Сутність та функція грошей
Поряд з цим, всі перераховані форми ліквідних коштів у тій чи іншій мірі функціонують як засіб збереження вартості, а тому практично не можливо провести межу між власно грошима та іншими ліквідними активами. Тому в міжнародній банківській статистиці широко використовується агрегатний метод класифікації функціональних форм грошей. Він ґрунтується на ступені їхньої ліквідності. Взагалі поняття ліквідності передбачає наявність двох властивостей: можливість використовувати активи в якості платежу та здатності зберігати вартість.
Для визначення обсягу та структури грошової маси в банківській практиці застосовується відповідний набір грошових агрегатів - М1, М2, М3 та інші.
Грошовий агрегат - це визначене законодавством відповідно до ступеня ліквідності специфічне угрупування ліквідних активів, які можуть служити альтернативними вимірниками грошової маси.
Грошові агрегати формуються на основі таких концепцій:
1) грошова маса у вузькому розумінні включає не тільки гроші готівкою, а й депозитні гроші;
2) сукупна грошова маса включає також банківські вклади, депозити та цінні папери з фіксованим доходом;
3) сукупна грошова маса поділяється на ту, що знаходиться в обігу, і ту, яка нагромаджується, виконує функцію збереження вартості.
Грошові агрегати побудовані шляхом приєднання до попередніх величин нових грошових компонентів (кредитних інструментів) в послідовності, що характеризує зменшення їх ліквідності. Тобто кожний наступний грошовий агрегат включає в себе попередній плюс новий блок фінансових активів.
Агрегат М1 - це грошова маса у вузькому розумінні. До нього відносяться найбільш ліквідні форми грошей - готівкові гроші (банкноти і монети) та банківські вклади до запитання (трансакційні депозити). Під терміном “готівка” розуміють сукупність засобів платежу, якими розпоряджаються економічні агенти, щоб у потрібний момент здійснити видатки та розрахуватись з боргами, або “готівка” - це сукупність платіжних засобів випущених банківською системою, які дають можливість економічному агенту продовжувати свою діяльність незалежно від перебоїв між доходами і видатками, приливами і відливами капіталу. Можна вважати, що центральні банки займаються випуском готівки для своїх клієнтів, а матеріалом для цього слугують засоби платежу.
Вклади до запитання (депозитні гроші) - це вклади фізичних і юридичних осіб на депозитних рахунках у комерційних банках, кошти з яких можуть бути передані іншим особам у вигляді відповідних платежів, що здійснюються за допомогою чеків або електронних грошових переказів; плата за них мінімальна або зовсім відсутня, в будь-який час вони можуть бути використані як купівельний чи платіжний засіб. За своїм обсягом депозитні гроші, що забезпечують безготівковий обіг, є найпоширенішими. З допомогою депозитних грошей у країнах Заходу здійснюється понад 90 відсотків усіх видів оплат. Це ще раз свідчить про високу ліквідність депозитних грошей.
Крім вкладів до запитання у різних країнах структура грошового агрегату М1 доповнюється іншими грошовими компонентами. Деякі країни включають сюди всі поточні вклади, інші, наприклад. Великобританія - тільки ті депозити за якими не платяться проценти. Американці йдуть ще дальше, вони відносять сюди і акредитиви, випущені небанківськими установами, та окремі чекові депозити, що відрізняються від вкладів до запитання тим, що на них можна отримати процент.
Як бачимо, грошовий агрегат М1 включає досить вузький діапазон ліквідних активів, які будь-коли і без всяких обмежень можуть використовуватись для здійснення платежів та розрахунків. Існує багато інших активів, які представляють собою “майже гроші" - це активи, які не виконують повністю усі функції, що властиві грошам.
Грошовий агрегат М2. Грошова маса агрегату М2 має більш розгалужену структуру. До її складу входять грошові форми агрегату М1, а також строкові та заощаджувальні вклади в комерційних банках тощо.
Ці грошові активи можна легко, без фінансового ризику, перевести в готівкові або депозитні гроші. Таким чином вони слугують своєрідним резервом для високоліквідних активів агрегату М1.
Грошовий агрегат М3. Він включає грошові форми агрегату М2, депозитні сертифікати, ощадні вклади у спеціалізованих кредитних установах та деякі інші види фінансових активів. За характером це довгострокові активи, зокрема в цінних паперах та довгострокових позичках.
Агрегати М2 і М3 поєднують в собі грошові форми у широкому розумінні цього поняття. Активи, що входять до М3 за мінусом М1 отримали назву “майже грошей”. На відміну від грошей, що входять до агрегату М1, вони безпосередньо не функціонують як засіб обігу, а застосовуються як засіб нагромадження вартості. Але вони теж можуть без особливих ускладнень переходити із однієї функціональної форми в іншу; із пасивної форми в активну форму. Отже, грошова маса (М3М1) - це ліквідні фінансові активи, що застосовуються здебільшого у функції засобу нагромадження і приносять їх власнику проценти.
В окремих країнах, наприклад в США, банківська статистика виділяє ще один агрегат L, який включає М3, а також банківські акцепти, комерційні папери, державні цінні папери (скарбницькі векселі, облігації) та деякі інші форми фінансових активів. Вважається, що цей агрегат повністю охоплює і характеризує грошову масу в країні.
Як бачимо, грошові агрегати відрізняються між собою не тільки кількістю, а й якісно. Так, грошовий агрегат М1 виражає масу, яка знаходиться безпосередньо в обігу, реально виконуючи функції засобів обігу та платежу. Вона найчастіше пов`язана з товарною масою, що проходить процес обміну і безпосередньо впливає на ринкову кон`юнктуру. Обсяг грошової маси в агрегаті М1 передусім залежить від обсягу товарообороту та швидкості обігу грошей. Тому цей агрегат повинен бути особливим об`єктом аналізу структури і динаміки маси грошей в обігу та об`єктом регулювання грошового обігу.
В інших грошових агрегатах (М2, М3, L) враховані крім того нагромадження грошей у різноманітних формах. Ці гроші тимчасово вийшли з каналів обігу, виконуючи функцію нагромадження вартості. Залежно від характеру та строків цих нагромаджень вони відносяться до різних грошових агрегатів.
Особливості побудови показників грошової маси в Україні.
Починаючи з 1993 року НБУ визначає структуру грошової маси відповідно до агрегатного методу. Для розрахунку сукупної грошової маси в Україні передбачені наступні грошові агрегати: М0 = готівка (гроші поза банками). М1 = М0 + кошти на рахунках і поточних депозитах. М2 = М1 + строкові депозити та інші кошти (до інших відносяться кошти на рахунках капітальних вкладень підприємств та організацій, кошти Держстраху та валютні заощадження). М3 = М2 + кошти клієнтів за страховими операціями банків.
Грошова маса в обігу України (2007 рік).
У січні - лютому 2007 року за умов збереження тенденції прискорення темпів економічного розвитку Національний банк України продовжував проводити політику, спрямовану на збереження сприятливих умов для кредитної підтримки банківською системою процесів економічного розвитку з одночасним запобіганням утворенню монетарних ризиків для цінової стабільності.
На 01.03.2007 р. обсяг грошової маси в обігу (М3) становив 261.3 млрд. грн., або був на 0.1% більшим, ніж на початок року (в тому числі
в іноземній валюті - на 4.9%, у національній валюті - зменшився на 1.7%). За цей період змінилася структура грошової маси за видами валют: частка грошової маси в національній валюті знизилася на 1.3 процентного пункту і на кінець лютого становила 71.7%.
У січні - лютому поточного року збільшення грошової пропозиції забезпечувалося Національним банком України в основному через операції на валютному ринку. Обсяги проведених операцій з рефінансування банків були незначними (145.7 млн. грн.).
Одночасно в умовах високого рівня ліквідності банків Національний банк України для забезпечення рівноваги на грошово-кредитному ринку продовжував проведення мобілізаційних операцій, загальний обсяг яких за січень - лютий становив 22.4 млрд. грн.
Рівень монетизації економіки за січень - лютий 2007 року підвищився з 42.47 до 43.97%. Процесу ремонетизації економіки сприяло уповільнення швидкості обертання грошей - розрахункова швидкість обертання грошей уповільнилася з 2.77 до 2.61.
У лютому поточного року грошова маса зросла на 2.0%, зокрема в національній валюті - на 1.6%, в іноземній - на 3.1%.
На 01.03.2007 р. обсяг готівки поза банками (М0) становив 71.8 млрд.грн. і зменшився за перші два місяці року на 4.3% (за лютий - зріс на 1.6%). У поточному році тривали позитивні зміни у структурі грошової маси (М3) - зокрема зменшилася питома вага готівки з 28.7% на початку року до 27.5% на кінець лютого 2007 року.
На 1 березня 2007 року обсяг грошової маси (М1) становив 118.5 млрд. грн. і зменшився з початку року на 3.9%, а порівняно з січнем його абсолютне значення не змінилося. У складі грошової маси (М3) переказні кошти у національній валюті становили 46.7 млрд. грн., або 17.9%. Упродовж січня - лютого 2007 року обсяг зазначених коштів зменшився на 3.3%, у тому числі за лютий - на 2.2%.
У лютому 2007 року тенденція попередніх років до зменшення питомої ваги грошей поза банками (М0) у структурі грошової маси (М1) змінилася на протилежну, за місяць частка готівки в структурі грошової маси (М1) зросла на 0.9 процентного пункту до 60.6% (див. графік 26).
У лютому, на противагу січню 2007 року, обсяг грошової маси (М2) збільшився на 2.0% і досяг рівня початку року - 259.5 млрд. грн. Упродовж січня - лютого поточного року обсяг переказних коштів у іноземній валюті збільшився на 3.6%, у тому числі за лютий - на 3.7%, а їх питома вага в загальній сумі (М3) зросла на 1.7 процентного пункту до 53.9%.
Зростання коштів у іноземній валюті сприяло зростанню рівня доларизації економіки з 26.97% на початку року до 28.27% на 01.03.2007 р.
Найбільшим у загальному обсязі (М3) було зростання (на 12.3%) коштів клієнтів, вкладених у придбання цінних паперів банків. На 1 березня 2007 року їх обсяг дорівнював 1.8 млрд. грн., а частка становила 0.7%.
На 01.03.2007 р. обсяг готівки в обігу становив 71.8 млрд. грн., а його частка від загального обсягу грошової маси - 27.5%.
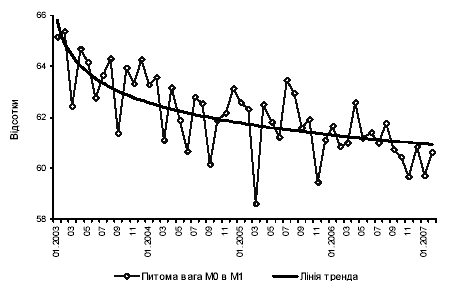
Протягом перших двох місяців поточного року ситуація з готівкою на грошовому ринку була такою: у січні спостерігалося вилучення готівки з обігу, пов’язане з перевищенням обсягів надходжень у каси банків над видатками, а в лютому, навпаки, - перерахування готівки зі сховища цінностей до оборотної каси (1.1 млрд. грн.).
За січень - лютий 2007 року було видано готівки на 41.9% більше, ніж у відповідному періоді попереднього року, надходження за цей період зросли на 39.7%.
Основним джерелом надходження готівки до кас банків залишалася торговельна мережа - 36.9%, однак порівняно з аналогічним періодом попереднього року її частка скоротилася на 3.6 процентного пункту. Також зменшилася питома вага надходжень виручки від усіх видів платних по слуг (з 12.5 до 11.8%) та від продажу іноземної валюти (з 19.6 до 17.7%).
Водночас зросли частки надходжень на рахунки за вкладами фізичних осіб (на 3.1 процентного пункту) та за платіжними картками (на 0.7 процентного пункту) і на 01.03.2007 р. і відповідно становили 14.0 та 3.6%.
Протягом лютого 2007 року в каси банків через торговельну мережу надійшло готівки на 16% більше, ніж у попередньому місяці. Порівняно з лютим поточного року суттєво зросли надходження за платіжними картками (на 16.0%), надходження на рахунки за вкладами фізичних осіб (на 14.1%) та від продажу іноземної валюти (на 11.8%). Одночасно надходження торговельної виручки зменшилися на 7.2%. У цілому в лютому надходження готівки до кас банків становили 45.9 млрд. грн.
Обсяг видачі готівки з кас банків за лютий 2007 року становив 47.1 млрд. грн. і збільшився порівняно з січнем поточного року на 17.2%. При цьому виплати, пов’язані з оплатою праці, зросли на 30.9%, видача на закупівлю сільськогосподарської продукції - на 32.0%, з рахунків за вкладами фізичних осіб - на 19.5%, на купівлю товарів, оплату послуг і за виконані роботи - на 16.5%, за придбану іноземну валюту - на 16.1%, на виплату пенсій, допомоги і страхових відшкодувань - на 11.3%.
Розміщення грошової маси За січень - лютий 2007 року кошти фізичних осіб (включаючи кошти на придбання цінних паперів банків) збільшилися на 2.1% і на 1 березня 2007 року становили 187.3 млрд. грн. Кошти суб’єктів господарювання за цей період, навпаки, зменшилися на 4.5% і дорівнювали 74.0 млрд. грн.
Протягом перших двох місяців поточного року в структурі розміщення грошової маси частка коштів фізичних осіб (включаючи кошти на придбання цінних паперів банків) зросла на 1.4 процентного пункту і на 01.03.2007 р. становила 71.7%, решту - кошти суб’єктів господарювання.
На 1 березня 2007 року заощадження фізичних осіб (включаючи кошти клієнтів, вкладені в придбання цінних паперів банків) становили 115.5 млрд. грн. і збільшилися за січень - лютий поточного року на 6.5% (за лютий - на 3.9%), у тому числі в національній валюті - на 7.2%, в іноземній - на 5.6%.
У загальній сумі заощаджень фізичних осіб основна частка припадала на інші кошти - 77.2% (порівняно з початком року вона зросла на 1 процентний пункт), які зросли за січень - лютий на 7.8% переважно за рахунок їх зростання в національній валюті (на 9.3%). За лютий 2007 року інші кошти фізичних осіб збільшилися на 3.5% (у тому числі в національній валюті - на 4.7%) і на 01.03.2007 р. становили 89.2 млрд. грн.
Переказні кошти фізичних осіб, що становили 21.2% від усіх за ощаджень населення, зросли за січень - лютий 2007 року на 1.4% (виключно за рахунок їх збільшення в національній валюті на 2.1%) і на 1 березня поточного року становили 24.5 млрд. грн. У лютому порівняно з січнем обсяг зазначених коштів збільшився на 5.2%.
На 1 березня 2007 року вкладення в цінні папери банків становили 1.8 млрд. грн., або 1.6% (порівняно з початком року їх частка скоротилася на 0.1 процентного пункту) від загального обсягу заощаджень фізичних осіб. За січень - лютий 2007 року загальний обсяг цих коштів збільшився на 12.3%, у тому числі в лютому - на 5.8%. (2008 рік)
За станом на 01.09.2008 р. загальний обсяг грошової маси в обігу дорівнював 474.9 млрд. грн. і збільшився з початку року на 19.9% (за аналогічний період 2007 року - на 26.0%). За січень - серпень поточного року грошова маса в національній валюті збільшилася на 19.0%, в іноземній - на 23.0%
Динаміка складових грошової маси
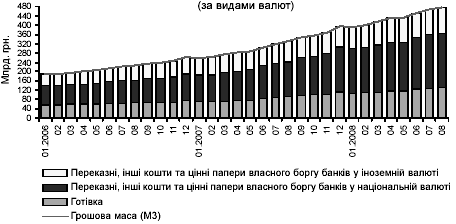
У серпні 2008 року обсяг грошової маси збільшився на 1.6%, у тому числі у національній валюті - на 1.9%, в іноземній - на 0.9%.
Підвищення у поточному році заробітної плати, пенсій та інших соціальних виплат вплинуло на динаміку готівки в обігу. За станом на 01.09.2008 р. обсяг грошей поза банками (М0) дорівнював 134.0 млрд.грн., або збільшився за січень - серпень на 20.6% (у тому числі за сер пень - на 2.3%), що у свою чергу вплинуло на зростання частки зазначеної складової у структурі грошової маси (М3) на 0.2 процентного пункту до 28.2%.
Грошова маса (М1) з початку 2008 року збільшилася на 17.0% (у тому числі у серпні - на 2.3%) і на 1 вересня становила 212.6 млрд. грн. У складі грошової маси (М1) обсяг переказних коштів у національній валюті за 8 місяців поточного року зріс на 11.5% до 78.6 млрд. грн., пере важно за рахунок зростання коштів фізичних осіб (на 18.9%). У серпні поточного року приріст (на 2.3%) переказних коштів у національній валюті відбувся за рахунок зростання коштів фізичних осіб на 3.7%, коштів суб’єктів господарювання - на 1.2%. Незважаючи на збільшення обсягу переказних коштів у національній валюті з початку року, їх частка в загальному обсязі грошової маси (М3) у цілому за січень - серпень 2008 року скоротилася на 1.3 процентного пункту до 16.6%.
За січень - серпень 2008 року грошова маса (М2) збільшилася на 20.3% і на 1 серпня 2008 року становила 470.6 млрд. грн., у тому числі 258.0 млрд. грн. - переказні кошти в іноземній валюті та інші кошти. У цілому з початку поточного року обсяг переказних коштів у іноземній валюті та інших коштів збільшився на 23.1%, проте у серпні їх приріст був дещо меншим (на 1.1%), ніж у липні (на 4.1%). Уповільнення темпів зростання зазначених коштів було зумовлене зменшенням (на 1.9%)
переказних коштів у іноземній валюті фізичних осіб та інших коштів суб’єктів господарювання (на 0.6%). У загальному обсязі грошової маси (М3) частка переказних коштів у іноземній валюті та інших коштів порівняно з початком 2008 року зросла на 1.4 процентного пункту до 54.3%.
Упродовж січня - серпня поточного року обсяг коштів, вкладених в цінні папери банків, зменшився на 12.8% до 4.3 млрд. грн. У серпні, вперше за останні 7 місяців 2008 року, спостерігалося зростання (на 2.1%) зазначених коштів за рахунок збільшення їх частини як у національній (на 1.9%), так і в іноземній (на 4.3%) валюті. Частка коштів, вкладених в цінні папери банків, у загальному обсязі грошової маси (М3) порівняно з початком року скоротилася на 0.3 процентного пункту і на 01.09.2008 р. становила 0.9%.
Із початку 2008 року спостерігалася тенденція до зростання як над ходжень, так і видачі готівкових коштів із кас банків.
За січень - серпень 2008 року надходження готівки до кас банків зросли на 47.5% до 655.3 млрд. грн.
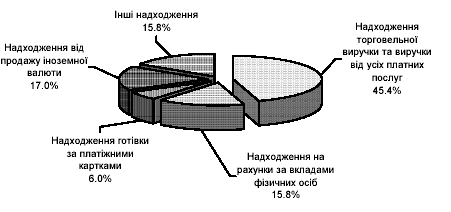
За станом на 01.09.2008 р. у структурі надходжень готівки до кас банків надходження від підприємств торговельної мережі та підприємств, що надають усі платні послуги, дорівнювали 45.4% (на 01.09.2007 р. - 47.9%). Питома вага надходжень на рахунки за вкладами фізичних осіб становила 15.8%, надходжень за платіжними картками - 6.0%, або від повідно на 2.9 та 1.7 процентного пункту більше, ніж на відповідну дату торік. Одночасно скоротилася частка надходжень від продажу іноземної валюти (на 2.8 процентного пункту до 17.0%)
Структури надходження валюти в каси банків у січні - серпні 2008р
Обсяг видачі готівки з кас банків за січень - серпень 2008 року становив 678.1 млрд. грн. і збільшився порівняно з відповідним періодом 2007 року на 47.0%.
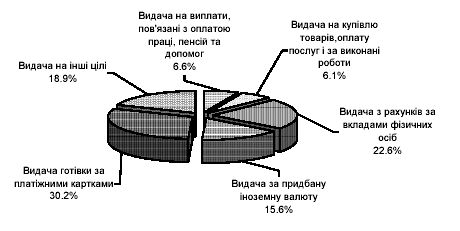
У загальному обсязі видачі готівки з кас банків за 8 місяців поточного року виплати, пов’язані з оплатою праці, пенсій та допомог, становили 6.6%, або були на 1.8 процентного пункту меншими, ніж за аналогічний період торік. Також скоротилася питома вага видачі готівки на купівлю товарів і оплату послуг (на 0.8 процентного пункту до 6.1%) та за придбану іноземну валюту (на 2.4 процентного пункту до 15.6%).
Одночасно зросли частки видачі готівки з кас банків за платіжними картками (на 3.1 процентного пункту до 30.2%) та з рахунків за вкладами фізичних осіб (на 1.9 процентного пункту до 22.6%) (див. графік 22).
Протягом січня - серпня 2008 року за рахунок емісії покривалося 3.4% від усіх видач готівки з кас банків (за відповідний період торік - 3.7%).
У серпні поточного року порівняно з липнем надходження готівки до кас банків зменшилися на 9.2%. Надходження коштів за місяць скоротилося майже за всіма джерелами: залучена до кас банків готівка на рахунки за вкладами фізичних осіб - на 15.4%, торговельна виручка - на 11.0%, виручка від усіх видів платних послуг - на 8.3%, надходження за платіжними картками - на 6.3%. Одночасно надходження від продажу іноземної валюти зросли на 0.5%.
Структури видачі валюти в касси банків у січні - серпні 2008р
Також за місяць зменшився (на 11.7%) і обсяг видачі готівки з кас банків. Зокрема, видачі готівки за придбану іноземну валюту скоротилися на 21.1%, з рахунків за вкладами фізичних осіб - на 12.5%, на купівлю товарів, оплату послуг - на 11.7%, на виплату заробітної плати, пенсій та допомог - на 6.8%.
У цілому за серпень 2008 року обсяг видачі готівки з кас банків перевищував обсяг надходжень, унаслідок чого додатково було випущено готівки в обіг на суму 3.0 млрд. грн.
Тенденції, що склалися у структурі грошової маси України мають негативні наслідки як для ефективного функціонування грошової системи так і для економіки в цілому.
По-перше, відбулося подальше скорочення грошових надходжень на розрахункові (поточні) рахунки суб`єктів господарювання, що значно ускладнює і без того важкий стан з розрахунками в народному господарстві. Це викликано кризою в економіці та постійною недостачею у суб`єктів господарювання вільних обігових коштів.
По-друге, це зменшення (через низький рівень реальних депозитів) ліквідності та послаблення кредитного потенціалу комерційних банків, що в свою чергу призводить до зниження інвестицій та меншого зростання ВВП у довгостроковому періоді. Тому задовільний прогноз інфляції та основних макроекономічних показників надзвичайно важливий для проведення монетарної політики.
3. Розвиток теорії грошей
Стихійний процес обміну змусив суспільство зробити кардинальний крок в еволюції обмінних операцій. Розвиток товарних відносин привів до того, що з'явилися гроші - особливий товар, який служить загальним еквівалентом вартості будь-якого товару.
У своїй еволюції гроші виступають у вигляді металевих (мідних, срібних, золотих), паперових, кредитних і нового виду кредитних грошей - електронних грошей. У джерел розвитку товарних відносин у ролі грошей виступали хутро, худоба, шкіри.
У теоріях грошей виділяються три основні напрямки.
В економічній науці про гроші найбільш поширеною і відомою є кількісна теорія. Хоч сформувалася ця теорія як обгрунтування зміни рівня товарних цін зміною кількості грошей в обігу, тобто на базі вирішення досить вузького, прикладного питання економіки, сьогодні це надзвичайно широка теоретична концепція, яка з кількісних позицій веде пошуки відповіді по суті на всі питання теорії та практики використання грошей.
Ключовим в кількісній теорії є положення про те, що вартість грошей і рівень товарних цін визначаються змінами кількості грошей: чим більше їх в обігу - тим ціни вищі, а вартість грошей нижча, і навпаки. Ця теорія заперечує трудову теорію вартості взагалі і внутрішню вартість дорогоцінних металів як грошового товару зокрема. Отже, вона базується на загальноприйнятих в світовій науці поглядах на вартість взагалі, на суть грошей та формування їх вартості.
Період зародження кількісної теорії грошей відноситься до ХVI ст. У цей час в Європі відбувалося швидке зростання товарних цін і виникла необхідність дати пояснення причин цього явища. Найбільш очевидною, такою, що лежить на поверхні, причиною видавалося істинне збільшення притоку в Європу золота з Америки після відкриття континенту в 16 столітті. Це було чи не перше масове підтвердження того, що вартість навіть золотих грошей, а отже і товарні ціни, залежать від їх кількості.
Першим, хто висунув ідею про залежність рівня цін від кількості благородних металів, був французький філософ Ж. Боден. У своєму трактаті “Відповідь на парадокси де Мальструа" він дійшов висновку, що високі ціни хоч і зумовлюються багатьма причинами, проте основною є збільшення кількості золота і срібла. Інші економісти ХVIХVII ст. (Б. Даванзатті, Дж. Монтаріні, Дж. Локк), розроблюючи цю ідею Ж. Бодена, поступово перетворили її у прямолінійний і механічний варіант кількісної теорії.
Важливий вклад у кількісну теорію вніс англійський економіст Дж. Локк, який дійшов висновку, що вирішальним фактором, який регулює і визначає вартість грошей (у даному випадку золота і срібла), є їх кількість. Цей висновок Дж. Локка був використаний ідеологами промислової буржуазії, що почала розвиватися, для критики меркантилізму. Вони протиставляли прибічникам останнього твердження, що нагромадження золота і срібла не може зробити націю багатшою, тому що результатом такого нагромадження буде знецінення дорогоцінних металів і зростання товарних цін. На їх думку, дійсне багатство нації міститься не в мертвих запасах золота і срібла, а в створенні мануфактур, у використанні в них живої праці. Тим самим ідеї кількісної теорії сприяли розвінчанню меркантилізму, металістичної концепції грошей, згідно якої золото та срібло вже по природі своїй є гроші.
У період становлення капіталістичних відносин основні ідеї кількісної теорії найбільш чітко виразив англійський філософ Д. Юм. У нарисі “Про гроші" (1750) Юм висунув