Инвестиционный проект по развитию производства гофротары
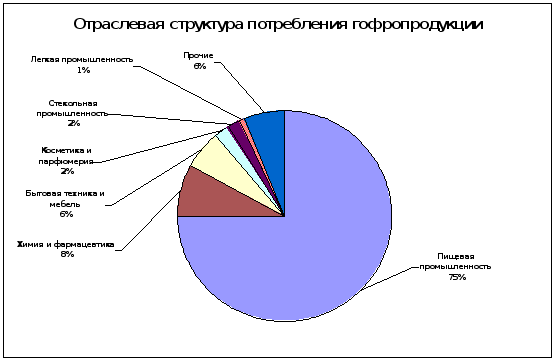
Рисунок 6. Отраслевая структура потребления гофропродукции в России.12
На рисунке №5 изображена структура потребления гофропродукции в России, из нее следует, что наибольшем потребителем гофротары в отросли, является пищевая промышленность.
1.3 Анализ конкурентов на рынке гофротары
Рассмотрим основных российских конкурентов на рынке гофропродукции России
Набережно-Челнинский КБК
ЗАО «НП «Набережно-Челнинский КБК» является одним из крупнейших производителей гофротары в России с полным циклом гофрокартонного производства.
Основными видами продукции предприятия являются:
Гофрокартон
Полиграфическая и бумажная продукция
Мощности комбината позволяют выпускать картон для плоских слоев. На КБК также имеется современный цех по производству полиграфической продукции. Объем выпуска гофротары по итогам 2004 г. превысил 200 млн. кв. м.13
ЗАО «Гофрон»
ЗАО «Гофрон» образован на базе производственных мощностей Каширской экспериментальной фабрики картонных изделий, основанной в 1970 г.
Компания производит гофрокартон и гофротару из закупаемого сырья, а также индустриальную упаковку для яиц.
К основным видам продукции ЗАО «Гофрон» относятся коробки из гофрированного картона различных типов, конфигурации и размеров, профильные ячейки для упаковки яиц (30-ти местные) и клеевая лента на бумажной основе, шириной 50–100 мм.
В 2004 г. предприятие произвело более 100 млн. кв. м. гофротары, а также свыше 80 млн. шт. упаковок для яиц.14
ОАО «Архбум»
ОАО «Архбум» принадлежит ОАО «Архангельский ЦБК» – одному из крупнейших предприятий российской целлюлозно-бумажной промышленности.
На АЦБК сосредоточено 4 основных производства: целлюлозы, картона, бумаги, а также древесноволоконных плит. В состав АЦБК также входят две фабрики по производству бумаги и цех бумажных изделий, где перерабатывается около 9% всей производимой АЦБК целлюлозы.
Объем выпуска ОАО «Архбум» в 2004 г. составил 128 млн. кв. м. картонно-транспортной тары, 82 тыс. т. бумаги.15
ЗАО «ГОТЭК»
ЗАО «ГОТЭК» – одно из крупнейших производственных предприятий Группы «ГОТЭК», выпускающее многослойный гофрокартонный лист и гофропродукцию (ящики, лотки, крупногабаритную тару и т.д.), а также предлагающее упаковочные решения на индивидуальной основе.
Объем установленных мощностей ЗАО «ГОТЭК» по производству гофропродукции составляет около 320 млн. кв. м. в год.
Выручка ЗАО «ГОТЭК» в 2004 году составила $81 млн., прогноз на 2005 год – $103 млн.16
ЗАО «Илим-Гофропак»
ЗАО «Илим Гофропак» (Ленинградская обл., п. Коммунар) – новое предприятие по производству гофротары, полностью созданное силами корпорации в январе 2003.
В 2004 году произведено 24,5 млн. кв. м. гофротары. «Илим Гофропак» занимает 15% рынка гофрокартона на Северо-Западе, в перспективе – до 30%.
Продукция предприятия:
гофроящики с белым верхом и печатью;
гофроящики бурые с печатью;
гофролист;
гофрокороба и гофрокороба сложной высечки (лотки, поддоны) из высококачественного чистоцеллюлозного гофрокартона марок Т-23, Т-24, Т-25, с бурым и белым покровным слоем, с нанесением одно- и многоцветной печати;
комплектующие к гофрокоробам (прокладки, вкладыши, решетки, перегородки);
Проектная мощность – 60 млн. кв. м. гофропродукции в год. Производственные площади «Илим Гофропак» составляют 11 тыс. кв. м и располагаются на свободных площадях Санкт-Петербургского картонно-полиграфического комбината. Основной поставщик сырья – Котласский ЦБК. Численность персонала – 150 чел.
Объем инвестиций, направленных корпорацией на создание производства, составил около 6,5 млн долл.
«Илим Гофропак» занял первое место в конкурсе «Инновация FoodPack 2003» на прошедшей в Санкт-Петербурге выставке «FoodPack-2003».17
ПО «ГОФРА»
Производственное объединение «ГОФРА» – один из крупнейших производителей гофроупаковки в Центральном регионе России.
На сегодняшний в распоряжении компании находится следующее оборудование.
автоматическая линия для производства четырехклапанных гофрокоробов с возможностью нанесения трехцветной флексопечати фирмы CURIONI (Италия) производительностью до 12 тыс. ящиков/час,
автоматическая линия изготовления высокоточной упаковки сложной формы модели «COBRA» фирмы KLETT (Германия) производительностью 4500 изделий/час,
автоматическая линия для нанесения флексопечати на гофрокартон (до 4 цветов) фирмы KLETT (Германия) производительностью до 12 тыс. листов/час.18
Иностранные компании (инвесторы)
Крупнейшими инвесторами в российское производство гофропродукции являются шведская компания SCA, шведская Stora Enso и немецкая Kappa Holding.
Шведский целлюлозо-бумажный холдинг SCA владеет контрольными пакетами «SCA-Кубань», предприятия по производству ящиков (в том числе из гофрокартона), фабрики «SCA-Санкт-Петербург», специализирующейся на производстве гофрокартона и двухслойной бумаги для сигаретных пачек, а также 23%-й пакетом в компании «Союз» (Москва).
Крупнейшая шведская компания Stora Enso Packaging владеет фабрикой в г. Балабаново Калужской обл., вложив в нее, по данным компании, 40–50 млн. долларов, а также недавно построенной фабрикой в Нижегородской области, заявленный объем инвестиций в которую составил 40 млн. долларов.
Голландская компания Kappa Holding, совместное предприятие английских компаний Cinven и CVC Partners, приобрела в 2001 г. фабрику по производству гофрокартона в г. Всеволожске Ленинградской обл. мощностью 60 млн. кв. метров в год; инвестиции, по данным концерна, составили 28 млн. долл.
KAPPA Packaging.
Завод «Каппа СПб» – лидер по производству и продаже высококачественной гофрокартонной упаковки на Северо-Западе России. Производственные площади компании составляют 19 тыс. кв. м.
Установленная производственная мощность в 2005 году была увеличена с 82 до 120 млн. кв. м. гофропродукции в год.
До 2001 г. производством владела шведская компания AssiDoman AB, а затем продала фабрику голландской компании Kappa Alpha Holdings. Фабрика поставляет картонные паллеты, в частности, на ОАО «ПК «Балтика», ОАО «Вена», ЗАО «Филип Моррис Ижора», «Хейнекен», а также на московские предприятия.19
STORA ENSO.
Шведско-финская компании «Стора Энсо Пакаджинг ВР» является одним из крупнейших заготовителей и переработчиков древесины, производителем картона и упаковки в мире.
В 2004 г. шведско-финский концерн Stora Enso ввел в эксплуатацию в г. Арзамас Нижегородской области завод по производству гофрокартона, проинвестировав в проект 34 млн. евро.
Планируемый срок окупаемости проекта составляет 5 лет и к 2009 г. завод планирует выйти на проектную мощность в 75 млн. кв. м гофрокартона в год. Поставщиками сырья на завод будут выступать российские целлюлозно-бумажные комбинаты, основным из которых станет ОАО ЦБК «Волга» (г. Балахна, Нижегородская обл.).
На 2007 г. планируется строительство второй очереди завода по производству гофрокартона проектной мощностью 160–180 млн. кв. м в год.
Завод в Арзамасе стал вторым предприятием по производству гофрокартона в России, открытым Stora Enso. Первый завод был открыт в 1998 г. в г. Балабаново Калужской области. Существующие производственные мощности двух заводов позволяют произвести до 200 млн. кв. м гофрокартона в год, объем производства гофропродукции в 2004 г. составил 140 млн. м.20
SCA Packaging.
Концерн SCA располагает тремя предприятиями на территории России:
Эс Си Эй Пэкэджинг Кубань (г. Тимашевск, Краснодарский край);
Эс Си Эй Пэкэджинг Санкт-Петербург (п. Коммунар), который производит гофротару для нужд Северо-Запада и Центра России. Предприятие производит гофроящики различной конфигурации: стандартные четырехклапанные и вырубные из гофрокартона профилей B, C и E или пятислойного, с возможностью флексографической печати в два цвета. Основные клиенты такой продукции – производители кондитерских, ликероводочных, табачных изделий, овощей, фруктов, молочной продукции, синтетических моющих средств, прохладительных напитков и так далее.
Предприятие концерна SCA в г. Светогорске, выпускающее туалетную бумагу.
Основные покупатели продукции эмитента: ООО «Юнилевер – СНГ», Пивоваренная компания «Балтика», Промышленная группа ЗАО «Ладога», ОАО «Эра Хенкель».21
Основные конкуренты на рынке гофропродукции Северо-Западного региона
В настоящее время 50% рынка гофрокартона на Северо-Западе делят российская компания «Анкор» (Санкт-Петербург), голландская KAPPA (Всеволожск, Ленинградская область), шведская SCA Packaging (город Коммунар Ленинградской области, бывшее ОАО «Комсомолец»).
1. Kappa Packaging Saint-Petersburg – 120 млн. кв. м. в год
Основной производитель гофроупаковки в регионе, обладающий богатым техническим парком. Оборудование, установленное на предприятии представляет собой линии, перенесенные из европейских филиалов компании Kappa Packaging.
Гофроагрегат BHS – один из самых лучших в регионе: его наличие позволяет изготавливать гофрокартон в соответствии с пожеланиями клиента. Богатый парк оборудования для переработки максимально охватить клиентов. Компания имеет ряд долгосрочных договоров с крупнейшими потребителями гофрокартона Северо-Запада – ОАО «ПК «Балтика», ОАО «Вена», ЗАО «Филип Моррис Ижора», «Хейнекен», а также ряду московских компаний.
2. Илим-Гофропак – ≈ 60 млн. кв. м. в год.
Компания располагает собственным гофроагрегатом (производства Китая, невысокое качество), однако парк оборудования для переработки гофрокартона беден – в основном, вырубка, а также двухцветная флексографическая печать.
3. ООО «Вереск-1» – ≈ 36 млн. кв. м в год
Компания «Вереск-1» основана в 1993 году как торговая фирма. Основная производственная площадка находится в г. Архангельске, где расположен комплекс для переработки листового картона и производства гофротары (1998 год).
В 1999 г. в запущен гофроагрегат для производства трехслойного гофрокартона. В последующие годы компания старается постоянна дооснащать парк оборудования.
Оборудование:
Китайский гофроагрегат. Рабочая ширина листа – 1400 мм. Производительность линии – 3 000 000 кв. м в месяц.
Четырехцветная флексографическая печать.
Более новое оборудование, чем у компании «Илим-Гофропак».
4. «Анкора» – ≈ мощность завода – 19,5 млн. кв. м. в год
Фирма «Анкора» была создана в 1992 г. Изначально фирма представляла собой небольшое производство, распологавшееся в пригороде Санкт-Петербурга на территории 200 кв. м. В настоящее время ООО «Анкора» представляет собой довольно крупное и динамичное предприятие. Производственные площади компании достигли 20 000 кв. м.
Основная номенклатура – упаковка из трехслойного гофрокартона, а также яичная упаковка и бумажные канцелярские товары (папки для бумаг, газетницы и т.п.)
Оборудование:
Китайский гофроагрегат. Новое оборудование, однако пока находится в состоянии окончательной отладки.
Турецкое оборудование для переработки сырья.
Четырехцветная флексографическая печать.
5. SCA Packaging
Эс Си Эй Пэкэджинг Санкт-Петербург (п. Коммунар) производит гофротару для нужд Северо-Запада и Центра России. Предприятие производит гофроящики различной конфигурации: стандартные четырехклапанные и вырубные из гофрокартона профилей B, C и E или пятислойного, с возможностью флексографической печати в два цвета. Основные клиенты такой продукции – производители кондитерских, ликероводочных, табачных изделий, овощей, фруктов, молочной продукции, синтетических моющих средств, прохладительных напитков и так далее. Мощность завода – около 30 млн. кв. м. в год. В перспективе – расширение до 100 млн. кв. м. в год.
Возможности для конкуренции на рынке для ООО «Рэмос-Альфа»
Компания ООО «Рэмос-Альфа», является на данный момент производственным предприятием по изготовлению гофротары любой конфигурации. Закупает картон у таких крупных фирм, как Архангельский ЦБК, Каппа, Гофра, Готек, и уже из готового сырья изготавливает короба. Преимущества компании, в том что наше производство находится в СПб, за счет этого можем изготовить короб в кратчайшие сроки, доставить продукцию в любую часть города или область Санкт – Петербурга. Так как в основном крупные компании Северо-Западного региона находятся в Ленобласти, многие мелкие потребители предпочитают самовывоз. Поэтому большинство потребителей обращаются в нашу компанию, т. к. производство находится в центре города.
Таблица 2. SWOT-анализ
|
Сильные стороны |
Слабые стороны |
| Постоянные поставщики | Высокая стоимость продукции |
| Значительная доля рынка СПб в своей ассортиментной нише | Недостаточное кол-во финс. средств |
| Высокое качество продукции | Дороговизна в обслуживание и эксплуатации производства |
| Обновление ассортиментной матрицы | Недостаточные мощности |
| Модернизация производственных мощностей | Внедрение информационных технологий не происходит |
|
Возможности |
Угрозы |
| Увеличение доли рынка посредствам вытеснения ближайших конкурентов | Снижение объема продаж |
| Получение финансовой поддержки со стороны инвесторов | Рост кол-ва конкурентов на рынке |
| Привлечение доп. средств за счет размещения ценных бумаг на фондовых биржах | Повышение издержек |
|
Возможности |
Угрозы |
|
|
Сильные стороны |
Увеличение доли рынка за счет недорогой продукции Создание новой продукции за счет привлеченных финансовых средств Получение финансовой поддержки со стороны инвесторов |
Оптимизация процесса «цена – качества» продукции, для вытеснения конкурентов Разработка новой продукции, для увеличения объемов продаж |
|
Слабые стороны |
Расширение производственных мощностей, за счет привлеченных фин. средств |
Таким образом, на данный момент ООО «Рэмос Альфа» планирует использовать следующие возможности для роста:
Модернизация производственных мощностей и повышение качества продукции.
Вывод новой продукции (гофрокартон трехслойный с матовой стороной.),
продукция премиум-класса.
Привлечение дополнительного финансирования через размещение ценных бумаг компании.
Получение финансовой поддержки со стороны инвесторов для запуска нового завода.
Таким образом, проанализировав российский рынок гофрокартона и особенности конкуренции на нём, можно сделать следующие выводы и определить основные направления развития конкуренции на российском рынке гофрокартона
В настоящее время отметим, что период региональной экспансии гофрокартонного бизнеса не будет слишком длинным, в среднесрочной перспективе рентабельность его упадет. Скорее всего, как и на всяком рынке, приближающемся к периоду «зрелости», будет отмечаться сразу несколько тенденций.
Во-первых, инвесторы теми или иными способами будут пытаться уйти от сырьевой зависимости от крупнейших поставщиков сырья. Процесс уже запущен, но пока в отдаленных от центра регионах. Стоит обратить внимание на успех АО «Алтайкровля» и планы ООО «Кузбасский скарабей» (бывшая компания «Кузбасскровля»): оба производителя поставили прежде всего на локальное производство сырья для региональных производителей гофрокартона.
Во-вторых, неизбежен дальнейший приход на рынок крупных производителей сырья, для которых рынок гофрокартона – удачный способ удлинения производственной цепочки, а также возможность обеспечивать сравнимую с экспортной рентабельность переработки лесного сырья. И «Илим Палп», и Сегежский ЦБК, и менее крупные производители рано или поздно займут место на гофрорынке – и путем поглощения существующих производств, и путем строительства новых. То же относится и к западным инвесторам – рано или поздно их ориентация на дочерние компании западных товаропроизводителей в России перестанет быть столь жесткой.
В-третьих, технологическая «гонка вооружений» будет продолжена, и инвестиции в нее будут расти (обратим внимание читателей на то, с каким негодованием НКБК, освоивший производство семислойного гофрокартона в марте 2004 года, недавно опровергал сообщения ГОТЭКа о том, что он освоил производство этой продукции первым в России).
И, наконец, не за горами следующий этап развития – переход к масштабному экспорту гофропродукции в страны СНГ и территориальная экспансия.
Конкуренция на данном рынке достаточно высока, но можно отметить несовершенство производственной базы конкурентов и соответственно недостаточное качество их продукции.
SWOT-анализ ООО «Рэмос Альфа» показал, что компания планирует использовать следующие возможности для роста:
Модернизация производственных мощностей и повышение качества продукции.
Вывод новой продукции (гофрокартон трехслойный с матовой стороной.),
продукция премиум-класса.
Привлечение дополнительного финансирования через размещение ценных бумаг компании.
Получение финансовой поддержки со стороны инвесторов для запуска нового завода.
2. Анализ деятельности ООО «Рэмос Альфа» на рынке гофротары
2.1 Характеристика ООО «Рэмос Альфа»
Компания «Рэмос Альфа» функционирует как общество с ограниченной ответственностью. Общество «Рэмос Альфа» основано в 1996 году. Предприятия является оптовым оператором на рынке гофротары Северо-Западного региона.
Юридический адрес: г. Санкт-Петербург, ул. Партизанская, д. 3, лит. А. ИНН/ КПП 7810298652/784601001.
Фактический адрес: г. Санкт-Петербург, Лермонтовский пр., д. 8.
В 2000 году, с увеличением спроса на упаковку из гофрокартона, было принято решение об установке новых производственных мощностей. В 2002 году был приобретен технологический комплекс оборудования отечественного производства, и общая производительность достигла уровня 100 тысяч изделий в день.
В конце 2004 года было установлено высокопроизводительное итальянское оборудование – автоматическая линия для производства четырехклапанных гофрокоробов с возможностью нанесения 3-х цветной флексографической печати фирмы CURIONI производительностью 15 тысяч ящиков в час.
На сегодняшний день компания приняла новую концепцию развития, в соответствии с которой в конце 2006 – начале 2007 года планируется построить новый завод по изготовлению упаковки из гофрокартона на территории Ленинградской области.
В настоящее время компания не просто продает упаковку, а предлагает обеспечить предприятие комплексом услуг:
Разработка упаковки под конкретную продукцию.
Поставка упаковки четко в соответствии с заявленными сроками и объемами.
Осуществление доставки и паллерирования в соответствии с требованиями заказчика.
Оперативное изготовление упаковки в экстренных случаях.
Складирование дополнительных запасов сырья для постоянных заказчиков.
Предоставление товарного кредита.
Профессиональное сопровождение и поддержка Заказчиков на всех этапах сотрудничества.
Преимущества компании:
Собственная производственная база в центре Санкт-Петербурга – офис и производство находятся в Адмиралтейском районе, рядом с Балтийским вокзалом.
Высокопроизводительное итальянское оборудование – производительность линии – 15 тысяч коробов в час, упаковка из гофрокартона европейского качества.
10 летний опыт работы на рынке гофроупаковки – мы динамично развиваемся и имеет безупречную репутацию
Сертифицированное качество упаковки (на всю продукцию имеются сертификаты соответствия, качества и гигиенические заключения).
Индивидуальный подход к каждому заказчику.
Конкурентные цены.
ООО «Рэмос-Альфа» было создано в качестве производственного предприятия по изготовлению гофротары из готовых гофрокартонокомплектов в 1997 году. Предприятие изначально было ориентировано на рост объема производства и расширение ассортимента производимой продукции, поскольку ориентированность организации на рынок B2B (business-to-business) предполагала гибкое реагирование на эластичный спрос, меняющийся в соответствии с предпочтениями потребителей в различных отраслях народного хозяйства.
Основным продуктом компании является клееная тара из гофрокартона различных марок, служащая для упаковки готовой продукции производственных компаний, в основном, пищевой и легкой промышленности. Для изготовления гофротары используется высококачественный целлюлозный трехслойный бурый или белый картон марки Т-24, профиль В, производства Архангельского ЦБК. Кроме того, для выполнения определенных заказов покупателей приобретается гофрокартон, необходимый для выполнения соответствующих производственных задач у других производителей (ООО «МТК», ОАО «Брянский картон», ЗАО «Kappa Spb», ООО «Шебекенский картон» и др., марки Т-21 – Т-24).
Приобретение в 2004 году в лизинг производственной линии по вырубке и склейке гофротары фирмы Curioni (Италия) означило для предприятия выход на рынок наравне с крупными гофротарными производствами региона, разумная ценовая и потребительская политика позволяет компании конкурировать на олигопольном рынке Северо-Запада даже с иностранными производственными брендами (см. соответствующий раздел бизнес-плана).
Производственный портфель предприятия представляет собой гибкий продукт, состоящий, преимущественно, из клееных неперфорированных четырехклапанных коробов различных размеров (92% от объема выпуска, рис. 7). Оставшаяся часть – короба сложной выкройки (далее в бизнес-плане – «вырубка», рис. 8 на стр. 16). Поскольку рентабельность производства вырубки выше, чем простых коробов, то одной из задач инвестиционного проекта, кроме увеличения общего объема выпуска продукции и замещения покупного гофрокартона картоном собственного производства, является повышение доли вырубки в портфеле готовой продукции предприятия.
В результате реализации проекта развития производства планируется довести объем производства гофрокартонной тары до 3000 кв. м. в месяц. Темп увеличения производства составит около 15–20% в месяц.
ООО «Рэмос-Альфа» планирует существенно увеличить объем производимой вырубной тары. Дело в том, что с увеличением доходов потребителей, повышается спрос на свойства упаковки, дающие добавленную стоимость. С появлением новых брэндов, рынки наполняются товарами, они конкурируют за место на полке, следовательно, они должны выгодно выделяться на фоне своих конкурентов. Развитие лояльности к брэнду очень важно для их владельцев. Упаковка все больше рассматриваются как основной компонент бренда, а так же как один из определяющих факторов принятия решения о покупке в месте продажи.
Продажи осуществляются по прямым договорам купли-продажи между ООО «Рэмос-Альфа» и конечным потребителем. Типовой договор – стандартный договор поставки со спецификациями на каждый месяц.
Основные регионы:
Санкт-Петербург,
Ленинградская область,
Псковская область,
Новгородская область.
Поставка гофропродукции на расстояние свыше 500 км. Становится невыгодным из за физических свойств гофрокартона – малой плотности (т.е. малого веса при большом объеме).
Поиск и контакты с покупателями осуществляют менеджеры отдела продаж. За каждым менеджером закреплено несколько основных клиентов. Ведется постоянная работа по поиску и привлечению новых покупателей. ООО «Рэмос-Альфа» проводит активную политику по продвижению своей продукции на рынок с помощью прямых продаж.
Некоторое увеличение объемов продаж с июля 2004 года – прямое следствие лизинга производственной линии Curioni, приобретение которой позволило упростить производственные процессы выработки гофротары и увеличить объемы производства в 1,4 – 2 раза.
Приблизительно половина объема производства приходится на крупных клиентов, которые имеют достаточные отсрочки, именно их появление во второй половине 2005 г. вызвало увеличение разницы между дебиторской и кредиторской задолженностями. Привлечение новых крупных клиентов идет в рамках планомерной загрузки линии для переработки, которая была установлена в начале 2005.22
Таким образом, высший орган управления компанией представлен Генеральным директором, Исполнительным директором, который фактически выполняет обязанности заместителя Генерального директора. Деятельность руководителей высшего звена обусловлена целями и стратегиями развития ООО «Рэмос-Альфа».
Средний уровень управления представлен начальниками транспортного и производственного отделов, начальником отдела маркетинга, отдела материально-технического обслуживания и начальником отдела сбыта. Среднее звено решает задачи, вытекающие из функциональной специфики в соответствии со стратегиями развития организации.
Низший орган управления – производственно-технический уровень, объединяющий руководителей низового звена, находящихся непосредственно над исполнителями. Это – специалисты, инженеры, руководители групп, начальники участка, мастера. Они ответственны за обеспечение производственного процесса и за работу с людьми.
Выделим преимущества и недостатки линейно-функциональной структуры управления23.
Преимуществами линейно-функциональной структуры управления являются:
хорошо обоснованная подготовка решений и планов, обусловленная специализацией работников;
освобождение главного линейного менеджера от глубокого анализа проблем;
возможность привлечения консультантов и экспертов;
сочетание достоинств линейной и функциональной структур управления.
Недостатками линейно-функциональной структуры управления являются:
отсутствие тесных взаимосвязей и взаимодействия на горизонтальном уровне между структурными подразделениями;
недостаточно четкая ответственность подразделений, так как, готовящий решение не участвует в его реализации;
чрезмерно развитая система взаимодействия по вертикали, а именно подчинение по иерархии управления, то есть тенденция к чрезмерной централизации;
конкуренция и конфликты по ресурсам.
2.2 Анализ финансового состояния предприятия
Приведем некоторые сведения о финансовом положении организации на основании бухгалтерской отчетности за 12 месяцев 2008 года.
Таблица 3. Баланс за 12 месяцев ООО «Рэмос-Альфа», руб.
| Показатели | На начало отчетного периода | На конец отчетного периода |
|
Актив |
||
|
1. Внеоборотные активы |
540 |
83531 |
|
2. Оборотные активы |
117714,06 |
205061,96 |
| Запасы | 62239,95 | 40901 |
| НДС | 5 | 11652 |
| Дебиторская задолженность | 20777 | 66309 |
| Денежные средства | 34692,11 | 86199,96 |
|
Валюта баланса |
118254,06 |
288592,96 |
|
Пассив |
||
|
3. Собственный капитал |
53625,78574 |
83367,58157 |
| Уставный капитал | 158 | 158 |
| Чистая прибыль | 53467,78574 | 83209,58157 |
|
4. Долгосрочные обязательства |
0 |
142443 |
|
5. Краткосрочные обязательства |
73813 |
102619 |
| Займы | 18000 | 19000 |
| Кредиторская задолженность | 27949 | 41916 |
| Поставщики | 13478 | 19643 |
| Зарплата | 134 | 147 |
| Налоги и сборы | 39 | 36 |
| Прочие кредиторы | 14213 | 21877 |
|
Валюта баланса |
127438,7857 |
328429,5816 |
2. Отчет о прибылях и убытках за 12 месяцев 2007 г. приведен в табл. 4.
Таблица 4. Отчет о прибылях и убытках за 12 месяцев ООО «Рэмос-Альфа», руб.
| Показатель | За отчетный период | За аналогичный период предыдущего года |
| 1. Выручка от продаж (без НДС) |
273584 |
209518 |
| 2. Себестоимость проданной продукции, в т.ч. |
270803 |
206779 |
| Прямые затраты | 0 | 0 |
| Косвенные затраты | 2419 | 2507 |
|
3. Прибыль от продаж |
21886,72 |
27237,34 |
| 4. Прочие расходы | 4509 | 4877 |
| 5. Прочие доходы | 5672 | 5667 |
|
6. Прибыль до налогообложения |
23049,72 |
28027,34 |
| 7. Налоги | 366 | 245 |
|
8. Чистая прибыль |
1159 |
777 |
На основании представленных данных бухгалтерской отчетности рассчитаем ряд экономических показателей и проведем финансовый анализ предприятия. Расчет показателей представлен в табл. 5.
Таблица 5. Финансовые показатели
| № п/п | Показатели | На начало отчетного года | На конец отчетного года | Абсолютный прирост | Прирост в % |
| 1 | К фин. независимости | 0,42 | 0,25 | -0,17 | -39,68 |
| 2 | ФР (финансовый рычаг) | 0,34 | 0,23 | -0,11 | -32,10 |
| 3 | Общая ликвидность | 1,59 | 2,00 | 0,40 | 25,30 |
| 4 | Срочная (абсолютная) ликвидность | 0,47 | 0,84 | 0,37 | 78,72 |
| 5 | Промежуточная ликвидность | 0,75 | 1,49 | 0,73 | 97,76 |
| 6 | К платежеспособности | 0,47 | 0,84 | 0,37 | 78,72 |
| 7 | Оборачиваемость активов | 2,31 | 0,73 | -1,59 | -68,62 |
| 8 | Оборачиваемость текущих активов | 2,32 | 1,02 | -1,30 | -56,04 |
| 9 | Оборачиваемость запасов | 4,40 | 5,12 | 0,73 | 16,54 |
| 10 | Рентабельность продаж | 0,08 | 0,13 | 0,05 | 62,50 |
| 11 | Рентабельность активов | 0,16 | 0,07 | -0,09 | -57,70 |
| 12 | Рентабельность СК | 0,02 | 0,01 | -0,01 | -56,88 |
| 13 | Чистый оборотный капитал | 43901,06 | 102442,96 | 58541,90 | 133,35 |
| 14 | К обеспеченности собственными средствами | 0,37 | 0,50 | 0,13 | 33,95 |
Коэффициент финансовой независимости (общей платежности)
dск = СК / ВБ, (1.1)
где СК – собственный капитал, ВБ – валюта баланса
Коэффициент показывает долю собственного капитала в валюте баланса. Нормой для финансово устойчивого предприятия является 50% СК. Мы видим что у нас он составляет 37% и 49%, на начало и конец периода соответственно. Это означает что устойчивость достаточна и стремится к оптимальному состоянию.
Финансовый рычаг
ФР = ЗК / СК, (1.2)
где ЗК – заемный капитал
Используется для повышения доходности. Хорошо, если ФР=1. Это означает, что величина ЗК=СК. У нас эти показатели крайне низки, это также связано с поисками финансовой независимости, что не самым лучшим образом сказалось на финансовом рычаге – он слишком мал
Ликвидность – способность предприятия оплатить долги с помощью продажи активов. При оценке ликвидности рассчитываются 3 показателя:
Общая ликвидность
Кобщл = ОА / КО, (1.3)
где ОА – оборотные активы, КО – краткосрочные обязательства
минимальное значение должно быть равно 1
Ликвидность высокая и за истекший период ее удалось повысить, что является благоприятным показателем работы фирмы.
Срочная (абсолютная) ликвидность
Кабл = ДС / КО, (1.4)
где ДС – денежные средства
не менее 10–15%
Вместе с общей ликвидностью поднялась и срочная ликвидность. Нужно заметить плачевное состояние, которое было на начало периода и как с этой ситуацией справилась компания.
Промежуточная ликвидность
Кпрл = (ДС+ДебЗ) / КО, (1.5)
где ДебЗ – дебиторская задолженность
Увеличилась за истекший период
Коэффициент платежеспособности (погашения срочной задолженности)
Кпл = ДС / КОсрочн (1.6)
КОсрочн. – КО со сроком оплаты в течении 1 месяца.
Коэффициент платежеспособности также вышел из своего кризиса.
Коэффициент оборачиваемости – число оборотов в год того или иного вида активов.
Оборачиваемость активов
ОБа = ВР / Аср (1.7)
где Аср – среднесрочные активы
Оборачиваемость выросла, что говорит об активном росте и развитии компании, в частности о совершенствовании внутренних процессов
Оборачиваемость текущих активов = Выручка/ОА (1.8)
Оборачиваемость запасов = Выручка / Запасы (1.9)
Рентабельность продаж
ROS = р / ВР, (1.10)
где Пр – прибыль от продаж, ВР – выручка.
ROS показывает, сколько прибыли приходится на единицу реализованной продукции. Рост данного показателя является следствием роста цен при постоянных затратах на производство реализованной продукции (работ, услуг) или снижения затрат на производство при постоянных ценах, то есть о снижении спроса на продукцию предприятия, а также более быстрым ростом цен чем затрат. (Нормальное значение 10%)
Рентабельность продаж снизилась, что говорит об увеличившихся затратах.
Рентабельность активов
ROA = (Пч+УПЛ%) / Аср, (1.11)
где УПЛ% – суммы, уплаченные за кредит и другие виды заемного капитала (ЗК), Пч – чистая прибыль.
Рентабельность активов характеризует уровень отдачи общих капиталовложений в проект. Очень высокий ее уровень, который за прошедший период даже вырос
Рентабельность СК
ROE = Пч / СК (1.12)
Рентабельность собственного капитала позволяет определить эффективность использования капитала, инвестированного собственниками проекта. Рентабельность осталась на примерно том же уровне.
ЧОК (чистый оборотный капитал)
ЧОК=ОА-КО (1.13)
ЧОК – собственные средства предприятия, вложенные в оборотные активы.
К обеспеченности собственными средствами
Ксос = ЧОК / ОА (1.14)
Чем выше показатель, тем более устойчивым является предприятие.
Анализируя полученные показатели можно сделать следующие выводы:
В целом, предприятие является финансово устойчивым, и его состояние за год улучшилось. Увеличились показатели финансовой независимости, ликвидности и платежеспособности. Однако уменьшился показатель Финансового рычага, что говорит об увеличении доли заемного капитала. Также произошло увеличение оборачиваемости активов и запасов, увеличил значение ЧОК, и Коэффициент обеспеченности собственными средствами вырос.
Однако, на фоне улучшения всех вышеперечисленных показателей, произошло ухудшение показателя рентабельности продаж, хотя рентабельности активов возросла.
Такая ситуация может свидетельствовать об активном развитии компании, и подтверждает возможность реализации ее планов по открытию еще одного магазина. За анализируемый год выручка выросла на 55,86%, при этом себестоимость реализованной продукции снизилась на 39,06%, что связано с увеличением объемов продаж и скидками со стороны поставщиков, также с сокращением других затрат.
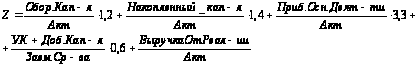
Теперь оценим вероятность банкротства предприятия с помощью модели Z-коэффициента (разработчик Эдвард Альтман).
(1.15)
| Z коэффициент = | 6,573670938 |
Выводы: вероятность банкротства низкая, у предприятия достаточно высокая степень финансовой устойчивости, предприятие в состоянии оплачивать свои краткосрочные обязательства. Необходимо обратить внимание на показатели рентабельности предприятия и разработать мероприятия по их увеличению.
Поэтому, одной из основных целей деятельности фирмы будет являться – увеличение объемов прибыли компании, через постройку завода.
2.3 Строительство завода как основной метод по расширению производства
Анализируя рынок, отметим, что в настоящее время преимущества, полученные в результате девальвации рубля, исчерпаны. Рост себестоимости в ЦБП опережает рост курса доллара и снижает объемы инвестиций в производство из прибыли.
Износ основных фондов в отрасли составляет 60–70%, большинство предприятий не в состоянии проводить масштабную реконструкцию производства в силу отсутствия инвестиционных средств. При этом потребности рынка ежегодно увеличиваются, причем не только в количественном, но в качественном отношении.
В ближайшем будущем можно ожидать увеличение спроса на гофрокартон с белым покровным слоем, а также рост объемов производства. Возможное увеличение будет происходить как за счет более полной загрузки производственных мощностей, так и за счет модернизации оборудования, которое имеется у предприятий в настоящий момент.
Наряду с увеличением объемов выпуска картона с белым покровным слоем, огромное внимание будет уделяться улучшению технических характеристик выпускаемой продукции и экологической безопасности процесса производства.
В 2008 г. нужды отечественных производителей гофрокартона и гофротары в незначительной степени удовлетворялись топлайнером иностранного производства. Доля картона с белым покровным слоем в суммарном объеме импорта тарного картона составляет порядка 3,5%. В масштабах российского производства импортные поставки не имеют какого-либо существенного значения. Импорт картона для плоских слоев с белым покровным слоем в десятки, а то и в сотни раз меньше экспорта аналогичной продукции.
Столь малая доля импорта определяется высокой ценой на white top kraft liner в Европе – 650–700 $/т, значительными транспортными издержками и 15% ввозной пошлиной. С учетом всех вышеперечисленных факторов цена картона с белым покровным слоем в России превышает 800 $. Отечественные производители картона с белым покровным слоем значительную часть выпускаемого топлайнера экспортируют за рубеж.
В 2008 г. объем поставок картона для плоских слоев с белым покровным слоем на внешний рынок превысил отметку в 80 тыс. т. Основными экспортерами топлайнера являются Сытывкарский ЛПК (более половины отечественного экспорта) и АО «Светогорск». Разовые экспортные поставки топлайнера осуществляет Санкт-Петербургский КПК. Учитывая, что АО «Светогорск» практически полностью реализует свою продукцию за рубеж, а СЛПК порядка 70%, можно говорить об экспортной направленности производства.
Столь значительная доля экспортных поставок в суммарном объеме производства может быть объяснена следующими причинами:
1) большой емкостью рынка (по данным Yakko Poyry в 1997 г. объем потребления white top kraft liner в Западной Европе был равен 800 тыс. т, white top test liner – 600 тыс. т, доля картона с белым покровным слоем в общем объеме потребления тарного картона составляла 7,7%);
2) постоянным ростом потребления топлайнера в мире (ежегодные темпы роста до 2010 г. по white top kraft liner – 4%, по white top test liner – 7,5% при среднеотраслевых 2,8%);
3) высокими ценами на данный продукт (650–700 $ на white top kraft liner).
Привлекательность мировых рынков позволяет предположить, что объемы экспортных поставок топлайнера будет увеличиваться.
Таким образом, компании ООО «Рэмос-Альфа целесообразно предложить привлечение инвестиционных средств для строительства нового завода по производству гофрокартона с белым покровным слоем.
Завод предполагается строить в г. Кировске Ленинградской области.
Основная цель проекта – создание производства высококачественного гофрокартона для удовлетворения растущего спроса производственных предприятий России. В