Методика и результаты диагностики банкротства предприятия на примере ООО трест "Татспецнефтехимремстрой"
Таким образом, банкротство характеризует реализацию катастрофических рисков предприятия в процессе его финансовой деятельности, вследствие которой оно не способно удовлетворить в определенные сроки предъявляемые со стороны кредиторов требования и выполнить обязательства перед бюджетом». Предпосылки банкротства многообразны – это результат взаимодействия многочисленных факторов. Факторы принято делить на внутренние, имеющие место внутри предприятия и связанные с ошибками и упущениями руководства и персонала, и внешние, возникающие вне предприятия и обычно находящиеся вне сферы его влияния. В России в настоящее время банкротство определяется и регламентируется федеральным законом от 26 октября 2002 года №127-ФЗ «О несостоятельности (банкротстве)». Выбор конкретных методик диагностики банкротства предприятия может диктоваться особенностями отрасли, в которой работает предприятие. Более того, даже сами методики могут и должны подвергаться корректировке с учетом специфики отраслей.
Теоретические и методические основы диагностики банкротства предприятия служат основной для анализа деятельности ООО трест «Татспецнефтехимремстрой».
2. Диагностика вероятности банкротства на примере ООО трест «Татспецнефтехимремстрой»
2.1 Характеристика финансово-хозяйственной деятельности
Для выполнения ремонта технологического оборудования химкомбината в 1970 году в производственном объединении «Нижнекамскнефтехим» в г. Нижнекамске был создан небольшой специализированный участок от Казанского специализированного ремонтно-строительного управления №2 треста «Спецкаучукремстрой».
Первые работы текущий ремонт отдельных аппаратов и узлов оборудования заводов ПО «Нижнекамскнефтехим». Затем в 1972 году на базе этого участка организовано специализированное ремонтно-строительное управление №8 (СРСУ-8) с численностью работающих около 700 человек.
20 декабря 1978 года приказом №1073 Министерством народного хозяйства и промышленности СССР и приказом Производственного объединения «Нижнекамскнефтехим» №89 от 22.01.1979 года па базе СРСУ-8 треста «Спецкаучукремстрой» был образован трест «Татспецнефтехимремстрой» в составе трех специализированных управлений - СРСУ-1, СРСУ-2, СРСУ-3. Таким образом, датой рождения треста стал год 1979-й.
Основной задачей созданного треста стало:
- проведение капитальных ремонтов технологического оборудования Нефтехимкомбината,
- реконструкция действующих заводов и производств, ремонт зданий и сооружений, пуско-наладочные работы на вновь строящихся заводах,
- строительство социальных, жилищно-бытовых и сельских объектов, то есть формирование и инфраструктуры вокруг промышленное гиганта.
Для выполнения упомянутых объемов нужно было создать мощную, производственную структуру, оснащенную собственной производственной базой. Поэтому с ростом мощностей и производств химкомбината, росла и развивалась и база самого треста.
Созданная ремонтно-строительная база треста затем во все времена позволяла охватить все необходимые виды ремонтных и строительных работ, служила площадкой для создания и развития ремонтных подразделений треста - СРСУ и всех уровнен подготовки производства от изготовления серийных железобетонных, столярных изделий и металлоконструкций на потоке и штучных заготовок по индивидуальным заявкам с обеспечением доставки до стройплощадки силами своих транспортников автотранспортного хозяйства треста. Имея свои цеха металлоконструкций и столярный, бетонную и асфальтную установки, свой автотранспорт и механизмы, трест обладает полной самоуправляемостью самодостаточностью.
Трест в своем составе имеет три специализированных ремонтно-строительных управления (СРСУ).
1. СРСУ-1 - специализировано на комплексе общестроительных и отделочных работ по строительству и ремонту зданий и сооружений, устройству фундаментов, бетонных и кровельных работ, выполнению дорожных работ.
СРСУ-2 - специализировано на ремонте технологического оборудования, монтажу трубопроводов и металлоконструкций, пуско-наладочных работ.
СРСУ-5 - специализировано на проведении спецработ: ремонт подземных коммуникаций, ремонт градирен, монтаж сантехнических систем, изоляционные работы, ремонт и прокладка железнодорожных путей, ремонт, монтаж и наладка оборудования связи и пожарной сигнализации, электромонтажные работы.
4. Управление автомобильного транспорта и строительных механизмов (УАТиСМ) – осуществляет обеспечение производства необходимым автотранспортом и строительными механизмами.
Цех подготовки производства (ЦПП), - осуществляет изготовление бетона, раствора, железобетонных и столярных изделий, металлоконструкций, асфальта и шпаклевки для проведения ремонтных и строительных работ.
Строительно-монтажная сварочная лаборатория (СМСЛ), имеющая все необходимые свидетельства по методам контроля.
Проектно-конструкторский отдел (ПКО) – проектирование промышленных, жилищных и социально-бытовых объектов, разработка ППР и технологических карт погрузочно-разгрузочных работ грузоподъемными кранами. Наличие собственной проектно-конструкторской базы позволяет оперативно реагировать на потребность в проектах работ и выполнять их при первой необходимости.
Трест имеет 3 лицензии и справок-разрешений Ростехнадзора на более 100 видов деятельности и располагает аттестованными и обученными специалистами и квалифицированными рабочими строительных специальностей. Основные технико-экономические показатели деятельности ООО трест «Татспецнефтехимремстрой» представлены в таблице 2. Исходные данные для анализа представлены в Приложениях 4 - 9.
Данные таблицы 2 показывают, что в 2008 г. по сравнению с 2007 г. наблюдается улучшение финансовых показателей. Так, выручка от продажи в 2008 г. больше уровня 2007 г. на 477683 тыс. руб. или 69,14%. Поскольку переменные затраты растут прямо пропорционально объему продукции, соответственно возросла себестоимость продаж на 425168 тыс. руб. или на 64,36%. Следует отметить, что темпы роста выручки опережают темпы роста себестоимости, что в свою очередь благоприятно сказывается на результатах финансово-хозяйственной деятельности предприятия. Уровень прибыли от продажи за анализируемый период увеличился на 52515 тыс. руб. или на 173,41%.
Для успешной работы предприятия необходимо, чтобы темпы роста производительности труда опережали темп роста заработной платы. Однако, как показывают данные таблицы 1, темп роста заработной платы в 2008 году по сравнению с 2007 г. (110,04%) опережает темп роста производительности труда (100,13%), что является негативной тенденцией.
Таблица 2. Основные технико-экономические показатели деятельности ООО трест «Татспецнефтехимремстрой» за 2007-2009 гг.
Показатели |
Един. измер. |
2007 г. |
2008 г. |
2009 г. |
Отклонение (+, -) | Темп прироста, % | ||
|
2008 г. от 2007г. |
2009 г. от 2008г. |
2008 г. от 2007г. |
2009 г. от 2008г. |
|||||
| Стоимость выполненных работ и оказанных услуг | тыс. руб. |
685115 |
1152647 |
1165251 |
+467532 |
+12604 |
+68,24 |
+1,09 |
| Выручка от продажи продукции, работ, услуг | тыс. руб. |
690875 |
1168558 |
1183773 |
+477683 |
+15215 |
169,14 |
101,30 |
| Себестоимость проданной продукции, работ, услуг | тыс. руб. |
660591 |
1085759 |
1110487 |
+425168 |
+24728 |
164,36 |
102,28 |
| Прибыль от продажи продукции, работ, услуг | тыс. руб. |
30284 |
82799 |
73286 |
+52515 |
-9513 |
273,41 |
88,51 |
| Чистая прибыль | тыс. руб. | 4725 | 44538 | 24595 | +39813 | -19943 | +842,60 | -44,78 |
| Производительность труда | тыс. руб. | 549,2 | 549,9 | 563,7 | +0,7 | +13,8 | 100,13 | 102,51 |
| Численность, всего | чел. | 1258 | 2125 | 2100 | +867 | -25 | 168,92 | 98,82 |
| Среднемесячная заработная плата | руб. | 10225 | 11252 | 12337 | +1027 | +1085 | 110,04 | 109,64 |
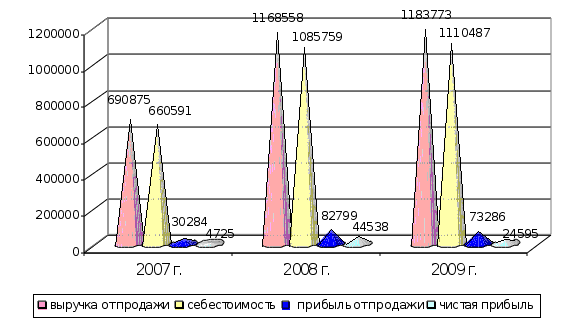
В 2009 г. по сравнению с 2008 г., напротив, наблюдается снижение финансовых показателей. Темп роста выручки не такой высокий как в предыдущем году – всего 101,30%. Себестоимость продаж повысилась на 24728 тыс. руб. или на 2,28%. Снижение чистой прибыли предприятия на составило за данный период 19943 тыс. руб. или на 44,78%. Темп роста заработной платы в 2009 году по сравнению с 2008г. (109,64%) опережает темп роста производительности труда (102,51%), что является также негативной тенденцией. Для большей наглядности представим основные технико-экономические показатели в виде рисунка 1.
 тыс.
руб.
Рис. 1. Динамика основных технико-экономических показателей
ООО трест «Татспецнефтехимремстрой» за 2007-2009 гг.
Следует отметить, что глобальный финансовый кризис в целом не оказал влияния на финансовые показатели деятельности ООО трест «Татспецнефтехимремстрой» в 2009 году, однако прогнозируется снижение показателей финансово-хозяйственной деятельности за 2009 год, так как первые два месяца года ООО трест «Татспецнефтехимремстрой» работало не на полную мощность.
В первом приближении базой финансового анализа могут служить балансовые модели, практическим воплощением которых является бухгалтерский баланс предприятия (форма № 1 годовой отчетности). В нем отражены основные и оборотные средства предприятия, собственные и заемные источники их формирования, структура которых представлена на определенные отчетные даты. Количественные характеристики хозяйственных процессов, которые обуславливают динамику баланса, содержатся в учетных регистрах бухгалтерского учета, а также в приложении к годовому балансу предприятия.
Анализ динамики и структуры активов ООО трест «Татспецнефтехимремстрой» приведен в таблице 3.
Таблица 3. Структура и динамика активов баланса ООО трест «Татспецнефтехимремстрой» за 2007-2009 гг.
| Наименование статей баланса предприятия | 2007 г. | 2008 г. | 2009 г. | |||
| в тыс. руб. |
уд. вес, в % |
в тыс. руб. |
уд. вес, в % |
в тыс. руб. |
уд. вес, в % |
|
|
Внеоборотные активы, всего в том числе |
37572 | 27,34 | 42529 | 21,09 | 46556 | 17,62 |
| нематериальные активы | - | - | - | - | 16 | 0,01 |
| основные средства | 34578 | 25,16 | 39505 | 19,59 | 43516 | 16,47 |
| незавершенное строительство | 2994 | 2,18 | 3024 | 1,50 | 3024 | 1,14 |
|
Оборотные активы, всего в том числе |
99839 | 72,66 | 159169 | 78,91 | 217635 | 82,38 |
| запасы | 64063 | 46,62 | 48729 | 24,16 | 56556 | 21,41 |
| налог на добавленную стоимость по приобретенным ценностям | 929 | 0,68 | 774 | 0,38 | - | |
|
дебиторская задолженность (краткосрочная) |
29414 | 21,41 | 104783 | 51,95 | 159365 | 60,32 |
| денежные средства | 7 | 0,01 | 4061 | 2,01 | 854 | 0,32 |
| прочие оборотные активы | 5426 | 3,95 | 822 | 0,41 | 860 | 0,33 |
| Валюта баланса | 137411 | 100,00 | 201698 | 100,00 | 264191 | 100,00 |
Согласно данным баланса ООО трест «Татспецнефтехимремстрой» валюта баланса увеличилась с 137411 тыс. руб. на конец 2007 г. до 201698 тыс. руб. на конец 2008 г. и до уровня 264191 тыс. руб. по состоянию на конец 2009 г.
Доля внеоборотных активов в течение анализируемого периода снизилась с 27,34% до 21,09% на конец 2008 года и снизилась на 3,47% на конец 2009 года. Однако абсолютная их величина увеличилась за весь анализируемый период с 37572 тыс. руб. до 46556 тыс. руб. Такая тенденция связана прежде всего с высоким темпом роста оборотных активов предприятия.
В целом оборотные активы составили на конец 2007 года 99839 тыс. руб., по состоянию на конец 2008 года они увеличились на 59330 тыс. руб., удельный вес увеличился за данный период на 6,25% и составил 78,91%. На конец 2009 году оборотные активы увеличились на 58466 тыс. руб. и составили 217635 тыс. руб., удельный вес также увеличился до уровня 82,38%. Доля запасов в валюте баланса составляла на начало анализируемого периода 46,62% (в абсолютном выражении 64063 тыс. руб.), по состоянию на конец 2008 г. удельный вес данной статьи активов значительно снизился до 24,16%.
По состоянию на конец 2009 года удельный вес запасов снизился до уровня 21,41%, в абсолютном выражении данная статья активов, напротив, увеличилась на 7827 тыс. руб.
Рост краткосрочной дебиторской задолженности за осуществленные работы и оказанные услуги ООО трест «Татспецнефтехимремстрой» (к концу 2009 года эта цифра составила 159365 тыс. руб., к концу 2007 года она составляла 29414 тыс. руб.), свидетельствует о том, что исследуемое предприятие использует стратегию товарных ссуд для потребителей своей продукции.
Кредитуя их, ООО трест «Татспецнефтехимремстрой» фактически делится с ними частью своего дохода. Также прослеживается увеличение такой статьи, как «денежные средства», однако ее удельный вес остается незначительным.
Пассивы предприятия исследуются аналогично анализу структуры активов. Структура пассива баланса представлена в таблице 4.
Таблица 4. Структура и динамика пассива баланса ООО трест «Татспецнефтехимремстрой» за 2007-2009 гг.
|
Наименование статей баланса предприятия |
2007 г. | 2008 г. | 2009 г. | |||
| в тыс. руб. |
уд. вес, в % |
в тыс. руб. |
уд. вес, в % |
в тыс. руб. |
уд. вес, в % |
|
|
Капитал и резервы, всего в том числе |
-3786 | -2,76 | -1139 | -0,56 | 71001 | 26,87 |
| уставный капитал | 749 | 0,55 | 749 | 0,37 | 4749 | 1,80 |
| добавочный капитал | 45265 | 32,94 | 45013 | 22,32 | 44875 | 16,99 |
| нераспределенная прибыль (непокрытый убыток) | -49800 | -36,24 | -1139 | -0,56 | 21377 | 8,09 |
|
Долгосрочные обязательства, всего в том числе |
553 | 0,40 | 780 | 0,39 | 1051 | 0,40 |
| отложенные налоговые обязательства | 553 | 0,40 | 780 | 0,39 | 1051 | 0,40 |
|
Краткосрочные обязательства, всего, в том числе |
140644 | 102,35 | 156295 | 77,49 | 192139 | 72,73 |
| займы и кредиты | 28982 | 21,09 | 30496 | 15,12 | 40527 | 15,34 |
| кредиторская задолженность | 111662 | 81,26 | 125799 | 62,37 | 151612 | 57,39 |
| Валюта баланса | 137411 | 100,00 | 201698 | 100,00 | 264191 | 100,00 |
Увеличение источников собственных средств составило 2647 тыс. руб. по состоянию на конец 2008 г. За 2009 год уровень собственных средств предприятия также увеличился на 72140 тыс. руб. и составил 71001 тыс. руб. Данная тенденция явилась следствием значительного повышения уставного капитала предприятия на 4000 тыс. руб., а также увеличения нераспределенной прибыли предприятия в 2009 году. Уровень источников собственных средств возрос от -2,76% на конец 2007 года до 26,87% на конец 2009 г. Удельный вес долгосрочных обязательств (в именно отложенных налоговых обязательств) невысок. Удельный вес данной статьи пассивов составляет на протяжении всего анализируемого периода 0,40%.
Удельный вес краткосрочных обязательств наоборот, снизился за анализируемый период с 102,35% на конец 2007 г. до 72,73% на конец 2009г. Значительно возросла кредиторская задолженность ООО трест «Татспецнефтехимремстрой», в абсолютном же выражении кредиторская задолженность составляла на конец 2007 года 111662 тыс. руб., а к концу 2009 года данная статья пассивов увеличилась до уровня 151612 тыс. руб. Однако ее удельный вес в валюте баланса составил на конец 2009 году 57,39%, тогда как в начале анализируемого периода эта цифра составила 81,26%.
Таким образом, показатели прибыли до налогообложения и чистой прибыли, а также прибыли от продажи продукции увеличивались в течение 2008 года, однако в 2009 году данные показатели немного снизились. проанализировав структуру пассивов ООО трест «Татспецнефтехимремстрой», можно сказать, что предприятие располагает низким уровнем собственного капитала.
2.2 Оценка возможности наступления банкротства предприятия по российским методикам
В российской практике широко распространена диагностика банкротства путем расчета финансовых коэффициентов, таких как показатели платежеспособности, финансовой устойчивости и рентабельности. В процессе анализа финансового состояния ООО трест «Татспецнефтехимремстрой» особое внимание уделяется расчету показателей ликвидности, отражающих тенденцию развития предприятия:
- 2007 год:
- коэффициент абсолютной ликвидности:
К = 7 / 140644 = 0,0001;
- коэффициент быстрой ликвидности:
К = (7 + 29414) / 140644 = 0,2091;
- коэффициент текущей ликвидности:
К = 99839 / 140644 = 0,7098;
- 2008 год:
К = 4061 / 156295 = 0,0259;
К = (4061 + 104783) / 156295 = 0,6964;
К = 159169 / 156295 = 1,0183;
- 2009 год:
К = 854 / 192139 = 0,0044;
К = (854 + 159365) / 192139 = 0,8338;
К = 217635 / 192139 = 1,1326.
Полученные результаты отражены в таблице 5.
В 2007 году все показатели платежеспособности ниже нормативных значений. Однако в 2008-2009 годах показатели ликвидности незначительно повысились и также не превышают нормативное значение. В срочном порядке предприятие не сможет погасить свои краткосрочные обязательства, из-за недостатка денежных средств. Об этом свидетельствует коэффициент абсолютной ликвидности, который составил в 2007 году 0,0001. Коэффициент абсолютной ликвидности повысился в 2008 году до уровня 0,0259, а в 2009 году, напротив, снизился до уровня 3,5288. Тенденции данного коэффициента связаны с изменениями уровня денежных средств на предприятии.
Таблица 5. Динамика показателей платежеспособности ООО трест «Татспецнефтехимремстрой» за 2007-2009 гг.
| Показатели | нормативное значение | 2007 г. | 2008 г. | 2009 г. | Отклонение (+, -) | |
|
2008 г. от 2007 г. |
2009 г. от 2008 г. |
|||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
|
Коэффициент абсолютной ликвидности |
≥0,2 |
0,0001 | 0,0259 | 0,0044 | +0,0258 | -0,0215 |
|
Коэффициент быстрой ликвидности |
0,7ч0,8 |
0,2091 | 0,6964 | 0,8338 | +0,4873 | +0,1374 |
|
Коэффициент текущей ликвидности |
≥2,0 |
0,7098 | 1,0183 | 1,1326 | +0,30852 | +0,1077 |
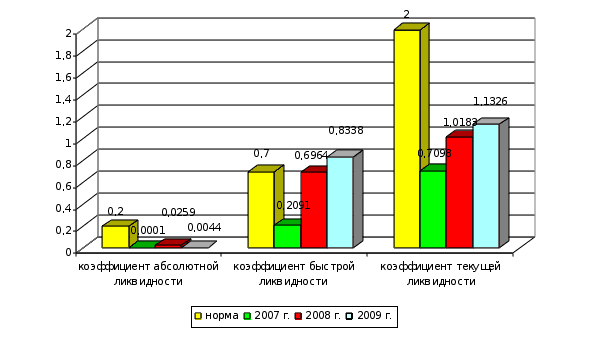
Динамика показателей платежеспособности ООО трест «Татспецнефтехимремстрой» представлена на рисунке 2.
 значение
коэффициента
Рис. 2. Динамика показателей платежеспособности ООО трест «Татспецнефтехимремстрой» за 2007-2009 гг.
Промежуточный коэффициент покрытия повысился в 2008 году до уровня 0,6964, а в 2009 году до значения 0,8338. В 2009 году данный коэффициент превысил нормативное значение, вследствие увеличения краткосрочной дебиторской задолженности предприятия. Общий коэффициент покрытия (коэффициент текущей ликвидности) также повысился в 2008 году до 1,0183, а в 2009 году - до уровня 1,1326, что не превышает нормативное значение. Таким образом, проведенные расчеты показали, что ООО трест «Татспецнефтехимремстрой» относится к неплатежеспособным предприятиям.
Уровень финансовой устойчивости ООО трест «Татспецнефтехимремстрой» представлен результатами показателей: независимости, заемных средства, финансирования, обеспеченности собственными оборотными средствами:
- 2007 год:
- коэффициент независимости:
К = (-3786) / 137411 = -0,0275;
- коэффициент заемных средств:
К = 141197 / 137411 = 1,0275;
- коэффициент финансирования:
К = (-3786) / 141197 = -0,0268;
- коэффициент обеспеченности собственными оборотными средствами:
К
= (-3786 – 37572) / 99839 = -0,4142;
- 2008 год:
К = (-1139) / 201698 = -0,0056;
К = 157075 / 201698 = 0,7787;
К = (-1139) / 157075 = -0,0072;
К
= (-1139 – 42529) / 159169 = -0,2743;
- 2009 год:
К = 71001 / 264191 = 0,2687;
К = 193190 / 264191 = 0,7312;
К = 71001 / 193190 = 0,3675;
К
= (71001 – 46556) / 217635 = 0,1123.
Полученные результаты сведены в таблицу 6.
Таблица 6. Динамика показателей финансовой устойчивости ООО трест «Татспецнефтехимремстрой» за 2007-2009 гг.
| Показатели | нормативное значение | 2007 г. | 2008 г. | 2009 г. | Отклонение (+, -) | |
|
2008 г. от 2007 г. |
2009 г. от 2008 г. |
|||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
|
Коэффициент независимости |
0,5ч0,6 | -0,0275 | -0,0056 | 0,2687 | +0,0219 | +0,2743 |
| Коэффициент заемных средств | 0,4ч0,5 | 1,0275 | 0,7787 | 0,7312 | +0,2488 | +0,0475 |
|
Коэффициент финансирования |
≥1 | -0,0268 | -0,0072 | 0,3675 | +0,0196 | +0,3747 |
|
Коэффициент обеспеченности собственными оборотными средствами |
≥0,1 |
-0,4142 |
-0,2743 |
0,1123 |
+0,1399 |
+0,3866 |
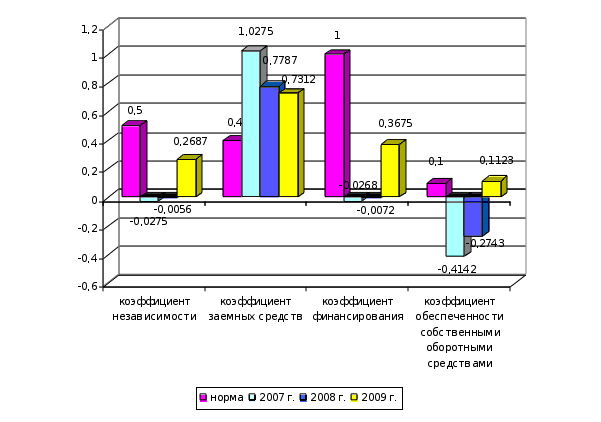
Коэффициент независимости на анализируемом предприятии в 2007-2008 гг. имел отрицательное значение (в 2007 году -0,0275, в 2008 году -0,0056). В 2009 году данный коэффициент возрос до уровня 0,2687 при нормативе 0,5 - 0,6.
Следовательно, большая часть имущества предприятия сформирована за счет заемных средств.
Коэффициент финансирования также значительно ниже нормативного значения, кроме того в 2007-2008 гг. имеет отрицательное значение. Коэффициент обеспеченности собственными оборотными средствами в 2007 г. составил -0,4142, в 2008 г. -0,2743, что означает отсутствие на предприятии собственных оборотных средств. В 2009 г. данный коэффициент возрос до уровня 0,1123, что соответствует нормативному значению.
Коэффициент заемных средств обратен коэффициенту независимости. Данный коэффициент составил в 2007 году 1,0275, в 2008 году 0,7787, а в 2009 году 0,7312 при нормативе не больше 0,4 - 0,5.
Проведенный анализ показателей финансовой устойчивости предприятия показал, что предприятие финансово неустойчиво и зависимо от привлеченных средств.
Уровень показателей финансовой устойчивости на протяжении 2007-2009 гг. имеет положительную тенденцию, однако многие коэффициент к концу 2009 года не достигли нормативного уровня.
Так как в ООО трест «Татспецнефтехимремстрой» коэффициент текущей ликвидности ниже нормативного значения, то имеет смысл рассчитать коэффициент восстановления платежеспособности.
Динамика показателей финансовой устойчивости ООО трест «Татспецнефтехимремстрой» представлена на рисунке 3.
 значение
коэффициента
Рис. 3. Динамика показателей финансовой устойчивости ООО трест «Татспецнефтехимремстрой» за 2007-2009 гг.
Коэффициент восстановления платежеспособности:
- 2007 г.: Квос
=
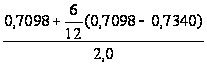 =
0,3488
- 2008 г.: Квос
=
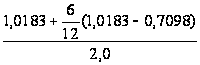 =
0,5862
- 2009 г.: Квос
=
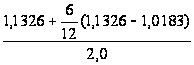 =
0,5948
Проведенные расчеты показали, что на протяжении всего анализируемого периода (2007-2009 гг.) Квос меньше единицы (Квос< 1), следовательно, у ООО трест «Татспецнефтехимремстрой» отсутствует реальная возможность в ближайшее время (6 месяцев) восстановить свою платежеспособность.
Структура баланса ООО трест «Татспецнефтехимремстрой» может быть признана удовлетворительной (Ктл < 2 и Квос > 0,1), следовательно, рассчитывается коэффициент утраты платежеспособности.
Коэффициент утраты платежеспособности:
- 2007 г.: Кут
=
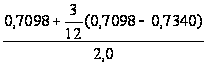 =
0,3518
- 2008 г.: К ут
=
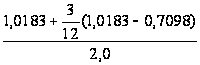 =
0,5477
- 2009 г.: Кут
=
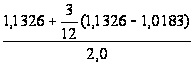 =
0,5805
Проведенные расчеты показали, что на протяжении всего анализируемого периода (2007-2009 гг.) Кут меньше единицы (Кут < 1), следовательно, у ООО трест «Татспецнефтехимремстрой» нет возможности сохранить свою платежеспособность в течение трех месяцев.
Для анализа финансового состояния по критериям банкротства (несостоятельности) разработано множество российских авторских моделей, в частности модели Р.С. Сайфуллина и Г.Г. Кадыкова; четырехфакторная модель прогноза риска банкротства (модель R-счета) Иркутской государственной экономической академии; двухфакторная модель М.А. Федотовой и др.
Расчет исходных показателей по четырехфакторной модели прогноза риска банкротства (модель R-счета) Иркутской государственной экономической академии представлен в таблице 7.
Таблица 7. Расчет исходных показателей модели прогноза риска банкротства (модель R-счета) Иркутской государственной экономической академии по данным ООО трест «Татспецнефтехимремстрой» за 2007-2009 гг.
| Показатель |
Единицы измерения |
2007 г. | 2008 г. | 2009 г. |
| 1 | 2 | 3 | 4 | 5 |
|
Исходные данные: 1. Собственный капитал |
тыс. руб. |
-3786 |
-1139 |
71001 |
| 2. Оборотные активы | тыс. руб. | 99839 | 159169 | 217635 |
| 3. Выручка от продажи продукции | тыс. руб. | 690785 | 1168558 | 1183773 |
| 4. Сумма активов | тыс. руб. | 137411 | 201698 | 264191 |
| 5. Чистая прибыль | тыс. руб. | 4725 | 44538 | 24595 |
| 6. Затраты на производство и продажу продукции | тыс. руб. | 660501 | 1085759 | 1110487 |
|
Расчетные показатели 7. К1 (стр.2 / стр.4) |
отн.един. |
0,7266 |
0,7891 |
0,8238 |
| 8. К2 (стр. 5 / стр. 1) | отн.един. | -1,2480 | -39,1027 | 0,3464 |
| 9. К3 (стр. 3 / стр. 4) | отн.един. | 5,0271 | 5,7936 | 4,4807 |
| 10. К4 (стр. 5 / стр. 6) | отн.един. | 0,0072 | 0,0410 | 0,0221 |
Расчет рейтингового числа R по четырехфакторной модели прогноза риска банкротства (модель R-счета) Иркутской государственной экономической академии:
2007 г.: R = 8,38