Податок на доходи фізичних осіб: бюджетна та регулююча роль
13. У графі 2 «Ідентифікаційний номер» відображається десятирозрядний ідентифікаційний номер фізичної особи, про яку надається інформація в розрахунку.
14. У графі 3а «Сума нарахованого доходу» відображається (за звітний квартал) дохід, який нараховано фізичній особі, відповідно до ознаки доходу згідно з довідником ознак доходів, наведеним у додатку до цього Порядку. У разі нарахування доходу, його відображення у графі 3а є обов'язковим незалежно від того, виплачені такі доходи чи ні.
15. Нарахований дохід відображається повністю, без вирахування податку з доходів фізичних осіб, збору до Пенсійного фонду України чи внесків до фондів загальнообов'язкового державного соціального страхування.
16. У графі 3 «Сума виплаченого доходу» відображається сума фактично виплаченого доходу платнику податку податковим агентом. Заробітна плата, що виплачується у встановлені терміни в наступному місяці, повинна бути відображена в податковому розрахунку за той період, у який входить попередній місяць, за який заробітна плата була нарахована.
17. Сума нарахованого доходу у графі 3а, сума виплаченого доходу у графі 3, сума нарахованого прибуткового податку в графі 4а та сума перерахованого до бюджету прибуткового податку в графі 4 відображаються у грошовій формі, вираженій у національній валюті (у гривнях з копійками), незалежно від того, у якій формі або у якій валюті здійснювалося нарахування та виплата доходу.
18. У графі 4а «Сума нарахованого податку» відображається сума податку, нарахованого та утриманого з доходу, нарахованого платнику податку згідно з чинним законодавством.
19. У графі 4 «Сума перерахованого податку» відображається фактична сума перерахованого податку до бюджету.
20. У графі 5 «Ознака доходу» зазначається ознака доходу згідно з довідником ознак доходів, наведеним у табл. Г.1 Додатку Г. Ознака доходу визначається до нарахованого доходу.
21. Про кожну фізичну особу потрібно заповнювати стільки рядків, скільки ознак доходів вона має. Про кожну ознаку доходу фізичної особи потрібно заповнювати тільки один рядок з обов'язковими заповненнями графи 2 «Ідентифікаційний номер».
22. Графа 6 заповнюється тільки на тих фізичних осіб, які приймались на роботу у звітному періоді. Графа 7 заповнюється тільки на тих фізичних осіб, які були звільнені у звітному періоді за місцем роботи, на якому вони отримували дохід у вигляді заробітної плати, або звільнені до початку звітного періоду, але отримували доходи у звітному періоді. Для тих фізичних осіб, які не змінювали місця роботи у звітному періоді, графи 6 та 7 не заповнюються. У разі неодноразового прийняття фізичної особи на роботу і її звільнення з роботи у звітному кварталі про таку особу потрібно заповнювати стільки рядків, скільки разів інформація про зміну місця роботи особи зустрічається у звітному кварталі.
23. У графі 6 «Дата прийняття на роботу» відображається дата (число, порядковий номер місяця, рік) прийняття фізичної особи на роботу.
24. У графі 7 «Дата звільнення з роботи» відображається дата звільнення фізичної особи з роботи.
25. У графі 8 «Ознака податкової соціальної пільги» відображається ознака податкової соціальної пільги згідно з довідником ознак податкових соціальних пільг, наведеним у табл. Г.2 Додатку Г.
26. У графі 9 «Ознака (0, 1)» відображається ознака «0», якщо рядок потрібно ввести, чи ознака «1», якщо рядок потрібно вилучити. Графа 9 заповнюється тільки для нового звітного та уточнюючого податкових розрахунків.
27. У останньому рядку розрахунку вказуються загальні суми нарахованого доходу за графою 3а, виплаченого доходу за графою 3, нарахованого податку за графою 4а та перерахованого податку за графою 4.
28. У кінці податкового розрахунку проставляються: кількість заповнених рядків, кількість фізичних осіб, на яких подано інформацію, та кількість аркушів у розрахунку. При визначенні кількості заповнених рядків підсумковий рядок відповідно до підпункту 3.11 не враховується;
2.2 Структура та динаміка податків з доходів фізичних осіб в МДПІ у Яготинському районі Київської області за 2005–2007 роки
Згідно Закону України «Про податок з доходів фізичних осіб» [9] та класифікаційній таблиці Г.1 Додатку Г «Довідник ознак доходів» станом на 01.01.2008 року існує 43 види оподатковуємих доходів фізичних осіб, які податкова адміністрація враховує та адмініструє згідно казначейському розподілу отриманих коштів податку з доходів фізичних осіб.
На рис. 2.1 – 2.3 наведені основні види податку з доходів фізичних осіб в Яготинському районі Київської області за результатами 2005–2007 років. Як показує аналіз графіків рис. 2.1 – 2.3 в Яготинському районі сплачуються 5 видів податків (в сумі від 8,07 млн. грн. (2005) до 13,85 млн. (2007) – рис. 2.5, 2.6):
– податок з доходів найманих працівників, структурна частка від 96,15% у 2005 році до 95,37% у 2007 році;
– фіксований податок на доходи фізичних осіб від зайняття підприємницькою діяльністю, структурна частка від 3,38% у 2005 році до 2,31% у 2007 році;
– податок з доходiв фiзичних осiб – суб"єктiв підприємницької дiяльностi i незалежної професійної діяльності, структурна частка від 0,16% у 2005 році до 0,18% у 2007 році;
– податок з доходiв фiзичних осiб вiд iнших видiв дiяльностi, структурна частка від 0,18% у 2005 році до 0,32% у 2007 році;
– податок з доходів військовослужбовців та працівників МВС, податкової міліції (з 2006 року), структурна частка від 1,01% у 2006 році до 1,33% у 2007 році;
У 2007 році в незначних сумах (315 – 525 грн.) в Яготинському районі отримані податки від доходів фізичних осіб:
від продажу нерухомого майна та надання нерухомого майна в оренду;
від продажу рухомого майна та надання рухомого майна в оренду;
від отриманого доходу у вигляді спадщини.
2.3 Структурна частка податку з доходів фізичних осіб в податковому наповненні місцевого бюджету Яготинського району Київської області за 2005–2007 роки
Яготинський район Київської області – район сільського господарства та невеликих селищ міського типу. В табл. Ж.1 – Ж.4 додатку Ж наведені динаміка та структура податків в місцевий бюджет Яготинського району Київської області в 2005–2007 роках. Як показує аналіз даних табл. Ж.1 – Ж.4 Додатку Ж та графіків рис. 2.7 –2.10:
– базовий темп росту обсягів власних податкових та неподаткових надходжень бюджету Яготинського району за 2006–2007 роки становить +157,0% у 2007 році відносно рівня 2005 року;
– базовий темп росту обсягів податку з доходів фізичних осіб в складі бюджету Яготинського району за 2006–2007 роки становить +171,72% у 2007 році відносно рівня 2005 року;
– ланцюгові темпи приросту обсягів власних податкових та неподаткових надходжень бюджету Яготинського району за 2006–2007 роки становлять +12,43% у 2006 році відносно рівня 2005 року та +39,68% у 2007 році відносно рівня 2006 року;
– ланцюгові темпи приросту обсягів податку з доходів фізичних осіб в бюджеті Яготинського району за 2006–2007 роки становлять +15,87% у 2006 році відносно рівня 2005 року та +48,2% у 2007 році відносно рівня 2006 року;
Як показує спільний аналіз табл. Ж.1 – Ж.4 Додатку Ж та графіків рис. 2.7 – 2.10 найбільш вагомі податки в структурі місцевого бюджету Яготинського району Київської області характеризуються наступними рівнями:
– структурна частка податку з доходів фізичних осіб в бюджеті поступово зросла з рівня 72,21% у 2005 році до рівня 78,9% у 2007 році;
– структурна частка фіксованого сільськогосподарського податку з юридичних осіб в бюджеті знизилась більш, ніж в 2 рази з рівня 5,73% у 2005 році до рівня 2,72% у 2007 році;
– структурна частка земельного податку з юридичних осіб в бюджеті знизилась в 1,8 рази з рівня 2,67% у 2005 році до рівня 1,49% у 2007 році;
– структурна частка орендної плати (за оренду державної землі та майнових комплексів) з юридичних осіб в бюджеті знизилась з рівня 2,39% у 2005 році до рівня 2,01% у 2007 році;
– структурна частка земельного податку з фізичних осіб в бюджеті знизиласьз рівня рівні 1,24% у 2005 році та до рівня 0,89% у 2007 році;
– структурна частка орендної плати (за оренду державної землі та майнових комплексів) з фізичних осіб в бюджеті знизилась з рівня 1,37% у 2005 році до рівня 1,31% у 2007 році;
– структурна частка податку на транспортні засоби з юридичних осіб в бюджеті знизилась з рівня 1,8% у 2005 році до рівня 1,52% у 2007 році;
– структурна частка податку на транспортні засоби з фізичних осіб в бюджеті зросла з рівня 2,36% у 2005 році до рівня 2,62% у 2007 році;
– структурна частка єдиного податку з юридичних осіб в бюджеті знизилась з рівня 0,9% у 2005 році до рівня 0,68% у 2007 році;
– структурна частка єдиного податку з фізичних осіб в бюджеті знизилась з рівня 1,79% у 2005 році до рівня 1,51% у 2007 році;
– структурна частка місцевих податків в бюджеті знизилась з рівня 4,0% у 2005 році до рівня 2,98% у 2007 році;
Порівняння темпів росту обсягів місцевого бюджету в Яготинському районі Киїівської області та обсягів зведеного місцевого бюджету Київської області за результатами 2005–2007 років (рис. 2.10) показує, що обсяги місцевого бюджету у Яготинському районі зростають набагато менше ніж загальний обсяг місцевих бюджетів в Київській області.
Основним бюджетоутворюючим податком в місцевому бюджеті є податок з доходів фізичних осіб – 78,9%. Інші податки в сумарній частині 21,1% місцевого бюджету в частинах від 1,0% до 3% – це земельний та орендно-земельний податки, фіксований сільськогосподарський податок, єдині податки по спрощеній системі, місцеві податки, збори за ліцензії та торгові патенти.
2.4 Основні показники регулюючої ролі податку з доходів фізичних осіб, виявлені при аналізі на рівні ДПІ у Яготинському районі Київської області
Регуляторна функція податку на доходи фізичних осіб полягає у впливі на господарську кон’юнктуру через маніпулювання рівнем податкових ставок, надання податкових преференцій, режими податкового адміністрування тощо. Як правило, реалізація регуляторної функції оподаткування забезпечується прямими податками, які сплачуються при здійсненні виробничого процесу (прибутковий податок з громадян, податок на прибуток підприємств тощо), в той час як непрямі податки (ПДВ, податок з обороту, акциз) здебільшого виконують фіскальну функцію.
Основною проблемою впливу регуляторної в адмініструванні податку з доходів фізичних осіб є планування обсягів податків, оскільки від збору цього податку, як показали результати розділів 2.2 – 2.3, залежить наповнення місцевого бюджету та фінансова діяльність органів місцевої влади.
Прогнозування зборів основної статті податку з доходів фізичних осіб – податку з доходів найманих працівників – цілком залежить від середніх рівнів сплачуємої заробітної плати та шкали податкових ставок і податкових пільг не оподаткування певного рівня доходів громадян. При цьому ідентифікатором прогнозу зростання може бути [42]:
– плановий рівень зростання законодавчо встановленої мінімальної заробітної плати (песимістичний варіант прогнозу);
– фактичний рівень зростання середньої заробітної плати по Україні та прогноз його росту (оптимістичний варіант прогнозу);
– фактичний рівень зростання заробітної плати у сільському господарстві України (для Яготинського району) та прогноз його зростання (реальний варіант прогнозу).
В табл. 2.1 наведені показники вищенаведених видів заробітних плат та рівні зібраних податків з доходів фізичних осіб у Яготинському районі Київської області у 2005–2007 роках. На рис. 2.11 наведені графіки темпів росту рівнів заробітної плати та обсягів збору податку з доходів фізичних осіб у 2006–2007 роках, як базові показники відносно рівня 2005 року.
Як показує аналіз графіків рис. 2.11:
– у 2006 році песимістичний прогноз зростання рівня податку з доходів фізичних осіб по зростанню рівня мінімальної заробітної плати був найбільш точний для Яготинського району;
– у 2007 році різке підняття темпу зростання заробітної плати в сільському господарстві України стало для Яготинського сільского району визначальним.
На рис. 2.12 -2.14 наведені результати кореляційно-регресійного аналізу регуляторного впливу податкових ставок на дохід фізичних осіб в 2002–2003 роках (прогресивна система ставок) та в 2004–2007 роках (лінійно-пропорціональна система ставок):
– Кореляційно-регресійний аналіз впливу ланцюгових щорічних темпів росту мінімальної заробітної плати на ланцюгові щорічні темпи обсягів збору податку з доходів фізичних осіб у 2002–2007 роках в Яготинському районі Київської області (лінійна модель та нелінійна модель);
– Кореляційно-регресійний аналіз впливу ланцюгових щорічних темпів росту середньої заробітної плати в сільському господарстві на ланцюгові щорічні темпи обсягів збору податку з доходів фізичних осіб у 2002–2007 роках в Яготинському районі Київської області (лінійна модель);
Як показує аналіз результатів, отриманих для Яготинського сільського району Київської області:
найбільш стійка кореляційно – регресійна модель отримана для взаємозв’язку темпів росту рівня середньої заробітної плати у сільському господарстві та обсягами податків з доходів фізичних осіб;
у 2002–2003 роках середній рівень заробітної плати у сільському господарстві знаходився між ставками прогресивної шкали 10% та 15%, тому перехід на лінійну шкалу ставок 13% (з 2004 року) та 15% (з 2007 року) практично для Яготинського сільського району грає другорядну роль.
Таблиця 2.1. Вихідні дані для оцінки регулюючої ролі ставки з податку з доходів фізичних осіб на обсяги податку у Яготинському районі Київської області у 2002–2007 роках
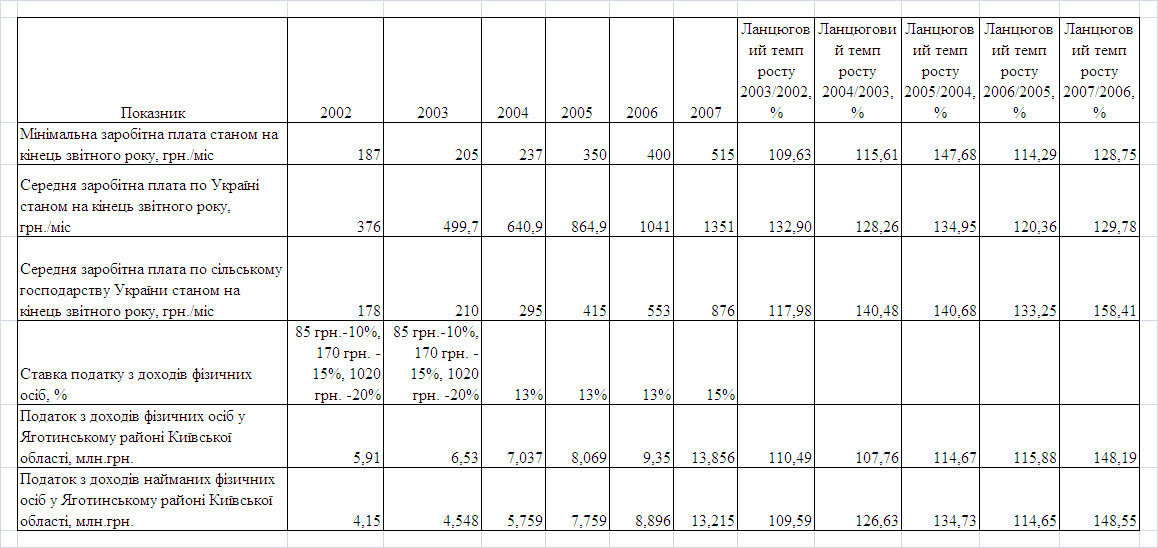
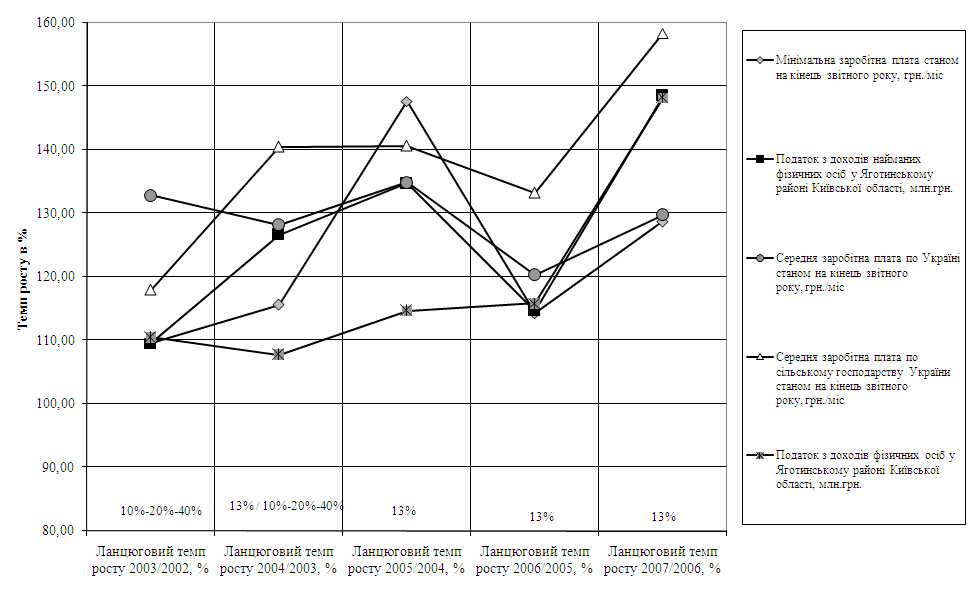
Рис. 2.11. – Ланцюгові темпи росту рівнів заробітної плати та обсягів збору податку з доходів фізичних осіб у 2002–2007 роках
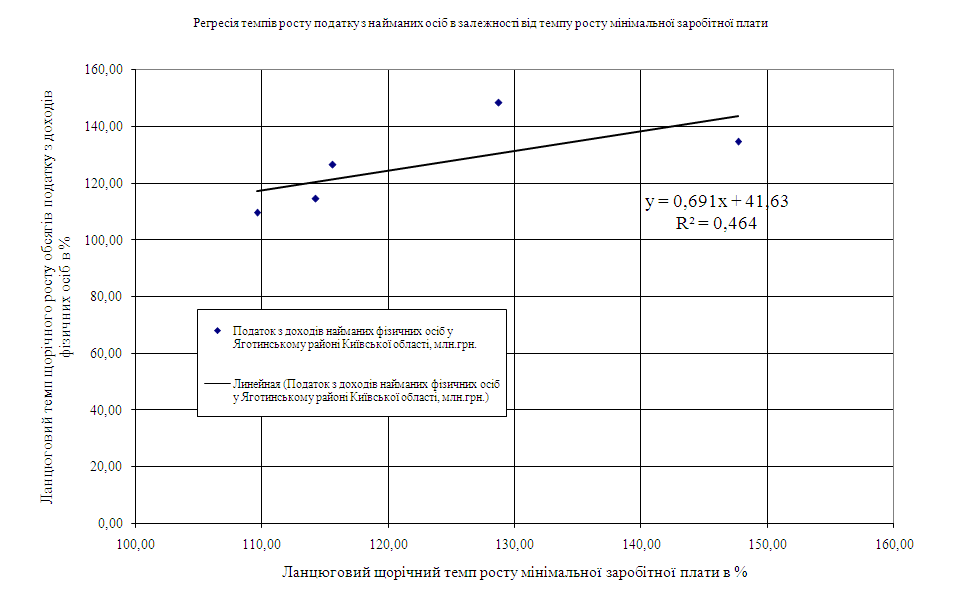
Рис. 2.12. – Кореляційно-регресійний аналіз впливу ланцюгових щорічних темпів росту мінімальної заробітної плати на ланцюгові щорічні темпи обсягів збору податку з доходів фізичних осіб у 2002–2007 роках в Яготинському районі Київської області (лінійна модель)
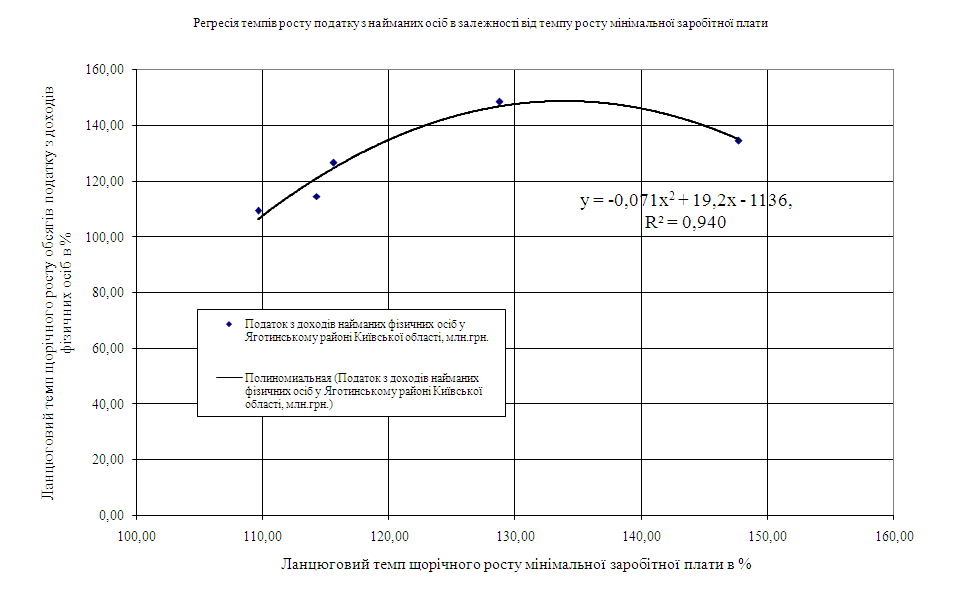
Рис. 2.13. – Кореляційно-регресійний аналіз впливу ланцюгових щорічних темпів росту мінімальної заробітної плати на ланцюгові щорічні темпи обсягів збору податку з доходів фізичних осіб у 2002–2007 роках в Яготинському районі Київської області (нелінійна модель)
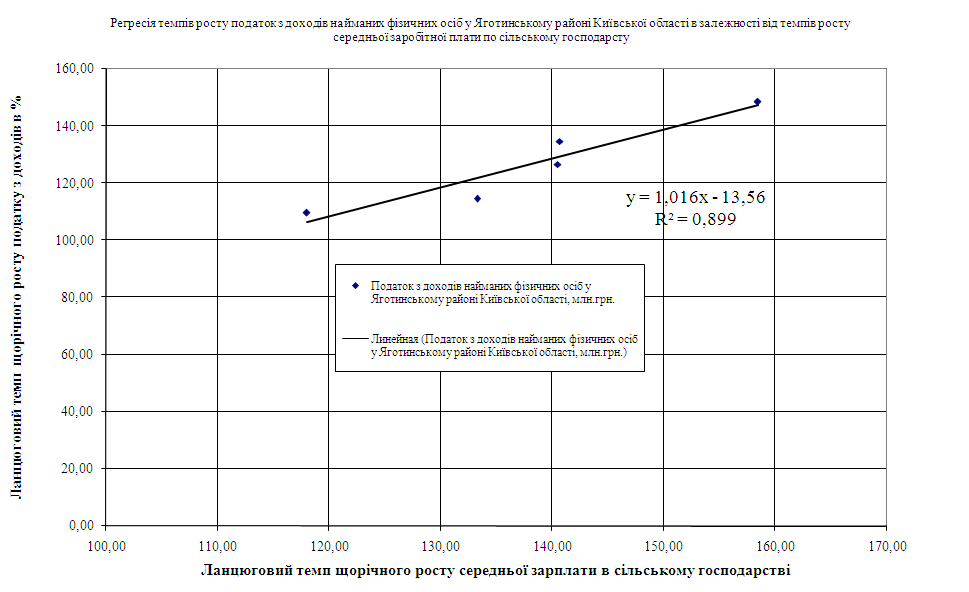
Рис. 2.14. – Кореляційно-регресійний аналіз впливу ланцюгових щорічних темпів росту середньої заробітної плати в сільському господарстві на ланцюгові щорічні темпи обсягів збору податку з доходів фізичних осіб у 2002–2007 роках в Яготинському районі Київської області (лінійна модель)
Аналіз матеріалів оподаткування доходів фізичних осіб у 2007 році виявив ряд основних проблем в адмініструванні додаткових видів податку з 1 січня 2007 року, які у Яготинському районі були зібрані в мізерній кількості, оскільки виник цілий ряд питань по організації процесу оподаткування, пов’язаного з взаємодією податкової адміністрації та нотаріату:
1. Актуальні питання щодо оподаткування продажу нерухомості у 2007 році
Питання 1. З продажу якої нерухомості слід сплачувати податок: тільки квартир чи якоїсь ще?
З 1 січня 2007 року Законом «Про податок з доходів фізичних осіб» [9] запроваджено оподаткування доходів, одержаних громадянами від продажу власної нерухомості.
Цим Законом встановлено, що з метою оподаткування податком з доходів фізичних осіб нерухоме майно (нерухомість) – це об'єкти майна, які розташовуються на землі і не можуть бути переміщені в інше місце без втрати їх якісних або функціональних характеристик (властивостей), а також земля.
Нерухомість, відмінна від землі, поділяється на: будівлі та споруди, зокрема, до будівель відносяться приміщення, пристосовані для постійного або тимчасового перебування в них людей, а також об'єкти власності, функціонально пов'язані з такими приміщеннями, включаючи готелі, мотелі, кемпінги та інші подібні об'єкти туристичної інфраструктури, квартири, кімнати у багатосімейних (комунальних) квартирах, індивідуальні гаражі або місця на гаражних стоянках чи в гаражних кооперативах, дачні будинки та інші об'єкти дачної (садової) інфраструктури, відмінні від землі. Споруди – це об'єкти нерухомості, відмінні від будівель. Земля, як нерухомість, є самостійним об'єктом оподаткування.
Тобто, доходи, одержані громадянами від продажу всієї зазначеної вище нерухомості підлягають оподаткуванню.
Питання 2. Чи існують якісь пільги в оподаткуванні нерухомості?
Слід відмітити, що Законом «Про податок з доходів фізичних осіб» (далі – Закон) запроваджено досить ліберальний порядок оподаткування доходів від продажу житла.
Так, якщо громадянин один раз протягом календарного року продає квартиру, або її частку, кімнату, житловий або садовий будинок (включаючи землю під ними), загальна площа яких не перевищує 100 м.кв., то податок від такого продажу взагалі не буде сплачуватись.
Якщо ж площа житлової нерухомості перевищуватиме 100 м.кв., то податок за ставкою 1% слід сплатити тільки з частини її вартості, яка пропорційна саме перевищенню. Тобто при продажу будинку загальною площею 150 м. кв. оподаткуванню підлягатиме лише вартість 50-ти «зайвих» метрів.
Оскільки, як свідчить статистика, понад 90% житлового фонду в Україні за своєю площею, в середньому менше 100 м. кв., то на практиці це означатиме, що переважна більшість громадян, які продаватимуть свої одно-дво-трикімнатні «панельки» чи «хрущевки» податок не будуть сплачувати. Проте, сплата податку буде невідворотною для власників просторих апартаментів в елітних новобудовах.
Питання 3. Який розмір податку потрібно буде сплатити якщо однією особою продаватиметься дві і більше квартири протягом року, або якщо продаватиметься не житлова нерухомість?
Пільгове оподаткування застосовується до першого протягом року продажу житла. Якщо протягом року громадянин продаватиме житло (квартиру, кімнату або частину квартири, житловий чи дачний будинок) удруге та більше разів, то з кожного такого продажу вже треба буде сплачувати податок за ставкою 5% з усієї (без пільгових 100 м. кв.) вартості житлового об'єкту.
Щодо продажу іншої (не житлової) нерухомості, наприклад, гаражів, магазинів, складських приміщень тощо, що належать громадянам на праві власності, то оподаткуванню за ставкою 5% підлягає вся вартість таких об'єктів, незважаючи на кількість продаж таких об'єктів у календарному році.
Щодо оподаткування продажу землі, то згідно із Законом взагалі не підлягають оподаткуванню доходи, одержані від продажу земельних паїв і земель сільськогосподарського призначення, одержаних у власність в процесі приватизації. Продаж земель іншого призначення підлягає оподаткуванню за ставкою 5%.
Питання 4. А якщо протягом року громадянин продає у першу чергу гараж, потім дачну ділянку з будинком, а потім квартиру, то як у такому випадку оподатковуватимуться одержані від таких продаж доходи?
Вартість гаража буде підлягати оподаткуванню за ставкою 5%, як не житлова нерухомість, незважаючи на те, що це перший протягом року продаж. З вартості дачної ділянки податок сплачуватиметься з врахуванням площі будиночку з застосуванням пільгових 100 м. кв. і ставки податку 1%. З вартості ж квартири, яка у такому випадку розглядається як друга (після садового будиночку) протягом року продаж житлової нерухомості, податок буде утримуватись з всієї суми доходу, одержаної від її продажу за ставкою 5%, без врахування пільгових 100 м. кв.
Питання 5. Хто визначатиме черговість продаж протягом року: нотаріуси, самі продавці, податківці?
Відповідальним за правильність сплати податку Законом визначено самого платника податку. Тобто, сам громадянин при нотаріальному посвідченні угод купівлі-продажу нерухомості має повідомити, яка за рахунком це продаж.
Черговість продаж неважко встановити по даті нотаріального посвідчення угоди. Якщо ж одного і того ж дня посвідчуватимуться кілька угод продажу нерухомості, то черговість також легко встановити по номерах реєстрації таких угод нотаріусом. Якщо кілька таких угод здійснюється в один день, але у різних нотаріусів, то сам громадянин, як законослухняний платник податку, має повідомити нотаріуса про їх кількість. Водночас, слід відмітити, що існує Державний реєстр нерухомого майна, до якого нотаріус обов’язково звертається при оформленні угоди, з метою перевірки черговості продаж. Тому хотілось би порадити громадянам, при продажу нерухомості не вдаватися до умисного перекручення інформації щодо кількості таких угод, оскільки нотаріус повідомляє про всі укладені угоди податковому органу, а податківці відслідковують і аналізують цю інформацію, і по кінці календарного року все рівно притягнуть до сплати податку тих, хто навмисно намагався зменшити своє податкове навантаження протягом року.
Питання 6. Хто саме має розраховувати суму податку: сам продавець нерухомості чи нотаріус?
Законом встановлено простий і доступний для всіх порядок розрахунку податку з доходів, одержаних від продажу нерухомості. Тому, продавець нерухомості перед оформленням у нотаріуса цієї угоди має вже знати, як суму одержуваного доходу, так і суму податку, яку йому слід сплатити до бюджету. Сам продавець і сплачує через установи банків суму податку до бюджету перед нотаріальним посвідченням угоди. Нотаріус лише перевіряє факт уплати податку згідно відповідного платіжного документу, який йому надасть платник податку, і повідомляє про це податковий орган.
Питання 7. Яка вартість нерухомості є базою для визначення суми податку?
Нотаріус не засвідчить угоду купівлі-продажу нерухомості без довідки про її оцінку. Законом встановлено, що податок розраховується виходячи з ціни, зазначеної в угоді купівлі-продажу, але не нижче оцінки, встановленої уповноваженим органом. Таким органом на даний час є БТІ. Але в довідках БТІ має вказувати не залишкову вартість нерухомості, а реальну – наближену до ринковій вартість житла, що склалась на момент продажу у даному регіоні.
2. Оподаткування рухомого майна у 2007 р.
Питання 8. Чи сталися якісь зміни у 2007 році в оподаткуванні доходів громадян, які вони одержують від продажу власного рухомого майна?
З 1 січня 2007 року в оподаткуванні доходів фізичних осіб сталися значні зміни, яки торкнулися і оподаткування доходів, одержаних громадянами від продажу власного рухомого майна.
Згідно із Законом України від 22.05.03 р. №889 «Про податок з доходів фізичних осіб» (далі – Закон) рухоме майно – це все майно, відмінне від нерухомого. Порядок його оподаткування регламентується статтєю 12 Закону.
Слід відмітити, що з метою оподаткування доходів від продажу майна в Законі до рухомого майна відносяться, в тому числі, автотранспортні засоби та приладдя до них, антикваріат, витвори мистецтва такі як картини, скульптури тощо, ювелірні вироби та дорогоцінне каміння, побутова техніка, меблі, одяг, книги і таке інше.
Якщо зміни в оподаткуванні таких доходів як спадщина і подарунки значно зменшили з 2007 року податковий тягар на їх одержувачів, то в оподаткуванні рухомого майна, навпаки, запроваджено оподаткування автотранспортних засобів.
Згідно із змінами, внесеними до Закону, з 1 січня 2007 року при продажу одного з об'єктів рухомого майна у вигляді легкового автомобіля, мотоцикла, моторолера або моторного (парусного) човна не частіше одного разу протягом звітного податкового року доходи продавця від зазначених операцій оподатковуються за ставкою в розмірі 1 відсотка від вартості такого об'єкта рухомого майна за умови сплати (перерахування) ним суми державного мита до бюджету або суми плати нотаріусу за нотаріальне посвідчення відповідного договору до такого посвідчення.
Тобто в цьому році крім плати за нотаріальне посвідчення договору купівлі – продажу зазначеного транспорту слід сплатити ще й 1% податку. Це при першому продажу. А при другому та кожному з наступних продаж одного з зазначених транспортних засобів слід платити вже 15% від їх вартості.
Наприклад, якщо протягом цього року одна і та ж людина продасть з нотаріальним посвідченням власні автомобіль, мотоцикл та човен, то з вартості автомобіля (перший продаж) вона сплатить 1% податку, а вже з вартості мотоцикла та човна – по 15%.
Питання 2. Для порівняння: який порядок оподаткування продажу рухомого майна був до цього (у 2004–2006 роках)?
З 1 січня 2004 року і до 1 січня 2007 року Згідно із ст..12 Закону при продажу одного з об'єктів рухомого майна у вигляді легкового автомобіля, мотоцикла, моторолера або моторного (парусного) човна не частіше одного разу протягом звітного податкового року продавець звільнявся від сплати цього податку, за умови сплати (перерахування) ним суми відповідного державного мита до бюджету до або під час такого продажу.
Тобто при умові сплати державного мита, з вартості проданого 1 раз на рік автотранспортного засобу податок сплачувати було не потрібно. При другому та наступних продажах вказаних об’єктів рухомого майна вже слід було сплачувати 13% з вартості проданого автомобіля.
Питання 3. Якщо продається інше рухоме майно (не автотранспорт), то як воно оподатковується? Чи враховуються витрати на його попереднє придбання?
Дохід платника податку від продажу будь-якого іншого рухомого майна (крім зазначених видів транспортних засобів), таких як, наприклад, побутова техніка, одяг, книги, посуд, меблі тощо протягом звітного податкового року оподатковується за ставкою, встановленою пунктом 7.1 статті 7 цього Закону (у 2006 році – 13%, у 2007 році – 15%).
При цьому слід відзначити, що Законом не передбачено зменшення перед оподаткуванням одержаного від продажу доходу на суму витрат, пов’язаних з попереднім придбанням рухомого майна, в т.ч. транспортних засобів. Оподатковується вся сума одержаного доходу.
Питання 4. Хто, де і яким чином має сплачувати податок з такого доходу: сам громадянин чи нотаріус?
Якщо угода купівлі-продажу рухомого майна посвідчується нотаріально, то Законом визначено, що в такому випадку податковим агентом є нотаріус. Але обов’язки нотаріуса при цьому зводяться до перевірки факту уплати громадянином-продавцем об’єктів рухомого майна податку з доходу, що ним отримується. Особою, відповідальною за сплату податку (правильність його визначення та сплату до бюджету) згідно із ст. 17 Закону є сам громадянин. Сам же продавець має вказати нотаріусу (зазначити це письмово) який за черговістю протягом поточного року в нього це продаж транспортного засобу. Надавати свідомо неправдиву інформацію не має сенсу, оскільки інформація про кожен продаж надходить до податкового органу і по кінцю року податківці все рівно встановлять істину і притягнуть до оподаткування несумлінних платників податку.
Для оформлення договору платник податку зобов'язаний здійснити дії щодо сплати податку з доходу від операцій з відчуження об'єктів рухомого майна, а нотаріус – дії щодо подання інформації податковому органу.
Якщо ж об'єкт рухомого майна продається за посередництвом юридичної особи (її філії, відділення, іншого відокремленого підрозділу) або представництва нерезидента, то така особа вважається податковим агентом платника податку стосовно оподаткування доходів, отриманих таким платником податку від такого продажу.
Тобто, такими податковими агентами є всі юридичні особи, включаючи біржі,