Формирование и распределение прибыли
Как свидетельствует представленная в таблице 2.3 бухгалтерская и аналитическая информация, балансовая прибыль в 2007 году по сравнению с предыдущим годом возросла упала на 34%, в то время как прибыль от реализации –на 82,9% , прибыль от финансово-хозяйственной деятельности –упала на 45%.
Падение прибыли от реализации и финансово-хозяйственной деятельности сопровождался падением выручки от реализации на 93,7% себестоимости реализации товаров, продукции, работ, услуг – 93,2%. Следует также отметить роста операционных доходов, а также уменьшение операционных расходов - в 1,05 раз.
Особое внимание в процессе анализа и оценки финансовых результатов следует обратить на наиболее значимую статью их формирования – прибыль (убыток) от реализации товаров, продукции, работ, услуг как важнейшую составляющую балансовой прибыли и зачастую по своему объему превышающую ее.
Так данные таблицы 2.3 свидетельствуют о том, что если в предыдущем периоде прибыль от реализации составляла 115309 рублей , то в отчетном периоде, то есть в 2007 году упала на 45% ,то есть до отметки в 51941 рубль. Таким образом, падение суммы балансовой прибыли происходит преимущественно за счет прибыли от реализации и тех объективных и субъективных факторов, которые воздействуют на ее величину.
В этих целях рекомендуется проводить многофакторный анализ изменения прибыли от реализации продукции в отчетном периоде по сравнением с предыдущим под воздействием факторов, оказывающих либо положительное, либо отрицательное влияние на ее изменение.
Для проведения факторного анализа используется необходимая информационная таблица 2.3 и аналитическая таблица 2.4 , исходные данные которых позволяют рассчитать влияние факторов на изменение прибыли от реализации продукции.
Необходимо отметить то, что индекс цен на продукцию в 2007 году составил 1,8 (данный индекс рассчитан бухгалтером рассматриваемого нами предприятия). Имело место увеличение себестоимости условной единицы продукции в 1,7 раза за счет инфляции.
Таблица 2.4
Динамика факторов формирования прибыли от реализации товаров, продукции, работ, услуг (тыс. рублей).
| Показатели |
Предыду щий год (базисный) |
Цены и затраты по базису на фактический объем реализации отчетного года | Отчетный год |
| А | 1 | 2 | 3 |
| 1. Выручка от реализации товаров, продукции, работ, услуг (без НДС, акцизов и аналогичных бязат.платежей) | 13045431 | 13045401 | 12228567 |
| 2. Себестоимость (производственная) реализации товаров, работ, услуг | 10950739 | 10950709 | 10204253 |
| 3. Коммерческие расходы | 1585349 | 1585300 | 1602182 |
| 4. Управленческие расходы | Х | Х | Х |
| 5. Полная себестоимость реализации товаров, продукции, работ, услуг | 9365390 | 9365200 | 8602071 |
| 6. Прибыль (убыток) от реализации | 509343 | 5093340 | 422132 |
Анализ данной таблицы показывает, что падение показателей важных для рассмотрения финансовых результатов предприятия формируется в основном за счет влияния изменения цен на продукцию предприятия.
Расчет влияния факторов на изменение прибыли (убытков) от реализации приведен в таблице 2.5
Таблица 2.5
Расчет влияния факторов на изменение прибыли (убытков) от реализации товаров, продукции, работ, услуг
| Фактор изменения прибыли от реализации |
Результат расчета, тыс. р. |
Влияние фактора на изменение прибыли, тыс. р. (+,-) |
| А. Общее изменение прибыли от реализации | -87211 | Х |
| 1. Изменения объема реализации | 509343*117.5:100=598478 | 598478 |
| 2. Изменения производственной себестоимости реализации | 10204253-10950709 | -746456 |
| 3. Изменение коммерческих расходов | 1602182 -1585349 | +16833 |
| 4. Изменение управленческих расходов | Х | Х |
| 5. Изменение цен | 12228567-13045401 | -816834 |
| 6. Структура реализации | 892-(-253,9-2164+2878)=431,9 | +431,9 |
| 7. Совокупное влияние факторов на изменение прибыли от реализации | - | +892 |
Используя данные формы №2 «Отчет о финансовых результатах» и табл.2.3, можно рассчитать ряд показателей оценки качественного уровня достижения определенных финансовых результатов деятельности хозяйствующих субъектов, в частности таких как:
маржинальный доход, обеспечивающий покрытие постоянных затрат и получение прибыли (МД), тыс. р.;
запас финансовой прочности (ЗВП), тыс. р. Оптимальное значение этого показателя – свыше 60% от объемов продаж;
Порядок исчисления названных показателей представлен в табл.2.6
Таблица 2.6
Исходные данные для расчета показателей оценки качественного уровня достижения финансовых результатов
| Показатели | Код строки ф. №2 | Сумма, тыс. р. | Изменение (+,-) | |
| баз. | отч. | |||
| А | 1 | 2 | 3 | 4 |
| 1. Объем продаж N | 010 | 13045431 | 12228567 | -816864 |
| 2.Себестоимость (производственная) продаж – переменные затраты Sпре | 020 | 9365390 | 8602071 | -763319 |
| 3. Маржинальный доход МД | Х | 509343 | 422132 | -87211 |
| 4.Доля маржинального дохода в объеме продаж К | Х | 0,0390 | 0,0345 | -0,0045 |
| 5. Постоянные затраты Sпос | 030+040 | 1585349 | 1602182 | +16833 |
| 6.Запас финансовой прочности ЗФП | 13045431 | 12228567 | -816864 | |
| 7. Прибыль от объема продаж | - | 509343 | 422132 | -87211 |
Данные табл.4 свидетельствуют, что маржинальный доход в 2007 году по сравнению с предыдущим упал на 87211тысяч рублей, и на туже сумму уменьшилась прибыль от объема продаж а объем продаж - в 3,05 раз.
Балансовая прибыль тоже располагает возможностями увеличения не только за счет мобилизации резервов роста прибыли от реализации, но и за счет снижения операционных и внереализационных расходов.
3. РАСЧЕТНАЯ ЧАСТЬ
3.1 Расчетные таблицы
Таблица 3.1
Смета затрат на производство продукции общества с ограниченной ответственностью
| № стр. | Статья затрат | всего на год | в т.ч. на IV квартал |
| 1 | 2 | 3 | 4 |
| 1 | Материальные затраты (за вычетом возвратных отходов) | 10520 | 2630 |
| 2 | Затраты на оплату труда | 17300 | 4325 |
| 3 | Амортизация основных фондов | 3167 | 792 |
| 4 | Прочие расходы - всего | 5738 | 1436 |
| в том числе: | |||
| 4.1 | а) уплата процентов за краткосрочный кредит | 35 | 10 |
| 4.2 | б) налоги, включаемые в себестоимость | 5487 | 1372 |
| в том числе: | |||
| 4.2.1 | Единый социальный налог (26%) | 4498 | 1125 |
| 4.2.2 | прочие налоги | 989 | 247 |
| 4.3 | в) арендные платежи и другие расходы | 216 | 54 |
| 5 | Итого затрат на производство | 36725 | 9182 |
| 6 | Списано на непроизводственные счета | 400 | 100 |
| 7 | Затраты на валовую продукцию | 36325 | 9082 |
| 8 | Изменение остатков незавершенного производства | 268 | 67 |
| 9 | Изменение остатков по расходам будущих периодов | 30 | 8 |
| 10 | Производственная себестоимость товарной продукции | 36026 | 9008 |
| 11 | Внепроизводственные (коммерческие) расходы | 1463 | 369 |
| 12 | Полная себестоимость товарной продукции | 37489 | 9377 |
| 13 | Товарная продукция в отпускных ценах (без НДС и акцизов) | 81560 | 20390 |
| 14 | Прибыль на выпуск товарной продукции | 44071 | 11013 |
| 15 | Затраты на 1 рубль товарной продукции | 0,46 | 0,46 |
Стоимость основных фондов, на которые начисляется амортизация на начало года 22420 тыс. рублей.
Среднегодовая стоимость полностью амортизационного оборудования (в действующих ценах) 2780 тыс. рублей. Средневзвешенная норма амортизационных отчислений 12,5%. Данные о поступлении и выбытии основных средств представлены в таблице 2.
Таблица 3.2
Данные к расчету амортизационных отчислений
| Показатели | февраль | май | август | ноябрь |
| Плановый ввод в действие основных фондов, тыс. руб. | 5 200 | 10 450 | ||
|
Плановое выбытие основных фондов, тыс. руб. |
9 890 |
Таблица 3.3
Расчет амортизационных отчислений
|
№ стр. |
Показатель |
Сумма, тыс.руб. |
| 1 | 2 | 3 |
| 1 |
Стоимость амортизируемых основных производственных фондов на начало года |
22420 |
| 2 |
Среднегодовая стоимость вводимых основных фондов |
6517 |
| 3 |
Среднегодовая стоимость выбывающих основных производственных фондов |
824 |
| 4 | Среднегодовая стоимость полностью амортизированного оборудования (в действующих ценах) | 2780 |
| 5 | Среднегодовая стоимость амортизируемых основных фондов (в действующих ценах) - всего | 25333 |
| 6 | Средняя норма амортизации | 12,5% |
| 7 | Сумма амортизационных отчислений - всего | 3167 |
| 8 | Использование амортизационных отчислений на вложения во внеоборотные активы | 3167 |
Таблица 3.4
Данные к расчёту объёма реализации и распределения прибыли
| № стр. | Показатель | Сумма, тыс.руб. |
| 1 | 2 | 3 |
| 1 | Фактические остатки нереализованной продукции на начало года: | |
| 1.1 | а) в ценах базисного года без НДС и акцизов | 2 430 |
| 1.2 | б) по производственной себестоимости | 1 460 |
| 2 | Планируемые остатки нереализованной продукции на конец года: | |
| 2.1 | а) в днях запаса | 9 |
| 2.2 | б) в действующих ценах (без НДС и акцизов) | 2 039 |
| 2.3 | в) по производственной себестоимости | 901 |
| Прочие доходы и расходы | ||
| 3 | Выручка от реализации выбывшего имущества | 8 200 |
| 4 | Доходы, полученные по ценным бумагам (облигациям) | 2 040 |
| 5 | Прибыль от долевого участия в деятельности других предприятий | 3 442 |
| 6 | Расходы от реализации выбывшего имущества | 4 900 |
| 7 | Проценты к уплате | 898,96 |
| 8 | Расходы на оплату услуг банков | 120 |
| 9 | Доходы от прочих операций | 17 942 |
| 10 | Расходы по прочим операциям | 12 460 |
| 11 | Налоги, относимые на финансовые результаты | 2 658 |
| 12 | Содержание объектов социальной сферы - всего | 2 820 |
Таблица 3.5
Расчёт объёма реализуемой продукции и прибыли
|
№ стр. |
Показатель |
Сумма, тыс.руб. |
| 1 | Фактические остатки нереализованной продукции на начало года: | |
| 1.1 | а) в ценах базисного года без НДС и акцизов | 2 430 |
| 1.2 | б) по производственной себестоимости | 1 460 |
| 1.3 | в) прибыль | 970 |
| 2. |
Выпуск товарной продукции (выполнение работ, оказание услуг): |
|
| 2.1 | а) в действующих ценах (без НДС и акцизов) | 81 560 |
| 2.2 | б) по полной себестоимости | 37489 |
| 2.3 | в) прибыль | 44071 |
| 3. |
Планируемые остатки нереализованной продукции на конец года: |
|
| 3.1 | а) в днях запаса | 7 |
| 3.2 | в) в действующих ценах без НДС и акцизов | 2039,00 |
| 3.3 | в) по производственной себестоимости | 901 |
| 3.4 | г) прибыль | 1138 |
| 4 | Объем продаж продукции в планируемом году: | |
| 4.1 | а) в действующих ценах без НДС и акцизов | 81951 |
| 4.2 | б) по полной себестоимости | 38049 |
| 4.3 | в) прибыль от продажи товарной продукции (работ, услуг) | 43902 |
Таблица 3.6
Показатели по капитальному строительству
| № стр. | Показатель | Сумма, тыс.руб. |
| 1 | 2 | 3 |
| 1 | Капитальные затраты производственного назначения | 16 725 |
| 2 | в том числе: объем СМР, выполняемых хозяйственным способом | 8 100 |
| 3 | Капитальные затраты непроизводственного назначения | 6 000 |
| 4 | Норма плановых накоплений по смете на СМР, выполняемых хозяйственным способом, % | 8,20 |
| 5 | Средства, поступающие в порядке долевого участия в жилищном строительстве | 1 000 |
| 6 | Ставка процента за долгосрочный кредит, направляемый на капитальные вложения, % | 18 |
Таблица 3.7
Расчёт источников финансирования вложений во внеоборотные активы, тыс.руб.
| № стр. | Источник | Капитальные вложения производственного назначения | Капитальные вложения непроизводственного назначения |
| 1 | Ассигнования из бюджета | ||
| 2 | Прибыль, направляемая на кап. вложения | 8 900 | 4 000 |
| 3 | Амортизационные отчисления на основные производственные фонды | 3 167 | |
| 4 | Плановые накопления по смете на СМР, выполняемые хозяйственным способом | 664 | |
| 5 | Поступление средств на жилищное строительство в порядке долевого участия | 1 000 | |
| 6 | Прочие источники | ||
| 7 | Долгосрочный кредит банка | 3 994 | 1 000 |
| 8 | Итого вложений во внеоборотные активы | 16 725 | 6 000 |
| 9 | Проценты по кредиту к уплате (ставка 18% годовых) | 719 | 180,00 |
Таблица 3. 8
Данные к расчёту потребности в оборотных средствах
| № стр. | Показатель | Сумма, тыс.руб. |
| 1 | Изменение расходов будущих периодов | 30 |
| 2 | Прирост устойчивых пассивов | 280 |
| 3 | Норматив на начало года: | |
| 3.1 | производственные запасы | 1 416 |
| 3.2 | незавершенное производство | 539 |
| 3.3 | расходы будущих периодов | 70 |
| 3.4 | готовая продукция | 1567 |
| 4 | Нормы запаса в днях | |
| 4.1 | производственные запасы | 53 |
| 4.2 | незавершенное производство | 8 |
| 4.3 | готовая продукция | 16 |
Таблица 9
Расчёт потребности в оборотных средствах
|
№ стр. |
Статьи затрат |
Нор матив на начало года, тыс.руб. |
Затраты IVкв., тыс.руб. - всего |
Затраты IVкв., тыс.руб./день |
Нормы запасов, в днях |
Норматив на конец года, тыс.руб. |
Прирост (+), снижение (-) |
|
| 1 | Производственные запасы | 1416 | 2 630 | 29,22 | 53 | 1549 | 133 | |
| 2 | Незавершенное производство | 539 | 9082 | 101 | 8 | 807 | 268 | |
| 3 | Расходы будущих периодов | 70 | х | х | х | 100 | 30 | |
| 4 | Готовые изделия | 1567 | 9008 | 100 | 16 | 1601 | 34 | |
| 5 | Итого | 3592 | х | х | х | 4057 | 465 | |
| Источники прироста | ||||||||
| 6 | Устойчивые пассивы | 280 | ||||||
| 7 | Прибыль | 185 | ||||||
Таблица 3. 10
Данные к распределению прибыли
| № стр. | Показатель | Сумма, тыс.руб. |
| 1 | 2 | 3 |
| 1 | Отчисления в резервный фонд | 5 000 |
| 2 | Кап.вложения производственного назначения (реконструкция цеха) | 8 900 |
| 3 | Кап.вложения непроизводственного назначения (строительство жилого дома) | 4 000 |
| 4 |
Отчисления в фонд потребления - всего, в том числе: |
7 980 |
| 4.1 | а) на выплату материальной помощи работникам | 4 980 |
| 4.2 | б) удешевление питания в столовой | 1 500 |
| 4.3 | в) на выплату вознаграждения по итогам года | 1 500 |
| 5 | Налоги, выплачиваемые из прибыли | 2 500 |
| 6 | Погашение долгосрочного кредита | 2 497,12 |
Таблица 3.11
Проект отчёта о прибылях и убытках
| № стр. | Показатель | Сумма, тыс.руб. |
| I. Доходы и расходы по обычным видам деятельности | ||
| 1 | Выручка (нетто) от продажи продукции в планируемом году | 81 951 |
| 2 | Себестоимость реализуемой продукции в планируемом году | 38 049 |
| 3 | Прибыль (убыток) от продажи | 43 903 |
| II. Прочие доходы и расходы | ||
| 4 | Проценты к получению | 2 040 |
| 5 | Проценты к уплате | 899 |
| 6 | Доходы от участия в других организациях | 3 442 |
| 7 | Прочие доходы | 26 142 |
| 8 | Прочие расходы | 22 958 |
| 8.1 | а) налоги, относимые на финансовый результат | 2 658 |
| 8.2 | б) прочие расходы | 20 300 |
| 9 | Прибыль (убыток) планируемого года | 51 670 |
Таблица 3.12
Расчет налога на прибыль
| № стр. | Показатель | Сумма, тыс.руб. |
| 1 | 2 | 3 |
| 1 |
Прибыль - всего, в том числе: |
51 670 |
| 1.1 | прибыль, облагаемая по ставке 9 % | 2 040 |
| 1.2 | прибыль, облагаемая по ставке 24 % | 49 630 |
| 2 |
Сумма налога к уплате по ставке 24 % - всего, в том числе: |
11 911 |
| 2.1 | в федеральный бюджет | 3 226 |
| 2.2 | в бюджет субъекта Федерации | 8 685 |
| 3 | Сумма налога к уплате по ставке 9 % | 4 467 |
| 4 | Итого сумма налога на прибыль (по ставкам 24 и 9 %) | 16 378 |
| 5 | Прибыль, остающаяся в распоряжении предприятия после уплаты налога на прибыль (по ставкам 24 и 9 %) | 35 292 |
Таблица 3.13
Распределение прибыли планируемого года
| № стр. | Показатель | Сумма, тыс.руб. |
| 1 | Всего прибыль | 51 670 |
| 2 | Отчисления в резервный фонд | 5 000 |
| 3 | Кап.вложения производственного назначения (реконструкция цеха) | 8 900 |
| 4 | Кап.вложения непроизводственного назначения (строительство жилого дома) | 4 000 |
| 5 |
Отчисления в фонд потребления - всего, в том числе: |
7 980 |
| 6 | а) на выплату материальной помощи работникам | 4 980 |
| 7 | б) удешевление питания в столовой | 1 500 |
| 8 | в) на выплату вознаграждения по итогам года | 1 500 |
| 9 | Прирост оборотных средств | 185 |
| 10 | Налоги, выплачиваемые из прибыли | 2 500 |
| 11 | Налог на прибыль 24 % | 11 911 |
| 12 | Налог на прочие доходы 9 % | 2 040 |
| 13 | Погашение долгосрочного кредита | 2 497 |
| 14 | Остаток нераспределенной прибыли до выплаты дивидендов | 6 656 |
| 15 | Выплата дивидендов | 3 000 |
| 16 | Нераспределенная прибыль после выплаты дивидендов | 3 656 |
Таблица 3.15
Баланс доходов и расходов (финансовый план)
|
Шифр строки |
Разделы и статьи баланса |
Сумма, тыс.руб. |
| 001 | I. Поступления (приток денежных средств) | |
| 002 | А. От текущей деятельности | |
| 003 |
Выручка от реализации продукции, работ, услуг (без НДС, акцизов и таможенных пошлин) |
81951 |
| 004 | Прочие поступления: | |
| 005 | средства целевого финансирования | 0 |
| 006 |
поступления родителей за содержание детей в дошкольных учреждениях |
0 |
| 007 | Прирост устойчивых пассивов | 280 |
| 008 | Итого по разделу А | 82231 |
| 009 | Б. От инвестиционной деятельности | |
| 010 | Выручка от прочей реализации (без НДС) | 8200 |
| 011 | Доходы от прочих операций | 21034 |
| 012 |
Накопления по СМР, выполняемым хозяйственным способом |
664 |
| 013 |
Средства, поступающие от заказчиков по договорам на НИОКР |
0 |
| 014 |
Средства, поступающие в порядке долевого участия в жилищном строительстве |
1000 |
| 015 | Высвобождение средств из оборота | |
| 016 | Итого по разделу Б. | 30899 |
| 017 | В. От финансовой деятельности | |
| 018 | Увеличение уставного капитала | |
| 019 | Доходы от финансовых вложений | |
| 020 | Увеличение задолженности, в том числе: | 4994 |
| 021 | Получение новых займов, кредитов | 4994 |
| 022 | Выпуск облигаций | |
| 023 | Итого по разделу В | 4994 |
| 024 | Итого доходов | 118124 |
| 025 | II. Расходы (отток денежных средств) | |
| 026 | А.По текущей деятельности | |
| 027 |
Затраты на производство реализованной продукции (без амортизационных отчислений и налогов, относимых на себестоимость) |
29395 |
| 028 |
Платежи в бюджет - всего, в том числе |
22529 |
| 029 |
налоги, включаемые в себестоимость продукции |
5487 |
| 030 | налог на прибыль | 11575 |
| 031 |
Налоги, уплачиваемые за счет прибыли, остающейся в распоряжении предприятия |
2500 |
| 032 | Налоги, относимые на финансовые результаты | 2968 |
| 033 |
Выплаты из фонда потребления (материальная помощь и др.) |
7980 |
| 034 | Прирост собственных оборотных средств | 465 |
| 035 | Итого по разделу А | 60370 |
| 036 | Б. По инвестиционной деятельности | |
| 037 |
Инвестиции в основные фонды и нематериальные активы - всего, из них: |
22725 |
| 038 |
Вложения во внеоборотные активы производственного назначения |
16725 |
| 039 |
Вложения во внеоборотные активы непроизводственного назначения |
6000 |
| 040 | Затраты на проведение НИОКР | |
| 041 | Платежи по лизинговым операциям | |
| 042 | Долгосрочные финансовые вложения | |
| 043 | Расходы по прочей реализации | 4900 |
| 044 | Расходы по прочим операциям | 12580 |
| 045 | Содержание объектов социальной сферы | 0 |
| 046 | ||
| 047 | Итого по разделу Б. | 40205 |
| 048 | В. От финансовой деятельности | |
| 049 | Погашение долгосрочных кредитов | 4994 |
| 050 | Уплата процентов по долгосрочным кредитам | 899 |
| 051 | Краткосрочные финансовые вложения | |
| 052 | Выплата дивидендов | 3000 |
| 053 | Отчисления в резервный фонд | 5000 |
| 054 | Остаток нераспределенной прибыли | 3656 |
| 055 | Итого по разделу В | 17549 |
| 056 | Итого расходов | 118124 |
| 057 | Превышение доходов над расходами (+) | 0 |
| 058 | Превышение расходов над доходами (-) | |
| 059 | Сальдо по текущей деятельности | 21861 |
| 060 | Сальдо по инвестиционной деятельности | -9306 |
| 061 | Сальдо по финансовой деятельности | -12555 |
3.2 Пояснительная записка
Расчеты производятся следующим образом.
Для определения планируемых остатков нереализованной продукции в таблице 5 на конец года строка 9 используется методика расчёта норматива оборотных средств по готовой продукции.
Ок.г .= ОВ*N,
Где ОВ- однодневный выпуск продукции;
N- норма запаса в днях (табл.табл.5стр.5 = 9 дней)
Для расчёта однодневного выпуска продукции в действующих ценах берется выпуск товарной продукции за IV квартал (табл.1стр.18) и делится на число дней в квартале (90):
ОВ= =
 =226,5
тыс.рублей/день
Ок.г.=226,5*9 = 2039 тыс.рублей- строка11 табл.4
Однодневный выпуск продукции по производственной себестоимости определяется делением производственной себестоимости товарной продукции за IV квартал (табл.1стр.17) на число дней в квартале (90):
ОВ= =
100,08 тыс.рублей/день
Ок.г.=100,08 * 9 = 900,76 - строка12 табл.4
Расчет к таблице 7:
Прибыль, направляемую на вложения во внеоборотные активы (производственная и непроизводственная), берём из таблицы 10 «Данные к распределению прибыли».
Строка 2 гр.3 = Производственная – это реконструкция цеха (8900),
Строка 2 гр.4 = непроизводственная – строительство жилого дома (4000).
Амортизационные отчисления на основные производственные фонды мы берём из таблицы 3 «Расчет амортизационных отчислений», строка 8 «Использование амортизационных отчислений на вложения во внеоборотные активы». Амортизационные отчисления на основные производственные фонды = 3167 тыс.рублей – строка3 гр.3
Плановые накопления по смете на СМР, выполняемые хозяйственным способом мы находим из таблицы 6 «Показатели по капитальному строительству» берём объём СМР, выполняемые хозяйственным способом умножаем на норму плановых накоплений пол смете на СМР, выполняемые хозяйственным способом и делим на 100%.
Плановые накопления по смете на СМР, выполняемые хозяйственным способом:
8100*8,20/100 = 664,2 тыс. рублей - строка 4 гр.3
Поступление средств на жилищное строительство в порядке долевого участия берем из табл.6стр.5 = 1000 тыс. рублей - табл.7стр.4гр.4
Итого вложения во внеоборотные активы производственного назначения будут равны 16725 тыс.рублей (стр.8гр.3), а непроизводственного назначения - 6000 тыс.рублей (стр.8гр.4).
Долгосрочный кредит банка равен:
16725 – 8900 – 3167 – 664 = 3994 тыс.рублей (на производственные нужды).
6000 – 4000 – 100 = 1000 тыс.рублей (на непроизводственные нужды)
Строка7гр.3 и гр.4 = 3994 и 1000 тыс.рублей.
Проценты по кредиту к уплате (ставка 18% годовых) рассчитываются:
3994,24 * 0,18 = 718,96 (на производственные нужды),
1000 * 0,18 = 180 (на непроизводственные нужды).
Строка 9 гр.3 и гр.4 = 718,96 + 180 = 898,96 тыс. рублей
Проведем финансовый анализ исчисленных показателей.
Проанализируем структуру планируемых доходов и расходов.
Таблица 3.16
Структура доходов и расходов
| Показатель |
Сумма, тыс.руб. |
Доля в общей величине, % |
| Доходы | 118124 | 100,00 |
| От текущей деятельности | 82 231 | 69,61 |
| От инвестиционной деятельности | 30 899 | 26,16 |
| От финансовой деятельности | 4994 | 4,23 |
| Расходы | 118124 | 100,00 |
| От текущей деятельности | 60 370 | 51,11 |
| От инвестиционной деятельности | 40 205 | 34,04 |
| От финансовой деятельности | 17 549 | 14,86 |
Наибольший удельный вес имеют поступления от текущей деятельности, поступления от инвестиционной деятельности – 26,16%, от финансовой деятельности – 4,23 % от общего поступления денежных средств.
Максимальные расходы будут произведены предприятием на обеспечение текущей деятельности, расходы на инвестиции – 34,04 %, а расходы по финансовой деятельности – 14,86%.
Расходы по инвестиционной и финансовой деятельности не перекрываются поступлениями от данных видов деятельности, поэтому они будут покрываться за счёт доходов от текущей деятельности.
Проанализируем структуру капитальных вложений.
Таблица 3.17
Расходы по целевому назначению
| № стр. | Источник | Капитальные вложения производственного назначения | Капитальные вложения непроизводственного назначения | Сумма, тыс. руб. | Уд.вес, % |
| 1 | 2 | 3 | 4 | 3 | 4 |
| 1 | Ассигнования из бюджета | ||||
| 2 | Прибыль, направляемая на кап. вложения | 8 900 | 4 000 | 12 900 | 56,77 |
| 3 | Амортизационные отчисления на основные производственные фонды | 3 166,56 | 3 167 | 13,93 | |
| 4 | Плановые накопления по смете на СМР, выполняемые хозяйственным способом | 664,20 | 664 | 2,92 | |
| 5 | Поступление средств на жилищное строительство в порядке долевого участия | 1 000 | 1 000 | 4,40 | |
| 6 | Прочие источники | ||||
| 7 | Долгосрочный кредит банка | 3 994,24 | 1 000 | 4 994 | 21,98 |
| 8 | Итого вложений во внеоборотные активы | 16 725 | 6 000 | 22 725 | 100,00 |
| 9 | Проценты по кредиту к уплате (ставка 18% годовых) | 718,96 | 180,00 | 899 | 3,96 |
Таким образом, в структуре капиталовложений больше половины занимает прибыль, около 22 % - долгосрочный кредит банка, почти 14 % - амортизация.
Проанализируем структуру распределения прибыли
Таблица 3.18
Структура распределения прибыли
| № стр. | Показатель | Сумма, тыс.руб. | Уд.вес, % |
| 1 | 2 | 3 | 4 |
| 1 | Всего прибыль | 51 670 | 100 |
| 2 | Отчисления в резервный фонд | 5 000 | 9,68 |
| 3 | Кап.вложения производственного назначения (реконструкция цеха) | 8 900 | 17,22 |
| 4 | Кап.вложения непроизводственного назначения (строительство жилого дома) | 4 000 | 7,74 |
| 5 |
Отчисления в фонд потребления - всего, в том числе: |
7 980 | 15,44 |
| 6 | а) на выплату материальной помощи работникам | 4 980 | 9,64 |
| 7 | б) удешевление питания в столовой | 1 500 | 2,90 |
| 8 | в) на выплату вознаграждения по итогам года | 1 500 | 2,90 |
| 9 | Прирост оборотных средств | 185 | 0,36 |
| 10 | Налоги, выплачиваемые из прибыли | 2 500 | 4,84 |
| 11 | Налог на прибыль 24 % | 11 911 | 23,05 |
| 12 | Налог на прочие доходы 9 % | 2 040 | 3,95 |
| 13 | Погашение долгосрочного кредита | 2 497 | 4,83 |
| 14 | Остаток нераспределенной прибыли до выплаты дивидендов | 6 656 | 12,88 |
| 15 | Выплата дивидендов | 3 000 | 5,81 |
| 16 | Нераспределенная прибыль после выплаты дивидендов | 3 656 | 7,08 |
Итак, 17,22 % от общего количества прибыли направляется на реконструкцию, 15,44 % - отчисления в фонд потребления, по 9,68 % и 7,74% отчисления в резервный фонд и на строительство жилого дома соответственно; 6% - вложение в уставной капитал, 4,83% и 5,81% - погашение долгосрочных кредитов и выплата дивидендов соответственно.
Рассчитаем показатели рентабельности.
Рентабельность продукции характеризует выход прибыли на единицу издержек в основной деятельности предприятия.
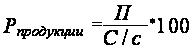 =
44070,74 / 37489,26*100 = 117,56 %
Таким образом, предприятие имеет очень высокую норму рентабельности продукции, которая составляет 117,56%, т.е. продукция предприятия приносит высокие доходы.
Рентабельность продаж - это отношение прибыли от реализации продукции, к выручке от её реализации, показывает долю прибыли в выручке:
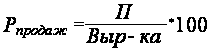 =
43902,5 / 81951*100=53,57%
Доля прибыли в выручке составляет 53,57 %, что положительно характеризует деятельность предприятия.
В целом деятельность предприятия можно оценить положительно.
ЗАКЛЮЧЕНИЕ
Финансы занимают особое место в экономических отношениях. Их специфика проявляется в том, что они всегда выступают в денежной форме, имеют распределительный характер и отражают формирование и использование различных видов доходов и накоплений субъектов хозяйственной деятельности сферы материального производства, государства и участников непроизводственной сферы.
Финансовые отношения существуют объективно, но имеют конкретные формы проявления, соответствующие характеру производственных отношений в обществе. В современных условиях формы финансовых отношений претерпевают серьезные изменения. Становление рынка и предпринимательства в России предполагает не только разгосударствление экономики, приватизацию предприятий, их демонополизацию для создания свободного экономического сектора, развитие конкуренции, либерализацию цен и внешнеэкономических связей предприятий, но и финансовое оздоровление народного хозяйства, создание адекватной системы финансовых отношений.
Финансы предприятий, будучи частью системы финансовых отношений, отражают процесс образования, распределения и использования доходов на предприятиях различных отраслей народного хозяйства и тесно связаны с предпринимательством, поскольку предприятие является формой предпринимательской деятельности. Функции финансов: воспроизводственная, распределительная и контрольная. Принципы организации финансов: принцип полной самостоятельности, ответственность за результаты хозяйственной деятельности, самофинансирование, обеспечение финансовых резервов, финансовая дисциплина, самоокупаемость предприятия.
Управление финансами – это в значительной степени искусство, зависящее от исполнителя, его умения быстро принимать решения в условиях неопределенности.
Распределение обязанностей и полномочий внутри финансовой службы важная проблема для руководителя предприятия. Недооценка ее может привести к дезорганизации работы финансовой службы и тяжелым финансовым последствиям.
В ходе управления финансами применяют широкий круг методов, основными из которых являются: прогнозирование, планирование, налогообложение, страхование, кредитование, применение финансовых санкций и рычагов экономического воздействия на предприятие, стимулирование, ценообразование, инвестирование, лизинг, аренда. Для осуществления перечисленных методов используются такие инструменты финансового управления, как кредиты, займы, процентные ставки, дивиденды, котировки валютных курсов, дисконт.
Любая система управления финансами функционирует в рамках действующих законодательных актов и нормативной базы, начиная с законов и указов Президента и кончая ведомственными указаниями и инструкциями. Кроме того, управление подразумевает использование информации финансового характера, содержащейся в бухгалтерской отчетности, поступающей с товарно-фондовых бирж и кредитной системы.
Анализ деятельности ОАО «Алтайкрайгазавтосервис» показал, что в целом предприятие развивается вполне динамично и является достаточно рентабельным. В качестве рекомендаций была предложена система распределения прибыли, которая подразумевает создание фонда накопления и фонда потребления с целью улучшения деятельности предприятия за счет совершенствования техники и улучшения социального климата в коллективе.
Кроме того, часть средств от прибыли необходимо направить на обновление оборудования, которое позволит значительно сократить затраты на обработку материалов и тем самым повысить прибыль предприятия.
СПИСОК ЛИТЕРАТУРЫ
Закон РФ от 27.12.91 г. №2116-1 «О налоге на прибыль предприятий и организаций» (с изменениями и дополнениями)//СПС Гарант.- 2007.-№15.
Инструкция ГНС РФ от 10.08.95 г. №37 «О порядке исчисления и уплаты в бюджет налога на прибыль предприятий и организаций» (с изменениями и дополнениями) //СПС Гарант.- 2007.-№15
Бурмистрова Л.М. Финансы организаций (предприятий). – М.: ИНФРА-М, 2007. – 240 с.
Большаков С.В. Финансы предприятий: теория и практика. – М.: Книжный мир, 2005. – 617 с.
Володин А.А., Самсонов Н.Ф., Бурмистрова Л.А. и др. Управление финансами (синансы предприятий). – М.: ИНФРА-М, 2004. – 503 с.
Гаврилова А.Н., Попов А.А. Финансы организаций (предприятий). –М.: КноРус, 2007. – 608 с.
Грузинов В. Экономика предприятия и предпринимательства. – М.: Софит, 2004. – 461 с.
Ковалев В.В. Финансы организаций (предприятий). – М.: Проспект, 2007. – 350 с.
Незамайкин В.Н., Юрзинова И.Л. Финансы организаций: менеджмент и анализ. – М.: Эксмо, 2005. – 511 с.
Остапенко В.В. Финансы предприятий. – М.: Омега-Л, 2006. – 303 с.
Павлова Л.Н. Финансы предприятий. – М.: Финансы, 1998. – 639 с.
Попова Р.Г., Самонова И.Н., Добросердова И.И. Финансы предприятий. – СПб: Питер, 2005. – 223 с.
Румянцева Е.Е. Финансы организаций: финансовые технологии управления предприятием. – М.: ИНФРА-М, 2003. – 458 с.
Степаненко В.В. Финансы предприятий. – М.: Омега-Л, 2003. – 303 с.
Тютюкина Е.Б. Финансы предприятий. – М.: Дашков и К, 2002. – 251 с.
Финансы предприятий / под ред. Н.В.Колчина. – Минск: ЮНИТИ-ДАНА, 2007. – 382 с.
Финансы предприятий и отраслей народного хозяйства. / под ред. Д.С.Молякова. – М.: Финансы и статистика, 2005