Оценка налоговой политики хозяйствующего субъекта (на примере ОАО "ТАИФ-НК")
Таким образом, финансовый результат в 2008 году увеличился на 66 % по сравнению с 2007 годом. Но в 2009 году наряду со снижением доходов уменьшился и финансовый результат на 87 % по отношению к финансовому результату 2008 года. Отражает не очень стабильное развитие предприятия, но не смотря на это, среднегодовая стоимость имущества осталась почти такой же как и в 2008 году, не смотря на значительные проблемы в экономике предприятия в целом. Что касается налога на добавленную стоимость каждый год подлежит возмещению из бюджета, так как большая часть продукции поставляется на экспорт. В следствие чего большую долю занимают таможенные платежи и налога налог на прибыль. Можно сделать вывод, налоговая политика на предприятии не до конца продумана, так как при планировании налоговой политики необходимо учитывать все факторы, которые влияли бы на тот или иной налог. Следовательно корректировать налоговую политику предприятия в следствии выявления тех или иных резервов которые смогли бы минимизировать налоговые платежи или же в следствие изменении налогового законодательства, так как в условиях кризиса государство стремиться поддержать отечественного производителя и применить все льготы которые предлагает государство.
2.3 Анализ налоговой нагрузки ОАО «ТАИФ-НК»
Одним из показателей эффективной работы любого предприятия, и в том числе оптимизации налогов, является размер налоговой нагрузки. Для определения уровня совокупной налоговой нагрузки нам необходимо рассчитать отношение суммы всех налогов, уплаченных Обществом, к общей сумме доходов, полученной предприятием, применить формулу 1.1
Для расчета налоговой нагрузки необходимо принимать доходы с учетом акциза и НДС. Для этого следует к сумме доходов, по данным формы № 2 прибавить суммы начисленных акциза и НДС. Данные налоговой нагрузки приведены в таблице 7.
Полученные данные по уровню совокупной налоговой нагрузки за 2007 – 2009 гг. отразим в таблице 7.
Таблица 7 – Уровень совокупной налоговой нагрузки ОАО «ТАИФ-НК» за 2007-2009 гг.
| Показатель | 2007 год | 2008 год | 2009 год |
| Уровень совокупной налоговой нагрузки, % | 24,13 | 22,72 | 24,87 |
Для наглядности отразим уровень совокупной налоговой нагрузки на рисунке 9.
Как видим из проведенного анализа, совокупная налоговая нагрузка в 2008 году по сравнению с 2007 годом снизилась на 1,41 %, и возросла в 2009 году по сравнению с 2008 годом на 2,16 %.
Поэтому важность расчета и анализ данного показателя ОАО «ТАИФ-НК» не вызывает никаких сомнений.
Можно сделать вывод, что Общество нуждается в мерах по разработке налоговой политики и в необходимых регулярных своевременных мероприятиях в части налогового планирования.
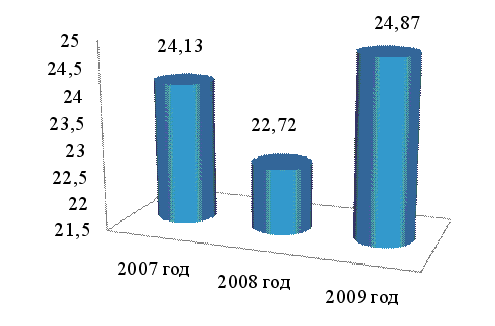
Рисунок 9 – Совокупная налоговая нагрузка за 2007-2009 гг.
Данные таблицы 8 позволяют оценить влияние общей величины доходов Общества и суммы налоговых платежей на уровень совокупной налоговой нагрузки.
Так, учитывая, что темп роста налоговых платежей снизился за 2007-2008 гг. – на 6 %, и увеличилась за 2008-2009 гг. – 10 % можно сделать вывод о том, что причиной увеличения налоговой нагрузки в 2009 году стало неправильное распределение налоговой нагрузки.
На этом этапе надо проанализировать доли каждого из налогов в совокупной сумме уплаченных налоговых платежей, отразив данные в таблице 8.
Для наибольшей наглядности отразим структуру налоговой нагрузки на рисунке 10.
Таблица 8 – Распределение налоговой нагрузки на ОАО «ТАИФ-НК» за 2007 - 2009 гг.
| Налог | Сумма, в тыс. руб. | Доля налогов | Сумма, в тыс. руб. | Доля налогов | Сумма, в тыс. руб. | Доля налогов |
| - НДС | -5706695 | -63,19 | -7735656 | -67,5 | -5068015 | -39,608 |
| - Акциз | 342491 | 3,79 | 473489 | 4,132 | 397150 | 3,1 |
| - ЕСН | 192315 | 2,13 | 239561 | 2,09 | 233941 | 1,83 |
| - НДФЛ | 95666 | 1,059 | 119249 | 1,04 | 116435 | 0,91 |
| - Налог на имущество предприятия | 407601 | 4,51 | 534527 | 4,66 | 533538 | 4,17 |
| - Земельный налог | 8418 | 0,09 | 9512 | 0,083 | 9648 | 0,075 |
| - Транспортный налог | 315 | 0,003 | 425 | 0,004 | 580 | 0,005 |
| - Налог на прибыль организации | 1243936 | 13,776 | 2246852 | 19,607 | 2282246 | 17,84 |
| - Арендная плата за земельный участок | 107887 | 1,195 | 108586 | 0,948 | 112743 | 0,88 |
| - Таможенные платежи | 12334548 | 136,608 | 15458929 | 134,906 | 14174652 | 110,775 |
| - Экофонд | 2614 | 0,029 | 3565 | 0,031 | 2997 | 0,023 |
| Итого: | 9029096 | 100 | 11459039 | 100 | 12795915 | 100 |
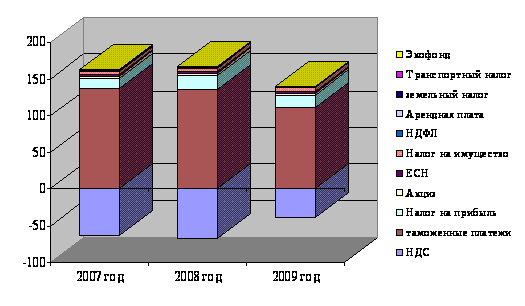
Рисунок 10 – Структура налоговой нагрузки ОАО «ТАИФ-НК», %
Проанализировав распределение налоговой нагрузки, наблюдаем, что доля акциза в 2007 году составила 3,79 %, в 2008 году уже 4,132 %, но в 2009 году уменьшился до 3,1 %.
Налог на добавленную стоимость имеет отрицательное значение, как отмечалось ранее это объясняется тем, что большое количество продукции предприятия идет на экспорт, так же идет ввод основных средств. В 2007 году составила - 63,19 %, в 2008 году - 67,5 %, в 2009 году уровень доли НДС составил 39,608 %.
Налог на доходы физических лиц в 2007 году составлял 1,059 %, в 2008 году – уже 1,04 %, в 2009 году – 0,91 %.
Доля налога на имущество предприятия остаются примерно на одном уровне. В 2007 году – 4,51 % от общей суммы, в 2008 году – 4,66 %, в 2009 году – 4,17 %.
Земельный налог в 2007 году составил 0,09 %, в 2008 году – 0,083 %, а в 2009 году не значительно снизился 0,075 %.
В зависимости от увеличения единиц транспорта, транспортный налог так же имеет положительную динамику, так в 2007 году составил 0,003 %, в 2008 году – 0,004 %, в 2009 году – 0,005 %.
Доля налога на прибыль на все протяжение рассматриваемого периода менялась. Так, в 2007 году доля среди всех начисляемых налогов составила 13,776 %, в 2008 году увеличилась и составила 19,607 %, в 2009 году доля составила 17,84 %, это объясняется снижением расходов в рассматриваемом периоде. Изменение доли налога связано с изменением налогового законодательства, так как на протяжении анализируемого периода ставка по налогу каждый год понижалась.
Доля таможенных платежей, на протяжении всего времени уменьшается, так она в 2007 году - 136,6 %, в 2008 году- 134,906 %, а в 2009 году уменьшилась на 24,131 % и составила всего лишь 110,775 %.
Доля ЕСН на протяжении отчетного периода ведет себя также как и НДФЛ в 2007 году составила 2,13 %, в 2008 году 2,09 % в совокупном распределении налоговой нагрузки, в 2009 году – уже снизился на 0,26 % и составил 1,83 % от общей доли всех налогов, начисленных в Обществе.
Отметим, что сложившаяся в Обществе структура налоговых платежей является типичной для российских организаций, высокий удельный вес налога на прибыль – не редкость.
Расходы и доходы возросли только в 2008 году, в 2009 году – данные показатели были самыми низкими, финансовый результат от реализации продукции в течение отчетного периода был самым высоким в 2008 году, а в 2009 году – самым низким. Рассматриваемые показатели говорят о нестабильности развития предприятия в целом. Но так же данное обстоятельство можно объяснить не спокойным состоянием на мировом рынке, так как большая часть произведенной продукции экспортируется.
Рассматривая структуру совокупных налоговых платежей, следует отметить динамику роста и с каждым годом увеличение налоговых платежей. Что и привело к возрастанию совокупной налоговой нагрузки в 2009 году, а в 2008 году по сравнению с 2007 году незначительное снижение. Поэтому важность расчета и анализ данного показателя для ОАО «ТАИФ-НК» не вызывает никаких сомнений.
Следовательно, необходимо принять меры по оптимизации налоговой нагрузки, что позволит улучшить финансовое положение предприятия.
3. Основные направления совершенствования и оптимизации налогообложения предприятия
3.1 Налоговая политика в условиях кризиса
В настоящее время государством разрабатываются антикризисные программы, в которых важное место занимает налоговая политика. В то же время и теория налогов, и практика налогообложения в нашей стране развиты недостаточно. Порой предлагаются очень простые, но совершенно не продуманные решения без анализа их реальных последствий. Все, что касается налогов — сложнейшая экономическая проблема, не имеющая простых решений. Поэтому стремясь выйти из кризиса, должны давать очень точный научный анализ, чтобы цели и результаты совпадали между собой. Прогнозирование последствий принимаемых решений нужно поставить во главу угла этого анализа.
Кризис обусловлен циклическим характером рыночного производства, поэтому его появление было вполне прогнозируемым. В предшествующие годы благоприятная экономическая конъюнктура вовлекала в хозяйственный оборот дополнительные ресурсы, создавала новые источники доходов и увеличивала спрос. Вследствие несовершенства рыночного регулирования нарушались пропорции в структуре хозяйства. Происходило быстрое развитие одних отраслей, отставание и старение других, то же самое можно сказать и о регионах. В результате накапливающиеся диспропорции привели к спаду производственной деятельности.
Кризис возникает из-за резкого нарушения существовавшего экономического равновесия в результате нараставших диспропорций. При избытке предложения происходит значительное сокращение спроса. Сокращение спроса порождает трудности со сбытом товаров и услуг. Трудности со сбытом приводят к снижению объемов производства и росту безработицы. Рост безработицы снижает покупательную способность населения. Сбыт еще больше осложняется. Снижаются все макро- и микроэкономические показатели. Происходит падение объемов инвестиций, прибыли, заработной платы. Нереализованные товары превращаются в омертвленный капитал. Недостаток денежных средств приводит к тому, что растет плата за кредит — ставка ссудного процента. Снижаются курсы ценных бумаг. Цены, которые теоретически должны снижаться вместе с другими финансовыми показателями, фактически ведут себя неоднозначно. Наряду со снижением проявляется и спекулятивный рост цен на необходимые товары. В результате развивается инфляция.
Экономические кризисы последней четверти 20-го — начала 21-го века развиваются под воздействием таких явлений, как продолжающаяся концентрация производства и капитала, международная интеграция, глобализация, антикризисная политика государств. Как последствия глобализации можно рассматривать возникновение региональных или всеобщего кризисов. Появляется так называемый экспорт кризиса. В 2008 году наблюдался именно экспорт кризиса из США в Европу, Азию, Латинскую Америку.
Для смягчения кризисов современные государства широко используют кредитно – денежные, бюджетные и налоговые механизмы.
Почвой для зарождения кризиса в России стали многозвенность экономики, наличие большого количества посредников между производителем и потребителем. Особенно характерно это для современной России. Посредники, не производя ничего, получают львиную долю денежных средств, находящихся в обороте, вздувают розничные цены.
Результатом указанных и некоторых других факторов и стало постепенное накопление фиктивного финансового капитала. Количество стало переходить в качество, и финансовые «пузыри» лопнули один за другим.
Кроме того, в России финансы прекратили выполнять функцию средств обеспечения экономического роста страны и превратились в самоцель. Так, до кризиса российские банки кредитовали в основном потребительский сектор экономики, а в период кризиса переключились на валютные спекуляции, не встречая никакого противодействия со стороны Центробанка. В эту игру были вовлечены даже бюджетные деньги, выделенные банкам на кредитование реального сектора экономики. Не получая кредитов, предприятия стали сокращать производство, увольнять персонал. Этому процессу способствует и сокращение государственных расходов.
Именно налоги должны сыграть сейчас двоякую роль: с одной стороны, обеспечить доходы государства, а с другой — стимулировать отечественного производителя.
Итак, основными инструментами государственного регулирования служат налоговая политика и финансовое воздействие на частное предпринимательство.
При помощи сугубо экономических регуляторов, свойственных рыночному хозяйству (налогообложения, кредитования, инвестирования), государство побуждает принимать желательные варианты хозяйственной деятельности, удовлетворяющие общественные потребности.
Основные направления воздействия финансово-бюджетного механизма государства на процесс расширенного воспроизводства следующие:
бюджетное субсидирование, например на закупку излишков сельскохозяйственной продукции, на поддержание розничных цен;
государственные инвестиции в экономику;
прямое субсидирование предприятий в виде дотаций или возвратных ссуд, кредитная политика;
-— введение при необходимости денежно-кредитных ограничений (регулирование цен, условий потребительского кредита, ограничение кредита, валютный контроль);
лицензирование;
законодательство о частной торговле: стандартизация продукции, государственный арбитраж, антитрестовское законодательство, ценообразование;
финансирование научно-исследовательских и опытно-конструкторских работ;
налоговая политика.
Практически все антикризисные меры требуют государственных расходов, источником которых служат преимущественно налоги. Вследствие этого налоговую политику в условиях кризиса нужно ставить во главу угла мероприятий по оздоровлению экономики.
Налог на добавленную стоимость. В последние предкризисные годы НДС занимал все более заметную роль в налоговых доходах.
Одним из главных вопросов реформирования НДС является налоговая ставка. Эта проблема дебатируется в высших органах законодательной и исполнительной власти страны уже в течение нескольких лет. Вскоре после снижения НДС с 20 до 18 % в 2004 году с сохранением льготной налоговой ставки на социально значимые товары в размере 10 % Правительством РФ был поставлен вопрос о дальнейшем снижении налога. И вот уже несколько лет идут дебаты о том, как это сделать.
Министерство финансов России предлагал умеренное снижение НДС с установлением единой ставки на уровне 16 или 15 %. На первый взгляд, вариант кажется приемлемым. Но только на первый взгляд, без анализа его последствий.
Установление единой ставки приведет к повышению налога на товары, которые в настоящее время облагаются по льготной ставке 10 %. В соответствии со ст. 164 Налогового кодекса РФ эта пониженная ставка применяется при реализации основных продовольственных товаров, основных товаров для детей, периодических печатных изданий, книжной продукции, связанной с образованием, наукой и культурой, лекарственных средств, изделий медицинского назначения.
Увеличение налога на реализацию указанных товаров с 10 до 15 или 16 % моментально приведет к росту розничных цен на них. В итоге страна получит новый дополнительный виток инфляции, от чего пострадает все население, а в большей мере — его наименее социально защищенные слои.
Уже в 2010 году можно безболезненно перейти от ставок 18 и 10 % к ставкам 16 и 8 %, сохранив и даже снизив ставку на социально значимые товары. Постепенность не приведет к резкому выпадению доходов. К тому же доходы будут частично возмещены немедленно за счет роста поступлений налога на прибыль организаций. А в будущем — и за счет активизации предпринимательской деятельности.
Налог на прибыль организаций регулируется гл. 25 НК РФ. К сожалению, данную главу нельзя считать успехом современной налоговой политики. В результате ликвидации инвестиционной льготы налог на прибыль организаций утратил свою былую регулирующую роль и остался чисто фискальным платежом. В результате такой политики предприятиям стало невыгодно реинвестировать собственные средства в производство (особенно в момент, когда подешевели кредитные ресурсы), при этом уменьшился не объем инвестиций (он возрос), а их удельный вес за счет собственных средств предприятий
Если рассматривать структуру финансирования инвестиций подробнее, можно увидеть, что 80 % направляются в добывающие отрасли и только 20 % — в обрабатывающие. Таковы печальные итоги применения гл. 25 НК РФ.
Возникает парадокс: государство приглашает и стимулирует западных инвесторов, а инвестиционную активность своих работодателей и предпринимателей не поощряет. А свои в результате попали в зависимость от иностранных банков, причем некоторые кредиты были получены под гарантию государства. Именно данное обстоятельство привело к ситуации, способствующей проникновению в нашу страну кризиса из США и Западной Европы.
В период кризиса в России был принят ряд срочных мер. Одной из них стало снижение ставки налога на прибыль с 24 до 20 % за счет части, поступающей в федеральный бюджет, а также возможность для регионов снижать ставку не на 4,0 а на 4,5 %. В разряд антикризисных мер входит и изменение порядка уплаты авансов по налогу на прибыль.
По налогу на прибыль увеличен норматив применения расходов на уплату процентов за пользование заемными средствами. Это решение принималось с учетом непростой ситуации, сложившейся на кредитном рынке.
Не отрицая полезность принятых мер, они все таки не недостаточны. Ведь сегодня налог снижен для всех. А предпочтение следовало бы отдать тем, кто инвестирует собственную прибыль в развитие производства.
Налог на доходы физических лиц. Введение НДФЛ вместо подоходного налога и установление единой для всех ставки 13 % вызвало резкий рост поступлений от этого вида налога. Сейчас, с началом кризиса, многие специалисты добиваются возврата принятого в большинстве стран налога с прогрессивной шкалой. По их прогнозам, это поможет в какой-то степени сгладить противоречия в обществе, перераспределив доходы. К сожалению, столь простым способом, как введение прогрессивного налога на доходы физических лиц, уменьшить расслоение общества и добиться справедливости в налогообложении не удастся. Можно уверенно сказать лишь одно: наиболее пострадавшим окажется средний класс. Тем более что у нас не существует закона, позволяющего контролировать соответствие расходов граждан их доходам. Обязанность налоговой службы — контролировать крупные расходы граждан и, соответственно, их доходы — исчезла из НК РФ, хотя такой закон есть почти во всех развитых странах. Он необходим не только для обеспечения справедливости налогообложения, но и для эффективной борьбы с коррупцией [38, с.51].
3.2 Реформирование ЕСН
С 1 января 2010 года отменен ЕСН и введены страховые взносы, в соответствии с Федеральным законом № 212 от 24.06.2009 года с 1 января 2010 года. Необходимо изучить каким образом данное законодательство повлияет на налоговую нагрузку предприятия в целом.
Совершенствование законодательных актов в части ЕСН явилось мерой необходимой, так как российская система пенсионного, медицинского и социального страхования пребывает в глубоком кризисе уже несколько лет. Достаточно сказать, что дефицит бюджета того же Пенсионного фонда ежегодно составляет несколько десятков миллиардов рублей. Немногим лучше в других внебюджетных фондах. Например, по итогам 2008 года расходы Федерального фонда обязательного медицинского страхования превысили доходы на 6 миллиардов рублей. Более благополучна ситуация в Фонде социального страхования. Однако и в нем начиная с 2007 года наблюдается устойчивый дефицит средств. И дело не в том, что покрывать эти дыры вынужден федеральный бюджет. А в том, что нарушается главный принцип всей системы социальной защиты - его страховая сущность. А значит, делает эту систему весьма неустойчивой в условиях кризиса. Повышение пенсий обеспечивается за счет госбюджета - то есть за счет сбора всех видов доходов бюджета [35, с. 2].
Простым повышением зарплатных налогов ситуацию с низкими пенсиями все равно не решить. По всей видимости, государству придется в очередной раз начинать реформу социальной сферы. Сделать это в условиях кризиса будет непросто. Но зато именно он может стать мотивацией для правительства к переходу от простых латаний социальных дыр к исправлению ранее допущенных в ходе пенсионной реформы и реформы социального страхования ошибок.
С начала 2010 года вступил в силу Федеральный закон «О страховых взносах в Пенсионный фонд Российской Федерации, Фонд социального страхования Российской Федерации, Федеральный фонд обязательного медицинского страхования и территориальные фонды обязательного медицинского страхования», ( принятый для реализации очередного этапа совершенствования пенсионной системы РФ.
Основные положения данного закона:
Налогоплательщики:
– лица, производящие выплаты и иные вознаграждения физическим лицам (организации, индивидуальные предприниматели, а также физические лица, не признаваемые индивидуальными предпринимателями);
– плательщики страховых взносов, не производящие выплаты и вознаграждения физическим лицам (индивидуальные предприниматели, адвокаты, нотариусы, занимающиеся частной практикой).
Объект налогообложения:
– Для организаций и предпринимателей — это выплаты и иные вознаграждения, начисляемые плательщиками страховых взносов в пользу физических лиц по трудовым и гражданско-правовым договорам, предметом которых являются выполнение работ, оказание услуг, а также по договорам авторского заказа, договорам об отчуждении исключительного права на произведения науки.
– Для физических лиц — это выплаты и иные вознаграждения по трудовым и гражданско-правовым договорам, предметом которых являются выполнение работ, оказание услуг, выплачиваемые плательщиками страховых взносов в пользу физических лиц.
Не относятся к объекту обложения страховыми взносами выплаты и вознаграждения, производимые в рамках гражданско-правовых договоров, предметом которых является переход права собственности или иных вещных прав на имущество (имущественные права), и договоров, связанных с передачей в пользование имущества (имущественных прав), за исключением договоров авторского заказа, договоров об отчуждении исключительного права на произведения науки, литературы.
Налоговая база:
База для начисления взносов для организаций определяется как сумма выплат и иных вознаграждений, начисленных плательщиками страховых взносов за расчетный период в пользу физических лиц.
База для начисления страховых взносов в отношении каждого физического лица устанавливается в сумме, не превышающей 415 тыс. рублей нарастающим итогом с начала расчетного периода. С выплат, превышающих 415 тыс. рублей, страховые взносы не взимаются. Предельная величина базы для начисления страховых взносов подлежит ежегодной индексации. Размер индексации должен определяться правительством России. Норма вступит в силу 1 января 2011 года.
Не включена в перечень выплат, не подлежащих обложению страховыми взносами, компенсация заисключением неиспользованный отпуск. А для некоторых выплат, включенных в перечень, предусмотрены ограничения: так, в частности, выплата единовременной материальной помощи работникам (родителям, усыновителям, опекунам) при рождении (усыновлении) ребенка должна производиться в течение первого года после рождения (усыновления) ребенка.
Налоговым периодом признается календарный год. Отчетными периодами являются первый квартал, полугодие, девять месяцев календарного года, календарный год.
Налоговые ставки:
С 1 января 2010 года тарифов страховые взносы устанавливаются в государственные внебюджетные фонды в размере действующей ставки ЕСН - 26 %. Так, размер взноса в Пенсионный фонд РФ составит 20 %, в Фонд социального страхования - 2,9 % и Фонды обязательного медицинского страхования - 3,1 %.
Однако с 1 января 2011 года страховые взносы будут повышены: в ПФРФ - до 26 %, в ФОМС - до 5,1 %. Взнос в ФСС останется в размере 2,9 %. Таким образом, общая ставка по страховым взносам возрастет до 34 %.
Для работодателей база для начисления страховых взносов на каждое физическое лицо устанавливается в сумме, не превышающей 415 тыс. рублей нарастающим итогом с начала расчетного периода. С сумм выплат, превышающих 415 тыс. рублей, страховые взносы взиматься не будут. Данную предельную величину предлагается ежегодно индексировать в соответствии с ростом средней заработной платы.
Действующие льготы по уплате ЕСН не будут распространяться на страховые взносы.
Но они будут сохраняться в 2010 году для сельхозпроизводителей (тарифы страховых взносов в ПФРФ, ФСС и ФОМС сохраняются в размере действующих ставок ЕСН), организаций и индивидуальных предпринимателей, имеющих статус резидента технико-внедренческой особой экономической зоны (устанавливаются только страховые взносы в ПФРФ в размере 14 %), уплачивающих единый сельскохозяйственный налог (только взносы в ПФРФ в размере 10,3 %), применяющих упрощенную систему налогообложения, а также уплачивающих единый налог на вмененный доход для отдельных видов деятельности (только взносы в ПФРФ в размере 14 %), плательщиков страховых взносов, использующих труд инвалидов (только взносы в ПФРФ в размере 14 %).
Кроме того, для части этих категорий плательщиков предусматривается постепенное повышение тарифов страховых взносов в течение 2011-2014 годов: в ПФРФ в 2011-2011 годах - до 16 %, в 2013-2014 годах - до 21 %; в ФСС - до 1,9 % и 2,4 %; в ФФОМС - до 1,1 % и 1,6 %; в ТФОМС - до 1,2 % и 2,1 % соответственно. Предусматривается также компенсация выпадающих в 2011-2014 годах доходов бюджетов внебюджетных фондов в связи с установлением пониженных тарифов страховых взносов за счет трансфертов из федерального бюджета. В 2010 году такая компенсация предусматривается только в отношении бюджета ПФР. Приведем тарифы на следующие периоды в таблице 9 для предприятий общей системы налогообложения и спецрежимах.
Таблица 9 – Размеры тарифов страховых взносов на 2009 – 2015 гг.
| Фонд | Организация | 2009-2010, % | 2011-2012,% | 2013-2014,% | 2015,% |
ПФР |
на обычной системе налогообложения | 20 | 26 | 26 | |
| на спецрежимах | 14 | 16 | 21 | ||
ФСС |
на обычной системе налогообложения | 2,9 | 2,9 | ||
| на спецрежимах | - | 1,9 | 2,4 | ||
ФФОМС |
на обычной системе налогообложения | 1,1 | 2,1 | 2,1 | |
| на спецрежимах | - | 1,1 | 1,6 | ||
ТФОМС |
на обычной системе налогообложения | 2 | 3 | 3 | |
| на спецрежимах | - | 1,2 | 2,1 | ||
Итого |
на обычной системе налогообложения | 26 | 34 | 34 | |
| на спецрежимах | 14 | 20,2 | 27,1 | ||
Из таблицы видно, что Федеральный закон № 212-ФЗ направлен на пополнение средств ПФРФ и ФОМС [17, с.88].
Проанализируем выплаты ОАО «ТАИФ-НК» до 2015 года, учитывая что средний фонд заработной платы и численность работников будет оставаться такой как в 2009 году, приведем все данные в таблице 10.
Таблица 10 – Сумма выплат страховых взносов ОАО «ТАИФ-НК» на 2009-2015 гг.
| Фонд |
2009-2010, тыс. руб. |
2011-2012., тыс. руб. |
2013-2014., тыс. руб. |
2015, тыс. руб. |
| ПФР | 158175 | 205628 | 205628 | 205628 |
| ФСС | 26093 | 26093 | 26093 | 26093 |
| ФФОМС | 9897 | 18895 | 18895 | 18895 |
| ТФОМС | 17995 | 26993 | 26993 | 26993 |
| Итого | 212160 | 277609 | 277609 | 277609 |
Полученные данные отобразим графически (рисунок 11).
Как видно из приведенных данных в 2010 году налоговые платежи в части ЕСН, то есть страховых взносов даже уменьшаться на 10 % по сравнению с 2009 годом. Данное понижение связано с тем что в Пенсионный Фонд база для начисления страховых взносов на каждое физическое лицо устанавливается в сумме, не превышающей 415 тыс. рублей нарастающим итогом с начала расчетного периода. С сумм выплат, превышающих 415 тыс. рублей, страховые взносы не взимаются. А в 2011 году по сравнению с 2010 годом возрастут на 30,8 %. Очевидно, что это, наряду с кризисными явлениями в экономике, вынудит предприятие искать способы компенсировать возрастающие налоговые платежи. А в следствии возрастании налоговых платежей увеличению налоговой нагрузки.
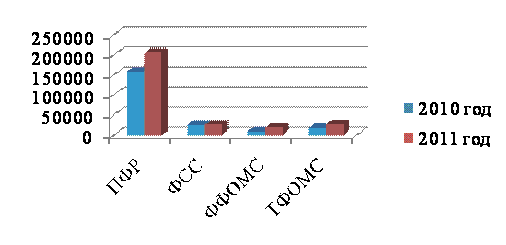
Рисунок 11 – Динамика суммы выплат страховых взносов ОАО «ТАИФ-НК»
К недостаткам данного закона можно отнести:
С 2010 года будет отменена регрессивная шкала ставок, и с 2011 года повышаются тарифы страховых взносов по сравнению со ставками ЕСН с 26 % до 34 %. С 2011 года предприятия на упрощенной системе налогообложения, плательщики единого налога на вменённый доход, резиденты технико-внедренческой особой экономической зоны и общественные организации инвалидов начнут платить взносы в ФСС и ФОМС. Для организаций, применяющих спецрежимы, начиная с 2011 года увеличатся ставки зарплатных налогов с 14 % до 24 %, почти в два раза. С 2015 года тарифы страховых взносов для всех категорий страхователей будут одинаковыми и общая их ставка составит 34 %.
С 2010 года существенно увеличится налоговая база по страховым взносам. Выплаты в пользу сотрудников, учитываемые в составе затрат по налогу на прибыль, осуществленные за счет собственных средств организации, будут облагаться взносами, если эти выплаты не включены в состав необлагаемых по Закону № 212-ФЗ. Ввиду такого явного двойного налогообложения социальных выплат (неучет затрат в