Инвестиции
Прогнозный отчет о прибылях и убытках. Таблица 1.1.
| Наименование статьи | 1-й год | 2-й год | 3-й год |
| Выручка от реализации | |||
| Операционные затраты | |||
| Прибыль от реализации | |||
| Амортизационные отчисления | |||
| Проценты за кредит | |||
| Налоги с выручки от реализации | |||
| Налоги с заработной платы | |||
| Налог на имущество | |||
| Балансовая прибыль | |||
| Налог на прибыль | |||
| Чистая прибыль |
Отчет о прибылях и убытках отражает операционную деятельность предприятия в текущий период проекта. С помощью данного отчета можно определить размер получаемой предприятием прибыли в определенный период времени.
Балансовой ведомостью. Балансовая ведомость представляет собой финансовые условия компании к определенной дате. Она детально описывает элементы собственности компании (активы) и величину обязательств (пассивы). Она также показывает чистую стоимость компании и ее ликвидность. Этот документ необходимо составлять на 3-4 года вперед, форма данного отчета может иметь вид, представленный в таблице 2.
Прогнозный баланс. Таблица 1.2.
| Наименование статьи | 1-й год | 2-й год | 3-й год |
| Внеоборотные активы | |||
| Начисленный износ | |||
| Чистые внеоборотные активы | |||
| Запасы | |||
| НДС по приобретённым ценностям | |||
| Незавершенное производство | |||
| Готовая продукция | |||
| Прочие текущие активы | |||
| Денежные средства | |||
| Оборотные активы | |||
| Итого активов | |||
| Уставный капитал | |||
| Нераспределенная прибыль | |||
| Итого собственных средств | |||
| Кредиты | |||
| Долгосрочные обязательства | |||
| Кредиторская задолженность | |||
| Расчеты с бюджетом и внебюджетными фондами | |||
| Расчеты с персоналом_ | |||
| Прочие текущие пассивы | |||
| Краткосрочные обязательства | |||
| Итого заемных средств | |||
| Итого пассивов |
Балансовая ведомость отражает финансовое состояние предприятия на конец рассчитываемого периода времени, из анализа которого можно сделать вывод о росте активов и об устройстве финансового положения предприятия, реализующего проект, в конкретный период времени.
Отчетом о движении денежных средств. Это прогноз движения денежных потоков помесячно для первого года операций и поквартально, по крайней мере для двух лет, детально выделив величину и время ожидаемых прихода и расхода наличности; определить потребности и сроки дополнительного финансирования и указать максимум потребности в оборотном капитале; показать, каким образом должно быть получено дополнительное финансирование (через акционерное финансирование, банковские займы, по линии краткосрочного банковского кредита), на каких условиях, как должны выплачиваться заемные средства. Отчет о движении денежных средств может иметь форму, представленную в таблице 3.
Отчет о движении денежных средств. Таблица 1.3.
| Наименование статьи | 1-й год | 2-й год | 3-й год |
|
|
|||
|
Перемененные издержки |
|||
| Затраты на сдельную зарплату | |||
| Постоянные издержки | |||
| Выплаты по налогам | |||
| Денежный поток от оперативной деятельности | |||
|
|
|||
| Денежный поток от инвестиционной деятельности | |||
| Собственные средства | |||
| Получение банковского кредита | |||
| Погашение банковского кредита | |||
| Выплата процентов по кредиту | |||
| Денежный поток от финансовой деятельности | |||
| Поток денежных средств |
 Выручка
от реализации
продукции
Отчет о движении денежных средств показывает формирование и отток денежной наличности, а также остатки денежных средств предприятия в динамике от периода к периоду.
На основе результатов трех отчетов проводится анализ финансовых ресурсов предприятия и выработка схемы финансирования проекта.
1.5.2. Критерии оценки инвестиционного проекта
Применение методов оценки и анализа проектов предполагает множественность используемых прогнозных оценок и расчетов. Множественность определяется как возможностью применения ряда критериев, так и безусловной целесообразностью варьирования основными параметрами.
Критерии, используемые в анализе инвестиционной деятельности, можно определить на две группы в зависимости от того, учитывается или нет временной параметр:
1) основанные на дисконтированных оценках;
2) основанные на учетных оценках.
К первой группе относятся критерии:
чистый приведенный эффект (Net Present Value, NPV),
индекс рентабельности инвестиции (Profitability Index, PI),
внутренняя норма прибыли (Internal Rate of Return, IRR);
модифицированная внутренняя норма прибыли (Modified Internal Rate of Return, MIRR),
дисконтированный срок окупаемости инвестиции (Discounted Payback Period, DPP).
Ко второй группе относятся критерии:
срок окупаемости инвестиции (Payback Period, PP),
коэффициент эффективности инвестиции (Accounting Rate of Return, ARR).
Метод расчета чистого приведенного эффекта (синонимы - чистая современная стоимость, чистый дисконтированный доход, интегральный экономический эффект) - превышение интегральных (за расчетный период времени) дисконтированных денежных поступлений над интегральными дисконтированными денежными выплатами, обусловленными реализацией инвестиционного проекта. [26, с.51]
В основе данного метода заложен принцип - увеличение цены фирмы, количественной оценкой которой служит ее рыночная стоимость. Метод основан на сопоставлении величины исходной инвестиции (1С) с общей суммой дисконтирования чистых денежных поступлений, генерируемых ею в течение прогнозируемого срока. Поскольку приток денежных средств распределен во времени, он дисконтируется с помощью коэффициента, устанавливаемого инвестором самостоятельно, исходя из ежегодного процента возврата, который он хочет иметь на инвестируемый им капитал.
Основным показателем оценки эффективности инвестиционного проекта является чистый дисконтированный доход. Вычисление чистой текущей стоимости требует следующих шагов:
выбора подходящей ставки дисконтирования;
вычисления текущей стоимости ожидаемых от инвестиционного проекта денежных доходов;
вычисления текущей стоимости требуемых для данного инвестиционного проекта капиталовложений;
вычитания из текущей стоимости всех доходов текущей стоимости всех капиталовложений.
Полученная сумма и будет чистой текущей стоимостью инвестиционного проекта. Если исходные инвестиции были осуществлены единовременно в конце нулевого периода, а доходы начали поступать в конце первого года реализации проекта, то дисконтирующий множитель для инвестиций равен 1, и из потока текущей стоимости ожидаемых от инвестиционного проекта денежных доходов вычитается просто абсолютная величина произведенных инвестиций:
NPV
 =
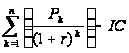 [ 1 ]
где IС - объем исходных инвестиций,
 - годовой
доход в k-ом
году,
г - коэффициент дисконтирования,
n - продолжительность проекта.
Экономическая интерпретация критерия NPV с позиции владельцев:
если NPV < 0, владельцы компании понесут убыток, так как в случае принятия проекта ценность компании уменьшиться;
если NPV = 0, то в случае принятия проекта ценность компании не изменится; в то же время объемы производства в результате осуществления проекта возрастут, что, как правило, расценивается положительно, поэтому решение о реализации проекта может быть принято;
если NPV > 0, принятие проекта, т.к. ценность компании возрастает.
При прогнозировании доходов по годам необходимо по возможности учитывать все виды поступлений как производственного, так и непроизводственного характера, которые могут быть ассоциированы с данным проектом.
Так, если по окончании периода реализации проекта планируется поступление средств в виде ликвидационной стоимости оборудования или высвобождения части оборотных средств, они должны быть учтены как доходы соответствующих периодов.
Таким образом, методика определения интегрального экономического эффекта заключается в суммировании дисконтированных сальдо потоков реальных денег в течение расчетного периода времени.
Расчет с помощью приведенных формул вручную является трудоемким, поэтому для удобства применения этого и других методов, основанных на дисконтированных оценках, разработаны специальные финансовые таблицы, в которых табулированы значения сложных процентов, дисконтирующих множителей, дисконтированного значения денежной единицы и т.п. в зависимости от временного интервала и значения коэффициента дисконтирования.
Если проект предполагает не разовую инвестицию, а последовательное инвестирование финансовых ресурсов в течении m лет, то инвестиции, как и денежные притоки, должны быть дисконтированы. Формула для расчета NPV модифицируется следующим образом:
NPV =
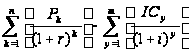 [ 2 ]
где I - прогнозируемый средний уровень инфляции.
При расчете NPV, как правило, используется постоянная ставка дисконтирования, однако при некоторых обстоятельствах, например, когда ожидается изменение уровня учетных ставок, могут использоваться индивидуальные коэффициенты дисконтирования. Если применяются различные коэффициенты дисконтирования, то формулу [2] применять нельзя, а проект, приемлемый при постоянной дисконтной ставке, может быть неприемлемым.
В результате изложенного метода «чистого приведенного эффекта» можно отметить как преимущества, так и его недостатки:
Преимущества показателя «чистый приведенный эффект»:
- возможность его использования для оценки целесообразности реализации ИП (NPV > 0);
- выбор вариантов инвестиционных решений (NPV —► max). Недостатки показателя «чистый приведенный эффект»:
по величине NPV нельзя судить о «запасе прочности» проекта;
не показывает точной прибыльности проекта.
Метод определения срока окупаемости инвестиций (синоним – период возмещения) - минимальный период времени, в течение которого чистый дисконтированный доход становится положительным (или интегральные дисконтированные инвестиции по проекту возмещаются интегральными дисконтированными доходами от реализации проекта). [26, с.83]
Данный метод является одним из самых простых и широко распространенных. Он не предполагает временной упорядоченности денежных поступлений. Этот метод используется тогда, когда важнейшим критерием приемлемости инвестиционных проектов выступает продолжительность периода, в течение которого окупаются первоначальные затраты. При этом в расчет окупаемости проекта включаются суммы чистой прибыли и амортизационных отчислений. Срок окупаемости обычно измеряется в годах или месяцах.
Алгоритм расчета срока окупаемости (РР) зависит от равномерности распределения прогнозируемых доходов от инвестиций. Если доход распределен по годам равномерно, то срок окупаемости рассчитывается делением единовременных затрат на величину годового дохода, обусловленного ими. При получении дробного числа оно округляется в сторону увеличения до целого числа. Если прибыль распределена неравномерно, то срок окупаемости рассчитывается прямым подсчетом числа лет, в течение которых инвестиция будет погашена кумулятивным доходом. Общая формула расчета показателя РР имеет вид:
РР = min n,
при котором

Наряду с наглядностью и простотой, этот показатель имеет существенный недостаток - он не учитывает временную ценность поступлений будущих периодов. Чтобы устранить это недостаток, некоторые специалисты при расчете РР рекомендуют учитывать временной аспект. В этом случае в расчет принимаются денежные потоки, дисконтированные по показателю WACC, при этом дисконтированный срок окупаемости рассчитывается по формуле: DPP = min n,
при котором
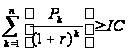 [ 3 ]
Очевидно, что в случае дисконтирования срок окупаемости увеличивается, то есть всегда DPP > PP. Проект, приемлемый по критерию РР, может оказаться неприемлемым по критерию DPP.
В реальных условиях при определении срока окупаемости капитальных вложений следует обязательно принимать в расчет не только чистую прибыль, которая будет получена в процессе эксплуатации вводимого в действие объекта, но и сумму начисленной амортизации основных средств. Хотя эта сумма включает в состав текущих затрат на производство и тем самым уменьшает ожидаемую сумму прибыли, но в то же время в составе выручки от продаж амортизация остается в распоряжении предприятия и тем самым компенсирует осуществленные капитальные вложения. Во многих случаях без учета амортизации инвестиции не окупаются в приемлемые сроки, а с учетом амортизации срок окупаемости существенно сокращается.
Показатель срока окупаемости инвестиций очень просто рассчитывается, но вместе с тем он имеет ряд недостатков, которые необходимо иметь в виду при анализе:
не учитывается влияние доходов последних периодов;
поскольку метод основан на не дисконтированных оценках, он не различает проекты с одинаковой суммой кумулятивных доходов, но различным распределением ее по годам;
метод не обладает свойством адаптивности.
Существует ряд комбинаций, при которых целесообразно применить метод, основанный на расчете срока окупаемости затрат. Такая ситуация возникает в частности, если руководство коммерческой организации в большей степени озабочено решением проблемы ликвидности, а не прибыльности проекта - главное, чтобы инвестиции окупились, и как можно скорее. Метод так же применим, когда инвестиции сопряжены с высокой степенью риска, поэтому, чем короче срок окупаемости, тем менее рискованным является проект. Такая ситуация характерна для отраслей или видов деятельности, которым присуща большая вероятность достаточно быстрых технологических изменений. Таким образом, в отличие от критериев NPV, IRR и PI критерий РР позволяет оценить, хотя и грубо, ликвидность и рискованность проекта. Понятие ликвидности проекта здесь условно: считается, что из двух проектов ликвиден тот, у которого меньше срок окупаемости.
Что касается сравнительной оценки рискованности проектов с помощью критериев РР, то денежные поступления удаленных от начала реализации проекта лет трудно прогнозируемы, т.е. более рискованны по сравнению с поступлениями первых лет, поэтому из двух проектов менее рискованным является тот, у которого меньше срок окупаемости.
Метод расчета внутренней нормы прибыли инвестиции (синонимы -внутренняя норма рентабельности, внутренняя норма доходности, коэффициент рентабельности инвестиций, внутренняя окупаемость) - IRR - это ставка дисконтирования, которая дисконтирует чистую текущую стоимость проекта до нуля. Она отражает размер дохода в расчете на единицу инвестиций, вложенных в реализацию проекта. [26, с.92]
IRR = г при котором NPV = f(r) = 0
Если обозначить 1С= CF0, то IRR находится из уравнения:
У= f(r)
=
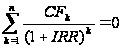 [ 4 ]
Смысл расчета внутренней нормы прибыли при анализе эффективности планируемых инвестиций, заключается в следующем: IRR показывает ожидаемую доходность проекта, и, следовательно, максимально допустимый относительный уровень расходов, который может быть достигнут в данном проекте. Например, если проект полностью финансируется за счет кредита коммерческого банка, то значение IRR показывает верхнюю границу допустимого уровня банковской процентной ставки, превышение которого делает проект убыточным.
На практике любая коммерческая организация финансирует свою деятельность, в том числе и инвестиционную из различных источников. За пользование авансированными в деятельность организации финансовыми ресурсами она уплачивает проценты, дивиденды, вознаграждения и т.п., т.е. несет некоторые обоснованные расходы на поддержание экономического потенциала. Показатель, характеризующий относительный уровень этих расходов в отношении долгосрочных источников средств, называется средневзвешенной ценной капитала (WACC). Этот показатель отражает сложившийся в коммерческой организации минимум возврата на вложенный в ее деятельность капитал, его рентабельность, и рассчитывается по формуле средней взвешенной арифметической.
Таким образом, экономический смысл критерия IRR заключается в следующем: коммерческая организация может принимать любые решения инвестиционного характера, уровень рентабельности которых не ниже текущего значения показателя «цена капитала» СС. Под последним понимается либо WACC, если источник средств точно не идентифицирован, либо цена целевого источника, если таковой имеется. Именно с показателем СС сравнивается критерий IRR, рассчитанный для конкретного проекта, при этом связь между ними такова:
Если:
IRR > СС - проект следует принять;
IRR < СС - проект следует отвергнуть;
IRR = СС - проект не является ни прибыльным, ни убыточным.
Независимо от того, с чем сравнивается IRR, очевидно одно: проект принимается, если его IRR больше некоторой пороговой величины; поэтому при прочих равных условиях, как правило, большее значение 1RR считается предпочтительным.
Метод расчета индекса рентабельности инвестиций (PI) (синонимы: индекс прибыльности (доходности) инвестиций) - отношение интегрально-цитированного сальдо денежного потока, определенного без учета инвестиций по проекту, к интегральным дисконтированным инвестициям. [26.c. 101]
Этот индекс рассчитывается по формуле:
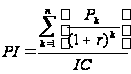 [ 5 ]
где 1С - объем исходных инвестиций,
Рк - годовой доход в k-ом году,
г - коэффициент дисконтирования,
п - продолжительность проекта.
Индекс прибыльности характеризует уровень доходов на единицу затрат, то есть эффективность вложений - чем больше значение этого показателя, тем выше отдача каждого рубля, инвестированного в данный проект.
Очевидно, что если:
PI > 1, то проект следует принять,
PI < 1, проект следует отвергнуть,
PI = 1, проект не является ни прибыльным, ни убыточным, решение о его принятии или отклонении должно определяться иными факторами (социальными и др.).
В отличие от чистого приведенного эффекта (NPV) индекс рентабельности (PI) является относительным показателем: он характеризует уровень доходов на единицу затрат, то есть эффективность вложений - чем больше значение этого показателя, тем выше отдача каждого рубля, инвестированного в данный проект. Критерий PI очень удобен при выборе одного проекта из ряда альтернативных, имеющих примерно одинаковые значения NPV (в частности, если два проекта имеют одинаковые значения NPV, но разные объемы требуемых инвестиций, то, очевидно, что выгоднее тот из них, который обеспечивает большую эффективность вложений).
К достоинствам индекса прибыльности, как правило, относят возможность его использования в качестве меры устойчивости проекта. Очевидно, что инвестиционный проект с индексом PI = 3 имеет существенно больший «запас прочности» по сравнению с проектом, у которого индекс PI = 1,2. Однако индекс доходности инвестиций лишь с большой долей условности можно отнести к самодостаточным показателям оценки эффективности проекта.
Нетрудно убедиться, что если чистый дисконтированный доход NPV > О положителен, то обязательно будет соблюдаться условие PI > 1. И наоборот - для убыточных проектов NPV < 0, а индекс доходности инвестиций однозначно меньше единицы (PI < 1). В этом смысле индекс PI теряет свое самостоятельное значение и может рассматриваться как производный от NPV.
Поэтому, в дополнение к показателю, характеризующему величину эффекта (т.е. абсолютную величину достигаемого результата), применяют также показатель эффективности реализации проекта (т.е. отношения результата к необходимым для его достижения затратам).
2. Оценка экономической эффективности инвестиционного проекта по расширению и модернизации производственных мощностей ЗАО «Детчинский комбикормовый завод
2.1. Общее описание проекта
Расширение и модернизация производственных мощностей в ЗАО «Детчинский комбикормовый завод» предполагает приобретение импортного высокотехнологичного оборудования, обеспечивающего производство высококачественной комбикормовой продукции современной рецептуры производительностью 15 тонн/час, и посредством приобретенного оборудования внедрение современной автоматизированной технологии производства с применением дробилок ММ-140, смесителя СП-2000, грануляторов ГТ-500, а также достижения комплексной автоматизации производственного процесса.
Планируемая модернизация завода позволит добиться коренного улучшения качества комбикормов на основе многокомпонентного весового дозирования на тензодатчиках, обеспечивающих высокую точность взвешивания, достижения гомогенности смеси на уровне 99%, получения обработанного паром продукта, лучше усваиваемого животными и безопасного в отношении микроорганизмов, а также за счет установки финишного напыления УФН-30-М для напыления растительного масла, витаминов, ферментов на готовые комбикорма.
2.2. Описание предприятия
Наименование – ЗАО «Детчинский комбикормовый завод».
Местонахождение – 249080, Россия, Калужская область, Малоярославецкий район, поселок Детчино, ул. Железнодорожная, 17.
2.2.1. Общие сведения о предприятии
Уставный капитал ЗАО «Детчинский комбикормовый завод» - 2 085 тыс. рублей.
Учредителями предприятия являются:
ЗАО «Триер» - пакет акций ЗАО «Триер» составляет 99%;
Н.Е. Чепайкин - пакет акций ЗАО «Триер» составляет 1%.
История развития предприятия следующая:
До Великой Отечественной войны при железнодорожной станции Суходрев был основан пункт «Заготзерно», который принимал зерно от колхозов, затем доводил зерно до базисных кондиций (очищал, сушил) и хранил, как государственный резерв страны. В военное время и до 1969 года в складах пункта хранились хлебные запасы (мука, крупа) для государственных нужд. В послевоенное время Детчинский пункт «Заготзерно» находился в подчинении Малоярославецкой реалбазы.
С 1970 года согласно Приказу Министерства заготовок СССР на базе пункта «Заготзерно» был создан Детчинский комбикормовый завод (самостоятельное промышленное предприятие), вышестоящим органом которого стало Калужское Управление хлебопродуктов.
В 1992 году Детчинский комбикормовый завод становится филиалом государственного предприятия «Калугахлебопродукт» (бывшего Управления хлебопродуктов). В конце 1994 года государственное предприятие «Калугахлебопродукт» преобразуется в акционерное общество открытого типа, а в 1998 году - в открытое акционерное общество ОАО «Калугахлебопродукт», филиалом которого является Детчинский комбикормовый завод.
В апреле 2000 года было создано ЗАО «Детчинский комбикормовый завод», как самостоятельное хозяйственное общество, основным учредителем которого становится ЗАО «Триер», владеющий 99% акций общества.
В 2000-2001гг. ЗАО «Детчинский комбикормовый завод» осуществлял производственную деятельность на давальческом сырье, т.е. только оказывал услуги по выработке комбикормов. ЗАО «Триер» являлся давальцем сырья и получал готовые комбикорма для последующей реализации.
Начиная с 2002 года, ЗАО «Триер» является основным поставщиком сырья для ЗАО «Детчинский комбикормовый завод» на платной основе и основным покупателем комбикормовой продукции, производящейся на ЗАО «Детчинский комбикормовый завод».
Сосредоточение фактически в ЗАО «Триер» интересов по эффективному снабжению, организации производства и сбыту готовой комбикормовой продукции значительно снижает производственные, коммерческие и финансовые риски инвестиционного проекта.
В настоящее время предметом деятельности ЗАО «Детчинский комбикормовый завод» является производство кормов для животных (ОКВЭД – 15.71.1), а также услуги по хранению зерна (ОКВЭД – 63.12.3).
Предприятие характеризуется достаточно устойчивым финансовым положением, имеет позитивную динамику развития. Основной проблемой является обеспечение требуемого потребителями качества выпускаемой продукции с целью усиления ее конкурентоспособности на рынке сбыта. Предлагаемый инвестиционный проект и призван решить указанную проблему.
Численность работников предприятия составляет 45 человек. Среднемесячная заработная плата работников предприятия составляет 4 133 рублей.
Структура промышленно-производственного персонала следующая:
работники аппарата управления – 5 человек (11,1%);
специалисты – 7 человек (15,6%);
служащие – 4 человека (8,9%);
рабочие – 24 человек (53,3%);
МОП и охрана – 5 человек (11,1%).
Предприятие имеет линейно-функциональную организационную структуру управления.
Предприятие занимается производством комбикормовой продукции уже более 35 лет, имеет рабочую силу необходимого профессионально – квалификационного уровня, необходимое лабораторное оборудование для контроля и обеспечения качества продукции, производственные мощности, позволяющие осуществить технологически законченный цикл производства качественной комбикормовой продукции. В этой связи технологические и производственные риски проекта незначительны.
2.2.2. Основные виды и объемы деятельности
Основным видом деятельности ЗАО «Детчинский ККЗ» является производство и сбыт высококачественной комбикормовой продукции для птицы всех категорий, крупного рогатого скота, свиней.
Объемы реализации продукции ЗАО «Детчинский ККЗ» в 2002-2004г.г. Таблица 2.1.
| Наименование продукции | Объем производства и реализации продукции по годам | ||
| 2002 | 2003 | 2004 | |
|
Производство комбикормов, тн Для свиней Для КРС Для птиц |
11 932 298,0 1 167,0 10 467,0 |
8 892 60,0 233,0 8 599,0 |
9 590 545,0 1 863,0 7 182,0 |
| Объем реализации комбикормовой продукции, тыс. руб. | 42 360,0 |
56 629,0 |
56 585,0 |
2.2.3. Анализ финансового состояния
Коэффициенты финансово-хозяйственной деятельности ЗАО «Детчинский комбикормовый завод» и показатели, используемые для их расчета
Для расчета коэффициентов финансово-хозяйственной деятельности ЗАО «Детчинский комбикормовый завод» были использованы следующие основные показатели:
а) совокупные активы (пассивы): баланс (валюта баланса) активов (пассивов).
Динамика изменения совокупных активов (пассивов) (тыс. руб.)
| периоды | 01.01.02г. | 01.01.03г. | 01.01.04г. | 01.01.05г. | 01.10.05г. |
| значение | 36433 | 37707 | 39866 | 39389 | 57212 |
б) скорректированные внеоборотные активы: сумма стоимости нематериальных активов (без деловой репутации и организационных расходов), основных средств (без капитальных затрат на арендуемые основные средства), незавершенных капитальных вложений (без незавершенных капитальных затрат на арендуемые основные средства), доходных вложений в материальные ценности, долгосрочных финансовых вложений, прочих внеоборотных активов.
Динамика изменения скорректированных внеоборотных активов (тыс. руб.)
| периоды | 01.01.02г. | 01.01.03г. | 01.01.04г. | 01.01.05г. | 01.10.05г. |
| значение | 29231 | 28687 | 28500 | 28027 | 27842 |
в) оборотные активы: сумма стоимости запасов (без стоимости отгруженных товаров), долгосрочной дебиторской задолженности, ликвидных активов, налога на добавленную стоимость по приобретенным ценностям, задолженности участников (учредителей) по взносам в уставный капитал, собственных акций, выкупленных у акционеров.
Динамика изменения оборотных активов (тыс. руб.)
| периоды | 01.01.02г. | 01.01.03г. | 01.01.04г. | 01.01.05г. | 01.10.05г. |
| значение | 7202 | 9020 | 11366 | 11362 | 29370 |
г) ликвидные активы: сумма стоимости наиболее ликвидных оборотных активов, краткосрочной дебиторской задолженности, прочих оборотных активов.
Динамика изменения ликвидных активов (тыс. руб.)
| периоды | 01.01.02г. | 01.01.03г. | 01.01.04г. | 01.01.05г. | 01.10.05г. |
| значение | 251 | 1395 | 1320 | 290 | 16237 |
д) наиболее ликвидные оборотные активы: денежные средства, краткосрочные финансовые вложения.
Динамика изменения наиболее ликвидных оборотных активов (тыс. руб.)
| периоды | 01.01.02г. | 01.01.03г. | 01.01.04г. | 01.01.05г. | 01.10.05г. |
| значение | 133 | 1246 | 1113 | 19 | 609 |
е) краткосрочная дебиторская задолженность: сумма стоимости отгруженных товаров, дебиторская задолженность, платежи по которой ожидаются в течение 12 месяцев после отчетной даты (без задолженности участников (учредителей) по взносам в уставный капитал).
Динамика изменения краткосрочной дебиторской задолженности (тыс. руб.)
| периоды | 01.01.02г. | 01.01.03г. | 01.01.04г. | 01.01.05г. | 01.10.05г. |
| значение | 118 | 149 | 207 | 271 | 15620 |
ж) собственные средства: сумма капитала и резервов, доходов будущих периодов, резервов предстоящих расходов за вычетом капитальных затрат по арендованному имуществу, задолженности акционеров (участников) по взносам в уставный капитал и стоимости собственных акций, выкупленных у акционеров.
Динамика изменения собственных средств (тыс. руб.)
| периоды | 01.01.02г. | 01.01.03г. | 01.01.04г. | 01.01.05г. | 01.10.05г. |
| значение | 35723 | 35723 | 35903 | 35858 | 35926 |
з) обязательства предприятия: сумма текущих обязательств и долгосрочных обязательств должника.
Динамика изменения обязательств предприятия (тыс. руб.)
| периоды | 01.01.02г. | 01.01.03г. | 01.01.04г. | 01.01.05г. | 01.10.05г. |
| значение | 710 | 1984 | 3963 | 3531 | 21286 |
и) выручка нетто: выручка от реализации товаров, выполнения работ, оказания услуг за вычетом налога на добавленную стоимость, акцизов и других аналогичных обязательных платежей.
Динамика изменения выручки нетто (тыс. руб.)
| периоды | 01.01.02г. | 01.01.03г. | 01.01.04г. | 01.01.05г. | 01.10.05г. |
| значение | 3074 | 42360 | 56629 | 56585 | 1475 |
к) чистая прибыль (убыток): чистая нераспределенная прибыль (убыток) отчетного периода, оставшаяся после уплаты налога на прибыль и других аналогичных обязательных платежей.
Динамика изменения чистой прибыли (убытка) отчетного периода (тыс. руб.)
| периоды | 01.01.02г. | 01.01.03г. | 01.01.04г. | 01.01.05г. | 01.10.05г. |
| значение | 0 | 0 | 180 | 372 | 68 |
Анализ коэффициентов, характеризующих платежеспособность ЗАО «Детчинский комбикормовый завод»
а) Коэффициент абсолютной ликвидности показывает, какая часть краткосрочных обязательств может быть погашена немедленно, и рассчитывается как отношение наиболее ликвидных оборотных активов к текущим обязательствам предприятия. Значение данного показателя не должно быть менее 0,5.
Динамика изменения коэффициента абсолютной ликвидности
| периоды | 01.01.02г. | 01.01.03г. | 01.01.04г. | 01.01.05г. | 01.10.05г. |
| значение | 0,19 | 0,63 | 0,28 | 0,01 | 1,67 |
Значение коэффициента абсолютной ликвидности на конец анализируемого периода имеет достаточно высокое значение, что свидетельствуют о росте наиболее ликвидных активов у предприятия.
б) Коэффициент текущей ликвидности показывает, достаточно ли у предприятия средств, которые могут быть использованы им для погашения своих краткосрочных обязательств в течение года, и определяется как отношение ликвидных активов к текущим обязательствам предприятия. Это основной показатель платежеспособности предприятия. В мировой и российской практике значение этого коэффициента должно находиться в диапазоне 1,5-2,0.
Динамика изменения коэффициента текущей ликвидности
| периоды | 01.01.02г. | 01.01.03г. | 01.01.04г. | 01.01.05г. | 01.10.05г. |
| значение | 0,35 | 0,7 | 0,33 | 0,08 | 1,67 |
Коэффициент текущей ликвидности на конец анализируемого периода (на 01.10.2005г.) также увеличился, но при этом ранее он оставался ниже нормы. Динамика изменения указанного показателя свидетельствует о том, что предприятию в 2002-2004