Лизинговые операции в Казахстане
ОКУПАЕМОСТЬ ПРОЕКТА
сред, стоимость транспортировки авто составляет 150
тенге/1км.
расход топливо на 100 км. - 40 литров.
цена I литра 55 тенге – 22.00 тенге за 1 км.
зарплата водителя – 30.00 тенге за 1 км.
переменные расходы – 52.00 за 1 км.
Прочие расходы - 40 000.00 тенге на 1000 км.
Полные расхода на 1000 км. - 92 000.00
Цена 1 км. Аренды составляет 150 тенге (1000км.* 150 = 150 000.00 тенге) Себестоимость (расходы) на 1000 км. Составляет - 92 000.00 Валовая прибыль (сумма экономии на 1000 км.) ~ 58 00.00 тенге (доля - 38.6%) Компания несет большие расходы на аренду транспорта для доставки товара от поставщиков, ниже приведены количество рейсов, города Поставщиков товара и средняя стоимость рейса
Вариант-1
Караганда - Челябинск 85 рейсов (стоимость одного рейса 1600 $)
Караганда - Самара 32 рейса (стоимость одного рейса 2600 $)
Караганда - Новосибирск 37 рейсов (стоимость одного рейса 1600 $) Итого: 1.1600$ * 85 = 136 000.00
2600$*32 = 83 200.00
1600$*37 = 59 200.00
278 200.00*134 = 37 278 000.00 тенге
37 278 000.00 тенге расходы компании на аренду автотранспорта за 2005 год для доставки груза по 3 - маршрутам доля себестоимости составляет 38.6% соответственно - 14 389 308.00 тенге сумма экономии
Вариант-2
Караганда- Челябинск 85 рейсов расстояние 1050 км. (85*1050км= 89250км)
Караганда - Новосибирск 37 рейсов 950 км. (37*950 = 35 150 км)
Караганда - Самара 32 рейса I 650 км. (32* 1650=52 800.00)
Общее89250+35150+52800 = 177 200.00*150= 26580 000.00
177 200.00*92 = 16 302 400.00
Сумма экономии 10 277 600.00
Вауиант-3
Один рейс Алматы - Караганда составляет ~ 1000 км. Аренда транспорта составляет 150 тенге Себестоимость на 1 км. Составляет 92 тенге
Сумма экономии 150 - 92 = 58 тенге * 1000 км. = 58 000.00 тенге за один рейс по маршруту Алматы - Караганда
Погашение лизинговых платежей ежемесячно составляет 700 000.00 тенге Компания планирует погашать лизинговые платежи за счет экономии расходов периода по аренде Автотранспорта.
9. Маркетинг
РЫНКИ СБЫТА И КОНКУРЕНТОСПОСОБНОСТЬ
Стадия развития рынка и его насыщение предлагаемой продукцией.
Основными рынками сбыта товара ТОО "Интерстройсервис и К" являются такие крупные города Казахстана как: Караганда, Астана, Кокшетау, Петропавловск, Павлодар. Во всех этих городах работают филиалы фирмы ТОО "Интерстройсервис и К", открыты крупные строительные магазины. % В данное время в Республике идет интенсивное строительство объектов, особенно в г.
Астана, Караганда. Все это требует огромного количества строительных, а также отделочных материалов, поэтому на продукцию фирмы "Интерстройсервис и К" имеется огромный спрос.
Потребность и спрос. - Спрос на данный вид товаров - на рынках города и области - как правило, подвержен сезонности. Так как ремонтно-строительные работы помещений, зданий проводятся в основном в период весна-лето-осень. На сегодня потребность в отделочно-строительных материалах, как уже указывалось, постоянна. ТОО в настоящее время придерживается такой политики: позиционирует практически по всем видам отделочных строительных материалов, имея значительные запасы товаров на складах. Это позволяет Фирме следующее: удерживать позиции крупного поставщика отделочно-строительных материалов в указанных регионах как за счет больших объемов так и за счет низких цен, отвечать на все запросы потребителей: как строительных по оптовым заказам так и населения по мелким заявкам. Анализ аналогов продукции и цен.
Конкуренция на данный момент по реализации строительных материалов — существует. Аналогичную продукцию реализуют такие фирмы в городе, как ТОО фирма "Антал & клуб Фауна", ТОО «Центрстрой-7», ТОО «Мастер», а также мелкие и средиие-строительные магазины.
По ценам надо отметить, что от поставщиков фирма получает товар со скидкой, в связи с чем, розничные цены ниже примерно на 5%, чем у ТОО фирма "Антал & клуб Фауна".
Кроме того, запасы, имеющиеся на складах фирмы-ТОО «Интерстройсервис и К» позволяют удовлетворить любой спрос, в связи с чем, нет проблем с реализацией. Фирма же "Антал & клуб Фауна», к примеру, проводит акции и распродажи перед новогодними праздниками с целью увеличения товарооборота. Этот факт уже свидетельствует о существующих проблемах с реализацией товаров.
По г. Астане - главный конкурент - фирма ТОО «Мастер», владеющий крупным супермаркетом, реализующим строительные материалы на площадях в несколько больше площадей Компании.
Политика ценообразования – В политике ценообразования фирма
придерживается следующей политики: цены рассчитаны на все слои населения: в магазине есть товары, доступные населению со средним достатком и материалы, рассчитанные на высокий уровень достатка. Огромное внимание в связи с этим. уделяется ассортименту товаров. Важным фактором при ценообразовании является тот факт, что товар от своих поставщиков ТОО получает с большими скидками, что позволяет ему удерживать цены на 5-10% ниже, чем у других фирм.
Анализ конкурентов (наименование, объем продаж, краткая характеристика реализуемой продукции и пр.); наличие монополистов на рынке производства/реализации.
Основными конкурентами являются: ТОО фирма "Антал & клуб Фауна", ТОО «Мастер», ТОО "Центрстрой - 7", ТОО «Kazameta»
| Анализ конкурентной среды в г. Караганда | ||
| Наименование фирмы | Объем реализации и месяц, тыс. тенге |
Доля на рынке |
| ТОО «Мастер» | 100 000,0 | 10,2% |
| ТОО фирма «Антал & клуб Фауна» | 200 000,0 | 18,3% |
| ТОО «Kazameta» | 60 000,0 | 5,5% |
| ТД «Слат» | 80 000.0 | 7,3% |
| ТОО «Центрстрой-7» | 70 000,0 | 6,4% |
| ТОО "Интерстройсервис и К" | 380 000,0 | 34,0% |
| Прочие ( в т.ч. рынок) | 200 000,0 | 18,3% |
| ИТОГО | 090 000,0 | 100% |
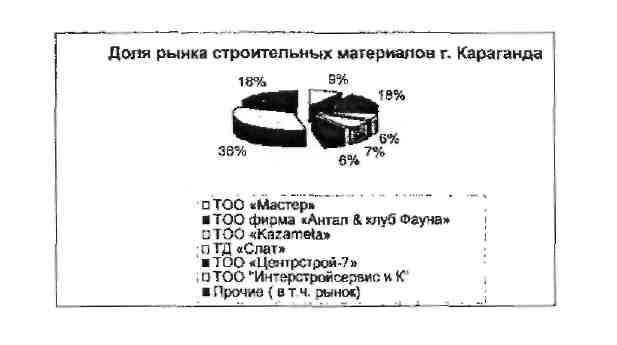
ТОО "Интерстройсервис и К" занимает первые позиции среди конкурентов по розничной реализации (как по объемам реализации, так и по наличию торговых хпощадей). Кроме этого, главным отличием Компании является наличие эбш ирной сети строительных магазинов, тогда как у других конкурентов бизнес дислоцируется в основном в одном городе. Наиболее реальные конкуренты -ГОО фирма «Антал & клуб Фауна», у них так же имеется несколько магазинов в других городах (Атырау, Ал маты ) и ТОО «Мастер» (два строительных магазина -в Караганде и Астане) , однако и они значительно уступают ТОО «Интерстройсервис и К» по объемам реализации и охвату рынка. ТОО «Центрстрой-7» и ТД «Слат» работают несколько в ином сегменте рынка (занимаются только оптовой реализацией стройматериалов), поэтому фактически не являются конкурентами для Заёмщика. Раньше конкуренцию составлял ТОО «Промимпекс», однако в 2004 г. ТОО выкупил долю этого конкурента (магазины «Комфорт» и «Классик», теперь переименованы в «Стройвик» и «Стройюг»), за счет этого Заёмщик значительно упрочил положение фирмы на рынке.
В других регионах по конкуренции можно отметить следующие магазины:
• Павлодар. Конкуренцию магазину «Стройдар» составляет магазин «Все для
новоселов» по ул. Лермонтова (ассортимент товаров широкий, товар различного производства), однако цены на порядок выше, поэтому магазин «Стройдар» является наиболее популярным среди населения города. Доля в Павлодаре -30%,«Все для Новоселов» -35%, прочие реализаторы (рынок, мелкооптовые фирмы) -35%,
В г. Петропавловске и г. Кокшетау магазины «Строймир» и «Стройсевер» являются самыми крупными строительными магазинами, кроме них существуют мелкооптовые реализаторы на рынках города и небольшие розничные магазинчики, практически не составляющие конкуренцию. Доля ТОО в этих городах г. Кокчетав - 60%, прочие поставщики стройматериалов -40%, г. Петропавловск -52%, прочие поставщики -48%.
В городах Джезказган, Экибастуз, Талдыкорган, реализация стройматериалов только осваивается, пока магазины занимают долю около 10-15%, однако, после раскручивания магазинов планируется захватить около 60% рынка строительных материалов.
Доля, занимаемая ТОО «Интерстройсервис», к которой он принадлежит, на данном рынке.
В целом на рынке строительных материалов среди известных в г. Караганде фирм ТОО "Интерстройсервис и К" занимает примерно около 35% от общего объема реализации, на втором месте по объемам - ТОО фирма "Антал & клуб Фауна" (около 20%).
В других городах доля Компании составляет: Павлодар (30%), Петропавловск (52%), Кокшетау (60%), Астана (20%), Джезказган, Экибастуз, Талдыкорган (10-15%). В г. Алматы долю Компании определить трудно, т.к. магазин только открылся, после раскручивания магазина доля Компании составит около 3 %. Основные потребители (наименование и краткая характеристика, каналы сбыта, наличие догов&ров поставок и протоколов о намерениях и пр.). - Фирмы, предприятия и население следующих городов: Астана, Караганда, Кокшетау, Петропавловск, Павлодар, Джезказган, Экибастуз, Талдыкорган, Алматы. Реализация идет через собственные магазины и со складов в этих городах (в г. Экибастуз и Алматы магазины арендуются).
Фирма работает с такими крупными клиентами, как: ОАО "Испат-Кармет", УД Боолы. ГУВД. Автопарки №3 и №5, Казахтелеком, Карагандинская ОДТ, КарГУ, КарГТУ, аппарты Акима Абайского и Иуринского районов, ГЦВП, компания Валют - Транзит и другие. К таким клиентам фирма применяет гибкую систему скидок. Наличие собственного автотранспорта позволяет оказывать фирме услуги населению по доставке товара.
Компании «Валют-Транзит» в городе при ремонте и строительстве своих помещений сотрудничает только с ТОО «Интерстройсервис иК»: Валют-транзит Строй, Валют-Транзит Парк, Валют-Транзит Золото, Валют-Транзит Ломбард, Валют-Транзит Банк.
Поставки по всем перечисленным потребителям — юридическим лицам -производится в основном без заключения договоров, по счетам-фактурам. Компанией ежегодно планируются объемы реализации с учетом действующей ситуации на рынке строительных материалов, В таблице приведены данные по планируемым и фактическим продажам за 2002-2005 гг.
| Период | План | Факт | % выполнения | Факт, рост к п редыдущему году. |
| 2002 | 850 000,00 | 1 056 424,80 | 124% | 57% |
| 2003 | 1 600 000,00 | 1775 471,00 | 111% | 68% |
| 2004 | 2 300 000,00 | 2 906 083,00 | 126% | 64% |
| 2005 | 4 368 100,00 | 4 229 947,00 | 97% | 46% |
| 2006 | 6 345 000,00 |
Как видно из таблицы, ежегодный прирост объемов реализации составляет около 50- 60%. С учетом этого на 2006 год планируется объем реализации около 6 345 000,0 тыс. тенге. Увеличение объемов планируется достичь за счет увеличения торговых площадей (летом планируется запустить еще 8 магазинов в гг. Талдыкорган, Тёмиртау, Экибастуз, Балхаш и Петропавловск), кроме этого планируется увеличение товарных остатков и приобретение складских помещений в г. Караганда, с которых будет производиться оптовая реализация.
10. Резюме
Окупаемость данного проекта по погашению лизинговых платежей, ставится упор за счет экономии расходов периода на аренду автотранспорта, компания является основным лидером-продавцом строительных материалов в центральном и северном Казахстане. Ежегодный рост рынка строительства в данном регионе составляет 40-50%, соответственно повышение спроса на строительные материалы Положительные факторы:
устойчивое финансовое положение Клиента,
интенсивное расширение бизнеса
хорошая деловая репутация клиента.
реализуемый фирмой товар пользуется широким спросом,
стабильность и значительность денежных поступлений
расширение торговых площадей, фирма имеет филиалы, в столице Астане, а также в остальных крупных городах Республики.
имеет положительную кредитную историю
предмет лизинга является высоко ликвидным.
Недостаток:
часть имущества ТОО находится в залоге, связи с получением кредитов (30% имущества)
компания скрывает основную долю основных средств оформляя их на частные лица.
основной учет является неофициальным (скрывают доходы)
На основании вышеизложенного проект можно рассматривать как инвестиционной - привлекательным, считаю возможным предоставить финансирование на условиях изложенным в паспорте проекта.
График лизинговых платежей
|
Наименовние предприятия: |
|||||||
|
Курс SUSD |
1 |
||||||
|
Счетная единица |
SUSD |
Стайка процентов на период |
1.50% |
||||
|
Ставка процентом (содовых) |
18.00% |
Количество выплат (за гол) |
12 |
||||
|
Срок лизинга (месяцев) |
36 |
Всего платежей по лизингу |
36 |
||||
|
Период платежей |
[ месяц |
Стоимость лизинга |
29 705 974,16 |
||||
|
Стоимость оборудования |
24 388 000,00 |
из них процентов по лизингу |
5 317 974,16 |
||||
|
Ставка аванса |
20,0% |
Аннуитет |
772 164,99 |
||||
|
Авансовый платеж |
4 877 600,00 |
Отсрочка платежа (периодов) |
3 |
||||
|
Страховая ставка годовая |
1,90% |
Средняя факт, ставка в год |
9,09% |
||||
|
погашение |
||||||
|
платежи |
страховые |
погашение |
основного |
полный |
непогашенна |
|
|
(период) |
дата платежа |
платежи |
процентов |
долга |
платеж |
я часть |
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
|
15 Февраль, 2006 |
463 372 |
4 877 600 |
4 877 600 |
19 510 400 |
||
|
1 |
15 Март, 2006 |
0 |
0 |
0 |
19 510 400 |
|
|
2 |
15 Апрель, 2006 |
0 |
0 |
0 |
19 510 400 |
|
|
3 |
15 Май, 2006 |
0 |
0 |
0 |
19 510 400 |
|
|
4 |
15 Июнь, 2006 |
302 411 |
469 754 |
772 165 |
19 040 646 |
|
|
5 |
15 Июль, 2006 |
285 610 |
486 555 |
772 165 |
18 554 091 |
|
|
6 |
15 Август, 2006 |
287 588 |
484 577 |
772 165 |
18 069 514 |
|
|
7 |
15 Сентябрь, 2006 |
280 077 |
492 088 |
772 165 |
17 577 427 |
|
|
8 |
15 Октябрь, 2006 |
263 661 |
508 504 |
772 165 |
17 068 923 |
|
|
9 |
15 Ноябрь, 2006 |
264 568 |
507 597 |
772 165 |
16 561 327 |
|
|
10 |
15 Декабрь, 2006 |
248 420 |
523 745 |
772 165 |
•16 037 581 |
|
|
11 |
15 Январь, 2007 |
248 583 |
523 582 |
772 165 |
I55I3999 |
|
|
12 |
15 Февраль, 2007 |
294 766 |
240 467 |
531 698 |
772 165 |
14 982 301 |
|
13 |
15 Март, 2007 |
209 752 |
562 413 |
772 165 |
14419888 |
|
|
14 |
15 Апрель, 2007 |
223 508 |
548 657 |
772 165 |
13 871231 |
|
|
15 |
15 Май, 2007 |
208 068 |
564 097 |
772 165 |
13 307 135 |
|
|
16 |
15 Июнь, 2007 |
206 261 |
565 904 |
772 165 |
12 741231 |
|
|
17 |
15 Июль, 2007 |
191 118 |
581 047 |
772 165 |
12 160 184 |
|
|
18 |
15 Август, 2007 |
188 483 |
583 682 |
772 165 |
11 576 502 |
|
|
19 |
15 Сентябрь, 2007 |
179 436 |
592 729 |
772 165 |
10 983 773 |
|
|
20 |
15 Октябрь, 2007 |
164 757 |
607 408 |
772 165 |
10 376 364 |
|
|
21 |
15 Ноябрь, 2007 |
160 834 |
611 331 |
772 165 |
9 765 033 |
|
|
22 |
15 Декабрь, 2007 |
146 475 |
625 689 |
772 165 |
9 139 343 |
|
|
23 |
15 Январь, 2008 |
141 660 |
630 505 |
772 165 |
8 508 838 |
|
|
24 |
15 Февраль, 2008 |
161 668 |
131887 |
640 278 |
772 165 |
7 868 560 |
|
25 |
15 Март, 2008 |
144 094 |
658 071 |
772 165 |
7 210 489 |
|
|
26 |
15 Апрель, 2008 |
1И 763 |
660 402 |
772 165 |
* 6 550 087 |
|
|
27 |
15 Май, 2008 |
98 251 |
673 914 |
772 165 |
5 876 173 |
|
|
28 |
15 Июнь, 2008 |
91 081 |
681 084 |
772 165 |
5 195 089 |
|
|
29 |
15 Июль, 2008 |
77 926 |
694 239 |
772 165 |
4 500 850 |
|
|
30 |
15 Август, 2008 |
69 763 |
702 402 |
772 165 |
3 798 448 |
|
|
31 |
15 Сентябрь, 2008 |
58 876 |
713 289 |
772 165 |
3 085 159 |
|
|
32 |
15 Октябрь, 2008 |
46 277 |
725 888 |
772 165 |
2 359 272 |
|
|
33 |
15 Ноябрь, 2008 |
36 569 |
735 596 |
772 165 |
1 623 676 |
|
|
34 |
15 Декабрь, 2008 |
24 355 |
747 810 |
772 165 |
875 866 |
|
|
35 |
15 Январь, 2009 |
13 576 |
758 589 |
772 165 |
117 277 |
|
|
36 |
15 Февраль, 2009 |
1 818 |
117 277 |
119 094 |
0 |
|
|
Всего |
919 806 |
5 317 974 |
24 388 000 |
29 705 974 |
ГЛАВА 3. ПУТИ СОВЕРШЕНСТВОВАНИЯ ЛИЗИНГОВЫХ ОПЕРАЦИЙ В РЕСПУБЛИКЕ КАЗАХСТАН
3.1. Факторы, влияющие на снижение развития лизинговых операций
Развитие собственного производства в Казахстане является ключевым моментом в решении проблемы зависимости экономики Казахстана от сырьевого сектора. По разным источникам информации приводятся данные об уровне изношенности основных фондов в Казахстане от 60 до 80%, требующие замены в ближайшие несколько лет. Огромную роль в этом играет развитие лизинга, как инструмента финансирования инвестиций в основные средства.
Лизинг является важным источником среднесрочного и долгосрочного финансирования предприятий как в странах с переходной экономикой, так и в развитых странах. Особую роль он играет в качестве эффективного средства увеличения активов лизингополучателей, как действующих так и вновь созданных предприятий, играющих ключевую роль в вопросах обеспечения занятости, внедрения инноваций и развития конкуренции в этих странах.
В структуре инвестиций в основной капитал доля лизинга в развитых странах составляет порядка 20-3 0%, в странах с переходной экономикой около 10-20%. В Казахстане данный показатель по итогам 2003 года составил всего 1%, за 9 месяцев 2005 г. — 2%. В России данный показатель составляет 5%.
Отрасль
лизинга в Казахстане
вполне молодая.
Точкой отсчета
ее истории как
реальной индустрии
можно считать
принятие Закона
РК "О финансовом
лизинге" в июле
2000 года. Именно
после этого
многие банки
стали рассматривать
лизинг в качестве
нового финансового
инструмента
и для его эффективного
использования
приступили
к созданию
дочерних лизинговых
компаний. Специфика
их создания
при материнских
банках, располагающих
финансами для
осуществления
проектов, характерна
для всех начинающих
лизинговых
рынков. Казахстан
в этом смысле
не является
исключением.
Сегодня в стране
около двух
десятков лизинговых
компаний. Большая
их часть принадлежит
банкам, имеется
всего несколько
исключений,
таких как
государственная
компания
"Казагрофинане",
созданная для
развития
сельскохозяйственной
отрасли, или
"Астана-финанс",
образовавшая
в прошлом году
собственный
лизинговый
департамент.
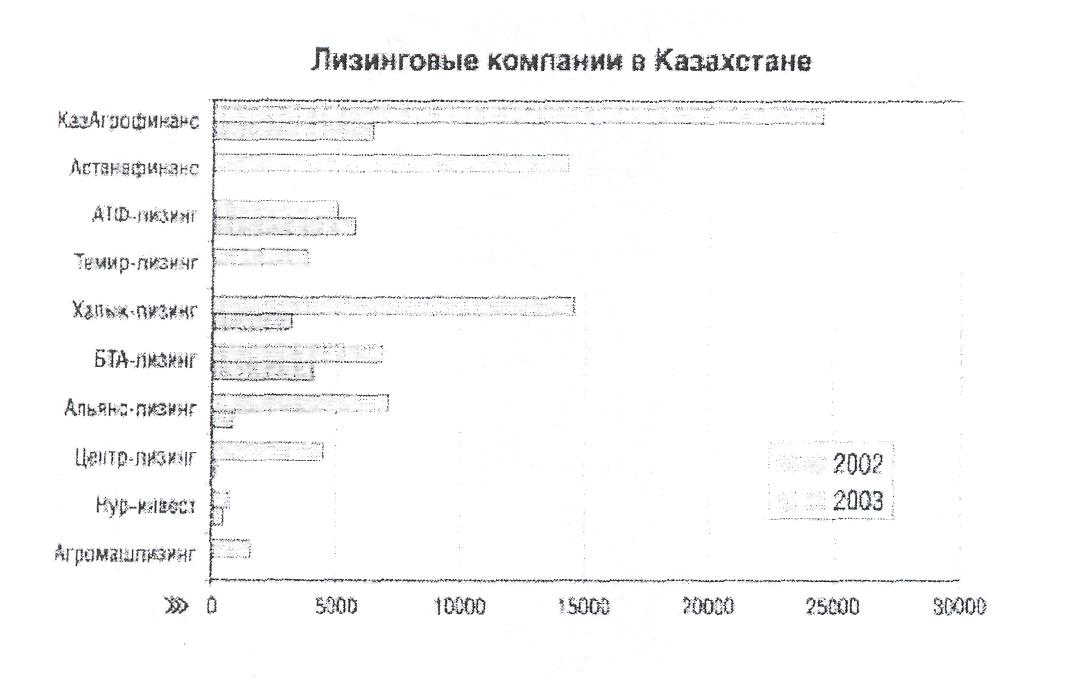
Рис. 2. Лизинговые компании в РК
В Казахстане доля лизинга в общем объеме инвестиций в основной капитал в прошедшем году составила всего лишь около 1%. В развивающихся странах этот показатель составляет 5-15% (в России - около 5%), а в развитых странах 20-30%. Если учесть, что до 80% основных средств в казахстанской промышленности изношены, устарели морально и физически и требуют замены, то общий потенциал лизинговых операций может быть очень значительным и измеряться в миллиардах долларов.
Таким образом, предприятия, имеющие доступ к кредитным линиям банка и для которых вопрос залога не является критичным, по-прежнему предпочитают пользоваться кредитом, а не лизингом. Изменить ситуацию коренным образом, по мнению г-жи Асабаевой, могли бы два основных преимущества: введение двойных (лизинговые компании даже не говорят о тройных - как в России) норм ускоренной амортизации основных средств на весь срок лизинга или хотя бы первые три года и более дешевые средства, которые позволили бы лизинговым компаниям предлагать конкурентные процентные ставки. Конкурентные ставки лизингодатели смогли бы предложить, получая финансирование от международных инвесторов напрямую, минуя материнские банки. Одним из таких международных инвесторов намеревается выступить IFC. В текущем году корпорация намерена инвестировать в лизинговые проекты в Казахстане 15-20 млн долларов, а всего на Центральную Азию, включая Кыргызстан, Таджикистан и Узбекистан, выделяется портфель в 40 млн долларов.
Впрочем, лизингодатели могут и самостоятельно использовать некоторые инструменты для удешевления получаемых от материнских банков средств, например, страхование финансовых рисков международных инвесторов государственными страховыми обществами. Например, АО «Банк Центр Кредит» получая кредитные линии от зарубежных банков, таких как Commerzbank, Deutchbank, Bank Geseley.e.haft, для финансирования лизинговых сделок, страхует их риски в немецком государственном страховом обществеЕи1ег Hermes, что позволяет банку получать более дешевые длинные ресурсы.
Таким образом, мы сегодня добились того, что у нас есть специальная программа по комбайнам фирмы Claas (известный немецкий производитель, занимающий 60% рынка Германии), которые мы завозим в Казахстан для местных лизингополучателей под 10% годовых. Также устанавливаем партнерские отношения с голландским, датским, итальянским, польским страховыми обществами. Ведутся переговоры с чешским страховым обществом.
По этим проектам мы сможем финансировать лизингополучателей под 12% годовых на срок