Валютный курс гривны: некоторые эффекты и ограничения
Целый ряд исследований свидетельствуют, что в экономиках с формирующимися рынками оптимальные уровни инфляции могут существенно превышать показатели, отождествляемые сторонниками ИТ с "ценовой стабильностью". В этом контексте симптоматичны результаты сглаживания 12-месячных показателей инфляции и роста ВВП в Украине. В частности, они позволяют предположить, что оптимальные уровни инфляции в национальной экономике могут находиться в пределах 10%.
Так, в периоды 2000-2002, 2003-2005 и 2006-2007 гг. максимальные темпы роста отечественного производства колебались в диапазоне 9-15 % и наблюдались не при минимальной инфляции, а при ее уровнях, близких к 10% (см. рис. 6—8). При этом снижение ценовой динамики сопровождалось соответствующим замедлением экономического роста. В таких условиях тезис ИТ о невозможности одновременного достижения ценовых и курсовых ориентиров представляется некорректным. Тем более, что на указанных временных интервалах курсовые колебания валютного курса гривны были весьма незначительны, а общая ее девальвация относительно доллара не превысила 7-8%.
Подобные выводы не свидетельствуют об оптимальности фиксированных валютных курсов, а лишь указывают, что поддержание таких курсов может сочетаться с оптимальными уровнями инфляции, при которых наблюдаются максимальные темпы экономического роста.
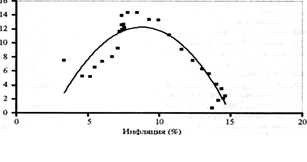 |
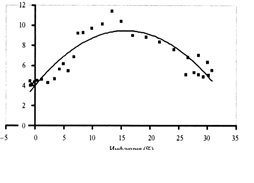
Рис. 6. Украина: уровни инфляции и прироста ВВП в 2000-2002 гг.
Рис. 7. Украина: уровни инфляции и прироста ВВП в 2003—2005 гг.
В свою очередь, такой вывод принципиален для стран с недостаточно развитыми финансовыми рынками. Их переход к гибким валютным курсам сопряжен с повышенными рисками, обусловленными отсутствием эффективных рынков ценных бумаг. Эти рынки являются неотъемлемой частью индустриальных экономик. При этом они активно используются центральными банками - как для регулирования процентных ставок, так и для целей денежной эмиссии. В последнем случае ценные бумаги используются в качестве высоколиквидных залоговых инструментов.
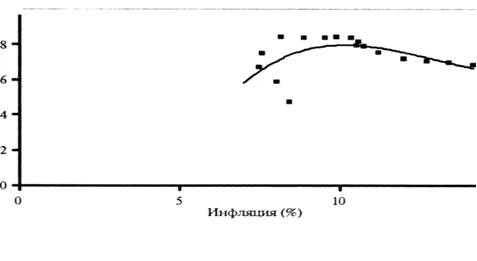 |
Рис. 8. Украина: уровни инфляции и прироста ВВП в 2006—2007 гг.
Страны со слабыми финансовыми рынками лишены таких возможностей. В силу этого, во избежание необеспеченной денежной эмиссии, они вынуждены привязывать ее объемы к чистому притоку свободно конвертируемой валюты. Обозначенная зависимость позволяет центральным банкам избегать эмиссии "под честное слово" банков-заемщиков. Такая практика была широко распространена в Украине в начале прошлого десятилетия. Сегодня ее печальные последствия хорошо известны — мировой рекорд отечественной гиперинфляции среди невоюющих государств (1993 г.).
Сопоставление объемов операций, совершаемых на межбанковском валютном рынке Украины и в публичном секторе ее фондового рынка, свидетельствует, что первые устойчиво превышают вторые в 20-25 раз. И хотя подобные сравнения в некоторой степени условны, все же разрыв между указанными величинами настолько разителен, что не оставляет ни малейших сомнений в относительной неразвитости отечественного рынка ценных бумаг. В силу этого сегодня он просто не может полноценно выполнять не только целый ряд важнейших функций, возложенных на валютный рынок, но и те функции, которые относятся к его собственной компетенции.
Сказанное объясняет низкую чувствительность национальной экономики к динамике процентных ставок. Отсутствие емкого рынка ценных бумаг тоже резко ограничивает эмиссионные возможности НБУ, который вынужден эмитировать гривну в обмен на твердую валюту, а не под залог ценных бумаг, как происходит в индустриальных экономиках. Такая особенность не является украинским феноменом, а присуща всем странам с низкой степенью защиты прав собственности. Поэтому можно предположить, что повышенный уровень долларизации таких стран обусловлен не техническими причинами или "страхом курсового плавания", а глубинными рыночными дефектами, на устранение которых могут потребоваться годы и десятилетия.
К сожалению, подобная специфика рыночно незрелых экономик учитывается далеко не всегда. Как следствие, многие практические рецепты для них механически копируют опыт более развитых экономик. Не удивительно, что подобные рекомендации нередко оказываются невостребованными или не дают ожидаемых эффектов.
В силу этого сохраняется необходимость в более объективном отражении места и роли валютного курса в экономической динамике вообще и в ценовой в частности. В таком контексте безусловный интерес представляет "новая типология" ИТ, предложенная руководителем сектора валютных отношений МВФ К. Хабермейером (2007 г.). Она допускает планомерное снижение инфляции не только при гибком обменном курсе (предполагаемом классической моделью ИТ), но и при других валютных режимах (включая как "управляемое плавание", так и фиксацию курса на целевых уровнях). По нашему мнению, подобный подход намного реалистичнее господствующих представлений о возможности целенаправленного снижения инфляции исключительно при гибких валютных курсах. Против изложенного взгляда свидетельствует и новейшая валютно-курсовая политика Китая. Его центральный банк моментально отказался от вынужденного укрепления юаня, как только в середине 2008 г. произошло углубление мирового кризиса, и страна оказалась избавленной от неусыпной "торговой опеки" США, вошедших в финальную фазу президентской избирательной кампании. Как следствие, вот уже почти два года валютный курс юаня меняется в зоне довольно устойчивого соотношения 6,8 юаня за 1 доллар, при затухающей амплитуде колебаний (см. рис. 9).
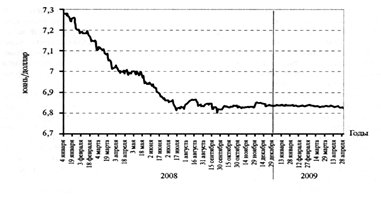 |
Рис. 9. Динамика курса юаня относительно доллара в 2008-2009 гг.
При этом в китайской экономике показатель годовой инфляции снизился с 7,7% в июне 2008 г. до дефляционных минус 1,4% в мае 2009 г. Однако сегодня примечательны не эти изменения в ценовой динамике. Во многих странах вследствие углубляющегося мирового кризиса уровни годовой инфляции упали до минимальных значений: в апреле 2009 г. они составляли минус 0,7% — в США, минус 0,1% — в Японии, 0,4% — в Канаде и 0% — в странах зоны евро. Поразительно то, что, в отличие от Китая, во всех этих странах объемы производства сокращаются. ВI квартале 2009 г. (по отношению к показателям годичной давности) ВВП США снизился на 2,5%, Японии — на 8,8%, Великобритании — на 4,1% и стран зоны евро - на 4,8%.
Между тем Китаю до сих пор удается противостоять мировой рецессии. Хотя темпы роста ВВП этой страны и замедлились, все же остаются предметом зависти многих идеологических противников ее хозяйственной модели. Сопоставление данных за I квартал 2008 и 2009 гг. свидетельствует, что они выросли на 6,1%. Не удивительно, что сегодня совершенно не слышны голоса многочисленных критиков китайской валютно-курсовой политики. Более того, часть из них уже гадают, сможет ли китайская экономика сыграть роль мирового стабилизатора.
Безусловно, было бы наивно полагать, что такой успех достигнут благодаря фиксации валютного курса юаня относительно доллара. Однако бесспорно и то, что привязка к доллару поддерживает конкурентные преимущества китайских товаров. "Оседлав" слабеющий доллар, юань, в результате снижения его НЭОК, предоставляет китайским производителям конкурентные преимущества. Сдерживать же инфляционное давление помогает активная инвестиционная политика, способствующая товарному насыщению рынка и занятости населения, что, в свою очередь, генерирует не только собственные доходы, но и их товарное обеспечение.
ВЫВОДЫ
Модель эта в принципе нехитрая, но требующая прекрасной координации экономической политики правительства и монетарной - центрального банка. Ключевым элементом такой модели выступает высокая норма накопления, устойчиво достигающая в Китае 40—50% ВВП. Именно эти требования оказываются непреодолимым препятствием для большинства стран, пытающихся приблизиться к устойчиво высоким темпам роста китайской экономики.
Украина — в их числе: норма накопления здесь не только не превышает 21—23% ВВП, но еще и демонстрирует тенденцию к снижению; социальная демагогия правительства и парламента годами нацеливает финансовые потоки на сферу потребления; инвестиции же в технологии и производство являются "пасынками" государства, предпочитающего дешевый импорт развитию отечественных предприятий. В подобных условиях ни один валютный режим не может обеспечить ни устойчивого экономического роста, ни низкой инфляции, ни курсовой стабильности национальной валюты. А ее рекламируемая "гибкость" на практике оборачивается банальной неустойчивостью и неконтролируемым падением валютного курса.
СПИСОК ИСТОЧНИКОВ
1. Конститущя Укршни (zakon.rada.gov.via/).
2. bank.gov/Balance/debt/01012009.pdf
3. vvww.ukrstat.gov/
4. Гальчинский А. Ревальвация гривны - шаг в перспективном направлении. "Зеркало недели" № 19, 2008.
5. Петрик О. Недооцінка гривні та її наслідки для монетарної політики. "Вісник НБУ" № 2, 2005, с. 3-5.
6. Петрик О. Шлях до цінової стабільності: світовий досвід і перспективи для України. К., 2008, с. 179-180
7. Інфляція та фінансові механізми її регулювання .- К., 2007,