Критична оцінка теорії і практики фінансово-господарського контролю в історичному аспекті
НРУ очолює Генеральний аудитор, який призначається урядом на 6 років з правом продовження терміну роботи на посаді. Колегіальним органом НРУ є Консультативна рада у складі 10 членів. Штат відомства становить близько 300 державних службовців і головним чином складається з економістів та соціальних дослідників. Роботу НРУ організовано за двома основними напрямами: фінансового аудиту та аудиту адміністративної діяльності. Відповідні оперативні підрозділи взаємодіють з Департаментом поточної діяльності в частині юридичної підтримки, інформаційних технологій, внутрішнього фінансового забезпечення, кадрової політики тощо, а також із Секретаріатом міжнародних зв'язків у виконанні міжнародних проектів. При цьому аудит обов'язково виконує контрольну функцію щодо дотримання фінансової дисципліни. Також робота НРУ націлена на результат, який може бути внеском у підвищення ефективності функціонування окремих організацій та складних розгалужених систем. Незалежність аудиту полягає в тому, що НРУ самостійно обирає об'єкти і методи аудиту та без зовнішніх впливів оголошує свої висновки. При плануванні аудиту пріоритет надається тим сферам, у яких спостерігається підвищений ризик низької продуктивності та створення матеріальних помилок.
Важливою місією Департаменту аудиту адміністративної діяльності є пошук недоліків у системі управління державним сектором. Аудиту підлягають усі державні відомства та організації і фонди, які фінансуються та контролюються урядом. Окружні та муніципальні органи управління не є підконтрольними об'єктами, однак в окремих випадках НРУ уповноважене одержувати від цих структур необхідну інформацію для проведення аудиту виконання програм або реформ, запроваджених парламентом чи урядом .
Контроль адміністративної діяльності впроваджений у Швеції в 1967 році і з того часу сфокусований на трьох загальних показниках, які найбільш повно характеризують стан управління державними ресурсами. А саме:
ефективність -дієвість, рівень досягання мети;
продуктивність - плодотворність, ступінь корисності споживання ресурсів для створення продукту;
3) ощадність - економія, ступінь мінімізації видатків з огляду на якість продукту.
Зразком найоптимальнішого підходу до питання використання функцій вищого органу контролю є досвід Бахрейну. Професійними складниками організаційної структури органу державного аудиту цієї країни є секції:
фінансового аудиту (аналіз загального фінансового стану підприємств та установ; перевірка дотримання положень нормативно-регулювальних документів);
аудиту адміністративної діяльності (визначення економічності й ефективності, оцінка якості та кількості наданих послуг; аналіз досягнення об'єктом контролю поставленої мети);
контроль комп'ютерних та бухгалтерських систем.
До цих трьох напрямів можна додати лише контроль навколишнього середовища, який у деяких розвинених країнах виділяють із аудиту адміністративної діяльності в окремий вид державного контролю.
1.3.3 Правова основа та організаційні схеми контролю в зарубіжних країнах
Правовою основою організації рахункових відомств та забезпечення їхнього функціонування у переважній більшості країн є конституції та прийняті на їх основі закони, які визначають місце, функції й права контрольних установ.
Порівнюючи нормативні, юридичні та інституційні особливості контрольно-ревізійної роботи в різних країнах, слід назвати різні підходи до визначення місця рахункових відомств у системі органів державного управління.
Один із таких підходів визначає, що організаційною схемою контрольно-ревізійної роботи є визначення двох рівнів ієрархії (Табл.2.1.3):
на першому рівні знаходиться вищий орган державного контролю, який підпорядковується парламенту або президенту і на нього покладено контроль за витрачанням коштів державного бюджету;
на другому рівні - державні контрольно-ревізійні підрозділи міністерств і відомств, що підпорядковуються як вищому органу державного фінансового контролю, так і відповідному міністерству або відомству. Вони здійснюють повний контроль за правильністю витрачання державних коштів.
Табл.1.3.3 - Основні принципи Лімської декларації
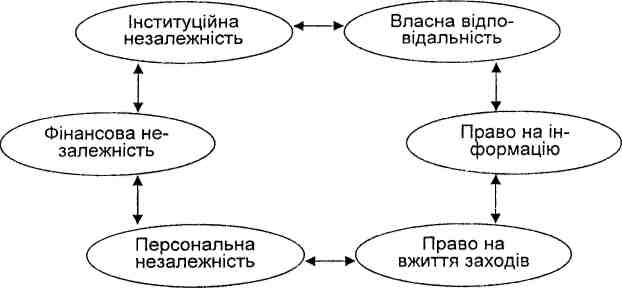
При цьому в якості рівнів організаційної схеми контрольно-ревізійної роботи також визначаються рахункові трибунали й контрольні установи. До рахункових трибуналів Я. Мазур відносить колегіальні, незалежні від уряду органи, контролю, що називаються судами (або діють як суди) і контролюють розрахунки та приймають рішення щодо притягнення до відповідальності винних посадових осіб (рахункова палата Італії; рахункові трибунали Франції, Бельгії й Іспанії), інші колегіальні незалежні від уряду органи, не наділені подібними судовими повноваженнями (Федеральна рахункова палата Німеччини). Контрольними установами є інші відомства, в яких рішення щодо проведення перевірок та результатів приймаються або безпосередньо керівником (монократичні - Національне управління аудиту Великобританії), або колегією на чолі з керівником контролюючого органу (Верховне контрольне бюро Чеської Республіки).
Інший підхід звертає увагу, що в країнах Євросоюзу існує чотири основних типи державних органів фінансового контролю:
1) аудиторські суди (Франція, Бельгія, Люксембург, Португалія, Іспанія, Італія) або судові органи, що є складовими судової системи країни (Греція, Португалія);
колегіальні органи, котрі не мають судових функцій (Нідерланди, Німеччина);
незалежні контрольні управління на чолі з Генеральним контролером (Великобританія, Ірландія, Данія);
контрольні управління у структурі уряду (Швеція, Фінляндія).
Узагальненням цього є визначення організаційної схеми контрольно-ревізійної роботи в зарубіжних країнах за місцем у системі суб'єктів державного управління відповідних верховних інститутів фінансового контролю. Відповідно до цього рівні організації контролю можна визначити наступним чином:
1) рахункові
трибунали
(суди) - нейтральні
авторитетні
колегіальні
органи з експертизи
фінансових
операцій та
адміністративних
рішень
(Німеччина,
Португалія,
Італія, Нідерланди,
Франція, Бразилія,
Бельгія,
Іспанія,
Румунія);
рахункові (контрольні) палати - органи, що здійснюють контроль за виконанням бюджету і дотриманням фінансово-бюджетної дисципліни від імені парламенту (Австрія, Угорщина, Польща, Болгарія, Японія);
національні управління аудиту (управління Генерального аудитора) - незалежні колегіальні (Чехія) та монократичні (Канада, Данія, Великобританія, Ісландія, Австралія, Ізраїль) державні органи, уповноважені проводити фінансовий та адміністративний аудит державного сектору, проте також під протегуванням верховного виборного органу.
Відповідно до покладених завдань органи контролю в зарубіжних країнах здійснюють контроль за виконанням бюджетів, витрачанням державних коштів і використанням державного майна. Контролю підлягають витрати на утримання органів державного управління та реалізацію державних програм розвитку.
Загальноприйнятою практикою зарубіжних країн є те, що рахункові відомства поряд із перевірками державних витрат проводять аудит дохідної частини бюджету. При цьому верховні органи державного фінансового контролю не здійснюють фіскального контролю дотримання суб'єктами господарювання податкового законодавства і в жодному разі не підміняють тут податкових служб. Аудит доходів проводиться в ході фінансово-економічного аналізу виконання консолідованого й муніципальних бюджетів, формування державних і федеральних фондів, прибутків державних підприємств тощо.
Організаційна схема державного контролю зарубіжних країн також передбачає існування в галузевих міністерствах власних ревізійних органів, які забезпечують внутрішній контроль за правильністю витрачання державних коштів у системі певного відомства. Зокрема, у Німеччині контрольно-ревізійні підрозділи відповідних федеральних структур виконують внутрішні ревізії за погодженням із Федеральною рахунковою палатою. Крім цього, законодавство ряду країн дає можливість виконавчій владі мати власні автономні контрольні структури (Адміністративно-бюджетне управління при Президентові США, Аудиторська комісія Великобританії, Національне ревізійне управління Швеції), місією яких є виконання фінансово-економічної контрольної функції уряду. У більшості країн верховні органи контролю мають право доступу до всього масиву інформації й документів, що стосуються виконання обов'язків. До того ж об'єкти контролю не можуть відмовляти органам аудиту в задоволенні їхніх законних вимог. Одноразово окремі рахункові відомства не мають важелів прямого впливу на порушників і уповноважені в будь-якому разі передавати матеріали з ознаками виявлених зловживань до прокуратури та інших компетентних органів. При цьому законодавство низки країн уповноважує рахункові відомства перевіряти не лише державний сектор, а й фінансову діяльність благодійних фондів (Австрія), приватного сектору соціального страхування (Франція), монополій (Швейцарія), а також політичних партій (Угорщина).
Проте, як правило, у кожній країні застосовуються власні особливі регламенти з питань обрання керівного складу верховних інститутів контролю та впровадження їхньої діяльності. Наприклад, президент і віце-президент Федеральної рахункової палати Німеччини обираються на посаду бундестагом за поданням Федерального уряду й призначаються Федеральним президентом терміном на 12 років. Державний контролер Ізраїлю обирається парламентом (кнесетом) та затверджується на посаді президентом країни терміном на 5 років, максимально - на два строки.
1.4 Критичний аналіз законодавчих актів, які регулюють об’єкт дослідження
Загальний підхід і вимоги до фінансово-господарського контролю від початку виникнення до сьогодення визначаються у нормативних документах, які наведені у табл. 1.4.1
Нормативні документи, які регулюють фінансово-господарський контроль від початку існування до сьогодні.
Таблица 2.4.1 - Загальний підхід і вимоги до фінансово-господарського контролю
| № п/п |
Назва нормативного документу |
Коли і ким затверджено | Коротка характеристика |
| 1 | Військовий статут |
Царем Петром І В 1716 році |
Регулював порядок облікових записів та внутрішній контроль у торгівельних підприємтсвах |
| 2 | Інструкція ревізіон-колегії | 1723 року | Визначав порядок ведення обліку і здійснення контролю в держаних установах |
| 3 | Інструкція бухгалтерії | 1766 року | Визначав порядок ведення обліку і здійснення контролю в держаних установах |
| 4 | Інструкція митному касиру | 1768 року | Визначав порядок ведення обліку і здійснення контролю в держаних установах |
| 5 | Положення про місцеві контрольні установи імперії |
Міністерством фінансів Російської імперії від 3.01.1866 року |
Надання статусу Головного Управління державному Управлінню контролю |
| 6 | Закон про Контрольну палату СРСР | Верховною Радою СРСР від травня 1991 року | Контрольна палата СРСР отримала статус вищого органу фінансово-економічного контролю |
| 7 | Закон України «Про державну контрольно-ревізійну службу в Україні» | січень 1993 року | Закон визначив статус Державної контрольно-ревізійної служби в Україні, її функції та правові засади діяльності |
| 8 | Закон України «Про аудиторську діяльність» |
Верховною Радою від 22.04.1993р. №3125-XII |
Закон визначає правові засади здійснення аудиторської діяльності в Україні і спрямований на створення системи незалежного фінансового контролю з метою захисту інтересів власника |
| 9 | Закон України «Про державний фінансовий контроль в Україні» |
Кабінетом Міністрів України від 30 серпня 2002 року за №1131-1 |
Закон визначає єдині правові та організаційні засади здійснення державного фінансового контролю в України |
| 10 | Постанова «Про затвердження Положення про Головне контрольно-ревізійне управління України» | Кабінетом Міністрів України від 27 червня 2007 р. N 884 |
Затвердити Положення про Головне контрольно-ревізійне управління України |
| 11 | Указ Президента України «Про заходи щодо підвищення ефективності контрольно ревізійної роботи» | від 27 серпня 2000 року № 1031/2000 | Передбачав наділити широкими повноваженнями внутрішній урядовий орган фінансового контролю — ГоловКРУ |
| 12 | проект Закону України „Про основні засади здійснення контролю за діяльністю суб’єктів господарювання в Україні” | Верховною Радою України від 29 січня 2003 року | визначає єдиний для всіх органів, які здійснюють контроль за діяльністю суб’єктів господарювання в Україні, порядок організації та проведення перевірок фінансово-господарської, виконавчо-розпорядчої та іншої діяльності суб’єктів господарювання, проведення ними обстежень і надання обов’язкових приписів з метою допомоги суб’єктам господарювання уникнути порушень чинного законодавства через налагодження паритетних відносин між органами контролю та суб’єктами господарювання |
Висновок
Контроль виник разом із виникненням первісного господарства і відтоді не полишає суспільного життя.
Перші прояви контролю відносяться до матріархату і патріархату, де рід був головним виробничим осередком, а й за процесом розвитку торгівлі
Однак відсутність товарно-грошових відносин давала можливість здійснювати тільки кількісний контроль простих господарських процесів
За умов рабовласницького устрою, де основу виробничих відносин складають особиста власність на засоби виробництва рабовласника та рабів, все ширшого розвитку набуває обмін, виникає заморська торгівля, з'являються гроші, створюється торговий і лихварський капітал. Відповідно до цього й контроль здійснюється вже не лише за кількістю заготовлених.
Наступний етап розвитку контролю пов'язаний з феодальним устроєм суспільства. При цьому в перший же період розвитку феодалізму досягнутий рівень обліку в рабовласницькому суспільстві був тимчасово забутий.
Поступове відродження та розвиток контролю припадає на ХІ—XIII століття - період утворення великих світових торгових центрів (Венеції та Генуї).
Подальший розвиток контролю здійснюється у напрямку прийняття спеціальних законів та норм стосовно обліку та рахування торгових і банківських операцій, різних видів господарської діяльності. З середини XIX століття до 50-х років XX століття відбувається диференціація та розвиток окремих напрямків досліджень, а саме: бухгалтерський облік, статистика.
Тобто у загальному плані можна визначити, що зміна форм власності, виробничих відносин та розвиток державності є основними важелями, під впливом яких і відбувався розвиток контролю
Історія контролю в Україні нерозривно пов'язана з історією становлення її державності. При цьому, входячи до складу Російської імперії, Україна не мала власних органів фінансового контролю. Контрольні функції, як і на всій території Росії, виконувало Управління державного контролю, яке працювало при Міністерстві фінансів.
Так, із січня 1924 року спеціальним органом документального та наступного фінансового контролю оголошено Фінансово-контрольне управління (ФКУ) СРСР.
У листопаді 1926 року Фінансово-контрольне управління СРСР реорганізовано в Державний фінансовий контроль та його місцеві органи, які отримали більшу самостійність і права.
У грудні 1965 року з метою більш активного залучення громадськості до наглядової діяльності органи партійно-державного контролю перетворено в орган/і народного контролю, масовою ланкою яких стали комітети, групи і пости.
Тому в умовах ринкових відносин стали формуватися нові органи державного контролю. Так, після здобуття Україною незалежності виникла необхідність у підвищенні ролі державного фінансового контролю і в 1993 році було прийнято Закон України «Про державну контрольно-ревізійну службу в Україні»,
При цьому в процесі розвитку системи контролю в умовах розбудови ринкових відносин в Україні можна виділити два основних етапи:
етап становлення (1990-1997 рр.), протягом якого сформовані базові умови для створення системи контролю та мережі контролюючих органів
етап удосконалення (з 1998 року), який передбачає заходи щодо реформування та подальшого розвитку контролюючих, інституцій у державній сфері та громадському суспільстві
Поруч із цим системі розвитку контролю в Україні притаманні екстенсивні методи, головними задачами яких є формування нових органів контролю.
Розглянувши всі теоретичні питання, пов'язані з фінансовим контролем і прояв його на практиці, можна зробити деякі висновки.
Організація державного фінансового контролю в даний час на Україні має безліч недоліків. Тут можна відзначити, що фінансовий контроль потребує удосконаленні і посиленні своєї ролі у всій сукупності економічних відносин. Наприклад, використовуючи світовий досвід, на Україні створена Рахункова Палата, що є, безумовно, позитивним чинником, але сфера її діяльності обмежена. Так, рішенням Конституційного Суду визнано неправомірним Рахунковою Палатою України фінансового контролю по використанню грошових коштів державного бюджету, оскільки контроль по здійсненню державного бюджету є частиною державного фінансового контролю, виникає необхідність в новому контрольному органі, який би здійснював вказані функції.
Література
1. Горшнев В.М, Контроль как правовая форма деятельности,-М:Юрид.Лит,1987;
2. Дікань Л.В, Контроль і ревізія, - Харків: Вид. ХНЕУ,2004;
3. Дікань Л.В, Контроль і ревізія, - Київ, 2004;
4. Дорош Н.I. Державний фiнансовий контроль: зарубiжний досвiд i шляхи вдосконалення./Фiнанси Украiни.-1998;
5. Завгородний В.П., Бухгалтерский учет, контроль и аудит в условиях рынка. – К.,1995;
6. Зубова Е.В., Технология аудита: Организация проверки, критерии проверочних процедур, рабочие документи: Практ.руков. –М: Аналитика –пресс, 1998;
7. Солодов А.К.,Рынок: контроль и аудит. Вопросы теории и техники., - Воронеж: Редакционно-издательский отдел, 1993;
8. zakon.rada.gov/ сайт Верховної Ради України