Формы и методы налогового контроля
1. Теоретическая часть
Формы и методы налогового контроля
Функционирование любой налоговой системы во многом зависит от эффективности налогового контроля.
Налоговый контроль – элемент финансового контроля и часть налогового механизма. Налоговый контроль пронизывает всю экономику, обеспечивая соблюдение правил бухгалтерского и налогового учета и отчетности, законодательных основ налогообложения.
Одним из основных требований к налоговому контролю стал древний принцип налогообложения: контроль должен приносить значительно больше средств, чем затрачивается на его проведение.
Целью проведения налогового контроля является выявление факторов нарушения налогового законодательства, их пересечение, обеспечение достоверности данных о полноте и своевременности уплаты налогов и сборов, а также проверка законности операций и действий и привлечение к ответственности налогоплательщиков.
Осуществление налогового контроля, во-первых, позволяет государству пополнять бюджет и поддерживать установленный законодательством порядок, во-вторых, дисциплинировать налогоплательщиков (плательщиков сборов), которые, признавая неотвратимость наказания за совершение правонарушения, постепенно (по мере развития налоговой системы и совершенствования законодательства) понимают, что своевременно и в полном объеме платить налоги – главная обязанность налогоплательщика.
Основная нагрузка по осуществлению налогового контроля возлагается на систему органов Федеральной налоговой службы. Основными задачами, возложенными на Службу, являются:
контроль за соблюдением налогового законодательства, за правильностью исчисления, полнотой и своевременностью внесения в соответствующий бюджет государственных налогов и иных обязательных платежей;
учет налогоплательщиков (по категориям, территориям, видам налогообложения, роду деятельности);
учет поступления налогов по категориям и другим критериям;
анализ динамики поступления налогов по всем отслеживаемым признакам;
информирование органов власти о поступлении налогов, зачисляемых в соответствующие бюджеты;
совершенствование функционирования системы налогообложения (законодательная инициатива, методические разработки, информационное обеспечение, взаимодействие с органами власти в части исполнения налогового законодательства);
информирование налогоплательщиков по вопросам налогового законодательства и разъяснение системы налогообложения.
Формы и методы налогового контроля, осуществляемого в основном через систему органов Федеральной налоговой службы, установлены Налоговым кодексом РФ.
Под методами проведения налогового контроля понимается совокупность приемов и способов осуществления контрольного мероприятия с целью установления правильности и полноты начисления налогов и других обязательных платежей в бюджет и внебюджетные фонды, соблюдения при этом налогового законодательства.
Налоговый контроль проводится налоговыми органами в нескольких формах. Формы налогового контроля – это комплекс определённых мероприятий, осуществляемых налоговыми органами на постоянной основе (Рисунок 1).
У каждой формы налогового контроля есть своё назначение в системе налогового контроля.
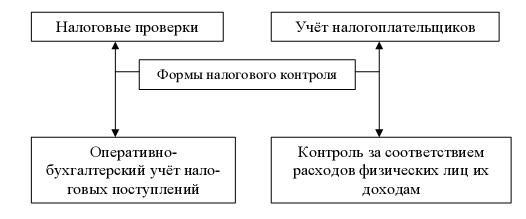
Рисунок 1. Формы налогового контроля.
Учёт налогоплательщиков обеспечивает формирование единой базы данных обо всех подлежащих налоговому контролю объектах. Эта база данных формируется в виде единого государственного реестра налогоплательщиков (ЕГРН).
Оперативно-бухгалтерский учёт налоговых платежей налоговыми органами обеспечивает контроль полноты и своевременности поступлений начисленных налогов и сборов в бюджеты и внебюджетные фонды. Оперативно-бухгалтерский учёт осуществляется путём ведения лицевых счетов, отправляемых ежегодно на каждого налогоплательщика по каждому виду налогов, в которых отражаются суммы начисленных налогов и сборов по данным налогоплательщика и налоговых органов, суммы начислений пеней и тарифных санкций, а также данные о фактическом поступлении начисленных сумм в бюджет и внебюджетные фонды.
Контроль соответствия расходов физических лиц их доходам является контролем за полнотой уплаты налогов физическими лицами. Осуществляется он путём сопоставления данных об их доходах, указанных в представленных в налоговые органы декларациях, с данными о фактически произведённых ими расходах. В сущности, это является камеральной проверкой деклараций о доходах физических лиц, но так как имеется некоторые специфические особенности, то требуется выделение этого вида контроля в самостоятельную форму налогового контроля, требующего соответствующего законодательного и организационного обеспечения.
Налоговые проверки являются самым важным элементом системы налогового контроля. Именно с их помощью осуществляется непосредственный контроль за полнотой и правильностью исчисления налогов и сборов, который может быть реализован только путём сопоставления представляемых налогоплательщиком налоговых расчётов (деклараций) с фактическими данными о его финансово-хозяйственной деятельности. И именно поэтому налоговые проверки среди иных форм налогового контроля поставлены на первое место (ст. 82 НК РФ).
Постановка на налоговый учет
Для учета налогоплательщиков законодательством предусмотрена постановка на учет в налоговых органах (табл. 1).
Таблица 1. Место постановки на налоговый учет в зависимости от категории налогоплательщиков
|
Категория налогоплательщиков |
Место постановки на учет |
| Организация |
По месту нахождения организации По месту нахождения обособленных подразделений организации По месту нахождения имущества |
| Физическое лицо или индивидуальный предприниматель |
По месту жительства По месту нахождения имущества По месту нахождения транспортных средств |
| Иностранная организация |
По месту осуществления деятельности По месту нахождения обособленных подразделений организации По месту нахождения имущества |
Налоговые органы обязаны осуществить постановку на учет организации или индивидуального предпринимателя в течение пяти дней после подачи заявления и предусмотренных законодательством документов и выслать по почте уведомление о постановке на учет в налоговом органе по формам, которые устанавливаются федеральным органом исполнительной власти, уполномоченным по контролю и надзору в области налогов и сборов, и в порядке, утверждаемом Минфином России.
Следует иметь в виду, что юридические и фактические адреса налогоплательщика должны быть идентичными, что предусмотрено ГК РФ.
В случае ликвидации или реорганизации организации, открытия или закрытия филиала или обособленного подразделения налогоплательщик обязан уведомить об этом налоговый орган, который производит снятие его с учета в течение 14 дней.
1.2.1 Идентификационный номер налогоплательщика (ИНН)
Каждому налогоплательщику присваивается единый идентификационный номер, который необходимо указывать во всех документах, подаваемых в налоговый орган, в том числе в декларациях, отчетах, заявлениях и иных документах.
Сведения о налогоплательщике с момента постановки на налоговый учет являются налоговой тайной.
Постановка на учет и снятие с учета организованы таким образом, что налоговые органы осведомлены о количестве зарегистрированных налогоплательщиков и могут проконтролировать постановку всех их на учет.
Законодательством предусмотрен также код причины постановки на налоговый учет (КПП), который присваивается в зависимости от вида деятельности, осуществляемой организацией.
При постановке на налоговый учет налогоплательщик получает соответствующее свидетельство, в котором указывается:
название организации (индивидуального предпринимателя);
ИНН;
КПП;
юридический адрес;
данные о государственной регистрации;
другие данные.
1.3 Камеральная налоговая проверка
Одной из самых распространенных форм осуществления налоговыми органами контроля полноты и своевременности уплаты налогов являются камеральные налоговые проверки, которые проводятся в отношении каждого налогоплательщика.
В случаях, предусмотренных законодательством, налогоплательщик обязан представлять в налоговый орган по месту учета декларацию только по тем налогам, плательщиком которых он является, а также бухгалтерскую отчетность, которая представляется ежеквартально не позднее 30-го числа месяца, следующего за отчетным периодом.
Отчетным периодом является квартал. Годовая бухгалтерская отчетность представляется не позднее 30 марта года, следующего за отчетным периодом.
В бухгалтерскую отчетность входит:
форма №1 «Бухгалтерский баланс»;
форма №2 «Отчет о прибылях и убытках»;
формы №3 «Отчет об изменениях капитала», №4 «Отчет о движении денежных средств» и №5 «Приложение к бухгалтерскому балансу» (данные формы не являются обязательными для малых предприятий и предприятий, принадлежащих к этой категории);
форма №6 «Отчет о целевом использовании денежных средств» (данную форму представляют организации, имеющие целевые денежные средства, – профсоюзы, общественные организации, фонды и т.д.).
Камеральная налоговая проверка проводится по месту нахождения налогового органа без какого-либо специального решения руководителя (заместителя) налогового органа не позднее трех месяцев со дня представления налогоплательщиком в налоговый орган по месту учета налоговых деклараций или внесенных изменений в налоговую декларацию.
При проведении камеральной налоговой проверки должностные лица налоговых органов проверяют, во-первых, правильность заполнения налоговых деклараций и форм бухгалтерской отчетности и их соответствие требованиям действующего законодательства, во-вторых, правильность исчисления и уплаты тех налогов, которые можно проверить при камеральной проверке.
При камеральной проверке налоговые органы имеют право истребовать у налогоплательщика документы, подтверждающие данные, отраженные в налоговой декларации, которые налогоплательщик обязан представить в срок, указанный в запросе. В случае обнаружения неточностей, неясностей, неполноты отражения сведений налоговый орган уведомляет об этом налогоплательщика с требованием внести соответствующие изменения. Налогоплательщик обязан их внести в налоговую декларацию.
Как известно, налогоплательщик освобождается от налоговой ответственности, если изменения в декларацию вносятся в том числе до выездной налоговой проверки.
На сумму доплат по налогам, которые выявляются в результате к налоговой проверки, налоговые органы выставляют требования об уплате налога.
Различают два вида выездной налоговой проверки: комплексную и тематическую.
Комплексная проверка предусматривает полную проверку финансово-хозяйственной деятельности налогоплательщика за один, два или три налоговых периода, предшествующих проверке. При проведении тематической проверки проверяется один или несколько налогов за один или несколько налоговых периодов.
Выездная налоговая проверка производится на основании решения руководителя (заместителя руководителя) налогового органа. В данном решении должно быть отражено:
Ф.И.О. руководителя (заместителя руководителя) налогового органа, а также его звание;
название организации;
ИНН налогоплательщика;
проверяемые вопросы;
проверяемые периоды;
Ф.И.О. должностных лиц налогового органа, проводящего проверку (в случае проведения совместной проверки с органами налоговой полиции и другими органами их работники также указываются в решении о проведении проверки).
Выездная налоговая проверка не может охватывать более трех лет, предшествующих ей, так как законодательством четко определен этот срок исковой давности.
Запрещается проведение повторных выездных проверок по одним и тем же налогам за один и тот же период.
Исключением являются проверки:
вышестоящим налоговым органом в порядке контроля;
в связи с ликвидацией (реорганизацией) организации.
Датой начала проверки считается дата ознакомления руководителя или иного уполномоченного лица организации с решением о проведении выездной налоговой проверки, о чем в решении делается соответствующая запись.
Срок проведения выездной налоговой проверки согласно действующему законодательству составляет не более двух месяцев с даты ее начала. Однако в исключительных случаях срок может быть увеличен на один месяц по решению вышестоящего налогового органа. При наличии филиалов и обособленных подразделений срок проверки также увеличивается на один месяц на каждый филиал (если филиалов будет 15, то срок проверки увеличивается на 15 месяцев). Сроки выездной налоговой проверки исчисляются исходя из фактического времени нахождения должностных лиц налоговых органов в организации.
При проведении выездной налоговой проверки:
должностные лица налогового органа могут вызывать любое физическое лицо, которому могут быть известны какие-либо сведения или обстоятельства, имеющие значение для проведения данной формы налогового контроля; показания свидетелей вносятся в протокол;
должностные лица налогового органа могут проводить осмотр помещений, принадлежащих налогоплательщику, в присутствии понятых и при участии налогоплательщика или его уполномоченных представителей с составлением соответствующего протокола.
По окончании выездной налоговой проверки руководитель проверяющей группы составляет справку с указанием предмета проверки, срока ее проведения и личных данных должностных лиц, проводивших ее. Один экземпляр справки вручается налогоплательщику, другой с отметкой о ее получении находится в налоговом органе.
Таблица 2. Сравнительная характеристика камеральных и выездных проверок
| Камеральная проверка | Выездная проверка | |
| 1. Субъект | Территориальные налоговые органы | Налоговые органы всех уровней |
| 2. Объект | Совокупность финансово-хозяйственных операций только за отчетный период | Совокупность финансово-хозяйственных операций за весь проверяемый период, но не более тех лет, предшествующих году |
| 3. Основания для проведения | Специального решения не требуется | Решения руководителя налогового органа |
| 4. Периодичность | Регулярно с периодичностью представления отчетности | Выборочно по мере необходимости |
| 5. Место проведения | Место нахождения налогового органа | Место нахождения налогоплательщика |
| 6. Категория проверяемых налогоплательщиков | Все налогоплательщики | Юридические лица и индивидуальные предприниматели |
| 7. Используемые мероприятия | Мероприятия, на связанные с нахождением на территории налогоплательщика | Любые, установленные НК РФ мероприятия |
При проведении выездной налоговой проверки должностные лица налоговых органов, проводящих проверку, имеют право истребовать у налогоплательщика документы, необходимые для ее осуществления. В этом случае составляется требование о представлении документов за подписью руководителя проверяющей группы, и лицо, которому адресовано данное требование, обязано представить документы в 5-дневный срок.
Следует иметь в виду, что представ документы должны оформлены соответствующим образом – на каждом листе должна стоять надпись «Копия верна» и подпись руководителя или должностного лица организации, имеющего право заверять копии документов на основании специального приказа или в соответствии со своей должностной инструкцией. Помимо представляемых документов налогоплательщик составляет опись данных документов. В случае непредставления или несвоевременного представления документов налогоплательщик несет ответственность в соответствии с налоговым законодательством.
При проведении выездной налоговой проверки, когда имеются остаточные основания полагать, что документы могут быть сокрыты изменены или уничтожены, налоговый орган имеет право провести выемку документов, которая осуществляется на основании специального постановления руководителя (заместителя руководителя) налогового органа.
Выемка документов и предметов производится в присутствии понятых с составлением и описи изъятых документов. При необходимости могут быть изъяты оригиналы документов, однако в таком случае налоговый орган обязан выдать копии в течение пяти дней. Запрещается проводить выемку документов в ночное время.
Если при проведении выездной налоговой проверки потребуются специальные знания по предметам, не относящимся к компетенции налоговых органов, можно привлечь экспертов, специалистов и переводчиков. Все вышеуказанные лица участвуют в выездной налоговой проверке на договорной основе. При проведении экспертизы вызываются понятые (не менее двух человек), не заинтересованные в исходе дела. Свидетелям, переводчикам, специалистам, экспертам и понятым оплачиваются расходы на проезд и наем жилого помещения, выплачиваются суточные в соответствии с действующим законодательством и вознаграждение за работу, если она не входит в круг их обязанностей.
За свидетелями, вызываемыми в налоговый орган, на время их отсутствия на работе в связи с явкой в налоговый орган сохраняется заработная плата по основному месту работы.
Порядок выплаты и размеры сумм, подлежащих выплате, устанавливаются Правительством РФ и финансируются из федерального бюджета Российской Федерации.
По окончании выездной налоговой проверки составляется справка за подписью руководителя проверяющей группы. Копия справки вдается налогоплательщику.
По результатам выездной налоговой проверки в течение двух месяцев с момента ее окончания налоговым органом составляется акт, состоящий из трех разделов, в которых:
1) указываются общие данные о проверке (кем, когда, по каким вопросам и в какой организации она была проведена, а также общие данные об организации);
2) указываются налоговые правонарушения, обнаруженные в ходе проверки;
3) приводятся общие выводы по проделанной работе.
Копия акта вручается налогоплательщику, в случае уклонения налогоплательщика от получения копии акта должностными лицами налогового органа делается соответствующая отметка, акт направляется по почте и считается полученным в течение шести дней с момента отправления.
Если налогоплательщик не согласен с выводами, изложенными в акте проверки, он имеет право направить в двухнедельный срок с момента получения копии акта свои разногласия, которые составляются в произвольной форме, в налоговый орган. Причем в данном случае налогоплательщик имеет право отправить их также по почте. Следует иметь в виду, что в соответствии со ст. 6. 1 НК РФ неделей признается период времени, состоящий из пяти рабочих дней, следующих подряд.
В течение следующих 14 дней данные разногласия должны быть рассмотрены в присутствии налогоплательщика, который уведомляется о дате, месте и времени их рассмотрения, и должно быть вынесено решение:
о привлечении налогоплательщика к налоговой ответственности, если его вина считается установленной;
об отказе в привлечении к налоговой ответственности, если его вина считается Неустановленной;
о проведении дополнительных мероприятий, если налоговый орган не имеет достаточных доказательств вины налогоплательщика.
В случае вынесения решения о привлечения налогоплательщика к налоговой ответственности в течение 10 дней ему направляется требование об уплате налога с указанием сумм налогов, пеней и штрафных санкций, подлежащих внесению в бюджет. Данное требование налогоплательщик обязан исполнить в течение 10 дней. Если налогоплательщик не согласен с требованием об уплате налога, он имеет право оспорить результаты выездной налоговой проверки, акт, решение или требование об уплате налога в арбитражном суде или суде общей юрисдикции в зависимости от своего статуса. При неисполнении требования об уплате налога налоговый орган в течение 60 дней имеет право взыскать сумму неуплаченного налога и пени в бесспорном порядке.
В случае неуплаты налогоплательщиком штрафных санкций налоговый орган имеет право подать заявление в суд на их взыскание. При этом законодательством определен срок подачи заявления – три месяца с момента обнаружения налогового правонарушения. В данном случае моментом обнаружения налогового правонарушения считается момент составления акта проверки.
Налоговым правонарушением в соответствии со ст. 106 НК РФ признается «виновно совершенное противоправное (в нарушение законодательства о налогах и сборах) деяние (действие или бездействие) налогоплательщика, налогового агента и иных лиц, за которое Кодексом установлена ответственность». Налоговый кодекс РФ выделяет виды налоговых правонарушений и устанавливает за них меры ответственности (табл. 3).
Таблица 3. Виды налоговых правонарушений и установленные за них меры ответственности (штраф)
|
Вид нарушения налогового законодательства |
Размер штрафа |
| Нарушения срока постановки на учет в налоговом органе (ст. 116 НК РФ) | 5 тыс. руб. |
|
Уклонение от постановки на учет в налоговом органе (ст. 117 НК РФ): Ведение деятельности организацией или индивидуальным предпринимателем без постановки на учет в налоговом органе то же более трех лет |
10% от доходов, полученных в течение указанного времени в результате такой деятельности, но не менее 20 тыс. руб. 29% от доходов, полученных в период деятельности более 90 дней |
| Нарушение срока представления сведений об открытии и закрытии счета в банке (ст. 118 НК РФ) | 5 тыс. руб. |
|
Нарушение срока представления налоговой декларации или иных документов до 180 дней по истечении установленного законодательством срока представления декларации (ст. 119 НК РФ) то же в течение более 180 дней |
5% от суммы налога, подлежащей уплате на основе этой декларации, за каждый полный месяц со дня, установленного для ее представления, но не более 30% от указанной суммы и не менее 100 руб. 30% суммы налога, подлежащей уплате на основе этой декларации, и 10% суммы налога, подлежащей уплате за каждый полный или не полный месяц, начиная с 181-го дня |
|
в пределах одного налогового периода в течение более одного периода повлекли занижение налоговой базы |
5 тыс. руб. 15 тыс. руб. 10% от суммы неуплаченного налога, но не менее 15 тыс. руб. |
| Неуплата или не полная уплата сумм налога (ст. 122 НК РФ) | 20% от неуплаченных сумм налога |
| Те же действия, совершенные умышленно | 40% от неуплаченных сумм налога |
| Невыполнение налоговым агентом обязанности по удержанию и (или) перечислению налогов (ст. 123 НК РФ) | 20% от неуплаченных сумм налога |
| Незаконное воспрепятствование доступу должностного лица налогового органа на территорию или а помещение (ст. 124 НК РФ) | 5 тыс. руб. |
| Несоблюдение порядка владения, пользования и (или) распоряжения имуществом, на которое наложен арест (ст. 125 НК РФ) | 10 тыс. руб. |
|
Непредставление налоговому органу сведений, необходимых для осуществления налогового контроля (ст. 126 НК РФ) Непредставление в установленный срок, предусмотренный Кодексом, документов и иных сведений Непредставление сведений о налогоплательщике Те же деяния, совершенные физическим лицом |
5 тыс. руб. 50 руб. за каждый непредставленный документ 5 тыс. руб. 500 руб. |
 Грубое
нарушение
правил учета
доходов, расходов
и объектов
налогообложения
(ст. 120 НК РФ), если
эти деяния
совершены:
Под грубым нарушением правил учета доходов и расходов, а также объектов налогообложения понимается отсутствие первичных документов, регистров бухгалтерского учета, систематическое несвоевременное или неправильное отражение на счетах бухгалтерского учета и в отчетности хозяйственных операций, денежных средств, материальных ценностей, нематериальных активов и финансовых вложений налогоплательщика.
Налоговый кодекс РФ выделяет несколько условий, при которых лицо не может быть привлечено к ответственности за совершение налогового правонарушения:
отсутствие события налогового правонарушения. Это означает отсутствие в действиях (бездействии) лица противоправности, т.е. нарушения норм законодательства;
отсутствие вины лица в совершении налогового правонарушения. В соответствии со ст. 110 НК РФ виновным в совершении налогового правонарушения признается лицо, совершившее противоправное действие умышленно или по неосторожности.
Налоговое правонарушение признается совершенным умышленно, если лицо, его совершившее:
осознавало противоправный характер своих действий (бездействия);
желало либо сознательно допускало наступление вредных последствий таких действий (бездействия).
Налоговое правонарушение признается совершенным по неосторожности в следующих случаях:
если лицо, его совершившее, не осознавало противоправности своих действий (бездействия) либо вредный характер последствий, возникших вследствие этих действий, хотя должно было и могло это осознавать;
при совершении деяния, содержащего признаки налогового правонарушения физическим лицом, не достигшим к моменту совершения действия шестнадцатилетнего возраста;
при истечении срока давности привлечения к ответственности за совершение налогового правонарушения, т.е. истечении трех лет со дня его совершения либо со следующего дня после окончания налогового периода, в течение которого было совершено это правонарушение.
2. Практическая часть
2.1 Исчисление налогов по общему режиму налогообложения
Налог на доходы физических лиц взимается на основании и в соответствии с гл. 23 НКРФ (Налогового Кодекса Российской Федерации), введенным в действие с 01.01.2001 г.
Объект
Доход, полученный налогоплательщиками:
от источников в РФ или за пределами РФ – для физических лиц, являющихся налоговыми резидентами РФ;
от источников в РФ – для физических лиц, не являющихся налоговыми резидентами РФ.
Налогоплательщики
1. Физические лица, являющиеся налоговыми резидентами РФ,
2. Физические лица, получающие доходы от источников в РФ и не являющиеся налоговыми резидентами РФ.
Налоговыми резидентами признаются физические лица, фактически находящиеся в РФ не менее 183 календарных дней в течение 12 следующих подряд месяцев. Период нахождения в РФ не прерывается на периоды выезда за границу на срок менее 6 месяцев для лечения или обучения.
Независимо от фактического времени нахождения в РФ налоговыми резидентами признаются российские военнослужащие, сотрудники органов государственной власти и местного самоуправления, работающие за пределы РФ.
Налоговая база
При определении налоговой базы учитываются все доходы налогоплательщика, полученные им как в денежной, так и в натуральной формах, или право на распоряжение, которыми у него возникло, а также доходы в виде материальной выгоды, определяемой в соответствии со статьей 212 Кодекса.
Налоговая ставка
Налоговая ставка устанавливается в размере 13 процентов.
Налоговая ставка устанавливается в размере 35 процентов в отношении следующих доходов:
стоимости любых выигрышей и призов в части превышения размеров, указанных в пункте 28 статьи 217 Кодекса;
страховых выплат по договорам добровольного страхования в части превышения размеров, указанных в пункте 2 статьи 213 Кодекса;
процентных доходов по вкладам в банках в части превышения суммы, рассчитанной исходя из действующей ставки рефинансирования Центрального банка Российской Федерации, в течение периода, за который начислены проценты, по рублевым вкладам (за исключением срочных пенсионных вкладов, внесенных на срок не менее шести месяцев) и 9 процентов годовых по вкладам в иностранной валюте;
суммы экономии на процентах при получении налогоплательщиками заемных (кредитных) средств в части превышения размеров, указанных в пункте 2 статьи 212 Кодекса, за исключением доходов в виде материальной выгоды, полученной от экономии на процентах за пользование налогоплательщиками целевыми займами (кредитами), полученными от кредитных и иных организаций Российской Федерации и фактически израсходованными ими на новое строительство либо приобретение на территории Российской Федерации жилого дома, квартиры или доли (долей) в них, на основании документов, подтверждающих целевое использование таких средств.
Налоговая ставка устанавливается в размере 30 процентов в отношении всех доходов, получаемых физическими лицами, не являющимися налоговыми резидентами Российской Федерации.
Налоговая ставка устанавливается в размере 9 процентов в отношении доходов от долевого участия в деятельности организаций, полученных в виде дивидендов.
Налоговая ставка устанавливается в размере 9 процентов в отношении доходов в виде процентов по облигациям с ипотечным покрытием, эмитированным до 1 января 2007 года, а также по доходам учредителей доверительного управления ипотечным покрытием, полученным на основании приобретения ипотечных сертификатов участия, выданных управляющим ипотечным покрытием до 1 января 2007 года.
Налоговый период
Налоговым периодом признается календарный год.
Налоговые вычеты (Ст. 218–331 НК РФ)
Стандартные налоговые вычеты
Социальные налоговые вычеты
Имущественные налоговые вычеты
Профессиональные налоговые вычеты
Порядок исчисления
Сумма налога исчисляется как соответствующая налоговой ставке процентная доля налоговой базы. Общая сумма налога исчисляется по итогам налогового периода применительно ко всем доходам налогоплательщика, которые относится к соответствующему налоговому периоду.
Сроки уплаты
Налоговые агенты перечисляют суммы налога не позднее дня фактического получения в банке наличных денежных средств на выплату дохода или дня перечисления дохода на счет налогоплательщика в банке.
Отдельные категории физических лиц уплачивают налог по месту учета налогоплательщика в срок не позднее 15 июля года, следующего за истекшим налоговым периодом. При этом авансовые платежи уплачиваются такими налогоплательщиками на основании налоговых уведомлений:
за январь – июнь – не позднее 15 июля текущего года в размере 1/2 годовой суммы авансовых платежей
за июль – сентябрь – не позднее 15 октября текущего года в размере 1/4 годовой суммы авансовых платежей;
за октябрь – декабрь – не позднее 15 января следующего года в размере 1/4 годовой суммы авансовых платежей.
Налогоплательщики, получившие доходы, при выплате которых налоговыми агентами не была удержана сумма налога, уплачивают налог равными долями в два платежа: первый – не позднее 30 календарных дней с даты вручения налоговым органом налогового «уведомления» об уплате налога, второй – не позднее 30 календарных дней после первого срока уплаты.
Порядок исчисления и уплаты налога на доходы физических лиц регламентируется гл. 23 НК РФ.
Таблица 4. Данные для расчета НДФЛ, ЕСН и страхового взноса на обязательное пенсионное страхование
| Месяц | Заработная плата работников, в рублях | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | |
| 1 | 25980 | 22300 | 12232 | 19800 | 16620 | 13520 | 13200 |
| 2 | 25000 | 22560 | 12522 | 19830 | 16620 | 13200 | 13200 |
| 3 | 23600 | 23600 | 11452 | 18300 | 16230 | 13120 | 12460 |
| 4 | 24500 | 22540 | 12252 | 14360 | 16640 | 13620 | 12860 |
| 5 | 22500 | 22460 | 11222 | 13600 | 16810 | 13810 | 13120 |
| 6 | 23620 | 22450 | - | 17360 | 16690 | 13750 | 13240 |
| 7 | 24560 | 22560 | - | 18300 | 16640 | 13790 | 13620 |
| 8 | 22630 | 22600 | - | 16900 | 16800 | 13610 | 11980 |
| 9 | 25020 | 22450 | - | 16960 | 16640 | 13610 | 11320 |
| 10 | 22600 | 22360 | - | 17320 | 16690 | 13650 | 11260 |
| 11 | 23500 | 22530 | - | 17340 | 14680 | 13120 | 11220 |
| 12 | 24500 | 22540 | - | 18620 | 16610 | 13300 | 12130 |
| Год рождения | 1959 | 1967 | 1953 | 1954 | 1972 | 1961 | 1955 |
| Кол-во детей | 1 | 2 | - | 1 | - | 1 | 2 |
Кроме начисленной заработной платы работникам были выплачены следующие доходы:
за работника №1 предприятие оплатила стоимость лечения его ребенка (до 18 лет) в сумме 14500 руб.;
за работника №2 предприятие оплатила стоимость его обучения в ВУЗе в сумме 10500 руб. (обучение в интересах работника);
за работника №3 предприятием произведена оплата стоимости путевки в дом отдыха в сумме 14600 руб. за счет собственных средств;
работнику №4 выдана материальная помощь в сумме 15600 руб.;
работнику №5 предприятием была выдана ссуда в размере 50000 руб. сроком на 5 месяцев под 3% годовых с ежемесячными выплатами по 10000 руб./месс.;
работник №6 заплатил за свое лечение в сумме 21600 руб.;
работнику №7 было выплачена компенсация за неиспользованный отпуск в сумме 12560 руб.
1 работник:
СДгод = ЗПгод + ДД = 25980 + 25000 + 23600 + 24500+ 22500 + 23620 + 24560 + 22630 + 25020 + 22600 + 23500 + 24500 + 14500 = 302 510 руб.
ЗПгод – заработная плата работника за все 12 месяцев.
ДД – дополнительный доход
Вычеты:
Стандартный налоговый вычет (ст. 218):
налоговый вычет в размере 400 рублей за каждый месяц налогового периода распространяется на те категории налогоплательщиков, которые не перечислены в подпунктах 1–2 пункта 1 настоящей статьи, и действует до месяца, в котором их доход, исчисленный нарастающим итогом с начала налогового периода налоговым агентом, предоставляющим данный стандартный налоговый вычет, превысил 40 000 рублей. Начиная с месяца, в котором указанный доход превысил 40000 рублей, налоговый вычет, предусмотренный настоящим подпунктом, не применяется:
400 руб. * 1 месяц = 400 руб.
налоговый вычет в размере 1000 рублей за каждый месяц налогового периода распространяется на каждого ребенка у налогоплательщика, на обеспечении которых находится ребенок и которые являются родителями или супругом (супругой) родителя:
1 ребенок * 1000 рублей * 12 месяцев = 12 000 руб.
Доходы, не подлежащие налогообложению (ст. 217):
п. 10: суммы, уплаченные работодателями, оставшиеся в их распоряжении после уплаты налога на прибыль организаций, за лечение и медицинское обслуживание своих работников, их супругов, их родителей и их детей, суммы, уплаченные общественными организациями инвалидов за лечение и медицинское обслуживание инвалидов при условии наличия у медицинских учреждений соответствующих лицензий, а также наличия документов, подтверждающих фактические расходы на лечение и медицинское обслуживание.
Указанные доходы освобождаются от налогообложения в случае безналичной оплаты работодателями и (или) общественными организациями инвалидов медицинским учреждениями расходов на лечение и медицинское обслуживание налогоплательщиков, а также в случае выдачи наличных денежных средств, предназначенных на эти цели, непосредственно плательщику (членам его семьи, родителям) или зачисления средств, предназначенных на эти цели, на счета налогоплательщиков в учреждениях банков.
14 500 не облагается налогом.
ОД = СДгод – В = 302510 – 400 – 12000 – 14500 = 275610 руб.
НДФЛ = ОД * 13% = 275610 * 0,13 = 35829,3 руб.
2 работник:
СД = ЗПгод + ДД = 22300 + 22560+ 23600 + 22540+ 22460 + 22450 + 22560 + 22600 + 22450 + 22360 + 22530 + 22540 + 10500 = 281 450 руб.
Вычеты:
Стандартный налоговый вычет (ст. 218):
400 руб. * 1 месяц = 400 руб.
2 ребенка * 1000 рублей * 12 месяцев = 24 000 руб.
Доходы, не подлежащие налогообложению (ст. 217):
п. 21: суммы платы за обучение налогоплательщика по основным и дополнительным общеобразовательным и профессиональным образовательным программам, его профессиональную подготовку и переподготовку в российских образовательных учреждениях, имеющих соответствующую лицензию, либо иностранных образовательных учреждениях, имеющих соответствующий статус.
10 500 рублей не облагаются
ОД = СДгод – В= 281450 – 400 – 24000 – 10500 = 246550 руб.
НДФЛ = ОД * 13% = 246550 * 0,13 = 32051,5 руб.
3 работник:
СД =