Банкрутство: метод комплексного фінансового аналізу
 -1.
 - обирається
індивідуально.
Таблиця
12. Матриця нормалізованих
цільових показників

| На початок року | На кінець року | ||||||
| Ліквідність | Рентабельність | Ділова активність | Фінансова стійкість | Ліквідність | Рентабельність | Ділова активність | Фінансова стійкість |
| 100,9 | 12,9 | 388,4 | 265,5 | 56,2 | 7,58 | 200 | 455,7 |
| 0 | 12,9 | 388,4 | 265,5 | 0 | 7,58 | 200 | 455,7 |
| 179,4 | 220,4 | 100,9 | 265,5 | 93 | 138,1 | 56,24 | 455,7 |
| 388,4 | 42,5 | 11,1 | 265,5 | 200 | 201,3 | 11,1 | 455,7 |
На основі нормалізованих цільових показників визначаємо абсолютне значення інтегрального показника цільової функції комплексного фінансового аналізу.
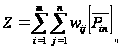 (5)
Де
 - вага окремого
цільового
показника, що
розраховується
відповідно
до визначення
інтегральної
ваги напрямків
дослідження
та груп цільових
показників
(табл.13)
Таблиця
13. Розрахунок
ваги цільових
показників
( )
| Цільові показники | Напрямки дослідження | ||||
|
|
|
|
|
||
| Перша група |
|
0,136=0,34*0,4 | 0,088 | 0,088 | 0,088 |
|
Друга група |
|
0,068 | 0,044 | 0,044 | 0,044 |
|
Третя група |
|
0,068 | 0,044 | 0,044 | 0,044 |
|
Четверта група |
|
0,068 | 0,044 | 0,044 | 0,044 |


Відповідно до табл.13 і формули 5 отримаємо значення інтегрального показників
Таблиця 14 розрахунок значень показників
-
На початок року На кінець року Ліквідність Рентабельність Ділова активність Фінансова стійкість Ліквідність Рентабельність Ділова активність Фінансова стійкість 100,9 12,9 388,4 265,5 56,2 7,58 200 455,7 0 12,9 388,4 265,5 0 7,58 200 455,7 179,4 220,4 100,9 265,5 93 138,1 56,24 455,7 388,4 42,5 11,1 265,5 200 201,3 11,1 455,7 209 17,2 0,3 265,5 100 10,1 100 455,7 877,7 305,9 889,1 1327,5 449,2 364,66 567,34 2278,5 Підсумок – 3400,2
Підсумок – 3659,7
Висновок:
В результаті проведеного аналізу роботи ПП»Равіра» за 2007 рік, можна зробити наступні висновки.
Нематеріальні активи на кінець року, порівнюючи з початком, зменшились на 7,14 тис. грн., а основні засоби збільшились на 8.2 тис. грн.. Це каже про те, що підприємство має кошти на їх поповнення. Найважливіший показник ефективності стану основних засобів збільшився на 3.42 одиниці. Це значить, що вивільнюються додаткові кошти. Також збільшилась оборотність чистого робочого капіталу, що теж дає можливість вивільнити кошти. І саме головне – це збільшення усіх активів на 2,13 пунктів.
Як ми бачимо, по усіх показниках рентабельності, окрім рентабельності власного капіталу, має місце незначне їх зменшення. Рентабельність реалізованої продукції, рентабельність реалізованої продукції за прибутком від операційної діяльності також незначно підвищилась. Все це кажіть про те, що має місце нестабільний фінансовий стан. Усі показники ліквідності підприємства кажуть про те, що окрім наявності чистого оборотного капіталу, стан ліквідності стабільний.
Ми маємо негативні показники: наявність власних оборотних коштів (–188,4), коефіцієнт забезпечення оборотних активів власними коштами, коефіцієнт маневреності власного капіталу, коефіцієнт фінансового ризику та інші.
Це дає можливість сказати про те, що в нашому випадку має місце нестійкий фінансовий стан , тому що запаси і затрати неможливо покрити джерелами коштів.
Додаток 1
Таблиця А1.
Баланс виробництва ПП “Равира” 2007р. тис.,грн.
| АКТИВ | Код рядка | На початок періоду | На кінець періоду |
| 1 | 2 | 3 | 4 |
| І. Необоротні активи | |||
| Нематеріальні активи: | |||
|
залишкова вартість |
10 | 4,2 | 3,9 |
|
первісна вартість |
11 | 4,5 | 4,5 |
|
знос |
12 | 0,3 | 0,6 |
| Незавершене будівництво | 20 | ||
| Основні засоби: | |||
|
залишкова вартість |
30 | 36,8 | 39,8 |
|
первісна вартість |
31 | 50,5 | 56,3 |
|
знос |
32 | 13,7 | 16,5 |
| Довгострокові фінансові інвестиції: | |||
| які обліковуються за методом участі в капіталі інших підприємств | 40 | ||
| інші фінансові інвестиції | 45 | ||
| Довгострокова дебіторська заборгованість | 50 | ||
| Відстрочені податкові активи | 60 | ||
| Інші необоротні активи | 70 | ||
| Усього за розділом І | 80 | 40 | 43,7 |
| ІІ. Оборотні активи | |||
| Запаси: | |||
|
виробничі запаси |
100 | 21,2 | 4,9 |
|
тварини на вирощуванні та відгодівлі |
110 | ||
|
незавершене виробництво |
120 | ||
|
готова продукція |
130 | 9,8 | 8,0 |
|
товари |
140 | 1,1 | 1,0 |
| Векселі одержані | 150 | ||
| Дебіторська заборгованість за товари, роботи, послуги: | |||
| чиста реалізаційна вартість | 160 | 57,3 | 80 |
|
первісна вартість |
161 | 57,3 | 80 |
|
резерв сумнівних боргів |
162 | ||
| Дебіторська заборгованість за розрахунками: | |||
|
з бюджетом |
170 | 7,0 | |
|
за виданими авансами |
180 | ||
|
з нарахованих доходів |
190 | ||
|
із внутрішніх розрахунків |
200 | ||
| Інша поточна дебіторська заборгованість | 210 | ||
| Поточні фінансові інвестиції | 220 | ||
| Грошові кошти та їх еквіваленти: | |||
|
в національній валюті |
230 | 100,9 | 1,1 |
|
в іноземній валюті |
240 | ||
| Інші оборотні активи | 250 | ||
| Усього за розділом ІІ | 260 | 179,4 | 93 |
| ІІІ. Витрати майбутніх періодів | 270 | ||
| Баланс | 280 | 220,4 | 137,1 |
| ПАСИВ | Код рядка | На початок періоду | На кінець періоду |
| 1 | 2 | 3 | 4 |
| І. Власний капітал | |||
| Статутний капітал | 300 | 0,3 | 0,3 |
| Пайовий капітал | 310 | ||
| Додатковий вкладений капітал | 320 | ||
| Інший додатковий капітал | 330 | ||
| Резервний капітал | 340 | ||
| Нерозподілений прибуток (непокритий збиток) | 350 | ||
| Неоплачений капітал | 360 |
( ) |
( ) |
| Вилучений капітал | 370 |
( ) |
( ) |
| Усього за розділом І | 380 | 0,3 | 0,3 |
| ІІ. Забезпечення наступних витрат і платежів | |||
| Забезпечення виплат персоналу | 400 | ||
| Інші забезпечення | 410 | ||
| Цільове фінансування | 420 | ||
| Усього за розділом ІІ | 430 | 0,0 | 0,0 |
| ІІІ. Довгострокові зобов’язання | |||
| Довгострокові кредити банків | 440 | ||
| Інші довгострокові фінансові зобов’язання | 450 | 11,1 | 11,1 |
| Відстрочені податкові зобов’язання | 460 | ||
| Інші довгострокові зобов’язання | 470 | ||
| Усього за розділом ІІІ | 480 | 11,1 | 11,1 |
| IV. Поточні зобов’язання | |||
| Короткострокові кредити банків | 500 | ||
| Поточна заборгованість за довгостроковими зобов’язаннями | 510 | ||
| Векселі видані | 520 | ||
| Кредиторська заборгованість за товари, роботи, послуги | 530 | 185 | 77 |
| Поточні зобов’язання за розрахунками: | |||
| з одержаних авансів | 540 | ||
| з бюджетом | 550 | 20 | 3 |
| з позабюджетних платежів | 560 | ||
| зі страхування | 570 | 10,3 | |
| з оплати праці | 580 | 26,4 | |
| з учасниками | 590 | ||
| із внутрішніх розрахунків | 600 | ||
| Інші поточні зобов’язання | 610 | 4 | 9 |
| Усього за розділом IV | 620 | 209,0 | 125,7 |
| V. Доходи майбутніх періодів | 630 | 0,0 | 0,0 |
| Баланс | 640 | 220,4 | 137,1 |
Додаток 2
ЗВІТ
Про фінансові результати виробництва ПП “Равира” 2007р.
Форма №2 тис.грн.
| І. Фінансові результати | |||
| Стаття | Код рядка | За звітний період | За попередній період |
| 1 | 2 | 3 | 4 |
| Дохід (виручка) від реалізації продукції (товарів, робіт, послуг) | 10 | 546,9 | 318,6 |
| Податок на додану вартість | 15 | 91,2 | 53,1 |
| Акцизний збір | 20 | ||
| 25 | |||
| Інші вирахування з доходу | 30 | ||
| Чистий дохід (виручка) від реалізації продукції (товарів, робіт, послуг) | 35 | 455,70 | 265,50 |
| Собівартість реалізованої продукції (товарів, робіт, послуг) | 40 | 343,7 | 229,1 |
| Валовий: | |||
| прибуток | 50 | 112 | 36,4 |
| збиток | 55 | ||
| Інші операційні доходи | 60 | ||
| Адміністративні витрати | 70 | 58,8 | 2,5 |
| Витрати на збут | 80 | 30,5 | 3,6 |
| Інші операційні витрати | 90 | 12,6 | 13,1 |
| Фінансові результати від операційної діяльності: | |||
| прибуток | 100 | 10,1 | 17,2 |
| збиток | 105 | ||
| Дохід від участі в капіталі | 110 | ||
| Інші фінансові доходи | 120 | ||
| Інші доходи | 130 | ||
| Фінансові витрати | 140 | ||
| Втрати від участі в капіталі | 150 | ||
| Інші витрати | 160 | ||
| Фінансові результати від звичайної діяльності до оподаткування: | |||
| прибуток | 170 | 10,1 | 17,2 |
| збиток | 175 | ||
| Податок на прибуток від звичайної діяльності | 180 | 2,53 | 4,30 |
| Фінансові результати від звичайної діяльності: | |||
| прибуток | 190 | 7,58 | 12,90 |
| збиток | 195 | ||
| Надзвичайні: | |||
| доходи | 200 | ||
| витрати | 205 | ||
| Податки з надзвичайного прибутку | 210 | ||
| Чистий: | |||
| прибуток | 220 | 7,58 | 12,90 |
| збиток | 225 | ||
| II. Елементи операційних витрат | |||
| Найменування показника | Код рядка | На початок періоду | На кінець періоду |
| 1 | 2 | 3 | 4 |
| Матеріальні витрати | 230 | 331,3 | 224,5 |
| Витрати на оплату праці | 240 | 26,4 | 7,7 |
| Відрахування на соціальні заходи | 250 | 10,3 | 3 |
| Амортизація | 260 | 2,8 | |
| Інші операційні витрати | 270 | 74,8 | 13,1 |
| Разом | 280 | 445,6 | 248,3 |
Література
Постанова Кабінету Міністрів України від 28 лютого 2000 р. № 419 „Про складання фінансової звітності”.
Наказ Міністерства фінансів України „Питання складання фінансової звітності” від 24 лютого 2000 р. № 37.
Статистичний щорічник Дніпропетровської області за 2006 рр. –Дніпропетровськ: Голов.управл.статист., 2007рр.
Фінансова звітність за національними положеннями (стандартами) бухгалтерського обліку.-К.: Лібра, 1999.
Астахов В.П. Анализ финансовой устойчивости фирмы.-М.: Ось-89, 1996.
Алексєєв і ін.. Фінансовий аналіз:техніка розрахунків та моделювання економічних ситуацій: Нав.посібник.-Львів: Видавництво «Бескид Біт», 2003.-152с.
Балабанов И.Т. Основы фінансового менеджмента: Учебное пособие.-М.: Финансы и статистика, 1998.
Бернстайн Л.А. Анализ финансовой отчетности: теорія, практика и интерпретация/ Пер. С англ.; научн.ред. И.И.Елесеева.-М.: Финансы и статистика, 1996.
Бланк И.А. Основы финансового менеджмента: В 2 т.-К.:Ника-Центр; Ольга, 1999.-Т.1.-С.74-99; Т.2.-С.476.
Макконнелл К.Р., Брю С.Л. Экономикс: принципы, проблемы и политика/Пер.16-го англ.изд.-М.: ИНФРА-М, 2006.- XXXVI, 940 с.
Маркарьян Э.А., Герасименко Г.П. Финансовый анализ.-М.: Приор, 1997.
Павловська О.В. и ін..Фінансовий аналіз:Навч.-метод.посібник для сам ост.вивч.дисц.-К.:КНЕУ,2002.-388с.
Соболева Е.А., Соболев М.И. Финансово-экономический анализ деятельности тур фирмы.-М.: Финансы и статистика, 1999.
Финансовый менеджмент: теория и практика: Учебник / Под ред.Е.С.Стояновой.-5-е изд., перераб. и доп. - М.: Изд-во «Перспектива», 2000.-656 с.
Финансы: Сборник комплексных задач, тестов и ситуаций: Учебн.пособие/ Под ред. А.П.Вожжова.- 2-е изд., исп. и доп.- К.: Знання, 2005.- 269 с.
Четыркин Е.М., Методы финансовых и коммерческих расчетов.- М.: Дело, 1992.
Шеремет А.Д., Ненашев Е.В. Методика фінансового анализа: Учебное пособие.-М.: Инфра-М, 1999.
Шеремет О.О.Фінансовий аналіз:Навчальний посібник.-К., 2005.-196с.