Особливості оподаткування суб'єктів малого бізнесу
 2.2.2.
Сплата прибуткового
податку від
підприємницької
діяльності
із сплатою
авансових
платежів
Відповідно до статті 14 Декрету [18] громадяни, які займаються підприємницькою діяльністю, щоквартально, протягом 40 календарних днів після закінчення кварталу, подають податковому органу декларації, а після закінчення року протягом 40 днів наступного року. В декларації зазначаються загальні суми одержаного доходу, витрат і сплаченого прибуткового податку за звітний рік або інший період, за який здійснюється оподаткування (оподатковуваний період).
В разі встановлення розбіжностей між сумами, вказаними підприємцем в декларації та наявною в податковому органі інформацією про доходи такого підприємця (ф. №2, ф №8ДР, матеріали перевірок тощо). дільничний інспектор проводить нарахування прибуткового податку по даним, вказаним підприємцем в декларації та передає матеріали для проведення перевірки у відділ документальних перевірок фізичних осіб.
Податок, обчислений податковими органами, нараховується і сплачується в такому порядку:
– протягом року платники щоквартально сплачують до бюджету по 25 відсотків річної суми податку, обчисленої за доходами за попередній рік, а платники, які вперше залучаються до сплати податку, – 25 відсотків суми, обчисленої їм податковими органами за оціночним доходом на поточний рік;
– авансові платежі прибуткового податку протягом року сплачуються у такі строки: до 15 березня, до 15 травня, до 15 серпня і до 15 листопада;
Суми податку, сплачені протягом року за місцем виплати доходу та у вигляді авансових платежів, пред'явлених податковими органами, враховуються при остаточному розрахунку суми податку на підставі документального підтвердження факту сплати податку.
На підставі проведеного розрахунку дільничний інспектор направляє приватному підприємцю платіжне повідомлення про нараховані суми прибуткового податку.
Громадяни – суб’єкти підприємницької діяльності, які здійснюють торговельну діяльність, можуть самостійно, за власним бажанням, обрати спосіб оподаткування доходів шляхом сплати фіксованого розміру прибуткового податку, за умови, якщо:
– кількість осіб, які перебувають у трудових відносинах з таким громадянином – платником податку, включаючи членів його сім'ї, які беруть участь у підприємницькій діяльності, не перевищує п'яти;
– громадянин здійснює підприємницьку діяльність з продажу товарів і надання супутніх такому продажу послуг на ринках та є платником ринкового збору згідно з законодавством;
– валовий доход такого громадянина від самостійного здійснення підприємницької діяльності або з використанням найманої праці за останні 12 календарних місяців, що передують місяцю придбання патенту, не перевищує семи тисяч неоподатковуваних мінімумів доходів громадян (119 тис. грн.).
По фіксованому податку мають право працювати лише ті підприємці, які здійснюють торгівлю на ринках і сплачують згідно законодавства ринковий збір. Приватні підприємці, які сплачують фіксований податок, звільняються від сплати всіх податків і зборів (крім ринкового збору та фіксованого податку), а також від ведення обліку доходів та витрат від здійснення підприємницької діяльності.
Але вони не звільняються від обов’язку утримання та перерахування прибуткового податку з сум заробітної плати своїх найманих робітників.
Ставка фіксованого податку встановлюється в розмірі від 20 грн. до 200 грн. (Наприклад, в м. Дніпродзержинську в 1999 році на речовому ринку приватні підприємці сплачували фіксований податок в розмірі 30 грн.)
Оскільки платник фіксованого податку сплачує фіксований податок, розмір якого встановлюється місцевою радою, він звільнений від ведення обов'язкового обліку доходів і витрат, який зобов'язані вести фізичні особи – суб'єкти підприємницької діяльності, що працюють на загальній системі оподаткування, для визначення оподатковуваного доходу.
Податковий орган зобов'язаний видати патент на підставі документу, що засвідчує плату фіксованого податку, протягом трьох робочих днів з дня прийняття заяви. При цьому не здійснюється попередня перевірка зазначених у заяві даних про доходи громадянина від здійснення підприємницької діяльності доходів, або неотримання таких доходів.
Патент платнику фіксованого податку видається на строк від одного (з 1 по 30 (31) число) до дванадцяти (з 1 січня по 31 грудня) календарних місяців за вибором платника.
Фізична особа – суб'єкт підприємницької діяльності, яка придбала фіксований патент, має право залучати до участі у підприємницькій діяльності не більше п'яти осіб. За кожну особу вона самостійно доплачує 50 відсотків від повної суми встановленого фіксованого податку з розрахунку на кожну додаткову особу та повідомити про це податковий орган, який зобов'язаний внести зміни до патенту в строки, передбачені для його видачі.
За порушення цього порядку платника фіксованого податку позбавляють права застосовувати фіксовану ставку податку протягом 12 календарних місяців, наступним за місцем вчинення порушення, та сплачують штраф у розмірі повної суми фіксованого податку з розрахунку за місяць за кожну особу, відомості про яку не внесені до патенту.
Адміністрування єдиного податку здійснюється на підставі наступних нормативних документів:
– Наказу Державної податкової адміністрації України від 29 жовтня 1999 року №599 «Про затвердження Свідоцтва про сплату єдиного податку та порядку його видачі» зареєстрований в Міністерстві юстиції України 2 листопада 1999 року за №752/4045;
Крім того, приватним підприємцям – платникам єдиного податку – забороняється здійснювати торгівлю алкогольними напоями та тютюновими виробами, а також пально-мастильними матеріалами.
Платники єдиного податку – приватні підприємці звільняються від сплати багатьох податків і зборів, зокрема: податку на додану вартість, прибуткового податку, плати за землю, збору до фонду Пенсійного страхування та інш.
Але, як і платники фіксованого податку, платники єдиного податку не звільняються від обов’язку нарахування та утримання прибуткового податку з сум заробітної плати найманих робітників.
Ставка єдиного податку для суб'єктів малого підприємництва – фізичних осіб встановлюється місцевими радами за місцем їх державної реєстрації залежно від виду діяльності і не може становити менше 20 гривень та більше 200 гривень на місяць. У разі коли платник єдиного податку здійснює підприємницьку діяльність з використанням найманої праці або за участю у підприємницькій діяльності членів його сім'ї, ставка єдиного податку збільшується на 50 відсотків за кожну особу.
Єдиний податок для суб'єктів малого підприємництва в частині, що належить відповідним бюджетам, яким замінено сплату податку на прибуток підприємств, податку на доходи фізичних осіб (для фізичних осіб – суб'єктів малого підприємництва) та інших [20].
Відділення Державного казначейства України наступного дня після надходження коштів перераховують суми єдиного податку суб'єктів підприємницької діяльності – фізична особу таких розмірах:
до місцевого бюджету – 43 відсотки;
до Пенсійного фонду України – 42 відсотки;
на обов'язкове соціальне страхування – 15 відсотків (у тому числі до Державного фонду сприяння зайнятості населення – 4 відсотки) для відшкодування витрат, які здійснюються відповідно до законодавства у зв'язку з тимчасовою втратою працездатності, а також витрат, зумовлених народженням та похованням.
Суб’єкт підприємницької діяльності – фізична особа, яка сплачує єдиний податок (далі – платник єдиного податку), звільняється від обов’язку нарахування, відрахування та перерахування до державних цільових фондів зборів, пов’язаних з виплатою заробітної плати працівникам, які перебувають з ним у трудових відносинах, включаючи членів його сім’ї.
Доходи платника єдиного податку, отримані ним від провадження підприємницької діяльності, не включаються до складу його сукупного оподатковуваного доходу у разі, якщо вони обкладаються єдиним податком, а сплачена сума єдиного податку є остаточною і не включається до перерахунку його загальних податкових зобов’язань.
Якщо платник єдиного податку здійснює підприємницьку діяльність з використанням найманої праці, то на кожну особу, яка перебуває з ним у трудових відносинах, включаючи членів його сім’ї, платнику єдиного податку видається довідка про трудові відносини фізичної особи з платником єдиного податку (далі – Довідка) згідно з додатком 2 до цього Порядку.
У разі збільшення чисельності працівників (відкриття додаткових робочих місць) протягом терміну дії отриманого Свідоцтва платник єдиного податку повинен здійснити доплату за кожного додатково найманого працівника, з розрахунку не менш як за повний місяць з початку діяльності таких працівників, і отримати Довідки для цих працівників.
Свідоцтво (Довідка) повинно знаходитися на робочому місці платника єдиного податку (найманого працівника, включаючи членів його сім'ї) та пред’являтися працівникам контрольних органів, які мають відповідні функціональні повноваження на здійснення перевірки.
Торговий патент – це державне свідоцтво, яке засвідчує право суб'єкта підприємницької діяльності чи його структурного (відокремленого) підрозділу займатися зазначеними у цьому Законі видами підприємницької діяльності. Суб'єкт підприємницької діяльності, який придбав спеціальний торговий патент, не сплачує – податок на додану вартість; податок на доходи фізичних осіб; податок на прибуток підприємств та інші [14];
Кошти, одержані від продажу спеціальних торгових патентів, зараховуються:
до Державного бюджету України – у розмірі 5 відсотків;
до бюджетів місцевого самоврядування (місцевих бюджетів) за місцем оплати спеціального торгового патенту – у розмірі 67 відсотків;
до Пенсійного фонду України – у розмірі 17 відсотків;
до Фонду соціального страхування України – у розмірі 2 відсотків;
до державного фонду сприяння зайнятості населення – у розмірі 1 відсотка;
до відповідних бюджетів у порядку, передбаченому законодавством для зарахування податку на доходи фізичних осіб, – у розмірі 6 відсотків;
до відповідних бюджетів у порядку, передбаченому законодавством для зарахування плати (податку) за землю, – у розмірі 2% загальних надходжень.
2.3 Аналіз процесів оподаткування суб'єктів малого бізнесу в Дніпропетровській області у 1999–2001 роках
Дніпропетровська область є однією з найбільших за площею областей України. Вона займає 31,9 тис. кв. км, що складає 5,3% від території держави.
На Дніпропетровщині проживає 3669,1 тис. чоловік, що складає 7,5% населення України. За кількістю населення область займає друге місце в державі (після Донецької), за густотою населення (116 чол. на 1 кв. км) – третє (після Донецької і Львівської областей).
Загальна кількість зареєстрованих платників податків станом на 01.06.2001 р. становить – 162 023 суб'єктів, в тому числі:
– Юридичних осіб – 99 825
Фізичних осіб – суб’єктів підприємницької діяльності – 62 198
Обсяги та структура зведених податкових надходжень до бюджетів по Дніпропетровській області в 1999–2001 роках наведені в табл. 2.1 –2.5.
Таблиця 2.1. Статистика надходжень до Зведеного бюджету коштів, що контролюються податковими органами регіону, тис. грн.
| Роки | 1997 | 1998 | 1999 | 2000 | 2001 |
| Сума | 2 062 490,0 | 1 527 625,0 | 1 850 949,6 | 2 338 579,3 | 2 360 579,8 |
Таблиця 2.2. Структура Зведеного бюджету у січні-грудні 1999 та 2000 років
| 1999 | 2000 | |||
| млн. грн. | Відс. | Млн. грн. | відс. | |
| Державний бюджет | 994,9 | 54,0 | 1323,0 | 56,6 |
| Місцевий бюджет | 848,1 | 46,0 | 1016,2 | 43,4 |
| Разом | 1843,0 | 100 | 2339,2 | 100 |
Таблиця 2.3. Структура надходжень до Зведеного бюджету у січні-грудні 2000 року
| (млн. грн.) | відс. | |
| Прибутковий податок з громадян | 574,1 | 24,5 |
| Податок на прибуток підприємств | 568,3 | 24,3 |
| Податок на додану вартість | 305,8 | 13,1 |
| Плата за землю | 191,8 | 8,2 |
| Збір до Державного інноваційного фонду | 152,9 | 6,5 |
| Місцеві податки та збори | 34,9 | 1,5 |
| Акцизний збір з вітчизняних та імпортних товарів | 38,4 | 1,6 |
| Збір до фонду для здійснення заходів щодо ліквідації наслідків Чорнобильської катастрофи та соціального захисту населення | 21,2 | 0,9 |
| Інші надходження | 451,8 | 19,4 |
|
|
2339,2 | 100,0 |
 Разом
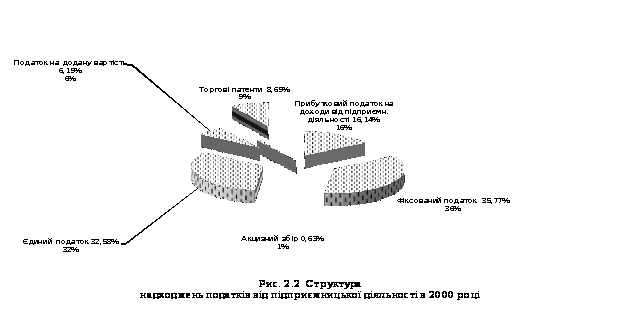
Надходження в 2000 році по єдиному податку збільшились у 3,8 рази проти рівня 1999 року.
Більш 45% в 2000 році підприємців перейшли на сплату єдиного і фіксованого податків. В результаті підприємцями у 2000 році до бюджету сплачено податків 41,2 млн. грн. що на 16,6 млн. грн. більше ніж у відповідному періоді минулого року.
Таблиця 2.4. Структура Зведеного бюджету області у січні-грудні 2001 року
| 2001 | ||
| млн. грн. | Відс. | |
| Державний бюджет | 1026,2 | 43,5 |
| Місцевий бюджет | 1334,4 | 56,3 |
| Разом | 2360,6 | 100 |
Питома вага єдиного податку з суб'єктів малого бізнесу в загальній масі податків до Зведеного бюджету України по Дніпропетровській області у 2001 році досягла 3,2% (табл. 2.5).
Таблиця 2.5. Структура податків по Дніпропетровській області у 2001 році
| Вид податку | млн. грн. |
| Прибутковий податок з громадян | 820,6 |
| Податок на прибуток підприємств | 683,4 |
| Плата за землю | 235,9 |
| Податок на додану вартість | 100,9 |
| Єдиний податок для суб'єктів малого підприємництва | 73,3 |
| Плата за спеціальне користування водними ресурсами | 56,8 |
| Податок з власників транспортних засобів та інших самохідних машин і механізмів | 50,0 |
| Місцеві податки і збори | 39,1 |
| Збір за геологорозвідувальні роботи | 36,3 |
| Інші надходження | 264,3 |
|
|
2360,6 |
У 2001 році понад 60 відс. підприємців перейшли на сплату єдиного та фіксованого податків, внаслідок чого до бюджету надійшло 37,2 млн. грн. єдиного та 18,5 млн. грн. фіксованого податків, у порівнянні з 2000 роком надходження зросли у 1,9 та 1,2 рази відповідно.
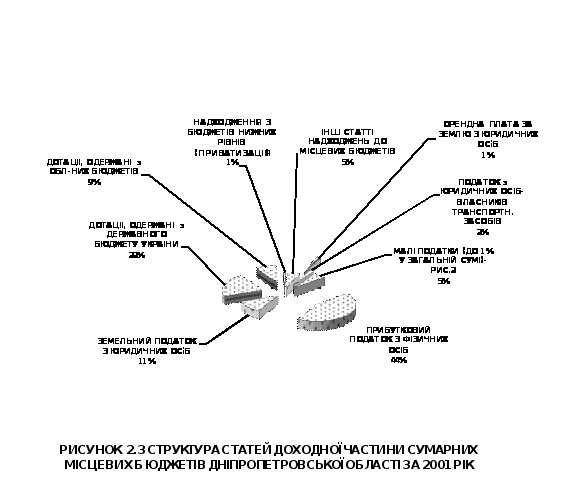
На рис. 2.3 –2.4 наведені графоаналітичні результати дослідження даних та побудовані структурні схеми основних елементів доходних статей місцевих бюджетів по Дніпропетровській області.
Як видно з даних рис. 2. 3,2.4 основні долі доходної частини місцевих бюджетів забезпечені:
прибутковий податок з фізичних осіб – 45%;
дотації з державного та обласного бюджетів – 30%;
– кошти від приватизації – 1%;
земельний податок з юридичних осіб – 11%;
малі податки – 5%, серед яких сумарні податки з малого бізнесу становлять 2,5%;
В табл. 2.5 наведені результати надходження всіх видів податків у розрізі бюджетної класифікації у місцеві бюджети всіх рівні Дніпропетровської області у 2001 році, що дозволяє провести оцінку надходження податків від суб'єктів малого бізнесу як за розподільчим механізмом єдиного податку, так і за прямим 100% надходженням прибуткового податку до місцевих бюджетів.
На рис. 2. 5,2.6 наведені динамічні ряди надходження податків від суб'єктів малого бізнесу по Дніпропетровській області за 1999–2001 роки, представлені у вигляді абсолютних величин та процентних долей від загальної суми податків від Дніпропетровської області за відповідні роки.
3. Економетричні моделі впливу державного регулювання процесів оподаткування малого бізнесу на рівень ефективності оподаткування
3.1 Теоретична сутність та методологія побудови економетричних моделей процесів оподаткування малого бізнесу
Явища суспільного економічного життя – найбільш складні із всіх явищ, відомих людині, оскільки вони формуються під впливом багатьох взаємопов’язаних факторів[23].
За характером залежності економічних явищ є два види зв’язку:
1) функціональний (повний) зв’язок; 2) кореляційний (неповний) зв’язок.
При функціональному зв’язку є повна відповідність між причиною (факторною ознакою) і наслідком (результативною ознакою), тобто величина результативної ознаки цілком визначається однією або кількома факторними ознаками. Функціональна залежність проявляється з однаковою силою у всіх одиниць сукупності незалежно від зміни інших однак даного явища.
При кореляційному зв’язку між причиною і наслідком немає повної відповідності, а спостерігається лише певне співвідношення. Під впливом зміни багатьох факторних ознак (деякі з котрих можуть бути невідомі) змінюється середня величина результативної ознаки. Найбільше поширення кореляційні зв’язки мають серед економічних суспільних явищ. Наявність багатьох факторних ознак, ступінь впливу яких на результативну ознаку невідомий, виступає як одна з характеристик особливостей кореляційних зв’язків. Кореляційний зв’язок між результативною ознакою і одиницею з певної кількості факторних ознак може проявитися лише в загальному, в середньому, при інших однакових умовах. Вплив факторів, які не є об’єктом дослідження, усувається шляхом заміни їх середніми показниками. Відповідно до закону великих чисел це досягається на підставі взаємопогашення відхилень ознак певних одиниць в тій чи інший бік від середньої при достатньо великій кількості одиниць, що вивчаються.
За напрямком зв’язку між явищами розрізняють зв’язки прямі та обернені. Якщо із збільшенням факторної ознаки є тенденція до зростання індивідуальних і середніх значень результативної ознаки, то це буде прямий зв’язок. Як із збільшенням факторної ознаки результативна ознака зменшується або, навпаки, із зменшенням факторної ознаки результативна ознака зростає, то це є обернений зв’язок.
За кількістю взаємодіючих факторів зв’язки можуть бути однофакторними та багатофакторними. Однофакторні – це такі, при яких одна результативна ознака пов’язана з однією факторною ознакою. Багатофакторні зв’язки – це такі, при яких одна результативна ознака пов’язана з двома або більшою кількістю факторних ознак. У суспільних явищах найчастіше зустрічаються багатофакторні зв’язки.
За
аналітичним
вираженням
розрізняють
прямолінійні
(лінійні) та
криволінійні
(нелінійні)
зв’язки. При
лінійному
зв’язку із
зростанням
факторної
ознаки відбувається
рівномірне
зростання (або
зменшення)
результативної
ознаки. Математично
такий зв’язок
позначається
рівнянням
прямої
 ,
а графічно –
прямою лінією.
При криволінійному
зв’язку із
зростанням
факторної
ознаки зростання
(або зменшення)
результативної
ознаки відбувається
нерівномірно,
або напрямок
зв’язку змінюється
з прямого на
обернений.
Геометрично
такий зв’язок
позначається
кривими лініями
(гіперболою,
параболою
тощо).
Тільки функціональний зв’язок аналітичним рівнянням виражається точно, а кореляційний зв’язок – лише приблизно, за умови абстрагування від впливу інших ознак. тому на графіку матиме місце розкидання точок навколо лінії.
Кореляційний метод аналізу зв’язків покликаний вирішити два основних завдання[4]:
1) в результаті економічного аналізу встановити форму зв’язку і дати його математичне вираження за допомогою кореляційних рівнянь;
2) встановити щільність зв’язку між факторною (x) і результативною ознакою (y).
Якщо попередній аналіз явищ, зв’язок між якими вивчається, показує, що рівним змінам середніх значень факторної ознаки відповідають приблизно рівні зміни середніх значень результативної ознаки, то для вираження форми кореляційного зв’язку можна використати прямолінійне кореляційне рівняння:
 ,
де yx – ординати
шуканої прямої,
або вирівнюванні
значення
результативної
ознаки; x – факторна
ознака; a0,
a1 – параметри
рівняння.
Перший параметр рівняння a0 – ордината лінії при x=0. Параметр a1, який називається коефіцієнтом регресії, – це показник середньої зміни ознаки y на одиницю ознаки x в межах даного дослідження.
Для знаходження параметрів рівняння a0, a1 застосовується спосіб найменших квадратів. Цей спосіб полягає в тому, що знаходять такі значення коефіцієнті рівняння, при яких сума відхилень фактичних значень результативної ознаки від обчислених за допомогою рівняння буде найменшою з усіх можливих.
Якщо попередній аналіз досліджуваних явищ, зв’язок між якими вивчається, показує, що рівним змінам середніх значень факторної ознаки відповідають нерівні зміни середніх значень результативної ознаки, то для вираження загального характеру зв’язку застосовують криволінійні форми кореляційних рівнянь, з яких найчастіше використовуються вирівнювання за параболою і гіперболою.
Друге завдання кореляційного аналізу – вимірювання щільності зв’язку, тобто ступеня впливу x на варіацію ознаки y. Щільність кореляційного зв’язку оцінюється за допомогою кореляційного відношення коефіцієнта кореляції. Індекс кореляції завжди повинен знаходитися в межах від 0 до 1. Якщо індекс кореляції дорівнює 0, то не має ніякого взаємозв’язку між досліджуваними явищами, тобто результативна ознака не залежить від зміни цієї факторної ознаки. Якщо індекс кореляції дорівнює 1, то це свідчить про наявність повного, функціонального зв’язку між явищами, тобто про те, що результативна ознака повністю залежить від зміни факторної ознаки. Чим ближче одержаний результат до 1, тим більш щільно результативна ознака залежить від факторної, і навпаки. Індекс кореляції може мати як знак плюс, так і знак мінус. Якщо залежність між показниками пряма, то індекс кореляції має знак плюс; якщо залежність між показниками обернена, то індекс кореляції матимемо знак мінус.
На практиці для більшості економічних розрахунків вважається, що взаємозв’язок обов’язково повинен бути більше 0,75, тобто щоб більше ніж на три чверті зміна результативного фактору складалась під впливом факторної ознаки [3].
Традиційна модель оподаткування прибутку підприємств для порівняльних розрахунків в економетричних моделях даної дипломної роботи може бути виражена наступними функціональними рівняннями [13]:
а) скоригований дохід від реалізації дорівнює різниці між доходом від реалізації та податком ПДВ і акцизами, які входять до ціни реалізації, сплачуються покупцем та перераховуються в 100% обсязі продавцем до бюджету:
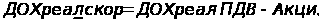 (3.1)
б) валові витрати підприємства розраховуються як матеріальні витрати виробництва та реалізації, витрати на залучені кошти та обладнання, умовні витрати на нараховану амортизацію основних фондів (фонд оновлення основних засобів), витрати на фонд заробітної плати працівникам та витрати на систему податків на фонд заробітної плати до Пенсійного фонду та 3х фондів соціального захисту (фонд тимчасової непрацездатності, фонд безробіття, фонд страхування від нещасних випадків) в сумі приблизно 39% від фонду оплати праці:
 (3.2)
в) Податок на прибуток та «чистий «прибуток (чистий доход) підприємства розраховується як норма прибутку 30% від різниці скоригованого доходу підприємства та валових витрат підприємства:
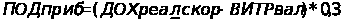 (3.3)
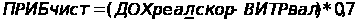 (3.4)
г) Сумарний податок, сплачуваний підприємством до бюджетів та фондів складається як сума 4х податків:
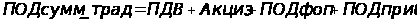 (3.5)
Модель оподаткування малих підприємств за єдиним податком 6%+ПДВ для порівняльних розрахунків в економетричних моделях даної дипломної роботи може бути виражена наступними функціональними рівняннями [20]:
а) скоригований дохід від реалізації дорівнює різниці між доходом від реалізації та податком ПДВ і акцизами, які входять до ціни реалізації, сплачуються покупцем та перераховуються в 100% обсязі продавцем до бюджету (аналогічно формулі 3.1 традиційної схеми оподаткування):
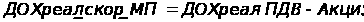 (3.6)
б) Податок на скоригований дохід підприємства розраховується як норма 6% від суми скоригованого доходу підприємства:
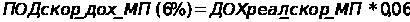 (3.7)
в) Валові витрати та чистий дохід малого підприємства розраховуються з врахуванням відсутності податків-зборів на фонд оплати праці:
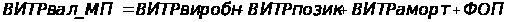 (3.8)
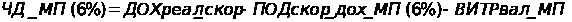 (3.9)
г) Сумарний податок, сплачуваний підприємством до бюджетів та фондів складається як сума 3х податків:
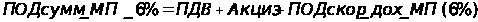 (3.10)
Модель оподаткування малих підприємств за єдиним податком 10% без ПДВ для порівняльних розрахунків в економетричних моделях даної дипломної роботи може бути виражена наступними функціональними рівняннями [20]:
а) скоригований дохід від реалізації дорівнює різниці між доходом від реалізації та акцизами, які входять до ціни реалізації, сплачуються покупцем та перераховуються в 100% обсязі продавцем до бюджету:
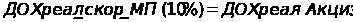 (3.11)
б) Податок на скоригований дохід підприємства розраховується як норма 10% від суми скоригованого доходу підприємства:
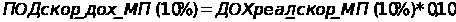 (3.12)
в) Валові витрати та чистий дохід малого підприємства розраховуються з врахуванням відсутності податків-зборів на фонд оплати праці:
(3.13)
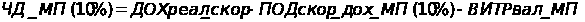 (3.14)
г) Сумарний податок, сплачуваний підприємством до бюджетів та фондів складається як сума 2х податків:
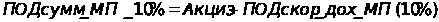 (3.15)
В перспективній моделі оподаткування малого бізнесу в проекті податкового кодексу термінологія «скоригованого на нормовані витрати валового доходу МП» як доходу від реалізації за нормативами умовних валових витрат на рівні 50% від суми реалізації після відрахування ПДВ та акцизного збору при ставці податку 5%, що дозволяє регулювати рентабельність діяльності малих підприємств та частково зменшити податкове навантаження на малі підприємства виробничої сфери. Ідеологія оподаткування є модернізацєю існуючої схеми оподаткування єдиним податком 6% + податок ПДВ[9].
Модель перспективного оподаткування малих підприємств за єдиним податком 10% скоригованого доходу на нормовані витрати +ПДВ для порівняльних розрахунків в економетричних моделях даної дипломної роботи може бути виражена наступними функціональними рівняннями:
а) скоригований дохід від реалізації дорівнює різниці між доходом від реалізації та податком ПДВ і акцизами, які входять до ціни реалізації, сплачуються покупцем та перераховуються в 100% обсязі продавцем до бюджету (аналогічно формулі 3.1 традиційної схеми оподаткування):
(3.16)
б) Податок на скоригований дохід підприємства розраховується як норма 10% від суми скоригованого доходу підприємства:
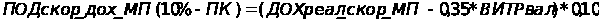 (3.17)
в) Валові витрати та чистий дохід малого підприємства розраховуються з врахуванням відсутності податків-зборів на фонд оплати праці:
(3.18)
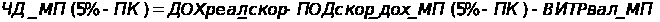 (3.19)
г) Сумарний податок, сплачуваний підприємством до бюджетів та фондів складається як сума 3х податків:
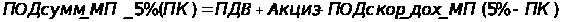 (3.20)
3.2 Результати економетричного моделювання впливу модифікацій систем оподаткування суб'єктів малого бізнесу на прибутковість та рівень сплати податків до бюджету
В дипломній роботі проаналізована ефективність фінансової та податкової політики підприємства ТОВ НПП «ТТ». Підприємство знаходиться в м Дніпропетровську вул. Героїв Сталінграда 23а.
Форма власності – колективна.
Організаційна форма підприємства – товариство з обмеженою відповідальністю. Статутний пайовий фонд – 191 900 гривень.
Код ЄДРПОУ – 23934805.
Код діяльності за КВЕД – 36.14.1.
Основний вид діяльності – виготовлення м'яких і корпусних меблів, столярних виробів. З видів діяльності, передбачених Статутом підприємства в даний час фактично підприємство здійснює наступні види діяльності:
– виготовлення нових меблів;
– виготовлення і ремонт меблів на замовлення;
– оптова торгівля меблями; – виготовлення кухонних меблів;
– виготовлення інших видів меблів; – роздрібна торгівля меблями
– виготовлення будівельних деталей з дерева і плит на деревній основі.
Штат підприємства складає 15 (1999 р.) – 19 (2002 р.) співробітників. З них ІТП складають 5 чоловік: директор, головний бухгалтер, заступник директора, начальник виробництва, технолог. Робочий персонал складається зі столярів, швачка – закрійниця, водій, технічний працівник.
Згідно з законодавством України підприємство відноситься до малих підприємств і перейшло на спрощену систему оподаткування з 1999 року зі сплатою 6% єдиного податку з валового доходу від реалізації продукції та сплатою податку на додану вартість (ПДВ).
Аналіз фінансово-економічного стану підприємства проводився на основі його фінансових звітів [11], [12].З 1 січня 2000 р. на підприємствах України незалежно від форм власності (крім банків і бюджетних установ) запроваджені основні форми фінансової звітності,