Валютный рынок Республики Казахстан
Завышенный валютный курс тенге начинает подрывать экспорт, особенно в страны СНГ в III и IV квартале 1998 года на 43% и 44% соответственно, и в I квартале 1999г. на 55%, с одной стороны, и при умеренном сокращении импорта на 12 % из стран СНГ и 22 % из других государств в 1998г. и соответственно 1,5 % и 5% за I квартал 1999г., что привело к резкому ухудшению сальдо торгового баланса со странами СНГ, и к вытеснению национальных товаропроизводителей с местных рынков, и соответственно падению ВВП ( см. таблицу 4) и, со второй половины 1998 г. резко ухудшается консолидированный торговый баланс Республики.
Таблица 4-Торговый баланс и индекс физического объема ВВП Республики Казахстан
|
Годы Показатели |
1997 |
1998 1кв. |
1998 2кв. |
1998 3 кв. |
1998 4 кв. |
1999 1 кв. | 1999 2 кв. |
Торговый баланс Индекс физического объема ВВП |
-627,2 101,7 |
54,7 108,7 |
-348,3 106 |
-373,2 90 |
-543,1 91,4 |
-369,3 92,6 |
-157,6 96,1 |
| Примечание – составлено на основе данных Национального банка Республики Казахстан | |||||||
Международные инвесторы, зная об отрицательных значениях роста импорта и резко увеличивающемся отрицательном сальдо внешней торговли, предполагали девальвацию и в рамках этого требовали более высокую ставку процента ГЦБ, отказываясь покупать их под существующие ставки вознаграждения. Уже с июля 1998 г. происходит резкое сокращение доли нерезидентов на рынке ГЦБ, а с сентября 1998 г. иностранные инвесторы перестают покупать ГЦБ РК. В результате чего произошло резкое сокращение инвестиций нерезидентов в ГЦБ РК, в частности в евробонды Правительства РК с 350 млн долл. в 1997 г. до – 47 млн долл. в 1998 г. и – 6,7 млн долл. за первый квартал 1999 г. В результате чего в 1998 году произошло и сокращение положительного сальдо Счета операций с капиталом и финансами с 2717,1 млн долларов США в 1997., до 2117,4 млн долларов США (на 599,7 млн долл. или на 22,1 %), и 309,6 млн долл. в 1 квартале 1999 г. против 486,8 млн долл. за 1 квартал 1998 г. (63,5 % от уровня 1 квартала 1998 г.). Падение интереса иностранных и отечественных инвесторов к ГЦБ РК, и как уже было отмечено выше, отказ Правительства повышать ставки вознаграждения, привели к возникновению, начиная с февраля 1998 г., отрицательного сальдо по ценным бумагам, т.е. когда объем выпуска государственных ценных бумаг не покрывает объема погашения ранее выпущенных долговых обязательств и выплату процентов по ним. Объем ежемесячных расходов по погашению и выплате процентов превышал объем продаж ГЦБ, в среднем за период, на более чем 220 %, а в отдельные месяцы, как, например, в сентябре 1998г. более чем в 7 раз. Убытки Национального банка и Минфина составили за период с января 1998г. и по март 1999г. включительно, сумму свыше 3 млрд долларов.
Также в сентябре 1998 г., оценивая влияние российского финансового кризиса на экономику Казахстана и негативные тенденции в состоянии платежного баланса, был снижен суверенный рейтинг Казахстана, по методологии «Standart & Poors» с ВВ - /Stable/В до ВВ-/ Negative/В + по кратко- и среднесрочным обязательствам в иностранной валюте.
Большая зависимость роста казахстанского ВВП от цен на нефть привела к тому, что, с начала 1998г., темпы роста постепенно снижаются, а со второй половины 1998г. происходит падение ВВП относительно уровня предыдущего года.
Национальный банк был вынужден проводить валютные интервенции для стабилизации курса тенге, что вело к сокращению золотовалютных резервов. Так за июль-сентябрь 1998г. ЗВР НБК сократились почти на 20 %(19,4), за февраль-март 1999г., на 17,4 %, а вообще за период с декабря 1997г. по март 1999г. чистые золотовалютные резервы Национального банка Казахстана сократились на 43 %.
Действия Национального Банка (кроме, как уже было отмечено выше, интервенций на валютном рынке) состояли в повышении процентных ставок, сокращении в денежной массы и начиная с июля 1998г. ускоренной девальвации тенге. Однако данные полумеры, после обвальной девальвации рубля, не могли существенно изменить ситуацию. Попытка сократить импорт из стран-членов Таможенного Союза путем введения 200% таможенных пошлин была обречена на провал, учитывая протяженность и необустроенность наших границ со странами СНГ и могла лишь повлечь уход большей части импорта в «тень» (челночная торговля) и соответственно, потерям бюджета по налоговым недоимкам, что и произошло. Проведение почти 50 % девальвации в течение 3 месяцев 1998г., а также введение обязательной продажи экспортной выручки для стабилизации валютного рынка, позволило повысить конкурентоспособность национальных производителей на внутреннем рынке, снизив, тем самым, импорт из стран СНГ, а рост цен на основные товары казахстанского экспорта привел к экономическому росту.
Таким образом, можно утверждать, что дефолтовое состояние в 1999г. в РК является следствием двух основных факторов: это падение цен на основные товары казахстанского экспорта, что остановило рост ВВП, и резкая девальвация российского рубля, что привело к падению экспорта в России и вытеснению национальных производителей российскими с местных рынков, еще более усилив падение производства.
При этом надо констатировать тот факт, что как такового валютного кризиса в Казахстане в тот период времени не было, хотя многие ученые и специалисты со ссылкой на основные параметры валютного кризиса, утверждают обратное.
Для предотвращения отрицательных последствий завышенного курса на экономику страны 4 апреля 1999г. Правительство и Национальный Банк Республики Казахстан приняли совместное заявление «О дальнейшей политике обменного курса тенге», о переходе к режиму свободно плавающего обменного курса.
В период перехода к СПОК правительство и Нацбанк Республики были вынуждены несколько отойти от либеральной модели валютного рынка. В частности, была временно введена обязательная 50%-ая продажа экспортной валютной выручки, которая просуществовала более полугода. Физическим лицам-вкладчикам банков, которые не стали изымать свои тенговые депозиты в течение 9 месяцев, была предоставлена возможность их 100%-го конвертирования в доллары США по курсу 88,3 тенге за доллар. Юридическим лицам была предоставлена возможность конвертировать 30% тенговых депозитов в случае, если они не будут изымать их в течение 6 месяцев.
Кроме этих мер, Национальный банк Казахстана предложил накопительным пенсионным фондам, которые в Республике являются основными покупателями государственных ценных бумаг, конвертировать их портфели гособлигаций в 5-летние валютные государственные обязательства. Также с 10% до 5% были снижены резервные требования к банкам.
Наибольшее падение курса тенге произошло в апреле 1999 года, сразу же после введения свободно плавающего обменного курса - на 30,3%. Затем темпы его снизились до 12,4% в мае и 2,5% в июне, что свидетельствовало о достижении относительного равновесия на валютном рынке. В последующие периоды среднемесячные колебания биржевого курса тенге не превышали 0,3%. Более стабильная динамика изменения курса тенге после введения СПОК означала уменьшение валютных рисков для хозяйствующих субъектов. Успеху введения СПОК еще способствовало начавшееся в это время оживление мирового производства и улучшение конъюнктуры мирового рынка на нефть, цветные металлы, пшеницу, которые являются основными статьями казахстанского экспорта.
Благодаря нормализации ситуации на валютном рынке, уже 15 ноября 1999 года была отменена обязательная продажа 50% выручки предприятиями-экспортерами на бирже. В результате, в декабре 1999г. внебиржевой рынок восстановился до уровня, предшествующего введению СПОК. В целом за 1999 год биржевой курс тенге к доллару понизился на 64,6% (в 1998 году - 10,7%) и составил на конец года 138,25 тенге за 1 доллар США.
Новая политика, проводимая Национальным банком Казахстана с 1999 года, оказалась наиболее эффективной.
Переход на новый валютный режим и последовавшая за ним девальвация тенге привели к восстановлению внешнеторговых конкурентных условий для национальных товаров и способствовали развитию импортозамещающих отраслей. Повысившаяся конкурентоспособность казахстанских товаров как на внешних, так и на внутреннем рынках позволила увеличить экспорт, а также реализацию внутри страны. Рост производства увеличил налоговые поступления и сократил дефицит бюджета. Платежный баланс за 1999 и 2000 годы впервые за годы реформ сложился с профицитом. Выросли золотовалютные резервы страны.
Учитывая эти успехи, Национальный банк Казахстана в текущем году продолжает осуществлять политику СПОК, хотя как было доказано в предыдущих параграфах СПОК не существует и яркое подтверждение этому факту валютная политика РК.
Официальный курс тенге к доллару устанавливается один раз в неделю с учетом рыночного курса, конъюнктуры рынка, уровня инфляции и денежных агрегатов.
С 2000г. и по сегодняшний день продолжается политика свободно плавающего обменного курса тенге, динамика изменения которого позволит судить о стабильности на валютном рынке. Спекулятивному давлению курс национальной валюты не подвергался, достаточное предложение инвалюты полностью удовлетворялось спросом на нее.
Смена валютного режима и последовавшая за ним девальвация тенге позволила устранить переоценку курса тенге. Национальный банк значительно сократил свое участие на внутреннем валютном рынке и, участвуя на биржевой площадке, преимущественно в качестве покупателя иностранной валюты, пополнил свои золотовалютные резервы, которые по состоянию на 1 июля 2003г. оценивались в 4494 млн долларов США.
Анализируя развитие валютного рынка в 2001 году необходимо отметить, что в течение этого периода внутренний валютный рынок характеризовался плавным укреплением позиций доллара США. С начала года девальвация тенге к доллару США составила 3,81%.
В 2001 году объем биржевых операций вырос на 12,8% и составил 1952,0 млн долл. (в декабре - 248,0 млн долл.). Позицию доллара США на биржевом сегменте определяла главным образом продажа экспортерами валютной выручки, основной объем которой пришелся на четвертый квартал. В целом, объем биржевых операций в четвертом квартале составил 675,3 млн долл. (в первом квартале - 403,7 млн долл., во втором - 431,8 млн долл., в третьем -441,2 млн долл.).
В 2002 году номинальная девальвация тенге составила 3,25% (за январь-декабрь 2001 года - 3,81%). Средневзвешенный обменный курс тенге за 12 месяцев составил 153,86 тенге за доллар.
Официальный курс на конец 2002 года был установлен на уровне 155,60 тенге за доллар.
В целях приближения к международной практике в бухгалтерском и налоговом учетах применяется единый рыночный курс обмена валют, определяемый как средневзвешенный биржевой курс тенге к иностранным валютам, сложившийся на утренней сессии Казахстанской фондовой биржи по состоянию на 11 часов алматинского времени. По иностранным валютам, по которым не проводятся (не проводились) торги на утренней сессии Казахстанской фондовой биржи, рыночный курс обмена валют рассчитывается Национальным Банком Республики Казахстан с использованием кросс-курсов к доллару США, сложившихся по состоянию на 15 часов алматинского времени в соответствии с котировками спроса, полученными по каналам информационного агентства "Reuters".
Что касается 2003 года, то он характеризовался стабильностью на валютном рынке, обменный курс тенге колебался в пределах 154,83-155,89 тенге за доллар. Начало и середина 2004 года знаменуются постепенным и стабильным укреплением позиций казахстанского тенге, но отмечается тенденция обменного курса доллар/тенге к волатильности.
Рост объема операций с валютой объясняется увеличением притока иностранной валюты на внутренний рынок, связанного, прежде всего, с высокими ценами на нефть на мировом рынке и с переводом средств из долларовых активов в тенговые.
Но анализ валютного рынка был бы неполным, если бы мы не представили его во взаимосвязи с основными макроэкономическими показателями. И, прежде всего, это относится к макроэкономическому информационному блоку, включающему традиционные показатели денежно-кредитной политики: денежной базы, денежной массы, наличные деньги в обращении и др. При этом необходимо отметить высокие темпы роста промышленного производства в экономике Казахстана в последние годы, что отразилось на состоянии валютного рынка. Позитивные процессы в реальной экономике способствовали улучшению финансовых результатов хозяйствующих субъектов рынка, сумевших воспользоваться преимуществами девальвации тенге и активного развития импортозамещения, а также оказали адекватное воздействие на ситуацию в денежно-кредитной сфере, все это отражено в табл.5
Таблица 5-Основные показатели денежно-кредитной политики и золотовалютных активов Республики Казахстан
-
Годы и периоды Золотовалютные активы – валовые- млн долл. Золотовалютные активы – чистые (млн долл.) Объем денежной массы (млн тенге) Наличные деньги в обращении (млн тенге) Денежная база, млн тенге 2000 2008,6 1521,18 237880 103486 126749 2001 2095,85 2093,83 399468 106425 133964 2002 3355,00 2505,70 569100 131200 175000 2003 4494,00 3568,00 969900 238700 237000 2004 6732,00 4890,00 1053500 244900 268000 2005 7564,0 50238,0 1650115 379273 577841 2006 8654,8 66539,0 2065340 411813 662971 Примечание-составлена по данным НБ РК и Национального Статистического агентства РК
В 2001г.-2004г.г. были снижены официальные ставки по кредитам «овернайт» - с 17 до 4,5%, ставка репо – с 23 до 8%, ставка рефинансирования – с 14 до 7%. (см. рис.2) Что касается официальных ставок в период 2004-2006г.г., то тенденция такая же – к понижению, так в 2005 году ставка«овернайт» - 4%, ставка репо – 7%, ставка рефинансирования – 7%.
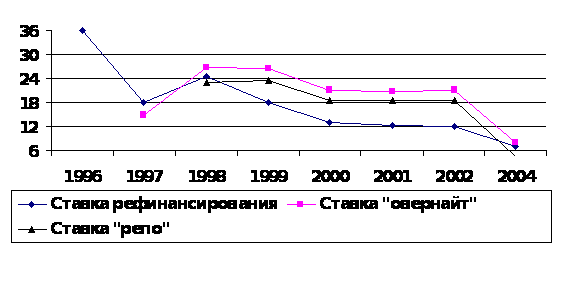
Рис.2-Официальные ставки Национального банка РК
Важным инструментом денежно-кредитной политики по обеспечению равновесия денежного рынка, регулированию ликвидности банков, снижению рисков неплатежей банками по обязательствам, а также защиты интересов вкладчиков и акционеров банков, является норма минимальных резервных требований. Это объясняется тем, что процесс кредитования происходит в условиях действия многочисленных и многообразных факторов риска, которые могут в значительной степени повлиять на непогашение кредита в установленный срок. С 1.05.2000г. норма обязательных резервов банков была снижена с 10 до 8% от общих депозитных обязательств перед небанковскими юридическими и физическими лицами.
Поведение денежных агрегатов обусловлено характером сложившихся в прошлом тенденций. Так, в начале 2000г. наблюдалось сезонное снижение денежных агрегатов. Денежная база и наличные деньги в обращении продолжали снижаться, сравнивая кривые темпы роста денежной базы и денежной массы надо отметить, что наблюдается синхронность в их поведении, однако денежная масса, вследствие опережающего роста депозитов в банковской системе в середине года превысила уровень на начало года.
Благодаря высоким ценам на нефть и активному сальдо торгового баланса предложение валюты на рынке к концу 2000г. устойчиво превышало спрос. В результате Национальный банк РК имел возможность пополнять свои золотовалютные резервы. То же характерно и для 2005 года.
В структуре денежной массы сохранилась позитивная тенденция к росту депозитов в банковской системе – с 73,2% до 77,6%, что вызвало увеличение значения денежного мультипликатора с 2,95 до 3,32. Наличные деньги выросли в обращении за 2001г. на 23,3% и составили 131,2 млрд. тенге. Значительный рост денежной массы привел к увеличению уровня монетизации экономики с 13,6% в 1999г. до 15,4% в 2000г. и 17,3% в 2001г., в 2006г. – 20,2%.
Говоря о взаимосвязи рынка ГЦБ с обменным курсом, прежде всего, следует обратить внимание, что она не является односторонней. С одной стороны, колебания валютного курса оказывают влияние на функционирование рынка ГЦБ. С другой стороны, сам рынок выступает как инструмент денежно-кредитной политики государства, а в некоторых случаях и как один из факторов разрушения финансовой системы и обвала национальной валюты.
Основой успешного функционирования любого национального валютного рынка является достижение полной конвертируемости ее валюты. Достижение полной конвертируемости тенге - это основная предпосылка вступления Казахстана в международное рыночное хозяйство на правах равноправного его члена. На данный момент казахстанский тенге характеризуется как частично конвертируемая валюта. Проблема конвертируемости тенге неизбежно связана с установлением его реального валютного курса. Для поддержания курса тенге необходимо иметь весьма солидный валютный фонд. По приблизительным расчетам валютный запас республики должен быть в 1,5-2 раза выше выпускаемой в обращение массы национальной валюты. Только таким образом можно поддержать твердый курс национальной валюты в период стабилизации экономики.
В Республике Казахстан в настоящее время применяется регулируемый ("грязный") плавающий курс (Dirty Floating), при котором курсы валют являются в основном плавающими, но Национальный банк постоянно участвует в формировании валютного курса.
Полная или частичная конвертируемость предполагает рыночную систему хозяйствования и не может существовать в централизованно управляемой экономике. Валютный курс тенге быстро стал важнейшим инструментом рыночного регулирования экономики Казахстана. Коммерческие банки, предприятия и фирмы, связанные с внешнеторговыми операциями, значительная часть населения стали действовать, исходя из выгоды, создаваемой колебаниями валютного курса тенге. Рыночная экономика накопила опыт регулирования валютного курса, который, несмотря на определенные сбои, работает эффективно и сглаживает естественные противоречия интересов предприятий и государства. Для этого используются разные методы, например, повышение или понижение процентных ставок внутри страны, массовые покупки собственной валюты на иностранную или наоборот, заключение соглашений с другими странами об удержании курса валюты в определенных пределах.
В Казахстане пока не так оперативно изменяются банковские процентные ставки, у него нет достаточных валютных резервов, чтобы при необходимости скупать на них тенге, нет отлаженной системы взаимодействия Национального банка с центральными банками других стран, и практически отсутствует система хеджирования (страхования) валютных рисков и т.д. Поэтому работа Национального банка на валютном рынке сопряжена с большими трудностями, требует большого искусства в учете воздействия базовых (изменения инфляции, процентной ставки, состояния платежного баланса) и спекулятивных факторов на уровень валютного курса тенге.
По мере ослабления тенге, из-за высокой инфляции и расстройства финансового и расчетно-кредитного механизма в первые годы независимости Казахстана началось нарастающее вытеснение его долларом, т.е. усилился процесс долларизации экономики, который рассматривается в последующих параграфах.
Наиболее весомой причиной или точнее первопричиной, обусловившей стратегическое значение для экономики республики выбора обоснованного уровня валютного курса тенге, является то, что де-факто развитие экономики Казахстана следует концепции экспортно-ориентированного роста. При этом основная часть экспорта приходится на поставку нефти и нефтепродуктов, металлургической продукции, минеральных продуктов и продукции химической промышленности и зерна. О степени переориентации экономики на экспорт можно судить по следующим данным: при падении валового внутреннего продукта и промышленного производства почти на 50% по сравнению с 1991 г., объем экспорта увеличился в 2 раза в 1995году, в 2000г. – в 10 раз, в2006г. – в 20 раз
Одно из стратегических условий успешного функционирования экономики, опирающейся на опережающий рост экспортных отраслей, - заниженный уровень валютного курса национальной валюты, который должен быть существенно (на 20-30% для нашей страны) ниже ППС (паритета покупательной способности (тенге/доллар США).
Валютная политика правительства и Национального банка Казахстана заключается в том, чтобы действовать с учетом базовых факторов (ППС, состояние платежного баланса и валютных резервов, уровень процентной ставки, экспортные возможности), а не вопреки им. При этом стабилизировать курс тенге в сложившейся хозяйственной ситуации лучше на более низком уровне, при котором внутренние цены, в первую очередь экспортных отраслей, должны быть ниже мировых. Можно сказать, что заниженный валютный курс тенге - основной макроэкономический инструмент реализации экспорториентированной модели экономического роста. Через поддержание заниженного курса достигнуты экономические успехи и быстрый рост экономики таких стран как Япония, Южная Корея, Чили, Китай. Особенно интересен опыт Китая, где вместе с девальвацией национальной валюты и другими мерами по поддержанию конкурентоспособного обменного курса были обеспечены развитие и защита внутреннего рынка потребительской промышленности, который обеспечил финансовые условия для инвестиций.
Перспективы экономического развития сейчас, как никогда ранее зависят от развития макроэкономической ситуации, во многом определяемой увеличивающимся разрывом между темпами инфляции и динамикой курса доллара, как было выше представлено. Учитывая узость, неразвитость и низкую платежеспособность внутреннего товарного рынка и снижение конкурентоспособных отечественных производителей (из-за опережающего роста внутренних цен и качества) дальнейший рост курса тенге в ближайшее время усилит неконкурентоспособность экспортеров, что может нанести экономике Казахстана невосполнимый ущерб, усилить финансовую напряженность, так как поступления от экспорта - основная статья доходов бюджета и главный источник валютных поступлений.
Ныне возросла ценность достоверного прогноза курса тенге, точность измерения, которого важна не только для обоснования стратегических решений на уровне народного хозяйства и отраслей, но и для принятия оперативных решений предприятиями, торговыми, коммерческими структурами и банками. Пока не существует модели, которая позволила бы помимо традиционных факторов (изменение цен, объема и структуры производства и т.д.) учитывать и воздействие таких реалий, как глобальная неплатежеспособность производственных предприятий, инфляционные ожидания, распад хозяйственных связей. Поэтому профессионал-аналитик в этих условиях имеет больше шансов на успех, чем попытка прогноза курса тенге на специально сконструированной народнохозяйственной модели или часто публикуемые в печати прогнозы, основанные на прямой экстраполяции или переносе на нашу экономику неадекватных ее состоянию методов расчета, принятых в промышленно развитых странах с устойчивой экономикой.
Многочисленные, но всегда ошибочные прогнозы курса тенге свидетельствуют, что нельзя (или нельзя без серьезной корректировки) переносить хорошо зарекомендовавшие себя в западных странах со стабильной рыночной экономикой методы расчетов курсов валют, например, основанные на определении сравнительной покупательной способности валют, на экономику Казахстана. Ни в одной стране никогда курс национальной валюты не складывался, исходя из ее покупательной способности относительно доллара, а был существенно ниже. Спрос на иностранную валюту становится тем интенсивнее, чем быстрее идет процесс обесценения национальной валюты. При наличии известных условий твердая иностранная валюта начинает служить и орудием платежа, не признанным законом, но фактически исполняющим эту роль.
Насколько реально в сложившихся экономических условиях использовать валютно-ценовой механизм, решающим элементом которого является заниженный курс тенге, для стимулирования экспорта.
Факторный анализ свидетельствует, что в 1996-1997 гг. как минимум, экономических шансов удержать тенге от дальнейшего падения не было. Хотя темпы роста инфляции резко упали, практически все основные факторы, воздействующие на курс тенге, продолжали носить неблагоприятный характер. При этом разрушающее воздействие на валютный курс тенге усиливалось тем, что они действуют по принципу дифракции волн – одно направленно и концентрированно. Это означает, чтобы не повышать обменный курс тенге в ущерб перспективам развития экономики, темпы инфляции и темпы роста курса доллара (падение курса тенге) в 1996 г. должны быть примерно одинаковы или рост инфляции может превышать рост курса доллара в пределах 15 максимум 20%.
В 1998-1999г.г. изменение курса тенге/доллар составляло 1,20% и 0,25%, столь резкие граничные различия объясняются переходом на режим СПОК. Курс тенге по отношению к доллару США в 2000-2005г.г. характеризовался высоким уровнем стабильности и устойчивости. На волатильность курса тенге повлияли:
- внешнеэкономическая конъюнктура (сокращение притока иностранной валюты в результате снижения мировых цен на основные товары казахстанского экспорта),
- внутренние факторы (наблюдающаяся в банковском секторе свободная ликвидность способствует спекулятивным действиям профессиональных участников валютного рынка).