Исторические аспекты развития денежных систем
Одной из причин перехода к новым формам золотого стандарта явилась крайне обострившаяся после первой мировой войны неравномерность распределения мировых запасов золота. В то время, как доля США в мировом централизованном золотом запасе за период 1913-1924 гг. возросла с 31,7 до 46%, доля европейских стран упала с 49,3 до 34%. Узость золотой базы денежного обращения в ряде капиталистических стран исключала возможность возобновления чеканки золотой монеты и восстановления золотомонетного стандарта. Это в особенности относится к таким странам, как Германия и Австрия. [6, с.141].
Другой причиной перехода к новым формам золотого стандарта было стремление государств к централизации золота как важного военно-финансового ресурса. Поэтому даже те европейские государства, которые к моменту проведения ими послевоенных денежных реформ обладали сравнительно крупными золотыми запасами (Англия и Франция), приняли меры к тому, чтобы заранее централизовать эти запасы, изъять золото из обращения и держать его в состоянии боевой готовности в центральных банках.
Новые формы золотого стандарта не имели той устойчивости, как довоенная система золотомонетного стандарта, и были проявлением глубокого кризиса денежной системы.
Во-первых, золотослитковый и золотодевизный стандарт представляли собой золотой стандарт без золотого обращения, следовательно, являлись урезанным золотым стандартом.
В то время как при золотомонетном стандарте золото выполняло все функции денег, при золотослитковом и золотодевизном стандартах оно было лишено возможности выполнять одну из важнейших функций - функцию средства обращения.
При золотом обращении количество денег в обращении стихийно приспособляется к потребностям оборота в деньгах - путем перехода денег из обращения в сокровище и наоборот; ликвидация же свободной чеканки золота и отмена золотого обращения нарушили стихийный механизм регулирования денежного обращения.
Во-вторых, при новых формах золотого стандарта размен банкнот на золото был весьма ограничен. Так, при золотослитковом стандарте банкноты подлежали размену лишь при условии предъявления их на крупную сумму: в Англии - на сумму эквивалентную 400 тройским унциям золота (т.е. 12,4 кг), что составляло около 1 700 ф. ст., во Франции - на сумму не менее 215 тыс. франков или около 12,7 кг чистого золота. [4, с.185].
Что касается золотодевизного стандарта, то при нем непосредственное превращение банкнот в золото становилось вообще невозможным, так как в качестве посредствующего звена между банкнотами и золотом выступала иностранная валюта. Таким образом, новые формы золотого стандарта урезали обратимость банкнот в золото, что ослабило устойчивость денежной системы.
В-третьих, широкое распространение золотодевизного стандарта означало установление валютной гегемонии одних капиталистических стран над другими: доллар и фунт стали основой ряда валют, что было в интересах американского и английского империализма. Однако вместе с тем система золотодевизного стандарта таила в себе большие опасности, как для зависимых валют, так и для валют-гегемонов. С одной стороны, всякий подрыв устойчивости валют-гегемонов неизбежно вел и к подрыву валют стран золотодевизного стандарта, обеспечением которых служили эти валюты-гегемоны. С другой стороны, накопление резервов иностранной валюты в странах золотодевизного стандарта было потенциальной угрозой и для валют-гегемонов, поскольку эти страны могли истребовать часть золотого запаса Англии и США. Неустойчивость новых форм золотого стандарта обнаружилась через несколько лет после их введения.
2. АНАЛИТИЧЕСКИЕ АСПЕКТЫ СОВРЕМЕННОГО СОСТОЯНИЯ ДЕНЕЖНОЙ СИСТЕМЫ
2.1 Современное состояние денежных систем
Мировой экономический кризис 1929-1933 гг. породил мировой валютный кризис, в результате которого золотослитковый и золотодевизный стандарты потерпели крах. В мире начинают функционировать денежные системы, построенные на обороте неразменных кредитных денег.
С тех пор в странах существуют системы банкнотного и бумажноденежного обращения при отсутствии свободного размена знаков стоимости на золото.
Разумеется, и при этих системах роль всеобщего эквивалента продолжает играть золото, а неразменные банкноты и бумажные деньги являются знаками золота, замещающими его только в функциях средства обращения и платежа.
Однако в отличие от системы золотого монометаллизма, при которой знаки стоимости являются представителями фиксированного, обозначенного на них количества золота и всегда могут быть обменены на него, при системе неразменного банкнотного или бумажноденежного обращения знаки стоимости являются представителями все уменьшающегося количества золота. Это связано с тем, что неразменные банкноты и бумажные деньги подвержены инфляции. [9, с.194].
В отличие от относительно устойчивой системы золотого монометаллизма, системы неразменного банкнотного и бумажноденежного обращения неустойчивы. При этих денежных системах количество денег в обращении превышает потребности оборота, причем деньги резко обесцениваются под влиянием их избыточного выпуска. Для всех денежных систем, основанных на обороте кредитных денежных знаков, характерно:
- вытеснение золота, как из внутреннего, так и внешнего оборотов и оседание его в золотых резервах (в основном в банках); золото при этом по-прежнему выполняет функцию сокровища;
- выпуск наличных и безналичных денежных знаков на основе кредитных операций банков;
- развитие безналичного денежного оборота и сокращение налично-денежного оборота (в среднем в мировой экономике соотношение между наличным и безналичным оборотами составляет 1:3);
- создание и развитие механизмов денежно-кредитного регулирования денежного оборота со стороны государства.
Существуют две разновидности денежных систем, основанных на обороте кредитных денежных знаков.
Первая разновидность свойственна административно-распределительной системе экономики. Она имеет следующие характерные черты:
- Сосредоточение денежного оборота (как безналичного, так и наличного) в едином государственном банке.
- Законодательное разграничение денежного оборота на безналичный и наличный обороты. При этом безналичный оборот, как правило, обслуживает распределение средств производства, а наличный оборот – распределение предметов потребления и услуг.
- Обязательность хранения денежных средств предприятий на счетах в государственном банке. Лимитирование (установление предельной суммы) остатка наличных денег в кассах предприятий.
- Нормирование государством расходов предприятий из получаемой ими выручки наличными деньгами.
- Прямое директивное планирование денежного оборота и его составных элементов как составной части общей системы государственного планирования.
- Централизованное директивное управление денежной системой.
- Выпуск денег в хозяйственный оборот в соответствии с выполнением государственного плана экономического развития.
- Сочетание товарного и золотого обеспечения денежных знаков при приоритете товарного.
- Законодательное установление масштаба цен и валютного курса национальной денежной единицы.
Такого типа денежные системы существовали в странах социалистического лагеря до его распада. В большинстве стран современного мира используется вторая разновидность денежных систем, основанных на обороте кредитных денежных знаков. Эта разновидность свойственна странам с рыночной экономикой. Характерные черты такого типа денежной системы следующие:
- Децентрализация денежного оборота между разными банками.
- Разделение функции выпуска безналичных и наличных денежных знаков между разными звеньями банковской системы. Выпуск наличных денег осуществляют центральные государственные банки, выпуск безналичных денег – коммерческие банки, находящиеся в разных формах собственности.
- Создание и развитие механизма государственного денежно-кредитного регулирования.
- Централизованное управление денежной системой через аппарат государственного центрального банка.
- Прогнозное планирование денежного оборота.
- Тесная взаимосвязь безналичного и наличного денежных оборотов при приоритете безналичного оборота.
- Наделение центрального банка страны относительной самостоятельностью по отношению к решениям правительства.
- Обеспечение денежных знаков активами банковской системы (золото, драгоценные металлы, товарно-материальные ценности, ценные бумаги).
- Выпуск денежных знаков в хозяйственный оборот в соответствии с государственными концепциями денежно-кредитной политики.
- Система рыночного установления валютного курса на основе «корзинки» валют.
2.2 Статистический анализ современного состояния денежной системы
ПРОДУКЦИЯ СЕЛЬСКОГО ХОЗЯЙСТВА ПО КАТЕГОРИЯМ ХОЗЯЙСТВ (в фактически действовавших ценах; млрд. рублей; до 2000 г. – трлн. руб.)
| 1992 | 1995 | 2000 | 2003 | 2004 | 2005 | 2006 | 2007 | |
| Хозяйства всех категорий | ||||||||
| Продукция сельского хозяйства | 2,7 | 203,9 | 774,1 | 1154,9 | 1345,2 | 1494,6 | 1711,3 | 2017,2 |
| в том числе: | ||||||||
| растениеводства | 1,3 | 108,3 | 426,9 | 637,8 | 745,7 | 788,7 | 912,0 | 1106,9 |
| животноводства | 1,4 | 95,6 | 347,2 | 517,1 | 599,5 | 705,9 | 799,3 | 910,3 |
| Сельскохозяйственные организации | ||||||||
| Продукция сельского хозяйства | 1,8 | 102,3 | 335,6 | 458,9 | 573,6 | 615,6 | 704,5 | 875,9 |
| в том числе: | ||||||||
| растениеводства | 0,9 | 48,8 | 189,0 | 236,3 | 307,3 | 294,4 | 343,9 | 454,2 |
| животноводства | 0,9 | 53,5 | 146,6 | 222,6 | 266,3 | 321,2 | 360,6 | 421,7 |
| Хозяйства населения | ||||||||
| Продукция сельского хозяйства | 0,9 | 97,6 | 414,9 | 643,6 | 692,5 | 794,5 | 894,7 | 1001,1 |
| в том числе: | ||||||||
| растениеводства | 0,4 | 56,8 | 220,7 | 361,5 | 374,8 | 429,7 | 482,2 | 545,2 |
| животноводства | 0,5 | 40,8 | 194,2 | 282,1 | 317,7 | 364,8 | 412,5 | 455,9 |
| Крестьянские (фермерские) хозяйства1) | ||||||||
| Продукция сельского хозяйства | 0,03 | 4,0 | 23,6 | 52,4 | 79,1 | 84,5 | 112,1 | 140,2 |
| в том числе: | ||||||||
| растениеводства | 0,02 | 2,7 | 17,2 | 40,0 | 63,6 | 64,6 | 85,9 | 107,5 |
| животноводства | 0,01 | 1,3 | 6,4 | 12,4 | 15,5 | 19,9 | 26,2 | 32,7 |
Изучив таблицу, мы видим, что сельскохозяйства и иные организации в 2005году составляла денежная масса 615,6млрд.руб.,а в 2007году 875,9млрд.руб., следовательно за 2а года денежная масса возросла на 260.3млрд.руб.Хозяйство населения в 2005году составляло 794,5млрд.руб.,а в 2007году составило 1001,1млрд.руб.,из этого следует, что денежная масса хозяйства населения возросла на 206.6млрд.руб.за 2а года. И наконец крестьянское (фермерское) хозяйство за 2а года возросло на 56.2млрд.руб. На основание данных таблицы, следует, что денежная масса сельско хозяйственной промышленности с каждым годом возрастает, причём во всех категориях хозяйств. Также в данной таблице показана денежная масса хозяйства всех категорий: в 2005году она составляло 1494,6, в 2006году 1711,3 и наконец в 2007году 2017,2.
Статистический анализ денежной системы за 2005, 2006, 2007 годы показанный в гистограмме.
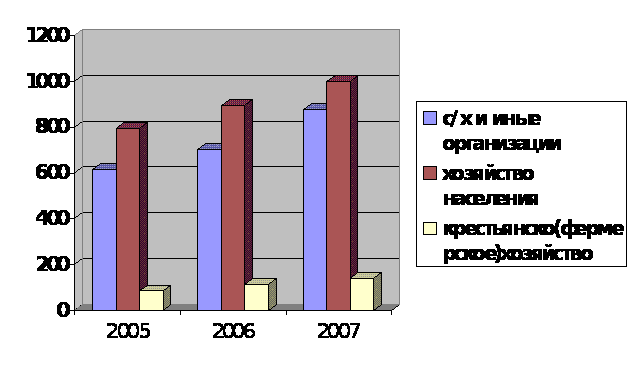
В данной гистограмме наглядно показано на сколько увеличивается денежная масса с/х в данных категориях. Из всех данных категорий денежная масса хозяйства населения наиболее быстро возрастает с каждым годом. Второе место занимает с/х и иные организации. Третье место крестьянско (фермерское) хозяйство. Из показаний данной диаграммы я определила, что наибольший рост денежной массы у хозяйства населения.
Статистический анализ денежной системы за 2005, 2006, 2007 годы наглядно показанный в круговой диаграмме.
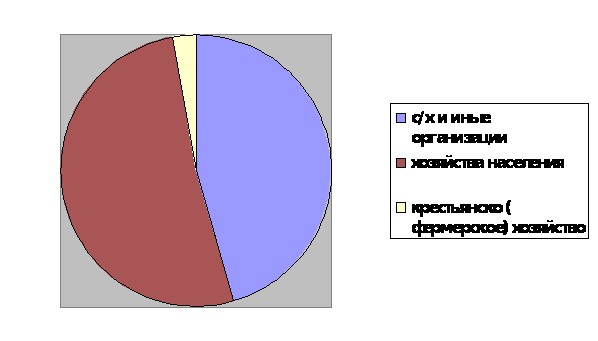
На данной круговой диаграмме наглядно показано какую долю занимает каждая категория. Так например, большую часть данной диаграммы занимает денежная масса хозяйства населения. Чуть меньшую долю чем хозяйства населения занимает с/х и иные организации. И наконец самую маленькую долю занимает денежная масса крестьянско ( фермерского) хозяйства.
3. Совершенствования и пути решения проблем обращения денежных масс в денежной системе
Из процесса денежного обращения возможно вычленение понятия денежного оборота. Денежный оборот есть проявление сущности денег в их движении.
Денежный оборот охватывает процессы распределения и обмена. На его объем оказывают влияние стадии производства и потребления. Длительный производственный процесс, требующий повышенного объема производственных запасов, увеличивает денежный оборот, связанный с их приобретением.
Основным принципом организации денежного оборота является целевое использование наличных денежных средств.
Наличие-денежный оборот - это движение наличных денег в сфере обращения и выполнения ими функций средства платежа и средства обращения.
Оно обслуживается банкнотами, разменной монетой и бумажными деньгами (казначейскими билетами).
Наличные деньги используются: для кругооборота товаров и услуг; для расчетов по выплате заработной платы и приравненных к ней платежей; для оплаты ценных бумаг и выплат дохода по ним; для платежей населения за коммунальные услуги и т.д.
На 1 января 2000 года из всех находящихся в обращении наличных денег в сумме 289,8 млрд. рублей 23,2 млрд. рублей (8%) находилось в кассах банков, а остальные — вне банковской системы.
Общая сумма наличных денег в обращении на 1 января 2000 года составила 266,6 млрд. рублей, увеличившись по сравнению с 1 января 1999 года на 78,8 млрд. рублей (на 41,9%). При этом за 1998 год величина данного показателя возросла на 57,3 млрд. рублей, или на 43,9%.
Налично-денежный оборот включает движение всей налично-денежной массы за определенный период времени между юридическими лицами, физическими лицами и государственными органами. В настоящее время порядок осуществления налично-денежного оборота на территории РФ регламентируется Положением «О правилах организации наличного денежного обращения на территории Российской
Федерации», утвержденным Банком России 5 января 1998 г.
В целях организации наличного денежного оборота на территории РФ на Банк России возложены следующие обязательства:
прогнозирование и организация производства, перевозка и хранение банкнот и монет, а также создание их резервных фондов;
установление правил хранения, перевозки и инкассации наличных денег для кредитных учреждений;
определение признаков платежеспособности денежных знаков и порядка замены поврежденных банкнот и монет, а также их уничтожения;
разработка и утверждение правил ведения кассовых операций в народном хозяйстве.
Для осуществления эмиссионно-кассового регулирования, кассового обслуживания кредитных организаций, а также предприятий и организаций в главных территориальных управлениях Центрального банка, расчетно-кассовых центрах имеются оборотные кассы по приему и выдаче наличных денег и резервные фонды денежных билетов и монет.
Резервные фонды денежных билетов и монет - это запасы не выпущенных в обращение денежных билетов и монет в хранилищах Центрального банка. Эти фонды создаются по распоряжению Центрального банка, который устанавливает их величину исходя из размера оборотной кассы, объема налично-денежного оборота, условий хранения и т.д.
В коммерческих банках создание таких фондов не предусмотрено, так как у них имеются операционные кассы. С 1 июня 1997 г. коммерческим банкам установлен лимит минимально допустимого остатка наличных денег в операционной кассе на конец дня для обеспечения своевременной выдачи денег со счетов юридических лиц независимо от их организационно-правовой формы, а также со счетов по вкладам граждан.
В 2002 году в целом по Российской Федерации наличный денежный оборот, проходящий через кассы учреждений Банка России и кредитных организаций, под воздействием, главным образом, роста номинальных денежных доходов населения и потребительских цен увеличился за год на 32,5%, что на 5,9 процентного пункта ниже роста в 2001 году. Среднедневной оборот наличных денег составил 32,2 млрд. рублей и возрос на 8 млрд. рублей. За счет собственных кассовых ресурсов учреждения Банка России и кредитные организации обеспечили 96,1% потребности клиентов в наличных деньгах. В целом по Российской Федерации за 2002 год выпущено в обращение наличных денег на 8,3% больше, чем за 2001 год. Рост выпуска наличных денег в обращение обусловлен увеличением на 29,4% выплат на заработную плату в связи с ростом минимального размера оплаты труда, индексацией пенсий, ростом выдач наличных денег со счетов по вкладам граждан.
Безналичный оборот — движение стоимости без участия наличных денег: перечисление денежных средств по счетам кредитных учреждении, зачет взаимных требовании. Развитие кредитной системы и появление средств клиентов на счетах в банках и других кредитных учреждении привели к возникновению такого обращения. Именно широкое развитие безналичных расчетов обусловило необходимость установления связей между банками и превращения их в банковскую систему. Безналичный платежный оборот в России составляет более 60 %, а в экономически развитых странах - 90%. Безналичный оборот осуществляется с помощью чеков, векселей, кредитных карточек и других кредитных инструментов. Безналичный денежный оборот охватывает расчеты между:
- предприятиями, учреждениями, организациями разных форм собственности, имеющими счета в кредитных учреждениях;
юридическими лицами и кредитными учреждениями по получению и возврату кредита;
юридическими лицами и населением по выплате заработной платы, доходов по ценным бумагам;
- физическими и юридическими лицами с казной государства по оплате налогов, сборов и других обязательных платежей, а также получению бюджетных средств.
Размер безналичного оборота зависит от объема товаров в стране, уровня цен, звенности расчетов, а также размера распределительных и перераспределительных отношений, осуществляемых через финансовую систему.
Безналичное обращение имеет важное экономическое значение в ускорении оборачиваемости оборотных средств, сокращении наличных денег, снижении издержек обращения.
В Российской Федерации форма безналичных расчетов определяется правилами
Банка России, действующими в соответствии с законодательством. Определено, что расчеты предприятий всех форм собственности по своим обязательствам с другими предприятиями, а также между юридическими лицами и физическими за товарно-материальные ценности производятся, как правило, в безналичном порядке через учреждения банка.
Выбор тех или иных безналичных расчетов зависит от уровня экономического развития страны. Самой распространенной формой безналичных расчетов в
России в настоящее время являются платежные поручения(77,1% по количеству и 90,6% по объему платежей): с их помощью ведутся расчеты с поставщиками и подрядчиками в случае предоплаты, с органами страхового и пенсионного фонда, при налоговых и иных платежах.
В зависимости от экономического содержания различают две группы безналичного обращения: по товарным операциям и финансовым обязательствам.
К первой группе относятся безналичные расчеты за товары и услуги, ко второй
— платежи в бюджет (налог на прибыль, налог на добавленную стоимость и другие обязательные платежи) и внебюджетные фонды, погашение банковских ссуд, уплата процентов за кредит, расчеты со страховыми компаниями.
В структуре безналичных платежей значительную часть составляют платежи, проведенные платежной системой Банка России: 47,6% по количеству и 58,7% по объему платежей. Постоянно высокий уровень платежей, проводимых через платежную систему Банка России, обусловлен эффективным и бесперебойным ее функционированием, а также тем, что использование для расчетов кредитными организациями средств, размещенных на счетах в Центральном банке Российской
Между налично-денежным и безналичным оборотом существуют взаимосвязь и взаимозависимость: деньги постоянно переходят из одной сферы обращения в другую, наличные деньги меняют форму на счета в кредитном учреждении и обратно. Безналичный оборот возникает при внесении наличных денег на счет в кредитном учреждении, следовательно, безналичное обращение немыслимо при отсутствии наличного. Одновременно наличные деньги появляются у клиента при снятии их со счета в кредитном учреждении. В 2002 году темпы роста объемов наличного денежного оборота (132,5%) были выше темпов роста объемов безналичных платежей (122%).
Таким образом, наличное и безналичное обращение образует общий денежный оборот страны, в котором действуют единые деньги одного наименования.
ЗАКЛЮЧЕНИЕ
В результате проведенного исследования необходимо сделать следующие выводы: Организуемое и регулируемое государственными законами денежное обращение страны называется денежной системой. В каждой стране денежная система складывается исторически. Известны различные типы денежных систем. Так, в условиях существования металлического денежного обращения различали два типа денежных систем: биметаллизм и монометаллизм.
Биметаллизм – денежная система, при которой государство законодательно закрепляет роль всеобщего эквивалента за двумя металлами золотом и серебром, монеты из них функционируют на равных основаниях. Существовали три разновидности биметаллизма:
- система параллельной валюты, когда соотношение между золотыми и серебряными монетами устанавливалось стихийно на рынке;
- система двойной валюты, когда это соотношение устанавливалось государством;
- система «хромающей» валюты, при которой золотые и серебряные монеты служат законными платежными средствами, но не на равных основаниях, так как чеканка серебряных монет производилась в закрытом порядке в отличие от свободной чеканки золотых монет. В этом случае серебряные монеты становятся знаком золота.
Монометаллизм – денежная система, при которой один денежный металл является всеобщим эквивалентом и одновременно в обращении присутствуют другие знаки стоимости (банкноты, казначейские билеты, разменная монета), разменные на золото. Существовало три разновидности золотого монометаллизма: золотомонетный стандарт, золотослитковый стандарт и золотодевизный стандарт.
При золотомонетном стандарте золото выполняет все функции денег, в обращении находятся как золотая монета, так и знаки золота, производится свободная чеканка золотых монет с фиксированным содержанием золота, золотые монеты свободно меняются на знаки золота по нарицательной стоимости.
Золотослитковый стандарт характерен тем, что банкноты обмениваются на золотые слитки, но только при предъявлении определенной их суммы. Наконец, особенностью золотодевизного стандарта было то, что банкноты обмениваются на девизы, т. е. на иностранную валюту, разменную на золото. Важная роль золотодевизного стандарта заключалась в том, что он закрепил валютную зависимость одних стран от других, что явилось основой для создания в последующем системы международных валютных договоров и систем валютного регулирования, обеспечивающих относительную устойчивость свободно конвертируемых валют.
С 30-х гг. в мире начинают функционировать денежные системы, построенные на обороте неразменных кредитных денег. Это, прежде всего, связано с действием общего экономического закона экономии общественного труда. Эволюция денежных систем приводит к созданию все более экономичных денежных систем, где издержки денежного оборота постоянно снижаются, следовательно, снижаются и затраты общественного труда.
Для всех денежных систем, основанных на обороте кредитных денежных знаков, характерно:
- вытеснение золота как из внутреннего, так и внешнего оборотов и оседание его в золотых резервах (в основном в банках); золото при этом по-прежнему выполняет функцию сокровища;
- выпуск наличных и безналичных денежных знаков на основе кредитных операций банков;
- развитие безналичного денежного оборота и сокращение налично-денежного оборота (в среднем в мировой экономике соотношение между наличным и безналичным оборотами составляет 1:3);
- создание и развитие механизмов денежно-кредитного регулирования денежного оборота со стороны государства.
СПИСОК ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ
1.Авдокушин E.Ф. Международные экономические отношения./ E.Ф Авдокушин.–М.: Юристъ, 2003. -246 с.
2.Бутырнов Т.С. Экономика. /Учебн пособие /Т.С. Бутырнова. И др. –М.: ЗАО «Изд-во «Экономика»», 2004. -556 с.
3.Лаврушин О.И.Деньги. Кредит. Банки. /под редакцией О.И. Лаврушина - М.: Финансы и статистика, 2002. -452 с. -ISBN -5-121619 -126-2
4.Гаврилова Г.В. Международная экономика. / Гаврилова Г.В. –М.: Приор, 2002. -546 с.
5.Киреев А.Л. Международная экономика. /А.Л.Киреев–М.: Международные экономические отношения, 2002. -556 с.
6.Козырев В.М. Основы современной экономики. /Учебник под ред. В.М.Козырев, –М.: Финансы и статистика, 2004. -336 с.
7.Резинский И.А. Международная экономика и мировые рынки. / И.А. Резинский–М.: Приор, 2003. -536 с.
8.Рыбалкин В.Е. Международные экономические отношения. / под ред. В.Е. Рыбалкина, –М.: Инфра-М, 2003. -569 с.
9.Семенов К.А. Международные экономические отношения. / К.А. Семенов–М.: ЮНИТИ-ДАНА, 2003. -452 с.
10.Стрыгин А.В. Мировая экономика. / А.В. Стрыгин–М.: Экзамен, 2001. -594 с.
11.Антонов Н.Г. Денежное обращение, кредит и банки. Учебник /Н. Г. Антонов, М.А. Пессель - М.: Финстатинформ, 2004.- 547 с.
12.Базылев Н.И. Экономическая теория. / Н.И.Базылев, А.В.Бондарь, С.П. Гурко и др.; - Мн.: БГДУ, 2002. -368 с.
13.Булатов А.С. Экономика. / А.С. Булатов -М.: Бек. 2002. -781 с.
14.Дробозина Л.А. Общая теория финансов. / Л.А. Дробозина, Ю.Н. Константинов, Л.П. Оукен и др. – М.: Банки и биржи. ЮНИТИ, 2004. -476 с.
15.Дробозина Л.А. Финансы. Денежное обращение. Кредит. / Л.А. Дробозина -М.: издательское объединение Юнити, 2003. -582 с.
16.Заяц Н.Е. Теория финансов. - 2е изд., стереотип /Заяц, Н.Е., Фисенко, М.К., Бондарь, Т.Е. и др.- Мн.: Выш.шк., 2005. -694 с.
17.Камаев В.Д. Экономическая теория. /В.Д.Камаев - М.: Гуманитарный издательский центр ВЛАДОС, 2003. -587 с.
18.Ковалев А.М. Финансы. /А.М. Ковалев – М.: Финансы и статистика, 2003. -781с.
Колесников В. И. Банковское дело. /В.И. Колесников, Л. П.Кроливецкий -М.: Финансы и статистика, 2005. -347 с.
19.Кузнецова О.Д. История экономики. Учебник /О.Д. Кузнецова - М.: Инфра-М, 2000. -287 с.
20.Лаврушин И.О. Деньги. Кредит. Банки. /И.О. Лаврушин– М.: Финансы и статистика, 2002. -365 с.
21.Родионова В.М. Финансы. /В.М.Родионова, Ю.Я. Вавилов, Л.И. Гончаренко и др. –М.: Финансы и статистика, 2004. -522 с.
ПРИЛОЖЕНИЕ 1
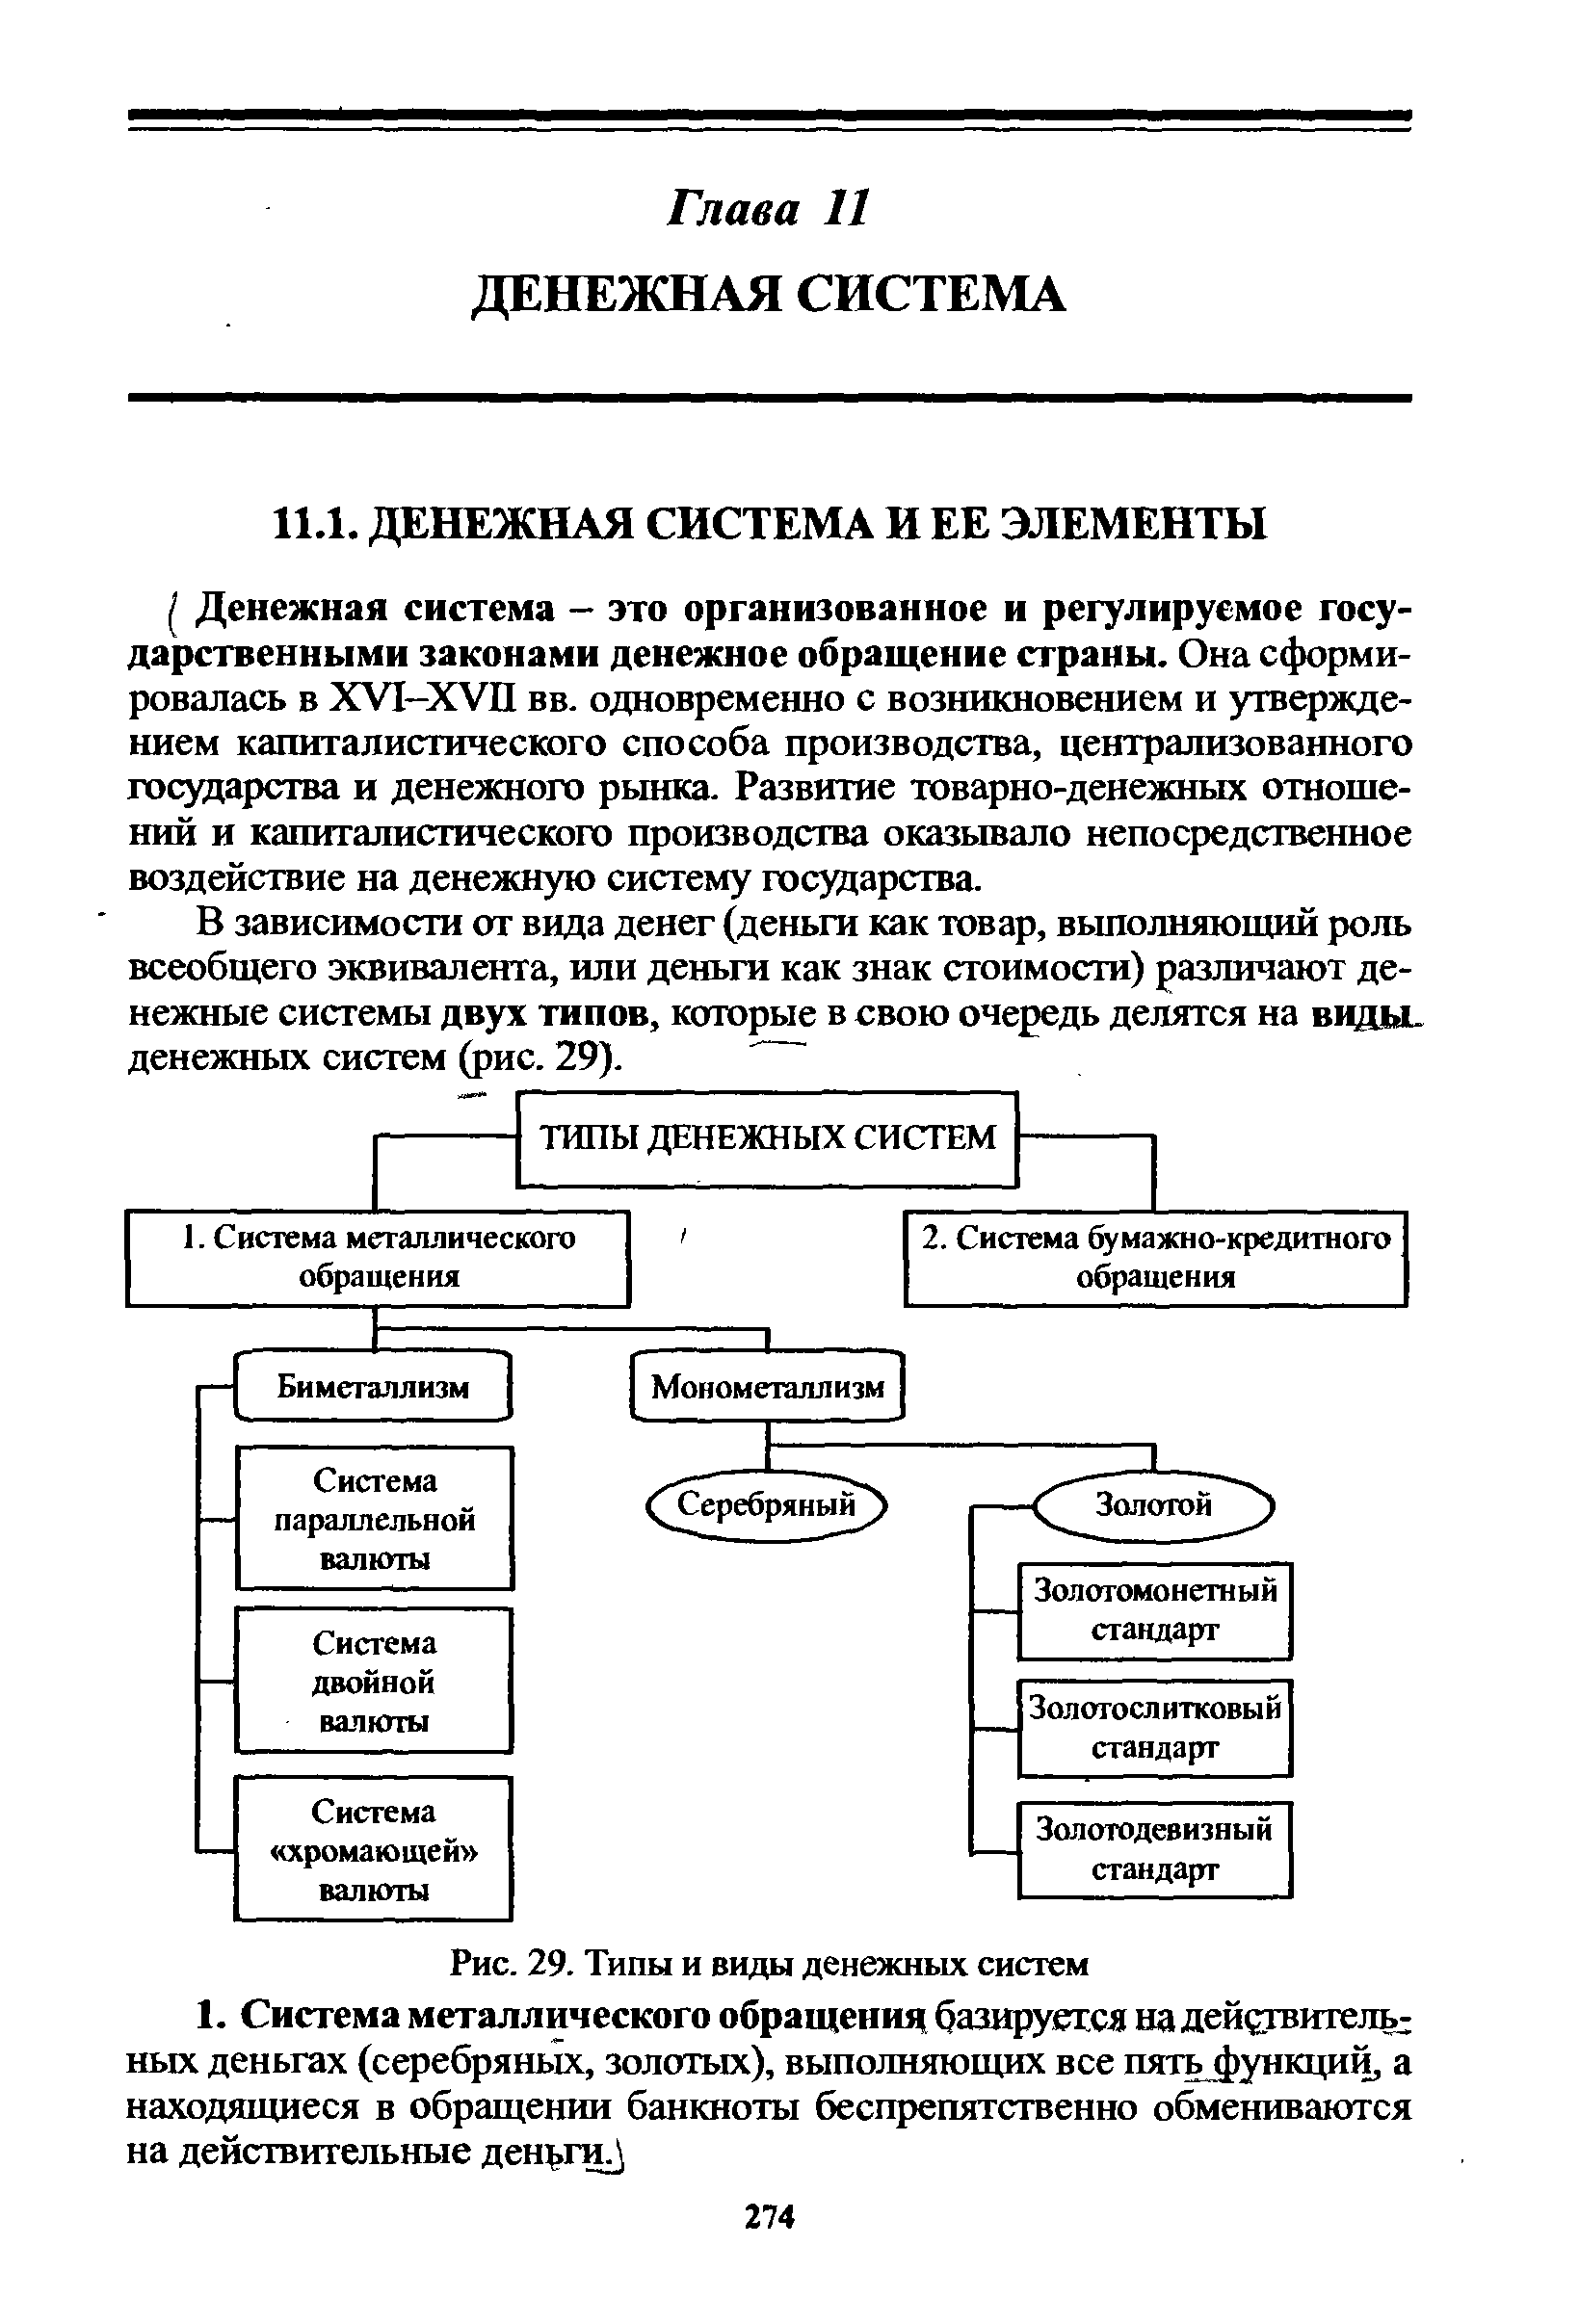
Типы и виды денежных систем
ПРИЛОЖЕНИЕ 2
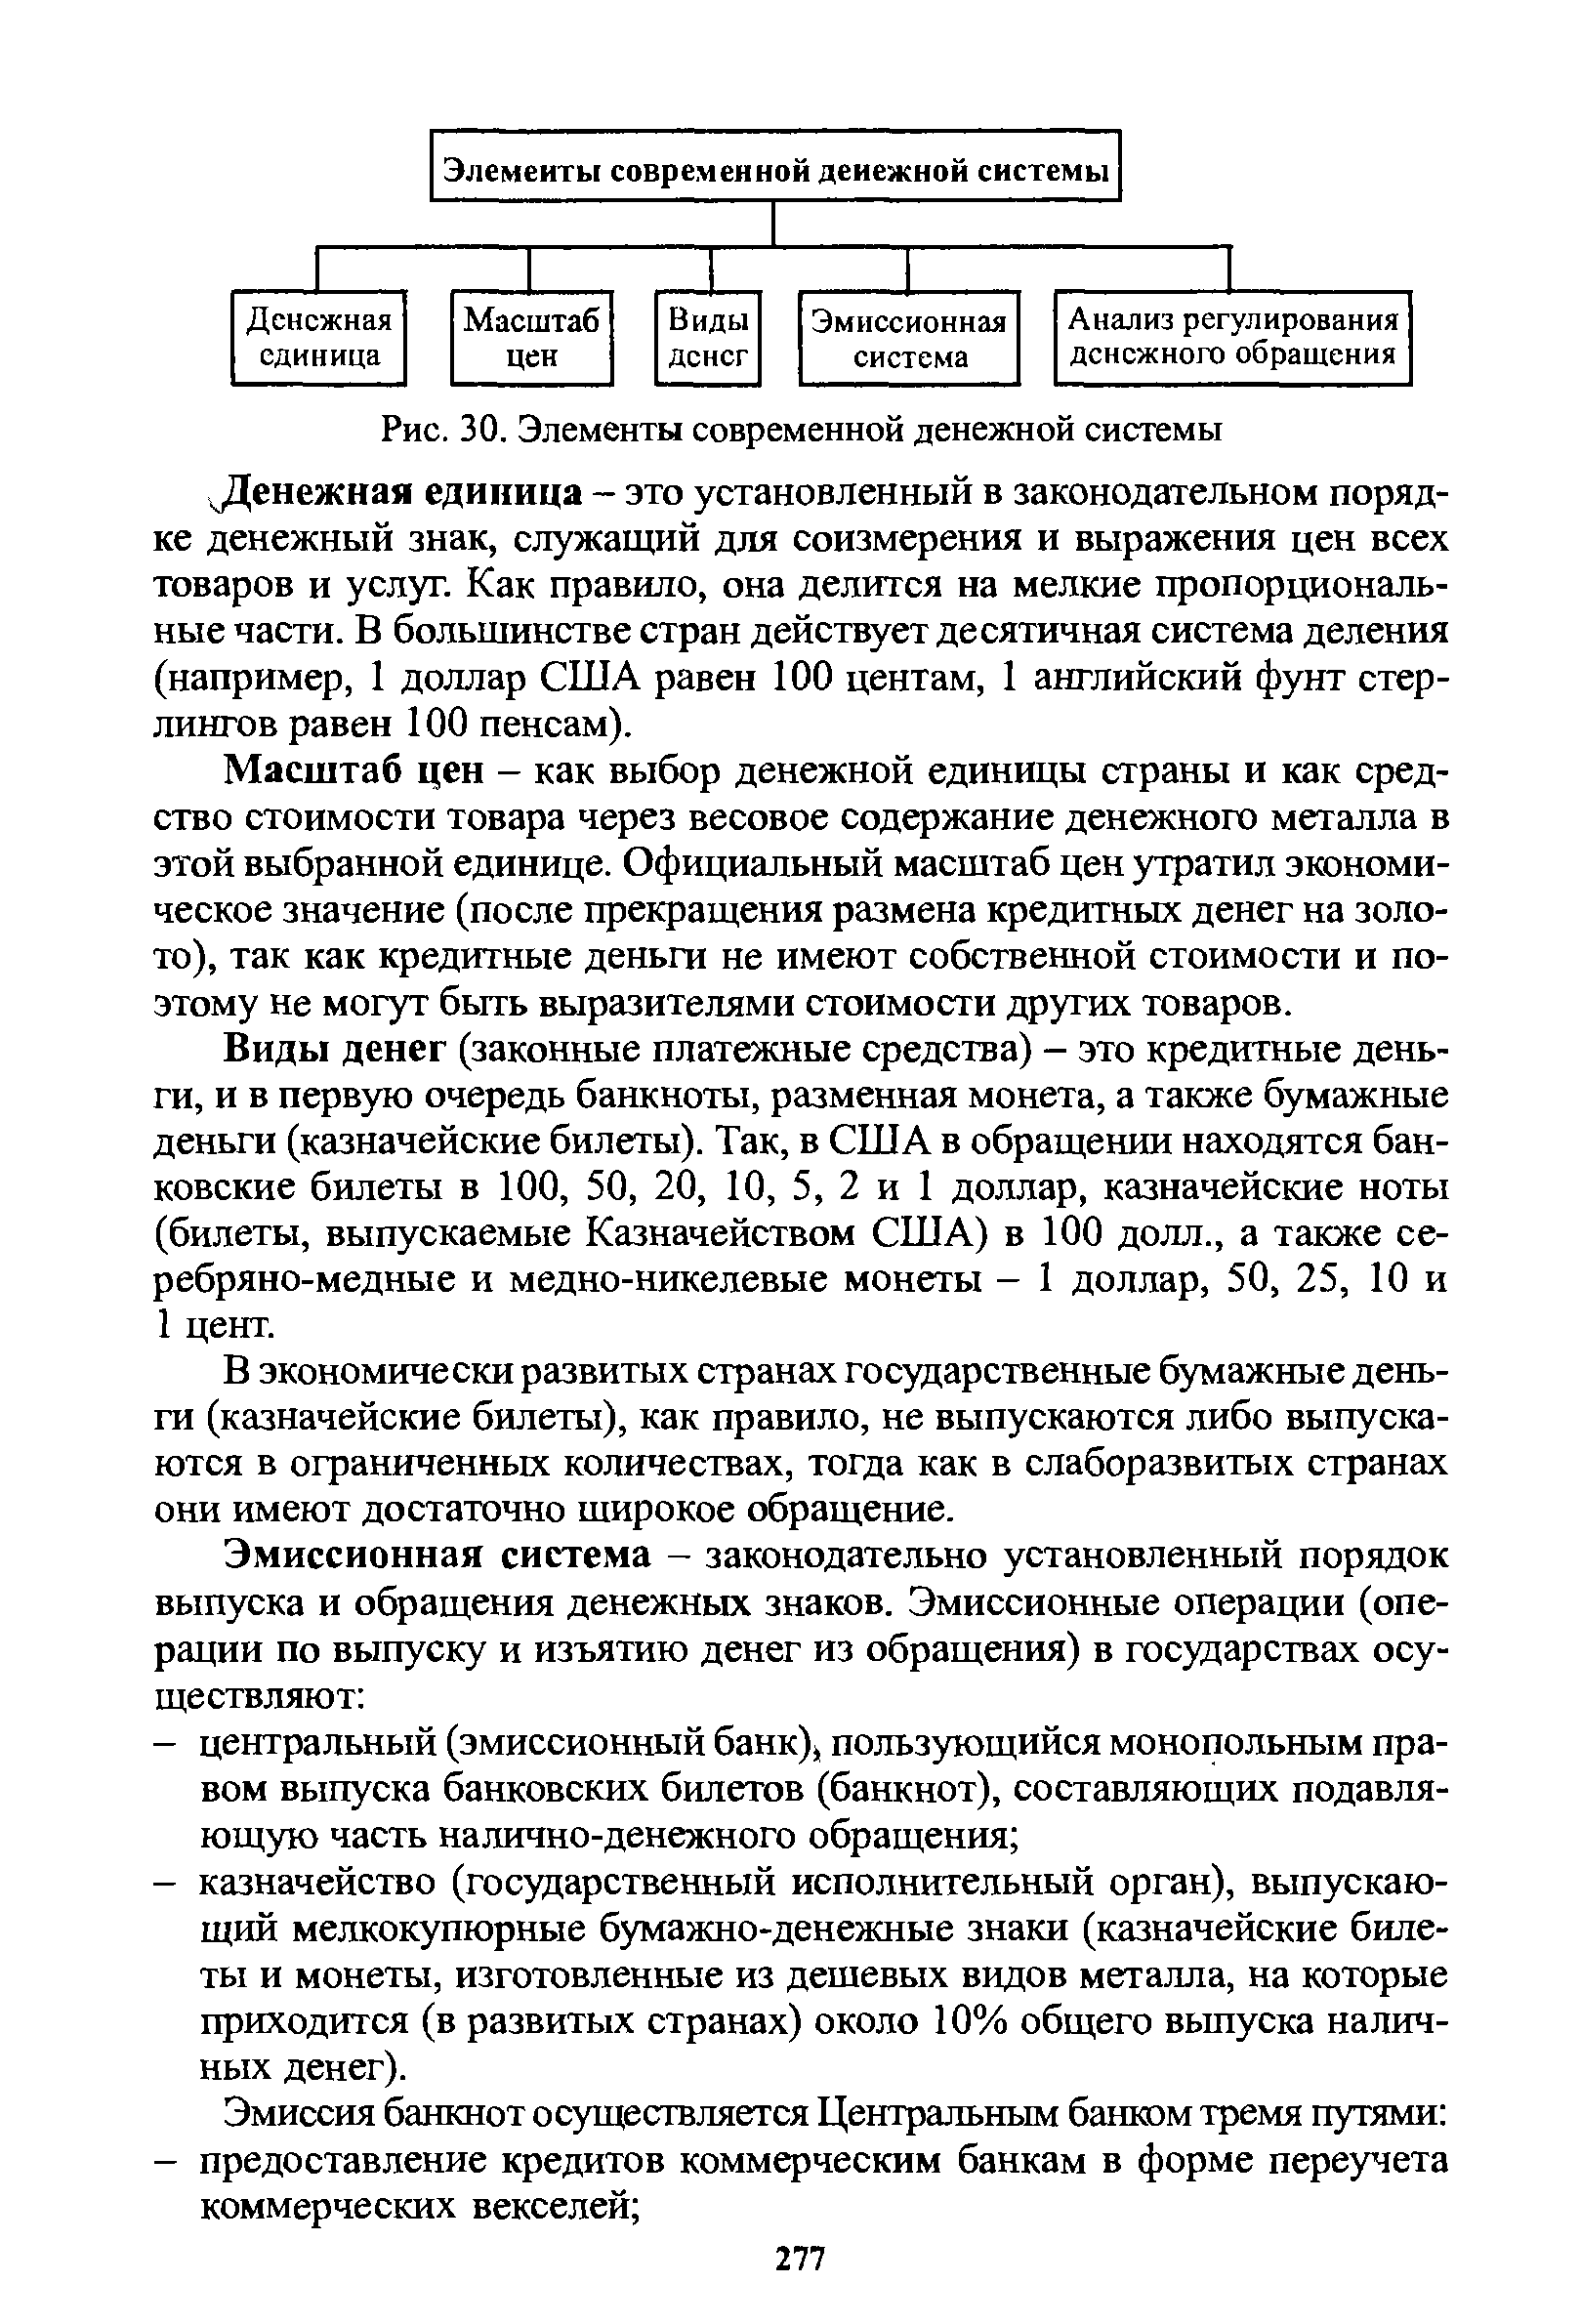
Элементы современной денежной системы