0cm 5.4pt; height:30.9pt;">Платежные излишки(+)
или недостатки (-)
| на начало года |
на конец года |
на начало года |
на конец года |
на начало года |
на конец года |
на начало года |
на конец года |
на начало года |
на конец года |
| А 1 |
7 113 |
42 137 |
0,31 |
1,83 |
П 1 |
661 669 |
1 064 115 |
29,03 |
46,20 |
654 556 |
1 021978 |
| А 2 |
113 381 |
258 824 |
4,97 |
11,24 |
П 2 |
474 626 |
389 800 |
20,83 |
16,92 |
361 245 |
130 976 |
| А 3 |
1 055 138 |
966 423 |
46,30 |
41,96 |
П 3 |
11 773 |
197 327 |
0,52 |
8,57 |
-1 043 365 |
-769 096 |
| А 4 |
1 103 418 |
1 035 932 |
48,42 |
44,98 |
П 4 |
1 130 982 |
652 074 |
49,63 |
28,31 |
27 564 |
-383 858 |
| Баланс |
2 279 050 |
2 303 316 |
100 |
100 |
|
2 279 050 |
2 303 316 |
100 |
100 |
0,00 |
0,00 |
В результате
сопоставления активов и обязательств по балансу на начало года выявляется не
соответствие значений первых двух абсолютных финансовых показателей ликвидности
рекомендуемым значениям:
А 1 – П 1 = - 654
556 тыс. руб., А 2 - П 2 = -361 245 тыс. руб.
Это свидетельствует
о недостаточности наиболее ликвидных активов (в данном случае денежных средств)
для оплаты срочной кредиторской задолженности и о недостаточности
быстрореализуемых активов для покрытия краткосрочных обязательств.
Третий показатель
определяет возможность поступления платежей в отдаленном будущем:
А 3 - П 3 = 1 043
365 тыс. руб. П 4 - А 4 =27 564 тыс. руб.
У третьего и
четвертого неравенства на начало периода результат положительный, что
необходимо для соблюдения минимального условия финансовой устойчивости организации.
В течение отчетного
года финансовое положение организации ухудшилось. Первые два показателя
ликвидности остались отрицательными. Третий показатель имеет положительный
результат.
А 3 - П 3 = 769 096
тыс. руб.
Четвертое
неравенство имеет отрицательное значение, значит предприятие не имеет в
достаточном количестве средств для обеспечения потребности в оборотных активах:
П 4 - А 4 = - 383
858 тыс. руб.
Это свидетельствует
о финансовой неустойчивости организации.
Изменилась и
структура групп активов (приложение 16). Так доля наиболее ликвидных активов (А
1) увеличилась на 1,52% (1,83-0,31), но при этом увеличилась доля срочной
кредиторской задолженности (П 1) на 17,2%, что увеличило платежный недостаток
на 367 422 тыс. руб. (1021978-654556).
Увеличилась доля
быстрореализуемых активов (А 2) на 6,27%, при этом снизилась доля краткосрочных
обязательств на 3,91%, что способствовало снижению недостатка платежей на 230
269 тыс. руб. (130 976-361 245).
Снизилась доля
быстрореализуемых активов (А 2) на 4,34%, при этом увеличилась доля
краткосрочных обязательств на 8,05%, что способствовало сокращению платежного
излишка на 274 269 тыс. руб. (769 096 – 1 043 365).
Снизилась доля
собственного капитала (П4) на 21,32%,при этом незначительно уменьшилась доля
труднореализуемых активов (А4) на 3,44%, что привело к платежному недостатку.
Таким образом, у предприятия недостаточно собственных средств на покрытие
труднореализуемых активов.
Эти изменения
свидетельствуют о снижении текущей ликвидности предприятия и его
платежеспособности на конец отчетного периода.
Данные приведенные
в приложении 16 показывают, что среди оборотных активов преобладает группа А 4
– труднореализуемые активы, которые к концу года составляют 44,98% в общей
стоимости оборотных активов, что оценивается негативно.
Сформировавшаяся на
предприятии структура размещения средств ставит под угрозу дальнейшую
стабильность деятельности предприятия. Так, большая часть средств вложена в
наименее ликвидные активы (недвижимое имущество).
Изменение структуры
активов и пассивов баланса ФГУП «ОМО им. П.И. Баранова» за отчетный год
представлено на рис. 7.
Активы на начало
года Пассивы на начало года
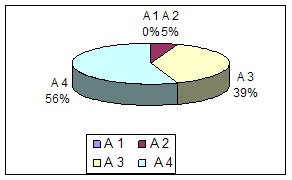
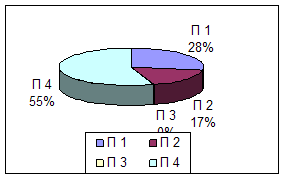
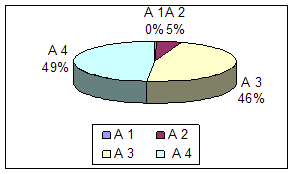
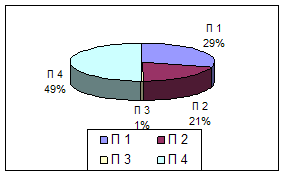 Активы на конец года Пассивы на конец года
Рис. 7 Изменение
структуры активов и пассивов баланса ФГУП «ОМО им. П.И. Баранова» за отчетный
год
На основании данных
проведенного анализа баланс ФГУП «ОМО им. П.И. Баранова» является неликвидным.
Причем за анализируемый период возрос платежный недостаток наиболее ликвидных
активов для покрытия наиболее срочных обязательств. В начале анализируемого
периода соотношение составляло 0,011 к 1 (7113:661669), хотя теоретически
достаточным значением для коэффициента срочности является соотношение 0,2 к 1.
Необходимо
отметить, что к концу отчетного периода произошло увеличение наиболее ликвидных
и быстрореализуемых активов на фоне уменьшения медленно реализуемых и
труднореализуемых активов.
Руководству предприятия и его главному бухгалтеру
надлежит принять срочные меры по стабилизации финансового положения
предприятия. Такими мерами должны стать:
- совершенствование организации расчетов с покупателями
(следует иметь в виду, что в условиях инфляции, как правило, выгоднее продавать
продукцию быстрее и дешевле, чем ожидать выгодных условий ее реализации);
- проведение инвентаризации состояния имущества с
целью выявления активов “низкого” качества (изношенного оборудования, залежалых
запасов материалов; сомнительной дебиторской задолженности) и списание их с
баланса в установленном порядке и др.
Вышеприведенный
анализ ликвидности баланса является приближенным. Более детальным является
расчет относительных показателей. Относительными показателями являются
финансовые коэффициенты платежеспособности, расчет и оценка которых позволяет
определить уровень платежеспособности организации.
Для комплексной
оценки ликвидности баланса в целом следует использовать общий показатель
платежеспособности.
С помощью данного
показателя осуществляется оценка изменения финансовой ситуации в организации с
точки зрения ликвидности. Данный показатель применяется также при выборе
наиболее надежного партнера из множества потенциальных партнеров на основе их
отчетности.
Исходя из данных
баланса в анализируемой организации коэффициенты, характеризующие
платежеспособность, имеют значения, приведенные в таблице 5.
Таблица 5
Коэффициенты,
характеризующие платежеспособность ФГУП «ОМО им. П.И. Баранова» за 2006 год
|
Коэффициенты
платежеспособности
|
Нормальное ограничение |
На начало периода |
На конец периода |
Отклонение, (+;-) |
| 1.Общая платежеспособность
L1 |
L1 > 1 |
0,4214 |
0,3501 |
-0,0714 |
| 2.Коэффициент
абсолютной ликвидности L2 |
L2 > 0,1–0,7 |
0,0063 |
0,0290 |
0,0227 |
| 3.Коэффициент
“критической оценки” L3 |
L3 = 0,7– 1 |
0,1060 |
0,2070 |
0,1010 |
| 4.Коэффициент текущей
ликвидности L4 |
L4 = 2,0- 3,0 |
1,0346 |
0,8717 |
-0,1629 |
| 5.Коэффициент
маневренности функционирующего капитала L5 |
Уменьшение в динамике |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Поможем написать работу на аналогичную тему
Получить выполненную работу или консультацию специалиста по вашему учебному
проекту
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Страницы: 1 2 3 4 5 6 7 8 9 10 11 12 13
Похожие рефераты:
-
Оборотный капитал предприятия и основные задачи управления
Экономическое содержание, кругооборот и управление оборотного капитала. Показатели финансового состояния предприятия. Проблемы планирования и управления оборотными средствами. Норма товарно-материальных ценностей. Методы нормирования оборотных средств.
-
Управление оборотным капиталом
Сущность, состав и структура оборотных средств. Организация и управление оборотными средствами. Эффективность использования оборотных средств организации и показатели оборачиваемости: период одного оборота, колличество средств, коэффициент закрепления.
-
Управление оборотными средствами (капиталом) предприятия
Оборотный капитал относится к мобильным активам предприятия, которые являются денежными средствами или могут быть обращены в них в течение производственного процесса. Он обеспечивают оперативную самостоятельность, определяет финансовую устойчивость фирмы.
-
Вопросы использования оборотных средств
Сущность финансового аспекта формирования и использования оборотных средств. Инвестирование оборотных средств в оборотные фонды и фонды обращения предприятий. Определение страхового возмещения, установление выгодной системы возмещения для страхования.
-
Оборотный капитал предприятия
Понятие оборотного капитала как стоимости оборотных фондов и фондов обращения предприятия. Соотношение потребности предприятия в оборотном капитале и масштабов его деятельности. Источники формирования и эффективность использования оборотного капитала.
-
Финансы предприятия
Классификация затрат на производство и реализацию продукции по экономическим элементам. Оптимальные методы начисления амортизации в условиях рынка. Линейный метод начисления амортизации. Показатели эффективности использования оборотного капитала.
-
Стратегия и тактика управления оборотным капиталом малого предприятия
Описание основных методик и порядок определения потребности предприятия в оборотных средствах, алгоритм проведения необходимых расчетов. Источники финансирования оборотного капитала малого предприятия, определение, критерии выбора его кредитной политики.
-
Финансы предприятия. Оборотные активы предприятия
Значение экономической эффективности использования и экономии оборотных средств. Понятие и состав оборотных активов предприятия. Особенности финансового управления оборотными активами. Характер участия в операционном процессе и его продолжительность.
-
Управление финансовым обеспечением воспроизводственного процесса организации
Состав основных фондов и источники финансирования капитальных вложений. Расчет иммобилизации оборотных средств. Роль амортизации в воспроизводственном процессе. Определение потребности в оборотном капитале и оценка эффективности его использования.
-
Оборотные средства
Понятие и виды оборотных средств. Кругооборот оборотного капитала, производственный, финансовый и операционный циклы. Основы организации, определение потребности и источники формирования оборотных средств. Продолжительность производственного цикла.
-
Оборотные средства
Характеристика оборотных средств, роль в хозяйственной деятельности. Принципы организации оборотных средств, методика определения потребности в них, основные источники формирования. Расчёт потребности в оборотных средствах и источников их финансирования.
-
Инвестиции в оборотные активы
Экономическое содержание оборотных средств. Состав и структура оборотного капитала организации. Планирование потребности в оборотных средствах. Оптимизация производственных запасов. Операционный и финансовый цикл. Управление дебиторской задолженностью.
-
Расчет финансовых показателей предприятия
Определение рентабельности капитала и анализ основных факторов, влияющих на нее. Показатели, характеризующие точку безубыточности предприятия. Расчет плановой прибыли методом прямого счета. Потребность (норматив) оборотных средств по готовой продукции.
-
Финансы строительства
Основные технико-экономические особенности строительства и их отражение в организации финансов. Состав затрат на строительно-монтажные работы и их стоимость, прямые и непрямые расходы. Оборотные средства строительства. Выручка от реализации и прибыль.
-
Оборотные фонды и оборотные средства предприятия
Понятие, структура и классификация оборотных средств, оценка показателей их кругооборота и оборачиваемости. Состав оборотных фондов предприятия, источники их формирования. Управление текущими активами. Порядок и методы нормирования материалов предприятия.
-
Экономическое содержание оборотных средств
Что такое оборотный капитал. Двойственное содержание экономической природы оборотных средств, их классификация. Деление оборотных средств по степени ликвидности. Политика управления оборотным капиталом, управление запасами и дебиторской задолженностью.
-
Финансовая устойчивость предприятия
Особенности понятия оборотных средств, которые являются сущностью и основой организации. Характеристика оборотного капитала - капитала, инвестируемого предприятием в текущие операции на период каждого операционного цикла. Типы финансовой устойчивости.
-
Оборотные средства и их финансирование
Сущность и роль в хозяйственной деятельности предприятия оборотных средств, источники их формирования, принципы организации и функциональное назначение. Расчет потребности в производственных запасах организации "Северпромсервис Промстройуренгой".
-
Финансовые ресурсы предприятий торговли
Финансовые ресурсы, источники их формирования и использования. Финансовый аспект формирования основного и оборотного капитала. Состав производственных фондов предприятий торговли. Управление оборотным капиталом предприятия, эффективность использования.
-
Планирование балансовой прибыли. Показатели планирования (нормирования) оборотных средств предприятия
Понятие балансовой прибыли, описание различных методов ее расчета. Нормирование и определение потребности предприятия в оборотных средствах. Этапы составления финансового плана: расчет амортизации, затрат на производство, выручки от реализации продукции.
|