Пронозирование финансового состояния и диагностика банкротства
Оценить результаты деятельности организации позволяет таблица 4.
Таблица 4 - Финансовые результаты деятельности, тыс. руб.
| Показатели | 2006 г. | 2007 г. | 2008 г. | 2008 г. в% к |
| 2006 | ||||
| Валовая продукция в текущих ценах | 89322 | 115611 | 132332 | 148,2 |
| в т. ч. - растениеводства | 45776 | 51487 | 66527 | 145,3 |
| - животноводства | 33960 | 47431 | 44497 | 131,0 |
| Валовой доход | 36793 | 48317 | 49016 | 133,2 |
| в т. ч. - растениеводства | 15887 | 19052 | 27349 | 172,1 |
| - животноводства | 14020 | 20999 | 19695 | 140,5 |
| Денежная выручка | 73309 | 92095 | 105803 | 144,3 |
| в т. ч. - растениеводства | 38743 | 41343 | 57714 | 149,0 |
| - животноводства | 26309 | 39730 | 35699 | 135,7 |
| Прибыль от реализации продукции | 25231 | 28863 | 32872 | 130,3 |
| Прибыль отчетного периода | 25199 | 29155 | 30194 | 119,8 |
Рассматривая данную таблицу, следует отметить рост валовой продукции и денежной выручки значительный в 2007 году и незначительный в 2008 году. Показатель валовой продукции за три года возрос на 48,2% и составил в 2008 году 132330 тыс. руб., в т. ч. показатели валовой продукции растениеводства и животноводства выросли на 45,3 и 31,0% соответственно. На 33,2%, т. е на 12223 тыс. руб. за трехлетний период увеличился и валовой доход предприятия, причем значительное его увеличение произошло также 2007 году (на 11524 тыс. руб). Соответственно повысился валовой доход от производства продукции растениеводства (на 72,1%) и животноводства (на 40,5%). Денежная выручка предприятия увеличилась за три года на 32494 тыс. руб., причем следует отметить структурное преобладание в общем объеме - выручки от продукции растениеводства. К итогу можно сказать об увеличении прибыли от реализации на 7641 тыс. руб и прибыли отчетного периода предприятия на 4995 тыс. руб.
Проанализировать эффективность использования ресурсов позволяет таблица 5.
Из данной таблицы следует заметить, что практически все показатели эффективности за рассматриваемый период возросли. Так показатели валовой продукции, валового дохода и прибыли на одного среднегодового работника увеличились на 54,5, 33,5 и 20,1% соответственно, т.е. на 44,01, 13,36 и 5,48 тыс. руб. Аналогично ведут себя показатели эффективности использования земельных ресурсов. Здесь при увеличении валовой продукции, валового дохода и прибыли предприятия величина сельскохозяйственных угодий практически не меняется. И потому мы видим увеличение рассматриваемых показателей соответственно на 652,85, 187,63 и 78,63 тыс. руб. Однако, если численность работников и величина земельных угодий за рассматриваемый период значительно не изменились, стоимость основных средств и сумма затрат предприятия заметно росли.
Таблица 5 - Эффективность использования ресурсов
| Показатели | 2006 г. | 2007 г. | 2008 г. | 2008 г. в% к 2006 г. |
| Получено валовой продукции тыс. руб.: - на 1 среднегодового работника. | 96,8 | 122,3 | 140,8 | 145,5 |
| - на 100 га сельскохозяйственных угодий | 1305,3 | 1710,7 | 1958,2 | 150,0 |
| - на 100 руб. основных средств, руб. | 106,4 | 131,4 | 141,3 | 132,8 |
| - на 100 руб. затрат, руб | 89,9 | 133,3 | 133,1 | 148,1 |
| Получено валового дохода тыс. руб.: - на 1 среднегодового работника | 39,9 | 51,1 | 53,2 | 133,5 |
| - на 100 га сельскохозяйственных угодий | 537,7 | 715,0 | 725,3 | 134,9 |
| - на 100 руб. основных средств, руб | 43,8 | 54,9 | 52,3 | 119,4 |
| - на 100 руб. затрат, руб | 37,0 | 55,7 | 49,3 | 133,2 |
| Получено прибыли тыс. руб.: - на 1 среднегодового работника | 27,3 | 30,9 | 32,8 | 120,1 |
| - на 100 га сельскохозяйственных угодий | 368,2 | 431,4 | 446,8 | 121,3 |
| - на 100 руб. основных средств, руб | 30,0 | 33,1 | 32,2 | 107,4 |
| - на 100 руб. затрат, руб | 25,3 | 33,6 | 30,4 | 119,8 |
Тем не менее, изучая показатели эффективности использования основных средств предприятия нужно отметить их увеличение на 34,9, 8,5 и 2,2 тыс. руб. соответственно. Анализируя окупаемость затрат, следует заметить, что величина чистой прибыли предприятия на единицу затрат за три года увеличилась на 19,8%, т.е. на 5,1 тыс. руб., в то время как валового дохода - на 33,2% (т.е. на 12,3 тыс. руб.), валовой продукции - на 48,1% (т.е. на 43,2 тыс. руб.). Анализируя таблицу 5, следует обратить внимание на снижение окупаемости затрат в 2008 году по сравнению с 2007 годом. Несомненно, это негативная черта, т.к количество прибыли на единицу затрат за последний год снизилось на 9,5%. В целом, говоря об эффективности использования ресурсов хозяйства, следует заметить за рассматриваемый нами период повышение показателей эффективности использования трудовых, земельных и производственных ресурсов предприятия. Однако, анализируя показатели окупаемости затрат, мы видим их снижение, что является негативным фактором производственной деятельности предприятия.
Основываясь на рассмотренных данных, следует сказать, что ОАО "Восход" является средним сельскохозяйственным предприятием с широким профилем деятельности. Природно-климатические условия и качественные земельные ресурсы позволяют получать хорошие урожаи зерновых и технических культур, что в свою очередь, дает толчок развитию животноводства. На сегодняшний день финансовое состояние хозяйства можно оценить как нестабильное, т.к последнее время стал наблюдаться незначительный спад производства основной продукции организации, в то время как вследствие инфляции и отсутствии переоценки основных средств информация о состоянии хозяйства искажается. Снижение окупаемости затрат в 2008 году также является тревожным фактором деятельности организации.
На данный момент перед руководством организации резонно встаёт вопрос о действительных финансовых возможностях предприятия и о возможности банкротства хозяйства и его предотвращения.
3. Прогнозирование финансового состояния и диагностика банкротства
3.1 Прогнозирование финансового состояния
Прогнозирование финансового состояния предприятия основывается на целой системе показателей, характеризующих структуру источников формирования капитала и его размещения, равновесия между активами и источниками их формирования, эффективность и интенсивность использования капитала, платежеспособность и кредитоспособность предприятия, его инвестиционную привлекательность и т.д. С этой целью изучается динамика каждого показателя. В некоторых случаях составляется прогнозируемый отчет о прибылях и убытках. Динамику прибыли и рентабельности ОАО "Восход" мы можем проследить, анализируя таблицу 6.
Анализируя таблицу 6, мы видим, что основную часть прибыли предприятия составляет прибыль от основной деятельности организации. После введения единого сельскохозяйственного налога в 2008 году (т.е. практическом отмене всех льгот сельскохозяйственных предприятий на налог на прибыль) доля чистой прибыли в сумме балансовой прибыли организации снизилась на 8,15%. Следует обратить внимание на то, что темп роста балансовой прибыли практически не изменился. Это может говорить как о стабильности роста балансовой прибыли, так и обуславливать данный рост инфляционными процессами в стране. Определить причину роста возможно с помощью анализа рентабельности и эффективности использования ресурсов предприятия. Так мы видим, что уровень рентабельности продукции в 2007 году возрос на 8,27%, снизившись затем в 2008 году до 30,36%, увеличившись таким образом за рассматриваемый нами период на 5,02%.
Таблица 6 - Прибыль и рентабельность предприятия
| Показатель | 2006 г. | 2007 г. | 2008 г. | Отклонение (+,-) 2008 г. от 2006 г. |
| Сумма балансовой прибыли, тыс. руб. | 25231 | 28863 | 32872 | 7641 |
| Темпы роста балансовой прибыли,% | 114,2 | 114,4 | 113,9 | -0,3 |
| Доля прибыли от основной деятельности,% | 98,5 | 99,1 | 99,6 | 1,1 |
| Доля чистой прибыли в общей сумме балансовой прибыли,% | 99,9 | 100 | 91,9 | -8,0 |
| Затраты на рубль валовой продукции, коп. | 1,1 | 0,8 | 0,8 | -0,3 |
| Уровень рентабельности,% | ||||
| продукции | 25,3 | 33,6 | 30,4 | 5,1 |
| продаж (оборота) | 154,7 | 148,3 | 147,5 | -7,2 |
| совокупного капитала | 29,0 | 27,7 | 23,8 | -5,2 |
| Прибыль: | ||||
| на одного работника, тыс. руб. | 27,3 | 30,9 | 32,8 | 5,5 |
| на рубль заработной платы, руб. | 2,6 | 1,8 | 1,4 | -1,2 |
| на рубль материальных затрат, руб. | 0,4 | 0,7 | 0,5 | 0,1 |
| на рубль основных фондов, руб. | 0,6 | 0,7 | 0,6 | 0 |
Снижение уровней рентабельности продаж и совокупного капитала за рассматриваемый период говорит о понижении эффективности использования имущества предприятия. Так рентабельность продаж за рассматриваемый период снизилась на 7,2%, а рентабельность совокупного капитала - на 5,2%.
Как отрицательный момент можно рассматривать снижение прибыли предприятия в 2008 году на одного работника, на рубль заработной платы, на рубль основных средств, материальных затрат, хотя за трехлетний период сумма прибыли на одного работника увеличилась на 5,5 тыс. руб., на рубль материальных затрат - на 0,1 руб.
Прибыль предприятия является результатом производственной деятельности и процесса реализации продукции организации. Без анализа процессов производства и реализации продукции нельзя составить полную картину финансового состояния хозяйства, а следовательно нельзя сделать реального прогноза деятельности организации. Анализ производства и реализации продукции отражен в таблице 7.
Таблица 7 - Производство и реализация продукции
| Показатель | 2006 г. | 2007 г. | 2008 г. | Отклонение (+,-) 2008 г. от 2006 г. |
| Темп роста валовой продукции,% | в 2,7 раза | 129,4 | 114,5 | -111,8 |
| Темп роста объема продаж,% | 143,4 | 125,6 | 114,9 | -28,5 |
| Уровень фондоотдачи, руб. | 1,4 | 1,7 | 2,9 | 1,5 |
| Среднегодовая выработка на одного работника, тыс. руб. | 96,7 | 122,3 | 143,6 | 46,9 |
| Материалоемкость общая, коп. | 68,9 | 36,6 | 44,7 | -24,2 |
Анализируя показатели таблицы 7, можно говорить о снижении темпов роста валовой продукции предприятия. За анализируемый период показатель темпа роста валовой продукции снизился на 111,8 пункта. Наряду с понижением темпа роста объема продаж организации на 28,5 пункта - это тревожный фактор производственной деятельности хозяйства.
Уровень фондоотдачи показывает количество валовой прибыли, приходящейся на рубль основных производственных фондов предприятия. Из анализа показателей таблицы 7 мы видим рост эффективности использования основных производственных фондов организации. За три рассматриваемых года уровень фондоотдачи увеличился на 1,5 руб.
Положительным фактором является увеличение за рассматриваемый период среднегодовой выработки на одного рабочего. За три года показатель эффективности использования труда увеличился на 46,9 тыс. руб. Положительно можно также оценить снижение показателя материалоемкости. Из таблицы мы видим падение значения показателя на 32,3 коп. в 2007 году и его рост на 8,1 коп. в 2008 году, что в результате за три года дало снижение показателя на 24,2 коп.
При прогнозировании финансового состояния существенную роль играет соотношение между активами предприятия и источниками их формирования. Анализ данных показателей приведен в таблице 8.
Таблица 8 -Соотношение активов и источников их формирования
| Показатель | 2006 г. | 2007 г. | 2008 г. | Отклонение (+,-) 2008 г. от 2006 г. |
| Наличие собственного оборотного капитала (чистые оборотные активы), тыс. руб. | 41328 | 56073 | 62755 | 21427 |
| Доля в формировании оборотных активов,%: | ||||
| собственного капитала | 80,5 | 83,0 | 72,1 | -8,4 |
| заемного капитала | 19,5 | 17,0 | 27,9 | 8,4 |
| Процент обеспеченности запасов собственным капиталом,% | 93,3 | 99,9 | 119,5 | 26,2 |
| Соотношение дебиторской и кредиторской задолженности | 0,91 | 1,42 | 1,90 | 0,99 |
Анализ таблицы 8 говорит об увеличении собственного оборотного капитала организации за рассматриваемый период на 21427 тыс. руб. - это положительный аспект деятельности предприятия. Однако, снижение доли собственного капитала в 2008 году на 8,4% и соответственно увеличение на такую же сумму доли заемного капитала говорит о снижении уровня финансовой устойчивости хозяйства. Тем не менее, к положительным моментам финансовой деятельности предприятия можно отнести повышение обеспеченности запасов организации собственным капиталом и увеличение суммы дебиторской задолженности на рубль кредиторской. Так за рассматриваемый период значение показателя обеспеченности собственным капиталом запасов предприятия увеличился на 26,2% и составил в 2008 году 119,5%, а показатель соотношения дебиторской задолженности предприятия к кредиторской задолженности увеличился на 0,99 руб. и составил в 2008 году 1,90 руб.
Основополагающее значение при прогнозировании финансового состояния имеет анализ рисков предприятия. Финансовые и производственные риски АО позволяют проанализировать данные таблицы 9.
Таблица 9 - Оценка рисков предприятия
| Показатель | 2006 г. | 2007 г. | 2008 г. | Отклонение (+,-) 2008 г. от 2006 г. |
| Коэффициент производственного левериджа | 3,914 | 1,148 | 0,972 | -2,942 |
| Коэффициент финансового левериджа | 0,851 | 0,997 | 0,264 | -0,587 |
| Эффект финансового рычага | 2,466 | 2,449 | 2,425 | -0,041 |
| Коэффициент производственно - финансового левериджа | 3,331 | 1,145 | 0,257 | -3,074 |
Взаимосвязь между объемом производства, постоянными и переменными затратами выражается показателем производственного (операционного) левериджа, от уровня которого зависит прибыль предприятия и его финансовая устойчивость. Он показывает чувствительность валовой прибыли к изменению объемов производства. При его высоком значении даже незначительный спад или увеличение производства продукции приводит к существенному изменению прибыли. При повышении уровня технической оснащенности происходит увеличение доли постоянных затрат и уровня производственного левериджа. С ростом последнего увеличивается степень риска недополучения выручки, необходимой для возмещения постоянных расходов. Из анализа таблицы 25 мы видим снижение данного показателя за рассматриваемый период на 2,942 пункта, что говорит о более полном использовании производственной мощности и уменьшении доли постоянных затрат в общей сумме издержек организации. Таким образом в нашем случае мы наблюдаем динамику снижения риска недополучения выручки, возмещающей постоянные затраты предприятия. При снижении темпов роста валовой продукции снижение уровня операционного левериджа на предприятии оценивается положительно.
Уровень коэффициента финансового левериджа показывает во сколько раз темпы прироста чистой прибыли превышают темпы прироста валовой прибыли. Возрастание финансового левериджа сопровождается повышением степени финансового риска, связанного с возможным недостатком средств для выплаты процентов по кредитам и займам. Незначительное изменение валовой прибыли и рентабельности инвестированного капитала в условиях высокого финансового левериджа может привести к значительному изменению чистой прибыли, что опасно при спаде производства. Анализируя таблицу 25, можно сказать о снижении степени риска предприятия невыплаты процентов по кредитам и займам. Уровень финансового левериджа за рассматриваемый период снизился на 0,587 пунктов, что говорит об увеличении стабильности чистой прибыли организации.
Эффект финансового рычага показывает, на сколько единиц увеличивается сумма собственного капитала за счет привлечения заемных средств в оборот предприятия. Положительный эффект возникает в тех случаях, если экономическая рентабельность капитала выше ссудного процента. При таких условиях выгодно увеличивать плечо финансового рычага, т.е. долю заемного капитала. Рассматриваемое нами предприятие в 2008 году привлекло в оборот значительную сумму средств в виде кредитов. Т.к. организация является сельскохозяйственной, то в связи с правительственной программой поддержки сельскохозяйственных предприятий процент за кредит составил 6%, что значительно ниже показателя рентабельности совокупного капитала (23,8%). Это значит, что акционерному обществу выгодно привлечение заемного капитала в оборот, с увеличением через него чистой прибыли организации. Негативным явлением стоит признать снижение рентабельности совокупного капитала предприятия, что послужило уменьшению показателя эффекта финансового рычага за рассматриваемый период на 0,041 пункта.
Подводя итог вышесказанному, следует отметить, что рассматриваемое нами ОАО "Восход" на данный момент является прибыльным предприятием. Незначительное снижение темпов роста балансовой прибыли при одновременном увеличении ее суммы не дает поводов для беспокойства. В сфере производства и реализации продукции организации к положительным моментам следует отнести увеличение рентабельности продукции предприятия, среднегодовой выработки на работника организации, повышение уровня фондоотдачи, снижение показателей материалоемкости. В то же время заставляет задуматься снижение темпов роста валовой продукции и объемов продаж предприятия, а также понижение уровня рентабельности совокупного капитала организации.
К "плюсам" финансовой деятельности предприятия можно отнести увеличение суммы собственных оборотных средств, процента окупаемости собственными средствами запасов и увеличение дебиторской задолженности на рубль кредиторской.
Анализ рисков организации показал, что в ближайшее время акционерному обществу выгодно привлечение заемного капитала под проценты не выше 20%. Расчет коэффициента производственного левериджа определил, что на данный момент риск непокрытия выручкой предприятия его постоянных затрат снизился, что увеличивает финансовую стабильность организации. Динамика же показателей финансового левериджа, и эффекта финансового рычага обусловила независимость финансовой деятельности предприятия от выплаты процентов по привлеченным в производство заемным средствам. Это, несомненно, говорит о стабильности финансовой деятельности организации в перспективе.
3.2 Диагностика банкротства
Проблема банкротства была актуальна с тех пор, как вышел закон, и первое предприятие объявило себя несостоятельным. В сущности, банкротство - это инструмент оздоровления предприятий, это способ замены не справляющегося со своим делом собственника. К сожалению, в нашей стране этот инструмент оказался эффективным не столько в случае с оздоровлением, сколько в различного рода сомнительных махинациях. Появились фиктивные банкротства - когда несостоятельным объявлялось вполне жизнеспособное предприятие, которое кто-то решил "перераспределить" в свою пользу. Стали нормой заказные банкротства - когда предприятие ликвидируется конкурентами. Не для кого не секрет, что практически все собственники сахарной промышленности Краснодарского края прописаны за его пределами. Значительная часть собственников появилась в результате инициированных кем-то процессов банкротства. Новые собственники пока не спешат инвестировать средства в развитие производства - используют устаревшие ресурсы, выжимая из них последнее. В то же время использование системы толлинга позволяет избежать выплаты налогов в местный бюджет.
На Кубани сегодня насчитывается около 1200 предприятий - банкротов. И только в последнее время процессам банкротства стало уделяться самое пристальное внимание. Для защиты интересов государства, жителей Кубани в структуре администрации края было создано специальное управление по финансовому оздоровлению и банкротству, целью которого является контроль за процедурой банкротства предприятий. Поэтому сейчас немаловажной задачей руководства является достоверное выявление первых признаков неудовлетворительной хозяйственной деятельности предприятия, а также своевременное принятие решения по искоренению их. Рассмотрим несколько методов определения финансового состояния предприятия.
В соответствии с действующими правилами в Российской Федерации структура баланса признается неудовлетворительной, а предприятие неплатежеспособным при наличии одного из следующих условий:
коэффициент текущей ликвидности на конец отчетного периода ниже нормативного значения для соответствующей отрасли;
коэффициент обеспеченности предприятия на конец отчетного периода ниже нормативного значения для соответствующей отрасли.
Расчет данных показателей был произведен нами в разделе 3.4., их анализ показал, что в соответствии с данными критериями ОАО не является предприятием - банкротом. Однако, следует учесть, что существует множество методик диагностики банкротства. Целью данного подраздела является рассмотрение некоторых из них на примере ОАО "Восход", а также оценка пригодности методик диагностики банкротства в условиях рыночной экономики Российской Федерации.
В основу большинства методик прогнозирования положены показатели работы в прошлом периоде. В первую очередь это относится к анализу показателей финансового состояния и банкротства по данным бухгалтерской отчетности. В учебниках и учебных пособиях по анализу хозяйственной деятельности при определении возможности банкротства предприятия рекомендуется использовать факторные модели известных западных экономистов Альтмана, Лиса, Таффлера и др., разработанные с помощью многомерного дискриминантного анализа. Наряду с моделями западных экономистов нами также будет рассмотрена модель, разработанная группой белорусских экономистов под руководством Г. Савицкой.
Данные коэффициенты были рассчитаны нами на основе годовых отчетов ОАО "Восход" за пятилетний период (2004 - 2008 гг.). Сами по себе эти показатели являются достаточным критерием для оценки несостоятельности предприятия. Однако, анализ изменения их значений в динамике может сказать о перспективе хозяйства. Для прогнозирования финансового состояния организации использовался метод линейного аналитического выравнивания. Данный метод предоставляет возможность увидеть динамику явления с течением времени и предугадать развитие этого явления в будущем. Диагностика банкротства ОАО представлена в таблице 10.
Таблица 10 - Прогнозирование банкротства
| Показатель | 1998 г. | 1999 г. | 2000 г. | 2001 г. | 2002 г. | Норма-тив-ный показатель | Отклоне-ние (+,-) 2002 г. от норма-тива. |
| Коэффициент Альтмана | 7,213 | 6,378 | 5,710 | 5,929 | 4,421 | 1,23 | 3, 191 |
| Коэффициент Лиса | 0,053 | 0,082 | 0,081 | 0,084 | 0,079 | 0,037 | 0,042 |
| Коэффициент Тефлера | 1,801 | 2,537 | 2,150 | 2,248 | 1,548 | 0,2 - 0,3 | 1,248 |
| Коэффициент Савицкой | 10,773 | 16,509 | 20,294 | 23,997 | 27,008 | 8 | 19,008 |
| Коэффициент Кучеренко (Zофс) | 81,503 | 82,825 | 81,12 | 85,151 | 78,158 | 21,2 | 56,958 |
| Коэффициент Кучеренко (Zпрб) | 19,574 | 15,17 | 16,168 | 15,17 | 13,072 | 10,3 | 2,772 |
Рассмотрим динамику каждого показателя отдельно:
Наиболее широкую известность получила модель Альтмана:
Z = 0,717x1 + 0,847x2 + 3,107x3 + 0,42x4 +0,995x5, где:
х1 - собственный оборотный капитал / сумма активов;
х2 - нераспределенная прибыль / сумма активов;
х3 - прибыль до уплаты процентов / сумма активов;
х4 - балансовая стоимость собственного капитала / заемный капитал;
х5 - выручка / сумма активов.
Нормативное значение данного показателя - 1,23. если значение Z < 1,23, то это признак высокой вероятности банкротства, тогда как значение Z > 1.23 и более свидетельствует о малой его вероятности.
В нашем случае значение коэффициента Альтмана колеблется от 4,421 до 7,213. Рассчитанный показатель больше критического значения, а значит, рассматриваемая нами организация не являлась банкротом в течении исследуемых пяти лет. Используя метод линейного аналитического выравнивания, получим динамику показателя, отраженную на рисунке 2.
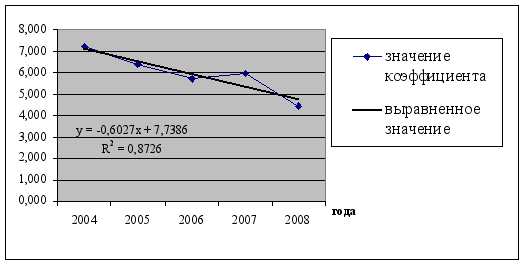
Рисунок 2 - Выравненное значение коэффициента Альтмана
Выравненное значение показателя Альтмана из рисунка 9 показывает снижение коэффициента в динамике. Это говорит о том, что хотя предприятие в данный момент не является несостоятельным, однако, в скором времени оно может войти в "зону риска".
В 1997 году Таффлер предложил следующую формулу:
Z = 0,53х1 + 0,13х2 + 0,18х3 + 0,16х4, где:
х1 - прибыль от реализации / краткосрочные обязательства;
х2 - оборотные активы / сумма обязательств;
х3 - краткосрочные обязательства /сумма активов;
х4 - выручка / сумма активов.
Если величина Z больше 0,3, это говорит о том, что у организации неплохие долгосрочные перспективы, если меньше 0,2, то банкротство более чем вероятно.
Анализ таблицы 10 показал нам, что, основываясь на методике Таффлера, за рассматриваемый период предприятие не являлось несостоятельным. Прогнозирование на основе данной методики отражено на рисунке 3.
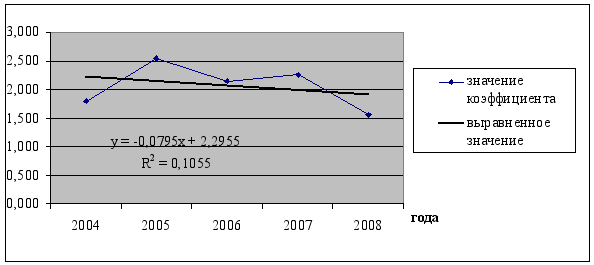
Рисунок 3 - Выравненное значение коэффициента Тэффлера
Из анализа рисунка 3 мы видим, что данная методика также пророчит рассматриваемому нами хозяйству банкротство, хотя на данный момент значения показателей достаточно высоки. Рассмотрим теорию Лиса.
В 1972 г. Лис разработал следующую формулу для Великобритании:
Z = 0,063х1 + 0,092х2 + 0,057х3 + 0,001х4, где:
х1 - оборотный капитал / сумма активов;
х2 - прибыль от реализации / сумма активов;
х3 - нераспределенная прибыль / сумма активов;
х4 - собственный капитал / заемный капитал.
Здесь предельное значение равняется 0,037. Динамика показателя отражена на рисунке 4.
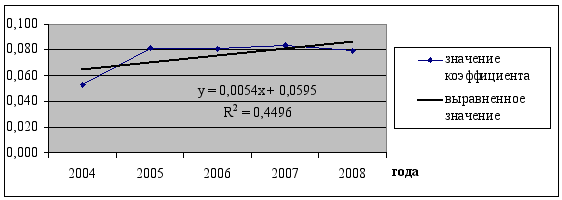
Рисунок 4 - Выравненное значение коэффициента Лиса
Из таблицы 10 мы видим, что значение показателя Лиса значительно выше критического, что говорит об устойчивом финансовом состоянии рассматриваемого нами АО за анализируемый период. Прогнозирование банкротства, отраженное графиком 4 говорит о невозможности несостоятельности предприятия в ближайшем будущем.
При разработке коэффициента банкротства Г. Савицкой для обоснования индикаторов риска банкротства и создания дискриминантной модели для его оценки была собрана информация по 200 сельскохозяйственным предприятиям за 1995 - 1998 гг. и на основании ее рассчитаны 26 финансовых коэффициентов по каждому субъекту хозяйствования за каждый год.
С помощью корреляционного и многомерного факторного анализа установлено, что наибольшую роль в изменении финансового положения сельскохозяйственных предприятий играют следующие показатели:
х1 - доля собственного оборотного капитала в формировании оборотных активов, коэффициент;
х2 - сколько приходится оборотного капитала на рубль основного, руб.;
х3 - коэффициент оборачиваемости совокупного капитала;
х4 - рентабельность активов предприятия, %;
х5 - коэффициент финансовой независимости (доля собственного капитала в общей валюте баланса).
Данные показатели положены в основу разработки дискриминантной модели диагностики риска банкротства сельскохозяйственных предприятий:
Z = 0,111х1 + 13,239х2 + 1,676х3 + 0,515х4 + 3,80х5.
Константа сравнения равна 8. Если величина Z больше 8, то риск банкротства малый или отсутствует. При значении Z<8 - риск банкротства присутствует: от 8 до 5 - небольшой, от 5 до 3 - средний, ниже 3 - большой, ниже 1 - полная несостоятельность.
Тестирование данной модели по исследуемой выборке субъектов показало, что она позволяет довольно быстро провести экспресс-анализ финансового состояния сельскохозяйственных предприятий и довольно точно оценить степень вероятности их банкротства. Поэтому предпочтение в выводах о несостоятельности АО будет отдаваться анализу, проведенному по модел-и Савицкой. Динамика данного показателя, а также прогнозирование состояния банкротства нашего предприятия отражена на рисунке 5.
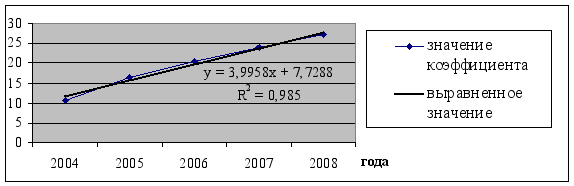
Рисунок 5 - Выравненное значение коэффициента Савицкой
Из таблицы 10 мы видим увеличение показателя Савицкой за рассматриваемый период практически в два раза, а также то, что исследуемое нами предприятие не являлось за данный период банкротом. Более того выровненное значение показателя коэффициента, отраженное на рисунке 5 позволяет сделать вывод о платежеспособности предприятия на перспективу.
Анализ рассмотренных моделей показал, что каждая модель исходя из своих критериев дает различную оценку перспективе развития организации. Следует отметить, что использование таких моделей требует больших предосторожностей. Они не в полной мере подходят для оценки риска банкротства отечественных субъектов хозяйствования из-за разной методики отражения инфляционных факторов и разной структуры капитала, а также из-за различий в законодательной и информационно базе.
По модели Альтмана несостоятельные предприятия, имеющие высокий уровень четвертого показателя (собственный капитал / заемный капитал), получают очень высокую оценку, что не соответствует действительности. В связи с несовершенством действующей методики переоценки основных фондов, когда старым изношенным фондам придается такое же значение, как и новым, необоснованно увеличивается доля собственного капитала за счет фонда переоценки. В итоге складывается нереальное соотношение собственного и заемного капитала. Поэтому модели, в которых присутствует данный показатель, могут исказить реальную картину.
Выход из создавшегося положения видится в разработке подобных моделей для каждой отрасли по методике дискриминантного анализа, которые бы учитывали специфику отечественной деятельности.
В 2007 г.С. Кучеренко на базе отечественных организаций были разработаны два коэффициента: коэффициент оценки финансового состояния и коэффициент прогнозирования банкротства. Для разработки коэффициентов использовались 34 расчетных показателя по данным отчетности 146 сельскохозяйственных организаций за 2000 - 2007 гг. В результате были получены две модели:
ZОФС = 1,732х1 + 12,488х2 + 55,515х3 + 32,148х4 + 50,121х5, где:
х1 - коэффициент текущей ликвидности;
х2 - промежуточный коэффициент покрытия;
х3 - коэффициент финансовой независимости;
х4 - рентабельность продаж;
х5 - удельный вес кредиторской задолженности в сумме пассивов организации (коэффициент).
ZПРБ = - 0,748х1 + 15,288х2 + 15,435х3 - 17,667х4 + 9,378х5- 0,375х6 где:
х1 - коэффициент абсолютной ликвидности;
х2 - коэффициент рентабельности оборотных активов;
х3 - коэффициент рентабельности продаж;
х4 - коэффициент рентабельности производства;
х5 - коэффициент оборачиваемости оборотных активов;
х6 - коэффициент фондоотдачи.
Первая модель характеризует финансовое состояние организации, определяя принадлежность предприятия к одной из пяти групп финансового состояния:
первая группа - организации, имеющие значительный запас финансовой устойчивости и платежеспособности;
вторая группа - организации, имеющие хорошее финансовое состояние, без запаса финансовой устойчивости;
третья группа - организации со средними значениями расчетных показателей, либо имеющие отдельные признаки ухудшения финансового состояния;
четвертая группа - организации, имеющие предкризисное финансовое состояние;
пятая группа - организации в состоянии экономического кризиса, как правило, характеризующиеся отсутствием собственного капитала и тенденций его восстановления.
Критерием экономической несостоятельности явилось значение показателя Z < 21,2. Интервал Z между 21,2 и 38,7 определяет предкризисное финансовое состояние организации. Z более 38,7, но менее 57,5 указывает на наличие удовлетворительного (достаточного) финансового состояния сельскохозяйственной организации. При Z более 57,5 - организация имеет хорошее финансовое состояние. Если Z > 116,6, организация обладает значительным запасом финансовой устойчивости.
Вторая дискриминантная модель позволяет прогнозировать непосредственно процедуру банкротства, характеризуя предрасположенность организации к процедуре на перспективу до двух лет.
Во второй модели при Z < 10,3 - организация подвержена банкротству в течение ближайшего периода. Значения Z, находящиеся в промежутке 10,3 - 11,6 - являются зоной неопределенности, в этом случае имеется одинаковая вероятность обоих результатов исхода. При Z > 11,6 в организации в течение ближайших двух лет не будет инициирована процедура банкротства. Модель способна с точностью до 89,3% информировать о наступлении процедуры банкротства сельскохозяйственной организации в течение ближайшего года и с точностью до 92,9% - в течение двухлетнего периода.
Прогнозирование финансового состояния организации по первой модели отражена на рисунке 5.
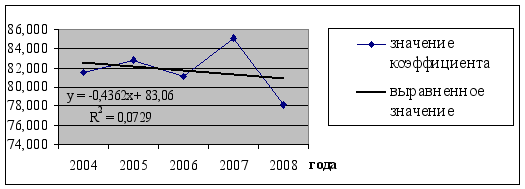
Рисунок 5 - Выравненное значение коэффициента Кучеренко (ZОФС)
Согласно данным таблицы 10 и рисунка 5 организация на протяжении всего периода имеет хорошее финансовое состояние. Однако, при этом заметна незначительная тенденция его ухудшения, обусловленная показателями 2008 г. Несомненно, на это повлияли экономические условия, сложившиеся в стране в этот период. Рассмотрим перспективу непосредственно банкротства предприятия по коэффициенту ZПРБ на рисунке 6.
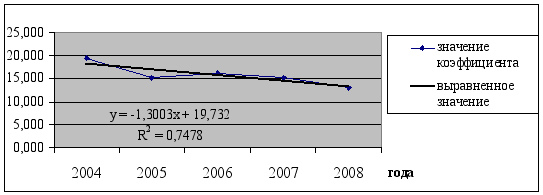
Рисунок 6 - Выравненное значение коэффициента Кучеренко (ZПРБ)
Основываясь на анализе таблицы 10 и рисунка 6, можно сказать об отсутствии угрозы банкротства организации на рассматриваемый период, т.к значения коэффициента банкротства значительно выше 11,6. Тем не менее, при выравнивании значений коэффициента отмечается такая перспектива, при которой угроза банкротства может быть возможна. Учитывая относительную стабильность коэффициента и макроэкономические условия развития организации, можно сказать, что данная методика наиболее достоверно оценивает состояние организации и перспективу ее банкротства.
Делая вывод по данному подразделу хотелось бы акцентировать внимание на методиках расчета показателей банкротства. Используя ту или иную методику в настоящее время можно с определенной долей вероятности признать жизнеспособное предприятие несостоятельным, что, несомненно, может быть использовано как в экономическом, так и в политическом ракурсе. При подборе методики следует учитывать отраслевую принадлежность предприятия, уровень налогообложения, законодательную базу страны, в которой была разработана данная методика и др. немаловажные аспекты как производственной и финансовой деятельности исследуемой организации, так и разработки метода определения несостоятельности предприятия. Несоблюдение данных критериев ведет к искажению получаемой в результате анализа и прогнозирования информации.
3.3 Пути финансового оздоровления предприятия при угрозе банкротства
К предприятию, которое признано банкротом, применяется ряд санкций:
реорганизация производственно-финансовой деятельности;
ликвидация с распродажей имущества;
мировое соглашение между кредиторами и собственниками предприятия.
Реорганизационные процедуры предусматривают восстановление платежеспособности путем проведения определенных инновационных мероприятий. По результатам анализа должна быть выработана генеральная финансовая стратегия и составлен бизнес-план финансового оздоровления предприятия с целью недопущения банкротства и вывода его из "опасной зоны" путем комплексного использования внутренних и внешних резервов.
Конкретные пути выхода предприятия из кризисной финансовой ситуации зависят от причин его несостоятельности. Поскольку большинство предприятий разоряется по вине неэффективной государственной политики, то одним из путей финансового оздоровления предприятий должна быть государственная поддержка несостоятельных субъектов хозяйствования. Но ввиду дефицита государственного бюджета рассчитывать на эту помощь могут не все предприятия.
С целью сокращения дефицита