Прямые налоги
Таблица 1.2.2. Состав и структура доходов российского бюджета в 1900 и 1913 годах [Паскачев, с.178]
| Показатели | 1900 г. | 1913 г. | Темпы роста к 1900 г., % | ||
| Сумма, млн. руб. | Доля в общих доходах, % | Сумма, млн. руб. | Доля в общих доходах, % | ||
| Все доходы, в т.ч. | 1704,1 | 100 | 3417,4 | 100 | 200,6 |
| Налоговые источники, из них | 996,2 | 58,5 | 2111,1 | 61,8 | 211,9 |
| Прямые налоги | 131,9 | 7,7 | 272,5 | 8 | 206,6 |
| Косвенные налоги | 658,1 | 38,6 | 708,1 | 20,7 | 107,6 |
| Винная монополия | 117,9 | 7 | 899,3 | 26,3 | 762,8 |
| Пошлины | 88,3 | 5,2 | 231,2 | 6,8 | 261,8 |
| Неналоговые источники, из них | 707,7 | 41,5 | 1306,3 | 38,2 | 184,5 |
| Железные дороги | 361,7 | 21,2 | 813,6 | 23,8 | 224,9 |
| Остальные доходы | 346,2 | 20,3 | 492,7 | 14,4 | 142,3 |
Следует отметить, что особенностью прямого обложения в России являлось преобладание податей с торговли и промышленности над обложением земли и городской недвижимости. Если промысловый налог составлял 7,1 процентов от общего итога, то поземельный вместе с налогом с городских недвижимых имуществ - всего 3,7 процентов [Пушкарева, с.145]. Отчасти такая ситуация была порождена интенсивным индустриальным развитием рубежа XIX - XX веков и следствием политики правительства.
Основным видом прямых податей предреволюционной России являлся государственный промысловый налог, принесший в 1913 году более половины (7,1 из 12,9 млн. руб.) поступлений от прямых налогов. Дополнением к промысловому налогу являлся 5 процентный сбор с доходов от денежных капиталов, являющийся средством обложения капиталов в денежной форме. По закону он взимался с доходов от процентных бумаг государственных, общественных и частных, от вкладов в банки, от частных ссуд предпринимателям, платящим промысловый налог. По объему сбора он впятеро уступал промысловому налогу (соответственно, 35,5 и 150,1 млн. руб. в 1913 году) [Пушкарева, с.152].
На рубеже XIX - XX веков налогообложение в России претерпело значительные изменения, имевшие целью повысить ее эффективность и усилить поступление податей в казну. Прямыми налогами ведал Департамент окладных сборов Министерства финансов. На местах сбором всех видов окладных податей ведали Казенные палаты, в подчинении которых находился штат податных инспекторов. Сложившаяся в начале XX века система взимания прямых казенных податей просуществовала в основных чертах до 1917 года и расширена в годы мировой войны, когда перед налоговой службой была поставлена задача обеспечить бесперебойный приток в казну налоговых средств, необходимых для нормальной жизнедеятельности государства.
Несмотря на то, что до начала ХХ века наблюдалось существенное преобладание поступлений от косвенных налогов над прямыми, к началу ХХ века происходит выравнивание доли прямых и косвенных налогов.
Таким образом, рассмотрев историю возникновения и развития прямых налогов и их роль в доходах бюджетов, можно сказать, что в процессе эволюции налоговой системы России произошла переориентация с доминирования прямых налогов в доходах государственной казны на косвенные налоги. Так, в эпоху становления Древнерусского государства в IX - XI веках основным прямым налогом взимаемым со всего населения выступала дань. В XIV – XVII веках зарождаются налоги, собираемые на удовлетворение конкретных потребностей государства - прямые налоги специального назначения (пищальные и ямчужные деньги, др.). В сентябре 1679 года выходит указ о переводе всех основных прямых налогов на подворный принцип обложения. На рубеже второго и третьего десятилетий XVIII века была проведена замена подворного принципа обложения подушным. Соотношение основных налогов в доходах казны в XVIII веке показывает снижение доли прямых налогов с 62,3 процентов в 1724 году до 53,6 процентов в 1796 году.
В первой половине XIX века в России основу государственного бюджета составляет прямое обложение. Основными статьями государственных доходов были подушная подать, оброчные сборы и питейный налог, которые обеспечивали свыше половины поступлений в доходы бюджета.
Во второй половине XIX века прямые налоги претерпели существенное снижение удельного веса в общих доходах бюджета с 31,7 процентов в 1867 году до 16,3 процентов в 1897 году. В 1900-1913 гг. доля прямых налогов в абсолютном объеме налоговых поступлений осталась практически неизменной на уровне 8 процентов. Однако к 1916 г. объем и удельный вес в бюджете косвенных и прямых налогов фактически сравнялись на уровне 20 процентов. Сокращение доли косвенного обложения в общем объеме налогов, наметившееся в начале ХХ века, позволяет говорит об изменениях в распределении налогового бремени. Регрессивный характер налоговой системы, обусловленный преобладанием в ней косвенных налогов начал трансформироваться в пропорциональный характер в связи с переходом к прогрессивному подоходному обложению.
1.3 Нормативно-правовая база регулирования прямых налогов
Принятие Конституции Российской Федерации, Бюджетного и Налогового кодексов, а также корректировка федерального и регионального законодательства с целью приведения его в соответствие с новыми принципами федеративных отношений и местного самоуправления способствовало повышению роли нормативно-правового регулирования на всех уровнях бюджетной системы Российской Федерации.
Доходы бюджетов Российской Федерации формируются в соответствии с бюджетным законодательством Российской Федерации, законодательством о налогах и сборах и законодательством об иных обязательных платежах.[БК РФ]
В соответствии со статьей 41 БК РФ доходы бюджетов образуются за счет:
налоговых доходов;
неналоговых доходов;
безвозмездных поступлений.
Доходам бюджета посвящен весь раздел II Бюджетного кодекса Российской Федерации, доходам федерального бюджета посвящена глава 7 БК РФ, доходам регионального бюджета глава 8, доходам местных бюджетов глава 9. Остановимся подробнее прямых налогах. В федеральный бюджет зачисляются налоговые доходы от федеральных налогов и сборов, налогов, предусмотренных специальными налоговыми режимами, перечень которых определяется статьей 50 Бюджетного кодекса РФ, согласно которому к прямым налогам относятся:
- налог на прибыль организаций;
- налог на добычу полезных ископаемых;
- регулярные платежи за добычу полезных ископаемых;
- сбор за пользование объектами водных биологических ресурсов;
- водный налог;
- единый социальный налог;
- государственные пошлины.
Согласно статье 12 Налогового кодекса РФ федеральными налогами и сборами признаются налоги и сборы, которые установлены Налоговым кодексом и обязательны к уплате на всей территории РФ.[нк рф]
Налогу на прибыль организаций посвящена глава 25 Налогового кодекса РФ, которая введена Федеральным законом от 06.08.2001 г. № 110-ФЗ. В ней определяются налогоплательщики, объект налогообложения, порядок определения доходов, классификация доходов, расходы, группировка расходов, налоговая база, налоговый период, отчетный период и другое. Налоговая ставка налога, подлежащего зачислению в бюджеты субъектов РФ, законами субъектов может быть понижена для отдельных категорий налогоплательщиков, но не ниже 13,5 %. Например в Республике Татарстан действует закон 53-ЗРТ "Об установлении налоговой ставки по налогу на прибыль организаций для отдельных категорий налогоплательщиков" и закон 5-ЗРТ «Об установлении налоговой ставки по налогу на прибыль для организаций - резидентов особой экономической зоны промышленно-производственного типа, созданной на территории Елабужского района Республики Татарстан»
Глава 26 Налогового кодекса РФ регулирует налог на добычу полезных ископаемых, она определяет налогоплательщиков, объект налогообложения, налоговую база, налоговый период, ставки, порядок исчисления и сроки уплаты налога и т.д.
Сбор за пользование объектами водных биологических ресурсов регулируется главой 25.1. Налогового кодекса РФ, которая введена Федеральным законом от 11.11. 2003 г. № 148-ФЗ. Глава 25.1. устанавливает плательщиков сборов, объекты обложения, ставки сборов, порядок исчисления сборов, порядок и сроки уплаты, порядок зачисления и т.д.
Водный налог регулируется главой 25 НК РФ, которая вступила в силу 1 января 2005 года (введена Федеральным законом от 28.07.2004 г. №83-ФЗ). Налоговый кодекс определяет налогоплательщиков, объекты налогообложения, налоговую базу, налоговый период, налоговые ставки, порядок исчисления, порядок и сроки уплаты налога.
Единый социальный налог регулируется главой 24 НК РФ, которая вступила в силу 1 января 2001 г. (Федеральный закон от 05.08.2000 г. № 118-ФЗ) смысл введения налога заключается в упрощении процедур исчисления и уплаты обязательных социальных платежей путем сокращения оформляемых плательщиками платежных документов и уменьшения числа органов осуществляющих контроль за их уплатой.
Налоговым кодексом устанавливаются налогоплательщики, объект налогообложения, налоговую база, налоговые льготы, налоговый период, ставки налога, порядок исчисления, порядок и сроки уплаты и т.д.
С 2010 г. ЕСН заменен страховыми взносами на обязательное страхование (Федеральный закон № 212-ФЗ от 24.07.2009 г. «О страховых взносах в Пенсионный фонд Российской Федерации, фонд социального страхования Российской Федерации, Федеральный фонд обязательного медицинского страхования и территориальные фонды обязательного медицинского страхования»)
Рассмотрим прямые налоги регионального бюджета, которые, формируются за счет региональных налогов и отчислений от федеральных налогов.
В соответствие со статьей 56 Бюджетного кодекса РФ зачислению в бюджеты субъектов РФ подлежат налоговые доходы от следующих региональных налогов:
налога на имущество организаций;
налога на игорный бизнес;
транспортного налога.
Данной статьей определен также перечень налоговых доходов бюджетов субъектов РФ от федеральных налогов и сборов, налогов, предусмотренных специальными налоговыми режимами. Так, например, налог на доходы физических лиц зачисляется в бюджет субъекта по нормативу 70%, единый сельскохозяйственный налог по нормативу 30%, налог на добычу углеводородного сырья, природных алмазов и общераспространенных полезных ископаемых по нормативу 60%.
Региональные налоги, как указано в статье 12 НК РФ, вводятся в действие и прекращают действовать на территориях субъектов РФ в соответствии с Налоговым кодексом РФ и законами субъектов РФ о налогах.
При установлении региональных налогов законодательными (представительными) органами государственной власти субъектов РФ определяются в порядке и пределах, которые установлены НК РФ, следующие элементы налогообложения: налоговые ставки, порядок и сроки уплаты налогов. Иные элементы налогообложения по региональным налогам определяются НК РФ. Кроме того, законодательными (представительными) органами государственной власти субъектов РФ законами о налогах могут устанавливаться налоговые льготы, основания и порядок их применения.
В соответствии со статьей 59 БК РФ законодательные (представительные) органы власти субъектов РФ вводят региональные налоги и сборы, устанавливают размеры ставок по ним и предоставляют налоговые льготы в пределах прав, предоставленных налоговым законодательством Российской Федерации. Органы исполнительной власти субъектов Российской Федерации предоставляют отсрочки или рассрочки по уплате налогов и иных обязательных платежей в бюджеты субъектов Российской Федерации в части суммы федерального налога или сбора, поступающей в бюджет субъекта Российской Федерации, только при отсутствии задолженности по бюджетным кредитам бюджета субъекта Российской Федерации перед федеральным бюджетом и соблюдении предельного размера дефицита бюджета субъекта Российской Федерации и размера государственного долга субъекта Российской Федерации, установленных Бюджетным кодексом.
Налог на имущество организаций устанавливается налоговым кодексом РФ и региональными законами, вводится в действие в соответствии с законами субъектов РФ и с момента введения в действие обязателен к уплате на территории соответствующего субъекта РФ. Налог на имущество организаций регулируется главой 30 НК РФ, которая введена федеральным законом от 11.11.2003 г. № 139-ФЗ.
Устанавливая налог, законодательные (представительные) органы субъектов Российской Федерации определяют налоговую ставку в пределах, установленных Налоговым кодексом Российской Федерации, а также порядок и сроки уплаты. В Республике Татарстан действует закон Республики Татарстан 49-ЗРТ «О налоге на имущество организаций» от 22.11.2003г.
Глава 30 НК РФ определяет налогоплательщиков, объект налогообложения, налоговую базу, налоговый и отчетный период, налоговые ставки, льготы, порядок и сроки уплаты налога и т.д.
налога на игорный бизнес — налог с организаций и индивидуальных предпринимателей, осуществляющих предпринимательскую деятельность в сфере игорного бизнеса. Налоговые ставки устанавливаются законами субъектов РФ. Например, в Республики Татарстан принят закон 40-ЗРТ «О ставках налога на игорный бизнес в Республике Татарстан» от 23.09.2003г. В случае, если ставки налогов не установлены законами субъектов Российской Федерации, они устанавливаются исходя из минимальных значений установленных Налоговым Кодексом.
Главой 29 Налогового Кодекса РФ регламентируется порядок исчисления и уплаты налога, устанавливаются сроки для уплаты налога и ответственность за их нарушение. Так, каждый объект налогообложения подлежит регистрации в налоговом органе по месту установки этого объекта налогообложения не позднее, чем за два рабочих дня до даты установки каждого объекта налогообложения. Регистрация производится налоговым органом на основании заявления налогоплательщика о регистрации объекта налогообложения с обязательной выдачей соответствующего свидетельства. Форма указанного заявления и форма указанного свидетельства утверждаются Министерством финансов Российской Федерации.
Транспортный налог — налог, взимаемый с владельцев зарегистрированных транспортных средств.
Транспортный налог относится к региональным налогам. Величина налога, порядок и сроки его уплаты, формы отчётности, а также налоговые льготы устанавливают органы исполнительной власти субъектов РФ, например в Республике Татарстан действует закон Республики Татарстан 24-ЗРТ «О транспортном налоге» от 29.11.2002г.. Также данный налог регулируется главой 28 НК РФ, которая введена федеральным законом от 24.07.2002 г. № 110-ФЗ, и определяет налогоплательщиков, объект налогообложения, порядок определения налоговой базы, налоговый период, порядок исчисления налога и пределы налоговых ставок.
Рассмотрим прямые налоги местных бюджетов, которые формируются за счет местных налогов, устанавливаемых представительными органами поселений, муниципальных районов и городских округов в соответствии с законодательством Российской Федерации о налогах и сборах, к ним относятся:
- земельный налог;
-налог на имущество физических лиц.
В местные бюджеты зачисляются налоговые доходы от федеральных налогов и сборов, в том числе налогов, предусмотренных специальными налоговыми режимами, например, налог на доходы физических лиц зачисляемый по нормативу 30 процентов, единый сельскохозяйственный налог по нормативу 60 процентов, едины налог на вмененный доход для отдельных видов деятельности по нормативу 90 процентов, и некоторые государственные пошлины.
Земельный налог — уплачивают организации и физические лица, обладающие земельными участками на праве собственности, праве постоянного (бессрочного) пользования или праве пожизненного наследуемого владения.
Земельный налог устанавливается главой 31 НК РФ и нормативными правовыми актами представительных органов муниципальных образований, вводятся в действие и прекращают действовать в соответствии с Налоговым кодексом РФ и нормативными актами представительных органов муниципальных образований и обязателен к уплате на территориях этих муниципальных образований. Устанавливая налог, представительные органы муниципальных образований определяют налоговые ставки в пределах, установленных главой 31 НК РФ, порядок и сроки уплаты земельного налога.
При установлении налога нормативными правовыми актами представительных органов муниципальных образований могут также устанавливать налоговые льготы, основания и порядок их применения, включая установление размера не облагаемой налогом суммы для отдельных категорий налогоплательщиков.
Главой 31 НК РФ определяет налогоплательщиков, объект налогообложения, налоговую базу, налоговый и отчетный период, налоговую ставку, льготы и порядок исчисления налога и авансовых платежей по налогу.
Налог на имущество физических лиц установлен Законом Российской Федерации «О налогах на имущество физических лиц» от 09.12.1991 № 2003-1, который введен в действие с 1 января 1992 года.
Данный закон определяет плательщиков налогов, объекты налогообложения, ставки налог, льготы по налогам и порядок исчисления и уплаты налогов.
Таким образом, основными нормативно-правовыми актами регулирующими прямое налогообложения являются Бюджетный и Налоговый кодексы Российской Федерации.
Бюджетный кодекс Российской Федерации устанавливает перечень налоговых доходов и нормативы их зачисления в бюджеты бюджетной системы Российской Федерации, а также определяет федеральные, региональные и местные налоги.
Налоговый кодекс Российской Федерации определяет налогоплательщиков, объект налогообложения, налоговую база, налоговый период, ставки, льготы, порядок исчисления и сроки уплаты налога.
2. Анализ и оценка поступлений прямых налогов в бюджеты всех уровней
2.1 Состав и структура прямых налогов в доходах федерального бюджета
Роль налогов в формировании доходов бюджета определяется удельным весом следующих показателей:
- налоговых поступлений в общей сумме доходов бюджета;
- отдельной группы налогов (прямых или косвенных) в общей сумме налоговых доходов бюджета;
- конкретных налогов (налога на прибыль организаций, налога на доходы физических лиц, налога на имущества и другие) в общей сумме налоговых доходов бюджета и пр.
Для определения роли и места прямых налогов в доходах федерального бюджета рассмотрим доходную часть федерального бюджета РФ. Основные характеристики доходной части федерального бюджета РФ в 2007-2009 гг. представлены в таблице 2.1.1., составленной на основе федеральных законов о исполнении федерального бюджета на соответствующий год.
Таблица 2.1.1 Укрупненная структура доходов федерального бюджета РФ за 2007-2009г.г. в млн.руб.
| Показатель | 2007 год | 2008 год | 2009 год | |||
| Сумма | Уд. вес, % | Сумма | Уд. вес, % | Сумма |
Уд. вес, % |
|
| Доходы федерального бюджета всего | 7781119,79 | 100,00 | 9 275 931,31 | 100,00 | 7 336 772,96 | 100,00 |
| Налоговые доходы | 4629796,82 | 59,50 | 5 231 785,21 | 56,40 | 3 895 641,85 | 53,10 |
| Неналоговые доходы | 2919696,27 | 37,52 | 4042792,72 | 43,58 | 3433556,65 | 46,80 |
| Безвозмездные поступления | 231144,70 | 2,97 | 1335,85 | 0,01 | 6206,10 | 0,08 |
| Целевые отчисления от гос и мун лотерей | 482,00 | 0,01 | 17,53 | 0,00 | 1368,36 | 0,02 |
По данным таблицы мы видим, что за рассматриваемый период удельный вес налоговых доходов превышал удельный вес неналоговых доходов. Однако, в 2009 году наблюдается резкое снижение налоговых доходов в абсолютной величине с 5 231 785,21 млн. руб. в 2008 году до 3 895 641,85 млн. руб. в 2009 году, что связано с последствиями финансово-экономического кризиса.
Динамику роста доходной части федерального бюджета РФ за 2007-2009 гг. представим на рисунке 2.1.1.
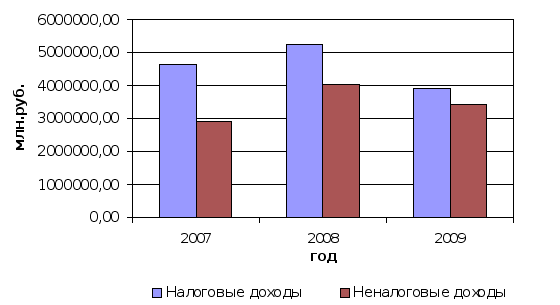
Рис. 2.1.1. Динамика роста налоговых и неналоговых доходов федерального бюджета РФ за 2007-2009 гг.
Динамика изменения поступлений доходов федерального бюджета за 2007-2009 года показывает, что наибольшее поступление налоговых и неналоговых доходов в абсолютной величине приходится на 2008 год. В связи с финансово-экономическим кризисом мы видим, что в 2009 году наблюдается уменьшение как налоговых, так и неналоговых доходов.
Более подробно остановимся на изучении поступлений прямых и косвенных налогов в общем объеме налоговых доходов федерального бюджета Российской Федерации. В таблице 2.1.2 представлена укрупненная структура поступлений прямых и косвенных налогов в доходы федерального бюджета за 2007-2009 года.
Таблица 2.1.2 Укрупненная структура налоговых доходов федерального бюджета за 2007-2009 гг. в млн.руб.
| Показатель | 2007 год | 2008 год | 2009 год | |||
| Сумма | Уд. вес, % | Сумма | Уд. вес, % | Сумма | Уд. вес, % | |
| Всего налоговые доходы, в т.ч. | 4629796,82 | 100,00 | 5231785,21 | 100,00 | 3895641,85 | 100,00 |
| Прямые налоги | 2233284,57 | 48,24 | 2939090,99 | 56,18 | 1744136,96 | 44,77 |
| Косвенные налоги | 2396512,25 | 51,76 | 2292694,22 | 43,82 | 2151504,89 | 55,23 |
Из таблицы 2.1.2 видно, что структура налоговых доходов федерального бюджета РФ за 2007 и 2009 гг. характеризуется незначительным преобладанием косвенных налогов, а в 2008 году преобладанием прямых налогов. Мы видим, что в 2009 г. значительно уменьшаются всего налоговые доходы, это связано с уменьшением поступлений от прямых налогов, которые снизились в 2009 г. по сравнению с 2008 г. на 1 194 954,03 млн.руб. Это связано с последствиями финансово-экономического кризиса. Несмотря на то, что доля косвенных налогов увеличилась в 2009 г., однако в абсолютном выражении поступления по косвенным налогам остались примерно на таком же уровне.
Доля прямых и косвенных налогов в налоговых доходах федерального бюджета за 2006-2008 гг. представлена на рисунке 2.1.2.
Налоговые доходы от прямых налогов подлежат зачислению в бюджеты разных уровней, согласно нормативам, установленным Бюджетным Кодексом РФ и представленным в приложении 2. В федеральный бюджет зачисляются следующие виды налогов: налог на прибыль организаций, налоги, сборы и регулярные платежи за добычу полезных ископаемых, сборы за пользование объектами животного мира, сборы за пользование объектами водных биологических ресурсов, водный налог, единый социальный налог и государственная пошлина.
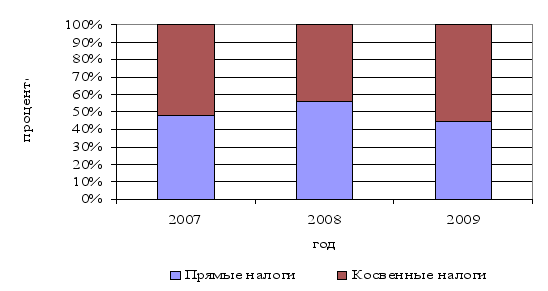
Рис. 2.1.2. Структура прямых и косвенных налогов в налоговых доходах федерального бюджета за 2006-2008 гг.
Детально остановимся на составе и структуре налоговых доходов федерального бюджета РФ от прямых налогов за 2006-2008 гг. и представим данные в виде таблице 2.1.3.
Таблица 2.1.3 Состав и структура налоговых доходов федерального бюджета за 2007-2009 гг. в млн.руб.
| Наименование доходов | 2007 год | 2008 год | 2009 год | |||
| Сумма | Уд.вес, % | Сумма | Уд.вес, % | Сумма | Уд.вес, % | |
| Всего налоговых доходов, в т.ч. | 4629796,82 | 100,00 | 5231785,21 | 100,00 | 3895641,85 | 100,00 |
| Прямые налоги, в т. ч. | 2233284,57 | 48,24 | 2939090,99 | 56,18 | 1744136,96 | 44,77 |
| Налог на прибыль, доходы | 641320,60 | 13,85 | 761128,76 | 14,55 | 195419,82 | 5,02 |
| Единый социальный налог | 404980,50 | 8,75 | 506767,60 | 9,69 | 509774,74 | 13,09 |
| Налоги, сборы и регулярные платежи за пользование природными ресурсами | 1157362,18 | 25,00 | 1637515,10 | 31,30 | 1006261,32 | 25,83 |
| Государственная пошлина | 29621,29 | 0,64 | 33679,53 | 0,64 | 32681,08 | 0,84 |
| Косвенные налоги, т.ч. | 2396512,25 | 51,76 | 2292694,22 | 43,82 | 2151504,89 | 55,23 |
| НДС | 2261477,08 | 48,85 | 2132202,96 | 40,75 | 2049963,22 | 52,62 |
| Акцизы | 135035,17 | 2,92 | 160491,26 | 3,07 | 101541,67 | 2,61 |
Структуру налоговых доходов федерального бюджета Российской Федерации за 2009 г. наглядно продемонстрируем в виде диаграммы, представленной на рисунке 2.1.3.
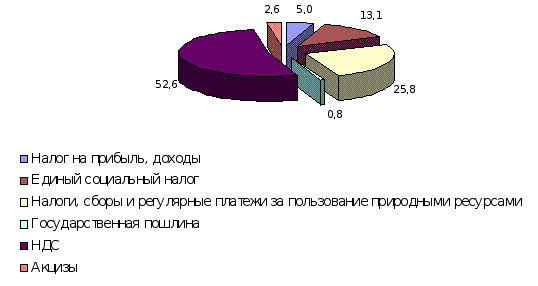
Рис. 2.1.3. Структура налоговых доходов федерального бюджета за 2009 год
Рисунок показывает, что наибольшую долю в налоговых доходах федерального бюджета занимает налог на добавленную стоимость, который составляет 52,6 процентов, далее следуют налоги, сборы и регулярные платежи за пользование природными ресурсами – 25,8 процентов, единый социальный налог – 13,1 налог на прибыль – 5 процентов, процентов, акцизы – 2,6 процента, государственная пошлина – 0,8 процент.
Рассмотрим более подробно динамику поступлений от некоторых прямых налогов, занимающих основной удельный вес в общем объеме доходов федерального бюджета.
Динамика поступлений наиболее значимых прямых налогов в федеральный бюджет за 2007-2009 гг. представлена на рисунке 2.1.4.
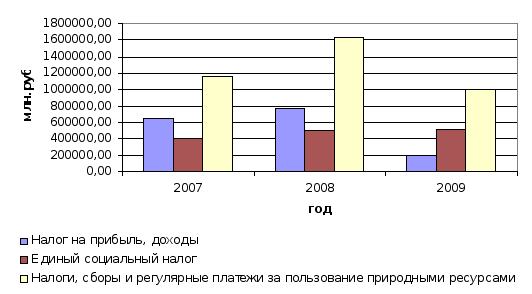
Рис. 2.1.4 Динамика поступления наиболее значимых прямых налогов федеральный бюджет за 2007-2009 гг.
На рисунке видно, что в 2009 году значительно снижаются поступления по налогу на прибыль и налогам, сборам и регулярным платежам за пользование природными ресурсами, однако поступления от единого социального налога остаются примерно на том же уровне. На протяжении всего рассматриваемого периода наибольший удельный вес занимают поступления от налогов, сборов и регулярных платежей за пользование природными ресурсами, особенно в 2008 г. поступления от данного налога значительно возросли и составили в абсолютной величине 1637515,10 млн.руб. Данные изменения вызваны, главным образом, увеличением объема доходов по налогу на добычу полезных ископаемых при добыче нефти и углеводородного сырья. Это, в свою очередь, может быть вызвано благоприятной конъюнктурой мировых цен на данные виды продукции.
Также наблюдается уменьшений поступлений налога на прибыль в 2009 г., Поступления по данному налогу составили в 2009 г. в абсолютной величине 195419,82 млн.руб., что почти в 4 раза меньше по сравнению с 2008 г. причинами снижения поступлений по налогу на прибыль является проявление финансово-экономический кризис, который значительно задел экономику нашей страны. Останавливаются множество предприятий, а следовательно у них нет заказов и практически останавливается сбыт продукции, поэтому уменьшается прибыль, в связи с этим наблюдается такое снижения налога на прибыль. А также снижение поступлений по данному налогу связано с уменьшением налоговой ставки по налогу на прибыль организаций на 4 процента, если в 2008г. налоговая ставка составляла 24 процента, то с 2009г. – 20 процентов, что произошло за счет снижения доли федерального бюджета.
Следует отметить, что на протяжении рассматриваемого периода наблюдается незначительный рост поступлений по единому социальному налогу. Такую тенденцию можно связать, во-первых, с ростом заработной платы на территории Российской Федерации, а во-вторых, с уменьшением так называемых выплат «в конвертах».
Государственная пошлина составляет около 1 процента налоговых доходов федерального бюджета. В течение рассматриваемого периода наблюдался положительная динамика по данному налогу, однако в 2009 г. происходит незначительное снижение в абсолютной величине по сравнению с 2008 г. на 998,45 млн.руб., так в 2009 г. поступления от государственных пошлин составили 32 681,08 млн. руб. Поступления налоговых доходов федерального бюджета от государственной пошлины зависит от совершения гражданами и организациями юридически значимых действий в их пользу со стороны государства. К ним относятся рассмотрение вопросов в судах, регистрация актов гражданского состояния, выдача и замена паспорта и другие.
Таким образом, проведенный анализ общих доходов федерального бюджета за 2007-2009 гг. показал, что налоговые доходы федерального бюджета превышают неналоговые доходы бюджета. В тоже время можно отметить, что в связи с последствиями мирового финансово-экономического кризиса в 2009 г. наблюдается значительное уменьшение доходов федерального бюджета, это связано с уменьшением поступлений как по налоговым, так и неналоговым доходам. По сравнению с 2008 г. доходы федерального бюджета снизились в абсолютной величине на 1 939 158,35 млн.руб.
Налоговые доходы федерального бюджета представлены достаточно большим количеством прямых налогов: налоги, сборы и регулярные платежи за пользование природными ресурсам, налог на прибыль организаций, единый социальный налог, и т.д. Среди прямых налогов наибольшую долю в налоговых доходах федерального бюджета занимают налоги, сборы и регулярные платежи за пользование природными ресурсами – 25,8 процентов, единый социальный налог – 13,1 процентов, налог на прибыль – 5 процентов, государственная пошлина – 1 процент.
2.2 Состав и структура прямых налогов в доходах бюджетов субъектов РФ
В современных условиях все в большей степени региональные органы власти призваны обеспечить комплексное развитие регионов, пропорциональное развитие производственной и непроизводственной сфер на подведомственных территориях. Возрастает их координационная функция в экономическом и социальном развитии территорий. Существенную роль в этом процессе играют прямые налоги. Для определения места и роли прямых налогов в доходах бюджетов субъектов РФ сравним доходную часть бюджета Республики Татарстан, Республики Башкортостан и Пермской области.
Общая площадь Республики Татарстан составляет 67,8 тыс. кв.км. Столица республики - г. Казань. Всего в республике проживает 3,8 млн. человек. Городское население: 73,6%. Татарстан - одна из наиболее развитых в экономическом отношении республик Российской Федерации. Основные ресурсы: нефть, земля, водные ресурсы. Республика обладает мощным научным и интеллектуальным потенциалом. Ведущие отрасли промышленности: нефтедобыча и нефтехимия, авиастроение, машиностроение и приборостроение.
Наряду с Республикой Татарстан, Республика Башкортостан является крупным и экономически развитым регионом Приволжского федерального округа. Численность населения Башкортостана составляет около 4,1 млн. человек. Столицей является г. Уфа. Территория республики занимает 143,6 тыс. кв. км. Башкортостан является схожим по многим показателям с Татарстаном. Как и Татарстан, Республика Башкортостан по объему валового регионального продукта и объему промышленного производства входит в первую десятку среди регионов России. Он относится к числу немногих недотационных регионов в России. Преобладающими отраслями промышленности являются топливная, химическая и нефтехимическая, машиностроение, станкостроение, электротехническая.
Пензенская область также входит в Приволжский федеральный округ. Численность населения Пензенской области составляет 1,4 млн. человек. Общая площадь области - 43,3 тыс. кв. км. Административный центр области — город Пенза. Основные отрасли промышленности: машиностроение, легкая, пищевая, деревообработка, бумажная промышленность и промышленность стройматериалов. Пензенская область, кроме плодородных почв и местных строительных материалов, не располагает никакими обнаруженными запасами природных ресурсов. Отличительная черта области — ее перенасыщенность не самыми крупными и не самыми технически передовыми предприятиями ВПК, оказавшимися в наиболее тяжелой экономической ситуации. Пензенская область по характеристикам очень сильно отличается от Республики Татарстан. Имеет слабо развитую экономику и является дотационным регионом.
Состав и структуру доходов бюджета Республики Татарстан, Республики Башкортостан и Пензенской области за 2007-2009 гг. представлены в виде таблицы в приложении 3.
По таблице видно, что налоговые и неналоговые доходы Республики Татарстан и Башкортостан в 2007-2008гг. занимают около 80% всех доходов региона, тогда как в Пензенской области этот показатель ниже почти в 1,5 раза и около 45 процентов. Это говорит о низкой экономической состоятельности субъекта. Следует отметить, что во всех рассматриваемых регионах неналоговые доходы не составляют значительной части доходов бюджетов. Однако в 2009 году ситуация существенно изменилась и в доходах Республики Татарстан и Башкортостан возросли безвозмездные поступления, особенно в доходах