Лафферовы эффекты в моделях налогообложения
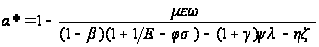 (5)
формирует
максимум чистой
прибыли, что
позволяет
классифицировать
 ,
как лафферову
точку. Аналогичными
рассуждениями
нетрудно вывести
формулы для
нахождения
лафферовых
точек первого
рода и для остальных
налогов. Что
же касается
точек второго
рода, то в связи
с формулировкой
задачи (выработать
инструмент
для борьбы
налоговых
органов с инфляцией)
фискальный
аспект лафферова
эффекта в данном
исследовании
не рассматривается,
поэтому их
нахождение
не имеет надобности.
Экспериментальные расчеты по формуле (5), для данных украинской экономики кризисных лет, приведенных в этой же статье, дали следующий результат:
Табл. 1.
Показатели для экономики Украины за 1991-1995 гг.
|
|
|
|
|
|
|
|
|
|
|
|
| 46.97% | 21,37% | 8,11% | 0,01% | 0,07 | 0,98 | 1,14 | 1,00 | 20,00% | 41,00% | 0,05% |


значение
точки Лаффера
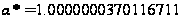 .
Обсуждение
метода. Полученное
значение
 может подразумевать
одно из двух:
либо для рассматриваемой
экономики точки
Лаффера не
существует,
либо при построении
модели была
допущена логическая
ошибка. На наш
взгляд, здесь
имеет место
быть второе.
Действительно,
максимизацией
чистой прибыли
(см. (1)), путем
варьирования
цен на выпускаемую
продукцию могут
заниматься
лишь монополии,
и то при условии
невмешательства
государства.
На практике
же для предприятий
характерно
достижение
оптимальной
прибыли за счет
изменений
объемов выпуска,
поэтому логично
было бы условие
 заменить на
 .
Данное замечание
уже говорит
о невозможности
использования
рассматриваемой
модели на практике
и тем самым
ставит крест
на всем анализе.
Оставим дальнейшее обсуждение оптимизационной модели, тем более что она уже исполнила роль, отводимую ей в этом параграфе – познакомила нас с методом, основанным на применении оптимизационных моделей. Дальнейший более подробный анализ метода, с учетом данных замечаний, будет проведен нами в пункте3.
2.2 Метод, основанный на дескриптивных моделях
Параллельно с попытками оценить точки Лаффера методом, основанным на оптимизационных моделях, Балацким Е.В. [4] вводится принципиально новая применительно к теории налогов концептуальная линия, основанная на дескриптивной модели.
Методика
анализа лафферовых
эффектов с
помощью дескриптивных
моделей. Для
простоты модельных
построений
ограничимся
тремя видами
налогов: на
добавленную
стоимость,
прибыль и заработную
плату. В этом
случае общая
масса налоговых
сборов складывается
из трех составляющих
фискальных
платежей:
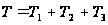 ,
где
 - совокупные
налоговые
поступления,
 - фискальные
поступления
от налогов на
добавленную
стоимость,
заработную
плату и прибыль,
соответственно.
Чистую прибыль предприятия представим:
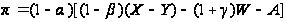
где
 - валовой общий
продукт;
 - материальные
затраты (промежуточное
потребление);
 - затраты на
заработную
плату в текущих
ценах (не включая
налоги и социальные
начисления);
 - амортизационные
отчисления
в текущих ценах;
 - ставки налогов
на прибыль,
добавленную
стоимость и
заработную
плату, соответственно.
Тогда суммарные налоговые сборы можно представить в виде:
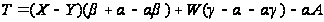 (6)
Предположим,
что все рассматриваемые
агрегаты
 и
зависят от
уровня цен
 .
Введем следующие
показатели
эластичностей
по цене:
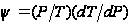 ,
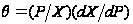 ,
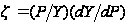 ,
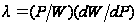 ,
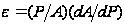 ,
и показатели
производственной
структуры
затрат:
 ,
 ,
 .
Продифференцируем
уравнение (6)
по
:
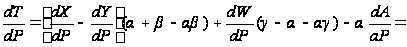
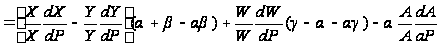
(помножим
обе части на
)
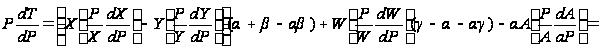
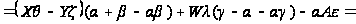
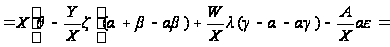
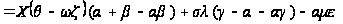
(разделим
полученное
равенство на
)
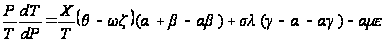
Тогда уравнение (6) можно переписать в форме эластичностей с учетом сложившейся народнохозяйственной структуры затрат:
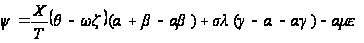 (7)
Учитывая, что
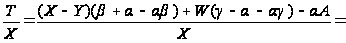
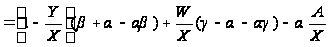
т.е.
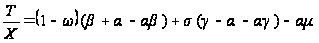
Тогда уравнение (7) можно записать в виде:
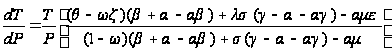 (8)
Выведенное дифференциальное уравнение (8) представляет собой дескриптивную модель формирования бюджетных доходов в инфляционной обстановке с учетом сложившейся производственной структуры затрат.
Введем
в рассмотрение
фискально-ценовый
коэффициент
 :
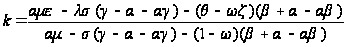
Фискально-ценовый коэффициент определяет величину эластичности налоговых сборов по ценам. Если все параметры эластичности и структурные показатели затрат постоянны, то решением (8) является следующая степенная функция:
 (9)
где
 - постоянная
интегрирования.
Так как
одним из факторов,
ведущих к росту
налоговых
сборов, в нашем
случае являются
цены, то в дальнейшем,
во избежание
проявления
уже упомянутого
эффекта Оливера-Танци,
будем рассматривать
реальные
(дефлированные)
налоговые
поступления
 ,
которые очищены
от инфляционной
составляющей.
Для рассматриваемой
нами инфляционной
среды такой
подход является
более корректным
и содержательным.
Поэтому вместо
(9) будем использовать
зависимость:
 (10)
Чтобы
разобраться
в специфике
образования
точек Лаффера,
рассмотрим
простейший
случай, когда
в зависимости
(10) изменяется
только один
налоговый
параметр (т.е.
найдем автономную
точку Лаффера).
Для определенности
пусть это ставка
налога на добавленную
стоимость. Для
случая
 из (10) получим
условие, при
котором
 .
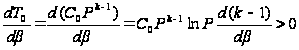


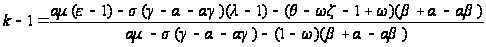 (11)
Если обозначить числитель и знаменатель дроби (11), как
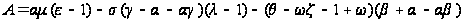
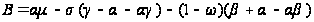
тогда
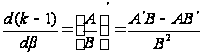
Т.к. нас
интересует
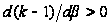 ,
то опустим
положительный
знаменатель

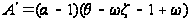
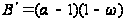
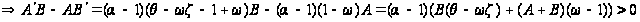
т.к.
 (налог<100%), то
 ,
тогда имеем
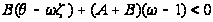
откуда, путем приведения подобных слагаемых, получим условие
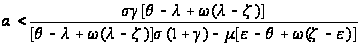 (12)
Аналогичная
ситуация характерна
и для ставки
налога на прибыль.
Для этого налога
 при условии
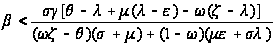 (13)
Из (12) и (13) видно, что в стабильной ценовой среде классический эффект Лаффера на проявляется и, соответственно, точка Лаффера отсутствует. Однако ситуация в корне меняется, когда сдвиг налоговой ставки происходит на фоне ненулевой инфляции.
Чтобы
определить
совместное
влияние роста
цен и увеличения
налоговой
ставки (для
определенности
и наглядности
ограничимся
налогом на
добавленную
стоимость)
необходимо
рассмотреть
поведение
величины
дифференциала
 :
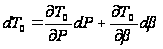 (14)
Введя
обозначение
темпа прироста
цен
 ,
и учитывая, что
 для случая
,
условие
 позволяет
получить выражение
для стационарной
точки
 :
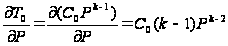
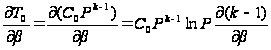
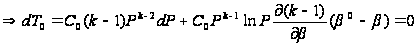
Откуда
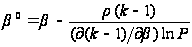 (15)
Полученная формула (15), отличная от конструкции предлагаемой Балацким Е.В.:
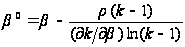 ,
(15')
на наш взгляд, является единственно правильной.
Из (14) и (15)
вытекает, что
при
 ,
 и
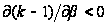
 и точка
- автономная
точка Лаффера
второго рода,
т.к. при переходе
через нее
меняет знак
с “+” на “-” .
Проведем при помощи математического приложения “MathCAD 2001” апробацию полученной конструкции ссылаясь на показатели украинской экономики 1991-1994 гг.
Табл. 2.
Показатели для экономики России за 1991-1994 гг.
|
|
|
|
|
|
|
|
|
|
|
|
| 13,90% | 55,11% | 6,48% | 0,88 | 0,79 | 0,94 | 1,14 | 35,00% | 20,00% | 41,00% | 5,00% |


Для приведенных
показателей
все вышеприведенные
условия верны:
 ,
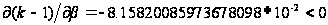 .
Единственной
проблемой при
проведении
численного
эксперимента
стало определение
величины уровня
цен
.
Т.к. в формуле
(15') у Балацкого
уровень цен
не фигурирует,
статистические
данные относительно
данного показателя
им не приводятся.
В связи с информационной
недостаточностью,
показатель
был взят нами
как переменная,
такая что
,
т.е.
 .
И, полагаясь
на это, нами
была построена
функция (15) выражающая
зависимость
точки Лаффера
от уровня цен
 :
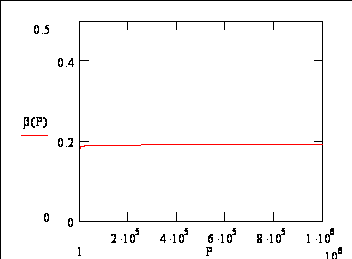
Полученная
функция, как
можно судить
из графика, на
отрезке
 принимает
значения из
области
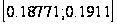 .
Поэтому найденная
нами точка
Лаффера
 .
Обсуждение метода. Одним из серьезных минусов дескриптивной модели является несоответствие априорным граничным условиям, указанным нами в пункте 1. Действительно,
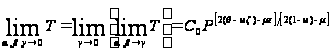
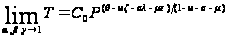
ни одно
из классических
граничных
условий
 и
 для дескриптивной
модели (8) не
выполняется,
т.к. (9) генерирует
ненулевые
значения налоговых
сборов на фискальных
полюсах. Балацким
Е.В., в отношении
данного факта,
делается
предположение,
что данная
дескриптивная
модель будет
давать хорошие
результаты
только тогда,
когда фискальные
параметры
находятся ближе
к середине
шкалы аргумента.
При приближении
параметров
к своим границам
метод, говорит
он, может давать
сильные погрешности.
Если даже и
принять на веру
это сомнительное
высказывание,
то встает вопрос,
где находиться
эта середина
и как оценить
погрешности,
возникаемые
при оценке
точек Лаффера?
Ведь даже ошибка
в 2-3% может привести
государство
к тяжелым социальным
последствиям.
Также
довольно сомнительно
выглядит формула
(15). Из нее следует,
что необходимым
условием
существования
точки Лаффера
является ценовая
нестабильность.
Если же темп
прироста цен
