Бюджетирование на предприятии
Возникающие отклонения фактических результатов от плановых показателей становятся предметом оперативных совещаний – на уровне менеджеров среднего звена либо стратегических сессий – на уровне высшего руководства. В ходе совещаний проводится детальный анализ фактической деятельности предприятия, факторов, вызвавших наибольшие отклонения, и вырабатываются необходимые управленческие решения. На практике на любом предприятии возникает ряд типичных сложностей. Например, какое отклонение считать критичным, а какое допустимым? Или, скажем, если часть показателей подразделения перевыполнена, а часть недовыполнена – хорошо сработало подразделение или плохо? Для преодоления этих трудностей предлагается множество различных методов, суть которых, как правило, сводится к нормированию целевых, допустимых и критических значений показателей и установлению неких формальных правил принятия управленческих решений на основе показателей. Типичные недостатки этих методов известны – их сложность, с одной стороны, и недостаточная надежность даваемых рекомендаций – с другой.
В целом в практической работе менеджеров основным инструментом интерпретации показателей и принятия решений остаются здравый смысл и накопленный опыт, а формальные методы анализа – источником вспомогательной информации.
В заключение стоит отметить, что использование системы управления по отклонениям позволяет существенно сократить объем информации, поступающей к финансовому директору, уменьшить количество и повысить качество ежедневно принимаемых им решений, а также своевременно выявить наиболее проблемные участки работы на предприятии.
2. Анализ системы бюджетирования в ООО «ЛГЭК»
2.1 Технико-экономическая характеристика ООО «ЛГЭК»
Общество с ограниченной ответственностью «Липецкая городская энергетическая компания», расположенный по адресу г. Липецк, пл. Петра Великого, д. 5а, учреждено 21.05.2004 г.
Учредителями выступили Муниципальное унитарное предприятие «Горэлектросеть», Муниципальное унитарное предприятие «Липецк-теплосеть», Муниципальное унитарное предприятие «Липецкводоканал» и
Открытое акционерное общество «НЛМК».
С 1 сентября 2004 года в ООО «Липецкая городская энергетическая компания» переведены на обслуживание все потребители МУП «Горэлектросеть», с 1 октября - потребители МУП «Липецктеплосеть», с 1 декабря - потребители МУП «Липецкводоканал». В аренду «Липецкой городской энергетической компании» переданы имущественные комплексы муниципальных унитарных предприятий.
С 1 декабря ООО «Липецкая городская энергетическая компания» приступило к полной операционной деятельности. Этот день стал днём рождения «Липецкой городской энергетической компании». Тогда же была образована профсоюзная организация «ЛГЭК».
В мае 2005 г. был открыт «Единый операционный зал» для заключения договоров на все виды энергоснабжения и проведения финансово-расчётных операций.
В июне лаборатория контроля качества вод «Липецкой городской энергетической компании» была аккредитована на компетентность и независимость, принят Коллективный договор на 2005-2007 годы.
Главными целями деятельности Общества, по мнению руководства, является:
модернизация основного оборудования и сооружений;
развитие коммунальной инфраструктуры в соответствии с требованиями перспективного развития города;
привлечение инвестиций под проекты модернизации и развития коммунальной инфраструтуры;
ориентированность на клиента;
обеспечение безубыточности функционирования компании, не отягощающего городской бюджет.
Миссией ООО «Липецкая городская энергетическая компания» является повышение надежности энергосбережения города и выведение на новый качественный уровень услуг коммунальной сферы при недопущении скачкообразного роста тарифов.
ООО «Липецкая городская энергетическая компания» осуществляет деятельность на основании лицензий в соответствии с действующим законодательством Российской Федерации, региональными законодательными актами, Уставом предприятия и решениями Учредителей.
Основными видами деятельности являются:
производство пара и горячей воды,
передача пара и горячей воды,
распределение пара и горячей воды,
деятельность по обеспечению работоспособности котельных и тепловых сетей,
передача электроэнергии,
распределение электроэнергии,
деятельность по обеспечению работоспособности электрических сетей,
деятельность по распределению воды.
Стратегия предприятия была теоретически сформулирована при создании компании. Администрация города и ОАО «НЛМК», создав ООО «Липецкая городская энергетическая компания», сформулировали менеджменту компании четкий «социальный заказ», основные положения которого следующие:
«лицом к населению»:
удобство взаимодействия с компанией по поводу предоставляемых услуг;
обеспечение населения питьевой водой высокого качества;
обеспечение возможности быстрого и недискриминационного подключения потребителей к коммунальной инфраструктуре.
следование стандартам лучшей практики предоставления коммунальных услуг:
повышение надежности энергоснабжения, снижение числа и времени перерывов в электро-, тепло- и водоснабжении населения города Липецка;
снижение финансового бремени для бюджета и потребителей по оплате аварийных ремонтов, высоких потерь энергии и воды и т.д.
Данный «социальный заказ» был переведен в систему четких целевых показателей деятельности компании. Оценка текущего состояния компании по этим показателям показала существенное отставание от значений лучшей практики российских и западных коммунальных систем (рисунок 1).
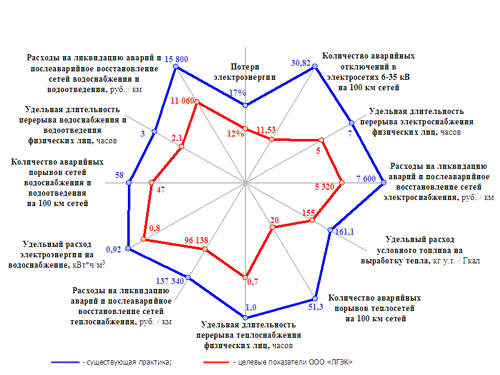 Рис.
1. Состояние в
сфере энергоснабжения
г. Липецка
Приоритетными направлениями деятельности ЛГЭК в рамках «социального заказа» являются:
Ориентация компании на потребителя:
комплексное обслуживание клиентов (электроснабжение, теплоснабжение, водоснабжение и водоотведение);
повышение оперативности реагирования на жалобы потребителей;
формирование системы контроля качества предоставляемых услуг;
формирование системы клиентских сервисов (расширение возможностей оплаты услуг, создание операционного зала и т.д.);
обеспечение полного спектра сопутствующих энергетических услуг, комплексный подход и оперативность решения проблем клиента;
Проведение широкомасштабной модернизации коммунальной инфраструктуры города:
определение приоритетов реконструкции и модернизации действующих объектов исходя из требования достижения целевых показателей надежности и качества;
оптимизация схем энерго- и водоснабжения, водоотведения города, оптимизация схем работы и загрузки источников воды и тепловой энергии;
внедрение современных технических решений;
использование возможностей кредитования для недопущения скачкообразного роста тарифов.
Опережающее развитие коммунальной инфраструктуры в соответствии с требованиями перспективного развития города:
активное участие в формировании Комплексной программы развития коммунальной инфраструктуры города;
сотрудничество с энергоснабжающими компаниями по реализации проектов, обеспечивающих покрытие роста потребления энергоресурсов.
Эффективное управление ресурсами и рисками:
оптимизация затрат компании, сокращение непроизводительных затрат (потери энергоносителей и т.д.), структурная оптимизация деятельности;
использование эффекта синергии от объединения всех видов коммунальных услуг;
использование единой системы поставок товарно-материальных ценностей и регулирования финансовых потоков;
внедрение современных методов управления производством;
использование эффективных схем управления финансовыми потоками;
повышение рентабельности за счет улучшения показателей экономичности и способствования внедрения новых принципов тарифообразования;
развитие компетенций сотрудников и формирование стратегического кадрового резерва, способного обеспечить достижение целей компании в долгосрочной перспективе;
повышение инвестиционной привлекательности бизнеса.
Общая численность персонала ООО «Липецкая городская энергетическая компания» по состоянию на сентябрь 2007 года составила 2965 человек.
В таблице 1 приведены комплексные показатели оценки конечных результатов деятельности предприятия за последние три года и индекс их роста.
Для полноты обобщения информации рассчитаем показатели вероятности банкротства по модели Альтмана для каждого года и сведём их в таблице 1. Все показатели для расчета возьмем из формы № 1 «Бухгалтерский баланс» и формы № 2 «Отчет о прибылях и убытках» за 2004-2006 годы (Приложения 9-14).
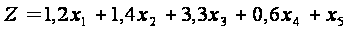
 = Отношение
оборотных
активов к совокупным
активам;
 =
Отношение
чистой прибыли
к совокупным
активам;
 =
Отношение
прибыли до
налогообложения
к совокупным
активам;
 =
Отношение
собственного
капитала к
суммарной
задолженности
предприятия;
 =
Отношение
выручки от
продаж к совокупным
активам;
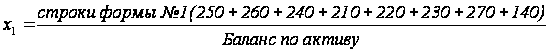 ;
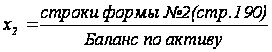 ;
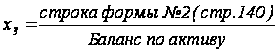 ;
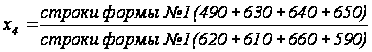 ;
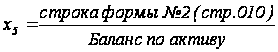
Далее подставляем в имеющиеся формулы данные из форм бухгалтерской отчётности:
а) на 2004 год
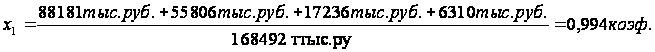
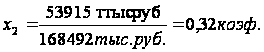
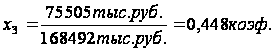
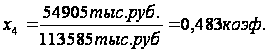
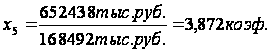
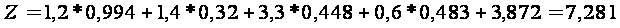
б) на 2005 год
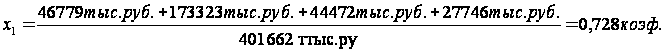
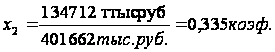
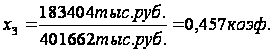
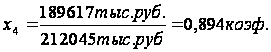
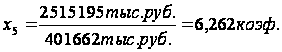
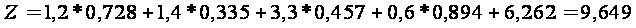
в) на 2006 год
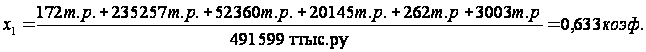
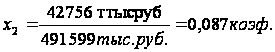
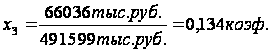
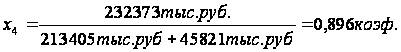
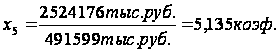
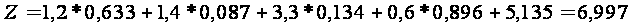
Таблица 1. Экономические показатели комплексной оценки конечных результатов хозяйственной деятельности ООО «ЛГЭК» за 2004 – 2006 гг.
|
№ п/п |
Основные показатели |
Единицы измерения |
2004г. |
2005г. |
2006г. |
Индекс роста к 2004г. |
|
1 |
Объем продаж (без НДС) |
тыс. руб. |
652438 |
2 515 195 |
2 524 176 |
3,87 |
|
2 |
Себестоимость |
тыс. руб. |
576099 |
2 311 892 |
2 428 620 |
4,22 |
|
3 |
Чистая прибыль |
тыс. руб. |
53915 |
134 712 |
42756 |
0,79 |
|
4 |
Кредиторская задолженность |
тыс. руб. |
113 585 |
212 045 |
213 405 |
1,88 |
|
5 |
Дебиторская задолженность |
тыс. руб. |
55 806 |
173 323 |
235 257 |
4,22 |
|
6 |
Показатель вероятности банкротства по модели Альтмана |
7,28 |
9,65 |
7,00 |
0,96 |
Деятельность предприятия можно считать успешной, что видно из следующего:
главная цель достигнута с превышением объема продаж и достижением стабильности данной динамики;
динамика показателей чистой прибыли склонна к уменьшению, но объясняется скорее растущим объёмом дебиторской задолженности из-за неплатежей;
3) итоговые данные оценки по методике Альтмана дают основания полагать, что вероятность банкротства ООО «Липецкая городская энергетическая компания», крайне низкая, т.к. Z – превышает 3,0 в два-три раза.
2.2 Критерии организации системы бюджетирования предприятия
Бюджетирование является неотъемлемой частью процесса финансового планирования на предприятии. Цели планирования могут быть различны на разных предприятиях. Функциям планирования может придаваться разное значение в зависимости от вида и величины предприятия.
В свете этого организуемой системе бюджетирования на предприятии также может придаваться дополнительное значение [17, с. 73].
Бюджет как экономический прогноз.
Руководство любого предприятия независимо от его вида и величины обязано знать, какие задания в области экономической деятельности оно может запланировать на следующий период. Как указывалось в предыдущем параграфе, группы заинтересованных в деятельности предприятия лиц предъявляют определенные минимальные требования к результатам его работы. К тому же при планировании некоторых видов деятельности необходимо знать, какие экономические ресурсы требуются для выполнения поставленных задач. Это относится, например, к планированию в области привлечения капитала (приобретения кредитов, увеличение акционерного капитала и т.п.) и определения объема инвестиций.
По мере реализации заложенных в бюджете планов необходимо регистрировать фактические результаты деятельности предприятия. Сравнивая фактические показатели с запланированными, можно осуществлять так называемый бюджетный контроль. В этом смысле основное внимание уделяется показателям, которые отклоняются от плановых, и анализируются причины этих отклонений. Таким образом, пополняется информация обо всех сторонах деятельности предприятия. Бюджетный контроль позволяет, например, выяснить, что в каких-либо областях деятельности предприятия намеченные планы выполняются неудовлетворительно. Но можно, разумеется, предположить и такую ситуацию, когда окажется, что сам бюджет был составлен на основе нереалистичных исходных положений. В обоих случаях руководство заинтересовано в получении информации об этом, с тем, чтобы предпринять необходимые действия, т.е. изменить способ выполнения планов или ревизовать положения, на которых основывается бюджет.
Бюджет представляет собой выраженную в стоимостных показателях программу действий (план) в области производства, закупок сырья или товара, реализации произведенной продукции и т.д. В программе действий должна быть обеспечена временная и функциональная координация (согласование) отдельных мероприятий. Рентабельность сбыта зависит, например, от величины ожидаемой цены поставщика и условий производства; количество выпускаемой продукции - от ожидаемого объема реализации; величина отпускной цены - от того, каких объемов закупок сырья и материалов требует программа производства и реализации; и т.д.
Разрабатывая бюджет на следующий период, необходимо принимать решения заблаговременно, до начала деятельности в этот период. В таком случае существует большая вероятность того, что разработчикам плана хватит времен для выдвижения и анализа альтернативных предложений, чем в той ситуации, когда решение принимается в самый последний момент.
Одобрение руководством предприятия бюджета (плана) подразделения служит сигналом того, что в дальнейшем оперативные решения принимаются на уровне этого подразделения (децентрализованно), если они не выходят за установленные бюджетом рамки. Если же бюджеты на уровне подразделений не разрабатываются, руководство предприятия вряд ли будет в такой степени склонно к децентрализации процесса принятия оперативных решений.
На крупных предприятиях работа по составлению бюджетов (планов) должна производиться децентрализовано. Ведь именно на уровне подразделений сосредоточены кадры, имеющие наибольший опыт в области производства, закупок, реализации, оперативного руководства и т.д. Поэтому именно в подразделениях и выдвигаются предложения относительно тех действий, которые было бы целесообразно предпринять в будущем.
Бюджеты подразделений разрабатываются не изолированно друг от друга. При расчете, например, плановых показателей реализации, а значит и величины покрытия необходимо знать условия производства и запланированные отпускные цены. Чтобы обеспечить действенную систему координации, на многих предприятиях разрабатывается инструкция по составлению бюджетов, в которой содержится повременной план, а также распределение обязанностей и ответственности при расчете бюджетных показателей.
В литературе о планировании на предприятиях обычно различают две схемы организации работ по составлению бюджетов (планов): по методу break-down (сверху-вниз) и по методу build-up (снизу-вверх). По методу break-down работа по составлению бюджетов начинается «сверху», т.е. руководство предприятия определяет цели и задачи, в частности плановые показатели по прибыли. Затем эти показатели во все более детализированной, по мере продвижения на более низкие уровни структуры предприятия, форме включаются в планы подразделений. По методу build-up поступают наоборот. Например, расчет показателей реализации начинают отдельные сбытовые подразделения, и затем уже руководитель отдела реализации предприятия сводит эти показатели в единый бюджет (план), который впоследствии может войти составной частью в общий бюджет (план) предприятия.
Методы break-down и build-up представляют две противоположные тенденции. На практике не целесообразно использовать только один из этих методов. Планирование и составление бюджетов представляют собой текущий процесс, в котором необходимо постоянно осуществлять координацию бюджетов различных подразделений.
Система бюджетирования, организованная в ООО «Липецкая городская энергетическая компания» также представляет собой организованный процесс взаимодействия структурных подразделений между собой. Организационная схема организации бюджетирования на рассматриваемом предприятии представлена на рисунке 2



Рис. 2. Организационная схема построения бюджета ООО «Липецкая городская энергетическая компания»
Но данная схема системы бюджетирования ООО «Липецкая город-ская энергетическая компания» является весьма общей и отражает структурное строение компании, так как уже упоминалось, что в Обществе выделены четыре структурных подразделения (три комплекса и Управление). Рассматривается вопрос о выделении Управления капитального строительства в отдельное подразделение, и, соответственно, с выделенным бюджетом (сейчас УКС в структуре Общества и системе бюджетирования предприятия является частью Управления).
Если же рассматривать существующую систему бюджетирования с организационной точки зрения, то ей присущи все черты корпоративного принципа построения с отдельно выделенным бюджетом движения денежных средств (БДДС) и бюджетом доходов и расходов (БДР).
В целом, в организации системы бюджетирования ООО «Липецкая городская энергетическая компания» можно выделить следующие основные стадии:
формирование проектов Бюджета доходов и расходов и Бюджета движения денежных средств;
утверждение данных проектов;
исполнение Бюджета доходов и расходов;
анализ исполнения бюджета.
На практике процесс бюджетирования имеет весьма детализированный вид.
Для упорядочения функционирования и чёткой детализации системы бюджетирования на предприятии финансовым менеджментом компании был разработан и внедрён Временный регламент организации системы бюджетирования ООО «Липецкая городская энергетическая компания». Подобная практика распространена во многих крупных компаниях, строящих организационную систему бюджетирования с учётом специфики их деятельности (Приложение 7).
Данный документ чётко описывает всю систему бюджетирования ООО «Липецкая городская энергетическая компания» и является показателем высокого профессионализма и компетентности финансовых менеджеров данной компании.
Регламент регулирует порядок и процесс формирования, утверждения, исполнения, контроля и анализа Бюджета движения денежных средств и Бюджета доходов и расходов компании. Он основывается на действующих нормативных актах, законодательстве Российской Федерации, Уставе Общества и других внутренних нормативных документах Общества, регламентирующих финансово-хозяйственную деятельность Общества.
Данный документ утверждается приказом генерального директора Общества и является обязательным для исполнения всеми подразделениями и должностными лицами Общества, вовлеченными в бюджетный процесс. Уточнения, изменения и дополнения к настоящему Регламенту вносятся приказом генерального директора Общества.
Все вопросы, касающиеся формирования, контроля и анализа Бюджетов, неучтенные регламентом, решаются через Бюджетную комиссию. Все документы по формированию, утверждению и анализу исполнения Бюд-жета движения денежных средств и Бюджета доходов и расходов хранятся в Финансовом управлении в течение срока, установленного номенклатурой дел.
Контроль за соблюдением регламента осуществляет заместитель генерального директора по экономике и финансам ООО «Липецкая городская энергетическая компания».
С целью разграничения ответственности по отдельным составляющим Бюджетов Общества используется финансовая структура, которая отражает сферу деятельности отдельных структурных единиц - центров финансовой ответственности и ответственных исполнителей - в процессе формирования и исполнения Бюджетов. Финансовая структура утверждается приказом генерального директора.
Структура Бюджета движения денежных средств формируется из следующих составляющих:
а) доходная часть с отражением статей дохода и ответственных исполнителей в соответствии с финансовой структурой;
б) расходная часть с отражением статей расхода и ответственных исполнителей в соответствии с финансовой структурой;
в) остаток денежных средств на начало и конец периода;
г) обязательные приложения к Бюджету Общества:
пояснительная записка с указанием особенностей Бюджета на рассматриваемый период и обоснованием отклонений от первоначального бюджета (при наличии таковых);
плановый укрупненный реестр поступлений и платежей (только для бюджета на месяц).
Структура Бюджета доходов и расходов имеет следующий вид:
а) доходная часть с отражением статей дохода по видам деятельности;
б) расходная часть с отражением статей расхода по элементам затрат и себестоимости по видам деятельности;
в) прибыль от продаж по видам деятельности;
г) формирование и использование чистой прибыли.
Формирование проекта Бюджета движения денежных средств проходит несколько этапов.
Ответственные исполнители по статьям в соответствии с финансовой структурой направляют в Отдел бюджета бюджетную заявку по форме (Приложение 15). Бюджетная заявка должна содержать:
общую плановую величину платежей (гр. 7);
расшифровку по контрагентам (группам контрагентов) и назначениям платежей, составляющим более 5% от общей величины платежей, по статье с указанием количества и цены (гр. 4,5,6);
расшифровку платежей по пятидневкам (только для заявки на месяц) (гр. 8-13);
пояснение причин отклонений от первоначального бюджета (только на месяц) (в нижней части таблицы);
примечания об особенностях платежей (например: «для создания технологически необходимого резерва»);
подписи ОИ и руководителей ЦФО;
визы директоров комплексов или указание о возражениях.
Срок предоставления бюджетных заявок – до 13 числа месяца, предшествующего планируемому (по статье «налоги кроме ЕСН и подоходного налога» до 18 числа). Сроки формирования годового бюджета утверждаются приказом генерального директора. В срок до 20 числа Отдел бюджета формирует проект бюджета с учетом необходимых кредитов (депозитов) и обязательные приложения регламента.
Формирование проекта Бюджета доходов и расходов также имеет ступенчатый характер.
Ответственные исполнители по статям доходов и расходов в соответствии с финансовой структурой направляют в планово-экономический отдел службы заместителя генерального директора по экономике и финансам бюджетную заявку по форме (Приложение 16) к разработанному регламенту, согласованную с директорами комплексов. Бюджетная заявка должна содержать:
плановую величину доходов и расходов по статьям (гр. 7);
расшифровку по контрагентам (группам контрагентов) по статье с указанием количества и цены (гр. 4,5,6);
подпись ОИ по статьям доходов и расходов;
визы директоров комплексов.
Планово-экономический отдел на основании поданных расшифровок по статьям формирует бюджетную заявку по форме (Приложение 5). Бюджетная заявка должна содержать:
величину доходов и расходов по статьям, прибыль от продаж по каждому виду услуг, работ (гр. 2 - 7);
величину формирования и использования чистой прибыли всего по подразделению (гр. 7).
Планово-экономический отдел передает бюджетную заявку в Отдел бюджета до 18 числа месяца, предшествующего планируемому. В срок до 20 числа Отдел бюджета формирует проект Бюджета доходов и расходов по форме (Приложение 4).
Далее проходит процедура утверждения бюджетов, которая знаменует собой завершающий этап бюджетного формирования.
В срок до 21 числа месяца, предшествующего планируемому, Отдел бюджета направляет проекты Бюджета движения денежных средств и Бюджета доходов и расходов членам бюджетной комиссии. Сроки предоставления проекта годового бюджета утверждаются приказом генерального директора.
После принятия бюджетной комиссией решения об утверждении Бюджетов Отдел бюджета в течение двух рабочих дней представляет на подпись генеральному директору Протокол заседания бюджетной комиссии и скорректированные с учетом принятых решений бюджеты.
После подписания Бюджетов генеральным директором Отдел бюджета в течение двух рабочих дней доводит до ответственных исполнителей и центров финансовой ответственности плановые показатели по соответствующим статьям.
Таким образом, процесс формирования проектов бюджетов и их утверждение являются весьма детализированным процессом, распределённым между отдельными подразделениями и лицами, что позволяет избежать неясностей и проволочек при формировании бюджетов. С организаторской точки зрения это является достаточно продуманным ходом.
Далее в организации системы бюджетирования ООО «Липецкая городская энергетическая компания» следует процесс исполнения Бюджета доходов и расходов. Исполнение последнего производится ответственными исполнителями в соответствии с приказом № 325 от 31.10.2005 г. «О графике предоставления первичных документов».
Завершающей стадией системы бюджетирования в ООО «Липецкая городская энергетическая компания» является анализ исполнения Бюджета движения денежных средств и Бюджета доходов и расходов.
Вначале более детально рассмотрим процесс анализа исполнения Бюджета денежных средств.
Отдел ФРО каждый рабочий день представляет заместителю генерального директора по экономике и финансам сводную оперативную информацию по использованию финансовых средств. Также каждый рабочий день до 10-00 производится просмотр в программе «1С Предприятие 7.7» бухгалтерских данных о движении денежных средств в кассе.
По окончании отчетного периода в течение 5 рабочих дней Отдел бюджета проводит предварительный анализ исполнения Бюджета движения денежных средств и представляет его членам бюджетной комиссии.
Далее ответственные исполнители до 12 числа месяца, следующего за отчетным, представляют в Отдел бюджета пояснительные записки по исполнению Бюджета движения денежных средств по соответствующим статьям и справки о структуре дебиторской и кредиторской задолженности на конец отчетного периода.
После этого Отдел Бюджета до 19 числа месяца, следующего за отчётным, готовит сводный отчет и пояснительную записку по исполнению бюджета за отчетный период, а до 21 числа месяца, следующего за отчетным, направляет отчет об исполнении Бюджета движения денежных средств членам бюджетной комиссии.
Срок подготовки и представления итогового отчета по исполнению годового бюджета – 5 рабочих дней с момента составления годового бухгалтерского отчета.
Анализ исполнения бюджета доходов и расходов также представляет собой ступенчатый процесс и проводится поэтапно.
Вначале Управление по информационным технологиям и связи осуществляет переброску локальной копии конфигурации базы данных «1С: Предприятие 7.7», сформированную на 16-00 20 числа каждого месяца, на компьютер службы заместителя генерального директора по экономике и финансам.
Затем планово-экономический отдел до 23 числа месяца, следующего за отчетным, представляют в Отдел бюджета анализ исполнения БДР и пояснительные записки по исполнению бюджета с указанием причин отклонений.
Далее Отдел Бюджета до 25 числа месяца, следующего за отчетным, готовит сводный отчет по форме (Приложение 6), и пояснительную записку по исполнению бюджета за отчетный период и направляет членам бюджетной комиссии.
Срок подготовки и представления итогового отчета по исполнению годового бюджета – 8 рабочих дней с момента составления годового бухгалтерского отчета.
Таким образом, можно сказать, что организация системы бюджетирования, существующая в ООО «Липецкая городская энергетическая компания» является результатом плодотворного труда многих структурных подразделений под руководством профессионалов в лице финансового менеджмента компании.
2.3 Недостатки существующей системы бюджетирования предприятия
В процессе формирования и поддержания в актуальном состоянии системы бюджетирования перед организацией встает множество вопросов и проблем, в формулировке и решении которых тесно сплетаются организационные и поведенческие аспекты. На сегодняшний день они достаточно хорошо изучены и теоретически изложены во многих трудах.
Данные недостатки присущи основному большинству организационных систем бюджетирования, в том числе и системе, построенной в ООО «Липецкая городская энергетическая компания».
Проблемы в организации бюджетирования на предприятии возникает практически на начальном этапе. Ей является проблема участия менеджеров разных уровней в разработке бюджетов. Вовлечение в процесс бюджетирования большого количества сотрудников на разных уровнях организации хорошо с точки зрения мотивации, поскольку известно, что человек лучше выполняет задачу, в выработке которой участвовал сам. Однако обеспечить согласованность действий множества людей бывает крайне трудно, а согласованность интересов – вообще практически невозможно.
Каким бы широким не было участие в бюджетном процессе исполнителей на всех уровнях организационной структуры, ответственность за выполнение бюджетов все равно остается чисто персональной. За выполнение отдельного бюджета, будь то бюджет продаж или бюджет затрат отдельного участка, отвечает руководитель соответствующего подразделения лично. Он не может разделить ответственность со своими подчиненными и поэтому в большинстве случаев не видит особой надобности вовлекать их в подготовку этого документа.
Делая привязку вышеуказанных проблем к реалиям функционирования бюджетной системы ООО «Липецкая городская энергетическая компания» следует сказать, что и этой организации они не чужды. Особенно это касается согласованности интересов. Это неудивительно, так как присуще многим крупным организациям, имеющим дробление на структурные подразделения (в нашем случае – комплексы и службы).
Руководители отдельных подразделений зачастую ведут борьбу за повышение объёмов финансирования подконтрольных им служб или отдельных направлений в работе. Но данные действия зачастую пресекаются высшим руководством или финансовыми менеджерами, считающими требования экономически не обоснованными и не приемлемыми.
Таким образом, данные процессы ведут к конфронтации и затягиванию бюджетного процесса.
Кроме этого, существует и проблема преобладания информационных потоков.
Оба варианта бюджетирования, и «сверху вниз», и «снизу вверх», имеют свои достоинства и свои недостатки. В системах бюджетирования первого типа достоинством является вовлеченность в процесс бюджетирования руководителей низшего уровня и специалистов, что имеет положительный мотивационный эффект.
Вместе с тем, вовлечение в процесс планирования линейных руководителей с ограниченными полномочиями и сферой ответственности приводит к пренебрежению ими интересами организации в целом (невольном, когда они просто не понимают стратегических целей и перспектив, или намеренном, когда они сознательно ставят свои личные интересы выше целей всей организации).
Вторым существенным недостатком системы бюджетирования «снизу вверх» является необходимость долгого согласования бюджетов различных структурных единиц организации. Масса времени и сил тратится как на устранение бюджетного зазора, так и на приведение показателей разных подразделений в соответствие друг другу. Вариант бюджетирования «сверху вниз» лишен указанных недостатков, и поэтому обеспечивает согласованность бюджетов с минимальными затратами времени и сил персонала организации.
К сожалению, принцип «мне сверху видно все» в реальных экономических условиях работает редко. Если не принимать во внимание реальные возможности организации, план, составленный исключительно по принципу «сверху вниз», либо окажется совсем невыполнимым, либо потребует серьезных корректировок в течение бюджетного периода.
На практике процесс бюджетирования в организации, состоящей хотя бы из двух подразделений, бывает организован в виде комбинации информационных потоков и включает в себя несколько итераций – документы и нормативы передаются снизу вверх, а затем возвращаются назад для уточнения и более тесной увязки с бюджетами других центров ответственности.
Если система выстроена преимущественно по принципу «сверху вниз», то составленные на уровне руководства бюджеты перед утверждением спускаются для рассмотрения их менеджерами среднего уровня на предмет реальных возможностей их выполнения. Опыт показывает, что более продуктивным с точки зрения затрат на бюджетирование бывает именно такой вариант – информационные потоки организованы преимущественно по принципу «сверху вниз» с ограниченным участием менеджеров и специалистов низших уровней управления организацией.
Существующей в ООО «Липецкая городская энергетическая компания» системе бюджетирования также присуща проблема преобладания информационных потоков. Разногласия и длительность процедур согласования при утверждении бюджета являются существенным недостатком бюджетной системы данной организации.
Проблема «бюджетного зазора» также является негативным моментом в системе бюджетирования многих предприятий.
Зачастую менеджеры, участвующие в разработке бюджетов своих подразделений, за выполнение которых они и будут нести ответственность, сознательно допускают при составлении бюджетов некий «люфт», выражающийся в завышении собственных затрат и занижении плановой производительности. Такое несоответствие бюджета максимальным возможностям подразделения можно назвать своеобразным «бюджетным зазором»; он позволяет менеджерам выполнить бюджет даже в случае его последующей значительной корректировки на более высоких уровнях руководства.
В системе бюджетирования ООО «Липецкая городская энергетическая компания» также присущи недостатки эффекта бюджетного зазора и порождены они тем же фактором – желанием руководителей отдельных структурных подразделений обезопасить себя от невыполнения бюджетных показателей.
Кроме этого, интересы разных участников бюджетного процесса бывают различны, а, зачастую, и противоположны.
При попытке привести в соответствие бюджеты всех подразделений возможен конфликт менеджеров. Именно для того, чтобы избежать этого, системы бюджетирования обычно организуются в виде вертикальных информационных потоков, без согласования данных непосредственно между подразделениями, то есть без обмена информацией по горизонтальным организационным связям.
Несмотря на подобного рода сложности, цели все равно должны быть сформулированы, поскольку любая четко обозначенная цель играет мотивирующую роль. Когда цель деятельности ясно выражена, понятна каждому участнику организации и не противоречит его личным целям, все участники с большим энтузиазмом стремятся к ее достижению, чем в случае, когда их работа не имеет выраженной цели.
Недостаток подобного рода не очень ярко выражен в системе бюджетирования ООО «Липецкая городская энергетическая компания» благодаря разработке достаточно эффективного регламента. Но «человеческий фактор» всё же