Оценка эффективности финансово-хозяйственной деятельности предприятия
Коэффициент
рентабельности
реализации
(коэффициент
трансформации)
– отношение
прибыли (валовой
или чистой) к
объему реализованной
продукции.
 (7)
Коэффициент рентабельности собственного капитала – отношение прибыли (как правило, чистой) к собственному капиталу предприятия.
 (8)
Коэффициент рентабельности оборотных активов - определяется как отношение чистой прибыли к средней величине оборотных активов.
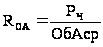 (9)
Коэффициент рентабельности инвестиций – отношение налогооблагаемой прибыли к разнице между средней величиной активов и краткосрочными пассивами.
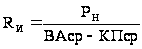 (10)
Анализ показателей платежеспособности характеризуют способность предприятия погашать свои краткосрочные обязательства.
Коэффициент общей (текущей) ликвидности – частное от деления оборотных активов на краткосрочные обязательства (нормативные значения 1 – 2).
 (11)
Коэффициент срочной ликвидности – частное от деления денежных средств, краткосрочных финансовых вложений и дебиторской задолженности на краткосрочные обязательства (нормативное значение – больше единицы, в России 0,7 – 0,8).
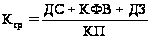 (12)
Коэффициент абсолютной ликвидности – частное от деления денежных средств и краткосрочных ФВ на краткосрочные обязательства (в России норматив 0,2-0,25).
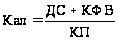 (13)
Показатели финансовых результатов характеризуют абсолютную эффективность хозяйствования предприятия. Важнейшими среди них являются показатели доходности, которые в условиях перехода к рыночной экономике составляют основу экономического развития предприятия.
Рост доходов создаёт финансовую базу для самофинансирования, расширенного производства, решение проблем социальных и материальных потребностей трудового коллектива. За счёт дохода выполняются также часть обязательств предприятия перед бюджетом, банками и другими предприятиями и организациями [22, с.139].
Показатели финансовых результатов характеризуют эффективность хозяйственной деятельности предприятия по всем основным направлениям работы предприятия: строительной, финансовой, инвестиционной. Они составляют базу развития организации, являются наиболее важными в системе оценки итогов работы предприятия, в оценке надежности и его финансового благополучия [45, с.113].
Таким образом, финансовые результаты, являющиеся одним из центральных показателей деятельности предприятий, используются сегодня в качестве ориентира, отражающего направление развития предприятия. Они входят в программу развития предприятия, показывая итоговое значение осуществления комплекса стратегических и тактических задач.
Анализ финансовых показателей следует проводить по таким источникам: "Отчет о прибылях и убытках", "Баланс предприятия", а также по данным бухгалтерского учета, рабочих материалов финансового отдела (службы) и юрисконсульта предприятия. В рыночных условиях хозяйствования любое предприятие заинтересованно в получении положительного результата от своей деятельности, поскольку благодаря величине этого показателя предприятие способно расширять свою мощность, материально заинтересовывать персонал, работающий на данном предприятии.
Поэтому показатели доходности становятся важнейшими для оценки производственной и финансовой деятельности предприятия. Они характеризуют степень его деловой активности и финансового благополучия.
2. Комплексная оценка эффективности финансово-хозяйственной деятельности ОАО "ТАИФ-НК"
2.1 Общая характеристика финансово-хозяйственной деятельности ОАО "ТАИФ-НК"
Открытое акционерное общество "ТАИФ-НК", именуемое в дальнейшем "Общество", создано в соответствии с Гражданским кодексом Российской Федерации, Федеральным законом "Об акционерных обществах" на основании решения Совета директоров ОАО "ТАИФ" от 17 июня 1998 года.
ОАО "ТАИФ-НК" зарегистрировано Государственной регистрационной палатой при Министерстве юстиции Республики Татарстан 29 июля 1998 года за регистрационным номером 1018/к.
ОАО "ТАИФ-НК" руководствуется в своей деятельности Гражданским кодексом Российской Федерации, Федеральным законом "Об акционерных обществах", иными нормативными и правовыми актами Российской Федерации.
Место нахождения ОАО "ТАИФ-НК" - Российская Федерация, Республика Татарстан, г. Нефтекамск, промышленная зона, ОАО "ТАИФ-НК".
Основной целью деятельности ОАО "ТАИФ-НК" является получение прибыли.
нефтепереработка, реализация нефтепродуктов и их производных;
строительство и эксплуатация промышленных производств нефтехимии;
другие виды деятельности, не запрещенные действующим законодательством.
Отдельными видами деятельности, перечень которых определяется федеральными законами, ОАО "ТАИФ-НК" может заниматься только на основании специального разрешения (лицензии).
ОАО "ТАИФ-НК" осуществляет все виды внешнеэкономической деятельности, не запрещенные действующим законодательством Российской Федерации.
Номенклатура выпускаемой продукции за 2006 - 2008 гг. представлена в таблице 2.1.
Таблица 2.1 - Номенклатура выпускаемой продукции ОАО "ТАИФ-НК"
| Наименование | 2006 | 2007 | 2008 | |||
| Количество, тн |
Доля, % |
Количество, тн |
Доля, % |
Количество, тн |
Доля % |
|
| Мазут | 2 137 511 | 30,7 | 1 959 429 | 27,1 | 1 871 598 | 25,2 |
| Дизельное топливо | 1 807 924 | 25,9 | 1 714 843 | 23,7 | 1 918 103 | 25,8 |
| Бензин прямогонный | 1 188 555 | 17,1 | 1 238 844 | 17, 1 | 1 333 858 | 17,9 |
| Вакуумный газойль | 866 959 | 12,4 | 690 873 | 9,6 | 662 055 | 8,9 |
| Автомобильные бензины | 272 275 | 3,9 | 488 692 | 6,8 | 627 050 | 8,4 |
| Топливо печное бытовое | 280 943 | 4,0 | 413 575 | 5,7 | 382 318 | 5,2 |
| Керосин | 292 680 | 4,2 | 384 093 | 5,3 | 268 959 | 3,6 |
| Битум дорожный | - | - | 60 386 | 0,8 | 75 202 | 1,0 |
| Прочая продукция | 121 586 | 1,7 | 280 677 | 3,9 | 295 228 | 4,0 |
| Итого сырья | 6 968 432 | 100 | 7 231 412 | 100 | 7 434 371 | 100 |
Органами управления ОАО "ТАИФ-НК" являются:
общее собрание акционеров;
совет директоров;
единоличный исполнительный орган (Генеральный директор или управляющая организация, управляющий);
Уставный капитал общества полностью сформирован за счет денежного вклада единственного учредителя - ОАО "ТАИФ". Вклады в уставный капитал других учредителей отсутствуют.
В августе 2005 года в соответствии с решением Совета безопасности Республики Татарстан № 24 от 09 июня 2005 г. "О ходе реализации Программы развития нефтегазохимического комплекса Республики Татарстан на 2004-2008 годы" ОАО "ТАИФ-НК" были приобретены в собственность основные средства для производства нефтепродуктов, составляющие базовый комплекс Нефтекамского нефтеперерабатывающего завода, на базе которого началось формирование крупнейшего в Республике Татарстан комплекса нефтеперерабатывающих производств.
Таким образом, начиная с сентября 2005 года, ОАО "ТАИФ-НК" осуществляет производственную деятельность по переработке нефти и коммерческую реализацию нефтепродуктов, при этом являясь их собственником.
В декабре 2005 года был принят в эксплуатацию завод по производству бензинов, который передан в аренду ОАО "ТАИФ-НК" для коммерческой эксплуатации.
Первая партия бензина соответствующая всем проектным требованиям получена в феврале 2006 года. В июле 2006 года получена первая продукция на заводе по переработке газового конденсата
ОАО "ТАИФ-НК" значительные средства вкладывает не только в строительство новых объектов, но и в модернизацию и расширение уже существующих производств. В 2007 году проводились работы по завершению строительства узла приготовления и хранения реактивного топлива.
Начаты пуско-наладочные работы и мероприятия по сертификации и постановке продукции на промышленное производство. Параллельно выполнены проектирование, поставка оборудования, строительно-монтажные и пуско-наладочные работы по модернизации битумной установки. Пуск осуществлен в феврале 2007 года.
Ввод в эксплуатацию данных объектов позволил дополнительно получать авиационный керосин марок реактивного топлива, Jet A-1 и окисленные битумы, отвечающие мировым стандартам качества.
Все это расширило ассортимент выпускаемой продукции и увеличило глубину переработки сырья.
Открытое акционерное общество "ТАИФ-НК" – одно из самых динамично развивающихся предприятий универсального топливно-сырьевого направления, созданное в целях удовлетворения спроса потребителей в нефтепродуктах и обеспечения сырьем нефтехимических производств РТ. Мощности установок первичной переработки нефти, а также установки каталитического крекинга в отчетном году были полностью загружены. Мощность первичной переработки ОАО "ТАИФ-НК" составляет 3% предельной суммарной мощности нефтеперерабатывающей отрасли России, при этом в 2006–2007 годах переработка ОАО "ТАИФ-НК" составила 3,3% общероссийской и 97,8% татарстанской нефтепереработки.
В 2008 году ОАО "ТАИФ-НК" укрепило свои позиции и осталось одним из крупнейших и динамично развивающихся предприятий нефтеперерабатывающей отрасли Республики Татарстан.
Тесная связь между нефтепереработкой и нефтехимией, реализуемая на базе ОАО "ТАИФ-НК" и ОАО "Нефтекамскнефтехим", позволяет производить дополнительные объемы сырьевых ресурсов, тем самым получать синергетический эффект от реализации новых проектов.
Рассмотрим технико-экономические показатели ОАО "ТАИФ-НК" за 2006- 2008 гг. в таблице 2.2. Анализируя показатели таблицы, видим, что в 2007 году выпущено товарной продукции на сумму 65,4 млрд. рублей, что больше уровня 2006 года на 10,5 млрд. рублей, что касается 2008 года также наблюдается положительная динамика. В 2008 году по сравнению к 2007 годом выпущено товарной продукции на 23,8 млрд. рублей больше. В сопоставимых ценах 2007 года объем выпуска товарной продукции к уровню 2006 года составил 119,1 %, 2008 год к уровню 2007 года составил 136,4 %. В 2008 году реализовано продукции и услуг на сумму 89,1 млрд. рублей, что на 24,5 млрд.рублей. Доля экспорта в реализованной продукции в 2007 году составила 54,5%, в 2008 году – 49,1 %. За 2007 год стоимость капитальных вложений Общества увеличилась на 6993 млн. рублей, в 2008 году по отношению к 2007 году сократилась на 6,7 млрд.рублей. Необходимо отметить снижение стоимости затрат на 1 рубль товарной продукции в 2007 году по сравнению с 2006 годом на 5 копеек, а в 2008 году по отношению к 2007 году на 3 копейки, что является положительным моментом в деятельности предприятия.
Таблица 2.2 - Технико-экономические показатели ОАО "ТАИФ-НК"
| Показатель | 2006 год | 2007 год | Отклонение 2007 год к 2006 году | 2008 год | Отклонение 2008 год к 2007 году | ||
| Абсол. отклонение | % | Абсол. отклонение | % | ||||
| Выпуск товарной продукции, млн.руб. | 54877 | 65358 | 10481 | 119,1 | 89131 | 23773 | 136,4 |
| Реализация продукции, млн.руб. | 55465 | 64621 | 9156 | 116,5 | 89149 | 24528 | 137,9 |
| в т.ч. реализация на экспорт, млн руб. | 29016 | 35 241 | 6225 | 121,5 | 43 793 | 8552 | 124,3 |
| Затраты на 1 руб. товарной прод., коп. | 88 | 83 | -5 | 94 | 80 | -3 | 96 |
| Чистая прибыль, млн.руб. | 1954 | 4582 | 2628 | 234,5 | 5272 | 690 | 115,1 |
| Капит. вложения, млн.руб. | 1739 | 8732 | 6993 | 502,1 | 2027 | -6705 | 23,2 |
| Чистые активы, млн.руб. | 1440 | 5436 | 3996 | 377,5 | 16557 | 11121 | 304, 6 |
| Ежемесячная заработная плата, в руб. | 21532 | 23562 | 2030 | 109,4 | 28249 | 4687 | 119,9 |
| Среднесписочная численность работающих, чел. | 2428 | 2616 | 188 | 107,7 | 2718 | 102 | 103,9 |
В 2008 году выпуск товарной продукции вырос на 136,4% и составил 89131 млн. рублей. Чистая прибыль 2008 года возросла по сравнению с 2007 годом на 115,1% или на 690 млн. рублей.
Динамика основных технико-экономических показателей ОАО "ТАИФ-НК" за 2006-2008 гг. наглядно представлена на рисунке 2.1.
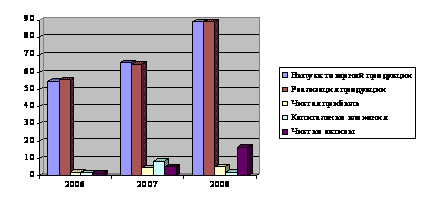
Рисунок 2.1 - Динамика основных технико-экономических показателей ОАО "ТАИФ-НК" за 2006-2008 гг., млрд. руб.
Одним из основных направлений анализа хозяйственной деятельности предприятия является горизонтальный и вертикальный анализ финансовой отчетности предприятия.
Таблица 2.3 - Состав и структура актива баланса ОАО "ТАИФ-НК"
| Актив баланса | 2006 год | 2007 год | 2008 год | |||
| тыс.руб. | % | тыс.руб. | % | тыс.руб. | % | |
| Внеоборотные активы | 11 047 393 | 48,4 | 18 255 249 | 49,6 | 19 482 402 | 56,4 |
| Оборотные активы | 11 788 610 | 51,6 | 18 551 416 | 50,4 | 15 052 116 | 43,6 |
| Всего имущества | 22 836 003 | 100,0 | 36 806 665 | 100,0 | 34 534 518 | 100,0 |
Рассмотрим состав и структуру актива баланса ОАО "ТАИФ-НК" за 2006-2008 гг. (таблица 2.3). Представленные данные позволяют сделать следующие выводы:
Данные таблицы показывают, что за 2007 год стоимость имущества по сравнению с 2006 годом увеличилась на 13 970 662 тыс. рублей или на 61,2 %, а за 2008 год стоимость имущества предприятия по сравнению с 2007 годом уменьшилась на 2 272 147 тыс.рублей (6,2 %) и составила 34 534 518 тыс. рублей.
Для наглядности изменения активов предприятия представим их динамику на рисунке 2.2, за анализируемый период.
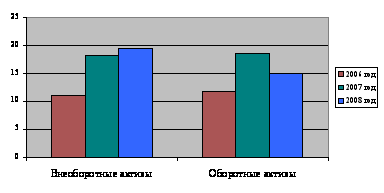
Рисунок 2.2 - Динамика изменения активов ОАО "ТАИФ-НК" за 2006-2008 гг., млрд. руб.
Сумма внеоборотных активов в 2007 году по сравнению с 2006 годом увеличилась на 7 207 856 тыс. рублей, а в 2008 году по сравнению с 2007 годом сумма основного капитала размещенного в форме внеоборотных активов увеличилась 1 227 153 тыс. рублей и составила 19 482 402 тыс. рублей.
В 2007 году наблюдается увеличение суммы оборотных активов по сравнению с 2006 годом на 6 762 806 тыс. рублей, а в 2008 году сумма оборотного капитала по сравнению с 2007 годом уменьшилась на 3 499 300 тыс. рублей и составила 15 052 116 тыс. рублей. Уменьшение суммы оборотного актива связано с уменьшением запасов с 4 915 930 тыс. рублей до 2 818 155 тыс. рублей и с уменьшением дебиторской задолженности на 2 096 089 тыс. рублей, согласно Приложению А.
Необходимо также отметить увеличение краткосрочных финансовых вложений в 2008 году по сравнению с 2007 годом на 1 370 754 тыс. рублей.
Основным источником формирования капитала являются привлеченные и собственные средства. Состав и структура пассива баланса ОАО "ТАИФ-НК" представлена в таблице 2.4.
Таблица 2.4 - Состав и структура пассива баланса ОАО "ТАИФ-НК"
| Пассив баланса | 2006 год | 2007 год | 2008 год | |||
| тыс.руб. | % | тыс.руб. | % | тыс.руб. | % | |
| Капитал и резервы | 1 439 776 | 6,30 | 5 435 921 | 14,77 | 16 557 481 | 47,94 |
| Долгосрочные обязательства | 8 425 695 | 36,90 | 9 289 743 | 25,24 | 13 047 728 | 37,78 |
| Краткосрочные обязательства | 12 970 532 | 56,80 | 22 081 001 | 59,99 | 4 929 309 | 14,28 |
| Всего совокупный капитал | 22 836 003 | 100,00 | 36 806 665 | 100,00 | 34 534 518 | 100,00 |
Анализ показателей таблицы свидетельствует о том, что за 2007 год стоимость обязательств по сравнению с 2006 годом увеличилась на 13 970 662 тыс. рублей или на 61,2%, а за 2008 год стоимость обязательств предприятия по сравнению с 2007 годом уменьшились на 2 272 147 тыс. рублей (6,2%) и составила 34 534 518 тыс. рублей.
Сумма капитала и резервов в 2007 году по сравнению с 2006 годом увеличилась на 3 996 145 тыс. рублей, а в 2008 году по сравнению с 2007 годом сумма капитала увеличилась на 11 121 560 тыс. рублей (204,6%) и составила 16 557481 тыс. рублей.
В 2007 году наблюдается увеличение суммы долгосрочных обязательств по сравнению с 2006 годом на 864 048 тыс. рублей, а в 2008 году сумма долгосрочных обязательств по сравнению с 2007 годом увеличилась на 3 757 985 тыс. рублей (40,5%) и составила 13 047 728 тыс. рублей. Необходимо также отметить значительное уменьшение суммы краткосрочных обязательств в 2008 году по сравнению с 2007 годом на 77,6% или на 17 151 692 тыс. рублей.
На рисунке 2.3 представлено изменение суммы пассива баланса исследуемого предприятия, динамика не стабильна.
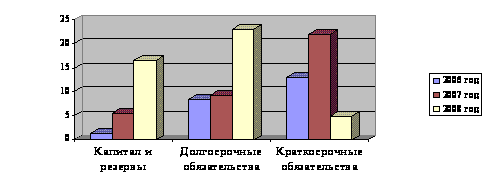
Рисунок 2.3 - Динамика изменения пассива баланса ОАО "ТАИФ-НК" за 2006-2008 гг., млрд. руб.
Проанализируем фондоотдачу и фондоемкость исследуемого предприятия за период 2006-2008 гг. Фондоотдача – это показатель эффективности использования основных средств, рассчитывается, как годовой выпуск продукции деленный на стоимость основных средств, с помощью которых произведена эта продукция. Фондоёмкость – это показатель, характеризующий эффективность хозяйственной деятельности предприятия, рассчитывается, как отношение стоимости годового выпуска продукции к стоимости основных средств.
Фо2006=54 877/9 167= 5,9
Фо2007=65 358/17 198= 3,8
Фо2008=89 131/15 167= 5,8
Фе2006=9 167/54 877= 0,16
Фе2007=17 198/65 358= 0,26
Фе2008=15 167/89 131= 0,17
В целом можно отметить тот факт, что в 2007 году эффективность использования основных фондов снизилась, но уже в 2008 году данный показатель имеет положительную динамику, что безусловно свидетельствует об улучшении использования основных средств.
2.2 Анализ динамики и структуры прибыли
Финансовые результаты деятельности предприятия можно охарактеризовать суммой полученной прибыли и уровнем рентабельности.
Актуальность изучения анализа финансовых результатов заключается в том, что именно он позволяет определить наиболее рациональные способы использования ресурсов и сформировать структуру средств предприятия и деятельности в целом.
Прибыль – часть чистого дохода, которую непосредственно получают субъекты хозяйствования после реализации продукции. Количественно она представляет собой разность между чистой выручкой (после уплаты НДС, акцизного налога и других отчислений из выручки в бюджетные и внебюджетные фонды) и полной себестоимостью реализованной продукции. Чем больше предприятие реализует рентабельной продукции, тем больше получит прибыли, тем лучше его финансовое состояние. Поэтому финансовые результаты деятельности следует изучать в тесной связи с использованием и реализацией продукции. Объём реализации и величина прибыли, уровень рентабельности зависят от производственной, снабженческой, маркетинговой и финансовой деятельности на предприятии.
Проанализируем состав и динамику формирования финансовых результатов (таблица 2.5). Отчет о прибылях и убытках позволяет дать оценку деятельности предприятия за определенный период. В отличие от баланса, который дает представление о состоянии средств и их источниках на определенную дату, отчет о прибылях и убытках характеризует динамику хозяйственного процесса.
Таблица 2.5 - Состав и динамика формирования финансовых результатов
| Наименование показателя | 2006 год, тыс.руб. |
2007 год тыс.руб. |
2008 год тыс.руб. |
| 1. Прибыль от реализации товаров, продукции, работ, услуг | 5 598 000 | 9 168 000 | 10 695 000 |
| 2. Проценты к получению | 24 780 | 47 239 | 247 570 |
| 3. Проценты к уплате | 1 301 596 | 1 046 056 | 779 866 |
| 4. Прочие операционные доходы | 42 096 562 | 54 951 884 | 57 090 472 |
| 5. Прочие операционные расходы | 42 148 660 | 54 878 283 | 59 909 421 |
| 6. Чистая прибыль (прибыль отчетного периода за исключением налога на прибыль) | 1 953 795 | 4 582 285 | 5 271 560 |
Прибыль от реализации продукции представляет собой разность между суммой валовой прибыли и постоянными расходами отчетного периода. В 2007 году прибыль от реализации увеличилась по сравнению с предыдущим годом, общее изменение прибыли от реализации товаров, продукции, работ, услуг за год составило:
В абсолютном выражении: 9168000 тыс.руб. – 5598000 тыс.руб. = -3570000 тыс.руб.
В относительном выражении: 9168000 / 5598000 * 100% = 163,8 %
Т.е. в 2007 году прибыль от реализации товаров, продукции, работ, услуг увеличилась на 3570000 тыс.руб. (или 63,8 %).
В 2008 году прибыль от реализации увеличилась по сравнению с 2007 годом, общее изменение прибыли от реализации товаров, продукции, работ, услуг за год составило:
В абсолютном выражении: 10695000 тыс.руб. – 9168000 тыс.руб. = -1527000 тыс.руб.
В относительном выражении: 10695000 / 9168000 * 100% = 116,7 %
Т.е. в 2008 году прибыль от реализации товаров, продукции, работ, услуг увеличилась на 1527000 тыс.руб. (или 16,7 %).
Изменение этого показателя может быть обусловлено воздействием следующих факторов:
а) увеличением объема реализации;
б) увеличением структуры реализации;
в) изменения отпускных цен на реализованную продукцию;
г) изменением цен на сырье, материалы, топливо, тарифов на энергию и перевозки;
д) изменением уровня затрат материальных и трудовых ресурсов.
К процентам, подлежащим к получению организацией, относятся:
проценты, причитающиеся организации по выданным ею займам;
проценты и дисконт, причитающиеся к получению по ценным бумагам (например, по облигациям, векселям);
проценты по коммерческим кредитам, предоставленным путем перечисления аванса, предварительной оплаты, задатка;
проценты, выплачиваемые банком за пользование денежными средствами, находящимися на расчетном счете организации.
Изменение процентов к получению 2007 года по сравнению с предыдущим годом:
В абсолютном выражении: 47239 тыс.руб. – 24780 тыс. руб. = 22459 тыс.руб.
В относительном выражении: 47239 / 24780 * 100% = 190,6 %
Т.е. в 2007 году проценты к получению увеличились на 22459 тыс.рублей (или 90,6 %).
Изменение процентов к получению 2008 относительно 2007 года:
В абсолютном выражении: 247570 тыс.руб. – 47239 тыс. руб. = 200331 тыс.руб.
В относительном выражении: 247570 / 47239 * 100% = 524 %
Т.е. в 2008 году проценты к получению увеличились на 200331 тыс.руб. (или 424 %).
К процентам, подлежащим уплате организацией, относятся:
проценты, уплачиваемые по всем видам заемных обязательств организации (в том числе по товарным и коммерческим кредитам, облигационным и вексельным займам), помимо той их части, которая в соответствии с правилами бухгалтерского учета включается в стоимость инвестиционного актива либо использована для предварительной оплаты материально-производственных запасов, иных ценностей, работ, услуг;
дисконт, причитающийся к уплате по облигациям и векселям, помимо той его части, которая включена в состав расходов будущих периодов в соответствии с учетной политикой организации.
Начисленные проценты по кредитам, предоставленным поставщиками (коммерческий кредит), относятся к фактическим затратам на приобретение материально-производственных запасов.
Изменение процентов к уплате 2007 года по сравнению с предыдущим годом:
В абсолютном выражении: 1046056 тыс.руб. – 1301596тыс. руб. = – 255540 тыс.руб.
В относительном выражении: 1046056 / 1301596тыс * 100% = 80,4 %
Т.е. в 2007 году проценты к получению снизились на 255540 тыс.руб. (или 19,6 %).
Изменение процентов к получению 2008 относительно 2007 года:
В абсолютном выражении: 779866 тыс.руб. – 1046056 тыс. руб. = =-266190 тыс.руб.
В относительном выражении: 779866 / 1046056 * 100% = 74,5 %
Т.е. в 2008 году проценты к получению снизились на 266190 тыс.руб. (или 25,5 %).
Операционные доходы – доходы предприятия, обусловленные проведением за определенный период финансовых, производственных, хозяйственных операций. Данные об операционных доходах публикуются в годовом отчете о прибылях и убытках.
Изменение операционных доходов 2007 года по сравнению с предыдущим годом:
В абсолютном выражении: 54951884 тыс.руб. – 42096562 тыс.руб. = 12855322 тыс.руб.
В относительном выражении: 54951884 тыс.руб. / 42096562 тыс.руб. * 100% = 130,5%
Т.е. в 2007 году операционные доходы возросли на 12855322 тыс.руб. (или 30,5%).
Изменение операционных доходов 2008 года по сравнению с предыдущим годом:
В абсолютном выражении: 57090472 тыс.руб. – 54951884 тыс.руб. = 2138588 тыс.руб.
В относительном выражении: 57090472 тыс.руб. / 54951884 тыс.руб. * 100% = 103,9%
Т.е. в 2008 году операционные доходы возросли на 2138588 тыс.руб. (или 3,9%).
Операционные расходы - затраты и платежи, связанные с проведением за определенный период времени финансовых, производственных, хозяйственных операций.
Операционные расходы включают затраты на производство и реализацию продукции, административные и финансовые расходы. Данные об операционных расходах публикуются в годовом отчете о прибылях и убытках.
Изменение операционных расходов 2007 года по сравнению с предыдущим годом:
В абсолютном выражении: 54878283 тыс.руб. – 42148660тыс.руб. = 12729623 тыс.руб.
В относительном выражении: 54878283 тыс.руб. / 42148660 тыс.руб. * 100% =130,2%
Т.е. в 2007 году операционные расходы существенно возросли на 12729623 тыс.руб. (или 30,2%).
Изменение операционных расходов 2008 года по сравнению с 2007 годом:
В абсолютном выражении: 59909421 тыс.руб. – 54878283 тыс.руб. = 5031138 тыс.руб.
В относительном выражении: 59909421 тыс.руб. / 54878283 тыс.руб. * 100% =109,2%
Т.е. в 2008 году операционные расходы возросли на 5031138 тыс.рублей (или 9,2%).
Доходы и расходы предприятия наглядно представлены на рисунке 2.4.
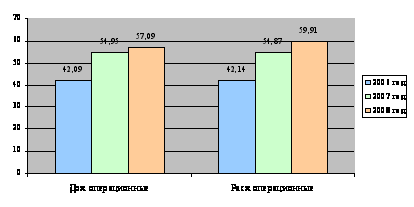
Рисунок 2.4 - Доходы и расходы ОАО "ТАИФ-НК" за 2006 – 2008 гг., млрд. руб.
Чистая прибыль – та прибыль, которая остаётся в распоряжении предприятия после уплаты всех налогов, экономических санкций и отчислений в благотворительные фонды. Из чистой прибыли выплачиваются дивиденды акционерам, производятся реинвестиции в производство и формирование фондов и резервов.
Изменение чистой прибыли 2007 года по сравнению с предыдущим годом:
В абсолютном выражении: 4582285 тыс.руб. – 1953795 тыс.руб. = 2628490 тыс.руб.
В относительном выражении: 4582285 тыс.руб. / 1953795 тыс.руб. * 100% = 234,5 %
Т.е. в 2007 году чистая прибыль сильно возросла на 2628490 тыс.рублей (или 134,5 %).
Изменение чистой прибыли 2008 года по сравнению с 2007 годом:
В абсолютном выражении: 5271560 тыс.руб. – 4582285 тыс.руб. = 689275 тыс.руб.
В относительном выражении: 5271560 тыс.руб. / 4582285 тыс.руб. * 100% = 115 % Т.е. в 2008 году чистая прибыль возросла на 689275 тыс. рублей (или 15 %). Чистая прибыль ОАО "ТАИФ-НК" за 2006 – 2008 гг. наглядно представлена на рисунке 2.5.
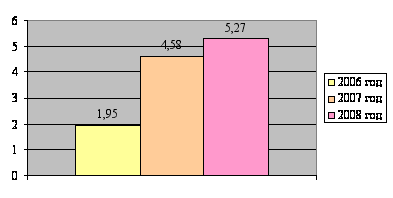
Рисунок 2.5 – Чистая прибыль ОАО "ТАИФ-НК" за 2006 – 2008 гг., млрд. руб.
Таким образом, финансовые результаты деятельности предприятия можно охарактеризовать как положительные. Однако прибыль не может рассматриваться в качестве универсального показателя эффективности производства. В рыночных условиях предприятие стремиться максимизировать прибыль, что может привести и к негативным последствиям. Поэтому для оценки интенсивности и эффективности производства используют показатели рентабельности и платежеспособности.
2.3 Анализ рентабельности и платежеспособности ОАО "ТАИФ-НК"
Финансовое положение ОАО "ТАИФ-НК" во многом зависит от его способности приносить необходимую прибыль.
В целом результативность работы любого предприятия можно оценивать с помощью абсолютных и относительных показателей.
Цель анализа рентабельности ОАО "ТАИФ-НК" - оценить способность предприятия приносить доход на вложенный в предприятие капитал.
Показатели рентабельности более полно, чем прибыль, характеризуют окончательные результаты хозяйствования, потому что их величина показывает соотношение эффекта с наличными или использованными ресурсами.
Их применяют для оценки деятельности предприятия и как инструмент инвестиционной политики и ценообразования.
От уровня рентабельности ОАО "ТАИФ-НК" зависит инвестиционная привлекательность организации, величина дивидендных выплат.
Изучая конечные финансовые результаты деятельности ОАО "ТАИФ-НК", важно анализировать не только динамику, структуру, факторы и резервы роста прибыли, но и соотношение эффекта (прибыли) с имеющимися или использованными ресурсами, а также с доходами предприятия от его обычной и прочей хозяйственной деятельности. Это соотношение называется рентабельностью и может быть представлено тремя группами показателей:
показатели рентабельности, характеризующие прибыльность продаж или рентабельность реализованной продукции;
показатели рентабельности, характеризующие рентабельность производства продукции и реализуемых инвестиционных проектов;
показатели рентабельности, характеризующие доходность капитала и таких его составляющих, как собственный и заемный капитал.
Рентабельность - один из основных стоимостных качественных показателей эффективности деятельности предприятия, характеризующий уровень отдачи затрат и степень использования средств в процессе производства и реализации продукции (работ, услуг).
Показатели рентабельности выражаются в коэффициентах или процентах и отражают долю прибыли с каждой денежной единицы затрат. Таким образом, более полно, чем прибыль характеризуют окончательные результаты хозяйствования.
Величина прибыли и уровень рентабельности ОАО "ТАИФ-НК" зависят от производственной, сбытовой и коммерческой деятельности предприятия, т.е. эти показатели характеризуют все стороны хозяйствования.
Основными задачами анализа финансовых результатов деятельности ОАО "ТАИФ-НК" являются:
контроль над выполнением планов реализации продукции и получения прибыли, изучение динамики показателей;
определение влияния как объективных, так и субъективных факторов на формирование финансовых результатов;
выявление резервов роста прибыли;
оценка работы предприятия по использованию возможностей увеличения прибыли и рентабельности;
разработка мероприятий по использованию выявленных резервов.
Основной целью финансового анализа является разработка и принятие обоснованных управленческих решений, направленных на повышение эффективности деятельности хозяйствующего субъекта.
Переход на рыночные отношения в народном хозяйстве усилил роль экономических законов и финансовых категорий. А это требует более значительных экономических знаний, и качественно нового аналитического понимания действующих процессов