Анализ и диагностика финансово-хозяйственной деятельности
измен. за год
(+,-)
Из данных, приведенных в таблице 10, видно, что в отчетном году по сравнению с предыдущим наблюдается снижение величин выручки от продажи и себестоимости товаров, продукции, работ, услуг. Значительно выросла валовая прибыль и, соответственно прибыль от продаж, что является положительной тенденцией развития. В то же время можно наблюдать рост величин процентов к уплате, прочих операционных расходов. Также значительно снизились внереализационные доходы и выросли внереализационные расходы, что является отрицательной тенденцией. В итоге в отчетном году в результате хозяйственной деятельности отражен, хотя и сильно сократившийся по сравнению с предыдущим годом, убыток.
Показатели рентабельности характеризуют относительную эффективность использования ресурсов. Для расчета показателей с использованием ф. №2 составляется аналитическая таблица 11. Влияние факторов на отклонение экономической рентабельности и рентабельность собственного капитала, рассчитывается с использованием традиционных формул и трехфакторной модели Дюпона:
RА = Р/А = P/Q * Q/Cк * Cк/A = RQ *КобСк * Кав;
RСк = Р/Ск = Р/Q * Q/А * А/Ск = RQ *КобА * Кфз
где КобСк и Кав – соответственно коэффициенты оборачиваемости собственного капитала и автономии (финансовой независимости);
КобА и Кфз - соответственно коэффициенты оборачиваемости активов и финансовой зависимости.
Таблица 11– Расчет показателей рентабельности
| Показатели | Условное обозначение | Значения показателей |
| 1. Выручка (нетто) от продаж, тыс. руб. | Q | 25429 |
| 2. Себестоимость проданных товаров, включая коммерческие и управленческие расходы, тыс. руб. | S | 25356 |
| 3. Прибыль (убыток) от продаж, тыс. руб. | P | 73 |
| 4. Сальдо операционных доходов и расходов | Роп | ---- |
| 5. Сальдо внереализационных доходов и расходов | Рвр | - 985 |
| 6. Прибыль до налогообложения | Рно | - 1539 |
| 7. Чистая прибыль (убыток) | Рч | --- |
| 8. Показатели (коэффициенты) рентабельности | ||
| 8.1. Основной деятельности (затрат) | RS | - 0,060 |
| 8.2. Продаж | RQ | 0,003 |
| 8.3. Активов (экономическая рентабельность) | RА | - 0,089 |
| 8.4. Оборотных активов | RОА | ---- |
| 8.5. Собственного капитала | RСк | ---- |
| 8.6. Инвестиционного капитала | RИк | ---- |
| 8.7. Заемного капитала | RЗк | - 0,100 |
По данным Отчета о прибылях и убытках, представленного в Приложении 2, невозможно рассчитать показатели рентабельности оборотных активов, собственного капитала и инвестиционного капитала, так как для их расчета необходимо значение чистой прибыли отчетного периода, которой в данном Отчете о прибылях и убытках отсутствует. Остальные коэффициенты рентабельности рассчитываются следующим образом:
Рентабельность основной деятельности
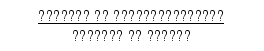
RS =
Rs = - 1539 / 25429 = - 0,060 = - 6,0%
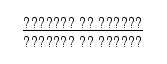 Рентабельность
продаж
RQ =
RQ = 73 / 25429 = 0,003 = 0,3%
Рентабельность активов (экономическая рентабельность)
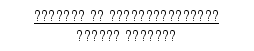
RA =
RA = - 1539 / 17358 = - 0,089 = - 8,9%
Рентабельность заемного капитала
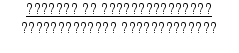
RЗк =
RЗк = - 1539 / 15326 = - 0,100 = - 10%
Заключение
В конце данного курсового проекта необходимо сделать выводы из проведенного анализа:
1. Организация не имеет собственного оборотного капитала, величина которого отрицательная. Это значит, что она испытывает недостаток средств для покрытия запасов и дебиторской задолженности. На конец года наблюдается увеличение величины функционирующего капитала, что может говорить о возможной тенденции роста в будущем.
2. У организации недостаточно собственных оборотных средств для покрытия запасов и дебиторской задолженности.
3. Как видно из расчета коэффициентов ликвидности организация является полностью неплатежеспособной, так как все они намного меньше своих нормативных значений.
4. Из анализа расчета коэффициентов финансовой устойчивости видно, что организация является финансово неустойчивой, так как все они намного отличаются от своих нормативных значений.
5. На основе анализа состава, динамики и структуры прибыли организации видно, что в отчетном году по сравнению с предыдущим наблюдается снижение величин выручки от продажи и себестоимости товаров, продукции, работ, услуг. Значительно выросла валовая прибыль и, соответственно прибыль от продаж, что является положительной тенденцией развития. В то же время можно наблюдать рост величин процентов к уплате, прочих операционных расходов. Также значительно снизились внереализационные доходы и выросли внереализационные расходы, что является отрицательной тенденцией. В итоге в отчетном году в результате хозяйственной деятельности отражен, хотя и сильно сократившийся по сравнению с предыдущим годом, убыток.
6. Практически все значения коэффициентов рентабельности, которые возможно рассчитать, являются отрицательными.
Из всего вышеуказанного можно сделать вывод, что организация является практически банкротом. Но необходимо также обратить внимание на отраслевую специфику данной организации. Нужно отметить, что МУП «Иврайэнерго», являясь муниципальным, т.е. починенным администрации города, не может самостоятельно отвечать по своим обязательствам. Все, необходимые для покрытия убытков средства, организации перечисляет администрация города. Убытки же возникают вследствие того, что население не вовремя оплачивает или совсем не оплачивает счета за полученную электроэнергию и тепло.
Список литературы
1. Балабанов И.Т. Основы финансового менеджмента. Как управлять капиталом? - М.: ФиС, 1995.
2. Ионова А.Ф., Селезнева Н.Н. Анализ финансово – хозяйственной деятельности организации. – М.: Изд-во «Бухгалтерский учет», 2005. – 312 с. (Библиотека журнала «Бухгалтерский учет»)
3. Ковалев В.В. Финансовый анализ: управление капиталом, выбор инвестиций, анализ отчетности. - М.: ФиС, 1996, с.-85.
4. Стоянова Е.С. Финансовый менеджмент. - М.: Перспектива, 1996.
1 Балабанов И.Т. Основы финансового менеджмента. Как управлять капиталом? - М.: ФиС, 1995.
2 Стоянова Е.С. Финансовый менеджмент. - М.: Перспектива, 1996.
3 Ковалев В.В. Финансовый анализ: управление капиталом, выбор инвестиций, анализ отчетности. - М.: ФиС, 1996, с.-85.
4 Ковалев В.В. Финансовый анализ: управление капиталом, выбор инвестиций, анализ отчетности. - М.: ФиС, 1996, с.-94.
5 Балабанов И.Т. Основы финансового менеджмента. Как управлять капиталом? - М.: ФиС, 1995.