Кредитування підприємств
Законодавством України видачу дисконтних позик заборонено.
За погашення періодичними внесками певна частка основної суми кредиту сплачується однаковими внесками протягом терміну дії кредитної угоди, а більша частина його — після закінчення терміну кредиту.
За «амортизаційного» погашення основну суму кредиту підприємства сплачують поступово. Платежі здійснюються однаковими сумами регулярно і включають відповідну частину суми основного боргу і відсотків. Погашення однаковими внесками передбачає, що кожен наступний платіж менший за попередній, оскільки відсоткові виплати з часом знижуються.
Інші способи погашення кредиту:
порядок погашення може бути пов’язаний з доходами від заходу, що кредитується (погашення кредиту з перервою, тобто з пільговим періодом, а регулярні внески для погашення здійснюються тільки тоді, коли проект починає давати дохід);
внески для погашення основної суми кредиту здійснюються нерегулярно й неоднаковими сумами.
Джерелами погашення кредиту, отриманого підприємством, можуть бути:
— виручка від реалізації продукції, що її отримає підприємство в процесі реалізації проекту кредитування;
— виручка від реалізації продукції власного виробництва, не пов’язаного з проектом кредитування;
— інші надходження від господарської діяльності.
Умови погашення кредиту обумовлюються під час підписання договору підприємства з банком, виходячи з:
— цільового спрямування кредиту;
— обсягів та терміну позики;
— порядку та строків надходження коштів на рахунок підприємства;
— сезонності та циклічності виробництва;
— рівня платоспроможності та надійності матеріального забезпечення підприємства тощо.
Відсотки за користування кредитом нараховуються щомісячно в розмірі, передбаченому кредитним договором. Сплата відсотків здійснюється за фактичну кількість днів користування позикою.
Підприємство може звернутись до банківської установи з проханням переглянути графік погашення заборгованості та нарахування відсотків. Банк може зважити на клопотання, якщо підприємство доведе об’єктивну неможливість отримання передбаченого бізнес-планом доходу в обсязі, достатньому для погашення позики. За згодою банку підприємство укладає з ним або додаткову кредитну угоду, або коригує лише графік зміни термінів часткових платежів.
Дострокове стягнення суми основного боргу та нарахованих відсотків може статися, якщо підприємство використовує кредит не за цільовим призначенням, подає до банку недостовірну звітність, має суттєві недоліки у веденні бухгалтерського обліку.
За несвоєчасне погашення боргу банк може стягнути з підприємства штраф. За відмови підприємства від сплати боргів банк стягує їх у претензійно-позовному порядку. У разі систематичного невиконання кредитних зобов’язань банк може порушити стосовно підприємства справу про банкрутство.
Погашення заборгованості за кредит та оплата відсотків за користування ним здійснюється у черговості, яка встановлюється сторонами під час укладання угоди. Відстрочка погашення кредиту з підвищенням відсоткової ставки здійснюється банком у виняткових випадках, наприклад у разі виникнення в підприємства тимчасових фінансових труднощів з непередбачених обставин. Цю відстрочку оформляють додатковим договором між позичальником та банком. Він є невід’ємною частиною основного кредитного договору. За несвоєчасного погашення боргу і за браком домовленості щодо відстрочки погашення кредиту банк застосовує до підприємства штрафні санкції.
1.3 НЕБАНКІВСЬКЕ КРЕДИТУВАННЯ ПІДПРИЄМСТВ
1.3.1 Комерційне кредитування підприємств
Кругооборот коштів підприємства в процесі виробництва продукції, послуг та інших видів комерційної діяльності часто супроводжується тимчасовим браком фінансових ресурсів — покупець продукції з різних причин не може своєчасно розрахуватися з постачальником. Тоді виникає потреба у відстрочці платежу, тобто в комерційному кредиті.
Комерційний кредит — це одна з найперших форм кредитних відносин в економіці, саме він породив вексельний обіг і тим самим сприяв розвитку безготівкового грошового обігу. Основна мета комерційного кредиту — прискорення процесу реалізації товарів і отримання закладеного в них прибутку.
Комерційний кредит — це відповідна кредитна угода між двома підприємствами — продавцем (кредитором) і покупцем (позичальником). Інструментом комерційного кредиту традиційно є вексель, що визначає фінансові зобов’язання позичальника стосовно кредитора.
Відсоток за комерційний кредит входить у ціну товару та суму векселя і, як правило, є меншим, ніж за кредит банківський. Погашення кредиту може здійснюватися:
оплатою векселя;
передаванням векселя відповідно до чинного законодавства іншій юридичній особі;
переоформленням комерційного кредиту на банківський.
Комерційний кредит принципово відрізняється від банківського:
в ролі кредитора виступають не спеціалізовані кредитно-фінансові організації, а юридичні особи, що зв’язані з виробництвом або реалізацією товарів та послуг;
він надається тільки в товарній формі;
позиковий капітал інтегровано з промисловим або торговим, що знайшло практичне втілення у створенні фінансових компаній, холдингів та інших аналогічних структур, які об’єднують підприємства різної спеціалізації і напрямків діяльності.
В операціях з комерційним кредитом виникають певні ризики:
ризик можливої зміни ціни товарів;
ризик недотримання покупцем строків оплати;
ризик банкрутства покупця;
ризик можливого подорожчання кредиту.
Конкретний строк комерційного кредиту залежить від:
виду товарів і послуг;
вартості угоди;
фінансового стану покупця і постачальника;
вартості кредиту;
наявності довготривалих зв’язків між постачальниками і покупцями;
якості товару.
Комерційний кредит має свої переваги і недоліки. До переваг належать:
оперативність надання коштів у товарній формі;
технічна нескладність оформлення угоди;
надання підприємству ширших можливостей маневрування оборотними коштами;
сприяння розвитку кредитного ринку.
Недоліками комерційного кредиту є: обмежені можливості в часі та розмірах; наявність помітного ризику для кредитора; можливість небажаного впливу банків, що дисконтують векселі.
Нині на практиці застосовуються переважно три різновиди комерційного кредиту:
кредит із фіксованим терміном погашення;
кредит із погашенням після фактичної реалізації позичальником одержаних товарів;
кредитування за відкритим рахунком, коли постачання наступної партії товарів на умовах комерційного кредиту здійснюється до моменту погашення попередньої заборгованості.
У ХІХ і на початку ХХ ст. у розвинених країнах у галузі внутрішньої і міжнародної торгівлі переважав традиційний вексельний кредит, із наданням продавцем покупцеві права погашати його частинами. Практикувалось надання продавцями комерційного кредиту у вигляді відстрочки платежів, без оформлення її векселем, а також надання покупцями комерційного кредиту постачальникам через авансові платежі.
Нині традиційний вексельний кредит починає поступатись місцем кредиту, що надається продавцями покупцям через простий запис вартості проданих у кредит товарів.
Маючи відкритий рахунок, підприємство-покупець може періодично закуповувати товари без оформлення кредитних угод у кожному окремому випадку. На замовлення покупця товар негайно відвантажується, а оплата за нього здійснюється у визначені терміни після одержання рахунку-фактури.
Сьогодні у розвинених країнах відкритий рахунок є основним фінансовим інструментом збуту продукції в оптовій торгівлі. Такий рахунок як одна з форм розрахунково-кредитних відносин між продавцем і покупцем широко застосовується у Великобританії, Німеччині, Франції та інших країнах.
Кредит за відкритим рахунком має кілька переваг порівняно з комерційним кредитом у вексельній формі. По-перше, кредит у вексельній формі дещо обмежений, оскільки вексельний кредит може надаватися підприємствами, що виготовляють продукцію, тільки підприємствам, що їх споживають, або товаровиробниками — торговим фірмам. Кредит за відкритим рахунком не має таких обмежень. Механізм кредитування й розрахунків за відкритим рахунком найчастіше застосовується у взаємних зустрічних поставках підприємств. На відкритому рахунку відображуються взаємні фінансові вимоги й зобов’язання, відбувається залік таких вимог і зобов’язань, що дещо зменшує платіжні ризики. По-друге, така система кредитування й розрахунків простіша у технічному відношенні порівняно із вексельною формою.
Нині механізм комерційного кредиту істотно змінився. Значно розсунулися його межі. Якщо на початку нинішнього століття комерційний кредит функціонував переважно в галузі торгівлі, то нині його використовують практично всі промислові компанії і торгові фірми. Завдяки йому фінансується збут не тільки великих, а й дрібних партій товарів.
З метою прискорення реалізації товарів і перетворення товарного капіталу на грошовий застосовують такий спосіб надання комерційного кредиту покупцям, як торгові знижки з покупної вартості товару (сконто).
Такий спосіб надання комерційного кредиту полягає в тім, що підприємствам-покупцям надається знижка за умови оплати товару у визначений термін. Якщо оплату здійснено покупцем своєчасно, то ціна товару зменшується на суму торгової знижки. Розмір знижки підприємство-кредитор визначає самостійно. У зарубіжній практиці вона становить, як правило, 1—3% вартості товару.
Величина сконто визначається у відсотках, диференціюється залежно від строку оплати кредиту і орієнтується на чинний рівень відсоткових ставок.
Підприємства з готовністю надають покупцям сконто, оскільки вартість товару здебільшого калькулюється так, що сума відстрочених платежів (тобто відсотки за наданий кредит) входить у ціну товару. Якщо ж оплата відбувається раніше, то замовнику товару надається знижка у формі сконто.
Сезонний кредит застосовується підприємствами з метою створення необхідних запасів у період проведення сезонного розпродажу і дає змогу виробникові відстрочити платежі до кінця розпродажу. Перевага такого кредиту полягає в тім, що підприємства можуть випускати продукцію без додаткових витрат на складування і зберігання.
Консигнація — застосовується здебільшого за реалізації нових товарів, попит на які важко передбачити. Суть консигнації полягає в тім, що роздрібна торгівля може одержувати товарно-матеріальні цінності без конкретного зобов’язання. Це означає, що оплата виробнику здійснюється тільки за умови реалізації товару. Коли попиту на новий товар не буде, товар повертають підприємству-виробнику.
Комерційний кредит в Україні набрав певного розвитку з прийняттям постанови Верховної Ради «Про застосування векселів у господарському обігу». Підприємствам і організаціям дозволено здійснювати постачання продукції, виконання робіт та надання послуг у кредит, використовуючи для оформлення таких угод векселі (рис. 7.10).
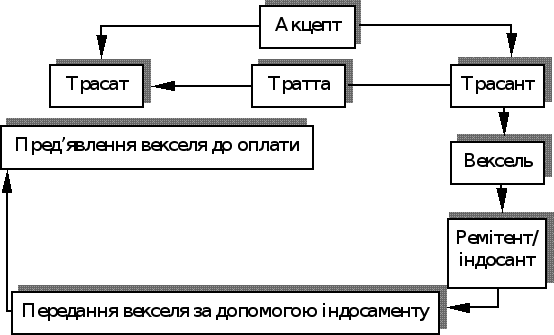
Рис. 7.10. Обіг векселя у комерційному кредитуванні
1. Трасант передає разом з товаром і виставлений на нього вексель (тратту) трасату. Трасат ставить на векселі під словом «Акцептовано» або «Приймаю» свій підпис, тобто дає згоду на оплату. Ця дія називається акцептуванням. 2. Акцептований вексель трасат повертає трасанту. 3. Трасант передає цей вексель ремітенту (одержувачу). 4. Ремітент, тобто останній власник векселя, пред’являє його до оплати.
У певних випадках підприємство—власник векселя до настання терміну сплати векселя може дисконтувати його в комерційному банку. Тоді комерційний кредит трансформується у банківський.
Вексель мусить бути оплаченим у день його пред’явлення ремітентом. У разі відмовлення від оплати кредитор наступного дня може подати протест або відстрочити (пролонгувати) термін погашення векселя. Це можливо, якщо власник векселя і боржник домовляться про виставлення нового векселя. Новий вексель виписують на попередню суму боргу, додаючи відповідні відсотки і комісійні платежі за користування новим кредитом. Коли боржник неспроможний оплатити вексель, кредитор може пред’явити претензію будь-кому з учасників вексельного обігу в порядку регресу.
Кредитор повинен своєчасно і з дотриманням відповідних формальностей заявити протест одному або всім учасникам вексельного обігу. Інакше він втрачає право на фінансові претензії.
Відносно недавно виникли нові види комерційного кредиту. Це міжфірмові грошові кредити, що надаються під комерційні папери і прості векселі. У деяких країнах, наприклад у США, набули поширення комерційні папери нефінансових компаній, що гарантовані банками. Як засіб короткострокового залучення грошових коштів комерційні папери конкурують з депозитними сертифікатами та казначейськими векселями.
1.3.2 Лізингове кредитування підприємств
За економічної кризи більшість підприємств України неспроможна власними коштами здійснювати технічне оновлення виробництва. Відтак виникає об’єктивна необхідність розвитку лізингового бізнесу, що уможливлює залучення приватних інвестицій для фінансової підтримки підприємств, особливо у сфері малого та середнього бізнесу.
Термін «лізинг» походить від англійського дієслова «to lease», що означає «брати в оренду».
Будь-яка лізингова операція має фінансовий (кредитний) характер. Власник майна (лізингодавець) надає користувачу (лізингоодержувачу) фінансову послугу: він купує майно у власність і за рахунок періодичних внесків лізингоодержувача покриває його повну вартість та отримує певний прибуток у вигляді лізингової маржі.
В економічному розумінні лізинг — це кредит, який надається в товарній формі лізингодавцем лізингоодержувачу. Суб’єктами кредитних відносин тут виступають: у ролі кредитора — лізингодавець, позичальника — лізингоодержувач.
З економічного погляду лізинг має певну схожість з банківським кредитом, який надається на придбання основних фондів. Кредитні та лізингові відносини між позичальником (лізингоодержувачем) та кредитором1 (лізингодавцем) будуються на умовах терміновості, оплати, повернення, матеріального забезпечення (застави).
Разом з тим між банківським кредитом та лізингом є певні відмінності (табл. 7.3).
Сутність лізингу проявляється у його функціях:
фінансовій;
виробничій;
збутовій.
Фінансова функція полягає:
— у звільненні підприємства від одномоментної повної оплати придбаних основних фондів та наданні їх на умовах довгострокового кредиту;
— у використанні підприємством податкових та амортизаційних пільг.
Оскільки орендну плату зараховують до складу валових витрат, то відповідним чином зменшується оподатковуваний прибуток підприємства.
Застосування механізму прискореної амортизації сприяє не тільки зменшенню оподатковуваного прибутку в лізингоодержувача, а й прискоренню технічного оновлення виробництва.
Виробнича функція полягає в оперативному вирішенні проблеми переоснащення виробництва не через купівлю машин та обладнання, а через їх тимчасове використання на умовах лізингу. Це ефективний засіб для забезпечення доступу підприємств до нових технологій та техніки.
Таблиця 1.3
ПОРІВНЯЛЬНА ХАРАКТЕРИСТИКА БАНКІВСЬКОГО ТА ЛІЗИНГОВОГО КРЕДИТУ
| Ознаки | Банківський кредит | Лізинг |
| Ступінь фінансування основних фондів | Фінансує 60–70% вартості придбаних основних фондів | Фінансує 100% придбаних основних фондів |
| Забезпечення | Кредитор вимагає ліквідної застави вартістю не менше ніж 130–140% вартості кредиту | Заставою є сам об’єкт лізингу. За умови, що лізингова компанія отримує банківський кредит на придбання об’єкта лізингу, потрібна застава в розмірі лише 30–50% суми банківського кредиту |
| Право власності кредитора на об’єкт лізингу | Зберігає за собою заставне майно до повного погашення позики | Лізингоодержувач (позичальник) стає власником узятого в оренду майна тільки після закінчення строку договору та повної оплати лізингових платежів |
| Форма надання | У грошовій формі | У товарній або товарно-грошовій: за зворотного лізингу, наприклад, підприємство продає лізинговій компанії основні фонди й отримує кошти, одночасно укладаючи договір про оренду цих фондів |
| Спосіб погашення боргу | У грошовій формі | У грошовій, товарній або змішаній формах |
| Розмір плати | Відсотки за кредит плюс сума основного боргу | Плата за банківський кредит плюс вартість основних фондів плюс лізингова маржа (прибуток лізингової компанії) |
Збутова функція полягає в розширенні кола споживачів та освоєнні нових сегментів ринку за рахунок залучення насамперед тих підприємств, що неспроможні відразу придбати те чи інше майно.
Об’єктом лізингу може бути будь-яке нерухоме майно, що його можна віднести до основних фондів, яке не заборонене до вільного обігу на ринку і щодо якого немає обмежень на передачу в лізинг (оренду).
До об’єктів лізингу належать:
машини та обладнання;
засоби обчислювальної техніки;
транспортні засоби;
виробничі будівлі та споруди;
інші основні фонди.
Не можуть бути об’єктами лізингу:
об’єкти оренди державного майна, крім окремого, індивідуально визначеного майна державних підприємств;
земельні ділянки та інші природні об’єкти.
Класичному лізингу притаманний тристоронній характер взаємовідносин: лізингодавець, лізингоодержувач, постачальник.
Лізингодавець — суб’єкт підприємницької діяльності, у тім числі банківська (небанківська) фінансова установа, яка передає в користування об’єкти лізингу згідно з договором.
Лізингоодержувач — суб’єкт підприємницької діяльності, який отримує в користування об’єкти лізингу за договором.
Постачальник лізингового майна — суб’єкт підприємницької діяльності, який виготовляє машини, обладнання тощо і (або) передає власне майно, яке є об’єктом лізингу.
Лізингодавцями можуть бути:
лізингові компанії;
комерційні банки;
філії, підрозділи підприємств—виробників обладнання;
державні й місцеві органи (комітети з управління майном; відділи постачання).
Лізингоодержувачі — це:
юридичні особи, зайняті виробництвом тієї чи іншої продукції;
фізичні особи, що займаються підприємницькою діяльністю.
До категорії продавців майна належать:
виробники машин та обладнання;
оптово-збутові організації;
торгові фірми;
власники майна та інші учасники угоди.
Крім основних учасників, у лізинговому бізнесі беруть участь посередники, тобто особи, що репрезентують економічні інтереси як продавців, так і покупців об’єктів лізингу. До таких належать:
страхові компанії;
брокерсько-дилерські фірми;
сервісні центри з обслуговування машин та устаткування;
інші посередники.
Залучення посередників у лізинговий бізнес приводить до скорочення терміну оборотності капіталу, унаслідок чого підвищується дохідність виробництва.
Взаємодію між учасниками лізингового бізнесу показано на рис. 7.11.
Для кожного із учасників лізингової діяльності цей вид підприємницької діяльності має певні переваги.
Для продавця майна лізинг є зручним засобом вирішення не тільки виробничо-технічних, а й фінансових проблем. Наприклад, за умов надвиробництва лізинг виступає як дійовий інструмент відшкодування вкладеного капіталу, оскільки оплата продукції підприємства здійснюється відразу після підписання угоди. Таким чином, скорочується можливість «заморожування» капіталу підприємства у вигляді залишку готової продукції на складі. Більше того, підприємство-постачальник позбавлене необхідності використовувати комерційний кредит.
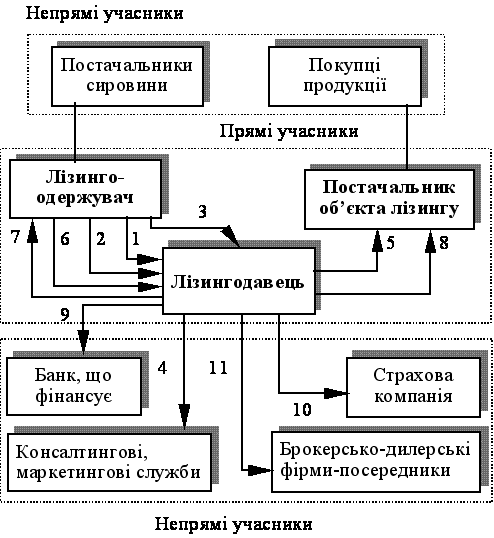
Рис. 1.11. Взаємодія між учасниками лізингового бізнесу
1.Ініціація отримання замовлення на лізинг. 2. Заявка на лізинг. 3. Розгляд заявки. 4. Заявка на проведення маркетингового дослідження основних постачальників обладнання. 5. Вибір найпридатнішого постачальника. 6. Пакет документів на вимогу лізингодавця. 7. Оцінка фінансового стану клієнта та ефективності лізингового проекту. 8. Замовлення-наряд на устаткування. 9. Вибір банку-кредитора. 10. Вибір страхової компанії. 11. Домовленість щодо продажу майна за залишковою вартістю.
Підприємство — лізингоодержувач також здобуває дуже суттєві переваги:
лізинг дає змогу на 100% фінансувати придбання основних фондів на відміну від банківського кредиту, де фінансовими ресурсами забезпечується тільки 60—70% їхньої вартості;
підприємству простіше отримати майно в лізинг, ніж позику на його придбання; лізингове майно виступає як застава, право власності на нього належить лізингодавцю;
лізинг дає підприємству більше можливостей для маневрування під час виплати лізингових платежів, оскільки останні здійснюються підприємством, як правило, після отримання виручки від реалізації продукції, що її вироблено на обладнанні, узятому в лізинг;
зменшується ризик морального старіння обладнання, тому що підприємство бере його не у власність, а в оренду: відтак розширюються можливості оперативного оновлення застарілої техніки без залучення власного капіталу на його фінансування;
лізингове майно не зараховується на баланс підприємства, що підвищує ліквідність суб’єкта господарювання та його можливість отримати банківський кредит;
лізингові платежі включають до складу валових витрат, що зменшує оподатковуваний прибуток підприємства-лізингоотримувача;
зменшується ризик виробництва нової продукції, оскільки за недостатнього попиту на неї підприємство може повернути об’єкт лізингу безпосередньо лізингодавцю;
досягається ефект фінансового стимулювання, оскільки щорічні фінансові вигоди перевищують розмір відсотків за банківський кредит.
Поряд з перевагами лізинг має певні недоліки:
вартість лізингу для лізингоодержувача вища на суму лізингової маржі, ніж вартість звичайної позики;
складання лізингової угоди потребує тривалого часу та складнішої організації, ніж складання угоди про звичайну банківську позику;
лізингодавець бере на себе ризик можливого морального старіння основних фондів та неповного і несвоєчасного отримання лізингових платежів.
Підприємство, що прагне отримати основні фонди на умовах кредиту-оренди, має пройти лізинговий процес, який складається з таких етапів:
підготовка та обгрунтування лізингового проекту;
юридичне оформлення лізингової угоди;
виплата лізингових платежів;
повернення об’єкта лізингу або викуп його за залишковою вартістю.
Механізм укладання та реалізації лізингової угоди зображено на рис. 7.12.
Підприємство подає до лізингової компанії чи банку: заяву, економічне обгрунтування лізингової угоди (бізнес-план), нотаріально засвідчені копії установчих документів, бухгалтерський баланс за останній рік або квартал та інші документи на вимогу лізингодавця. Лізингодавець здійснює оцінку платоспроможності підприємства (лізингоодержувача) за схемою, що її прийнято для аналізу банком кредитоспроможності своїх клієнтів. У зв’язку з тим, що лізингова операція має довгостроковий характер, лізингодавця цікавить, насамперед, не поточний, а перспективний фінансовий стан підприємства-лізингоодержувача. Після позитивного висновку щодо платоспроможності лізингоодержувача й ефективності лізингового проекту лізингодавець направляє постачальнику замовлення-наряд на придбання об’єкта лізингу. Між підприємством-постачальником та лізинговою компанією укладається договір купівлі-продажу основних фондів, які передаються в лізинг підприємству-лізингоодержувачу. Ці операції оформлюються такими документами:
Акт приймання-передачі об’єкта лізингу в експлуатацію.
Лізинговий договір між лізингодавцем та лізингоодержувачем.
Договір на технічне обслуговування майна, що передається в лізинг, коли обслуговування здійснюватиме лізингодавець.
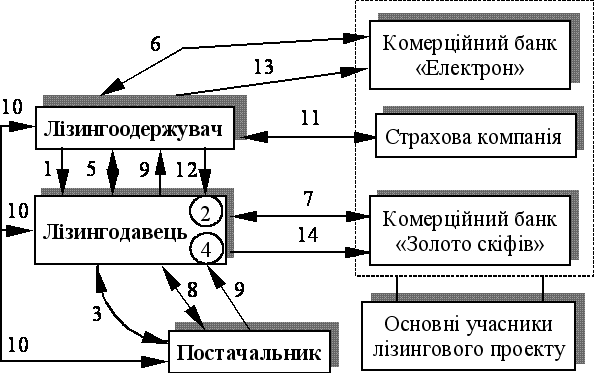
Рис. 7.12. Механізм укладання і реалізації лізингової угоди
1. Надходження замовлення на лізинг обладнання. 2. Аналіз замовлення, замовника (як потенційного лізингоотримувача). 3. Вивчення та обговорення умов постачання обладнання. 4. Прийняття рішення щодо участі в угоді. 5. Укладання лізингової угоди. 6. Укладання кредитної угоди, отримання кредиту для виплати авансу та сплати митних зборів. 7. Укладання кредитної угоди, отримання кредиту для придбання обладнання. 8. Укладання договору купівлі-продажу, оплата вартості майна. 9. Постачання обладнання. 10. Укладання приймально-передавального акта щодо обладнання. 11. Страхування майна на користь лізингодавця за рахунок лізингоодержувача. 12. Сплата лізингових платежів. 13. Погашення кредиту лізингоодержувачем. 14. Погашення кредиту лізингодавцем.
Майно передається в лізинг тільки після укладання лізингоодержувачем договору страхування об’єкта лізингу на користь лізингодавця.
Лізингоодержувач зобов’язаний забезпечити підтримування в належному стані лізингового майна, а також здійснювати виплати відповідних лізингових платежів.
До складу лізингових платежів включають:
суму відшкодування вартості об’єкта лізингу, що амортизується, на строк, за який вноситься лізинговий платіж;
суму, що сплачується лізингодавцю як відсоток для придбання майна згідно з договором лізингу;
платіж-винагорода лізингодавцю за отримане в лізинг майно;
відшкодування страхових платежів за договором страхування об’єкта лізингу, якщо об’єкт застрахований лізингодавцем;
інші витрати лізингодавця, передбачені договором лізингу.
Приклад 5.
Лізингодавець передає обладнання підприємству-лізингоотримувачу терміном на 5 років на умовах фінансового лізингу. Вартість обладнання становить 100 000 грн. Для фінансування угоди лізингодавець залучає банківський кредит на 5 років у сумі 100 000 грн. під 30% річних із щорічним погашенням відсотків та основної суми боргу (при цьому відсотки нараховуються на непогашену суму боргу). Лізингові платежі згідно з чинним законодавством України не оподатковуються ПДВ. Річна норма амортизації — 20%, розмір щорічної маржі лізингодавця — 3%, щорічного страхового платежу — 2%. Періодичність виплати лізингових платежів — щорічна.
На основі цих вихідних даних лізингодавець для підприємства-лізингоотримувача складає графік лізингових платежів (табл 7.4).
Виплата лізингових платежів здійснюється згідно з графіком, погодженим з обома сторонами.
Таблиця 7.4
РОЗРАХУНОК ЛІЗИНГОВИХ ПЛАТЕЖІВ, тис. грн.
| № п/п | Платежі | 1 рік | 2 рік | 3 рік | 4 рік | 5 рік |
Разом
за |
| 1 | Відшкодування вартості обладнання | 20 000 | 20 000 | 20 000 | 20 000 | 20 000 | 100 000 |
| 2 |
Структура лізингового платежу у тім числі |
||||||
| 2.1 | плата за кредит | 30 000 | 24 000 | 18 000 | 12 000 | 6000 | 90 000 |
| 2.2 | лізингова маржа | 3000 | 3000 | 3000 | 3000 | 3000 | 15 000 |
| 2.3 | страховий платіж | 2000 | 2000 | 2000 | 2000 | 2000 | 10 000 |
| 3 |
Лізинговий платіж, усього |
55 000 |
49 000 |
43 000 |
37 000 |
31 000 |
215000 |
Підприємство-лізингоодержувач перестає сплачувати лізингові платежі після закінчення терміну чинності лізингової угоди. Лізингоодержувач при цьому має право:
повернути обладнання лізингодавцю;
поновити або укласти нову лізингову угоду;
придбати обладнання за залишковою вартістю.
Спосіб подальшого використання лізингового майна залежить від напрямків інвестиційної стратегії підприємства.
Лізинг-кредит сприяє активізації інвестицій приватного капіталу у сферу виробництва, поліпшенню фінансового стану товаровиробників, а також підвищенню конкурентоспроможності вітчизняних підприємств.
1.3.3 Державне кредитування підприємств
Державний кредит — це економічні відносини, які виникають між підприємством і державою внаслідок купівлі першим державних цінних паперів (підприємство стає кредитором держави), а також унаслідок одержання бюджетних і позабюджетних кредитів (підприємство стає позичальником).*
Державне кредитування здійснюється наданням бюджетних позик безпосередньо міністерствам, відомствам, іншим центральним органам державної виконавчої влади для фінансування через банківські установи:
пускових об’єктів;
раніше розпочатих новобудов виробничого призначення;
технічного переозброєння і реконструкції діючих підприємств незалежно від форм власності.
Фінансування інвестиційних потреб підприємств буває цільовим, прямим, поворотним, терміновим, забезпеченим заставою чи гарантією (поручительством).
Бюджетні позики надаються на таких умовах:
обсяги бюджетних кредитів на відповідний рік доводяться до міністерств, відомств, інших центральних органів державної влади, які фінансуються Міністерством економіки, після затвердження Державної програми економічного й соціального розвитку України;
перелік будов і об’єктів виробничого призначення, які фінансуються за рахунок коштів державного бюджету, визначає Міністерство економіки за погодженням з Міністерством фінансів і подає його на затвердження Кабінету Міністрів України у складі Державної програми економічного й соціального розвитку України на рік, що планується;
терміни погашення бюджетних кредитів не перевищують трьох років, а в окремих випадках — п’яти років;
погашення бюджетних кредитів починається через рік після закінчення будівництва, реконструкції або технічного переозброєння об’єкта кредитування (якоїсь його черги, пускового комплексу) і здійснюється щоквартально;
погашення бюджетних кредитів, які використовуються на придбання обладнання, що не входить у систему будівель, починається наступного за плановим року і здійснюється щоквартально протягом не більше двох років;
за користування бюджетними позиками встановлюється відсоткова ставка, яка визначається Мінфіном України щорічно під час формування державного бюджету.
Організація роботи з обслуговування бюджетних кредитів, їх обліку і проведення розрахунків з позичальниками покладається на вповноважені комерційні банки України.
Механізм надання бюджетних позик підприємствам зображено на рис. 7.13.
Уповноважені банки використовують бюджетні кредити відповідно до цільового призначення.
Оплата виконаних робіт з будівництва, реконструкції, технічного переозброєння підприємств і об’єктів виконується вповноваженими банками в межах бюджетної позики за умови надходження від позичальника розрахунково-грошових документів.
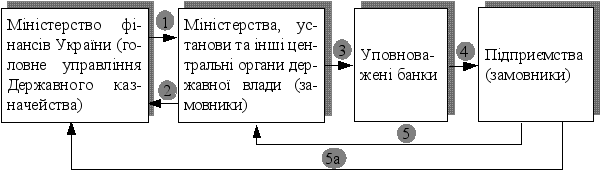
Рис. 7.13. Порядок
фінансування
інвестиційних
потреб підприємств
за рахунок
бюджетних позик
через уповноважені
банки України
1. Перерахування на окремий рахунок коштів, у межах яких надається бюджетна позика відповідно до Державної програми економічного і соціального розвитку України. 2. Укладання кредитної угоди з визначенням умов надання позик і їх гарантованого повернення у відповідний термін. 3. Порядок подання інформації про об’єкти, які фінансуються. 4. Укладання кредитних договорів у місячний термін з моменту одержання замовником бюджетних позик. 5, 5а. Копії кредитних договорів і додатків до них, які подаються у двотижневий термін з моменту їх підписання банком.
За користування бюджетним кредитом підприємства сплачують відсоток бюджету й банку в установлені терміни. Зокрема, кошти підприємств, які надходять у банк за користування бюджетною позикою, перераховуються в державний бюджет в обсязі 60%, а коли до позичальника застосовано штрафні санкції — 70% від загальної суми сплачених підприємством відсотків. Решта суми поступає в уповноважений банк для покриття витрат на обслуговування бюджетної позики.
Оплата відсотків здійснюється за рахунок власних коштів підприємства.
Контроль за цільовим і ефективним використанням бюджетних кредитів покладається безпосередньо на банки, що фінансують позичальника. До недисциплінованих позичальників, що порушують кредитну угоду, застосовують штрафні санкції.
Штрафні санкції до підприємств-позичальників не застосовуються в разі несвоєчасного одержання позичальником бюджетної позики у передбачених обсягах, а також тимчасової консервації об’єкта за браком коштів для продовження його будівництва.
Державне кредитування підприємств може здійснюватися для забезпечення післяприватизаційної фінансової підтримки.
Приватизовані підприємства кредитуються Фондом державного майна України. Кредитування проводиться за рахунок коштів Державного позабюджетного фонду приватизації та коштів, передбачених Державною програмою приватизації. Фінансування здійснюється на умовах забезпечення повернення, платності і цільового характеру використання коштів.
Кредити за рахунок коштів Державного позабюджетного фонду приватизації надаються за таких умов:
у статутному фонді приватизованого підприємства державна частка не перевищує 25%;
загальний обсяг кредиту не перевищує 33% загального обсягу надходження коштів від продажу майна відповідного підприємства (незалежно від його вартості);
приватизовані підприємства не належать до об’єктів комунальної власності;
продаж підприємства не був здійснений за приватизаційні папери.
Розмір плати за кредит встановлюється на рівні облікової ставки Національного банку України.
Для одержання цільових кредитів підприємства подають у Фонд державного майна України такі документи:
заяву на одержання кредиту із вказівкою його обсягу, мети використання, умов повернення;
копії засновницьких документів підприємства-засновника;
довідку комерційного банку про залишок коштів на рахунку підприємства і брак заборгованості за одержаними раніше позиками;
довідку органів Державної податкової адміністрації про своєчасну сплату податків;
баланс (копію) на останню звітну дату, засвідчений податковою інспекцією;
висновки останньої аудиторської перевірки фінансового стану підприємства;
техніко-економічне обгрунтування використання кредиту у вигляді бізнес-плану;
перелік майна, яке служитиме заставою і є власністю підприємства-позичальника;
інші документи на вимогу Фонду.
Після експертизи документів Фонд повідомляє підприємство та відповідні вповноважені комерційні банки про свою згоду та умови кредитування. Уповноважені банки на підставі вивчення кредитоспроможності позичальників здійснюють кредитування за дорученням Фонду. Підприємство після одержання повідомлення Фонду про включення його у списки підприємств-позичальників звертається до вповноваженого комерційного банку для здійснення кредитування в межах коштів, виділених Фондом.
Комерційні банки після перевірки кредитоспроможності підприємства-позичальника мають право відмовитись від укладання договору кредитування, якщо підприємство не має достатніх гарантій повернення кредиту. Згода вповноваженого комерційного банку є підставою для Фонду укласти договір із банком і переказати йому кошти Державного позабюджетного фонду приватизації для кредитування підприємства. Одержавши ці кошти, уповноважений комерційний банк і підприємство укладають кредитний договір. Для забезпечення гарантій повернення кредиту і відсотків за користування ним укладається також договір застави. Об’єктом застави можуть бути ліквідні активи підприємства-позичальника.
Контроль за цільовим використанням і своєчасним погашенням кредиту і відсотків за користування ним здійснює комерційний банк.
У разі несплати підприємством суми кредиту, відсотків за користування ним чи відповідних комісійних переказ належних сум на рахунок Фонду здійснюється в межах вартості заставного майна, яке реалізується з доручення банку.
1.3.4 Кредитування підприємств за рахунок коштів міжнародних фінансово-кредитних інститутів
Нині комерційні банки України дуже рідко надають підприємствам довготермінові кредити. Можливість отримати такий кредит є реальнішою через кредитні лінії Світового банку і Європейського банку реконструкції та розвитку (ЄБРР), що надаються уповноваженими банками.
Головні критерії та обсяги фінансування підприємств по лінії ЄБРР:
фінансуються тільки проекти підприємств з приватною формою власності, які функціонують переважно у галузях сільськогосподарського виробництва, харчової промисловості та послуг;
допроектні активи підприємств не повинні перевищувати 2,5 млн доларів США за винятком вартості споруд та будівель;
кількість працівників не повинна перевищувати 500 осіб;
частка приватної власності має бути не меншою за 51 %;
підприємство має відповідати вимогам техніки безпеки, екологічним, санітарно-гігієнічним, а також іншим нормам охорони довкілля, що встановлені законодавством України;
власний внесок позичальника в проект не може бути меншим за 30% вартості проекту;
коефіцієнт обслуговування боргу (відношення прибутку позичальника після сплати податків, амортизаційних відрахувань та витрат на сплату відсотків за всіма позиками до всієї заборгованості підприємства з урахуванням кредиту ЄБРР) має бути не меншим за 1,3.
За рахунок коштів ЄБРР здійснюються короткострокове та довгострокове фінансування проектів, які задовольняють вимоги ЄБРР.
Короткострокове кредитування надається для реалізації експортних контрактів та придбання імпортної продукції з метою подальшого використання в процесі виробництва.
Довгострокове кредитування надається для фінансування основних засобів (придбання нового вітчизняного та імпортного обладнання).
Типові умови кредитування такі:
мінімальна сума кредиту — 50 тис. дол. США;
максимальна сума кредиту — встановлюється для кожного уповноваженого банку індивідуально;
термін короткострокового кредиту — від 6 до 12 місяців;
максимальний термін довгострокового кредиту — 5 років;
максимальна відстрочка погашення основної суми боргу — 2 роки (тривалість пільгового періоду);
орієнтовна ставка відсотків за користування кредитом — 15% річних.
У кредитному договорі встановлюються терміни сплати відсотків за кредитом ЄБРР. Протягом усього строку кредитування підприємство надсилає в банк щомісячні та щоквартальні повідомлення про хід виконання робіт згідно з бізнес-планом.
За рахунок коштів ЄБРР кредитуванню підлягають тільки фінансово окупні та забезпечені заставою проекти. При цьому вартість застави не повинна бути меншою 140% суми загальної заборгованості за кредитом за умови підтримування позичальником коефіцієнта обслуговування боргу.
Кредитні кошти не спрямовуються: на рефінансування вже існуючих зобов’язань приватних підприємств або на фінансування придбання цінних паперів діючих підприємств і нерухомості; на реалізацію проектів, пов’язаних з ігорним бізнесом, виробництвом або постачанням зброї та ін.
Підприємство здійснює платежі згідно з умовами кредитної угоди, укладеної з банком.
Для отримання кредиту за рахунок коштів ЄБРР, підприємство-позичальник направляє в уповноважений банк такі пакети документів (рис. 7.14):
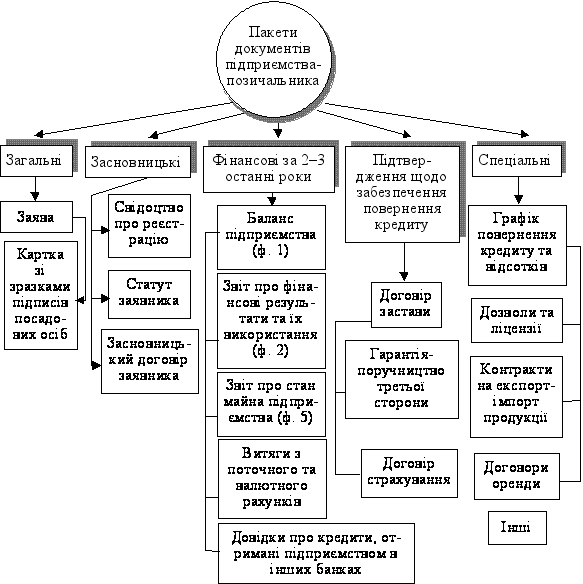
Рис. 7.14. Документи, які подає підприємство для отримання кредиту ЄБРР
загальні;
установчі;
фінансові;
підтвердження щодо забезпечення кредиту;
спеціальні.
Крім зазначених документів підприємство-позичальник подає в банк бізнес-план, на основі якого оцінюється ефективність запропонованого проекту.
За позитивної оцінки фінансового стану підприємства та проекту укладається кредитна угода між уповноваженим банком та позичальником.
Приклад 6.
Підприємство «Альфа» на придбання обладнання просить в уповноваженому банку кредит на суму 2 200 000 дол. США під 16 % річних на 5 років з пільговим періодом кредитування 1 рік (відстрочка погашення основної суми боргу). На основі прогнозу прибутку та прогнозу руху грошових потоків підприємства (табл. 7.5) розраховується коефіцієнт обслуговування боргу:
Кб = (П – Пп +Ав + Вк)/Зз,
де Кб — коефіцієнт обслуговування боргу;
П — прибуток;
Пп — податок на прибуток;
Ав — амортизаційні відрахування;
Вк — відсотки за кредит за всіма позиками підприємства;
Зз — загальна заборгованість підприємства з урахуванням кредиту ЄБРР.
Таблиця 1.5
ПРОГНОЗ ПРИБУТКУ ТА РУХУ КОШТІВ ПО РОКАХ