Инвестиционная привлекательность организаций финансового сектора в период кризиса
Из данных, представленных в таблице 2, видно, что Компания динамично развивается, наиболее значимые показатели существенно возросли.
На рис.1 показана динамика роста показателя "Страхование жизни".
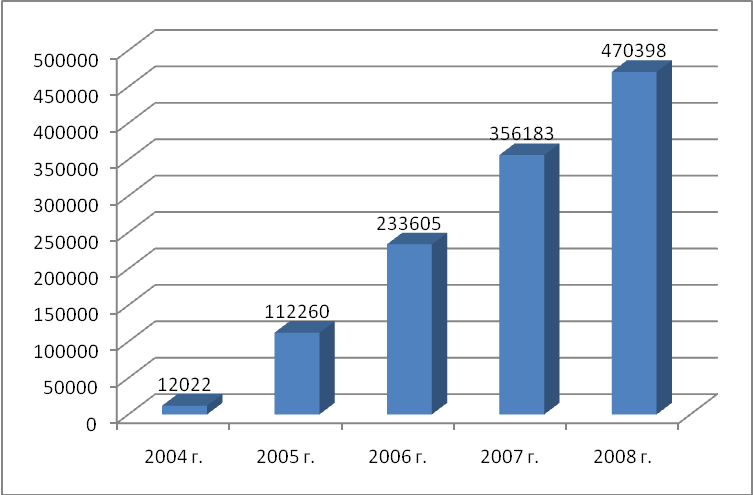
Рис.1. Страхование жизни в 2004-2008 гг.
На рис.1 видно, что за исследуемый период динамика показателя "Страхование жизни" была положительной, с 2004 г. по 2008 г. значение показателя возросло почти в 40 раз. Это является свидетельством о положительной динамике деятельности Компании.
На рис.2 показана динамика роста показателя чистой прибыли Компании.
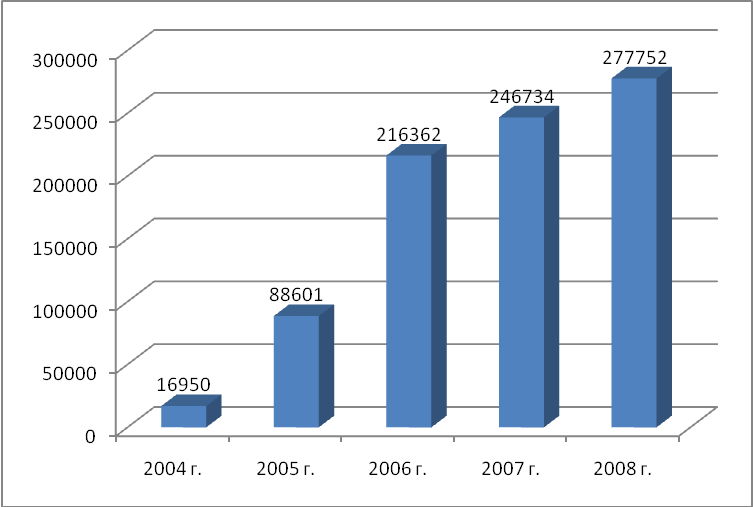
Рис.2. Чистая прибыль в 2004-2008 гг.
На рис.2 видно, что прибыль наиболее значительно возрастала в 2005 и 2006 гг., в 2007-2008 гг. показатель стабилизировался. Тем не менее, несмотря на финансовый кризис, рост показателя не прекратился. Это свидетельствует о стабильном характере деятельности Компании.
На рис.3 показана динамика показателя "Капитал и резервы" Компании.
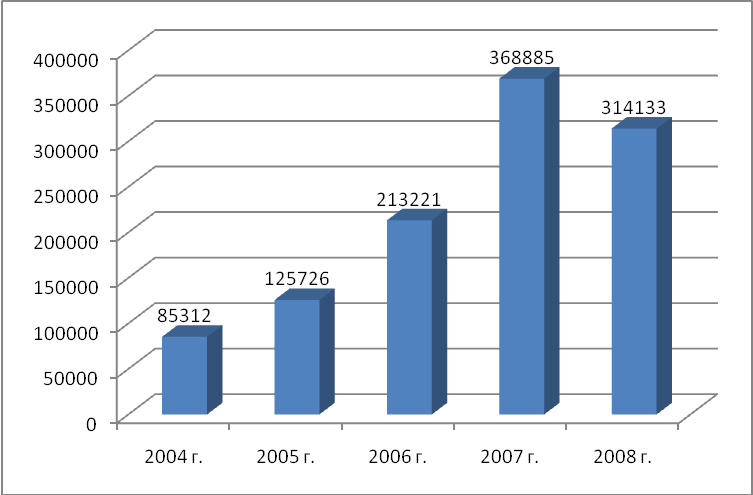
Рис.3. Капитал и резервы в 2004-2008 гг.
На рис.3 видно, что значение показателя "Капитал и резервы" возросло в период с 2004 по 2007 гг., а в 2008 г. снизилось по отношению к 2007 г. Это не является само по себе негативным фактором, но требует внимания к тенденциям развития Компании.
На рис.4 показана динамика показателя "Страховые резервы"
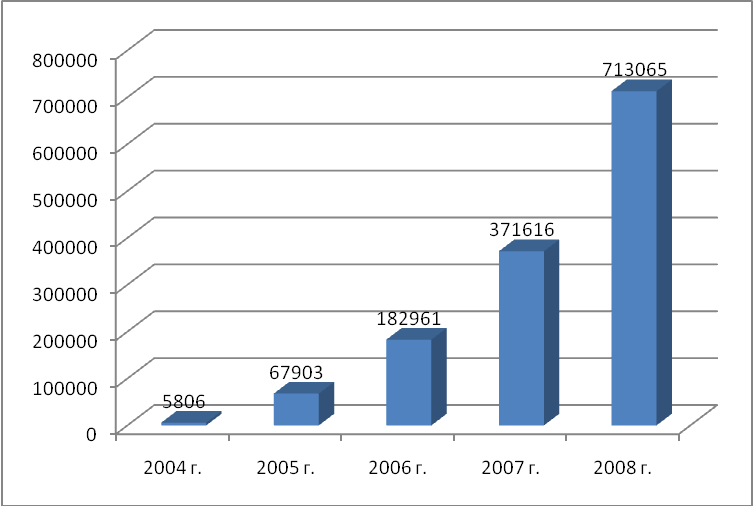
Рис.4. Страховые резервы в 2004-2008 гг.
Как видно из рис.4, за исследуемый период страховые резервы Компании значительно возросли, более чем в 122 раза. Это является показателем эффективной деятельности Компании.
Определим рентабельность деятельности Компании, которая рассчитывается как отношение полученной в отчетном периоде прибыли от страховой деятельности к капиталу.
2004 г.
Рентабельность = 16950 /85312 * 100% = 19,9%
2005 г.
Рентабельность = 88601/125726 * 100% = 70,5%
2006 г.
Рентабельность = 216362 /213221 * 100% = 101,5%
2007 г.
Рентабельность = 246734 /368885 * 100% = 66,9%
2008 г.
Рентабельность = 277752 /314133 * 100% = 88,4%
Можно заметить, что наиболее высоким показатель рентабельности Компании был в 2006 г. В 2008 г. показатель рентабельности также был высоким. Представляется, что динамика показателя свидетельствует об эффективной деятельности Компании. В перспективе возможно сохранение положительных тенденций.
Рассчитаем основные коэффициенты, характеризующие эффективность деятельности Компании. Коэффициент достаточности капитала рассчитывается по формуле:
Кдк = ф.1стр.490/ф.1стр.700 * 100% (1)
Рекомендуемое значение коэффициента 20-40%.
2004 г.
Кдк = 85312/94855 * 100% = 89,9%
2005 г.
Кдк = 125726/216831 * 100% = 57,9%
2006 г.
Кдк = 213221/444243 * 100% = 47,9%
2007 г.
Кдк = 368885/821219 * 100% = 44,9%
2008 г.
Кдк = 314133/1091047 * 100% = 28,8%
Можно заметить, что в 2008 г. Компании удалось достичь рекомендуемого уровня коэффициента достаточности капитала.
Коэффициент достаточности капитала, таким образом, соответствует рекомендуемому значению. Это свидетельствует о стабилизации финансового состояния Компании. Необходимо поддержание существующего уровня достаточности капитала в будущем.
Коэффициент покрытия выплат и резервов собственным капиталом рассчитывается по формуле:
Кпврск = (ф.2стр.030+ф.2стр.110+ф.2стр.120+ф.2стр.130+ф.2стр.150) / ф.1стр.490 * 100% (2)
Рекомендуемое значение коэффициента 1-150%.
2004 г.
Кпврск = (0 - 18 - 17 + 0 + 0) / 85312 * 100% = - 0,04%
2005 г.
Кпврск = (-114 - 615 - 2335 + 0 + 0) / 125726 * 100%= - 2,4%
2006 г.
Кпврск = (-1926 - 4097 - 13256 + 0 + 0) / 213221 * 100%= - 9%
2007 г.
Кпврск = (-8954 - 7587 + 8881 + 0 + 0) / 368885 * 100% = - 2,1%
2008 г.
Кпврск = (-24033 - 10691 - 116 + 0 + 0) / 314133 * 100% = - 11,1%
Можно заметить, что значение показателя за весь исследуемый период было отрицательным. Это означает, что Компания не обладает достаточным капиталом для покрытия выплат и резервов. Кроме того, за исследуемый период значение показателя ухудшилось. Это свидетельствует о недостаточно эффективном финансовом управлении Компании, и служит показателем роста риска в деятельности Компании.
Коэффициент рентабельности собственного капитала рассчитывается по формуле:
Крск = ф.2стр.250/ (ф.1стр.4901 + ф.1стр.4900) /2 * 100% (3)
Рекомендуемое значение коэффициента 5-30%.
2004 г.
Крск = - 20488/ (85312 + 5000) /2 * 100%= - 20488/90312/2*100%= 11,3%
2005 г.
Крск=-111742/ (125726+85312) /2*100%=-111742/211038/2*100%= 26,5%
2006 г.
Крск=-277092/ (213221+125726) /2*100%=-277092/338947/2*100%= 40,9%
2007 г.
Крск = - 318034/ (368885 + 213221) /2 *100% =-318034/582106/2*100% = 27,3%
2008 г.
Крск = - 354537/ (314133 + 368885) /2 *100%= - 354537/683018/2*100% = 25,9%
За исследуемый период значение показателей было отрицательным. Это означает, что собственный капитал Компании используется недостаточно эффективно. В дальнейшем возможно ухудшение финансового состояния Компании. Поэтому необходимо использовать капитал Компании более эффективно, возможно, посредством оптимизации инвестиционной политики Компании.
Коэффициент показателя уровня выплат рассчитывается по формуле:
Кпув = ф.2стр.111/ф.2стр.81 *100% (4)
Рекомендуемое значение коэффициента 5-40%.
2004 г.
Кпув = - 18 /748 *100% = - 2,4%
2005 г.
Кпув = - 615 /10442 * 100%= - 5,9%
2006 г.
Кпув = - 4097/28883 * 100% = - 14,2%
2007 г.
Кпув = - 11016/40038 * 100% = - 27,5%
2008 г.
Кпув = - 11579/57354 * 100% = - 20,2%
За анализируемый период значение показателя было отрицательным. Это говорит о недостаточном уровне выплат. За исследуемый период значение показателя ухудшилось. Очевидно, что необходимо особое внимание к уровню выплат, поскольку это означает качество обслуживания клиентов Компании.
Коэффициент уровня покрытия инвестиционными активами страховых резервов нетто рассчитывается по формуле:
Купср = (ф.1стр.120+ф.1стр.260) / ( (ф.1стр.520+ф.1стр.530+ф.1стр.540) - (ф.1стр.162+ф.1стр.163)) *100% (5)
Рекомендуемое значение коэффициента >= 100%.
2004 г.
Купср = (53477 + 12781) / ( (573 + 17 + 0) - (0 + 0)) * 100% = 66258 /590*100% = 11230%
2005 г.
Купср = (100047 + 10278) / ( (6178 + 2385 + 0) - (87 + 33)) = 110325/ (8563-120) *100% = 1310%
2006 г.
Купср = (78054 + 156477) / ( (12118 + 15846 + 0) - (142 + 238)) = 234531/ (27964 - 380) *100% = 850%
2007 г.
Купср = (490974 + 10356) / ( (15954 + 7034 + 0) - (665 + 307)) = 501330/ (22988 - 972) *100% = 2280%
2008 г.
Купср = (659471 + 45187) / ( (24635 + 7698 + 0) - (1471 + 855)) = 704658/ (32333 - 2326) *100% = 2350%
Можно заметить, что за исследуемый период значение показателя заметно превышало необходимый норматив. Очевидно, что избыточное значение показателя свидетельствует о нерациональной, неэффективной финансовой политике Компании.
Коэффициент доли перестраховщиков в страховых резервах (кроме страхования жизни) рассчитывается по формуле:
Кдпср = (ф.1стр.162 + ф.1стр.163) / (ф.1стр.520 + ф.1стр.530) * 100% (6)
Рекомендуемое значение коэффициента 10-60%.
2004 г.
Кдпср = (0 + 0) / (573 + 17) * 100%= 0%
2005 г.
Кдпср = (87 + 33) / (6178 + 2385) * 100% = 120 /8563 * 100% = 1,4%
2006 г.
Кдпср = (142 + 238) / (12118 + 15846) * 100% = 380/27964*100% = 1,4%
2007 г.
Кдпср = (665 + 307) / (15954 + 7034) *100% = 972 /22988*100% = 4,2%
2008 г.
Кдпср = (1471 + 855) / (24635 + 7698) *100% = 2326/32333*100%=7,2%
За исследуемый период значение показателя возросло, и приблизилось к необходимому уровню норматива. С учетом положительного тренда, предполагается, что показатель в ближайшей перспективе будет соответствовать рекомендуемому уровню. Коэффициент доли страховых премий, переданных в перестрахование, рассчитывается по формуле:
Кдспп = ф.2стр.082/ф.2стр.081 * 100% (7)
Рекомендуемое значение коэффициента 10-60%.
2004 г.
Кдспп = 0/748 * 100%= 0
2005 г.
Кдспп = - 256/10442 * 100% = - 2,5%
2006 г.
Кдспп = - 398/28883 * 100% = - 1,4%
2007 г.
Кдспп = - 1347/40038 * 100% = - 3,4%
2008 г.
Кдспп = - 3382/57354 * 100% = - 5,9%
За исследуемый период значение показателя ухудшалось. Необходимо использовать страховые премии более эффективно. В этом направлении финансовая политика Компании также нуждается в совершенствовании.
Коэффициент текущей платежеспособности страховой компании рассчитывается по формуле:
Ктп = ф.2стр.080 / (ф.2стр.160 + ф.2стр. 200 + ф.2стр.220 + ф.2стр.240) *100% (8)
Рекомендуемое значение коэффициента >100%.
2004 г.
Ктп = 748/ (-205 - 19433 - 18970 - 5630) *100% = 748/-44238*100% =
1,7%
2005 г.
Ктп = 10186/ (-6434 - 137143 - 2240 - 16120) * 100% = 10186/-161937*100% = - 6,3%
2006 г.
Ктп = 28485/ ( - 904 - 338851 - 27522 + 0) *100% = 28485/-367277*100% =-7,8%
2007 г.
Ктп = 38691/ (-1132 - 421451 - 40262 +0) *100%=38691/-462845*100% =
8,4%
2008 г.
Ктп = 53972/ (-944 - 504319 - 102053 +0) *100% = 53972/ - 607316*100% = - 8,9%
За исследуемый период значение показателя ухудшалось.
Ухудшение текущей платежеспособности является тревожным показателем для финансовой стабильности Компании.
Поэтому необходимо особое внимание направить на улучшение текущей платежеспособности Компании, чтобы снизить риски финансового менеджмента.
Коэффициент динамики активов за отчетный период:
Кда = (ф.1стр.3001 - ф.1стр.3000) /ф.1стр.3000 * 100% (9)
Рекомендуемое значение коэффициента 5-30%.
2004 г.
Кда = (94855 - 5000) /5000 * 100%= 1790%
2005 г.
Кда = (216831 - 94855) /94855 * 100%= 121976/94855*100% = 130%
2006 г.
Кда = (444243 - 216831) /216831 * 100%= 227412/216831*100% = 110%
2007 г.
Кда = (821219 - 444243) /444243 *100%= 376976/444243 *100% = 85%
2008 г.
Кда = (1091047 - 821219) /821219 * 100%= 269828/821219 *100%= 33%
За исследуемый период значение показателя приблизилось к нормативу. Учитывая положительный тренд, можно предполагать, что в ближайший период значение коэффициента приблизится к нормативу.
Коэффициент изменения объема собранных премий (кроме страхования жизни) рассчитывается по формуле:
Киосп = (ф.2стр.0811 - ф.2стр.0810) /ф.2стр.0810 *100% (10)
Рекомендуемое значение коэффициента 5-50%.
2004 г.
Киосп - отсутствуют данные
2005 г.
Киосп = (10442 - 748) /748 = 9694/748 *100% = 1290%
2006 г.
Киосп = (28883 - 10442) /10442 = 18441/10442 *100% = 180%
2007 г.
Киосп = (40038 - 28883) /28883 = 11155/28883 *100% = 39%
2008 г.
Киосп = (57354 - 40038) / 40038 = 17316/40038 *100%= 43%
За исследуемый период показатель достиг необходимого уровня норматива. Это свидетельствует о эффективной финансовой политики Компании в отношении объема собранных премий. Тем не менее, очевидно, что показатель не очень значим, учитывая профиль деятельности Компании.
Коэффициент изменения размера страховых резервов (кроме страхования жизни) рассчитывается по формуле:
Кирср = (ф.1стр.5201 - ф.1стр.5200) /ф.1стр.5200 *100% (11)
Рекомендуемое значение коэффициента 5-30%
2004 г.
Кирср - отсутствуют данные
2005 г.
Кирср = (6178 - 573) /573 = 5605/573 *100% = 978%
2006 г.
Кирср = (12118 - 6178) /6178 = 5940/6178 *100%=96%
2007 г.
Кирср = (15954 - 12118) /12118 = 3836/12118*100% = 32%
2008 г.
Кирср = (24635 - 15954) /15954 = 8681/15954 *100% = 54%
За исследуемый период показатель приблизился к уровню норматива в 2007 г., но в 2008 г. снова ухудшился. Размер страховых резервов очень важен для страховой компании, поэтому необходимо привести показатель в соответствие с рекомендуемым нормативом.
Коэффициент достаточности страховых премий рассчитывается по формуле:
Кдсп = ф.1стр.490/ (ф.2стр.010 + ф.2стр.080) *100% (12)
Рекомендуемое значение коэффициента >= 20%.
2004 г.
Кдсп = 85312/ (12022 + 748) = 85312/12770 * 100%= 668%
2005 г.
Кдсп = 125726/ (112260 + 10186) = 125726 /122446 * 100% = 103%
2006 г.
Кдсп = 213221/ (233605 + 28485) = 213221/262090 *100% = 81%
2007 г.
Кдсп = 368885/ (356183 + 38691) = 368885 /394874 *100%= 93%
2008 г.
Кдсп = 314133/ (470398 + 53972) = 314133/524370 *100% = 59%
За исследуемый период показатель значительно превышал уровень необходимого норматива. Тем не менее, в 2008 г. значение показателя приблизилось к нормативу (по сравнению с предыдущими периодами). Необходимо прилагать усилия для достижения рекомендуемого уровня норматива. Коэффициент достаточности страховых резервов рассчитывается по формуле:
Кдср = ф.1стр.530/ф.1стр.490 * 100% (13)
Рекомендуемое значение коэффициента <70%.
2004 г.
Кдср = 17/85312 *100% = 0,02%
2005 г.
Кдср = 2385/125726 * 100%= 2%
2006 г.
Кдср = 15846/213221 *100%= 7,4%
2007 г.
Кдср = 7034/368885 *100%= 2%
2008 г.
Кдср = 7698/314133 *100% = 2,5%
За исследуемый период соблюдалось требование норматива. Очевидно, что это является положительным фактором. В перспективе необходимо сохранение достигнутых результатов, что будет служить стабилизирующим фактором для деятельности и развития Компании.
В таблице 3 представлены все рассчитанные выше коэффициенты.
Таблица 3. Итоговая таблица анализа деятельности Компании
| № п/п | Показатель | Рекомендуемое ограничение | Годы | ||||
| 2004 | 2005 | 2006 | 2007 | 2008 | |||
| 1 | Достаточность капитала | 20-40% | 89,9 | 57,9 | 47,9 | 44,9 | 28,8 |
| 2 | Коэффициент покрытия выплат и резервов собственным капиталом | 1-150% | -0,04 | -2,4 | -9 | -2,1 | -11,1 |
| 3 | Рентабельность собственного капитала | 5-30% | -11,3 | -26,5 | -40,9 | -27,3 | -25,9 |
| 4 | Показатель уровня выплат | 5-40% | -2,4 | -5,9 | -14,2 | -27,5 | -20,2 |
| 5 | Уровень покрытия инвестиционными активами страховых резервов нетто | >=100% | 11230 | 1310 | 850 | 2280 | 2350 |
| 6 | Доля перестраховщиков в страховых резервах (кроме страхования жизни) | 10-60% | 0 | 1,4 | 1,4 | 4,2 | 7,2 |
| 7 | Доля страховых премий, переданных в перестрахование | 10-60% | 0 | -2,5 | -1,4 | -3,4 | -5,9 |
| 8 | Показатель текущей платежеспособности страховой компании | >=100% | -1,7 | -6,3 | -7,8 | -8,4 | -8,9 |
| 9 | Динамика активов за отчетный период | 5-30% | 1790 | 130 | 110 | 85 | 33 |
| 10 | Изменение объема собранных премий (кроме страхования жизни) | 5-30% | - | 1290 | 180 | 39 | 43 |
| 11 | Изменение размера страховых резервов (кроме страхования жизни) | 5-30% | - | 978 | 96 | 32 | 54 |
| 12 | Коэффициент достаточности страховых премий | >=20% | 668 | 103 | 81 | 93 | 59 |
| 13 | Коэффициент достаточности страховых резервов | <70% | 0,02 | 2 | 7,4 | 2 | 2,5 |
Таким образом, можно сделать вывод, что за исследуемый период деятельность Компании относительно стабилизировалась. Возросли основные показатели (прибыль, капитал, рентабельность). В то же время, некоторые показатели внушают опасение и требуют внимания со стороны финансового менеджмента Компании.
Рассмотрим инвестиционную деятельность Компании.
2.3 Инвестиционная деятельность компании
Незадолго до кризиса рынок страхования в России переживал период бурного развития. Последние 2-3 года в докризисный период Россия демонстрировала один из самых высоких в мире темпов роста страховых сборов. Введение ОСАГО создало новый рынок емкостью порядка $1,6 млрд. и дополнительно привлекло к страхованию свыше 10 млн. новых клиентов; одновременно сборы по страхованию юридических лиц росли более чем на 30% ежегодно. При этом, российская страховая отрасль еще очень далека от точки насыщения, что позволяет оптимистично оценивать потенциал рынка страхования в России на ближайшие 5-10 лет.
Официальные страховые сборы формируются за счет четырех различных видов деятельности:
1)"налогового" страхования - финансовых операций по оптимизации налогообложения с участием страховых компаний;
2)"кэптивного" страхования - страхования корпоративных клиентов, аффилированных со страховщиком (как правило, входящих в одну ФПГ);
3) обязательного неконкурентного страхования - страховых услуг, не торгуемых на открытом рынке (ОМС, личное страхование пассажиров, страхование жизни и здоровья военнослужащих и др.);
4) реального конкурентного страхования - сектора реальной борьбы компаний за потребителя.
В России есть ключевые предпосылки для наступления "бума" страхования жизни, по масштабам аналогичного восточноевропейскому первой половины 90-х гг. Основными сдерживающими факторами являются негативный прошлый опыт россиян по страхованию жизни и низкая доступность качественных страховых продуктов, связанная с неразвитостью специализированной агентской сети и фактическим отсутствием на рынке страховщиков, пользующихся безусловным доверием населения. Как и в других странах Центральной и Восточной Европы, обеспечить бурный рост страхования жизни и преодолеть сдерживающие факторы может приход известных международных страховых компаний.
Основным источником прибыли российских страховщиков являются собственно страховые операции. Инвестиционная деятельность приносит гораздо меньший доход. Убыточность страховой деятельности на российском рынке значительно ниже, чем на Западе. В то время как для европейских и американских страховщиков основной центр прибыли находится именно в сфере управления активами, для большинства российских компаний инвестиционная деятельность носит вспомогательный характер, а основные доходы страховые компании получают непосредственно от деятельности по страхованию, которая для большинства компаний рентабельна даже по российским стандартам отчетности.
Получая основную прибыль от непосредственно страховых операций или (по-прежнему) нерисковых "схем", многие российские страховые компании уделяют недостаточное внимание получению инвестиционного дохода от размещения средств страховых резервов, рискуя проиграть в конкурентной борьбе. Тем не менее, развитие страхового рынка приводит к тому, что все больше страховщиков пересматривают подходы к инвестиционной политике.
В число основных факторов роста инвестиционной активности российских страховщиков в течение последних нескольких лет входят:
усиление конкуренции и развитие массовых рисковых видов страхования;
концентрация капитала в отрасли;
рост количественных показателей страхового бизнеса;
создание страховых пулов и ассоциаций;
объединение страхового и банковского бизнеса, укрепление сотрудничества страховых компаний с профессиональными участниками финансовых рынков;
сворачивание "зарплатных схем" в страховании жизни и, как следствие, сокращение объемов связанных с ними ссуд и различных нетрадиционных видов инвестирования, что снимает необходимость держать значительную часть средств на расчетных счетах для проведения ежемесячных выплат;
расширение ассортимента инвестиционных инструментов.
До 1998 года приоритетным направлением инвестирования для страховых компаний были государственные облигации. После дефолта страховщики переключились на банковские инструменты и вложения, направленные на расширение клиентской базы. Дефолт августа 1998 года нанес ощутимый удар по платежеспособности страховых компаний. Кроме того, страховщики на какое-то время лишились привычных для себя инвестиционных инструментов.
В конечном итоге, кризис оказал позитивное влияние на развитие страховой отрасли, способствовав оздоровлению финансового рынка. После восстановления банковской системы страховщики приступили к активному размещению средств страховых резервов в банковские инструменты, позднее появилась возможность вложений в ликвидные корпоративные ценные бумаги - акции и облигации ведущих российских компаний. Впрочем, последней возможностью страховщики в 2000-2003 годах пользовались слабо - в основном инвестиции приходились на банковские вложения, причем средний показатель рентабельности инвестированного капитала не превосходил уровень инфляции.
Кроме банковских инструментов, значительная часть инвестиций страховщиков приходилась на векселя небанковских организаций, которые нельзя отнести ни к категории ликвидных, ни к категории прибыльных.
В настоящее время доля средств, которые страховые компании вкладывают в рыночные инструменты, постепенно возрастает.
Для структуры активов и инвестиционных вложений российских страховщиков характерна нестабильность динамики, а доли различных типов активов у разных компаний значительно различаются. На рынке работают компании, у которых доля дебиторской задолженности стабильно составляет более половины валюты баланса, а у некоторых страховщиков доля денежных средств в совокупных активах даже на неотчетные даты превышает 30%. Для большинства страховщиков характерно падение уровня ликвидности на неотчетные даты и его рост к концу отчетного периода. Основными причинами этого являются, во-первых, сокращение дебиторской задолженности к концу года в связи с поступлением значительной части платежей по текущим договорам и, во-вторых, действия по "подгонке" структуры активов для соответствия нормативным требованиям по размещению средств страховых резервов.
Инвестиции в акции у разных страховых компаний крайне разнородны по составу, качеству и уровню диверсификации. У некоторых компаний (большинство из них имеют высокий рейтинг надежности) портфель акций состоит исключительно из "голубых фишек", причем инвестиции хорошо диверсифицированы по объектам вложений, а у некоторых - некотируемые акции одного-двух непрозрачных предприятий. Похожая ситуация отмечается и с облигациями, и другими долговыми инструментами. Вложения в банковские инструменты у большинства страховщиков более диверсифицированы.
Значительная часть инвестиционных вложений страховых компаний представляет собой "вынужденные" инвестиции (из которых около половины приходится на аффилированные организации). Появление "вынужденных" инвестиций связано со спецификой взаимоотношений с крупнейшими клиентами и/или собственниками страховых компаний (часто это структуры одной и той же финансовой группы). Вложения в долговые обязательства клиентов или дружественные банки, конечно, сопровождаются анализом их финансового состояния, но часто этот анализ оказывается достаточно поверхностным, а доходность по подобным вложениям - существенно ниже рыночной. Потери в прибыльности инвестиций обычно компенсируются дополнительными поступлениями страховых премий, в частности, работа с банковскими инструментами может сопровождаться страхованием залогов при осуществлении кредитных операций, страхованием самого банка и его сотрудников, клиентов и партнеров банка, предложением совместных продуктов.
Сложнее ситуация с инвестициями страховых компаний, являющихся составной частью крупных финансово-промышленных групп. Для подобных компаний характерно регламентирование инвестиционной политики со стороны головной организации (являющейся при этом во многих случаях и основным клиентом), в результате, естественно, большая часть инвестиций таких страховщиков приходится на компании, входящие в холдинг. Работа с финансовыми инструментами аффилированных структур позволяет страховым компаниям экономить на трансакционных издержках заключения сделок и, в особенности, мониторинга надежности контрагента. Хотя подобные инвестиции и нельзя считать рыночными, во многих случаях их надежность (особенно для крупнейших страховщиков) достаточно высока.
Рассмотрим инвестиционную стратегию Компании. В процессе инвестирования применяются нормы российского законодательства и передовой опыт мирового лидера в данной области - группы Allianz.
Инвестиционная стратегия Компании основана на следующих принципах:
Наличие международных рейтингов не ниже "BB" у контрагентов;
Регулярный мониторинг состояния контрагентов;
Регулярный анализ рыночной ситуации;
Максимально возможное соответствие структуры активов и пассивов с учетом возможного риска инвестиционных инструментов.
Далее показана структура портфеля Компании. Стоимость активов приведена с учетом НКД и процентов по депозитам
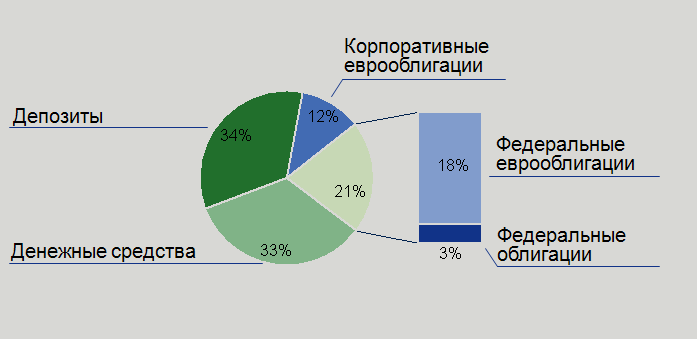
Рис.5. Структура инвестиционного портфеля Компании (по состоянию на 30 июня 2009 г)
Allianz РОСНО Жизнь осуществляет инвестирование страховых резервов в соответствии с "Правилами размещения страховщиками средств страховых резервов", утвержденными Приказом Министерства финансов Российской Федерации от 08.08.2005 № 100н, в редакции Приказов Минфина РФ от 20.06.2007 № 53н, от 14.11.2008 № 130н.
Инвестиционная концепция Компании заключается в минимизации рисков и повышении уровня надежности. На Рис.6 показана схема инвестиционной концепции Компании.
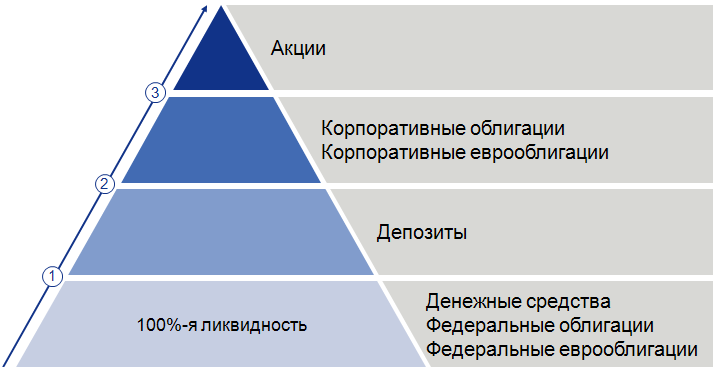
Рис.6. Схема инвестиционной концепции Компании
Полученный инвестиционный доход Компании можно разделить на следующие составляющие:
1. Гарантированный доход, который уже включен в инвестиционный план по долгосрочным договорам страхования;
2. Дополнительный доход, который распределяется между всеми договорами страхования пропорционально сформированным по ним резервам.
Ставки гарантированного дохода по программам Allianz РОСНО Жизнь составляют от 2,5% до 4% в зависимости от программы, валюты договора и срока страхования.
В 2008 году Allianz РОСНО Жизнь объявила норму доходности по программам накопительного страхования жизни и пенсионного страхования в размере 7,5% годовых.
Достигнутый результат можно оценивать как очень высокий для накопительных инструментов, учитывая, что более 90% договоров в портфеле Компании номинированы не в рублях, а в долларах США.
На рис.7 показан фактический дополнительный доход Компании.
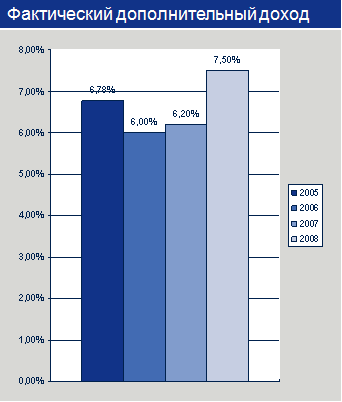
Рис.7. Фактический дополнительный инвестиционный доход Компании в 2005-2008 гг.
Размер дополнительного инвестиционного дохода не гарантирован условиями полиса. Он зависит от результатов инвестирования страховых резервов, накоплений по договорам страхования. Дополнительный инвестиционный доход начисляется сверх гарантированного.
В завершение второй главы можно сделать следующие выводы.
Компания предоставляет услуги физическим и юридическим лицам по страхованию жизни. Компания является динамично развивающейся организацией, характеризуется значительной степенью присутствия на рынке страховых услуг, амбициозными целями.
Анализ основных показателей деятельности Компании показал, что за исследуемый период деятельность Компании относительно стабилизировалась. Возросли основные показатели (прибыль, капитал, рентабельность). В то же время, некоторые показатели внушают опасение и требуют внимания со стороны финансового менеджмента Компании.
Анализ инвестиционной деятельности Компании показал, что стратегия основана на минимизации рисков и максимизации прибыли. Инвестиционная деятельность Компании основана на следующих принципах: наличие международных рейтингов не ниже "BB" у контрагентов; регулярный мониторинг состояния контрагентов; регулярный анализ рыночной ситуации; максимально возможное соответствие структуры активов и пассивов с учетом возможного риска инвестиционных инструментов.
Можно заметить, что инвестиционная деятельность Компании консервативна. Представляется, что в современных условиях необходима диверсификация инвестиционного портфеля Компании. Необходимо искать новые возможности инвестирования, в то же время, придерживаясь стратегии минимизации рисков.
Глава 3. Предложение по активизации инвестиционной политики страховой компании
Финансовый менеджмент организации - это система управления финансами коммерческой организации, направленная на развитие и совершенствование финансовых отношений путем постоянного внедрения новых принципов, форм, структур и методов управления c целью повышения эффективности производства. Система финансового менеджмента представляет собой взаимодействие двух подсистем: управляемой и управляющей. Управляемая подсистема - это объект управления, то есть денежные отношения, посредством которых осуществляется производственно-хозяйственная деятельность по привлечению, распределению и использованию фондов и ресурсов.
Управляющая подсистема финансового менеджмента, то есть субъект управления, - это финансовый директор-управляющий, финансовые менеджеры и другие работники финансовых служб коммерческой организации, предприятия.
Задачи и цели финансового менеджмента реализуются управляющей подсистемой. Тактика и стратегия финансового менеджмента вырабатываются субъектом управления.
Субъект и объект финансового менеджмента представляют собой единое целое и взаимодействуют как во внутренних хозяйственных процессах, так и во взаимоотношениях c внешней средой.
Принципы финансового менеджмента организации определяются принципами функционирования финансов. С развитием предпринимательства, конкурентоспособности предприятии, организаций, акционерных обществ методология финансового менеджмента претерпевает существенные изменения. Практика управления финансовыми ресурсами и капиталом, методы и формы, профессиональные приемы финансового менеджмента реализуются в зависимости от позиции предприятия на рынке.
C переходом к рыночной экономике роль финансов и финансового менеджмента неизмеримо увеличилась. B современных условиях, когда предприятие самостоятельно принимает решения, резко повышается ресурсный потенциал хозяйствующего субъекта. Это предполагает оптимизацию финансовых отношений и повышение эффективности управления финансовыми ресурсами. Показатели финансового состояния являются как бы индикаторами успешной хозяйственной деятельности; финансового благополучия. Финансовое состояние организации определяет конкурентоспособность, потенциал в деловых отношениях, a в итоге - положение на финансовом рынке.
Кардинальные изменения в экономике и финансах предъявляют высокие требования к профессионализму управленческого аппарата. При этом знание специфики финансового менеджмента необходимо для эффективного управления производством.
Особое внимание в последнее время российскими органами государственного регулирования страховой деятельности уделяется вопросам платежеспособности и финансовой устойчивости компании. Так, например, в новом приказе Минфина России определяются виды активов, принимаемых в покрытие собственных средств, норматив платежеспособности. Отзывы лицензий и проблемы страховых компаний объясняются отсутствием полноценной системы анализа финансово-хозяйственной деятельности (АФХД) предприятия.
Основная (и доминирующая) цель и задача некоторых страховых организаций - максимальный сбор страховых премий. Под эти цель и задачу построены соответствующие организационная и функциональная структуры организации, а также соответствующим образом мотивирован практически весь персонал. При этом таким финансово-экономическим критериям, как текущая и прогнозируемая платежеспособность, уделяется недостаточно внимания, что в итоге негативно сказывается на показателях финансово-хозяйственной деятельности и финансовой устойчивости организации.
Эффективность управления в страховом бизнесе все в большей степени зависит от качества и достоверности финансового анализа, методов оценки и обработки информации, технологии выбора управленческих решений. Дело в том, что страховая компания, отвечая общим требованиям, предъявляемым к хозяйствующему субъекту