Финансы
Важное значение имеет ограничение соотношения различных элементов денежной массы и, прежде всего, это удельный вес М0 к М2. Для регулирования этого показателя банк использует механизм эмиссии. Так увеличение денег в обороте свидетельствует о росте инфляции.
Устойчивость денег в экономике означает, прежде всего, равновесие на рынке денег, когда их покупательная способность остается без изменения либо ее колебания незначительны.
Устойчивость денег имеет важное значение для экономического роста, повышения уровня жизни населения, расширения экономических воздействий между регионами, государствами.
В обеспечении устойчивости денег важную роль играет государство, т.к. оно обеспечивает регулирование денежной эмиссии, осуществляет валютные интервенции для поддержания курса национальных денег. Устойчивость денег зависит от их обеспеченности товарами, активами и другими ценностями, участвующими в обороте, кроме того, существенная роль здесь принадлежит соотношению между доходами и расходами населения, платежеспособным спросом населения, предложением товаров, работ и услуг и активов. На устойчивость денег оказывает существенное воздействие и характер эмиссии и соотношение между кредитными и бумажными деньгами. Чем больше кредитных денег в экономике, тем выше платежеспособность денег.
При функционировании денег, обеспеченных товарами, изменение их количества в обороте не может оказать заметного влияния на изменение уровня цен. Существуют различные школы и направления, исследующие проблемы макроэкономической стабильности, в то числе и роль денег в ее обеспечении.
Существует два подхода к оценке роли денег в экономике:
1 подход. Джон Кейнс считал, что увеличение денежной массы на начальной стадии приведет к падению процентных ставок.
Зависимость спроса на деньги от величины процентных ставок можно изобразить графически (см. рис.1).
Увеличение денежного предложения будет сдвигать кривую спроса вправо и вверх. Спрос на деньги может вырасти независимо от процентной ставки, тогда кривая спроса сдвигается вправо, при этом же объеме денежного предложения. Если предложение денег растет, становится m1, то при этом же спросе на них процентная ставка снижается.
Снижение процентных ставок по Кейнсу приведет к росту спроса на деньги и на начальной стадии увеличение количества денег не вызовет мгновенного роста цен и доходов населения. Снижение процентных ставок увеличит инвестиционный спрос и тем самым вызовет экономический рост, т.к. предприятие имеет возможность получить дешевые деньги, в экономике увеличится объем производства и занятость населения, поэтому Кейнс считал, что государство должно активно вмешиваться в денежный рынок. В условиях экономического спада и депрессии оно должно увеличивать денежное предложение для стимулирования роста производства и занятости, а в условиях инфляции – уменьшать его. В условиях спада государство должно проводить политику дешевых денег, а в условиях инфляции – политику дорогих денег.
2 подход. Монетаристы считают, что связь между денежной массой и изменением ВНП не столь опосредована. И для обоснования своей концепции они используют формулу:

Если скорость обращения денег (V) относительно постоянна, то правая сторона (PQ) напрямую зависит от количества денег, поэтому увеличение денежного предложения приводит к росту номинального ВВП.
Монетаристы считают, что изменение денежной массы приведет к изменению (PQ) либо за счет роста цен (P), либо за счет увеличения физического объема товаров и услуг. Поначалу увеличение денежной массы может вызвать рост реального объема производства, но лишь на короткое время, а в длительной перспективе оно приводит к росту цен и инфляции.
Закон денежного обращения
Основываясь на уравнении обмена, можно определить необходимое количество денег в обращении. Зависимость между количеством денег, скоростью оборота денежной массы и реальным объемом производства определяет закон денежного обращения.
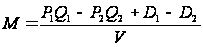 ,
где М – количество денег, необходимых для обращения;
Р1Q1 – сумма цен товаров и услуг;
Р2Q2 – сумма цен товаров, проданных в кредит, по которым срок оплаты еще не наступил;
D1 – сумма платежей по наступившим долговым обязательствам;
D2 – сумма взаимопогашаемых платежей;
V – скорость оборота денег.
Факторы, влияющие на величину М:
Если Q1 увеличивается, то требуется больше денег в обращении;
Если Р1 увеличивается, то требуется больше денег в обращении;
Р2Q2 – степень развития кредитной системы, оказывает обратное влияние на количество денег в обращении: чем шире кредитные отношения, тем меньше необходимо денег;
D1 показывает количество денег, необходимых для погашения долга: чем больше существует отсроченных платежей, тем больше необходимо денег для их погашения;
D2 показывает степень безналичных расчетов, оказывает обратное влияние на М;
Скорость оборота денег, которая измеряется числом оборотов к денежной единице, оказывает обратное влияние на М.
Денежные системы
Денежная система – это исторически сложившееся и законодательно закрепленное устройство денежного обращения в стране, это совокупность денежно-кредитных инструментов, которые используются государством, предприятиями, домашними хозяйствами для обслуживания спроса и предложения товаров, активов и других факторов производства.
Денежная система характеризуется внутренними и внешними параметрами.
К внутренним относятся:
Выбор номинала денежной единицы;
Эмиссия денег в обращение;
Определение общего объема спроса и предложения денег;
Государственное регулирование и контроль за денежным обращением.
Государственное регулирование и контроль за денежным оборотом осуществляют Правительство и ЦентроБанк. В некоторой степени на регулирование оказывает влияние Парламент страны, если ему подотчетен ЦентроБанк.
Методы государственного регулирования денежного оборота зависят от уровня развития экономики, банковской системы, отраслевой структуры производства и других факторов. Методы регулирования включают: регулирование норм резервирования, регулирование процентных ставок, регулирование условий рефинансирования.
Государственный контроль осуществляется в соответствии с законодательством и специально уполномоченными для этого органами исполнительной власти.
Внешние параметры:
Валютный курс;
Конвертируемость национальной валюты;
Международные резервы.
Валютный курс устанавливается в соответствии с действующим законодательством, оказывает существенное влияние на экспортно-импортные операции и составление платежного баланса. Устанавливается исходя из приоритетной политики.
Конвертируемость национальной валюты обеспечивается за счет сбалансированности валютных потоков, золотовалютных резервов ЦБ, устойчивости спроса на мировом рынке на национальные товары, работы и услуги. Чем активнее используется национальная валюта во внешнеторговых сделках, тем выше ее конвертируемость и ликвидность на мировом рынке, тем устойчивее денежная система государства.
Международные резервы создают условия для устойчивости национальной валюты, позволяют развивать и расширять производство в национальном и мировом масштабах.
Недостаток международных средств ликвидности вызывает необходимость эмиссии наднациональных денег.
В зависимости от вида денег денежные системы подразделяют на системы металлического обращения и системы бумажно-кредитного обращения.
Классифицирование денежных систем отдельных государств принято проводить по различным признакам:
По виду денег как форме платежного средства;
По роли государства в регулировании денежного обращения.
Классификация по первому признаку:
Денежная система металлического обращения базируется на золотых и серебряных деньгах, которые выполняют все функции денег, а обращающиеся одновременно с ними банкноты могут быть обменены в любой момент на металлические деньги.
Денежная система бумажно-кредитного отношения базируется на бумажных или кредитных деньгах.
Денежные системы металлического обращения делятся на:
Биметаллизм – денежная система, при которой государство закрепляет законодательно в роли денег два металла: золото и серебро. Монеты из золота и серебра функционируют на рынке денег, предусматривается их свободная чеканка. На рынке устанавливается две цены на один и тот же товар в золоте и серебре. Биметаллизм существовал в XIV – XVII веках, в некоторых государствах до XIX века.
Монометаллизм – денежная система, при которой один денежный металл является всеобщим эквивалентом и основой денежного обращения:
При золотомонетном стандарте в обращении находились золотые монеты определенного веса и различные виды денежных знаков (банкноты, бумажные деньги, которые свободно обменивались на золотые монеты).
При золотослитковом стандарте в обращении находились банкноты, которые обменивались только на золото в слитках с определенными ограничениями. Этот стандарт был введен в период стабилизации в экономике в некоторых государствах (Англия, Франция).
В государствах с ограниченным запасом золота был введен золотодевизный стандарт. Он предполагал обмен национальных валют на другие валюты, в том числе и на валюту стран с золотослитковым стандартом.
Система бумажно-денежного обращения
В результате мирового экономического кризиса (1923-33 гг.) денежная система, базирующаяся на золотомонетном монометаллизме, уступает место системам бумажных и кредитных денег, не разменных на золото.
В процессе эволюции денежных систем постоянно происходит снижение издержек денежного оборота, обеспечивается экономия затрат. Тяжелые, дорогие, неудобные в хранении и перевозке золотые и серебряные деньги были вытеснены портативными, легкими знаками стоимости. Печатание таких денег и выпуск их в обращение требуют меньших затрат. Вексель, чек и другие формы кредитных денег способствуют еще большей экономии затрат, так как могут выписываться на значительные денежные суммы. Это позволяет экономить денежные купюры, исчезает необходимость носить наличные деньги.
Появление кредитных карточек и системы электронных расчетов позволили оперативно и на большие расстояния обслуживать денежные расчеты и существенно снизить затраты на осуществление денежного оборота.
Все бумажно-кредитные системы имеют следующие общие свойства:
Происходит вытеснение золота из внутреннего и внешнего денежных оборотов, золото выполняет лишь функцию сокровища, аккумулируется в золотых резервах банков;
Государство берет на себя регулирование денежного оборота;
Кредитные операции банков служат основой для выпуска наличных и безналичных денег;
Соотношение пропорций наличного и безналичного оборота меняется в сторону уменьшения доли наличных денег.
Денежные системы, основанные на бумажных и кредитных деньгах, существенно различаются в условиях рыночной экономики и административно-командной.
Основными чертами административно-командной бумажной денежной системы являются следующие:
Денежные средства предприятий хранятся на счетах единого государственного банка;
Осуществляется жесткое директивное управление денежной системой;
Директивно устанавливается валютный курс национальной денежной единицы;
Государственный банк является монополистом привлечения сбережений населения.
Основными чертами денежной системы, характерной для рыночной экономики, являются:
Децентрализация денежного оборота между различными кредитными организациями, это значит, что происходит разделение функций выпуска безналичных и наличных денег между звеньями банковской структуры (выпуск наличных денег осуществляют центральные банки, безналичных – коммерческие);
Отсутствует законодательное разграничение между безналичным и наличным платежными оборотами. Они находятся в тесной взаимосвязи, и безналичный оборот имеет приоритеты;
Механизм государственного денежно-кредитного регулирования имеет экономический характер;
Управление денежной системой централизовано и осуществляется через ЦБ, который не зависит в принятии своих решений от Правительства, кроме того, финансовый контроль за денежной системой осуществляется налоговыми органами;
Денежные знаки обеспечиваются активами банков, золотом, драгоценными металлами, валютой, ценными бумагами;
Сбережения населения привлекаются системой коммерческих банков, отсутствует монополия государственного банка.
Элементы денежной системы
Денежная система включает в себя следующие элементы:
Денежная единица;
Виды денег, имеющие платежную силу;
Эмиссионная система;
Кредитный аппарат.
Денежная единица – это установленный в законодательном порядке денежный знак, который служит как измеритель цен всех товаров.
Виды денег, имеющие платежную силу, - законные средства платежа, включая банкноты, казначейские билеты, разменные монеты.
Эмиссионная система – установленный законом порядок эмиссии и обращения денег.
Кредитный аппарат складывается из системы коммерческих банков.
Денежная система Российской Федерации
Начало XVI века.
Денежная система Российской Федерации функционирует в соответствии с правовыми основами конституции, федеральными законами, нормативными актами президента РФ, Правительства и Банка России.
В 1535 году в связи с присоединением к Москве княжеств была проведена первая денежная реформа.
Была введена десятичная система денежного счета.
Впервые вся чеканка монет сосредотачивается в Московском монетном дворе.
1564 год – попытка ввести в обращение серебряный рубль (массовая чеканка 1700 год).
1700 – 1718 года – вводится в обращение серебряный рубль.
1769 год – бумажные деньги (ассигнации 25, 50, 75 руб.) разменивались на серебряные, медные монеты.
Обесценение ассигнаций к 1839 году.
1839 год – девальвация (серебряный рубль = 3,5 рублям ассигнаций).
От биметаллизма к золотому монометаллизму 1839 – 1843 год – третья денежная реформа Канкрина.
Главная денежная единица – серебряный рубль (4 золотника).
1895 – 1897 – четвертая денежная реформа (реформа Витте) – введен золотомонетный стандарт (3 рубля, 10рублей).
Серебряные и медные монеты стали неполноценными деньгами.
1922 – 1924 – денежная реформа, были определены все элементы денежной системы.
Червонец утвердился как основная валюта (10 золотых рублей).
1947 – денежная реформа. Обмен находящихся в обращении денег на вновь выпущенные знаки, переоцнка денежных накоплений.
1961 – денежная реформа. Деноминация рубля (1/10).
Денежная система после распада СССР
Закон о ЦБ РФ 12 апреля 1999 года – определил основы денежной системы.
Официальной денежной единицей в нашей стране является рубль. Соотношение между рублем и другими драгоценными металлами не установлено.
Официальный курс рубля к иностранным денежным единицам определяется ЦБ на основании корзины валют и публикуется в печати.
В РФ имеются элементы денежной системы, банкноты, металлические монеты. Банкноты и монеты являются безусловным обязательством Банка России, обязательны к приему по нарицательной стоимости для всех видов платежей. Они обеспечиваются всеми активами Банка России, в том числе: золотым запасом, государственными ценными бумагами, резервами кредитных ресурсов, находящихся на счетах.
Исключительным правом эмиссии наличных денег, организации их обращения и изъятия обладает только ЦБ РФ.
Наличные деньги
Наличные деньги выпускаются в обращение на основании эмиссионного решения, то есть документа, выдаваемого правлением ЦБ, в пределах размера выпускаемых денег в обращение, установленного Правительством РФ. Контроль за организацией наличного и безналичного обращения возложен на БР.
Функции БР:
Прогнозирование объемов;
Создание резервных фондов;
Процедура хранения, перевозки денег;
Порядок замены денег;
Порядок ведения кассовых операций;
Разработка денежно-кредитной политики;
Поддержание конкурентноспособности рубля.
Валюта РФ включает:
Находящиеся в обращении, а также изъятые или изымаемые из обращения, но подлежащие обмену рубли в виде банкнот и монет.
Средства в рублях на счетах в банках и иных кредитных учреждениях.
Средства в рублях на счетах в банках и иных кредитных учреждениях за пределами России.
Необходимость и сущность кредита
Кредит – это договор между юридическими и физическими лицами о займе ими ссуд.
Три принципа:
Срочность;
Платность;
Возвратность.
Кредит – это форма движения ссудного капитала.
Ссудный капитал – это денежный капитал, предоставленный в ссуду на условиях срочности, платности, возвратности и обеспеченности.
Кредит обеспечивает трансформацию денежного капитала в ссудный и выражает отношения между кредитором и заемщиком.
При помощи кредита свободные деньги, то есть капитал и доходы предприятий и граждан и государства, аккумулируются, превращаясь в ссудный капитал, который за плату передается во временное пользование.
С помощью кредита решаются следующие задачи:
Прежде всего, облегчается процесс перелива капитала из одних отраслей в другие. Ссудный капитал перераспределяется в те сферы, где обеспечивается более высокое пополнение кредитов или они являются приоритетными с точки зрения общенациональных институтов в России. Кредит – это основной источник удовлетворения огромного спроса на денежные ресурсы.
Даже при высоком уровне самофинансирования предприятия нуждаются в заемных денежных ресурсах для осуществления инвестиций и текущей деятельности. Кредит стимулирует развитие производственных сил, ускоряет формирование источников капитала для расширенного производства.
Кредит необходим для обеспечения непрерывности кругооборота фондов, действующих на предприятии, с помощью кредита обслуживается процесс производства и реализации продукции.
Кредит способен оказать активное воздействие на объем и структуру денежной массы, платежного оборота, скорость обращения денег. Благодаря кредиту, происходит более быстрый процесс капитализации прибыли, происходит концентрация производства.
Таким образом, кредит способствует экономическому росту, преодолению кризиса, созданию инфраструктуры, без кредита невозможна структурная перестройка.
Источники формирования ссудного капитала
Временно свободные денежные средства государства, хозяйствующих субъектов, физических лиц, которые на добровольной основе передаются финансовым посредникам.
По мере развития производства, расширения сферы безналичных расчетов возник новый второй источник – это средства, временно высвобождающиеся в процессе кругооборота промышленного и торгового капитала – это амортизационный фонд предприятия, часть оборотного капитала в денежной форме, денежные средства, возникшие в процессе разрыва между начислением и перечислением (кредиторская задолженность по уплате налогов, платежей в бюджет, выплате заработной платы), прибыль.
В зависимости от уровня развития рыночных отношений то первый, то второй источник приобретает главенствующую роль. Так в России в настоящее время ссудный капитал формируется в основном за счет второго источника, а в развитых рыночных странах – за счет первого. Причины этого:
Не все банки имеют право на операции с физическими лицами.
Согласно законам предприятия хранят денежные средства на расчетных счетах в банках, остатками которых те распоряжаются без согласия собственников. Использование таких ресурсов практически бесплатно или составляет минимальную плату.
Основные условия для существования кредита:
Несовпадение во времени индивидуальных кругооборотов и оборотов производственных фондов отдельных товаропроизводителей. Например, предприятия в разные периоды имеют различную потребность в оборотных средствах. Это приводит к тому, что у одних предприятий есть свободные денежные ресурсы, и они могут дать их взаймы другим, у которых их недостаточно.
Кредитор и заемщик должны быть юридически самостоятельными организациями. Это обеспечивает экономическую ответственность сторон.
Кредитор и заемщик должны быть заинтересованы в кредитных отношениях. Данную функцию выполняет банковская процентная ставка. Она должна быть оптимальной, так как, с одной стороны, кредитор стремится получить максимальную прибыль, а для заемщика она должна быть доступной (возможность уплаты без ущерба для производства).
Ссудный капитал осуществляет следующие функции:
Перераспределительная. Капитал в физическом виде не может переливаться из одной отрасли в другую. Этот процесс осуществляется в форме движения денежного капитала, и поэтому кредит необходим экономике как эластичный механизм перелива капитала.
Экономия издержек обращения. Кредит выполняет функцию замещения действительных денег кредитными. На современном этапе данная функция проявляется через развитие безналичных расчетов. Таким образом, кредит оказывает активное воздействие на структуру денежной массы и скорость обращения денег.
Кредит стимулирует развитие производительных сил, ускоряет формирование источников капитала для расширенного производства.
Кредит выступает в качестве мощнейшего средства регулирования экономики.
Формы и классификация кредита
Существуют различные формы кредита:
Коммерческий;
Банковский;
Государственный;
Потребительский;
Ипотечный;
Межбанковский;
Межхозяйственный и другие.
Они отличаются составом участников, объемом ссуд, сроками, сферой деятельности, величиной процентной ставки.
Коммерческий кредит предоставляется в товарной форме продавцами своим покупателям в виде рассрочки платежа за проданный товар. Его применяют с целью увеличения объема реализации товаров. Оформляется в виде долгового обязательства, то есть векселя, оплачиваемого через коммерческие банки. Особенностью коммерческого кредита является то, что ссудный капитал сливается с промышленным капиталом. Проценты по коммерческому кредиту, входящие в цену товара и в сумму векселя, как правило, ниже, чем по банковскому кредиту. В развитых странах коммерческий кредит составляет 20-30 % от всех кредитных сделок.
Банковский кредит предоставляется в виде денежных ссуд коммерческими банками и другими финансово-кредитными учреждениями (финансовыми компаниями, сберкассами, страховыми обществами, негосударственными пенсионными фондами и так далее) юридическим лицам, государству, населению, иностранным клиентам. Он по своим границам превосходит коммерческий кредит по размерам, срокам, направлениям, имеет более широкую сферу применения. В зависимости от срока и назначения различают:
Текущий банковский кредит;
Инвестиционный банковский кредит.
Потребительский кредит предоставляется торговыми компаниями, банками, специализированными кредитно-финансовыми учреждениями для приобретения населением товаров и услуг с рассрочкой платежа, как в товарной, так и в денежной форме. С его помощью реализуются товары длительного спроса. Срок – до 3 лет, процентная ставка – 10-25 %.
Ипотечный кредит выделяется на приобретение или строительство жилья либо покупку земли.
При государственном кредите заемщиком выступает государство или органы местной власти, а кредит приобретает вид государственного займа, реализуемого через финансово-кредитные институты, прежде всего через ЦБ. Этот вид кредита можно разделить на:
Собственно государственный кредит;
Государственный долг.
Межбанковский кредит предоставляется банками друг другу, когда у одних имеются свободные ресурсы, а у других их недостает. Размеры таких операций значительны, на долю межбанковских кредитов из общей суммы кредитных вложений приходится 20 %.
Межхозяйственный кредит. Субъектами кредитных отношений в данном случае выступают различные предприятия и организации, дающие средства взаймы друг другу. Этот вид кредита имеет сходство с коммерческим кредитом, но в отличие от него, имеющего товарный характер, межхозяйственный кредит предполагает предоставление денежных средств взаймы. Такие ссуды в порядке оказания финансовой помощи могут получить предприятия при временных финансовых затруднениях от корпораций, в состав которых они входят.
Международный кредит охватывает экономические отношения между государствами и международными экономическими организациями. Он имеет как частный, так и государственный характер и отражает движение ссудного капитала в сфере международных экономических и валютно-финансовых отношений. Международный кредит существует в форме коммерческого и банковского кредита.
Кредиты классифицируются еще и по следующим признакам:
1. По основной группе заемщиков кредит может выделяться:
населению;
хозяйствующему субъекту;
государственным органам власти.
2. В зависимости от назначения или направления различают:
потребительский;
промышленный;
торговый;
сельскохозяйственный;
бюджетный;
инвестиционный.
Банковский кредит в зависимости от срочности кредитования подразделяют на:
Краткосрочный;
Среднесрочный;
Долгосрочный.
Краткосрочный кредит обслуживает текущие потребности заемщиков, связанные с пополнением оборотного капитала. Краткосрочными считаются те кредиты, срок возврата которых по международным стандартам не выходит за пределы одного года.
Среднесрочные и долгосрочные кредиты обслуживают долговременные потребности заемщиков (модернизацию, реконструкцию предприятия, осуществление капитальных затрат, расширение производства). В США среднесрочный кредит составляет 1 – 8 лет, в Германии – 1-6 лет.
Кроме того, существует вид кредита особой срочности – онкольный кредит. Он погашается по первому требованию и выдается, как правило, брокерам, дилерам и клиентам для сверхкрайнсрочных нужд. Используется, как правило, при биржевых сделках.
По размерам различают крупные, средние и мелкие кредиты.
По обеспечению: необеспеченные и обеспеченные, которые подразделяются на залоговые, застрахованные и гарантированные.
По способу выдачи банковские ссуды разграничиваются на компенсационные и платежные. Компенсационный кредит направляется на расчетный счет заемщика, платежная банковская ссуда направляется на оплату расчетно-денежных документов, предъявленных заемщику к оплате по кредитуемым мероприятиям.
По методам погашения кредиты подразделяются на банковские ссуды, погашенные в рассрочку, и, погашенные единовременно.
Структура современной кредитной системы
Кредитная система включает совокупность кредитных отношений, форм и методов кредитования. Кроме того, это совокупность банков и других финансово-кредитных институтов, аккумулирующих свободные денежные средства и предоставляющих их в ссуду.
Современная кредитная система состоит из следующих основных звеньев:
1) ЦБ, государственные и полугосударственные банки;
2) Банковский сектор:
коммерческие банки;
сберегательные банки;
инвестиционные банки;
ипотечные банки;
специализированные торговые банки;
инновационные банки.
3) Специализированные небанковские финансово-кредитные учреждения:
страховые компании;
пенсионные фонды;
кредитные союзы;
инвестиционные компании;
финансовые компании;
расчетные центры;
лизинговые фирмы;
факторинговые фирмы;
ломбарды.
Такая структура является типичной для большинства развитых государств (США, государств Западной Европы, Японии). Однако, по степени развитости тез или иных звеньев отдельные страны отличаются друг от друга.
До революции кредитная система Российской Федерации имела три уровня, третий уровень – биржи.
В советский период существовали специализированные банки.
С 1991 года кредитная система РФ начала выстраиваться по типу кредитных систем развитых государств.
Современная кредитная система РФ состоит из:
ЦБ РФ;
Коммерческих банков;
Развиваются специализированные финансово-кредитные институты: пенсионные фонды, страховые компании, кредитные союзы, ассоциации кредитных организаций.
Новая структура кредитной системы в большей степени стала отражать потребности рыночного хозяйства. Она строится на тех же принципах, что и в странах с развитой рыночной экономикой. В то же время процесс становления не закончен, кредитная система развивается и совершенствуется.