Фінанси і фінансова діяльність
Автомобіль груз. Мерседес814 – 4 шт. * 119 084,32 грн.;
Автомобіль груз. Богдан DF -25 - 15 шт. * 95 321,26 грн.;
Автомобіль груз. Мерседес 612 - 1 шт. * 33 520,77 грн.;
Автомобіль груз. Мерседес Спрінтер – 1 шт. * 24895,78 грн.;
Автомобіль груз. РЕНО – 2 шт. * 64 744,33 грн.;
Автомобіль „Таврія” ЗАЗ груз. – 1 шт. * 9 325,16 грн.;
Морозильна вітрина Ssetta 7R Lx - 13 шт. * 7 574,96 грн.;
Морозильна вітрина Samoa 6 - 3 шт. * 10 287,13 грн.;
Морозильна вітрина Samoa 7 - 25 шт. * 10 824,63 грн.;
Палатка - 25 шт. * 1 462,5 грн.;
Локальна мережа з 18 ПЕОМ * 1061,0 грн.
Касовий апарат „Dateks MP-50” – 1 шт. * 559,55 грн.
Для формування автопарку спеціалізованих автомобілів – холодильників ТОВ „Сніговик-Плюс” відповідно договору купівлі – продажу автомобілів з розстрочкою платежу від 25.09.2006р. №25/09 укладеного з ТОВ „Слім” (код 32690295) придбано автомобілі Богдан DF25 у кількості 15 шт. 2005року випуску, об”єм двигуна 3707-дизпаливо на загальну суму 1692683,0грн.( акт прийому – передачі №1 від 02.10.06). Спеціалізовані автомобілі- холодильники Мерседес отриманеі як внесок іноземного партнера в статутний фонд підприємства.
Для здійснення своєї фінансово-господарської діяльності ТОВ “Сніговик-Плюс” були складені наступні угоди:
з ВАТ “Дніпропетровський холодокомбінат” (м.Дніпропетровськ, код 01558135)- договор зберігання №Х8 від 01.01.06р., №Х1/1 від 01.01.07 – про надання послуг зберігання товарів у складському приміщенні, розташованому за адресою: м.Дніпропетровськ, вул.Журналистів,13;
Відповідно договору зберігання 1 тони продукції по ціні 12 грн. з ПДВ за добу. Розвантаження та завантаження 1 тони продукуції робітниками Виконавця по ціні 12 грн. з ПДВ. Розвантаження та завантаження 1 тони продукуції погрузчиком Виконавця по ціні 12 грн. з ПДВ.
з ВАТ „Дніпропетровський холодокомбінат” - договір оренди морозильних вітрин №01 від 01.03.2007р., №04 від 01.09.2007р.
з ВАТ “Дніпропетровський холодокомбінат” (м.Дніпропетровськ, код 01558135)- договор перевезення №1 ПС від 01.01.05р. – про надання послуг перевезення товарів.
Перевезення продукції здійснюється за рахунок залучення сторонніх суб”єктів господарювання на підставі договорів - замовлень про надання траснспортних послуг на кожну окрему поставку: ТОВ „Пегас Транс” (код ЄДРПОУ 33906833, м.Дніпропетровськ ), ПП „Ушаков А.А. (і.п.н. 2366610796, м.Дніпропетровськ), Шевченко В.Н. (і.п.н. 2617100137, м. Дніпропетровськ)
Основні постачальники:
1.ТОВ „Трейд” код 31929890, м. Дніпропетровськ
2.ВАТ „Дніпропетровський холодокомбінат” код 01558135
Основні покупці:
3. ПП Барлаков О.А. код 2507616918, м. Маріуполь
4. ПП Вагіна А.І. код 2085609507, м. Дніпропетровськ
5. ПП Іванов В.П. код 1825000016, м. Луганськ
6. ТОВ „Караван” Одеська філія, код 33383313
7. ТОВ „Караван” Харківська філія, код 33717438
8. ТОВ „Катран -95 ” код 23435769, м. Сімферополь
9. ПП Корнієнко А.В. код 1699107935, м. Дніпропетровськ
10. ТОВ „Максима – 2006” код 33974608, м. Дніпропетровськ
11. ТОВ „Віват” код 23368027, м. Дніпропетровськ
12.ПП Оркін С.М. код 2163912978, м. Запоріжжя
13. „Партнер” СП ТОВ „Вів ат” код 25483146, м. Запоріжжя
14. ТОВ „Поділля Ресурс”, код 23101376, м. Вінниця
15. ТОВ „Савва” код 31117435 , м. Київ
16. ТОВ „Савва” код 34343681, м. Львів
17. ПП Сав”юк Д.О. код 2182814357, м. Снятин
18. ТОВ „Сніговик” код 32331386, м. Донецьк
13.3 Статистичні, загальноекономічні специфічні методи і прийоми дослідження системи показників фінансового стану підприємства
У сучасній спеціальній літературі відсутня єдність поглядів на процес антикризового управління підприємством, тобто послідовність дій, які повинні бути здійснені з метою виведення його зі стану кризи. У окремих дослідників послідовність процесу антикризового впливу взагалі не формалізується, і тільки із логічного викладення матеріалу можна зробити необхідні висновки стосовно причинно-наслідкових зв'язків, які існують між окремими напрямами (блоками, етапами) роботи, підсистемами антикризового управління, а інші, зокрема проф. Ковальов В.В. [35], пропонують чітке структурування послідовності управлінських зусиль.
Базуючись на викладених вище теоретичних засадах, антикризове управління підприємством має здійснюватись поетапно та передбачати послідовність дій, які показано на рис. 13.3.1.
Зміст кожного етапу процесу антикризового управління полягає у нижчезазначеному.
1 етап - діагностика кризового стану і загрози банкрутства підприємства. Діагностика кризового стану і загрози банкрутства підприємства може здійснюватися або безпосередньо співробітниками підприємства або зовнішніми незалежними експертами. Другий варіант визнається як більш дієвий. На цьому етапі роботи шляхом використання спеціальних прийомів і методів дослідження необхідно:
1) здійснити комплексний аналіз результатів господарсько-фінансової діяльності та фінансово-майнового становища підприємства, вивчити динаміку найважливіших обсягових (обсяги виробництва та реалізації продукції (товарів, робіт, послуг), доходів, витрат, прибутку активів та капіталу) та якісних показників діяльності (рентабельності, ліквідності, оборотності, фінансової стійкості підприємства);
2) оцінити ритмічність і синхронність грошових потоків;
Рис.13.3.1. Концептуальна модель процесу антикризового управління підприємством
3) розміри та періодичність виникнення дефіциту грошових коштів;
4) визначити обсяг, структуру і час погашення зовнішніх фінансових зобов'язань;
5) визначити основні причини виникнення та поглиблення кризи розвитку підприємства;
6) оцінити масштаб і можливі наслідки подальшого поглиблення кризових явищ, ймовірність і терміни виникнення ситуації банкрутства;
7) здійснити аналіз і прогнозування розвитку ринкової ситуації для визначення сприятливості зовнішнього середовища для подолання кризи;
8) оцінити внутрішні можливості підприємства щодо локалізації та подолання кризових явищ.
Проведення описаного комплексу досліджень надає можливість сформувати необхідне аналітичне підґрунтя для подальшої роботи.
2 етап - визначення мети і завдань антикризового управління. Результати проведеної діагностики дозволяють визначити глиби ну кризи, яка охопила підприємство, а отже - визначити мету та завдання антикризового управління. Залежно від глибини кризи такими завданнями можуть бути:
- виведення підприємства зі стану юридичного банкрутства;
- недопущення виникнення ситуації банкрутства;
- локалізація кризових явищ;
- фінансова стабілізація;
- запобігання повторенню кризи.
Розрізняють поточні (актуальні) та наступні завдання антикризового управління. Поточне (актуальне) завдання визначається після проведення діагностики кризи та відповідає певній фазі кризи. Наведені завдання антикризового управління є головними або першочерговими. їх виконання свідчить про зменшення глибини кризи і припускає перехід до виконання наступних завдань антикризового управління (за ступенем черговості), аж до повного виходу з неї. Тобто кожне наступне завдання у наведеному ланцюгу завдань стає актуальним після реалізації завдань попереднього етапу.
3 етап - визначення суб'єкта антикризової діяльності. На цьому етапі роботи необхідно визначити суб'єкт, який бере на себе відповідальність за розробку і реалізацію антикризових процедур, встановити його повноваження стосовно розробки та впровадження антикризової програми.
Проблематичною визнається розробка заходів щодо виведення підприємств з кризи тими ж особами (або командою менеджерів), діяльність або бездіяльність яких зумовила її появу. Тому, як правило, успішна нормалізація діяльності можлива за умови зміни вищого керівництва або, як мінімум, шляхом залучення до розробки антикризової програми молодих кадрів середньої ланки управління. Новизна і неординарність їхнього мислення можуть стати серйозною підтримкою вищому керівництву, забезпечити розробку ефективного плану виходу з кризи.
У країнах з розвиненою ринковою економікою для виконання цієї роботи використовують позаштатних професіоналів-фахівців з питань неспроможності або антикризових керуючих (у багатьох державах їх називають синдиками, в українському професійному сленгу - „ліквідаторами" або „чистильниками"). Оскільки ефективність даної роботи багато в чому визначається досвідом і професіоналізмом запрошених фахівців, їх пошук і залучення до співпраці є необхідним етапом процесу антикризового управління.
4 етап - оцінка часових обмежень процесу антикризового управління, які визначаються часом, наявним у підприємства до порушення справи про банкрутство і адміністративного обмеження повноважень існуючого керівництва.
Часові обмеження антикризових процедур визначаються інтенсивністю поширення кризових явищ. Розуміння цього обумовлює недопущення подальшого поглиблення кризи, оскільки подолання більш глибокої кризи пов'язане з більш значними витратами і труднощами.
У разі реальної загрози ініціювання банкрутства, фактор часу стає жорстко лімітованим обмеженням, набуває центрального значення. Це визначає необхідність прогнозування ймовірного терміну банкрутства.
Якщо за відправну точку взяти день можливого невиконання зобов'язань перед і-м кредитором, то виникнення ситуації банкрутства може мати місце як мінімум через 160 днів. Такий часовий лаг пояснюється існуючою процедурою порушення справи про банкрутство [2, 6]:
30 днів - час відповіді на офіційне письмове звернення кредитора з вимогою виконання фінансових зобов'язань;
30 днів - час відповіді на претензію кредитора;
30 днів - час розгляду в судовому порядку позову кредитора через невиконання фінансових зобов'язань і одержання рішення про стягнення боргу;
10 днів - час набуття чинності рішення суду про стягнення боргу з боржника;
30 днів - час на виконання судового рішення щодо виконання строкового зобов'язання (перерахування суми боргу кредиторові);
30 днів - час до порушення справи про банкрутство після подання заяви кредиторів.
5 етап - оцінка ресурсного потенціалу антикризового управління. У сучасній економічній літературі підприємство розглядається як система ресурсів, що взаємодіють між собою і забезпечують досягнення певних результатів, мети діяльності. Основними видами використовуваних ресурсів є: технічні, технологічні, кадрові, просторові, ресурси організаційної структури системи управління, інформаційні, фінансові тощо (для торговельних підприємств - товарні ресурси).
Кожний із зазначених видів ресурсів являє собою сукупність можливостей функціонування підприємства та досягнення стратегічних цілей його діяльності. Існуючі потенційні можливості у підприємства при найбільш ефективному використанні наявних у його розпорядженні ресурсів являють собою ресурсний потенціал підприємства.
Оцінюючи ресурсний потенціал підприємства у процесі антикризового управління, необхідно звернути увагу на такі його характеристики:
- достатність ресурсів для вирішення поставлених завдань та комплексність ресурсного потенціалу;
- гнучкість і адаптованість ресурсного потенціалу, що визначає спромогність підприємства до інновацій;
- перспективність ресурсного потенціалу або наявність життєздатного ядра.
Таким чином, ресурсний потенціал також є лімітуючим обмеженням антикризового процесу. Жорсткість цього обмеження визначається рядом факторів:
1) можливістю вивільнення ліквідних коштів внаслідок іммобілізації оборотних і поза оборотних активів підприємства (природної, здійснюваної в перебігу операційного циклу, або насильницької, внаслідок прийняття рішення про продаж окремих елементів майна);
2) можливістю одержання додаткових зовнішніх фінансових ресурсів (додаткових кредитів, позик, здійснення випуску акцій та облігацій, поповнення статутного фонду за рахунок грошових фінансів та інше) або одержання відстрочки повернення (пролонгації) отриманих раніше;
3) конкурентним статусом підприємства, що визначається сукупністю внутрішніх можливостей підприємства з генерування потоків грошових коштів, необхідних для розрахунку по зовнішніх зобов'язаннях і продовження самотінансування діяльності. Даний фактор є найскладнішим і комплексним, оскільки визначає спроможність підприємства не тільки до ліквідації загрози банкрутства, але й до усунення глибинних причин кризових явищ.
6 етап - розробка антикризової програми підприємства, яка являє собою обґрунтовану сукупність заходів, що мають бути вжиті для досягнення визначених цілей та задач антикризового управління, її зміст обумовлюється результатами проведеної діагностики, часовими та ресурсними обмеженнями антикризового процесу. У складі програми зазвичай виділяються окремі антикризові політики, тобто сукупність дій, засобів та інструментів досягнення певних завдань.
У сучасній економічній літературі антикризові заходи і політику прийнято класифікувати по-різному. Так, виокремлюють тактичні і стратегічні рішення, оборонні і наступальні дії, механізми оперативної, тактичної і стратегічної фінансової стабілізації, вжиття негайних заходів та корпоративні відновлювальні стратегії тощо.
Не сформувалося загальновизнаної точки зору на послідовність (черговість) застосування тих чи інших антикризових процедур, оптимальну норму співвідношення між ними. Багато дослідників акцентують увагу на необхідності поєднання стратегії і тактики антикризового управління, диференціюють час проведення окремих політик.
У роботі [46] поєднання стратегічного і тактичного підходу до антикризового управління подано у вигляді окремих часових інтервалів запобігання, недопущення і виходу з кризи, які визначені залежно від інтенсивності наростання кризових явищ. Необхідність адекватності антикризових дій глибині кризи передбачена і в роботі [44], де визначені основні етапи фінансової стабілізації (усунення неплатоспроможності; відновлення фінансової стійкості; зміна фінансової стратегії з метою прискорення економічного зростання) та розкрито систему заходів, характерних для кожного з них.
Чітке ранжирування тих чи інших антикризових заходів за терміном не є виправданим і життєздатним. У практичному житті неможливо чітко визначити день „X", що є межею їх застосування. Залежно від фази кризи, жорсткості часових та ресурсних обмежень в антикризовій програмі підприємства має бути знайдене оптимальне поєднання оперативних, тактичних і стратегічних рішень. Раціональне співвідношення між оперативними, тактичними і стратегічними заходами щодо виведення підприємства з кризи пропонується визначати залежно від характеру прояву часових і ресурсних обмежень антикризового процесу.
7 етап - впровадження антикризової програми і контроль за її виконанням. Найважливішою управлінською функцією на етапі безпосереднього проведення запланованих заходів є організація контролю за перебігом виконання розробленої антикризової програми для своєчасного вжиття заходів щодо модернізації або корегування раніше розробленої політики (процедур, заходів) у зв'язку з не прогнозованими збуреннями у внутрішньому і зовнішньому середовищі та поведінкою окремих кредиторів.
Система контролю має забезпечувати, по-перше, відстеження динаміки зовнішніх проявів кризових явищ, причин і факторів розвитку кризи, інтегральних показників кризового стану; по-друге, оцінку результатів вжитих антикризових заходів (за їх характером, термінами, наслідками реалізації).
8 етап - розробка і реалізація профілактичних заходів щодо запобігання повторенню кризи. Метою цього етапу процесу антикризового управління є створення або модернізація основних елементів системи протидії банкрутству на рівні підприємства, розробка та реалізація профілактичних заходів щодо запобігання повторенню кризи в майбутньому.
З цією метою мають бути внесені відповідні зміни в основні функціональні стратегії та політики підприємства: управління грошовим оборотом та запасами, господарським ризиком; формування та використання прибутку, закупівля товарно-матеріальних ресурсів, управління дебіторською заборгованістю, залучення кредитних ресурсів, інвестиційну та інші політики, пов'язані з генеруванням або витрачанням грошових коштів. Зміни, що вносяться, мають враховувати передові технології, засоби та інструменти управління економічними процесами, забезпечити високоефективну і сталу роботу підприємства в майбутньому.
Виходячи з інформаційного забезпечення розрахунку показників-індика-торів, виокремлюються показники експрес - та фундаментальної діагностики.
До складу показників експрес-діагностики включають оціночні показники, що розраховуються тільки на підставі затверджених форм фінансової, статистичної та податкової звітності підприємства. Ці показники можуть бути швидко розраховані будь-яким стороннім дослідником (органами державного контролю, кредиторами, господарськими партнерами тощо). Фундаментальна діагностика потребує більш складного інформаційного забезпечення у вигляді матеріалів управлінського обліку та результатів спеціальних обстежень (рис. 13.3.2).
Рис.13.3.2. Система оціночних показників – індикаторів кризового стану та загрози банкрутства підприємства за функціональним спрямуванням
У складі показників експрес-діагностики залежно від виду звітності, що використовуються, можна відокремити наступні аналітичні підсистеми:
1) показники, які розраховуються щоквартально та за підсумками року виключно на базі даних фінансової звітності;
2) показники, розрахунок яких базується на спільному використанні форм фінансової та статистичної звітності, зокрема ф.№1-Б „Звіт про фінансові результати, дебіторську та кредиторську заборгованість" (місячна), яка містить інформацію про обсяг простроченої кредиторської заборгованості підприємствва;
3) показники, які розраховуються на базі податкової звітності; на відміну від 2-х попередніх підсистем ці показники розраховуються за матеріалами податкового обліку та передбачають використання специфічних показників, перелік та методика розрахунку яких визначена відповідними нормативно-інструктивними матеріалами [44].
Виходячи з функціонального спрямування, показники-індикатори кризи традиційно об'єднуються у 4-ти підгрупи:
1) стан ліквідності,
2) структура капіталу,
3) оборотність,
4) рентабельність.
Перелік показників кожної групи є достатньо різноманітним та дискусійним. Більш того, в різних дослідженнях пропонуються різні назви одного показника (за однакового алгоритму) та різні алгоритми розрахунку (за однакової назви).
Залежно від призначення (сфери застосування) показників виокремлюються показники поточної і майбутньої загрози банкрутства.
Розрахунок показників поточної загрози банкрутства дає змогу оцінити загрозу порушення передбачених законодавством про банкрутство термінів виконання фінансових зобов'язань (задоволення претензій кредиторів) за рахунок наявних високоліквідних активів або наявність передумов для ініціювання судових процедур (з боку кредиторів - наявність заборгованості, термін сплати якої минув, з боку самого підприємства - поточна збитковість та часткова втрата власного капіталу). До складу цієї групи доцільно включати показники, що мають еталонний мінімум або критичне значення. Якщо рівень цих показників нижчий еталонного (критичного) - поточний стан підприємства діагностується як неблагополучний, а рівень поточної загрози банкрутства - високий.
Оцінка рівня майбутньої загрози банкрутства може здійснюватися за допомогою дослідження динаміки показників структури капіталу, оборотності та прибутковості за ряд періодів. Стабільна тенденція до зниження рівня цих показників свідчить про зростаючу загрозу банкрутства підприємства, що може реалізуватися в майбутньому періоді. Порівняння абсолютних значень показників із середньогалузевим дає можливість встановити, як швидко „відкладена загроза банкрутства" може стати наявною.
13.4 Механізм фінансової санації підприємства
Згідно з Законом України "Про відновлення платоспроможності боржника або визнання його банкрутом" [7] порушення нормального фінансово-економічного процесу функціонування підприємства та тимчасова втрата платоспроможності приводить до ініціювання кредиторами процесів санація, відновлення платоспроможності чи банкрутства підприємства.
Досудова санація - система заходів щодо відновлення платоспроможності боржника, які може здійснювати власник майна (орган, уповноважений управляти майном) боржника, інвестор, з метою запобігання банкрутству боржника шляхом реорганізаційних, організаційно-господарських, управлінських, інвестиційних, технічних, фінансово-економічних, правових заходів відповідно до законодавства до початку порушення провадження у справі про банкрутство.
Санація - система заходів, що здійснюються під час провадження у справі про банкрутство з метою запобігання визнання боржника банкрутом та його ліквідації, спрямована на оздоровлення фінансово-господарського становища боржника, а також задоволення в повному обсязі або частково вимог кредиторів шляхом кредитування, реструктуризації підприємства, боргів і капіталу та (або) зміну організаційно-правової та виробничої структури боржника;
Згідно із методикою1, план фінансового оздоровлення (санації) підприємства складається зі вступу та чотирьох розділів.
У вступі відображається загальна характеристика об'єкта планування, подаються відомості про правову форму організації бізнесу, форму власності, організаційну структуру, сфери діяльності та коротка історична довідка про розвиток підприємства.
У першому розділі відображається вихідна ситуація на підприємстві.
Аналіз вихідних даних включає такі підрозділи:
а) Оцінка зовнішніх умов.
б) Аналіз фінансово-господарського стану.
в) Аналіз причин фінансової кризи та слабких місць.
г) Наявний потенціал.
На підставі аналізу вихідної ситуації робиться висновок про доцільність санації підприємства чи про необхідність його ліквідації.
У другому розділі плану замальовуються стратегічні цілі санації, цільові орієнтири та розробляється стратегія санації підприємства.
Розділ 3 є основною частиною плану санації. Це конкретний план заходів для відновлення прибутковості та конкурентоспроможності підприємства в довгостроковому періоді.
Розділ 4 містить розрахунок ефективності санації, а також перелік організаційних заходів щодо реалізації плану та контролю за ходом реалізації.
Банкрутство підприємств - це наслідок глибокої фінансової кризи. Під фінансовою кризою розуміють фазу розбалансованої діяльності підприємства та обмежених можливостей впливу його керівництва на фінансові відносини. На практиці з кризою, як правило, ідентифікується загроза неплатоспроможності та банкрутства підприємства, діяльність його в неприбутковій зоні або брак у фірми потенціалу для успішного функціонування. З позиції фінансового менеджменту кризовий стан підприємства полягає в його неспроможності здійснювати фінансове забезпечення поточної виробничої діяльності. Фінансову кризу на підприємстві характеризують за трьома параметрами: джерела (фактори) виникнення; вид кризи; стадія розвитку кризи. Ідентифікація вказаних ознак уможливлює правильне визначення діагнозу фінансової неспроможності підприємства та підбір найефективніших санаційних заходів. Для цього передовсім необхідно ідентифікувати причини фінансової неспроможності суб'єкта господарювання.
Виділяють такі види криз:
- стратегічна криза (коли на підприємстві зруйновано виробничий потенціал та бракує довгострокових факторів успіху);
- криза прибутковості (перманентні збитки "з'їдають" власний капітал і це призводить до незадовільної структури балансу);
- криза ліквідності (коли підприємство є неплатоспроможним або існує реальна загроза втрати платоспроможності).
Важливою передумовою застосування правильних антикризових заходів є ідентифікація глибини фінансової кризи. Розрізняють три фази кризи:
а) фаза, яка безпосередньо не загрожує функціонуванню підприємства (за умови переведення його на режим антикризового управління);
б) фаза, яка загрожує дальшому існуванню підприємства і потребує негайного проведення фінансової санації;
в) кризовий стан, який не сумісний з існуванням підприємства і призводить до його ліквідації.
Ідентифікація фази фінансової кризи є необхідною передумовою правильної та своєчасної реакції на неї. Головним критерієм прийняття рішення щодо санації чи ліквідації підприємства є його санаційна спроможність. Санаційна спроможність - це наявність у підприємства, що перебуває у фінансовій кризі, фінансових, організаційно-технічних та правових можливостей, які визначають здатність до успішного проведення його фінансової санації.
Заходами щодо відновлення платоспроможності боржника, які містять план санації, можуть бути2 :
- реструктуризація підприємства;
- перепрофілювання виробництва;
- закриття нерентабельних виробництв;
- відстрочка та (або) розстрочка платежів або прощення (списання) частини боргів, про що укладається мирова угода;
- ліквідація дебіторської заборгованості;
- продаж частини майна боржника;
- зобов'язання інвестора про погашення боргу (частини боргу) боржника, зокрема шляхом переведення на нього боргу (частини боргу) та його відповідальність за невиконання взятих на себе зобов'язань;
- виконання зобов'язань боржника власником майна боржника та його відповідальність за невиконання взятих на себе зобов'язань;
- продаж майна боржника як цілісного майнового комплексу (для недержавних підприємств);
- одержання кредиту для виплати вихідної допомоги працівникам боржника, які звільняються згідно з планом санації, який відшкодовується в першу чергу за рахунок реалізації майна боржника;
- звільнення працівників боржника, які не можуть бути задіяні в процесі реалізації плану санації. Вихідна допомога у цьому разі виплачується за рахунок інвестора, а за його відсутності - за рахунок реалізації майна боржника або за рахунок кредиту, одержаного для цієї мети;
- інші заходи відновлення платоспроможності боржника.
13.5 Причини кризи, її види та фази розвитку
Причинами банкрутства є виникнення фінансової кризи на підприємстві, під якою розуміють загрозу неплатоспроможності, діяльність підприємства в неприбутковій зоні, відсутність у фірми потенціалу успішного функціонування. Для прогнозування та аналізу, з метою можливого подолання, фінансової кризи на підприємстві, дуже важливим є розуміння причин її виникнення. Світовий досвід містить наступний перелік можливих причин виникнення фінансової кризи [42]:
- недостатність оборотнім коштів;
- застаріле обладнання;
- прострочена велика кредиторська та дебіторська заборгованість;
- не конкурентоспроможність продукції;
- низький рівень кваліфікації персоналу;
- криза галузі;
- форс-мажорні обставини;
- податковий тиск;
- державне втручання в економіку;
- зриви поставки сировини;
- нестабільність фінансового ринку;
- несприятлива кон’юнктура ринку;
- відсутність стратегії;
- низький рівень менеджменту;
- посилення конкуренції в галузі або монополізм;
- зайві робочі місця.
Причини поділяються на внутрішні (екзогенні) та зовнішні (ендогенні).
Як правило, сукупність деяких зазначених причин може призвести до таких негативних наслідків:
- втрата клієнтів та покупців готової продукції;
- зменшення кількості замовлення та контрактів на продаж;
- втрата робочого часу;
- підвищення собівартості продукції;
- збільшення розміру неліквідних товарів;
- підвищення тиску на ціни;
- виникнення виробничих конфліктів.
З метою швидкої ідентифікації фінансової кризи, виявлення причин, що неї визначаються, і розробки антикризових заходів на підприємствах доцільно впроваджувати систему раннього попередження і реагування (СРПР). Система раннього попередження і реагування — це особлива інформаційна система, що сигналізує керівництву про потенційні ризики, що можуть насуватися на підприємство як із зовнішнього, так і з внутрішнього середовища.







Рис.13.5.1. Схематичне переростання фінансової кризи в банкрутство
підприємства
13.6 Діагностика фінансового стану підприємства
Процес створення системи раннього попередження та реагування включає в себе такі етапи [42]:
I етап – визначення сфер спостереження;
II етап – визначення індикаторів раннього попередження (обсяг реалізації, рівень періодичних платежів, кредиторська та дебіторська заборгованість);
III етап – визначення цільових показників;
IV етап – формування центрів обробки інформації;
V етап – формування інформаційних каналів;
Розрізняють дві підсистеми СРПР: систему, зорієнтовану на внутрішні параметри діяльності підприємства, і систему, зорієнтовану на зовнішнє середовище. Внутрішньо зорієнтована підсистема СРПР спрямована на ідентифікацію ризиків і шансів, що ховаються усередині підприємства. У своєму розвитку ця підсистема дійшла вже до третього покоління. Системи першого покоління були зорієнтовані на ідентифікацію наслідків дії тих чи інших факторів; другого — на визначення симптомів; третього — на виявлення першопричин. Одним з найважливіших інструментів системи раннього попередження банкрутства підприємств і методом його прогнозування є дискримінантний аналіз. Зміст дискримінантного аналізу полягає в тому, що за допомогою статистичних методів будується функція й обчислюється інтегральний показник, на підставі якого з достатньою імовірністю можна передбачити банкрутство суб'єкта господарювання.
Існує багато підходів до прогнозування фінансової неплатоспроможності суб'єктів господарювання. Будь-яка методика оцінювання кредитоспроможності є, по суті, методикою прогнозування банкрутства. У закордонній практиці поширення придбали дві моделі — Альтмана і Спрингейта, названі на честь їхніх авторів [34].
Модель Альтмана (розроблена в 1968 році і відома також за назвою «розрахунок Z-показника» — інтегрального показника рівня погрози):
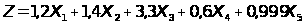 (13.6.1)
де Х1 = (Поточні активи - Поточні пасиви) / Обсяг активу;
Х2 = Нерозподілений прибуток / Обсяг активу;
Х3 = Прибуток до виплати відсотків / Обсяг активу;
Х4 = Ринкова вартість власного капіталу / Позикові засоби;
Х5 = Виторг від реалізації / Обсяг активу;
При Z < 1,8 - імовірність банкрутства дуже висока;
1,8 < Z < 2,7 - імовірність банкрутства середня;
2,7 < Z < 2,99 - імовірність банкрутства невелика;
Z > 2,99 - імовірність банкрутства незначна.
Методичні рекомендації Міністерства економіки України [10] розроблені з метою забезпечення однозначності підходів при оцінці фінансово-господарського стану підприємств, виявленні ознак поточної, критичної чи надкритичної їх неплатоспроможності та ознак дій, передбачених статтями 1562 - 1564 Кримінального кодексу України, - приховування банкрутства, фіктивного банкрутства чи доведення до банкрутства, а також для своєчасного виявлення формування незадовільної структури балансу для здійснення випереджувальних заходів щодо запобігання банкрутству підприємств [19],[20].
Поточною неплатоспроможністю може характеризуватися фінансовий стан будь-якого підприємства, якщо на конкретний момент через випадковий збіг обставин тимчасово суми наявних у нього коштів