Разработка финансового плана предприятия (на примере ЗАО "Фармакон")
11
12
13
20
21
22
29
30
Наименование показателя
Код строки
2003 г.
2004 г.
2005 г.
2006 г.
2007 г.
50
135 971
289 273
394 781
489 684
651 280
Наименование показателя
Код строки
2003 г.
2004 г.
2005 г.
2006 г.
2007 г.
II. Операционные доходы и расходы
60
70
80
90
100
III. Внереализационные доходы и расходы
120
130
140
90 376
131 308
184 687
210 259
279 645
150
160
68 686
99 794
140 362
159 797
212 530
IV. Чрезвычайные доходы и расходы
170
180
190
68 686
99 794
140 362
159 797
212 530
СПРАВОЧНО
201
202
203
204
3.4 Сводный баланс активов и пассивов предприятия
Как итоговый документ в системе планирования сводный баланс активов и пассивов предприятия несет важную самостоятельную нагрузку в финансовом планировании, поскольку позволяет структурировать планируемые результаты инвестиционной деятельности (отражены в активах баланса), а также упорядочивать планируемые результаты финансовой деятельности предприятия (отражены в пассивах баланса). Сводный баланс активов и пассивов предприятия можно составить из рассчитанных данных баланса денежных расходов и поступлений и так называемым « методом процента от продаж». Все вычисления делаются на основе трех предложений:
Переменные затраты, текущие активы и текущие обязательства при наращивании объема продаж на определенное количество процентов увеличиваются в среднем на столько же процентов. Это означает, что текущие активы и текущие пассивы будут составлять в плановом периоде прежний процент от выручки.
Процент увеличения стоимости основных средств рассчитывается под заданный процент наращивания оборота в соответствии с технологическими условиями бизнеса и с учетом наличия недогруженных основных средств на начало периода прогнозирования, степенью материального и морального износа наличных средств производства и т.п.
Долгосрочные обязательства и акционерный капитал берутся в прогноз неизменными. Нераспределенная прибыль прогнозируется с учетом нормы распределения чистой прибыли на дивиденды и чистой рентабельности реализованной продукции: к нераспределенной прибыли базового периода прибавляется прогнозируемая чистая прибыль и вычитаются дивиденды. Просчитав все это, выясняют, сколько пассивов не хватает, чтобы покрыть необходимые активы – это и будет потребная сумма дополнительного внешнего финансирования.
Эта разница должна быть покрыта за счет статьи задолженностей (банковская ссуда, векселя к оплате, долгосрочный банковский кредит, объем эмиссии облигаций предприятия) и капитала.
Решение о распределении дополнительных потребностей по отдельным категориям есть прерогатива финансового директора.
Принятие решения об источниках дополнительного финансирования – это процедура выбора между собственными и заемными средствами.
К собственным средствам относят:
-акционерный капитал;
-нераспределенная прибыль;
К заемным средствам относятся :
-банковская ссуда,
-кредитные ценные бумаги (векселя),
-торговый кредит,
-просроченная задолженность поставщикам,
-факторинг (продажа дебиторской задолженности).
Решения об источниках принимаются на основе условий финансирования, состояния компании и состояния финансового рынка.
На основе сводного баланса активов и пассивов предприятия возможно выполнить важный содержательный анализ планируемых финансовых показателей предприятия, а также выявить возможные ошибки, допущенные на этапе составления других финансовых планов (таких как баланс денежных расходов и поступлений, план доходов и затрат). В этом смысле сводный баланс активов и пассивов предприятия является проверочным документом. Он действительно «балансирует», т.е. сопоставляет и сверяет все результаты финансовых расчетов.
Форма сводного баланс активов и пассивов предприятия может совпадать с бухгалтерским балансом, а может быть выполнена в другом формате, более удобном для управленческого анализа.
Финансовые показатели рассчитываются, чтобы контролировать и балансировать пропорции собственных и заемных средств, а так же определять эффективность выбранных источников финансирования и их влияние на эффективность деятельности компании в целом. Если обнаруживается, что предприятие имеет финансовые показатели ниже уровня средних по отрасли, то это должно восприниматься как неудовлетворительное планирование деятельности предприятия.
Существует большое число методик финансового анализа. Большая их часть опирается на показатели, содержащиеся в сводном балансе активов и пассивов предприятия. В общем случае методика анализа должна использовать методы вертикального (структурного), горизонтального (временного), сравнительного, трендового, факторного и коэффициентного анализа. В рамках финансового анализа деятельности предприятия традиционно рекомендуется рассчитывать оценки:
ликвидности и платежеспособности;
деловой активности;
рентабельности;
финансовой устойчивости.
Сводный баланс активов и пассивов предприятия
| тыс. руб. | ||||||
| АКТИВ | Код строки | На начало 2004 г. | На конец 2004 г. | На конец 2005 г. | На конец 2006 г. | На конец 2007 г. |
| I. ВНЕОБОРОТНЫЕ АКТИВЫ | ||||||
| Нематериальные активы (04,05) | 100 | 109 928 | 125 188 | 166 500 | 221 445 | 294 522 |
| В том числе: | ||||||
| патенты, лицензия, товарные знаки(знаки обслуживания), иные аналогичные с перечисленными права и активы | 111 | |||||
| организационные расходы | 112 | |||||
| деловая репутация организации | 113 | |||||
| Основные средства( 01,02,03 ) за вычетом износа | 120 | 35 028 | 46 228 | 61 483 | 81 773 | 108 758 |
| в том числе: | ||||||
| земельные участки и объекты природопользования | 121 | |||||
| здания, машины и оборудование | 122 | |||||
| Незавершенное строительство (07,08,16,61) | 130 | |||||
| Доходные вложения в материальные ценности (03) | 135 | |||||
| В том числе: | ||||||
| имущество для передачи в лизинг | 136 | |||||
| имущество, предоставляемое по договору проката | 137 | |||||
| Долгосрочные финансовые вложения (06,82) | 140 | |||||
| В том числе: | ||||||
| инвестиции в дочерние общества | 141 | |||||
| инвестиции в зависимые общества | 142 | |||||
| инвестиции в другие организации | 143 | |||||
| АКТИВ | Код строки | На начало 2004 г. | На конец 2004 г. | На конец 2005 г. | На конец 2006 г. | На конец 2007 г. |
| займы, предоставленные организациям на срок более 12 месяцев | 144 | |||||
| прочие долгосрочные финансовые вложения | 145 | |||||
| Прочие внеоборотные активы | 150 | 2 100 | 2 324 | 3 091 | 4 111 | 5 468 |
| ИТОГО по разделу I | 190 | 147 056 | 173 740 | 231 074 | 307 329 | 408 747 |
| II. ОБОРОТНЫЕ АКТИВЫ | ||||||
| Запасы | 210 | 643 106 | 764 260 | 1 016 466 | 1 351 900 | 1 798 026 |
| В том числе: | ||||||
| сырье, материалы и другие аналогичные ценности (10,12,13,16) | 211 | |||||
| животные на выращивании откорме (11) | 212 | |||||
| затраты в незавершенном производстве(издержки обращения) (20,21,23,29,30,36,44) | 213 | |||||
| готовая продукция и товары для перепродажи (16,40,41) | 214 | |||||
| товары отгруженные (45) | 215 | |||||
| расходы будущих периодов (31) | 216 | |||||
| прочие затраты и запасы | 217 | |||||
| Налог на добавленную стоимость по приобретенным ценностям(19) | 220 | 90 082 | 128 688 | 171 155 | 227 636 | 302 756 |
| Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) | 230 | |||||
| В том числе: | ||||||
| покупатели и заказчики (62,76,82) | 231 | |||||
| векселя к получению (62) | 232 | |||||
| задолженность дочерних и зависимых обществ (78) | 233 | |||||
| авансы выданные (61) | 234 | |||||
| прочие дебиторы | 235 | |||||
| Дебиторская задолженность (платежи по которой ожидаются в течении 12 месяцев после отчетной даты) | 240 | 373 402 | 684 263 | 605 544 | 778 105 | 1 026 997 |
| В том числе: | ||||||
| покупатели и заказчики (62,76,82) | 241 | |||||
| векселя к получению (62) | 242 | |||||
| АКТИВ | Код строки | На начало 2004 г. | На конец 2004 г. | На конец 2005 г. | На конец 2006 г. | На конец 2007 г. |
| задолженность дочерних и зависимых обществ (78) | 242 | |||||
| задолженность участников (учредителей) по взносам в уставной капитал (75) | 244 | |||||
| авансы выданные (61) | 245 | |||||
| прочие дебиторы | 246 | |||||
| Краткосрочные финансовые вложения (56,58,82) | 250 | |||||
| В том числе: | ||||||
| займы, предоставленные организациям на срок менее 12 месяцев | 251 | |||||
| собственные акции, выкупленные у акционеров | 252 | |||||
| прочие краткосрочные финансовые вложения | 253 | |||||
| Денежные средства | 260 | 56 140 | 68 376 | 376 367 | 459 297 | 492 240 |
| В том числе: | ||||||
| касса (50) | 261 | |||||
| расчетные счета (51) | 262 | |||||
| валютные счета (52) | 263 | |||||
| прочие денежные средства (55,56,57) | 264 | |||||
| Прочие оборотные активы | 270 | 15 316 | 26 768 | 35 601 | 47 350 | 62 975 |
| ИТОГО по разделу II | 290 | 1 178 046 | 1 672 355 | 2 205 133 | 2 864 287 | 3 682 995 |
| БАЛАНС (сумма строк 190+290) | 300 | 1 325 102 | 1 846 095 | 2 436 208 | 3 171 616 | 4 091 742 |
| ПАССИВ |
Код строки |
На начало 2004 г. |
На конец 2004 г. |
На конец 2005 г. |
На конец 2006 г. |
На конец 2007 г. |
| III. КАПИТАЛ И РЕЗЕРВЫ | ||||||
| Уставный капитал (85) | 410 | 196 | 196 | 196 | 196 | 196 |
| Добавочные капитал (87) | 420 | 329 924 | 329 924 | 329 924 | 329 924 | 329 924 |
| Резервные капитал (86) | 430 | 21 616 | 21 616 | 21 616 | 21 616 | |
| В том числе: | ||||||
| резервы, образованные в соответствии с законодательством | 431 | |||||
| Резервы, образованные в соответствии с учредительными документами | 432 | |||||
| Фонд социальной сферы (88) | 440 | |||||
| Целевые финансирования и поступления (96) | 450 | |||||
| Нераспределенная прибыль прошлых лет (88) | 460 | 68 421 | 168 215 | 308 577 | 468 375 | |
| ПАССИВ |
Код строки |
На начало 2004 г. |
На конец 2004 г. |
На конец 2005 г. |
На конец 2006 г. |
На конец 2007 г. |
| Непокрытый убыток прошлых лет (88) | 465 | |||||
| Нераспределенная прибыль отчетного года (88) | 470 | 68 686 | 99 794 | 140 362 | 159 797 | 212 530 |
| Непокрытый убыток отчетного года (88) | 475 | |||||
| ИТОГО по разделу III | 490 | 398 806 | 519 951 | 660 313 | 820 110 | 1 032 641 |
| IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | ||||||
| Займы и кредиты (92,95) | ||||||
| В том числе: | 510 | |||||
| кредиты банков, подлежащие погашению более чем через 12 месяцев после отчетной даты | 511 | 534 437 | 955 017 | 1 441 032 | ||
| займы, подлежащие погашению более чем через 12 месяцев после отчетной даты | 512 | |||||
| Прочие долгосрочные обязательства | 520 | |||||
| ИТОГО по разделу IV | 590 | 0 | 0 | 534 437 | 955 017 | 1 441 032 |
| V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | ||||||
| Займы и кредиты (90,94) | 610 | 41 381 | 343 704 | 457 126 | 607 978 | 808 611 |
| В том числе: | ||||||
| кредиты банков, подлежащие погашению в течение 12 месяцев после отчетной даты | 611 | |||||
| займы, подлежащие погашению в течение 12 месяцев после отчетной даты | 612 | |||||
| Кредиторская задолженность | 620 | 884 915 | 982 440 | 784 331 | 788 511 | 809 458 |
| В том числе: | ||||||
| поставщики и подрядчики (60,76) | 621 | 867 046 | 955 769 | 751 899 | 876 124 | 997 071 |
| векселя к уплате(60) | 622 | |||||
| задолженность перед дочерними и зависимыми обществами (78) | 623 | |||||
| задолженность перед персоналом организации (70) | 624 | |||||
| задолженность перед государственными внебюджетными фондами (69) | 625 | 3 142 | 4 690 | 4 827 | 5 636 | 6 509 |
| задолженность перед бюджетом (68) | 626 | 14 727 | 21 981 | 27 605 | 21 296 | 25 218 |
| ПАССИВ |
Код строки |
На начало 2004 г. |
На конец 2004 г. |
На конец 2005 г. |
На конец 2006 г. |
На конец 2007 г. |
| авансы полученные (64) | 627 | |||||
| прочие кредиторы | 628 | |||||
| Задолженность участникам (учредителям) по выплате доходов (75) | 630 | |||||
| Доходы будущих периодов (83) | 640 | |||||
| Резервы предстоящих расходов | 650 | |||||
| Прочие краткосрочные обязательства | 660 | |||||
| ИТОГО по разделу V | 690 | 926 296 | 1 326 144 | 1 241 457 | 1 396 489 | 1 618 069 |
| БАЛАНС (сумма строк 490+590+690) | 700 |
1 325 102 |
1 846 095 | 2 436 208 | 3 171 616 | 4 091 742 |
| 0 | 0 | 0 | 0 | 0 | ||
| сумма дополнительного внешнего финансирования | -534 437 | -955 017 | -1 441 032 | |||
3.5 Анализ планируемых финансовых показателей предприятия
Платежеспособность предприятия – это его способность собственными средствами удовлетворять все имеющиеся обязательства.
Под ликвидностью понимается способность предприятия удовлетворять краткосрочные (текущие) обязательства с помощью оборотных (текущих) активов.
Для оценки платежеспособности используют три относительных показателя ликвидности, различающихся набором ликвидных средств, которые можно использовать для покрытия кратковременных обязательств:
коэффициент общей ликвидности (или коэффициент покрытия);
коэффициент быстрой ликвидности;
коэффициент абсолютной ликвидности.
Коэффициенты ликвидности
| Показатель ликвидности | Расчет | Источник информации | Рекомендуемое значение | 2004 г. | 2005 г. | 2006 г. | 2007 г. |
| 1. Текущая (общая)лик-видность | Оборотные активы/Кратко-срочные обязательства | (290-216-244)ф1/(690-640-650)ф1 | 1 - 2 | 1,26 | 1,78 | 2,05 | 2,28 |
| 2. Срочная ликвидность | (Денежные средства+Крат-косрочные финансовые вложения+Чис-тая дебиторская задолженность)/Краткосрочные обязательства | (290-210-244)ф1/(690-640-650)ф1 | 0,7 - 0,8 | 0,68 | 0,96 | 1,08 | 1,16 |
| 3. Абсолютная ликвидность | Денежные средства+Краткосрочные финансовые вложения/Краткосрочные обязательства | (260+250)ф1/(690-640-650)ф1 | 0.2 - 0.3 | 0,05 | 0,30 | 0,33 | 0,30 |
| 4. Собственные оборотные средства | Текущие активы-текущие обязательства | ||||||
| 5. Чистых активов | Оборотные активы - Краткосрочные обязательства | (290-244-216)ф1-(690-640-650)ф1 | рост показателя в динамике - положительная тенденция | 346 211 | 963 676 | 1 467 798 | 2 064 926 |
Коэффициент общей ликвидности показывает, в какой мере оборотные активы предприятия (часто называемые текущими, покрывают краткосрочные обязательства «текущие обязательства»), т.е. способно ли предприятие быстро погасить свои долги. Считается нормальным, если этот коэффициент находится в интервале 1 до 2
Рост его рассматривается как положительная характеристика финансово-хозяйственной деятельности предприятия. Если значение близко к единице, то у данного предприятия существует угроза финансовой нестабильности. Если значение этого показателя ниже единицы (существенное превышение обязательств над текущими активами), то можно говорить о высоком финансовом риске для кредиторов предприятия (связанным с тем, что предприятие не в состоянии оплатить свои счета).
Рассчитывается по формуле:
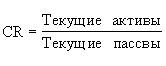
Коэффициент быстрой ликвидности исчисляется по более узкому кругу активов. В данном случае из расчетов исключается менее ликвидная составляющая оборотных активов – запасы товарно-материальных ценностей, поскольку считается, что при вынужденной продаже производственных запасов денежная выручка, как правило, ниже стоимости их приобретения. Принято считать, что коэффициент быстрой ликвидности должен быть больше единицы, хотя в отечественной практике ( в условиях неплатежеспособности, бартерных и зачетных операций) трудно выдержать нормативное значение данного показателя. Рассчитывается по формуле:
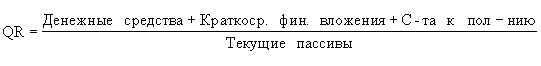
Рекомендуемые значения: 0.7 – 0.8
Наиболее жесткий критерий платежеспособности предприятия – это коэффициент абсолютной ликвидности – показывает, какая часть краткосрочных заемных обязательств может быть погашена немедленно. Считается нормой, если коэффициент абсолютной ликвидности больше 0,2 или 20%. В качестве базового показателя можно использовать коэффициент общей ликвидности. Снижение значения коэффициентов ликвидности чаще всего говорит об общем ухудшении ситуации с обеспеченностью оборотными средствами и необходимости серьезных мер по управлению ими. Рассчитывается по формуле:
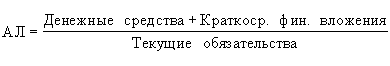
Еще одним показателем ликвидности являются собственные оборотные средства – разность между текущими активами и текущими обязательствами. Считается, что предприятие имеет собственный оборотный капитал до тех пор, пока его текущие активы превышают краткосрочные обязательства. Недостаток собственного оборотного капитала может образовываться из-за того, что в плановом периоде предусмотрено финансирование прироста внеоборотных активов (например, за счет капитального строительства или приобретения оборудования) за счет текущих обязательств (краткосрочной кредиторской задолженности). Это совершенно неправильное управленческое решение. В такой ситуации можно порекомендовать прекратить всякое финансирование строительных работ или покупку оборудования до тех пор, пока не будет исправлено положение с текущими активами.
Важное значение имеет показатель чистых активов предприятия, определяемый как разность между активами предприятия и текущими обязательствами (суммой краткосрочных пассивов). Считается, что текущие обязательства носят характер постоянной кредиторской задолженности предприятия и, постоянно находясь в обороте, уменьшают потребность компании в активах. Если по данным баланса сумма чистых активов предприятия становится меньше суммы уставного капитала, то уставный капитал акционерного общества должен быть уменьшен до размера чистых активов. Если размер уставного капитала становится меньше установленного законом значения, то такое акционерное общество должно быть ликвидировано.
С показателем чистых активов связан так называемый коэффициент финансовой устойчивости, определяющий долю чистых активов в совокупных активах компании. Он показывает, какая доля активов компании финансируется за счет собственного капитала. Считается нормой, когда значение этого показателя больше 0,1.
Коэффициенты деловой активности позволяют проанализировать, насколько эффективно предприятие использует свои средства.
Коэффициент оборачиваемости рабочего капитала (раз), показывает насколько эффективно компания использует инвестиции в оборотный капитал и как это влияет на рост продаж. Чем выше значение этого коэффициента, тем более эффективно используется предприятием чистый оборотный капитал. Рассчитывается по формуле:
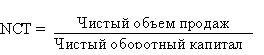
Коэффициент оборачиваемости основных средств (раз) - фондоотдача. Этот коэффициент характеризует эффективность использования предприятием имеющихся в распоряжении основных средств. Чем выше значение коэффициента, тем более эффективно предприятие использует основные средства. Низкий уровень фондоотдачи свидетельствует о недостаточном объеме продаж или о слишком высоком уровне капитальных вложений. Однако, значения данного коэффициента сильно отличаются друг от друга в различных отраслях. Также значение данного коэффициента сильно зависит от способов начисления амортизации и практики оценки стоимости активов. Таким образом может сложиться ситуация, что показатель оборачиваемости основных средств будет выше на предприятии, которое имеет изношенные основные средства. Рассчитывается по формуле:
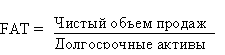
Коэффициент оборачиваемости активов( раз), характеризует эффективность использования компанией всех имеющихся в распоряжении ресурсов, независимо от источников их привлечения. Данный коэффициент показывает сколько раз за год совершается полный цикл производства и обращения, приносящий соответствующий эффект в виде прибыли. Этот коэффициент также сильно варьируется в зависимости от отрасли.
Рассчитывается по формуле:
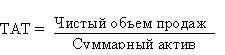
Коэффициент оборачиваемости запасов (раз) - отражает скорость реализации запасов.
Для расчета коэффициента в днях необходимо 365 дней разделить на значение коэффициента. В целом, чем выше показатель оборачиваемости запасов, тем меньше средств связано в этой наименее ликвидной группе активов. Особенно актуально повышение оборачиваемости и снижение запасов при наличии значительной задолженности в пассивах компании.
Рассчитывается по формуле:
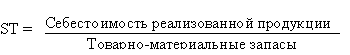
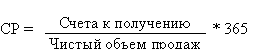
Коэффициент оборачиваемости дебиторской задолженности (дней) - показывает среднее число дней, требуемое для взыскания задолженности. Чем меньше это число, тем быстрее дебиторская задолженность обращается в денежные средства, а следовательно повышается ликвидность оборотных средств предприятия.
Высокое значение коэффициента может свидетельствовать о трудностях со взысканием средств по счетам дебиторов.
Рассчитывается по формуле:
Коэффициенты деловой активности
| Показатель деловой активности | Расчет | Источник информации | Рекомендуемое значение | 2004 г. | 2005 г. | 2006 г. | 2007 г. |
| 1.Оборачиваемость оборотного капитала | Выручка (нетто)от реализации/средняя за период стоимость оборотных активов | 010ф2/290ф1 | ускорение оборачиваемости - положительная тенденция | 2,37 | 2,39 | 2,45 | 2,53 |
| 2. Фондоотдача | Выручка (нетто)от реализации/средняя остаточная стоимость основных средств | 010ф2/120ф1 | рост показателя-положительная тенденция | 85,85 | 85,85 | 85,85 | 85,85 |
| 3. Оборачиваемость активов (раз) | Чистая выручка от реализации/чистая среднегодовая сумма активов | 010ф2/300ф1 | должна быть тенденция к ускорению оборачиваемости | 2,15 | 2,17 | 2,21 | 2,28 |
| 4. Оборачиваемость дебиторской задолженности(дни) (только по покупателям) | 365/(Чистая выручка от реализации/Чистая среднегодовая дебиторская задолженность покупателей) | 365/(010ф2/(230+240)ф1) | должна быть тенденция к ускорению оборачиваемости | 62,94 | 41,88 | 40,46 | 40,15 |
| 5. Оборачиваемость кредиторской задолженности (дни) (только по поставщикам) | 365/(Себестоимость реализованной продукции/Среднегодовая стоимость кредиторской задолженности поставщикам) | 365/(020ф2/620ф1) | 114,48 | 68,82 | 52,02 | 40,15 | |
| 6. Оборачиваемость запасов | 365/(Себестоимость реализованной продукции/Средне-годовая стоимость запасов)) | 365/(020ф2/210ф1) | должна быть тенденция к ускорению оборачиваемости | 89,06 | 89,18 | 89,18 | 89,18 |
| 7. Длительность операционного цикла | Оборачиваемость дебиторской задолженности в днях+Оборачиваемость запасов в днях | п.4 + п.6 данной таблицы | 151,99 | 131,06 | 129,64 | 129,33 |
Коэффициенты рентабельности, рассчитанные как отношение полученной прибыли к среднему размеру величины используемых ресурсов, характеризуют экономическую эффективность.
Коэффициенты рентабельности показывают, насколько прибыльна деятельность компании.
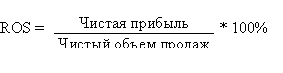
Коэффициент рентабельности продаж (%), демонстрирует долю чистой прибыли в объеме продаж предприятия. Рассчитывается по формуле:
Коэффициент рентабельности собственного капитала (%) позволяет определить эффективность использования капитала, инвестированного собственниками предприятия. Обычно этот показатель сравнивают с возможным альтернативным вложением средств в другие ценные бумаги. Рентабельность собственного капитала показывает, сколько денежных единиц чистой прибыли заработала каждая единица, вложенная собственниками компании. Рассчитывается по формуле:
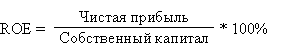
Коэффициент рентабельности оборотных активов (%) демонстрирует возможности предприятия в обеспечении достаточного объема прибыли по отношению к используемым оборотным средствам компании. Чем выше значение этого коэффициента, тем более эффективно используются оборотные средства. Рассчитывается по формуле:
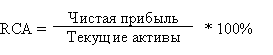
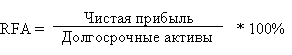
Коэффициент рентабельности внеоборотных активов (%), демонстрирует способность предприятия обеспечивать достаточный объем прибыли по отношению к основным средствам компании. Чем выше значение данного коэффициента, тем более эффективно используются основные средства. Рассчитывается по формуле:
Коэффициенты рентабельности
| Показатель рентабельности | Расчет | Источник информации | 2004 г. | 2005 г. | 2006 г. | 2007 г. |
| 1. Рентабельность активов | Чистая прибыль/Среднего-довая стоимость активов | 190ф2/300ф1 | 0,05 | 0,06 | 0,05 | 0,05 |
| 2. Рентабельность реализации | Чистая прибыль/Чистая выручка от реализации | 050ф2/010ф2 | 0,07 | 0,07 | 0,07 | 0,07 |
| 3. Рентабельность собственного капитала | Чистая прибыль/Среднего-довая стоимость собственного капитала | 190ф2/(490-450)ф1 | 0,19 | 0,21 | 0,19 | 0,21 |
Финансовая устойчивость, характеризующая стабильность деятельности предприятия в долгосрочной перспективе, оценивается соотношением собственных и заемных средств (по данным разделов пассивов баланса). Она связана с общей финансовой структурой предприятия, степенью его зависимости от внешних кредиторов и инвесторов.
В мировой и отечественной аналитической практике разработана система показателей финансовой устойчивости.
Коэффициент концентрации собственного капитала (коэффициент автономии) = Собственный капитал/Активы - показывает, какова доля владельцев предприятия в общей сумме средств, вложенных в предприятие. Чем больше этот коэффициент, тем более финансово устойчиво, стабильно и независимо от внешних кредиторов предприятие. Считается, нормальным, если коэффициент автономии больше или равен 0,5;
Коэффициент концентрации привлеченного капитала = Заемные средства/Активы, сумма которого с коэффициентом автономии равна единице , определяется как отношение заемных средств в сумме пассивов.
Коэффициент финансовой зависимости = Сумма привлеченного капитала/Собственный капитал – обратный коэффициенту концентрации собственного капитала. Рост его в динамике означает увеличение доли заемных средств в финансировании предприятия, а снижение до единицы (100%) свидетельствует о том, что собственники (акционеры) полностью финансируют свое предприятие. Например к=1,4 означает, что в каждом 1,4 руб. в составе пассивов предприятия 40 коп. – заемные.
По коэффициенту маневренности собственных средств = Собственные средства/Собственный капитал можно судить, какая часть собственных средств предприятия используется для финансирования его текущей деятельности (т.е. вложена в оборотные средства), а какая его часть капитализирована. Значение коэффициента маневренности собственного капитала может ощутимо варьировать в зависимости от отраслевой принадлежности предприятия. В среднем считается нормальным, когда этот показатель превышает 0,2 или 20%.
Коэффициент финансирования, численно равный отношению собственных средств к заемным (вычисляется по данным пассивов баланса), дает наиболее достоверную оценку финансовой устойчивости предприятия. Как все другие коэффициенты, этот показатель весьма просто интерпретируется. Если, например, к=0,6, то это означает, что на каждый рубль заемных средств приходится 60 коп. собственных. Снижение показателя в динамике свидетельствует об усилении зависимости предприятия от привлеченного капитала, т.е. о снижении финансовой устойчивости, и наоборот. Считается нормальным, когда значение этого показателя равно или больше 1,0.
В расчетах и анализе широко применяется обратный показатель – плечо финансового рычага. Этот показатель численно равен отношению заемных средств к собственным и может вычисляться отдельно для любой категории заемных (привлеченных) средств.
Коэффициенты финансовой устойчивости
| Показатель финансовой устойчивости | Расчет | Источник информации | Рекомендуемое значение | 2004 г. | 2005 г. | 2006 г. | 2007 г. |
| 1.Концентрации собственного капитала (коэф. автономии) | Собственные средства/Сумма пассивов | 490ф1/700ф1 | более 0,5 | 0,28 | 0,27 | 0,26 | 0,25 |
| 2.Концентрации привлеченного капитала | Заемные средства/Сумма пассивов | (590+690-640-650)ф1/700ф1 | менее 0,5 | 0,72 | 0,73 | 0,74 | 0,75 |
| 3.Маневренности собственных средств | Собственные оборотные средства/Собственный капитал | (290-216-244)-(690-640-650)/490ф1 | 0,2 и более | 0,67 | 1,46 | 1,79 | 2,00 |
| 4.Структуры долгосрочных вложений | Долгосрочные пассивы/Внеоборотные активы | 510ф1/190ф1 | 0,00 | 2,31 | 3,11 | 3,53 | |
| 5.Долгосрочного привлечения заемных средств | Долгосрочные пассивы/Сумма пассивов | ||||||
| 6.Структуры привлеченного капитала | Долгосрочные пассивы/Заемные средства | ||||||
| 7.Финансирования | Собственные средства/Заемные средства | 300/(590+690) | 1 и более | 1,39 | 1,37 | 1,35 | 1,34 |
| 8.Финансовой зависимости | Заемные средства/Собственные средства | (590+690)/300 | менее 1.0 | 0,72 | 0,73 | 0,74 | 0,75 |
Для рассмотренных коэффициентов не существует единых нормативных значений. Они зависят от многих факторов: отраслевой принадлежности предприятия, сложившейся структуры активов и пассивов и др. Поэтому приемлемость значений этих коэффициентов, оценка их динамики и направлений изменения могут быть установлены только в результате пространственных сопоставлений по группам родственных предприятий, а также в результате сопоставления показателей анализируемых финансовых планов с предысторией данного предприятия (и с прогнозами его развития). Можно сформулировать лишь одно правило, которое «работает» для предприятия любого типа. Собственники предприятия (акционеры) предпочитают разумный рост доли заемных средств в динамике, поскольку в этом случае (через эффект финансового рычага) увеличивается размер чистой прибыли приходящейся на один рубль собственного капитала (растут дивиденды). Кредиторы, напротив отдают предпочтение предприятиям с высокой долей собственного капитала, с большей финансовой автономией, поскольку в этом случае снижается риск неплатежеспособности компании, что позволяет ей осуществлять заимствования на более выгодных условиях.
Заключение
Целью составления финансового плана является обеспечение руководителей финансовых служб и всего предприятия определенного рода информацией, необходимой для эффективного управления ресурсами предприятия:
1. оперативного планирования и управления платежами для обеспечения текущей платежеспособности предприятия;
2. контроля за возникновением и погашением обязательств предприятия;
3. оперативного учета исполнения планов, в частности, плана движения денежных средств;
4. анализа выполнения финансовых планов;
5. контроля за показателями своего финансового состояния
и принятию соответствующих решений.
План баланса денежных расходов и поступлений показал, предприятие будет испытывать избыток денежных средств, который надо обязательно эффективно использовать. В противном случае избыток денежных средств будет свидетельствовать о том, что предприятие в действительности несет убытки, связанные с инфляционным обесценением денег, а также упущенной выгодой от прибыльного размещения денежных средств.
Можно назвать несколько направлений использования свободных денежных средств:
1. вложения в производство и совместные (с другими предприятиями) проекты;
2. вложения в недвижимость;
3. помещение денег на депозиты и вклады;
4. приобретение ценных бумаг.
Первое и второе направления должны укладываться в рамки инвестиционной деятельности предприятия. Дело в том, что вложения в производство, в крупные совместные проекты, в недвижимость требуют, как правило, больших сумм и длительного периода их освоения. Конечно, если, например, приобретение нового оборудования может дать существенный и скорый эффект, то есть смысл вложить в это деньги,