Управление заемным капиталом предприятия
Во втором случае стоимость капитала определяется величиной выплачиваемого по облигации купона или номинальной процентной ставкой облигации, выражаемой в процентах к ее номинальной стоимости. Номинальная стоимость – это цена, которую заплатит компания-эмитент держателю облигации в день ее погашения. Срок, через который облигация будет погашена, указывается при их выпуске.
В момент выпуска облигации обычно продаются по их номинальной стоимости. Следовательно, в этом случае стоимость заемного капитала Сd определяется номинальной процентной ставкой облигации iн:
Сd = iн
Однако в условиях изменения процентных ставок по ценным бумагам, которое является следствием инфляции и других причин, облигации продаются по цене, не совпадающей с номинальной. Поскольку предприятие – эмитент облигаций должно платить по ним доход исходя из номинальной процентной ставки и номинальной стоимости акции, реальная доходность облигации изменяется: увеличивается, если рыночная цена облигации падает по сравнению с номинальной, и уменьшается в противном случае.
Для оценки реальной доходности облигации (стоимости заемного капитала) используется модель современной стоимости облигации:
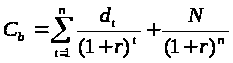 ,
где d – процентная выплата по облигации в год t;
N – номинальная стоимость облигации;
Сb – современная (настоящая) стоимость облигации;
n – количество периодов (лет) до погашения облигации;
r – процентная ставка по облигации.
Согласно условиям выпуска облигаций фирма-эмитент обязуется каждый год выплачивать процентную выплату d и номинальную стоимость N по окончании срока действия облигации, т.е. на момент ее погашения. Поэтому формула модели современной стоимости облигации определяет дисконтированный поток этих выплат. Рыночная цена облигации колеблется, а сумма выплачиваемого дохода на облигацию остается неизменной, поэтому доходность облигации также меняется.
В качестве реальной доходности облигации (или стоимости заемного капитала, основанного на облигациях данного типа) используется конечная доходность облигации, т.е. такая процентная ставка, которая позволяет, купив облигацию сейчас по текущей рыночной цене, получать доход на облигацию, объявленный в контракте на ее выпуск, и номинальную стоимость облигации на момент ее погашения.
Результат, близкий к использованию уравнения выше, дает следующая приближенная формула:
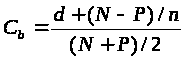
Если компания хочет привлечь заемный капитал, то она должна будет выплачивать по привлеченным средствам процентный доход, как минимум равный конечной доходности по существующим облигациям. Таким образом, конечная доходность будет представлять собой для компании стоимость привлечения дополнительного заемного капитала.
Если у компании есть избыточные средства, то она может использовать их на покупку существующих облигаций по их рыночной стоимости. Сделав это, компания получит доход, равный доходу, который бы получил любой другой инвестор, если бы он купил облигации по их рыночной стоимости и держал их у себя до момента погашения.
Если компания по-другому инвестирует избыточные средства, то она отказывается от альтернативы погашения облигации, выбирая, по крайней мере, столь же прибыльную альтернативу. Конечная доходность облигации – это альтернативная стоимость решения об инвестировании средств. Таким образом, независимо от того, имеются ли у компании избыточные средства или она нуждается в их притоке, конечная доходность по существующим облигациям представляет собой стоимость заемных средств.
Когда компания покупает какие-то товары у производителей, то обычно оплата поставки этой продукции производится через некоторый период. В связи с этим покупатель товара имеет перед поставщиком долговое обязательство, по сумме равное стоимости поставленной продукции. Таким образом, покупатель получает от поставщика товара торговый кредит. Его величина зависит от объема купленной продукции и срока, когда будет осуществлен платеж за поставленный товар. Торговый кредит является гибким источником финансирования, но он не позволяет оплачивать другие обязательства предприятия. Постоянные задержки с обслуживанием своей кредиторской задолженности могут отрицательно сказаться на кредитном рейтинге фирмы, что может обусловить нежелание поставщиков товара работать с такой фирмой или требовать предоплаты поставляемого товара.
Лизинг – это контрактное соглашение о передаче владельцем (арендодателем) арендатору определенных объектов или видов оборудования в долгосрочную аренду. При этом право собственности на арендуемые активы остается за арендодателем, а арендатор обязан платить налоги, страховые платежи, производить ремонт объектов аренды. На практике применяется несколько видов лизинга. Операционный лизинг, по которому обеспечивается финансирование и прочие услуги. Финансовая аренда обычно не предусматривает технического обслуживания. Продажа актива с условием аренды его продавцом – компания продает актив другой компании (обычно финансовому учреждению) и затем арендует его снова. Лизинг с внешним финансированием – при аренде за счет внешнего финансирования третья сторона выступает в качестве кредитора.
Если заемщик вовремя не выплачивает платежи по кредиту, то кредитор имеет право предпринять принудительные меры к выполнению заемщиком своих обязательств. Это может выражаться в виде предъявления прав на часть или на все активы предприятия.
2.3 Политика привлечения заемных средств
С учетом изложенной классификации (рис. 2) организуется управление привлечением заемных средств, которое представляет собой целенаправленный процесс их формирования из различных источников и в разных формах в соответствии с потребностями предприятия в заемном капитале на различных этапах его развития [5; 523]. Многообразие задач, решаемых в процессе этого управления, определяет необходимость разработки специальной финансовой политики в этой области на предприятиях, использующих значительный объем заемного капитала.
Политика привлечения заемных средств представляет собой часть общей финансовой стратегии, заключающейся в обеспечении наиболее эффективных форм и условий привлечения заемного капитала из различных источников в соответствии с потребностями развития предприятия.
Процесс формирования политики привлечения предприятием заемных средств включает основные этапы, представленные в Приложении В.
1. Анализ привлечения и использования заемных средств в предшествующем периоде. Целью такого анализа является выявление объема, состава и форм привлечения заемных средств предприятием, а также оценка эффективности их использования.
На первом этапе анализа изучается динамика общего объема привлечения заемных средств в рассматриваемом периоде; темпы этой динамики сопоставляются с темпами прироста суммы собственных финансовых ресурсов, объемов операционной и инвестиционной деятельности, общей суммы активов предприятия.
На втором этапе анализа определяются основные формы привлечения заемных средств, анализируются в динамике удельный вес сформированных финансового кредита, товарного кредита и внутренней кредиторской задолженности в общей сумме заемных средств, используемых предприятием.
На третьем этапе анализа определяется соотношение объемов используемых предприятием заемных средств по периоду их привлечения. В этих целях проводится соответствующая группировка используемого заемного капитала по этому признаку, изучается динамика соотношения кратко- и долгосрочных заемных средств предприятия и их соответствие объему используемых оборотных и внеоборотных активов.
На четвертой стадии анализа изучается состав конкретных кредиторов предприятия и условия предоставления ими различных форм финансового и товарного (коммерческого) кредитов. Эти условия анализируются с позиций их соответствующей конъюнктуре финансового и товарного рынков.
На пятой стадии анализа изучается эффективность использования заемных средств в целом и отдельных их форм на предприятии. В этих целях используются показатели оборачиваемости и рентабельности заемного капитала. Первая группа этих показателей сопоставляется в процессе анализа со средним периодом оборота собственного капитала.
Результаты проведенного анализа служат основой оценки целесообразности использования заемных средств на предприятии в сложившихся объемах и формах.
2. Определение целей привлечения заемных средств в предстоящем периоде. Эти средства привлекаются предприятием на строго целевой основе, что является одним из условий последующего эффективного их использования. Основными целями привлечения заемных средств предприятиями являются:
а) пополнение необходимого объема постоянной части оборотных активов. В настоящее время большинство предприятий, осуществляющих производственную деятельность, не имеют возможности финансировать полностью эту часть оборотных активов за счет собственного капитала. Значительная часть этого финансирования осуществляется за счет заемных средств;
б) обеспечение формирования переменной части оборотных активов. Какую бы модель финансирования активов не использовало предприятие, во всех случаях переменная часть оборотных активов частично или полностью финансируется за счет заемных средств;
в) формирование недостающего объема инвестиционных ресурсов. Целью привлечения заемных средств в этом случае выступает необходимость ускорения реализации отдельных реальных проектов предприятия (новое строительство, реконструкция, модернизация); обновление основных средств (финансовый лизинг) и т.п.;
г) обеспечение социально-бытовых потребностей своих работников. В этих случаях заемные средства привлекаются для выдачи ссуд своим работникам на индивидуальное жилищное строительство, обустройство садовых и огородных участков и на другие аналогичные цели;
д) другие временные нужды. Принцип целевого привлечения заемных средств обеспечивается и в этом случае, хотя такое их привлечение осуществляется обычно на короткие сроки и в небольших объемах.
3. Определение предельного объема привлечения заемных средств. Максимальный объем этого привлечения диктуется двумя основными условиями:
а) предельным эффектом финансового левериджа. Так как объем собственных финансовых ресурсов формируется на предшествующем этапе, общая сумма используемого собственного капитала может быть определена заранее. По отношению к ней рассчитывается коэффициент финансового левериджа (коэффициент финансирования), при котором его эффект будет максимальным. С учетом суммы собственного капитала в предстоящем периоде и рассчитанного коэффициента финансового левериджа вычисляется предельный объем заемных средств, обеспечивающий эффективное использование собственного капитала;
б) обеспечением достаточной финансовой устойчивости предприятия. Она должна оцениваться не только с позиций самого предприятия, но и с позиций возможных его кредиторов, что обеспечит впоследствии снижение стоимости привлечения заемных средств.
С учетом этих требований предприятие устанавливает лимит использования заемных средств в своей хозяйственной деятельности.
4. Оценка стоимости привлечения заемного капитала из различных источников. Такая оценка проводится в разрезе различных форм заемного капитала, привлекаемого предприятием из внешних и внутренних источников. Результаты такой оценки служат основой разработки управленческих решений относительно выбора альтернативных источников привлечения заемных средств, обеспечивающих удовлетворение потребностей предприятия в заемном капитале.
5. Определение соотношения объема заемных средств, привлекаемых на кратко- и долгосрочной основе. Расчет потребности в объемах кратко- и долгосрочных заемных средств основывается на целях их использования в предстоящем периоде. На долгосрочный период (свыше 1 года) заемные средства привлекаются, как правило, для расширения объема собственных основных средств и формирования недостающего объема инвестиционных ресурсов (хотя при консервативном подходе к финансированию активов заемные средства на долгосрочной основе привлекаются и для обеспечения формирования оборотного капитала). На краткосрочный период заемные средства привлекаются для всех остальных целей их использования.
Расчет необходимого размера заемных средств в рамках каждого периода осуществляется в разрезе отдельных целевых направлений их предстоящего использования. Целью этих расчетов является установление сроков использования привлекаемых заемных средств для оптимизации соотношения долго- и краткосрочных их видов. В процессе этих расчетов определяются полный и средний срок использования заемных средств.
Полный срок использования заемных средств представляет собой период времени с начала их поступления до окончательного погашения всей суммы долга. Он включает в себя три временных периода: а) срок полезного использования; б) льготный (грационный) период; в) срок погашения.
а) срок полезного использования – это период времени, в течение которого предприятие непосредственно использует предоставленные заемные средства в своей хозяйственной деятельности;
б) льготный (грационный) период – это период времени с момента окончания полезного использования заемных средств до начала погашения долга. Он служит резервом времени для аккумуляции необходимых финансовых средств;
в) срок погашения – это период времени, в течение которого происходит полная выплата основного долга и процентов по используемым заемным средствам. Этот показатель используется в тех случаях, когда выплата основного долга и процентов осуществляется не одномоментно после окончания срока использования заемных средств, а частями в течение определенного периода времени по предусмотренному графику.
Расчет полного срока использования заемных средств осуществляется в разрезе перечисленных элементов исходя из целей их использования и сложившейся на финансовом рынке практике установления льготного периода и срока погашения.
Средний срок использования заемных средств представляет собой средний расчетный период, в течение которого они находятся в использовании на предприятии. Он определяется по формуле:
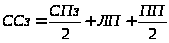 ,
где ССз – средний срок использования заемных средств;
СПз – срок полезного использования заемных средств;
ЛП – льготный (грационный) период;
ПП – срок погашения.
Средний срок использования заемных средств определяется по каждому целевому направлению привлечения этих средств; по объему их привлечения на кратко- и долгосрочной основе; по привлекаемой сумме заемных средств в целом. Соотношение заемных средств, привлекаемых на кратко- и долгосрочной основе, может быть оптимизировано также с учетом стоимости их привлечения.
6. Определение форм привлечения заемных средств. Эти формы дифференцируются в разрезе финансового кредита; товарного (коммерческого) кредита; прочих форм. Выбор форм привлечения заемных средств предприятие осуществляет исходя из целей и специфики своей хозяйственной деятельности.
7. Определение состава основных кредиторов. Этот состав определяется формами привлечения заемных средств. Основными кредиторами предприятия являются обычно его постоянные поставщики, с которыми установлены длительные коммерческие связи, а также коммерческий банк, осуществляющий его расчетно-кассовое обслуживание.
При выборе источника краткосрочного финансирования необходимо учитывать ряд условий получения кредита [4; 215].
1. Стоимость кредита. Должен изыскиваться источник финансирования, который обусловит получение кредита по минимальной цене.
2. Влияние на кредитный рейтинг. Источники получения кредитов могут оказать существенное влияние на понижение или повышение кредитного рейтинга компании, поэтому следует использовать источник кредитования, который не снизит кредитный рейтинг предприятия и соответственно увеличит стоимость заемного капитала.
3. Надежность. Некоторые источники получения кредитов более надежны, что позволит получить необходимую сумму кредита с большей вероятностью.
4. Ограничения. Финансовые институты склонны навязывать ряд ограничений по получению и использованию кредитов. Такими ограничениями могут быть сумма выплачиваемых дивидендов, вложения в основные фонды и т.д.
5. Гибкость. Кредиторы могут различаться гибкостью в условиях выдачи кредитов, в сумме предоставляемых кредитов и др.
8. Формирование эффективных условий привлечения кредитов. К числу важнейших из этих условий относятся: а) срок предоставления кредита; б) ставка процента за кредит; в) условия выплаты суммы процента; г) условия выплаты основной суммы долга; д) прочие условия, связанные с получением кредита.
Срок предоставления кредита является одним из определяющих условий его привлечения. Оптимальным считается срок предоставления кредита, в течение которого полностью реализуется цель его привлечения (например, ипотечный кредит – на срок реализации инвестиционного проекта; товарный кредит – на период полной реализации закупленных товаров и т.п.).
Ставка процента за кредит характеризуется тремя основными параметрами: ее формой, видом и размером.
По применяемым формам различают процентную ставку (для наращивания суммы долга) и учетную ставку (для дисконтирования суммы долга). Если размер этих ставок одинаков, то предпочтение должно быть отдано процентной ставке, так как в этом случае расходы по обслуживанию долга будут меньшими.
По применяемым видам различают фиксированную ставку процента (устанавливаемую на весь срок кредита) и плавающую ставку процента (с периодическим пересмотром ее размера в зависимости от изменения учетной ставки центрального банка, темпов инфляции и конъюнктуры финансового рынка). Время, в течение которого ставка процента остается неизменной, называется процентным периодом. В условиях инфляции для предприятия предпочтительной является фиксированная ставка или плавающая ставка с высоким процентным периодом.
Размер ставки процента за кредит является определяющим условием при оценке его стоимости. По товарному кредиту он применяется при оценке в размере ценовой скидки продавца за осуществление немедленного расчета за поставленные товары, выраженной в годовом исчислении.
Условия выплаты суммы процента характеризуются порядком выплаты его суммы. Этот порядок сводится к трем принципиальным вариантам: выплате всей суммы процента в момент предоставления кредита; выплате суммы процента равномерными частями; выплате всей суммы процента в момент уплаты основной суммы долга (при погашении кредита). При прочих равных условиях предпочтительным является третий вариант.
Условия выплаты основной суммы долга характеризуются предусматриваемыми периодами его возврата. Эти условия сводятся к трем принципиальным вариантам: частичному возврату основной суммы долга в течение общего периода функционирования кредита; полному возврату всей суммы долга по истечении срока использования кредита; возврата основной или части суммы долга с предоставлением льготного периода по истечении срока полезного использования кредита. При прочих равных условиях третий вариант является для предприятия предпочтительным.
Прочие условия, связанные с получением кредита, могут предусматривать необходимость его страхования, выплаты дополнительного комиссионного вознаграждения банку, разный уровень размера кредита по отношению к сумме заклада или залога и т.п.
9. Обеспечение эффективного использования кредитов. Критерием такой эффективности выступают показатели оборачиваемости и рентабельности заемного капитала.
10. Обеспечение своевременных расчетов по полученным кредитам. С целью этого обеспечения по наиболее крупным кредитам может заранее резервироваться специальный возвратный фонд. Платежи по обслуживанию кредитов включаются в платежный календарь и контролируются в процессе мониторинга текущей финансовой деятельности.
На предприятиях, привлекающих большой объем заемных средств в форме финансового и товарного (коммерческого) кредита, общая политика привлечения заемных средств может быть детализирована затем в разрезе указанных форм кредита.
При привлечении кредитов с целью финансирования потребностей компании в денежных средствах необходимо помнить, что данные о финансовых потребностях компании являются прогнозными и поэтому они могут отличаться от реальных потребностей в процессе деятельности предприятия. В связи с этим необходимо создать некий резерв безопасности при решении вопросов финансирования. При создании такого резерва необходимо учитывать: общую сумму полученных кредитов; отношение долгосрочных обязательств к среднесрочным и краткосрочным обязательствам; сроки погашения среднесрочных и долгосрочных обязательств.
Процесс привлечения заемного капитала предприятия характеризуется совокупностью некоторых особенностей, представленных в Приложении Г.
2.4 Показатели эффективности управления заемным капиталом
1. Коэффициент задолженности показывает величину заемных средств, которая приходится на один рубль активов компании. Этот показатель позволяет определить уровень финансовой зависимости компании:

где D – сумма долговых обязательств компании, руб.;
Значение коэффициента задолженности играет важную роль только в том случае, если предприятие решает получить дополнительные кредиты. Если у предприятия нет потребностей в таких финансовых ресурсах, то значение данного коэффициента не должно быть предметом озабоченности.
2. Уточненный коэффициент задолженности KYD выражает требования кредиторов к собственным средствам предприятия:
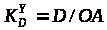
где ОА – собственные средства компании, руб.
Значение этого отношения зависит от таких факторов, как степень доступа к долгосрочным кредитам и стабильность финансовой деятельности предприятия. Значительный прирост рассматриваемого отношения свидетельствует об увеличении финансовой зависимости предприятия.
3. Коэффициент банковской задолженности KBD характеризует отношение задолженности банку к собственному капиталу компании:
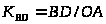
где BD – сумма банковских кредитов, руб.
Этот показатель имеет особое значение для финансовых институтов, поскольку при больших значениях коэффициента банковской задолженности банки могут увеличить стоимость кредита для предприятия.
4. Коэффициент покрытия процентов по кредитам КПП показывает, во сколько раз прибыль до уплаты процентов по кредиту и налогов (операционная прибыль) перекрывает платежи процентов по долгосрочным кредитам:
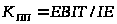
где EBIT – прибыль до уплаты процентных платежей и налогов, руб.; IE – процентные платежи по кредитам, руб.
Этот показатель дает представление о границе прибыли, ниже которой компания будет неспособна выплачивать проценты по кредитам. Низкое значение этого показателя может быть причиной недоступности дополнительных сумм кредита на финансовом рынке.
Кроме рассмотренных показателей финансовой зависимости предприятия в практике проведения финансового анализа используют дополнительные показатели:
соотношение собственных и привлеченных средств (показывает количество привлеченных заемных средств на 1 руб. собственных средств, вложенных в активы);
соотношение привлеченных средств и их общей суммы.
5. Коэффициент поступления заемного капитала показывает, какую часть заемного капитала от имеющегося на конец отчетного периода составляют вновь поступившие долгосрочные и краткосрочные заемные средства:
Kпоступления ЗК = Поступившие заемные средства (ЗКпост) / ЗК на конец периода
6. Коэффициент выбытия заемного капитала показывает, какая его часть выбыла в течение отчетного периода посредством возвращения кредитов и займов и погашения кредиторской задолженности:
Kвыбытия ЗК = Выбывшие заемные средства / ЗК на начало периода
7. Коэффициент заемного капитала, выражающий долю заемного капитала в общей сумме источников финансирования валюты баланса (ВБ). Этот коэффициент является обратным коэффициенту независимости (автономии):
КЗК = ЗК / А = ЗК / ВБ
8. Коэффициент соотношения заемного и собственного капитала характеризует степень зависимости организации от внешних займов (кредитов):
Ксоотн = ЗК / СК
Он показывает, сколько заемных средств приходится на 1 руб. собственных. Чем выше этот коэффициент, тем больше займов у компании и тем рискованнее ситуация, которая может привести в конечном итоге к банкротству. Высокий уровень коэффициента отражает также потенциальную опасность возникновения в организации дефицита денежных средств.
Интерпретация данного показателя зависит от многих факторов, в частности, таких, как: средний уровень этого коэффициента в других отраслях; доступ компании к дополнительным долговым источникам финансирования; стабильность хозяйственной деятельности компании. Считается, что коэффициент соотношения заемного и собственного капитала в условиях рыночной экономики не должен превышать единицы. Высокая зависимость от внешних займов может существенно ухудшить положение организации в случае замедления темпов реализации, поскольку расходы по выплате процентов на заемный капитал причисляются к группе условно-постоянных, т.е. таких расходов, которые при прочих равных условиях не уменьшаются пропорционально снижению объема реализации.
Кроме того, высокий коэффициент соотношения заемного и собственного капитала может привести к затруднениям с получением новых кредитов по среднерыночной ставке. Этот коэффициент играет важнейшую роль при решении вопроса о выборе источников финансирования.
9. Эффект финансового рычага:
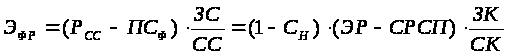 ,
где ЭФР – эффект финансового рычага; РСС – рентабельность собственных средств; ПСФ – фактическая процентная ставка за кредит; ЗС – заемные средства предприятия; СС – собственные средства предприятия.
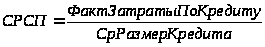
Формула состоит из двух частей: 1-я – разница между уровнем рентабельности собственных средств и фактической процентной ставкой за кредит; 2-я – отношение заемных средств к собственным. Результат первой части формулы может быть положительным, равен нулю или отрицательным. При положительном результате предприятие получает дополнительную прибыль от использования кредита и тем самым увеличивает рентабельность собственных средств. При нулевом результате нет прибыли, но нет и убытков. При отрицательном результате предприятие получает от использования кредита убытки, так как кредит для данного предприятия оказывается дорогим. 2-я часть формулы отражает структуру капитала предприятия. На первый взгляд может показаться, что чем выше доля заемных средств, тем выше эффект и если она равна 100% – эффект бесконечен. Но это только на первый взгляд, так как при увеличении доли заемных средств возрастает риск в деятельности предприятия. И следовательно, есть предел, который регулирует это соотношение. При его превышении банки и кредиторы прекращают выдачу кредитов или в отдельных случаях выдают, но под более высокий процент, что, естественно, отражается на эффекте.
10. Коэффициент общей ликвидности:
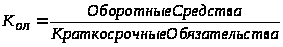
Этот коэффициент показывает, достаточно ли у предприятия средств, которые могут быть использованы для погашения его краткосрочных обязательств в течение определенного периода.
11. Коэффициент срочной ликвидности:
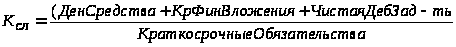
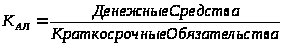
12. Коэффициент абсолютной ликвидности:
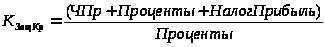
13. Коэффициент защищенности кредиторов (или покрытия процента) характеризует степень защищенности кредиторов от невыплаты процентов за предоставленный кредит. По этому показателю судят, сколько раз в течение отчетного периода компания заработала средства для выплаты процентов по займам. Этот показатель отражает также допустимый уровень снижения прибыли, используемой для выплаты процентов.
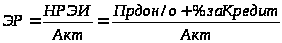
14. Экономическая рентабельность:
15. Финансовый риск.
Эффект финансового рычага можно трактовать, как изменение чистой прибыли на 1 акцию (в%), порождаемое изменением нетто-результата эксплуатации инвестиций НРЭИ (в%). Соответственно используется показатель – сила воздействия финансового рычага:
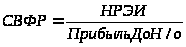
Чем больше сила воздействия финансового рычага, тем больше финансовый риск, связанный с данным предприятием. Во-первых, возрастает риск невозврата кредита с установленной ставкой процента. Во-вторых, увеличивается риск падения дивиденда и курса акций для инвестора. Соответственно возникают конфликты между акционерами, которые стремятся к максимальной прибыли, и руководством предприятия, которое стремится к умеренному риску.
Предприятие вне экстремальных условий не должно полностью исчерпывать свою заемную способность. Всегда должен оставаться резерв заемной силы, чтобы в случае необходимости покрыть недостаток средств кредитом без превращения дифференциала в отрицательную величину.
Заключение
Для предприятия важна разработка модели управления организацией. Менеджеру важно видеть основные моменты функционирования будущего предприятия, определить, что будет производиться, как будет производиться, кто это будет покупать. Важно также определить миссию и стратегические цели создаваемого предприятия, так как от этого зависит дальнейшее развитие и функционирование предприятия. Очень важно эффективно управлять организацией и контролировать ее деятельность. Это поможет в случае критических ситуаций поддерживать деятельность и сохранить конкурентоспособность.
В сложившихся условиях предприятия должны с особой тщательностью выбирать инструменты привлечения заемного капитала и их параметры, то есть научиться управлять заемным капиталом для решения поставленных задач. Эффективное управление заемным капиталом в структуре капитала предприятия способно обеспечить дополнительные поступления в его деловой оборот, увеличить рентабельность самого процесса производства, повысить рыночную стоимость предприятия. Эффективное управление заемным капиталом также стимулирует инвестиционную деятельность и выполнение социальных обязательств.
В данной курсовой работе была создана модель управления ателье по пошиву спортивной одежды. Были рассмотрены основные моменты управления, критерии результативности, организация работы, мотивация сотрудников. Также в курсовой работе была рассмотрена проблема управления заемным капиталом предприятия. Были рассмотрены субъект управления, объект управления, политика привлечения заемных средств. Финансовый менеджер должен уметь выбрать правильный источник финансирования. Также были представлены показатели эффективности использования заемных средств.
Грамотное управление заемными средствами предприятия позволяет увеличить рентабельность собственного капитала предприятия, сохранить нормальную финансовую устойчивость и финансовое состояние предприятия. Финансовому менеджеру следует уделять заемному капиталу достойное внимание.
Список использованной литературы
1. Волков В.А. Управление заемным капиталом предприятия: Диссертация на соискание ученой степени кандидата экономических наук – Саратов: 2005.
2. Арутюнов Ю.А. Финансовый менеджмент. Учеб. пособие / Ю.А. Арутюнов. – М.: – КНОРУС, 2005. – 312 с.
3. Балабанов И.Т. Основы финансового менеджмента: учебное пособие / И.Т. Балабанов. – М.: Финансы и статистика, 1997.
4. Бахрамов Ю.М., Глухов В.В. Финансовый менеджмент: Учеб. пособие. – СПб: Издательство «Лань», 2006 – 736 с.: ил.
5. Бланк И.А. Основы финансового менеджмента. Т.1. – К.: Ника-Центр, 1999. – 592 с. – (Серия «Библиотека финансового менеджера»; Вып. 3.).
6. Вахрин П.И., Нешитой А.С. Финансы: Учебник для вузов. – 3-е изд., перераб. и доп. – М.: Издательско-торговая корпорация, 2003. – 532 с.
7. Ковалев В.В. Финансовый анализ: Управление капиталом. Выбор инвестиций. Анализ отчетности. – 2-е изд., перераб. и доп. – М.: – Финансы и статистика, 2000. – 512 с.: ил.
8. Коласс Б. Управление финансовой деятельностью предприятия: пер. с фр. / Б. Коласс. – М.: Финансы, ЮНИТИ, 1997
9. Коптева Е.П. Финансовый менеджмент: Учебно-методический комплекс. – Ульяновск: УлГУ, 2006. – 83 с.
10. Крейнина М.Н. Финансовый менеджмент / М.Н. Крейнина. – М.: Изд-во «Депо и сервис», 1998
11. Мазурова И.И. Условия прибыльной работы предприятия / И.И. Мазурова, М.В. Романовский. – СПб., 1992
12. Савицкая Г.В. Анализ эффективности деятельности предприятия: Методологические аспекты: Учеб. пособие. – М.: Изд-во «Перспектива», 2002
13. Теплова Т.В. Финансовый менеджмент: управление капиталом и инвестициями: Учебник для вузов. – М.: ГУ ВШЭ, 2000. – 504 с.
14. Тренев Н.Н. Управление финансами / Н.Н. Тренев. – М.: Финансы и статистика, 1999
15. Финансовый менеджмент / Под ред. Г.Б. Поляка. – М.: Финансы, ЮНИТИ, 1997
16. Финансовый менеджмент / Под ред. Е.С. Стояновой. – М.: Перспектива, 1998
17. Финансовый менеджмент: теория и практика: Учебник / под ред. Е.С. Стояновой. – М.: изд-во «Перспектива», 1996. – 405 с.
18. Финансовый менеджмент: теория и практика: Учебник / под ред. Е.С. Стояновой. – 5-е изд., перераб. и доп. – М.: Изд-во «Перспектива», 2003. – 656 с.
19. Финансы: Учебное пособие / Под ред. проф. А.М. Ковалевой. – М.: Финансы и статистика, 1996. – 336 с.: ил.
20. Финансы / Под ред. А.М. Ковалевой. – М.: Финансы и статистика, 1998
21. Лекции доцента кафедры менеджмента Гвоздева Н.И. по менеджменту
Размещено на