Финансовое планирование на коммерческом предприятии
Закупки сырья и материалов производят в январе, марте и мае, а расчет за них, т.е. расходование денег, планируют в феврале, апреле и июне.
Оплату труда производят ежемесячно, но ее величина определяется объемом продаж, запланированным на следующий месяц. Поэтому в январе, когда продается продукции на 8 млн. руб., на оплату труда расходуется 1 млн. руб., а в феврале при плановом объеме продаж 10 млн. руб. расходы на оплату труда, вычисленные на основе мартовского объема продаж, будут 1,1 млн. руб.
Разность между притоком и оттоком денежных средств составляет поток наличности. В январе он равен 10,4 - 7,1 = 3,3 млн. руб. Так как на начало января у предприятия оставался минимально допустимый остаток денежных средств в размере 0,2 млн. руб., то на конец января количество денег у него должно быть 3,3 + 0,2 = = 3,5 млн. руб. Эта сумма является также остатком денежных средств на начало следующего месяца, т. е. февраля.
В феврале поток наличности оказывается отрицательным, так как отток средств (12,2 млн. руб.) должен превысить приток (9,4 млн. руб.) на 2,8 млн. руб. Это превышение компенсируется имеющимся на начало месяца остатком наличности в размере 3,5 млн. руб. В итоге на конец февраля денежный остаток должен составить 3,5 - 2,8 = 0,7 млн. руб., что превышает минимально допустимый уровень в 0,2 млн. руб.
В марте ожидается осложнение ситуации. В этом месяце отток должен превысить приток денежных средств на 1,15 млн. руб. Та кое превышение уже не может быть покрыто за счет денежного остатка, который на начало марта равнялся 0,7 млн. руб. Поэтому, чтобы выполнить все платежные обязательства и соблюсти требование к величине минимально допустимого денежного остатка в размере 0,2 млн. руб., предприятие должно запланировать на март получение займа на сумму 1,15 +(0,7 - 0,2) = 0,65 млн. руб. Все дальнейшие расчеты приведены в табл. 2.
Проанализируем краткосрочный финансовый план, составленный на первое полугодие.
1. В первую очередь необходимо обратить внимание на то, что месячные объемы продаж (стоимость проданных товаров) и притоки денежных средств не совпадают. Например, в январе объем продаж 8 млн. руб., а приток денежных средств 10,4 млн. руб., в феврале, марте и апреле объем продаж превышает объем денежных поступлений, а в мае и июне ожидается обратная картина. Среднемесячный объем поступлений 10,3 млн. руб., а разница между максимальным и минимальным значением 1,45.
2. Производство, очевидно, является прибыльным, так как рас ходы на оплату материалов, труда, аренду оборудования составляют 7,1 млн. руб. при среднемесячной выручке около 10 млн. руб.
Высокая прибыль плюс начисленная амортизация позволяют предприятию финансировать приобретение оборудования.
3. Отток денежных средств из-за периодически производимых крупных затрат на оплату закупок сырья изменяется значительно сильнее притока. При среднемесячном оттоке 10,1 млн. руб. разница между максимальными и минимальными значениями оттока составляет 12,15 - 5= 7,15 млн. руб.
4. Следствием такого значительного изменения оттока являются различия в вариациях месячных значений чистого потока на личности, который то оказывается существенно положительным (5,85 млн. руб.) в мае, то отрицательным (2,8 млн. руб.) в феврале. Таким образом, несмотря на высокую прибыльность, во избежание утраты платежеспособности предприятие в марте и апреле будет вынуждено временно увеличить объем заимствований.
5. В январе и мае предприятие будет иметь значительные суммы денежных средств, хранение которых либо вообще не дает никакой прибыли, либо в случае приобретения ценных бумаг обеспечивает прибыль меньшую, чем приносят инвестиции в предприятие. Следует отметить, что инвестировать эти деньги в собственные активы оно не может, так как уже в следующем месяце возникнет потребность в денежных средствах из-за того, что и в феврале и в июне ожидаются отрицательные потоки наличности (2,8 млн. руб. в феврале и 2,65 млн. руб. в июне). Средне месячный остаток денежных средств за первое полугодие составит (3,5 + 0,7 + 0,2 + 0,2 + 3,85 + 1,2) : 6= 1,608 млн. руб. Это значит, что при допустимом минимуме в 0,2 млн. руб. предприятие , будет в среднем обладать избытком денежных средств в размере 1,4 млн. руб. Если оно не сможет их эффективно инвестировать, то из-за этого будет иметь в первом полугодии скрытые убытки. К этим потерям, возможно, придется добавить расходы на оплату процентов за банковский кредит, если будет решено пользоваться им в марте и апреле, когда потребуется дополнительное финансирование (0,65 млн. руб. в марте плюс 1,35 млн. руб. в апреле). Для того чтобы сократить эти потери, предприятие должно будет изыскать возможности для краткосрочного инвестирования свободных денежных средств.
Финансовый план дает информацию руководству предприятия о сроках возникновения потребности в денежных средствах и ее размерах, позволяя тем самым подготовиться и принять меры по обеспечению предприятия финансовыми ресурсами. Для этого у предприятия есть несколько возможностей:
договориться с банком или другими кредиторами о предоставлении краткосрочного займа (0,65 млн. руб. на 2 мес. в марте и 1,35 млн. руб. на 1 мес. в апреле);
принять меры по сокращению дебиторской задолженности за счет, например, ускорения оплаты покупателями поставленной им продукции;
дополнительное финансирование можно обеспечить путем временного увеличения кредиторской задолженности (например, до говориться с поставщиком оборудования о переносе платежа в 0,65 млн. руб. с марта на май);
попытаться избавиться от ненужных активов и т.д.
Очевидно, что все перечисленные способы могут использоваться одновременно для обеспечения предприятия финансированием. Минимизация остатка денежных средств может быть обеспечена путем синхронизации во времени их притоков и оттоков. Следует отметить, что полная синхронизация вряд ли возможна. Это идеальная ситуация, которая не может существовать, так как при токи и оттоки во многом зависят от факторов, не поддающихся контролю со стороны предприятия. Предприятие само должно подстраивать под эти факторы свою хозяйственную деятельность, минимизируя разрыв между притоками и оттоками денежных средств.Минимально допустимый кассовый остаток - это своего рода неприкосновенный денежный запас предприятия. Его назначение заключается в сохранении платежеспособности предприятия, а величина обычно определяется самим предприятием, которое рассматривает минимально допустимый остаток как необходимый резерв наличности. Для крупных предприятии этот остаток может определяться банком, ведущим расчетный счет предприятия. В этом случае минимально допустимый остаток определяется как компенсационный остаток денежных средств, служащих банку для покрытия расходов по «бесплатному» ведению расчетных счетов предприятия. Например, если затраты на ведение расчетного счета оцениваются банком в 24 тыс. руб. в год, то припроцент ной ставке по банковским ссудам, равной, положим, 12% годовых, компенсационный остаток средств на расчетном счете дол жен составлять 200 тыс. руб.
2.2 Задачи и основные этапы долгосрочного финансового планирования
Долгосрочное финансовое планирование проводится в целях выполнения обеспеченности инвестиционных мероприятий и выплат, предусмотренных различными планами и программами (производства, НИОКР, повышения зарплаты работников и доходов акционеров), финансовыми ресурсами, необходимыми для их претворения в жизнь. Другими словами, задача состоит в выяснении осуществимости планов и программ, наличия средств для их реализации и возможности их получения за счет предполагаемых источников.
Процесс долгосрочного финансового планирования заключается в одновременном анализе и согласовании во времени расходов на реализацию запланированных проектов с возможными источниками их финансирования, ограничениями, налагаемыми финансовыми обязательствами предприятия. Обязательства касаются прежде всего выплаты долгов, финансирования социальных проектов, повышения заработной платы и др. Иначе, долгосрочное финансовое планирование - это не поиск единственного оптимального плана, а процесс нахождения пути, обеспечивающего продвижение к поставленным целям при сохранении финансовой устойчивости предприятия.
Необходимость долгосрочного финансового планирования обусловлена следующими причинами:
разработчики инвестиционных проектов отдельных подразделений предприятия во многом руководствуются собственными интересами и представлениями об интересах всего предприятия. По этому реализация таких проектов может привести к необоснован ному ущемлению интересов других подразделений и вступить в противоречие с реальными возможностями предприятия и его потребностями;
финансовые возможности предприятия находятся под давлением добровольно или вынужденно принятых ими обязательств. Так, соглашение с профсоюзами может потребовать роста заработной платы дополнительных затрат на социальные и природоохранные мероприятия; кредитные соглашения – возврата ранее полученных займов; обязательства перед акционерами – обеспечения стабильных выплат дивидендов и т.д.
реализация инвестиционных проектов, обеспечивая рост основных фондов и выпуска продукции, увеличивает размер операционных потоков наличности (собственных источников финансирования), что оказывает воздействие на объемы потребности во внешнем финансировании и его динамику.
Основные этапы составления долгосрочного финансового плана.
Первым этапом долгосрочного финансового планирования является агрегирование финансовых разделов бизнес-планов инвестиционных проектов, реализация которых предусматривается при составлении долгосрочных производственных и инвестиционных планов. В результате агрегирования должны быть получены следующие данные, ожидаемые в результате осуществления намеченных (планируемых) инвестиционных решений:
капиталовложения во внеоборотные активы (сумма инвестиций в различные виды внеоборотных активов, включая незавершенное строительство, инвестиции в другие предприятия и прочие затраты);
инвестиции в чистый оборотный капитал;
ожидаемый рост выпуска продукции и соответственно ожидаемый прирост доходов от реализации;
ожидаемый прирост затрат на производство.
Одновременно должна быть четко сформулирована политика распределения прибыли и заданы пропорции этого распределения. Например, можно предполагать использование всей прибыли толь ко на производственные инвестиции, либо частично в производство и частично в социальные объекты, либо частично на инвестиции и частично на потребление (дивиденды) и т.д.
На втором - основном этапе долгосрочного планирования рас считывают вариант финансового плана. В процессе расчетов выясняют возможность финансирования запланированных инвестиций за счет внутренних источников, а при необходимости устанавливают величину и структуру внешнего финансирования.
Финансовый план представляет собой систему из трех взаимосвязанных плановых счетов (отчетов): прибылей и убытков, источников финансовых ресурсов и их использования и баланса. Счет прибылей и убытков позволяет рассчитать плановую величину при были предприятия в t-м году планового периода. Счет источников финансовых ресурсов и их использования служит инструментом, позволяющим взаимно согласовать величину средств, которую планируется получить из различных источников, с запланированными инвестиционными расходами и выплатами. Иначе говоря, он дает возможность одновременно:
согласовать величину собственных источников долгосрочного финансирования с их запланированным использованием;
определить наличие потребности во внешнем финансировании;
оценить и проанализировать целесообразность использования различных вариантов привлечения финансовых ресурсов.
Плановый баланс, являясь одним из звеньев долгосрочного финансового плана, не позволяет в процессе планирования разбалансировать активы и источники их финансирования. Одновременно он обеспечивает возможность на каждой итерации отслеживать и анализировать ожидаемые изменения в размерах и структуре активов и пассивов предприятия и оценивать их допустимость.
2.3 Расчет долгосрочного финансового плана на примере
Последовательность расчета долгосрочного финансового плана рассмотрим на следующем примере. Допустим, что производственным планом предприятия на очередной год предусматривается увеличение следующих показателей:
объем продаж на 10%;
внеоборотные и оборотные активы предприятия на 9%; затраты на производство на 8%.
Кроме того, для составления финансового плана необходимы следующие сведения:
планируемые размеры амортизационных отчислений, являющихся важнейшим источником самофинансирования. В рассматриваемом примере они приняты равными 8% балансовой стоимости основных средств на конец года;
политика распределения чистой прибыли. Будем считать, что на выплату дивидендов должно направляться не менее 25% чистой прибыли, а на финансирование социальных программ - не менее 1 млн. руб.;
условия получения заемных средств и, главное, средняя ставка процента за кредит, которая в рассматриваемом примере принимается равной 12%.
Обеспечение сбалансированности плана. Обеспечение равенства средств, необходимых для финансирования инвестиций и выплат, а также сумм, которыми располагает предприятие, необходимо для того, чтобы величина одного источника финансирования или/и одна статья счета «Использование финансовых ресурсов» не были жестко заданы заранее, а уточнялись бы в процессе расчетов. Эти пара метры (источник финансирования и статья использования) выполняют функцию регулирующих клапанов, с помощью которых в процессе планирования уравновешиваются объем необходимого финансирования и потребность в финансовых ресурсах.
В рассматриваемом примере такими регулирующими клапана ми являются:
в части источников финансирования - объем внешних заимствований. При этом предполагается, что предприятие не намерено привлекать капитал за счет продажи акций, считая единственным источником внешнего финансирования получение займов, с помощью которых должна обеспечиваться реализация и сбалансированность плана. Максимальный размер дополнительного заемного финансирования - 50 млн. руб.;
в части использования финансовых средств - прибыль пред приятия, направляемая (в пределах, установленных дивидендной политикой) на потребление (выплату дивидендов и социальные программы).
Последовательность расчетов. Предположим, что запланированное на конец текущего планового года финансовое положение предприятия описывается параметрами, значения которых (по состоянию на 31.12.N г.) приведены в табл. 3 (столбцы 3 и 4). В ней в строках 1... 7 представлен в упрощенном виде отчет о при былях и убытках предприятия, в строках 7...16 содержатся данные отчета об источниках и использовании денежных средств предприятия, а в строках 17...22 приведен баланс.
Рассмотрим порядок расчета при составлении варианта долго срочного финансового плана. Он производится в такой последовательности.
1. Определение плановой величины активов.
Размер активов, которые предприятие планирует иметь после реализации намеченной инвестиционной программы, определяется на основе планов производства и капиталовложений. В данном случае предполагается, что в соответствии с этими планами активы (см. строки 18 и 19 табл. 3) должны вырасти на 9%. Следователь но, внеоборотные активы составят 990- 1,09 = 1 079,1 млн. руб., оборотные - 3101,09 = 337,9 млн. руб., а в целом - 1417 млн. руб.
2. Определение выручки, затрат на производство и валовой прибыли в N+1г.
В соответствии с условиями рассматриваемого примера планируемое увеличение выручки (строка 1) должно составить 10% (1000 1,1 = 1100) при росте затрат на 8% (900-1,08 = 972). Разность между планируемыми выручкой и затратами есть прибыль до уплаты процентов и налога (строка 3). Она равна 1 100- 972 = = 128 млн. руб.
3. Определение процентов, уплачиваемых за пользование заемными средствами.
Для расчета подлежащих уплате процентов (строка 4) необходимо знать среднегодовую величину заемного капитала. Она определяется на основе содержащихся в балансе данных о величине заемного капитала на начало Табл. 3 Расчет вариантов финансового плана на N + 1., млн.руб.
Таблица.
| № п/п | Показатель | Факт на 01.01.N г. | План на 31.12.N г. | Варианты плана на 31.12.N+1 г. (% роста активов) | ||
| 8% | 7% | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | |
| 1 | Выручка от продаж | - | 1000 | 1100 | 1100 | |
| 2 | Затраты на производство | - | 900 | 972 | 972 | |
| 3 | Прибыль до уплаты процентов и налога | - | 100 | 128 | 128 | |
| 4 | Проценты за кредит | - | 33 | 39 | 39 | |
| 5 | Налогооблагаемая прибыль | - | 67 | 89 | 89 | |
| 6 | Налог на прибыль (24%) | - | 16,08 | 21,36 | 21,36 | |
| 7 | Чистая прибыль | - | 50,92 | 67,74 | 67,64 | |
| 8 | Амортизация | - | 77,60 | 82,76 | 81,96 | |
| 9 | Выручка от продажи акций | - | - | - | - | |
| 10 | Планируемый объем заимствований | - | 50 | 50 (67,27) | 50 (40,97) | |
| 11 | Итого источников финансирования | - | 178,52 | 200,4 (217,67) | 199,6 (190,57) | |
| 12 | Валовые инвестиции в основные средства | - | 117,6 | 171,86 | 150,96 | |
| 13 | Инвестиции в оборотные средства | - | 30 | 27,9 | 21,7 | |
| 14 | Выплата дивидендов | - | 25,46 | 16,91 | 16,91 | |
| 15 | Прочие социальные выплаты | - | 5,46 | 1 | 1 | |
| 16 | Итого плановая потребность в финансировании | - | 178,52 | 217,67 | 190,57 | |
| 17 | Баланс | 01.01.N г. | 31.12.N г. | 31.12.N+1 г. | ||
| 18 | Внеоборотные активы (основные средства) | 950 | 990 | 1079,1 | 1059,3 | |
| 19 | Чистые оборотные активы | 280 | 310 | 337,9 | 331,7 | |
| 20 | Итого | 1230 | 1300 | 1417 | 1391 | |
| 21 | Собственный капитал | 980 | 1000 | 1067 | 1041 | |
| 22 | Заемный капитал | 250 | 300 | 350 | 350 | |
| Итого | 1230 | 1300 | 1417 | 1391 | ||
планового периода и планируемых на N+1 заимствований (строка 22). Однако последняя величина и должна быть установлена в процессе планирования. Поэтому на первой операции используется или максимально допустимая, или некая разумная величина заимствований, которая и используется для расчетов. На последующих итерациях эти величины при необходимости могут быть откорректированы.
В данном случае предельно допустимая величина заимствований установлена на уровне 50 млн. руб. При таком объеме заимствований заемный капитал предприятия возрастет с 300 млн. руб. на 31.12.N г. до 350 млн. руб. на конец N+ 1 г. Теперь можно рас считать:
величину собственного капитала предприятия, наконец, N + 1 г. Она равна разности между активами и заемным капиталом, т.е. 1 417 - 350 = 1 067 млн. руб.;
среднегодовую величину заемного капитала на 31.12. N + 1 г., которая равняется (300 + 350)/2 = 325 млн. руб.;
сумму процентов, которую предприятие должно будет упла ить в N+ 1 г. за пользование заемными средствами 3250,12 • 0,12 = 39 млн. руб.
4. Определение прибыли, подлежащей налогообложению, на лога на прибыль и величины чистой прибыли.
5. Определение плановой суммы средств (источников финансирования), которые предприятие может использовать в N + 1 г.:
на инвестирование;
выплаты собственникам капитала;
финансирование социальных программ.
В табл. 3 эти средства сгруппированы в верхней части (строки 7... 10) счета источников и использования финансовых ресурсов. Здесь представлены главные источники финансирования. Два внутренних - чистая прибыль (строка 7) и амортизация (строка 8) и два внешних - средства инвесторов, желающих участвовать в увеличении собственного капитала предприятия (строка 9), и средства, поступающие от кредиторов (строка 10).
Чистая прибыль, входящая в состав внутренних источников финансирования, уже рассчитана, а величина амортизации (строка 8) определяется как произведение среднегодовой стоимости основных средств [в данном случае внеоборотных активов (строка 18)] на соответствующую нормативную ставку, по условию принятую равной 8%. Следовательно, размер начисленной амортизации должен составить 0,08(990 + 1 079,1)/2 = 82,76 млн. руб., где 990 млн. руб. - внеоборотные активы на конец N г., а 1 079,1 млн. руб. - рассчитанная в п. 1 плановая величина активов на конец N + 1 г.
Привлечение извне собственного капитала в рассматриваемом случае не предусмотрено, а прирост заемного запланирован в раз мере 50 млн. руб. В итоге предполагаемая общая сумма источников финансирования инвестиций и выплат в N + 1 г. должна со ставить (67,64 + 82,76 + 50) = 200,4 млн. руб. (строка 11).
6. Определение запланированной для использования суммы финансовых ресурсов.
Данные о планируемом использовании финансовых ресурсов предприятия собраны во второй (нижней) части счета об источниках и использовании средств (строки 12... 15). Эти средства предназначены для инвестирования в основные и оборотные, выплаты дивидендов и финансирования (из чистой прибыли) социальных программ.
В соответствии с заданной по условию примера политикой распределения прибыли на выплату дивидендов не может быть израсходовано менее 5% чистой прибыли, т.е. менее 16,91 млн. руб. (67,64/4), а на социальные программы менее 1 млн. руб. Следовательно, максимальная сумма, которая может быть направлена на инвестиционные нужды, не может превышать 67,64 - (16,91 + 1) _ = 49,73 млн. руб.
Инвестиции во внеоборотные активы равны сумме амортизации (82,76 млн. руб.) и чистого прироста внеоборотных активов 89,1 млн. руб. (1079,1 -990). Вместе это составляет 171,86 млн. руб. Сумма, которая должна быть направлена на инвестирование в обо ротные средства, очевидно, равняется их годовому приросту, т. е. 337,9 - 310 = 27,9 млн. руб.
В итоге получается, что на инвестиции и выплаты предприятие должно затратить 217,67 млн. руб., что на 17,27 млн. руб. превосходит сумму, которой предприятие будет располагать в N + 1 г. Для ликвидации этого разрыва нужно либо получить взаймы не 50 млн. руб., а 67,27 млн. руб., либо уменьшить инвестиционные аппетиты предприятия, приведя их в соответствие с возможностями финансирования.
Предположим, что предприятие решило отложить реализацию некоторых инвестиционных проектов, вследствие чего рост активов должен составить не 8%, а только 7%. Как показывают рас четы, результаты которых приведены в столбце 6 табл. 3, ожидаемая чистая прибыль останется практически неизменной и очень незначительно сократится начисленная амортизация. Общая сумма источников финансирования составит 67,64 + 81,96 + 50 = = 199,6 млн. руб.
Что касается потребности в финансовых ресурсах, то она, как следует из табл. 3, сократится на 27,1 млн. руб. за счет уменьшения инвестиций в основные (150,96 млн. руб. против 171,86 млн. руб.) и оборотные (21,7 млн. руб. против 27,9 млн. руб.) средства. В итоге она составит 190,57 млн. руб., что на 9,03 млн. руб. меньше суммы, которой будет располагать предприятие. Этот «излишки может быть использован для уменьшения объема заимствований, увеличения суммы дивидендов, на дополнительное финансирование социальных и природоохранных мероприятий или же на реализацию части отложенных инвестиционных проектов.
3. Проблема финансового планирования на предприятии
3.1 Практический пример составления финансового плана
Формирование финансовых планов может осуществляться двумя способами:
- некоммерческая организация отталкивается от стоящих перед ней целей и задач при реализации программы или проекта, в рамках которых рассчитываются расходы, необходимые для успешного выполнения поставленных целей;
- исходя из имеющихся финансовых возможностей некоммерческой организации, ставится вопрос об использовании этих средств для решения текущих задач или их возможном направлении на долгосрочные программы или проекты.
Рассмотрим механизм составления финансового плана по последнему способу.
Допустим, имеется некоммерческая общественная организация, которая объединяет медицинских работников и оказывает помощь в получении специализированных медицинских услуг людям с ограниченным финансовыми возможностями. Общественная организация основана на членстве и в процессе уставной деятельности проводит работу по оказанию помощи медицинским работникам и их семьям (трудоустройство, образование, юридическая поддержка и др.), благотворительные акции, презентации благотворительных проектов и новых технологий в области медицины для сбора средств на их внедрение, оказывает помощь малоимущим гражданам в получении ими медицинских услуг и др. Кроме того, общественная организация занимается предпринимательской деятельностью, оказывая платные услуги, в том числе и на льготной основе, для разных категорий граждан.
В дальнейшем поставленные цели конкретизируются и оформляются в виде двух программ: благотворительной акции «Здоровые дети — прекрасное будущее» (S1) и проекта по оказанию помощи детскому дому инвалидов «Мир не без добрых людей» (S2) — при этом финансирование каждой программы складывается из конкретных целевых источников, а доходы самой некоммерческой организации разбиваются по соответствующим статьям (см. табл. 4).
Табл. 4 Доходы некоммерческой организации, руб.
| № п/п | Доходы | Средства, поступившие на программу | Прочие поступления | Всего поступило средств | |
| «Здоровые дети-прекрасное будущее» | «Мир не без добрых людей» | ||||
| S1 | S2 | ||||
| 1. | Вступительные взносы | _ | _ | 34 000 | 34 000 |
| 2. | Членские взносы | _ | _ | 168 000 | 168 000 |
| 3. |
Добровольные пожертвования от - юридических лиц - физических лиц |
56 504 000 5 450 000 |
2 975000 625 000 |
60 000 14 000 |
59 539000 6 089 000 |
| 4. | Доходы от коммерческой деятельности | 1 500 000 | 500 000 | 250 000 | 2 250000 |
| Итого: | 63 454 000 | 4 100 000 | 526 000 | 68 080 000 | |
После этапа прогнозирования возможных источников поступления финансовых ресурсов переходят к распределению планируемых доходов на финансирование конкретных программ, направлений деятельности, а также отдельных акций, связанных с реализацией целей уставной деятельности некоммерческой организации.
Этап распределения представляет собой последовательность процедур. В первую очередь необходимо провести анализ потребности в ресурсах для реализации конкретной программы и оценить их в стоимостном выражении. Кроме того, проводится проверка соответствия плановой потребности в ресурсах их фактическому наличию, а также определяются возможные отклонения от поставленных целей и пути предупреждения сбоев в работе. В результате, анализ внешних и внутренних факторов как раз и позволяет создать программу и достигнуть поставленные цели во взаимосвязи с имеющимися материальными, трудовыми и финансовыми ресурсами.
Для наглядности последовательность процедуры принятия решений в процессе планирования можно представить в виде схемы (рис. 6), где:
S1, S2...… Sn — программа (в нашем примере S1 — программа «Здоровые дети — прекрасное будущее», а S2 — «Мир не без добрых людей»);
H1, H2... …Hm — состояние ресурсов для реализации программы (H1 — наличие помещения, H2 — наличие персонала, H3 — наличие медикаментов, H4 — наличие оборудования и т.д.);
Pfk — затраты (например, для ресурса H1: P11 — арендная плата, P12 — оплата коммунальных услуг, P13 — расходы на содержание помещения), а поэтому сумма всех затрат и определяет потребность в финансовых ресурсах.
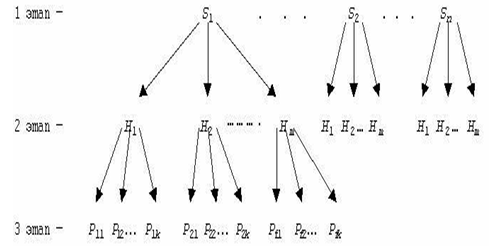
Рис.6 Последовательность этапов определения ресурсной базы
Всю последовательность определения потребности в объемах финансирования можно разбить на этапы. На первом этапе задаются стратегические цели, реализуемые посредством программ. На втором этапе оценивается потребность в трудовых и материальных ресурсах, необходимых для реализации программ. Здесь же выявляется недостаток ресурсов и принимается решение о необходимости внесения изменений в программу. На третьем этапе определяются потребность в финансировании. Если величина потребности в финансовых ресурсах больше заданной, то меняется содержание программы и, соответственно, их ресурсная база, что достигается за счет итераций в ходе финансового планирования: исходные показатели будут подвергаться изменению до тех пор, пока сумма необходимых затрат не совпадет с заданным объемом финансирования. Таким образом реализуется балансовый принцип составления финансового плана. На практике увязка балансового и калькуляционного (ресурсного) методов планирования реализуется шахматным методом, где по горизонтали представлены виды затрат, а по вертикали — программы. Ниже приводится пример определения потребностей в материальных и финансовых ресурсах как вариант применения предложенной процедуры планирования в процессе разработки благотворительной программы.
Пример.
Благотворительная программа «Здоровые дети — прекрасное будущее» (S1)
1 этап. Цель программы: поддержка и реализация комплексных мероприятий, направленных на оказание медицинской и социальной помощи малообеспеченным, социально-незащищенным и остро нуждающимся гражданам, прежде всего детям, детям-инвалидам, детям из малообеспеченных и многодетных семей, а также детям-сиротам на базе созданной современной детской клиники.
Задачи программы, направленные на достижение цели:
- проведение всестороннего обследования детей с использованием современных методик;
- организация многопрофильного лечения с использованием широкого арсенала средств и методов;
- организационно-методическая работа с применением современных технологических средств;
2 этап. Определение ресурсов, необходимых для выполнения поставленных целей:
1. Материально-техническая база — Клиника (H1):
1.1. Приобретение недвижимого имущества (P11);
1.2. Расходы на капитальный ремонт (P12);
1.3. Арендная плата за помещение, коммунальные платежи, текущие эксплуатационные расходы (P13);
1.4. Аренда и приобретение оборудования (P14).
2. Трудовые ресурсы (H2), включая:
- штатный персонал по программе;
- административный персонал;
- медицинский и технический персонал;
- фонд оплаты труда (P21).
3. Поддержание инфраструктуры (H3) — это все текущие расходы, включая расходные материалы, услуги связи, транспортные, командировочные и оплату услуг сторонних организаций.
4. Целевая поддержка населения (H4) — затраты на оказание материальной помощи (деньгами, услугами, имуществом) нуждающимся гражданам и другие расходы.
Результатом данного этапа является разработанная смета расходов (табл. 5), в которой представлены расходы по всем видам деятельности, программам и проектам некоммерческой организации, увязанные с прогнозируемыми объемами поступлений. Так как в финансовый план благотворительной программы «Здоровые дети — прекрасное будущее» уже заложены все расходы, в том числе и административно-управленческие, то