Планирование, распределение и анализ выручки торговой организации на примере ОАО "Магнит"
По состоянию на 31 декабря 2009 года уставный капитал открытого акционерного общества «Магнит» составляет 889 750, 73 рублей. Он состоит из 88975073 штук обыкновенных именных бездокументарных акций номинальной стоимостью 0,01 рубля.
Общество вправе размещать дополнительно к размещенным акциям обыкновенные именные акции в количестве 111 874 927 штук номинальной стоимостью 0,01 рубля (объявленные акции). 2009 году на основании решения Совета директоров от 02.09.2009 г. (Протокол б/н от 02.09.2009 г.) размер уставного капитала ОАО «Магнит» был увеличен.
02.10.2009 г. ФСФР России был зарегистрирован дополнительный выпуск обыкновенных именных бездокументарных акций номинальной стоимостью 0,01 рубля каждая в количестве 11 154 918 штук.
2.2 Оценка финансового состояния предприятия ОАО «Магнит»
Предварительный анализ структуры активов проводится на основе данных таблицы 2. Данные взяты из приложения 1. В таблице представлены абсолютные величины по видам активов, их удельные веса в общей величине активов, изменения абсолютных величин и удельных весов, значения и изменения коэффициента соотношения оборотных и внеоборотных активов за отчетный период.
Таблица 2 - Анализ структуры активов
| Показатели |
2007 г. |
2008 г. |
2009 г. |
Изменения в 2009 году по сравнению с 2008 годом | ||||
| абсолют-ные величины, тысяч рублей |
уд. вес, процен тов |
абсолют ные величины, тысяч рублей |
уд. вес, процентов | абсолют-ные величины тысяч рублей | уд. вес, процентов | абсолют-ные величины, тысяч рублей | уд. веса, процентов | |
| Внеоборотные активы | 591425 | 9,7 | 14839967 | 85,3 | 25563340 | 90,5 | 10723373 | 172,3 |
Оборотные активы |
5502927 | 90,3 | 2583340 | 14,8 | 2668007 | 9,5 | 84667 | 103,3 |
Итого активов |
6094352 | 100 | 17423307 | 100 | 28231347 | 100 | 10808040 | 162,0 |
| Коэффициент соотношения оборотных и внеоборотных активов | 9,3 | 0,2 | 0,1 | |||||
На основании проведённых расчётов можно сделать вывод о том, что стоимость имущества предприятия на начало 2010 года выросла на 10808040 тысяч рублей и составила 28231347 тысяч рублей.
Наибольшую долю в активах до 2008 года составляли оборотные активы: 63 процента, в 2006 году – 90,3 процентов, а в 2008 году их доля снизилась до 14,8 процентов. Соответственно коэффициента соотношения оборотных и внеоборотных активов уменьшился с 9,3 в 2007 году до 0,1 в 2009 году. Стоимость оборотных активов выросла на 84667 тыс. руб. по сравнению с 2008 г. или на 3,3%. В то же время внеоборотные активы выросли на 73,3%.
Более наглядно структуру активов на конец 2009 года предприятия можно изобразить с помощью рисунка 2.
Ситуация, когда наибольшая часть внеоборотных активов представлена производственными основными средствами и незавершенным строительством, характеризует ориентацию на создание материальных условий расширения основной деятельности предприятия.
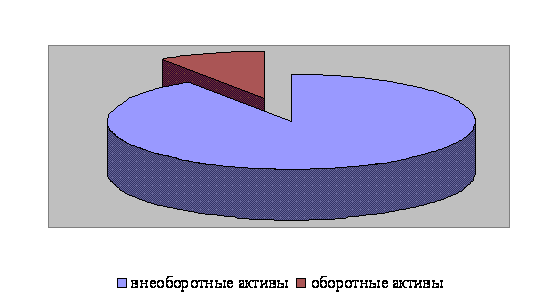
Рисунок 2 – Структура активов ОАО «Магнит» за 2009 год
Предварительный анализ структуры пассивов проводится на основе данных таблицы 3.
Таблица 3 - Анализ структуры пассивов
| Показатели |
2007 г. |
2008 г. |
2009 г. |
Изменения в 2009 году по сравнению с 2008 годом | ||||
| абсолют-ные величины, тысяч рублей |
уд. вес, % |
абсолют-ные величины, тысяч рублей | уд. вес, % | абсолют-ные величины, тысяч рублей | уд. вес, % | абсолют-ные величины, тысяч рублей | Уд. вес, % | |
|
Собствен ный капитал |
5051769 | 82,9 | 16378732 | 94,0 | 28083214 | 99,5 | 11704482 | 171,5 |
| Долгосрочные заёмные средства | 0 | 0 | 0 | |||||
| Краткосрочные заемные средства | 1042383 | 17,1 | 1044575 | 6,0 | 22189 | 0,5 | -1022386 | 2,1 |
| Итого источников средств | 6094352 | 100 | 17423307 | 100 | 28231347 | 100 | 10808040 | 162,0 |
| Коэффициент автономии | 0,83 | 0,94 | 0,99 | 0,05 | 105,8 | |||
|
К- нт соотноше ния заемных и собствен ных средств |
0,21 | 0,06 | 0,001 | -0,06 | 1,2 | |||
На основании данных расчётов сделаем вывод, что в 2009 году по сравнению с 2008 годом пассивная часть баланса выросла на 62% или на 10808040 тысяч рублей, за счёт роста собственных средств.
Коэффициент автономии показывает, какая часть источников финансирования приходится на собственные средства, на предприятии ОАО «Магнит» значение данного коэффициента больше 50 процентов, имеет тенденцию к росту за счет сокращения общей суммы источников финансирования, коэффициент соотношения заёмных и собственных средств снижается, что означает снижение зависимости предприятия от заемных источников финансирования.
Результаты анализа ликвидности фирмы представляют интерес, прежде всего для коммерческих кредиторов.
Так как коммерческие кредиты краткосрочны, то именно анализ ликвидности лучше всего позволяет оценить способность фирмы оплатить эти обязательства.
Ликвидность означает способность ценностей легко превращаться в деньги, т.е. в абсолютно ликвидные средства. Ликвидность можно рассматривать как время, необходимое для продажи актива, и как сумму, вырученную от продажи актива.
Эти показатели тесно связаны: зачастую можно продать актив за короткое время, но со значительной скидкой в цене.
Для определения ликвидности баланса сопоставим итоги по каждой группе активов и пассивов. Для этого составим таблицу 4.
Таблица 4 - Анализ ликвидности баланса предприятия за 2009 год В тысячах рублей
| Актив | На начало периода | На конец периода | Пассив | На начало периода | На конец периода |
Платежный излишек или недостаток |
|
|
На начало периода |
На конец периода |
||||||
| Наиболее ликвидные активы (НЛА) | 57 | 508 | Наиболее срочные обязательства (НСО) | 1044575 | 22187 | -1044518 | -21679 |
| Быстрореализуемые активы (БРА) | 211563 | 170125 | Краткосрочные пассивы (КСП) | 0 | 0 | 211563 | 170125 |
|
Медленнореали зуемые активы (МРА) |
5820 | 3574 | Долгосрочные пассивы (ДСП) | 0 | 125944 | 5820 | -122370 |
| Труднореализуемые активы (ТРА) | 14839967 | 25563340 | Постоянные пассивы (ПП) | 16378732 | 28083214 | -1538765 | -2519874 |
| Баланс | 17423307 | 28231347 | Баланс | 17423307 | 28231347 | ||
Из таблицы видно, что баланс предприятия не является абсолютно ликвидным как на начало, так и на конец анализируемого периода.
На предприятии не хватает денежных средств для погашения наиболее срочных обязательств (на начало года 1044518 тыс. руб. и на конец года – 21679 тыс. руб.). Положение предприятия на ближайшее время затруднено, для погашения краткосрочных долгов следует привлечь медленнореализуемые активы. Сравнивая медленнореализуемые активы с долгосрочными пассивами, перспективную ликвидность можно охарактеризовать как отрицательную, так как долгосрочные пассивы меньше размера медленнореализуемых активов. Для полного анализа ликвидности рассчитаем коэффициенты ликвидности.
Результаты расчетов коэффициентов ликвидности представим в виде таблицы 5.
Таблица 5 – Анализ коэффициентов ликвидности
| Показатель | На начало года | На конец года |
Рекомендуемые показатели |
| Коэффициент абсолютной ликвидности | 0,001 | 0,02 | 0,2 – 0,7 |
| Коэффициент быстрой ликвидности | 0,20 | 7,69 | 0,8 – 1,0 |
| Коэффициент текущей ликвидности | 0,21 | 7,85 | 1,0 – 2,0 |
Как видно из таблицы 5, на предприятии все коэффициенты на начало 2009 г. были ниже нормы, на конец года коэффициент абсолютной ликвидности вырос незначительно, его значение ниже рекомендуемых, коэффициент быстрой и текущей ликвидности значительно повысился и выше нормы.
Абсолютными показателями финансовой устойчивости являются показатели, характеризующие состояние запасов и обеспеченность их источниками формирования.
Для характеристики источников формирования запасов применяют три основных показателя:
- собственные оборотные средства (далее СОС) рассчитываются как разница между капиталом и резервами (3 раздел пассива баланса) и внеоборотными активами (1 раздел актива). Этот показатель является абсолютным, его увеличение в динамике рассматривается как положительная тенденция.
СОС = СИ - ВА, (1)
где СИ — собственные источники (3 раздел пассива баланса);
ВА — внеоборотные активы (1 раздел актива);
- величина собственных и долгосрочных заемных источников формирования запасов и затрат (СД) определяется по формуле:
СД = СОС + ДП, или (СИ – ВА) + ДП, (2)
где ДП — долгосрочные пассивы (4 раздел пассива);
- общая величина основных источников формирования запасов и затрат (ОИ) определяется по формуле:
ОИ = СД + КЗС, или (СИ – ВА) + ДП + КЗС, (3)
где КЗС — краткосрочные заемные средства (стр. 610 5 раздела пассива баланса).
Трем показателям наличия источников формирования запасов и затрат соответствуют показатели обеспеченности запасов и затрат источниками формирования:
- излишек (+) или недостаток (—) собственных оборотных средств ∆СОС:
∆СОС = СОС - 3, (4)
где 3 — запасы (стр. 210 2 раздела актива баланса);
- излишек (+) или недостаток (—) собственных и долгосрочных источников формирования запасов ∆СД:
∆СД = СД – 3, (5)
- излишек (+) или недостаток (-) общей величины основных источников формирования запасов ∆ОИ:
∆ОИ = ОИ – 3 (6)
С помощью этих показателей можно определить трехфакторный показатель типа финансовой ситуации (S).
Далее с его помощью выделяют четыре типа финансовой ситуации.
Абсолютная устойчивость финансового состояния фирмы показывает, что все запасы полностью покрываются собственными оборотными средствами. Такая ситуация встречается крайне редко, и она вряд ли может рассматриваться как идеальная, так как означает, что администрация не умеет, не желает или не имеет возможности использовать внешние источники средств для основной деятельности.
∆СОС > 0, ∆СД > 0, ∆ОИ > 0, тогда S {1; 1; 1}. (7)
Нормальная устойчивость финансового состояния (гарантирует платежеспособность предприятия, такое соотношение соответствует положению, когда успешно функционирующее предприятие использует для покрытия запасов различные «нормальные» источники средств — собственные и привлеченные), при условии:
∆СОС < 0, ∆СД > 0, ∆ОИ > 0, тогда S {0; 1; 1}. (8)
Дадим оценку финансовой устойчивости предприятия с использованием абсолютных показателей финансовой устойчивости (см. таблица 6). Для этого воспользуемся данными отчетности предприятия и определим излишек или недостаток собственных оборотных средств, собственных и долгосрочных заёмных источников формирования запасов, общей величины основных источников формирования запасов.
Таблица 6- Анализ финансовой устойчивости В тысячах рублей
| Показатели | 2007 г. | 2008 г. | 2009 г. | Изменения в 2009 г. по сравнению с 2007 г. |
| 1. Источники финансирования собственных средств | 5051769 | 16378732 | 28083214 | 23031445 |
| 2. Внеоборотные активы | 591425 | 14839967 | 25563340 | 24971915 |
| 3. Наличие СОС | 4460344 | 1538765 | 2519874 | -1940470 |
| 4. Долгосрочные пассивы | 0 | 0 | 125944 | 125944 |
| 5. Наличие собственных и долгосрочных заёмных источников формирования средств | 4460344 | 1538765 | 2645818 | -1814526 |
| 6. Краткосрочные заёмные средства | 1025855 | 0 | 0 | -1025855 |
| 7. Общая величина основных источников | 5486199 | 1538765 | 2645818 | -2840381 |
| 8. Общая величина запасов | 402 | 160 | 140 | -262 |
| 9. Излишек (+), недостаток (-) СОС | 4459942 | 1538605 | 2645678 | -1814264 |
| 10. Излишек (+), не-достаток (-) собственных и долгосрочных заёмных источников формирования запасов | 4459942 | 1538605 | 2645678 | -1814264 |
| 11. Излишек (+), не-достаток (-) общей величины основных источников форми-рования запасов | 5485797 | 1538605 | 2645678 | -2840119 |
| 12. Трёхкомпонентный показатель типа финансовой устойчивости | {1, 1, 1} | {1, 1, 1} | {1, 1, 1} | - |
На основании данных таблицы можно сделать вывод, что в 2009 году в сравнении с 2007 годом все источники запасов сократились. Трехкомпонентный показатель характеризует ситуацию, как абсолютную. Следовательно, у предприятия источников собственных средств достаточно для покрытия запасов и затрат.
3. Анализ выручки от продаж в ОАО «Магнит»
3.1 Анализ структуры товарооборота ОАО «Магнит»
Товарооборот является одним из основных показателей, по которому оценивается хозяйственная деятельность предприятий торговли. Розничный товарооборот должен изучаться и оцениваться как в действующих (продажных), так и в сопоставимых ценах. Для определения товарооборота в сопоставимых ценах необходимо фактический его объем за период, с которого изменились цены, разделить на индекс цен на товары. Проводя анализ, следует установить, как развивается товарооборот, как удовлетворяется спрос на товары, как торговое предприятие улучшает структуру товарооборота, обеспечивает повышение в нем доли высококачественных товаров, активно воздействует на формирование потребностей, эстетических вкусов людей, их благосостояние. Индекс потребительских цен в 2008 г. составил 13,3%, в 2009 г. в среднем составил 9%.
Таблица 7 - Динамика товарооборота ОАО «Магнит» за 2007-2009 г.
| Год | Фактический товарооборот, млн. руб. | Цепной темп роста,% | Базисный темп роста,% | |||
|
В действую щих ценах |
В сопостави мых ценах |
В действующих ценах | В сопоставимых ценах | В действующих ценах |
В сопоста вимых ценах |
|
| 2007 | 10757,8 | 10757,8 | 100 | 100 | 100 | 100 |
| 2008 | 13853,2 | 12010,7 | 128,8 | 111,6 | 128,8 | 111,6 |
| 2009 | 14516,9 | 13210,4 | 104,8 | 110,0 | 134,9 | 122,8 |
При анализе динамики товарооборота необходимо определить и изучить среднегодовой темп его роста. Среднегодовой темп увеличения товарооборота и других показателей хозяйственной деятельности может быть исчислен с помощью логарифмов по формуле средней геометрической:
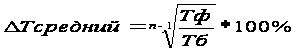 ,
(1)
где Тф − фактический товарооборот;
Тб − базовый товарооборот;
п – количество анализируемых периодов.
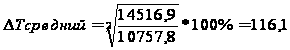 %
(в действующих
ценах)
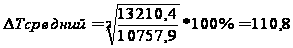 %
(в сопоставимых
ценах)
Из таблицы видно, что за последние три года товарооборот ОАО «Магнит» увеличился на 34,9% к фактическому товарообороту 2007года. Товарооборот фирмы за 2009 год в сопоставимых ценах составил 14516,9 млн. руб.. В сопоставимых ценах в 2009 г. товарооборот предприятия вырос по сравнению с 2007 г. на 15,59%., а темп роста по отношению к 2008году составил 11,6% или 1199,7 млн. руб. За счет сокращения количества реализованных товаров (физического объема розничного товарооборота) товарооборот сократился на 642,8 млн. руб. (13210,4-13853,2), и в связи с увеличением розничных цен на товары товарооборот увеличился на 906,5 млн. руб. (14116,9 – 13210,4).
Средний темп роста объема товарооборота в фактических ценах составил 116,1%, в сопоставимых ценах 110,8%.
В декабре 2009 года оборот розничной торговли на 86,4% формировался торгующими организациями и индивидуальными предпринимателями, осуществляющими деятельность вне рынка, доля розничных рынков и ярмарок составила 13,6% (в декабре 2008 года – 86,8% и 13,2% соответственно). При этом в декабре 2009 года по сравнению с декабрем 2008 года оборот торгующих организаций сократился на 3,7%, а продажи на рынках – на 3,6%. Таким образом, к концу года прекратила наблюдаться тенденция перетока покупателей из магазинов на розничные рынки, связанная с ужесточением ценовой конкуренции. В целом по итогам года падение оборота торгующих организаций составило 6%, а рынков – 2%.
Таблица 8 - Оборот торгующих организаций и рынков в 2002-2009 годы В миллионах рублей
| Показатель | 2002 | 2003 | 2004 | 2005 | 2006 | 2007 | 2008 | 2009 |
| Оборот розничной торговли | 3765 | 4529 | 5642 | 7038 | 8690 | 10866,2 | 13853,2 | 14516,9 |
|
оборот торгующих организаций |
2838,8 | 3451,1 | 4420,5 | 5558,2 | 6987 | 9214,5 | 12015,9 |
12536,4 |
|
продажа товаров на рынках |
926,2 | 1077,9 | 1254,1 | 1479,8 | 1703 | 1651,7 | 1837,3 |
1980,5 |
|
доля торгующих организаций, % |
75,4 | 76,2 | 77,9 | 79,0 | 80,4 | 84,8 | 86,7 |
86,4 |
| доля рынков, % | 24,6 | 23,8 | 22,1 | 21,0 | 19,6 | 15,2 | 13,3 |
13,6 |
В 2009 году на розничных рынках и ярмарках население покупало около 12,5% продовольственных товаров и 17% непродовольственных товаров.
В структуре оборота розничной торговли по видам организаций в 2009 году доля рынков увеличилась на 0,4 процентных пункта, а индивидуальных предпринимателей – на 0,9 процентных пункта. В то же время доля малых предприятий сократилась на 0,5 процентных пунктов, а крупных и средних организаций – на 0,7 процентных пункта. Таким образом, наиболее существенно в условиях экономического кризиса пострадала традиционная розница и малые предприятия.
Определим удельный вес каждого квартала в годовом товарообороте.
Товарооборот ОАО «Магнит» за отчетный год вырос на 4,8%, абсолютный прирост составил 663,7 млн. руб.. В поквартальном разрезе наблюдается следующее: товарооборот ОАО «Магнит» распределяется по кварталам неравномерно. Наименее напряженным был второй квартал, наиболее напряженным – четвертый.
Таблица 9 - Товарооборот в поквартальном разрезе в действующих ценах за 2008 − 2009 годы
| Кварталы | 2008 год | 2009 год | Отклонение (-), (+) |
Темп отклонения, (%) |
||
|
Сумма, млн. руб. |
Удельный вес,% |
Сумма, млн. руб. |
Удельный вес,% | |||
| I квартал | 3219,5 | 23,24 | 3500,0 | 24,11 | 280,5 | 108,7 |
| II квартал | 3715,4 | 26,82 | 3163,2 | 21,79 | -552,2 | 85,1 |
| III квартал | 3423,1 | 24,71 | 3783,1 | 26,06 | 360,0 | 110,5 |
| IV квартал | 3495,2 | 25,23 | 4070,5 | 28,04 | 575,4 | 116,5 |
| Итого | 13853,2 | 100 | 14516,9 | 100 | 663,7 | 104,8 |
В I квартале 2009 г. товарооборот значительно увеличился, относительный прирост составил 8,7 %, а абсолютное увеличение составило 280,5 млн. руб. Во II квартале товарооборот по сравнению с 2008 годом сократился на 14,9%. В III квартале товарооборот по сравнению с 2008 годом вырос на 10,5%, абсолютное отклонение составило 360 млн. руб. В IV квартале наблюдается рост: относительный − 16,5%, а абсолютное отклонение составило 575,4 млн. руб.
Для определения
равномерности
развития розничного
товарооборота
целесообразно
также рассчитать
и проанализировать
среднее квадратическое
отклонение
( )
и коэффициент
вариации, или
неравномерности
(ν)
по следующим
формулам:
Среднее квадратичное отклонение:
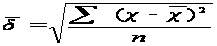 ,
(2)
где
 -
процент выполнения
плана или темп
изменения в
динамике по
изучаемому
показателю
за каждый месяц
или квартал;
 -
процент выполнения
плана или темп
повышения
(снижения) в
динамике по
анализируемому
показателю
за год;
 -
число месяцев
(кварталов)
изучаемого
периода.
Среднее квадратичное отклонение определяет диапазон колебания реализации товаров, т.е. максимальный и минимальный объем товарооборота предприятия в среднем за период исследования. Коэффициент вариации оценивает равномерность реализации товаров на протяжении периода, который исследуется, т.е. относительный (в %) размер отклонения объема товарооборота от среднего размера.
Коэффициент вариации:
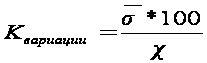 ,
(3)
где
 -
среднее квадратичное
отклонение;
-
темп отклонения
товарооборота
за квартал.
По коэффициенту вариации (неравномерности) можно проанализировать неравномерность развития исследуемого показателя.
Коэффициент ритмичности:
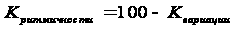 ,
(4)
Для расчета этих показателей выполняется следующая таблица 5.
Таблица 10 - Расчеты, необходимые для определения коэффициента ритмичности за 2008 – 2009 года
| Квартал | Темп отклонения (%) |
|
|
| I квартал | 108,7 | 3,5 | 12,25 |
| II квартал | 85,1 | -20,1 | 404,01 |
| III квартал | 110,5 | 5,3 | 28,09 |
| IV квартал | 116,5 | 11,3 | 127,69 |
|
|
105,2 | 572,04 |


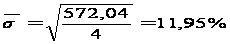
К вариации = 11,95*100/105,2 = 11,36
К ритмичности = 100-11,36 = 88,64%
Итак, колебание в развитии товарооборота составляет 11,36%. Выполнение плана товарооборота за отчетный год было равномерным только на 88,64%. Чем ближе к 100% коэффициент ритмичности, тем ритмичнее изменяется товарооборот.
На основе квартальных изменений за ряд лет необходимо определить коэффициент сезонности, который используется при планировании товарооборота по кварталам года. Коэффициент сезонности показывает, на сколько процентов отклоняется товарооборот данного квартала от среднеквартальной величины в ту или иную сторону под влиянием факторов сезонного характера.
Индекс (коэффициент) сезонности:
 ,
(5)
где
 — средний уровень
ряда, полученный
в результате
осреднения
уровней ряда
за одноимённые
периоды времени
(например, средний
уровень января
за все годы
наблюдения);
 — общий средний
уровень ряда
за всё время
наблюдения.
Общий средний
уровень ряда:
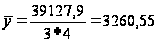 — средняя величина
в квартал. Средний
уровень квартала
рассчитывается
по формуле:
=
(у1год 1 + у1год2+у3год
3) / 3
Таблица 11 - Определение сезонности продажи товаров по кварталам года за 2007 -2009 года
| месяц | 2007 | 2008 | 2009 | Среднее значение | Коэффициенты сезонности |
| I квартал | 2541,3 | 3219,5 | 3500 | 3086,9 | 0,9468 |
| II квартал | 2752,6 | 3715,4 | 3163,2 | 3210,4 | 0,9846 |
| III квартал | 2321,4 | 3423,1 | 3783,1 | 3175,9 | 0,9740 |
| IV квартал | 3142,5 | 3495,2 | 4070,5 | 3569,4 | 1,0947 |
| Итого | 10757,8 | 13853,2 | 14516,9 |
Построим сезонную волну:
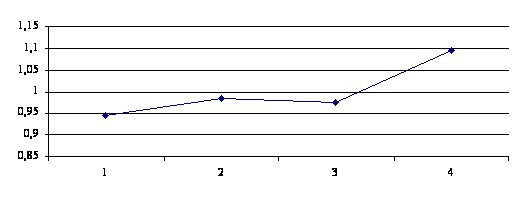
Рисунок 5 – Коэффициенты сезонности товарооборота предприятия ОАО «Магнит»
Для расчета
коэффициентов
линейной функции
( )
воспользуемся
выражениями,
полученными
из системы
нормальных
уравнений после
переноса начала
координат в
середину ряда.
Воспользуемся
формулами:
 ,
(6)
 ,
(7)
где
 - коэффициенты,
определяемые
в методе аналитического
выравнивания;
 - моменты
времени, для
которых были
получены исходные
и соответствующие
теоретические
уровни ряда
динамики, образующие
прямую, определяемую
коэффициентами
.
Построим таблицу:
Таблица 12 – Данные для расчета коэффициентов линейной функции
| № | yi | t | yi t | t2 |
| 1 | 3086,9 | -3 | -9260,7 | 9 |
| 2 | 3210,4 | -1 | -3210,4 | 1 |
| 3 | 3175,9 | 1 | 3175,9 | 1 |
| 4 | 3569,4 | 3 | 10708,2 | 9 |
| итого | 13042,6 | 1413 | 20 |
ао = 13042,6/4 = 3260,65
а1 = 1413/20 = 70,65
Получаем уравнение:
ŷ = 3260,65+70,65 t
Используя данное уравнение рассчитаем выровненные значения ряда:
Таблица 13– Расчет выровненных значений ряда
| № | yi | t | ŷ |
| 1 | 3086,9 | -3 | 3048,7 |
| 2 | 3210,4 | -1 | 3190 |
| 3 | 3175,9 | 1 | 3331,3 |
| 4 | 3569,4 | 3 | 3472,6 |
| итого | 13042,6 |
Вывод: как видно из расчетов и графика, к концу года заметен постепенный рост показателей. Наибольший спрос на продукцию в IV квартале (116,5%), а наименьший в 2 квартале (85,1%). Это необходимо учитывать, при планировании по кварталам 2010 года.
Региональная структура оборота розничной торговли России отличается неравномерностью:
52,5% оборота розничной торговли в 2009 г приходится на 11 субъектов (Москва, Московская область, Санкт-Петербург, Свердловская область, Краснодарский край, Самарская область, Республики Татарстан и Башкортостан, Тюменская область, Челябинская и Ростовская области). В 2009 году доля 11 крупнейших регионов снизилась по сравнению с 53,1% по итогам 2008 года.
По итогам 2009 года наибольшее снижение (более 5%) объемов розничного товарооборота среди крупнейших регионов (доля в обороте по РФ более 1%) наблюдалось в Кемеровской области – на 21,2%, в Алтайском крае – на 19,4%, в Ростовской области – на 15,3%, в Тюменской области – на 13,2%, в Нижегородской области – на 10,0%, в Санкт-Петербурге – на 9,4%, в Омской области – на 9,1% в Самарской обл. –