Фінансово-бухгалтерська практика у фінансовому управлінні Менської районної державної адміністрації
Повинен знати: Конституцію України; законодавчі акти та нормативні документи щодо державної служби та діяльності відповідного органу виконавчої влади; методичні, нормативні та інші матеріали органів влади, фінансових і контрольно-ревізійних органів з організації бухгалтерського обліку та контролю; практику застосування законодавства і нормативних актів щодо напрямів діяльності служби; основи державного управління; методи аналізу господарсько-фінансової діяльності; ринкові методи господарювання; правила ділового етикету; основні принципи роботи на комп'ютері та відповідні програмні засоби.
Кваліфікаційні вимоги: вища освіта відповідного професійного спрямування за освітньо-кваліфікаційним рівнем магістра, спеціаліста. Стаж роботи за фахом у державній службі на посаді провідного спеціаліста не менше 3 років або стаж роботи за фахом в інших сферах не менше 5 років. Післядипломна освіта у сфері управління: магістр державного управління за відповідною спеціалізацією.
В бюджетному відділі фінансового управління Менської районної державної адміністрації працює спеціаліст I категорії-економіст.
Завдання, обов'язки та повноваження. Виконує роботи, пов'язані з аналітичною діяльністю на одному з напрямів роботи відділу. Контролює та оцінює стан справ на відповідній ділянці роботи. Узагальнює практику застосування законодавства та хід реалізації державної політики з певних питань, що належать до компетенції відділу. Веде банк даних, взаємодіє з підвідомчими підприємствами та організаціями з питань, визначених компетенцією відділу, організовує комп'ютерно-інформаційне обслуговування відділу. Бере участь у розробленні проектів нормативних та організаційно-методичних документів. Готує проекти інформаційно-аналітичних матеріалів, пов'язаних з роботою відділу, а також проекти відповідей на звернення та заяви, що надійшли на розгляд до нього. Веде діловодство, кореспонденцію в відділі.
Має право представляти інтереси відділу в інших органах виконавчої влади з питань напряму діяльності відділу. У встановленому порядку використовувати відповідну статистичну інформацію та інші дані від державних органів влади та органів місцевого самоврядування, їх посадових осіб, політичних партій, громадських та релігійних організацій, підприємств, установ, організацій, їх філій та відділень незалежно від форм власності, необхідні для виконання посадових обов'язків. Брати участь у контролі (перевірці) дотримання органами місцевого самоврядування, підприємствами, установами та організаціями різних форм власності законодавства, що стосується їх діяльності. Вносити до різних інстанцій пропозиції щодо вдосконалення роботи свого відділу.
Повинен знати: Конституцію України; акти законодавства, що стосуються державної служби та діяльності відповідного органу виконавчої влади; постанови, розпорядження, інші нормативно-правові акти, що регулюють розвиток відповідної сфери управління; практику застосування законодавства з питань, що належать до компетенції відділу; основи економіки, фінансів, права та управління; інструкцію з діловодства; правила ділового етикету; правила та норми охорони праці та протипожежного захисту; основні принципи роботи на комп'ютері та відповідні програмні засоби.
Кваліфікаційні вимоги: вища освіта відповідного професійного спрямування за освітньо-кваліфікаційним рівнем спеціаліста, бакалавра.
Без вимог до стажу роботи післядипломна освіта у сфері управління: спеціаліст, магістр державного управління за відповідною спеціалізацією.
2. Формування бюджету, ведення обліку та складання звіту про виконання бюджету
2.1 Організація роботи по складанню та виконанню районного бюджету.
Формування районних бюджетів є процесом, який включає складання, розгляд та затвердження місцевих бюджетів. Кожен з цих етапів має певну послідовність дій, завдань та процедуру:
Прогноз доходів та видатків.
Визначення граничних обсягів видатків.
Розробка та доведення до головних розпорядників бюджетних коштів інструкції з підготовки бюджетних запитів.
Розроблення бюджетних запитів для подання місцевим фінансовим органам.
Аналіз показників бюджетного запиту.
Включення бюджетного запиту до пропозицій проекту районного бюджету.
Подання на розгляд до місцевої державної адміністрації.
Схвалення проекту рішення про районний бюджет.
Розгляд та затвердження місцевих бюджетів представницькими органами.
У фінансовому управлінні Менської райдержадміністрації прогнозування доходів та видатків здійснює бюджетний відділ та відділ планування доходів бюджету та економічного аналізу.
Граничний обсяг видатків районного бюджету фінансовому управлінню Менської РДА надсилає головне фінансове управління обласної державної адміністрації. У 2005 році було одержано контрольну суму в обсязі 242600 грн. на Менський район. На основі граничних обсягів видатків фінансове управління Менської райдержадміністрації розробляє та доводить до головних розпорядників бюджетних коштів інструкцій з підготовки бюджетних запитів.
Бюджетний запит – це документ, підготовлений розпорядником бюджетних коштів, що містить пропозиції з відповідними обґрунтуваннями щодо обсягу бюджетних коштів, необхідних для його діяльності на наступний бюджетний період.
Фінансове управління Менської районної державної адміністрації приймає бюджетні запити від Менської ради, двох селищних рад та 23 сільських рад. Приклад бюджетного запиту Жовтневої сільської ради показано в таблиці 1.
Таб.1. Загальний бюджетний запит розпорядника коштів місцевих бюджетів на 2005 рік (тис., грн.)
| КФКВ | Найменування видатків за тимчасовою функціональною класифікацією | 2003 рік (звіт) | 2004 рік (звіт) | 2005 рік (проект, розроблений відповідно до прогнозних обсягів) | 2005 рік необхідно додатково | ||||||
| Загальний фонд | Спеціальний фонд | Разом | Загальний фонд | Спеціальний фонд | Разом | Загальний фонд | Спеціальний фонд | Разом | Загальний фонд | ||
| 10000 | Державне управління | 20,1 | 4,7 | 24,8 | 24,3 | 4,2 | 28,5 | 27,6 | 4,5 | 34,5 | 5,7 |
| 80000 | Охорона здоров’я | 5,2 | 0,3 | 5,5 | 55,5 | 0,6 | 56,1 | 67,7 | 0,6 | 59,1 | 3 |
| 90000 | Соціальний захист | 0,3 | 0,3 | 1 | 1 | 1 | 1 | ||||
| 100000 | ЖКГ | 2,9 | 2,9 | 5 | 5 | 22,9 | 2,3 | 2,3 | |||
| 110000 | Культура | 9,7 | 0,9 | 10,6 | 10 | 0,7 | 10,7 | 0,7 | 21,2 | 11,2 | |
| 70000 | Освіта | 28,2 | 1,3 | 29,5 | |||||||
| Всьго | 63,5 | 10,1 | 73,6 | 147,2 | 5,7 | 101,3 | 107 | 3 | 118,1 | 121,1 | |
Бюджетний запит може містити такі видатки: на освіту, соціальний захист, культуру, будівництво, транспорт, житлово-комунальні витрати, благоустрій, ремонт доріг, бібліотеки тощо.
Після отримання бюджетних запитів фінансове управління аналізує їх дані та підганяє запити під контрольну суму.
Наступним етапом є включення бюджетного запиту до пропозицій проекту районного бюджету та подання на розгляд до місцевої державної адміністрації.
Згідно з рішенням Менської районної ради на двадцять п’ятій сесії від 4 січня 2005 року було затверджено районний бюджет на 2005 рік.
Встановлено загальний обсяг доходів районного бюджету на 2005 рік у сумі 258185 тис. грн. Обсяг доходів загального фонду районного бюджету у сумі 242600 тис. грн., спеціального фонду бюджету 15582 тис. грн.
Загальний обсяг видатків районного бюджету на 2005 рік у сумі 260913 тис. грн. в тому числі обсяг видатків загального фонду бюджету у сумі 245331 тис. грн. та видатків спеціального фонду бюджету 15582 тис. грн.
Встановлено, що до доходів загального фонду районного бюджету в 2005 році належать:
50 % прибуткового податку з громадян, що справляється на території району;
15 % плати за землю, що справляється на території району;
плата за державну реєстрацію суб’єктів підприємницької діяльності;
надходження сум відсотків за користування тимчасово вільними коштами районного бюджету;
надходження від адміністративних штрафів та фінансових санкцій;
інші надходження, передбачені законодавством.
Джерелом формування спеціального фонду районного бюджету на 2005 рік є:
власні надходження бюджетних установ, які утримуються за рахунок коштів районного бюджету;
50 % збору за забруднення навколишнього середовища і грошові стягнення за порушення норм і правил охорони навколишнього природного середовища;
субвенція Державного бюджету на фінансування будівництва житла військовослужбовців, учасників бойових дій в Афганістані, членам сімей військовослужбовців, що загинули під час виконання ними службових обов’язків, а також військовослужбовцям, звільненим у запас або у відставку за станом здоров’я, віком, вислугою років та у зв’язку із скороченням штатів, які перебувають на квартирному обліку за місцем проживання.
Також кошти спеціального фонду районного бюджету спрямовуються на видатки, пов’язані з організацією послуг, реалізацією продукції та виконання робіт бюджетними установами та організаціями, інші видатки на утримання цих установ і організацій згідно з законодавством, а також видатки пов’язані з охороною навколишнього середовища та видатки пов’язані з будівництвом житла військовослужбовцям.
Структура доходів та видатків бюджету Менського району зображено на рис. 1 та рис. 2.
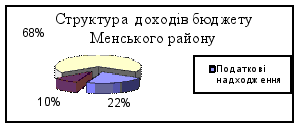
Рис. 1. Структура доходів бюджету Менського району
З діаграми видно, що найбільшу частину доходів районного бюджету (68%) складають офіційні трансферти, а саме надана субвенція з Державного бюджету в сумі 175000 тис. грн. Податкові надходження складають 58000 тис. грн. Сума неподаткових надходжень 28185 тис. грн., з яких найбільшу частину складають спеціальні кошти та адміністративні штрафи.
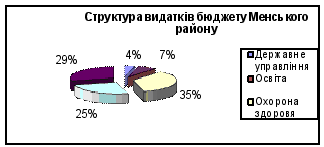
Рис. 2. Структура видатків бюджету Менського району
З діаграми видно, що найбільшу частину видатків районного бюджету (35%) складають видатки на охорону здоров’я в сумі 90000 тис. грн., 65000 тис. грн. витрачено на соціальний захист населення району. Значна частка видатків була направлена на розвиток культурної сфери району – 75000 тис. грн.. На державне управління – 11 тис. грн. Освіта фінансувалася з бюджету на суму 17185 тис. грн.
З часом на сесіях районної ради бюджетні суми можуть коригуватися. Таким чином фінансове управління складає уточнений бюджет.
На початку нового бюджетного року сесія розглядає звіт про виконання районного бюджету. Згідно з пояснювальною запискою до звіту про виконання бюджету Менського району за 2005 рік можна зробити висновок, що до загального фонду зведеного бюджету Менського району за 2005 рік надійшло доходів у сумі 242600 грн., що становить 109,3% призначень звітного періоду.
По спеціальному фонду надійшло доходів у сумі 15582 тис. грн., що становить 129,4% передбачених сум на рік.
У порівнянні з 2004 роком зменшились надходження комунального податку на 3,5 тис. грн., до бюджетних призначень звітного періоду не надійшло 14,7 тис. грн.
Ринкового збору зібрано на 7,3 тис. грн. більше у порівнянні з 2004 роком.
Збільшились надходження по готельному збору на 0,9 тис. грн., по збору за розміщення об’єктів торгівлі на 5,2 тис. грн.
Місцевими радами не приділено достатньої уваги збору за паркування автотранспорту. Даний збір на території району запроваджено лише 12 місцевими радами, ставки визначені у мінімальних розмірах.
Значний вплив на наповнення місцевих бюджетів має наявна недоїмка по податках та платежах, яка станом на 1 січня 2006 року склала 117,9 тис. грн. Найбільшу питому вагу в загальній сумі недоїмки (48,2%) займає недоїмка по прибутковому податку з громадян.
2.2 Прогнозування доходної та видаткової частини бюджету
Фінансове прогнозування – це процес складання органами місцевого самоврядування прогнозу доходів та видатків майбутніх років, що базується на економічних припущеннях по фінансовій політиці.
Прогнози витрат – це розширення поточних або запланованих програм, а також програм інвестування.
Для прогнозування доходів необхідно:
визначити джерела доходів, з яких будуть складатися прогнози;
зібрати фактичні дані по кожному джерелу доходів принаймні за 3 попередні роки;
вибрати та застосувати необхідний метод прогнозування;
визначити, чи прийнятний даний прогноз доходів та відрегулювати його відповідно до змін, що можуть вплинути на доход.
Існує декілька методів прогнозування доходів та видатків бюджету. Розглянемо їх у таблиці 2.
Таб. 2. Методи прогнозування доходів та видатків
| Методи прогнозування | Опис | Приклад чи використання |
| Експертна оцінка | „Експерт” пропонує найкраще припущення про майбутні доходи/видатки, покладаючись на свої спеціалізовані знання | Часто використовується для приблизної оцінки суми запозичень |
| Аналіз тенденцій | Минулі тенденції надають основу для прогнозування майбутніх змін | Підходить для оцінки доходів, які є постійними, щороку змінюються на постійну величину чи розвиваються у передбаченому напрямку (Місцеві податки збори, державне мито, адміністративні штрафи) |
| Детерміністичний підхід | Припускається постійність відношень між прогнозною перемінною та певним іншим фактором (економічний чи демографічний перемінний фактор) | Може використовуватись для оцінки податків, пов’язаних з конкретною кількістю проданих чи куплених товарів, чи видатків, що пов’язані з стандартом надання послуг на певному рівні |
| Аналіз фінансового впливу | Розглядає прямий та помножувальний вплив на доходи та видатки, що має відношення до нового розвитку | Використовується для прогнозування додаткових податкових надходжень та видатків на послуги, які спричинилися будівництвом нового житла |
У фінансовому управлінні Менської райдержадміністрації прогнозування доходів та видатків здійснює бюджетний відділ та відділ планування доходів бюджету та економічного аналізу, які на практиці застосовують всі ці методи прогнозування.
За розрахунками фінансового управління було заплановано встановити загальний обсяг доходів районного бюджету на 2005 рік у сумі 258185 тис. грн. Обсяг доходів загального фонду районного бюджету планується у сумі 242600 тис. грн., спеціального фонду бюджету 15582 тис. грн.
Встановлено, що до доходів загального фонду районного бюджету в 2005 році належать:
50 % прибуткового податку з громадян, що справляється на території району;
15 % плати за землю, що справляється на території району;
плата за державну реєстрацію суб’єктів підприємницької діяльності;
надходження сум відсотків за користування тимчасово вільними коштами районного бюджету;
надходження від адміністративних штрафів та фінансових санкцій;
інші надходження, передбачені законодавством.
Джерелом формування спеціального фонду районного бюджету на 2005 рік є:
власні надходження бюджетних установ, які утримуються за рахунок коштів районного бюджету;
50 % збору за забруднення навколишнього середовища і грошові стягнення за порушення норм і правил охорони навколишнього природного середовища;
субвенція Державного бюджету на фінансування будівництва житла військовослужбовців, учасників бойових дій в Афганістані, членам сімей військовослужбовців, що загинули під час виконання ними службових обов’язків, а також військовослужбовцям, звільненим у запас або у відставку за станом здоров’я, віком, вислугою років та у зв’язку із скороченням штатів, які перебувають на квартирному обліку за місцем проживання.
Також кошти спеціального фонду районного бюджету спрямовуються на видатки, пов’язані з організацією послуг, реалізацією продукції та виконання робіт бюджетними установами та організаціями, інші видатки на утримання цих установ і організацій згідно з законодавством, а також видатки пов’язані з охороною навколишнього середовища та видатки пов’язані з будівництвом житла військовослужбовцям.
Запланований загальний обсяг видатків районного бюджету на 2005 рік у сумі 258185 тис. грн. в тому числі обсяг видатків загального фонду бюджету у сумі 242600 грн. та видатків спеціального фонду бюджету 15582 тис. грн.
2.3 Звітність про виконання бюджету
Структура, періодичність та терміни подання звітності про виконання бюджетів визначаються Державним казначейством України.
Усі надходження і витрати записуються в тому бюджетному періоді, в якому вони були здійснені. Розпорядники бюджетних коштів відповідно до єдиної методики звітності складають та подають відповідним головним розпорядником коштів детальні звіти, що містять бухгалтерські баланси, дані про виконання кошторисів, результати діяльності та іншу інформацію за формами, встановленими законодавством України ( частина перша статті 79).
Одночасно розпорядники бюджетних коштів відповідних бюджетів подають до відповідних територіальних органів Державного казначейства фінансову звітність про виконання кошторисів, на підставі якої складається зведення показників про виконання місцевих бюджетів.
Форми звітності про виконання Державного бюджету України встановлюються Державним казначейством України за погодженням з Рахунковою палатою та Міністерством фінансів України і вони є єдиними.
Звітність про виконання місцевого бюджету є оперативною, місячною, квартальною та річною і надається відповідними учасниками бюджетного процесу у терміни, які визначаються для них Міністерством фінансів України.
Головні розпорядники бюджетних коштів які отримують кошти з районного бюджету подають звітність за такими формами:
№2мм „Звіт про виконання кошторису установи”;
№4 – 1 мм „Звіт про надходження і використання коштів, отриманих як плата за послуги, що надаються бюджетними установами”;
№4 – 2 мм „Звіт про надходження і використання коштів, отриманих за іншими джерелами власних надходжень бюджетних установ”;
№4 – 3 мм „Звіт про надходження і використання інших надходжень спеціального фонду”;
№7 мм „Звіт про заборгованість бюджетних установ”.
Форма №2 мм „Звіт про виконання кошторису установи” Складається установами, що отримують кошти загального фонду районного бюджету.
Форма №4 – 1 мм „Звіт про надходження і використання коштів, отриманих як плата за послуги, що надаються бюджетними установами” складається установами, що отримують плату за послуги, які надаються бюджетними установами відповідно до чинного законодавства України. Вони мають постійний характер і обов’язково плануються у кошторисі та використовуються за цільовим призначенням.
Форма №4 – 1 мм включає плату за послуги, надання яких пов’язане з виконанням основних функцій та завдань бюджетної установи; кошти, що отримуються бюджетними установами від господарської діяльності; плату за оренду майна бюджетних установ; кошти, що отримують бюджетні установи від реалізації майна.
Форма №4 – 2 мм „Звіт про надходження і використання коштів, отриманих за іншими джерелами власних надходжень бюджетних установ” складається установами, що отримують гранти та дарунки, а також кошти на виконання окремих доручень. Ці кошти не мають постійного характеру та плануються лише у випадках попереднього укладання угод або за календарними планами проведення централізованих заходів.
Форма №4 – 3 мм „Звіт про надходження і використання інших надходжень спеціального фонду” складається установами, які за розподілом головних розпорядників коштів отримують кошти, що відносяться до інших надходжень спеціального фонду бюджету.
Форма №7 мм „Звіт про заборгованість бюджетних установ” складається установами, що отримують кошти районного бюджету на підставі даних бухгалтерського обліку про фактичну дебіторську та кредиторську заборгованість, що виникла у зв’язку з виконанням кошторису за поточний та минулі роки.
Форми фінансової звітності повинні складатися в національній валюті України. Звіти складаються у гривнях, а зведені звіти – у тисячах гривень з одним десятковим знаком.
Розпорядники бюджетних коштів несуть відповідальність за достовірність даних у формах фінансової звітності.
3. Кошторисно–бюджетне планування
3.1 Складання кошторису фінансового управління Менської РДА
Кошторис – це основний плановий документ, який надає повноваження бюджетній установі щодо отримання доходів і здійснення видатків, визначає обсяг і спрямування коштів для виконання бюджетною установою своїх функцій та досягнення цілей, визначених на рік відповідно до бюджетних призначень.
Кошторис має дві складові:
загальний фонд, який містить обсяг надходжень із загального фонду бюджету та розподіл видатків за повною економічною класифікацією на виконання установою своїх функцій;
спеціальний фонд, який якій містить обсяг надходжень із спеціального фонду бюджету на конкретну мету, а також на реалізацію пріоритетних заходів, пов’язаних з виконанням установою основних функцій.
План асигнувань – це помісячний розподіл асигнувань, затверджених у кошторисі для загального фонду, який регламентує взяття установою зобов’язань протягом року. План асигнувань є невід’ємною частиною кошторису і затверджується разом із цим кошторисом.
Складанням кошторису фінансового управління займається головний бухгалтер. Спочатку складається тимчасовий кошторис на основі лімітної довідки про бюджетні асигнування. Згідно з лімітною довідкою з Державного бюджету України фінансовому управлінню Менської райдержадміністрації було виділено 224331 тис. грн. на поточні видатки. З них 139290 тис. грн. на оплату праці працівників бюджетних установ та 3340 тис. грн. на оплату комунальних послуг та енергоносіїв.
Відповідно до доручення Кабінету Міністрів України розроблено завдання щодо економії бюджетних асигнувань на 2006 рік.
Таблиця 3. Завдання щодо економії бюджетних асигнувань
| Операція | Економія асигнувань за рік (рік) |
| Оплата теплопостачання | 230 |
| Оплата водопостачання та водовідведення | 15 |
| Оплата електроенергії | 40 |
| Оплата комунальних послуг | 285 |
| Предмети, матеріали. обладнання | 700 |
| Оплата транспортних послуг | 1360 |
| Послуги зв’язку | 420 |
| Видатки на відрядження | 230 |
| Інші видатки | 2710 |
Протягом року до кошторисів та планів асигнувань можуть вноситись зміни. Це можливо у разі потреби у перерозподілі асигнувань розпорядника, в разі прийняття рішення щодо розподілу нерозподілених коштів бюджетних асигнувань між розпорядниками, в разі необхідності збільшення видатків спеціального фонду бюджету внаслідок перевищення надходжень до цього фонду порівняно з надходженнями, урахованими у бюджеті на відповідний рік та інше. При зміні кошториси і плани асигнувань не перезатверджуються.
Кошторис фінансового управління Менської райдержадміністрації показаний у додатку. З додатку видно, що надходжень у 2005 році із загального фонду бюджету 242600 тис. грн. а видатків 245331 тис. грн. З видатків найбільшу питому вагу займають такі статті як оплата праці працівників бюджетних установ 139290 тис. грн. та оплата послуг та інші видатки на суму 450 тис. грн.. Значну частину займають нарахування на заробітну плату (51760 тис. грн.) та оплата транспортних послуг та утримання транспортних засобів – 9900 тис. грн. Оплата комунальних послуг становить 3340 тис. грн., оплата послуг зв’язку – 3976 тис. грн.
3.2 Штатний розпис фінансового управління Менської РДА
Штатний розпис – це документ який показує кількість штатних посад та посадовий оклад відділу а також формує фонд заробітної плати.
Таблиця 4. Штатний розпис фінансового управління Менської РДА
| № | Назва структурного підрозділу та посад | Кількість штатних посад | Посадовий оклад (грн) | Фонд заробітної плати на місяць (грн) |
| 1 | 2 | 3 | 4 | 5 |
| 1 | Начальник управління | 1 | 160,0 | 160,0 |
| Бюджетний відділ | ||||
| 2 | Заступ. Начальника – начальник відділу | 1 | 150,0 | 150,0 |
| 3 | Головний спеціаліст – економіст | 1 | 120,0 | 120,0 |
| 4 | Головний спеціаліст – ревізор – інспектор | 1 | 115,0 | 115,0 |
| 5 | Спеціаліст першої категорії економіст | 1 | 105,0 | 105,0 |
| Відділ планування доходів бюджету та економічного аналізу | ||||
| 6 | Начальник відділу | 1 | 140,0 | 140,0 |
| 7 | Головний спеціаліст – економіст | 1 | 115,0 | 115,0 |
| 8 | Спеціаліст першої категорії економіст | 1 | 105,0 | 105,0 |
| Фінансово – господарський відділ | ||||
| 9 | Начальник відділу – головний бухгалтер | 1 | 140,0 | 140,0 |
| 10 | Заст. нач. відділу – заступ. голов. бухгалтера | 1 | 135,0 | 135,0 |
| 11 | Спеціаліст 1 категорії бухгалтер | 1 | 105,0 | 105,0 |
| 12 | Секретар - друкарка | 1 | 95,0 | 95,0 |
| 13 | Водій | 1 | 120,0 | 120,0 |
| 14 | Прибиральниця | 1 | 118,0 | 118,0 |
| Усього за посадовими окладами | 14 | 1723 | 1723 |
У типовому штатному розписі вказується назва структурного підрозділу та посад, кількість штатних посад, посадовий оклад та фонд заробітної плати на місяць.
У фінансовому управлінні налічується 14 штатних посад. Згідно з постановою Кабінету Міністрів України від 13 грудня 1999 року №2288 встановлено схему посадових окладів управлінь, відділів та інших структурних підрозділів районних державних адміністрацій. Посадові оклади фінансового управління Менської РДА розроблені на основі цих схем і представлені в таблиці 5.
Таблиця 5. Схема посадових окладів
| Посада | Місячний посадовий оклад, (грн.) |
| Керівник управління, відділу, іншого підрозділу державної адміністрації | 140 - 160 |
| Начальник відділу у складі управління | 130 - 140 |
| Головний казначей. Контролер – ревізор КРУ | 120 - 125 |
| Головний спеціаліст | 110 - 120 |
| Провідний казначей, контролер – ревізор КРУ | 110 - 120 |
| Провідний спеціаліст, старший контролер – ревізор КРУ, державний виконавець | 105 - 110 |
| Спеціаліст І категорії | 100 - 105 |
| Спеціаліст ІІ категорії | 95 - 100 |
| Спеціаліст | 90 - 95 |
До штатного розпису додається розшифровка в якій вказуються надбавки та доплати до посадових окладів.
Згідно постанови №783 надається надбавка до 70% посадового окладу начальнику управління та заступнику начальнику бюджетного відділу, а іншим працівникам – до 50% посадового окладу за всякі досягнення у праці.
Надбавка за вислугу років виплачується щомісячно у відсотках до посадового окладу з урахуванням стажу державної служби у таких розмірах: понад 3 роки – 10 %, понад 5 років – 15 %, понад 10 років – 20 %, понад 15 років – 25 %, понад 20 років – 30 %, понад 25 років – 40 %.
Доплати за ранг встановлені в таких розмірах:
1 ранг – 160 грн.
2 ранг – 150 грн.
3 ранг – 145 грн.
4 ранг – 140 грн.
5 ранг – 130 грн.
6 ранг – 120 грн.
7 ранг – 110 грн.
8 ранг – 100 грн.
9 ранг – 90 грн.
10 ранг – 80 грн.
11 ранг – 70 грн.
12 ранг – 60 грн.
13 ранг – 55 грн.
14 ранг – 50 грн.
15 ранг – 45 грн.
Отже можна сказати, що 9 ранг має спеціаліст 1 категорії відділу планування доходів та економічного аналізу, 11 ранг мають начальник управління та головний бухгалтер, 13 ранг мають троє працівників, 15 ранг мають двоє та по одному працівнику мають12, 14 ранги.
Отже місячний фонд заробітної плати фінансового управління становить 3681,05 грн., а річний фонд заробітної плати – 44172,6 грн.
3.3 Складання кошторисів та штатних розписів бюджетних установ
Як вже зазначалося кошторис – це основний плановий документ, який надає повноваження бюджетній установі щодо отримання доходів і здійснення видатків, визначає обсяг і спрямування коштів для виконання бюджетною установою своїх функцій та досягнення цілей, визначених на рік відповідно до бюджетних призначень.
Кошторис має дві складові: загальний фонд, спеціальний фонд, а також доходну та видаткову частину.
Бюджетні установи складають кошториси і доводять їх до головних розпорядників бюджетних коштів. У доходній частині кошторису зазначаються планові обсяги надходжень, які передбачається спрямувати на покриття видатків установи із загального і спеціального фонду бюджету.
Формування дохідної частини спеціального фонду кошторису здійснюється на підставі розрахунків доходів, які складаються за кожним джерелом доходів. За основу цих розрахунків беруться такі показники:
обсяг надання тих чи інших платних послуг, а також інші розрахункові показники (площа приміщень, вартість обладнання, майна, що здаються в оренду тощо) та розмір плати в розрахунку на одиницю показника;
прогнозне надходження зборів до спеціального фонду бюджету.
Розподіл видатків спеціального фонду кошторису проводиться виключно в межах і за рахунок відповідних надходжень. Видатки спеціального фонду кошторису за рахунок власних надходжень плануються у такій послідовності: за визначеною метою, на погашення заборгованості установи та на проведення заходів пов’язаних з виконанням основних функцій, які не забезпечені видатками загального фонду.
Затверджують кошториси головні розпорядники бюджетних коштів разом з планами асигнувань та планами використань бюджетних коштів.
Штатний розпис – це документ який показує кількість штатних посад та посадовий оклад бюджетної установи а також формує фонд заробітної плати. Штатні посади вказуються у графі „назва структурного підрозділу та посад”, у графі „кількість штатних посад” вказується 1 або одиниць штатних посад. Далі встановлюється посадовий оклад згідно з схемою посадових окладів.
До штатного розпису додається розшифровка в якій в залежності від специфіки бюджетної установи вказуються надбавки та доплати до посадового окладу. Надбавки та доплати можуть бути такими: за складну і напружену роботу, за класність, за ранг, за інтенсивність роботи, за ненормований день, за вислугу років, за завідування, за перевірку зошитів, за високі досягнення в праці, за сумісництво, за роботу в нічний час тощо.
3.4 Перевірка розрахунків щодо складання кошторису нижчестоящих бюджетних установ з метою подальшого затвердження
Для правильної та своєчасної організації роботи, пов’язаної із складанням кошторисів головні розпорядники бюджетних коштів встановлюють для розпорядників нижчого рівня граничні обсяги видатків із загального фонду бюджету, термін подання проектів кошторисів і дають вказівки щодо їх складання. Також розробляють і повідомляють розпорядникам нижчого рівня інші показники, яких вони повинні додержуватись і які необхідні для правильного визначення видатків у проекті кошторису.
Головні розпорядники розглядають показники проектів кошторисів розпорядників нижчого рівня щодо законності та правильності розрахунків, доцільність запланованих видатків, правильності їх розподілу за економічною класифікацією, повноти надходження доходів, додержання діючих посадових окладів, норм, цін, а також інших показників відповідно до законодавства.
Обов’язковим є виконання вимоги щодо першочергового забезпечення бюджетними коштами видатків на оплату праці з нарахуваннями, а також на господарське утримання установ. Під час визначення видатків у проектах кошторисів установи повинен забезпечуватись суворий режим економії коштів і матеріальних цінностей. Також головні розпорядники повинні слідкувати за забезпеченням в проектах кошторисів додержання доведених у лімітних довідках річних обсягів асигнувань та їх помісячного розподілу з урахуванням термінів проведення окремих заходів і можливості здійснення відповідних видатків протягом року. Головні розпорядники повинні не допустити прийняття в кошторисах сум, не підтверджених розрахунками та економічними обґрунтуваннями.
3.5 Нарахування заробітної плати працівникам бюджетних установ
Найбільшу частину всіх видатків бюджетної установи займають витрати на оплату праці. Фінансування витрат на оплату праці проводяться в межах асигнувань.
Нарахування зарплати працівникам бюджетної установи відбувається на основі штатного розпису, наказі по прийому, переміщення та звільнення, табеля обліку використання робочого часу та інших документів.
Нарахування зарплати здійснюється один раз на місяць. За першу половину місяця працівникам може видаватися аванс, розмір якого складає 50% місячної заробітної плати за винятком суми податків.
В разі порушення строків виплати зарплати працівникам передбачена виплата компенсації за рахунок коштів бюджету.
Із заробітної плати працівників бюджетних установ здійснюються такі відрахування:
Обов’язкові:
прибутковий податок;
збір на обов’язкове державне пенсійне страхування в розмірі 1% від сукупного оподаткованого доходу, якщо він не перевищує 150 грн., і 2% - в разі перевищення сукупного оподаткованого доходу 150 грн. Для працівників які мають статус державного службовця або які займають посаду робота на якій зараховується в трудовий стаж котрий дає право на отримання пенсії передбачені диференційовані ставки відрахувань збору в пенсійний фонд:
1% від суми доходу, який не перевищує 150 грн.;
2% від частини доходу в межах від 151 грн., до 250 грн.;
3% від частини доходу в межах від 251 грн.,