Основные формы и методы финансового контроля хозяйственной деятельности
B 1919 году компания
«Du Pont
Company» впервые
применила
оригинальный
вариант методики
анализа финансовых
коэффициентов
для оценки
эффективности
деятельности
фирмы (факторный
анализ). Она
предложила
коэффициент
доходности
(рентабельности)
активов (ROA), равный
отношению: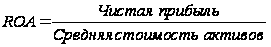 .
Для раскрытия существа данного метода рассмотрим определенные выше показатели, а именно:
- коэффициентом оборачиваемости капитала:
КОА =
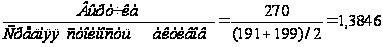 ;
- коэффициент чистой рентабельности (NPM :

Произведение NPM и КОА позволит нам получить коэффициент доходности (рентабельности) активов (ROA):
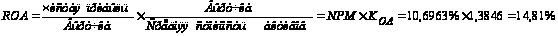
Таким образом, произведение коэффициента чистой рентабельности продаж на оборачиваемость суммарных активов равно коэффициенту доходности активов, или капиталоотдаче суммарных активов.
Коэффициент доходности собственного (акционерного) капитала (ROE):

Умножив ROE
на отношение
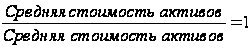 ,
получим:
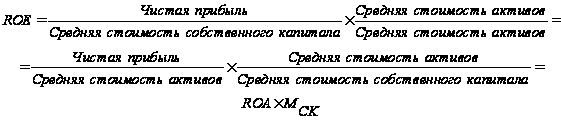
где
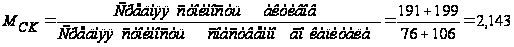
– мультипликатор собственного капитала (коэффициент собственного (акционерного) капитала).
Обозначим соотношение:
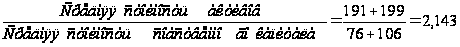 = МСК –
мультипликатор собственного капитала (коэффициент собственного (акционерного) капитала).
Тогда коэффициент доходности собственного (акционерного) капитала (ROE) будет определяться зависимостью:
ROE = NPM
 КОА
МСК = 10,6963
1,3846
2,43 = 35,9885 ≈ 36,0.
Для раскрытия понятия мультипликатора собственного капитала рассчитаем коэффициент доходности собственного акционерного капитала на конец периода:
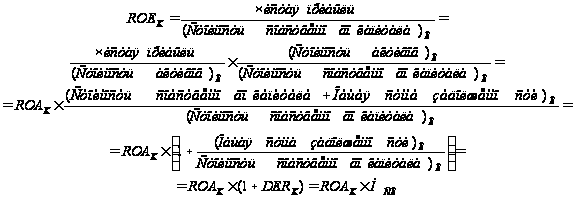
Рассмотренный выше коэффициент соотношения заемных и собственных средств на конец периода – финансовый рычаг:
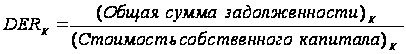 .
Следовательно, мультипликатор (МСК) представляет собой модифицированный финансовый рычаг.
Поэтому в дальнейшем при рассмотрении схемы (диаграммы) анализа, разработанной компанией Du Pont, введено понятие «финансовый рычаг», таблица 4.
Таблица 4. Диаграмма Du Pont
| коэффициент чистой рентабельности (NPM) |
|
коэффициент оборачиваемости капитала КОА | = | коэффициент доходности (рентабельности) активов (ROA) |
| Рентабельность продаж | Оборачиваемость активов | Рентабельность активов | ||
|
|
|
|
||
| 10,6963 | 1,3846 | 14,81 | ||
| Характеризует рентабель-ность фирмы с учетом всех издержек, связанных с реализацией продукции и налога на прибыль, представляет собой сумму чистой прибыли на каждый рубль реализованной продукции | Показывает относительную эффективность использования активов фирмы для получения выручки – сумма выручки на рубль вложенного капитала | Показывает общую эффективность использованного вложенного капитала по критерию полученной прибыли, капиталоотдачу вложенного капитала – сумма прибыли на рубль вложенного капитала |
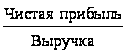
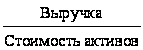
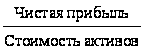
| коэффициент доходности (рентабельности) активов (ROA) |
|
Мультипликатор собственного капитала | = | коэффициент доходности собственного капитала ROE |
| Рентабельность активов | Финансовый рычаг | Рентабельность собственного капитала | ||
|
|
|
|
||
| 14,81 | 2,143 | 31,73804≈31,7 |
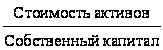
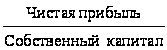
| коэффициент чистой рентабельности (NPM) |
|
коэффициент оборачиваемости капитала КОА |
|
Мультипликатор собственного капитала |
|
коэффициент доходности собственного капитала ROE |
| Рентабельность продаж | Оборачиваемость активов | Финансовый рычаг | Рентабельность собственного капитала | |||
|
|
|
|
|
|||
| 10,6963 | 1,3846 | 2,143 | 31,73804≈31,7 |
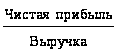
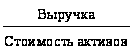
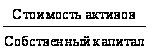
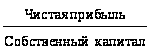
3.2 Составление бюджета движения денежных средств косвенным методом
Для составления бюджета движения денежных средств косвенным методом имеются следующие исходные данные:
- Баланс (бюджет по балансовому листу) - Приложение 3;
- Прогнозный бюджет доходов и расходов по операционной деятельности на период 01.01.200Х-01.07.200Х - Приложение 4;
- Исходные данные по текущим активам для прогноза ББЛ - Приложение 5;
- Бюджет доходов и расходов за прошлый период 01.07.200(Х-1)-01.01.200Х - Приложение 6.
На основании имеющихся данных выполним следующие расчеты: прогноз материально-производственных запасов; прогноз дебиторской задолженности; прогноз предстоящих операций; прогноз чистой прибыли; прогноз чистого денежного потока; составим диаграмму Du Pont с использованием полученных значений чистой прибыли.
3.2.1 Прогноз материально-производственных запасов
Для прогноза остатков материально-производственных запасов i-го вида (МПЗi) применим коэффициент оборачиваемости МПЗi, определенный за прошедший период (в нашем случае это период с 01.07.200(Х-1) по 01.01.200Х), Приложение 5:
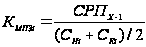 .
Тогда прогнозируемый остаток МПЗ на 01.07.200Х будет равен:
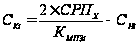 .
На основе этих зависимостей рассчитываем прогнозируемые остатки на 01.07.200Х., т.е. СКi. Величину себестоимости реализованной продукции берем из Приложения 4.
Определим коэффициент оборачиваемости МПЗ1 запасов (сырья и материалов) по данным прошлого периода (01.07.200(Х-1)-01.01.200Х):
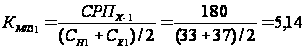 .
Находим СК1-01.07.200Х по зависимости:
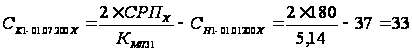 млн. руб.
Определим коэффициент оборачиваемости МПЗ1 незавершенного производства по данным прошлого периода (01.07.200(Х-1)-01.01.200Х):
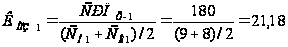 .
Находим СК1-01.07.200Х по зависимости:
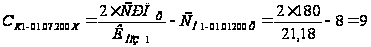 млн. руб.
Определим коэффициент оборачиваемости МПЗ1 готовой продукции и товаров по данным прошлого периода (01.07.200(Х-1)-01.01.200Х):
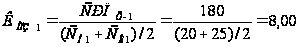 .
Находим СК1-01.07.200Х по зависимости:
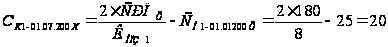 млн. руб.
Полученные расчетные значения заносим в таблицу 5. Заносим также величину СК-01.07.200Х в Баланс (бюджет по балансовому листу), таблица 6.
Таблица 5. Прогноз МПЗi
| i | Активы | Исходные данные для прогноза МПЗ | Расчетные значения | |||||
| СНi | СКi | СРПХ-1 | СРПХ | СНi-01.01.200Х | КМПЗi | СKi- 01.07.200Х | ||
| 1 | запасы (сырье и материалы) | 33 | 37 | 180 | 180 | 37 | 5,14 | 33 |
| 2 | незавершенное производство | 9 | 8 | 180 | 180 | 21,18 | 21,18 | 9 |
| 3 | готовая продукция и товары | 20 | 25 | 180 | 180 | 8,00 | 8,00 | 20 |
Таблица 6. Баланс (бюджет по балансовому листу)
| Активы, капитал, обязательства |
Сумма, млн. руб. |
|
|
01.01.200Х СНi |
01.07.200Х СКi |
|
|
Актив |
||
| Внеоборотные активы (постоянные, долгосрочные), | 55 | |
| в том числе: | ||
| - основные средства | 40 |
36 |
| - долгосрочные финансовые вложения | 15 | 18 |
| Оборотные (текущие) активы, | 136 | |
| в том числе: | ||
| - запасы (сырье и материалы) | 37 |
33 |
| - незавершенное производство | 8 |
9 |
| - готовая продукция и товары | 25 |
20 |
| - дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев) | 38 |
41 |
| - краткосрочные финансовые вложения | 7 |
10 |
| - денежные средства | 21 | |
|
Итого (валюта баланса) |
191 | |
|
Пассив |
||
|
Капитал и резервы: |
76 | |
| в том числе: | ||
| - уставный (акционерный) капитал | 61 | 61 |
| - нераспределенная прибыль | 15 |
45,4 |
| Краткосрочные (текущие обязательства) пассивы, | 115 | |
| в том числе: | ||
| - кредиты и займы | 38 | 25 |
| - кредиторская задолженность | 77 | 68 |
|
Итого (валюта баланса) |
191 | |
3.2.2 Прогноз дебиторской задолженности
Для прогноза дебиторской задолженности применим коэффициент оборачиваемости дебиторской задолженности:
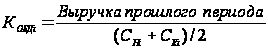
Тогда прогнозируемый остаток дебиторской задолженности на 01.07.200Х будет равен:
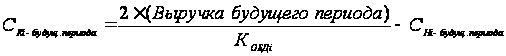 .
На основе этих зависимостей рассчитываем прогнозируемые остатки на 01.07.200Х., т.е. СК-01.07.200Х.
Таблица 7. Прогноз дебиторской задолженности
| i | Активы | Исходные данные для прогноза дебиторской задолженности | Расчетные значения | |||||
| СНi | СКi | ВХ-1 | ВХ | СНi-01.01.200Х | КОБД | СKi- 01.07.200Х | ||
| 4 | дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев) | 41 | 38 | 270 | 270 | 38 | 6,84 | 41 |
Коэффициент оборачиваемости дебиторской задолженности по данным прошлого периода равен:
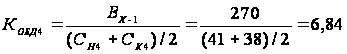
Тогда прогнозируемый остаток дебиторской задолженности на 01.07.200Х с точностью до целых чисел будет равен:
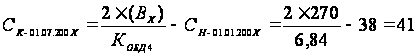 млн. руб.
Полученные расчетные значения заносим в таблицу 7. Заносим также величину СК-01.07.200Х в Баланс (бюджет по балансовому листу), таблица 6.
3.2.3 Прогноз предстоящих операций
Прогноз № 1 “Приобретение краткосрочных финансовых вложений”.
Исходные данные:
- сальдо на начало периода, Приложение 3, СН-01.01.200Х = 7 млн. руб.;
- прогнозируется к поступлению в течение периода ОБД = 15 млн. руб. (балансирующая сумма);
- прогнозируется к выбытию в течение периода ОБК = 12 млн. руб. (балансовая стоимость).
Расчет сальдо на конец периода СН-01.07.200Х рассчитывается по зависимости:
СН-01.07.200Х = СН-01.01.200Х + ОБД – ОБК = 7 + 15 – 12 = 10 млн. руб.
Значение величины СК-01.07.200Х заносим в Баланс (бюджет по балансовому листу), таблица 6.
Прогноз № 2 “Денежный поток от осуществления краткосрочных инвестиций”:
Исходные данные:
- доход (выручка) от реализации финансовых вложений – входящий денежный поток SФВ = 20 млн. руб.;
- расход (балансовая стоимость выбывших финансовых вложений), см. прогноз № 1, CФВ = 12 млн. руб..
Рассчитывается прибыль от реализации финансовых вложений по формуле:
PФВ = SФВ – CФВ = 20 – 12 = 8 млн. руб.
Значение величины прибыли от реализации финансовых вложений PФВ заносим в таблицу 8.
Таблица 8. Продолжение прогнозного бюджета доходов и расходов на период 01.01.200Х-01.07.200Х
| Прибыль от реализации продукции (работ, услуг), РОП | 38 |
| Прибыль от осуществления финансовых вложений, PФВ | 8 |
| Прибыль/Убыток от реализации основных средств, РОС | (6) |
| Прибыль до налогообложения, РДН = РОП + PФВ + РОС | 40 |
| Ставка налога на прибыль, CНР,% | 24 |
| Налог на прибыль, НР = CНР * РДН / 100 | (9,6) |
| Чистая прибыль организации, NPWO = РДН – НР = РДН + (НР) | 30,4 |
Прогноз № 3 “Приобретение основных средств”:
Исходные данные:
- сальдо на начало периода, Приложение 3, СН-01.01.200Х = 40 млн. руб.;
- планируется начисление суммы амортизации основных средств, Приложение 4:
сумма амортизации основных средств производственного назначения АОСП = 11 млн. руб.;
сумма амортизации основных средств производственного назначения АОСУ = 6 млн. руб.;
общая сумма амортизации основных средств:
АОС = АОСП + АОСУ = 11 + 6 = 17 млн. руб.;
- планируется к поступлению в течение периода основных средств на сумму, равную ОБДОС = 23 млн. руб. (балансирующая сумма);
планируется к выбытию в течение периода основных средств на сумму, равную ОБКОС – 10 млн. руб. (балансовая стоимость).
Рассчитаем остаточную стоимость основных средств – сальдо на конец периода, по зависимости:
СК-01.07.200Х = СН-01.01.200Х +ОБДОС – ОБКОС – АОС =40+23–10–17= 36 млн.руб.
Значение величины СК-01.07.200Х заносим в Баланс (бюджет по балансовому листу), таблица 6, выделено курсивом и подчеркнуты.
Прогноз № 4 “Денежный поток от реализации основных средств”.
Исходные данные:
- доход (выручка) от реализации финансовых вложений – входящий денежный поток SОС = 4 млн. руб.;
- расход (балансовая стоимость выбывших основных средств), см. прогноз № 3, CОС = 10 млн. руб.
Рассчитаем прибыль от реализации основных средств по формуле:
PОС = SОС – CОС = 4 – 10 = – 6 млн. руб.
Значение величины прибыли от реализации основных средств PОС заносим в таблицу 8.
3.2.4 Прогноз чистой прибыли
Определяем прибыль до налогообложения по данным таблицы 8, а именно:
РДН = РОП + PФВ + РОС = 38 + 8 – 6 = 40 млн. руб.
Рассчитываем налог на прибыль по зависимости (ставка налога на прибыль принимается на основании главы 25 «Налог на прибыль» НК РФ) с точностью до двух знаков после запятой:
НР = CНР * РДН / 100 = 24 * 38 / 100 = 9,6 млн. руб.
Находим чистую прибыль организации по формуле с точностью до двух знаков после запятой:
NPWO = РДН – НР = РДН + (НР) = 40,0 – 9,6 = 30,4 млн. руб.
Значение определенных величин заносим в таблицу 8.
Определяем нераспределенную прибыль на 01.07.200Х при условии, что вся чистая прибыль остается в распоряжении организации ОБК = 30,4 млн. руб., по следующей зависимости:
СК-01.07.200Х = СН-01.01.200Х + ОБК = 15,00 + 30,4 = 45,4 млн. руб.
Значение СК-01.07.200Х нераспределенной прибыли заносим в таблицу 6.
После выполнения всех операций Прогнозный баланс (бюджет по балансовому листу) имеет следующий вид, таблица 9. В баланс добавлена графа 4, показывающая отклонения СК-01.07.200Х – СН-01.01.200Х по каждой статье баланса.
Таблица 9. Прогнозный баланс (бюджет по балансовому листу)
| Активы, капитал, обязательства | Сумма, млн. руб. | Абсолютное отклонение, млн. руб. | |
|
01.01.200Х СНi |
01.07.200Х СКi |
||
| 1 | 2 | 3 | 4 |
| Актив | |||
| Внеоборотные активы (постоянные, долгосрочные), | 55 | 54 | (1) |
| в том числе: | |||
| - основные средства | 40 | 36 | (4) |
| - долгосрочные финансовые вложения | 15 | 18 | 3 |
| Оборотные (текущие) активы, | 136 | 145,4 | 4,4 |
| в том числе: | |||
| - запасы (сырье и материалы) | 37 | 33 | (4) |
| - незавершенное производство | 8 | 9 | 1 |
| - готовая продукция и товары | 25 | 20 | (5) |
| - дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев) | 38 | 41 | (3) |
| - краткосрочные финансовые вложения | 7 | 10 | 3 |
| - денежные средства | 21 | 32,4 | 11,4 |
| Итого (валюта баланса) | 191 | 199,4 | 8,4 |
| Пассив | |||
| Капитал и резервы: | 76 | 106,4 | 30,4 |
| в том числе: | |||
| - уставный (акционерный) капитал | 61 | 61 | 0 |
| - нераспределенная прибыль | 15 | 45,4 | 30,4 |
| Краткосрочные (текущие обязательства) пассивы, | 115 | 93 | (22) |
| в том числе: | |||
| - кредиты и займы | 38 | 25 | (13) |
| - кредиторская задолженность | 77 | 68 | (9) |
| Итого (валюта баланса) | 191 | 199,4 | 8,4 |
Объединяем Приложение 4 с таблицей 8. В результате объединения указанных таблиц получим прогнозный бюджет доходов и расходов в следующем виде, таблица 10.
Таблица 10. Прогнозный бюджет доходов и расходов на период 01.01.200Х-01.07.200Х
| Показатель хозяйственной деятельности | Сумма, млн. руб. |
| Выручка (доход) от реализации продукции (работ, услуг), ВХ | 270 |
| Себестоимость реализованной продукции (работ, услуг), СРПХ | (175) |
| в том числе: | |
| – амортизация основных средств производственного назначения | 11 |
| Валовая прибыль от реализации продукции (работ, услуг) | 95 |
| Коммерческие расходы | (22) |
| Управленческие расходы, | (35) |
| в том числе: | |
| – амортизация основных средств, используемых в процессе управления | 6 |
| Прибыль от реализации продукции (работ, услуг) | 38 |
| Прибыль от осуществления финансовых вложений, PФВ | 8 |
| Прибыль/Убыток от реализации основных средств, РОС | (6) |
| Прибыль до налогообложения, РДН = РОП + PФВ + РОС | 40 |
| Ставка налога на прибыль, CНР,% | 24 |
| Налог на прибыль, НР = CНР * РДН / 100 | (9,6) |
| Чистая прибыль организации, NPWO = РДН – НР = РДН + (НР) | 30,4 |
3.2.5 Прогноз чистого денежного потока
Формированием Бюджета движения денежных средств косвенным методом будем вести в табличной форме, таблица 11.
Таблица 11. Прогноз бюджета движения денежных средств
| № п/п | Содержание операции | Сумма, млн. руб. | Примечание |
| 1 | Чистая прибыль | 30,4 | Является базовым показателем, таблица 15, таблица 17 |
| 2 | Корректировки по операционной деятельности, (3+4+5+6+7+8), в том числе: | 13,0 | Определение операционных денежных потоков |
| 3 | - амортизация основных средств АОС, прогноз № 3 | 17,0 | Начисление амортизации является операцией, не связанной с движением денежных средств, увеличивает ФР |
| 4 | - уменьшение величины запасов, таблица 16 | 4,0 | Снижение запасов увеличивает ФР |
| 5 | - увеличение величины незавершенного производства, таблица 16 | (1,0) | Увеличение размера незавершенного производства увеличивает ФР |
| 6 | - уменьшение величины готовой продукции и товаров, таблица 16 | 5,0 | Снижение запасов готовой продукции (товаров) увеличивает ФР |
| 7 | - увеличение размера дебиторской задолженности | (3,0) | Увеличение размера дебиторской задолженности уменьшает ФР |
| 8 | - уменьшение величины кредиторской задолженности | (9,0) | Снижение размера кредиторской задолженности снижает ФР |
| 9 | Корректировки по инвестиционной деятельности, (10+11+12 +13+14+15+16), в том числе: | (19,0) | Определение денежных потоков от инвестиционной деятельности |
| 10 | приобретение долгосрочных финансовых вложений | (3,0) | Связано с оттоком денежных средств, таблица 16 |
| 11 | приобретение краткосрочных финансовых вложений | (15,0) | Связано с оттоком денежных средств, прогноз № 1 |
| 12 | поступления от реализации крат-косрочных финансовых вложений | 20,0 | Связано с притоком денежных средств, прогноз № 2 |
| 13 | приобретение основных средств | (23,0) | Связано с оттоком денежных средств, прогноз № 3 |
| 14 | поступления от реализации основных средств | 4,0 | Связано с притоком денежных средств, прогноз № 4 |
| 15 | корректировка на убыток от реализации основных средств | 6,0 | Исключает финансовый результат, так как он непосредственно не влияет на денежные потоки от инвестиционной деятельности |
| 16 | корректировка на прибыль от осуществления финансовых инвестиций | (8,0) | Исключает финансовый результат, так как он непосредственно не влияет на денежные потоки от инвестиционной деятельности |
| 17 | Корректировки по финансовой деятельности, (18) в том числе: | (13) | Определение денежного потока от финансовой деятельности |
| 18 | выплата кредитов и займов | (13) | Связано с оттоком денежных средств, по балансу таблица 16 |
| 19 | Чистый денежный поток за период, (1+2+9+17) | 11,4 | Определение чистого денежного потока за планируемый период – чистая прибыль с учетом корректировок по операционной, инвестиционной и финансовой деятельности |
| 20 | Остаток денежных средств на начало периода | 21 | Таблица 16 |
| 21 | Остаток денежных средств на конец периода, (19+20) | 32,4 | Определение остатка денежных средств на конец планируемого периода. Значение остатка занести в таблицу 16 |
3.2.6 Составим диаграмму Du Pont с использованием полученных значений чистой прибыли
Расчетные данные:
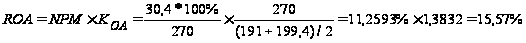
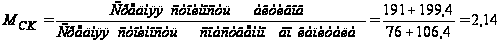
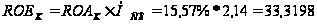
Таблица 12. Диаграмма Du Pont
| коэффициент чистой рентабельности (NPM) |
|
коэффициент оборачиваемости капитала КОА | = | коэффициент доходности (рентабельности) активов (ROA) |
| Рентабельность продаж | Оборачиваемость активов | Рентабельность активов | ||
|
|
|
|
||
| 11,2593 | 1,3832 | 15,57 | ||
| Характеризует рентабельность фирмы с учетом всех издержек, связанных с реализацией продукции и налога на прибыль, представляет собой сумму чистой прибыли на каждый рубль реализованной продукции | Показывает относительную эффективность использования активов фирмы для получения выручки – сумма выручки на рубль вложенного капитала | Показывает общую эффективность использованного вложенного капитала по критерию полученной прибыли, капиталоотдачу вложенного капитала – сумма прибыли на рубль вложенного капитала |
| коэффициент доходности (рентабельности) активов (ROA) |
|
Мультипликатор собственного капитала | = | коэффициент доходности собственного капитала ROE |
| Рентабельность активов | Финансовый рычаг | Рентабельность собственного капитала | ||
|
|
|
|
||
| 15,57 | 2,14 | 33,3198 ≈ 33,3 |
| коэффициент чистой рентабельности (NPM) |
|
коэффициент оборачиваемости капитала КОА |
|
Мультипликатор собственного капитала |
|
коэффициент доходности собственного капитала ROE |
| Рентабельность продаж | Оборачиваемость активов | Финансовый рычаг | Рентабельность собственного капитала | |||
|
|
|
|
|
|||
| 11,2593 | 1,3832 | 2,14 | 33,3198 ≈ 33,3 |
Заключение
Финансовый контроль — это совокупность действий по проверке финансовых и связанных с ними вопросов в