Бюджетный процесс муниципального образования Беленского сельсовета
76.5
24.0
24.0
181.8
4.0
15.0
15.0
1299.3
1299.3
1600.6
Доходы бюджета Беленского сельсовета на 2006 год формируются за счёт налоговых и неналоговых доходов, безвозмездных перечислений, а также доходов от предпринимательской деятельности. Доля собственных доходов в общем объёме доходов – 18%.
Доля местных налогов в общем объёме доходов бюджета – 17, 2%.
На 2006 год утверждены нормативы отчислений от федеральных налогов и сборов, налогов, предусмотренных специальными налоговыми режимами, неналоговых доходов, зачисляемых в бюджет Беленского сельсовета.
Структуру доходов Беленского сельсовета можно представить в виде рис. 7.
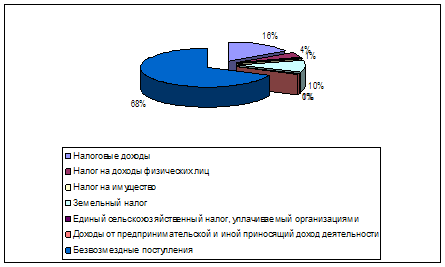
Рисунок 7 – Структура доходов Беленского сельсовета
В бюджете на 2006 год сумма расходов в сравнении с расходами 2–5 года установлена на 253,9 тыс. рублей больше.
Увеличение величины расходов связано с увеличением сумм оплаты за услуги (связи, транспорта, коммунальных услуг), а также с увеличением размера заработной платы.
Структура расходов бюджета Беленского МО приведена в табл. 2.
Таблица 2 – Функциональная структура расходов бюджета муниципального образования
| Раздел | Статья | Сумма (тыс. руб.) |
|
1. Функционирование законодательных органов госуд. власти Заработная плата Начисления на зарплату |
0102 211 213 |
240.0 190.0 50.0 |
|
2. Функционирование исполнительных органов госуд. власти Заработная плата Начисления на заработную плату Прочие выплаты Услуги связи Транспортные услуги Коммунальные услуги Услуги на содержание имущества Арендная плата Прочие услуги Прочие расходы: в том числе – резервный фонд главы МО – налог на имущество Увеличение стоимости основных средств Увеличение стоимости материальных запасов |
0104 211 213 212 221 222 223 224 226 290 310 340 |
588.6 330.0 86.0 4.0 13.0 4.0 10.0 10.0 40.0 34.8 9.0 25.0 35.0 27.6 |
|
3. Культура Заработная плата Прочие выплаты Начисления на заработную плату Услуги связи Транспортные услуги Коммунальные услуги Услуги по содержанию имущества Прочие услуги Прочие расходы Увеличение стоимости основных средств |
0801 211 212 213 221 222 223 225 226 290 310 |
532.0 280.0 - 73.0 5.0 10.0 56.0 - 10.0 20.0 78.0 |
|
4. Жилищно-коммунальное хозяйство Безвозмездные и безвозвратные перечисления негосуд. организациям Прочие услуги |
0500 242 226 |
65.0 35.0 30.0 |
|
5. Транспорт Безвозмездные и безвозвратные перечисления негосуд. организациям Безвозмездные перечисления ИТОГО |
0408 241 241 |
- - 150,0 1600.6 |
Структуру доходов местного бюджета Беленского сельсответа можно представить в виде рис. 8.
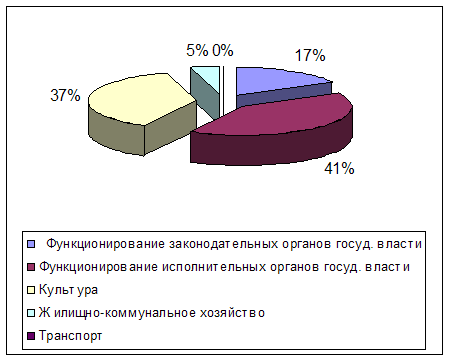
Рисунок 8 – Структура доходов Беленского сельсовета
В соответствии с изменениями, внесёнными в Бюджетный кодекс РФ в 2004 году, с 1 января 2006 года изменился механизм формирования местных бюджетов. Формирование расходов бюджета осуществляется в соответствии с расходными обязательствами. Органом местного самоуправления Беленского сельсовета ведётся реестр расходных обязательств, представляющий собой перечень нормативных правовых актов и заключённых органами самоуправления договоров и соглашений, предусматривающих возникновение расходных обязательств, подлежащих исполнению за счёт средств местного бюджета (Приложение 7).
Отличительным признаком при формировании местного бюджета на 2006 год является изменение принципов расчёта и оказания финансовой помощи бюджету.
Распределение дотаций из регионального фонда финансовой поддержки поселений осуществляется исходя из уровня бюджетной обеспеченности поселений, а также исходя из численности жителей поселения. Объем дотации для поселения устанавливается законом Новосибирской области о бюджете на очередной финансовый год.
Для долевого финансирования приоритетных социально значимых расходов бюджета МО Беленского сельсовета могут быть предоставлены субсидии из фонда софинансирования социальных расходов, формируемого в составе бюджета Новосибирской области. Объем субсидии для местного бюджета устанавливается законом Новосибирской области о бюджете на очередной финансовый год.
Из бюджета МО Беленского сельсовета финансируются расходы на:
– обеспечение функционирования органов местного самоуправления муниципального образования;
– проведение муниципальных выборов и местных референдумов МО;
– обеспечение реализации муниципальных целевых программ МО;
– формирование муниципальной собственности МО;
– обслуживание и погашение муниципального внутреннего долга МО;
– содержание и развитие муниципальных предприятий, муниципальных учреждений и организаций, находящихся в ведении органов местного самоуправления муниципального образования;
– организацию в границах муниципального образования электро-, тепло-, газо-, водоснабжения населения, водоотведения, снабжения населения топливом;
– организацию сбора и вывоза бытовых отходов и мусора;
– создание условий для предоставления транспортных услуг населению и организация транспортного обслуживания населения в границах МО;
– обеспечение малоимущих граждан, проживающих в МО и нуждающихся в улучшении жилищных условий, жилыми помещениями, организация строительства и содержания муниципального жилищного фонда;
– организация библиотечного обслуживания населения;
– формирование архивных фондов муниципального образования;
– обеспечение деятельности средств массовой информации, учредителями которых являются органы местного самоуправления МО;
– прочие расходы, связанные с осуществлением полномочий органов местного самоуправления МО по решению вопросов местного значения МО.
В случае принятия органом местного самоуправления МО Беленского сельсовета нормативного правового акта, предусматривающего увеличение финансирования по существующим видам расходов, или введение новых видов расходов бюджета МО Беленского сельсовета, которые до принятия нормативного правового акта не финансировались из местного бюджета, указанный нормативный правовой акт должен содержать нормы права, определяющие источники и порядок финансирования новых видов расходов бюджета.
Финансирование новых видов расходов бюджета или увеличение финансирования существующих видов расходов бюджета может осуществляться только с начала очередного финансового года, при условии их включения в решение о бюджете МО Беленского сельсовета, либо в текущем году после внесения соответствующих изменений в решение о бюджете при наличии источников дополнительных поступлений и (или) при сокращении расходов по отдельным статьям бюджета МО Беленского сельсовета.
В случае, если нормативный правовой акт устанавливает бюджетные обязательства, не предусмотренные решением о бюджете муниципального образования Беленского сельсовета, применяется решение о бюджете муниципального образования Беленского сельсовета.
Проанализируем исполнение бюджета Беленского сельсовета за 2003–2–5 годы (приложения 8 – 13).
В 2003 году бюджет по доходам исполнен на 104,2%: назначено 1988 тыс. рублей, исполнено 2071 тыс. рублей. Поступили суммы налоговых платежей (налог на прибыль, налог на имущество, земельный налог) больше назначенных; также поступили незапланированные средства, полученные по взаиморасчётам.
Бюджет по расходам исполнен на 106,9%, сто привело к дефициту бюджета в целом.
В 2004 году бюджет по доходам исполнен на 91,7%. Назначено 2237 тыс. рублей, поступило 2051 тыс. рублей. недопоступили суммы земельного налога, дотации из областного бюджета. По расходам бюджет исполнен на 86,7% – назначено 2237 тыс. рублей, исполнено 1939 тыс. рублей. Результат исполнения бюджета – профицит – доходы бюджета превысили расходы.
В 2005 году бюджет по доходам исполнен на 100%. Назначено 1338, 7 тыс. рублей, исполнено 1338,7 тыс. рублей.
По расходной части бюджет исполнен на 98,2%. Назначено 1346,7 тыс. рублей, исполнено 1322,7 тыс. рублей. такие показатели образовались в основном в результате экономии фонда заработной платы. В целом результат исполнения бюджета – профицит.
Контроль за формированием и исполнением бюджета осуществляют Совет депутатов Беленского сельсовета, постоянные депутатские комиссии, администрация МО Беленского сельсовета, финансовый орган администрации, ревизионная комиссия Беленского сельсовета, в пределах своих компетенций.
3. Повышение эффективности организации бюджетного процесса в муниципальном образовании
Анализ организации и технологии бюджетного процесса в муниципальном образовании Беленского сельсовета выявил следующие недостатки.
Федеральный закон от 6 октября 2003 г. №131-Ф3 большинство вопросов относит к вопросам местного значения. Однако существенная часть этих вопросов требует не только правового обеспечения, но и выделения средств из бюджета поселения, которых не всегда достаточно. Финансирование средств бюджета из другого уровня бюджетной системы осуществляется несвоевременно и не в полном объёме. Данная причина послужила образованию дефицита бюджета в 2003 году и оказывает большое влияние на исполнение бюджета в целом.
Основной целью бюджетной политики муниципальных образований должны быть – увеличение неналоговых поступлений в бюджет, увеличение доли собственных доходов в общем объёме доходов.
Большим минусом является то, что муниципальное образование не является полноправным собственником земель поселения. Для этого необходимо проделать большую работу по разработке местной нормативной базы землепользования.
В целях увеличения поступлений неналоговых доходов органам местного самоуправления целесообразно составлять реестр муниципального имущества, установить инвентаризационную стоимость имущества, возможности использования имущества с максимальной эффективностью. Например, ставки арендной платы за использование муниципального имущества могут устанавливаться с учётом места расположения имущества, комфортности, транспортной доступности и других критериев, повышающих привлекательность имущества для эффективного использования. При этом важно, чтобы пользователь муниципального имущества частично или полностью нес бремя по текущему и капитальному содержанию этого имущества.
В структуре бюджета муниципальных образований преобладают социальные расходы. Финансирование социальной инфраструктуры в сельской местности традиционно осуществлялось по остаточному принципу. В то же время без развития социальной сферы не могут быть решены никакие другие задачи сельского поселения, включая задачи модернизации и развития агропромышленного комплекса.
Одной из важных задач муниципального образования Беленского сельсовета является регулирование планировки и застройки сельского поселения, содержание инженерной инфраструктуры, обеспечивающей жизнедеятельность администрации. Наиболее сложной и дорогостоящей из всех задач жизнеобеспечения поселения является задача улучшения жилищных условий жителей и обеспечения жилых домов коммунальными услугами. Решить эту задачу за счёт самих жителей и средств местных бюджетов невозможно.
Важное направление в бюджетной политике муниципальных образований, на котором на котором хотелось бы акцентировать внимание – это повышение эффективности расходования средств. При этом необходимо научиться выделять главные направления использования бюджетных средств.
В большинстве стран с развитым местным самоуправлением главным источником обеспечения местной общины являются имущество и доходы ее граждан. В современной России эти источники способны покрыть не более 20 – 25% минимальных финансовых потребностей муниципальных образований. В том числе и по той причине, что местные бюджеты несут львиную долю расходов по обслуживанию жилищно-коммунального сектора. В этих условиях главными источниками доходов для подавляющего большинства местных сообществ являются федеральные налоги, в числе которых, помимо подоходного, решающую роль играют налоги на прибыль предприятий и на добавленную стоимость.[25]
В условиях, когда региональные элиты лишились прямого административного контроля за местными властями, финансовые рычаги оказываются единственным доступным им средством для того, чтобы держать в повиновении муниципалитеты. Это гораздо легче и привычнее, чем осваивать более цивилизованные способы контроля, например судебно-правовые.
В результате местные власти, как правило, не имеют представления о том, на какую финансовую базу они могут рассчитывать не только в отдаленном, но и в самом ближайшем будущем. На местном уровне отсутствует финансовая стабильность – важнейшее условие социально-экономического развития территорий.
Надо сказать о том, что стабильность бюджетной и налоговой политики является важнейшим фактором развития экономики. И одним из основных направлений бюджетной и налоговой политики является повышение роли перспективного финансового планирования.
Безусловно, среднесрочное бюджетное планирование оказывает стабилизирующее воздействие на экономику, стимулирует инвестиционную активность, способствует реализации планомерного и системного подхода к развитию области на ближайшую перспективу.
Местным органам власти необходимо разработать и принять нормативные правовые акты по земельному налогу и единому налогу на вмененный доход для отдельных видов деятельности. Указанные налоги в размере 100 процентов должны зачисляться в местные бюджеты.
Бюджетная политика в области расходов должна быть направлена на обеспечение финансирования в полном объеме выплат, установленных актами субъектов РФ и Новосибирской области, в частности, и приоритетное финансирование мероприятий социальной поддержки отдельных категорий граждан.
Совершенствование бюджетного процесса должно быть достигнуто постепенным внедрением методов планирования, ориентированного на конечные результаты, и определением эффективности направления средств областного бюджета уже на стадии его формирования.[26]
Существенным резервом здесь является оптимизация как сети бюджетных учреждений, так и расходов на их содержание.
В настоящее время Бюджетным кодексом Российской Федерации предусмотрен ряд норм, обеспечивающих стабильность муниципальных финансов. К ним, в частности, относятся разграничение поступлений в бюджеты разных уровней от федеральных налогов и сборов и необходимость внесения изменений в законодательство, в том числе в закон о бюджете, в случае изменения расходных обязательств в течение года. Кроме того, установлено, что прогнозируемость объема Федерального фонда финансовой поддержки субъектов Российской Федерации на очередной финансовый год достигается путем индексации объема Фонда в текущем финансовом году на прогнозируемый в очередном финансовом году уровень инфляции (индекс потребительских цен).[27]
Тем не менее указанные меры представляются недостаточными, особенно в условиях перехода к среднесрочному финансовому планированию бюджетов всех уровней, требующему определенности не только на очередной финансовый год, но и на более длительный период.
В этой связи следует исключить возможность внесения изменений на федеральном уровне в бюджетное и налоговое законодательство в части налогов и сборов, зачисляемых в местные бюджеты, приводящих к снижению налогооблагаемой базы, а также изменений расходных обязательств бюджетов регионов без соответствующей компенсации из федерального бюджета.
Следует законодательно установить ограничения по срокам принятия федеральных законов о внесении изменений в законодательство Российской Федерации о налогах и сборах, вступающих в силу с очередного финансового года. Такие