Управление внеоборотными и оборотными активами Краснобаковского филиала государственного учреждения Нижегородской области "Нижегородавтотранс"
Внешний контроль осуществляется налоговыми органами и прочими уполномоченными службами, такими как ФСС (фонд социального страхования), ТФОМС (территориальный фонд обязательного медицинского страхования) и т.д.
2.5 Анализ хозяйственной деятельности Краснобаковского ПАП
Для проведения экономического анализа хозяйственной деятельности Краснобаковского ПАП, как и любого другого предприятия необходимо определиться с целями и задачами этого анализа.
Любая методика анализа будет представлять собой методологические советы или указания по проведению аналитического исследования. Она содержит такие моменты, как:13
Задачи и формулировки целей анализа;
Объекты анализа;
Система показателей, с помощью которых будет исследоваться каждый объект анализа;
Советы по последовательности и периодичности проведения аналитического исследования;
Описание способов исследования изучаемых объектов;
Источники данных, на основании которых производится анализ;
Указания по организации анализа (какие лица, службы будут проводить отдельные части анализа);
Технические средства и программные продукты, которые целесообразно использовать для аналитической обработки информации;
Характеристика документов, которыми лучше всего оформлять результаты анализа;
Потребители результатов анализа.
После того, как цели анализа определены можно приступать к анализу.
Таблица 3
Затраты на оказание автотранспортных услуг в Краснобаковском ПАП
| Элементы затрат | Сумма, тыс. руб. | Структура затрат, % | ||||
| 2005 год | 2006 год | +,- |
2005 год |
2006 год | +,- | |
| Материальные затраты | 7247 | 7896 | +649 | 50,80 | 51,07 | +0,27 |
| Заработная плата | 4604 | 5495 | +891 | 32,27 | 35,54 | +3,27 |
| Отчисления на социальные нужды | 1249 | 1438 | +189 | 8,75 | 9,30 | +0,55 |
| Амортизация основных средств | 341 | 174 | -167 | 2,39 | 1,12 | -1,27 |
| Прочие расходы | 824 | 459 | -365 | 5,79 | 2,97 | -2,82 |
| Полная себестоимость | 14265 | 15462 | 1197 | 100 | 100 | 0 |
Анализируя данные таблицы 3 «Затраты на оказание автотранспортных услуг» можно сделать вывод о том, что в структуре затрат наибольший удельный вес занимает статья «Материальные затраты» и в 2006 году по сравнению с 2005 годом она возросла на 0,27%. Вторая по емкости – это статья «Заработная плата она занимает удельный вес в 2005 году 32,27%, а в 2006 – 35,54%. Вместе со статьей «Заработная плата» естественно возрастает такая статья расходов, как «Отчисления на социальные нужды». А такие статьи, как «Амортизация основных средств» и «Прочие расходы» занимают традиционно наименьший удельный вес в структуре затрат и в 2006 году наблюдается их резкое снижение по сравнению с 2005 годом.
Для наглядности можно представить данные о затратах в виде гистограммы (см. приложение)
2.6 Организация управления финансами
Финансовые отношения возникают в процессе формирования и движения (распределения, перераспределения и использования) капитала, доходов, фондов, резервов и других денежных источников средств предприятия, то есть его финансовых ресурсов. Именно денежные потоки и финансовые ресурсы являются непосредственными объектами управления финансами предприятия.
Финансовые ресурсы предприятия – это все источники денежных средств, аккумулируемые предприятием для формирования необходимых ему активов в целях осуществления всех видов деятельности, как за счет собственных доходов, накоплений и капитала, так и за счет различного рода поступлений. Финансовые ресурсы формируются на стадии производства, когда создается новая стоимость и осуществляется перенос старой на готовый продукт. Работники материальной сферы производят не финансовые ресурсы, а продукты труда в натуральной форме.
Финансовые ресурсы являются источником образования целевых денежных фондов предприятий (потребления, накопления и резервного).
Наличие финансовых ресурсов в необходимых размерах предопределяет финансовое благополучие предприятия, то есть его финансовую устойчивость и платежеспособность в любой период времени.
По источникам формирования финансовые ресурсы делятся на собственные и заемные. Собственные – это средства предприятия, сформированные в момент его создания в виде уставного капитала. Данные средства находятся в распоряжении предприятия на все протяжении его существования. Собственными источниками пополнения финансовых ресурсов предприятия является нераспределенная прибыль отчетного года и прошлых лет, фонды специального назначения, эмиссионный доход, а также средства новых инвесторов (собственников). Источниками пополнения, приравненными к собственным, является кредиторская задолженность, постоянно находящаяся в распоряжении предприятия (устойчивые пассивы), целевое финансирование из бюджета и вышестоящих организаций.
В случае недостатка средств собственных источников предприятия могут привлекать заемные средства в виде долгосрочных и краткосрочных кредитов и ссуд банков, бюджетных ссуд и займов юридических и физических лиц.
Финансовые ресурсы предприятий направляются на следующие цели:
финансирование затрат на производство и реализацию продукции, работ, услуг;
реальные и финансовые инвестиции;
образование денежных фондов специального назначения;
платежи в бюджет и внебюджетные фонды;
погашение кредитов и ссуд;
благотворительные цели и другое.
Финансовый менеджмент — искусство управления финансами предприятий. С этой сферой управления связываются как довольно ощутимые достижения, так и существенные экономические катастрофы отдельных хозяйствующих субъектов.
Искусство управления финансами ставит жесткие условия своевременной корректировке финансовой тактики и стратегии предприятия, осуществление поиска новых методов и приемов, новых финансовых инструментов. Однако, следует заметить, что в финансовом менеджменте существует база, знание которой является основополагающим принципом для владения и дальнейшего изучения этого предмета. К ней относятся принципы формирования структуры капитала, методы управления денежными потоками, механизм финансового управления и т.д.
Финансы отличаются от денег тем, что являются экономическим инструментом распределения и перераспределения валового продукта и национального дохода. Главное их назначение состоит в обеспечении потребностей государства и предприятий денежными средствами и контроле за расходованием финансовых ресурсов. Распределительная функция финансов заключается в создании основных (первичных) доходов, сумма которых равна национальному доходу. Основные доходы делятся на две группы:
зарплата рабочих, служащих и доходы лиц, занятых в материальном производстве;
доходы предприятий сферы материального производства.
Вторичные доходы — доходы, полученные в отраслях непроизводственной сферы. Контрольная функция финансов проявляется в контроле за распределением валового продукта по соответствующим фондам и расходованием их по целевому назначению. Непосредственно контроль проводится финансовыми органами государства. Регулирующая функция финансов связана с вмешательством государства через финансы (государственные расходы, налоги, государственный кредит) в процесс воспроизводства.
Финансы предприятий как часть финансовой системы охватывают процессы создания, распределения и использования валового продукта в стоимостном выражении. Финансы коммерческих организаций представляют собой экономические отношения, возникающие в процессе формирования производственных фондов, производства и реализации продукции, образования собственных финансовых ресурсов, привлечения внешних источников финансирования, их распределения и использования.
Финансовые отношения коммерческих предприятий строятся на следующих принципах:
хозяйственной самостоятельности;
самофинансирования;
материальной заинтересованности;
материальной ответственности;
обеспечения финансовыми резервами.
Финансовый менеджмент — это процесс выработки цели управления финансами и осуществление воздействия на них с помощью методов и рычагов финансового механизма. Финансовый менеджмент направлен на увеличение финансовых ресурсов, инвестиций и наращивания объема капитала. Финансовый менеджмент включает в себя также стратегию и тактику управления. В общем виде финансовый менеджмент можно представить схемой, показанной на рис. 8.
Объектом управления являются финансовые отношения, а субъектом управления — специальная группа людей, которая осуществляет целенаправленное функционирование объекта при помощи различного рода управленческих решений. Каждая из подсистем, в свою очередь, включает элементы и обеспечивает их внутреннюю взаимосвязь. Обратная связь заключается в предоставлении информации о состоянии объекта, связанной с изменением финансовых ресурсов, расходов и доходов, колебаниями спроса в управляющей подсистеме, что позволяет корректировать воздействия на управляемую подсистему в процессе работы всей системы управления. Открытость финансовой системы обеспечивается за счет обмена информации с внешней средой.
Финансовый механизм представляет собой систему действия финансовых рычагов, выражающуюся в организации, планировании и стимулировании использования финансовых ресурсов. В структуру финансового механизма входят пять элементов:
финансовые методы,
финансовые рычаги,
правовое обеспечение,
нормативное обеспечение,
Что касается объекта нашего исследования Краснобаковского ПАП, то
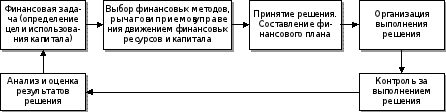
Рис. 5 Общая схема финансового менеджмента
управление финансовыми потоками осуществляется, главным образом, для удовлетворения непосредственной функции ПАП - пассажирские перевозки. Это означает, что те средства, которые поступают от заказчиков услуг (пассажиров) поступают и используются для слаженного функционирования системы пассажироперевозок. А именно, для закупки топлива, запасных частей, оплаты труда работникам ПАП, уплаты налогов и т.д.
Бюджетирование на основе формирования центров ответственности,
Бюджет - это количественное выражение планов предприятия с целью их практической реализации. Бюджет может быть составлен как для фирмы в целом так и для ее структурных подразделений.
Отправной точкой формирования бюджета является бюджет продаж. Когда предприятие знает, сколько будет оказано услуг можно определить, сколько их нужно оказать.
Виды бюджетов:
бюджет продаж
бюджет производства
бюджет использования материалов
бюджет затрат труда основного производственного персонала
бюджет косвенных производственных расходов
бюджет себестоимости производства одного изделия
бюджет остатков на конец планового периода
бюджет себестоимости реализованной продукции
бюджет маркетинговых и административных расходов
плановый бюджет прибылей и убытков
Для того чтобы бюджет оказался действительно полезным документом, требуется некоторая подготовительная работа.15
Заключительный этап - постановка системы бюджетирования. В данном случае система бюджетирования во многом основывается на системе управленческой отчетности. Но если система управленческой отчетности в значительной степени оперирует текущей фактической информацией, то бюджетирование используется для планирования, контроля и анализа отклонений.
Функции бюджета:
Координация. С помощью бюджета предприятие координирует использование имеющихся ресурсов, взаимоувязывает и балансирует ресурсы предприятия для выполнения поставленных задач: менеджеры закупок увязывают свои планы с требованиями производственных мощностей и т. д.
Внутрифирменная коммуникация
Внутрифирменный контроль
Бюджет помогает более объективно оценить результаты работы менеджеров и усовершенствовать систему мотивации персонала.
2.7 Управление оборотным капиталом
Эффективность работы предприятия зависит не только от нормы рентабельности, но и от скорости оборота: от того, насколько быстро предприятие продает то, что производит или закупает. Даже при одинаковых показателях рентабельности прибыльнее будет работать то предприятие, которому удается продать продукцию (работы, услуги) быстрее. Поэтому скорость оборота играет в экономике предприятия колоссальную роль; ее мы рассмотрим с позиции политики снабжения и сбыта.
Для того, чтобы не допустить перебоев в работе предприятия рекомендуется иметь несколько поставщиков по всем типам сырья, материалов и комплектующих изделий. Желательно знать линии снабжения поставщиков и, при возможности, кооперироваться с организациями, поставляющими основные (ключевые) ресурсы для поставщиков. При наличии у предприятия достаточных средств рекомендуется использовать условия "давальческого сырья" для поставщиков, а при хороших перспективах расширения сбыта продукции - рассматривать вопрос о приобретении предприятием значительной доли в капитале поставщиков, дающей возможность влиять на политику поставщика. При этом рекомендуется использовать сочетание минимальных бартерных сделок, безналичных переводов и сделок за наличный расчет, что позволяет добиться гибкости снабжения.
Для того, чтобы выработать политику управления оборотными активами необходимо проанализировать обеспечение потребности в материальных ресурсах договорами на поставку и фактическое их выполнение, такой анализ проводиться в разрезе видов материальных ценностей, а таблицу для подобных вычислений можно представить следующим образом:
Таблица 4
Обеспечение потребности в материальных ресурсах Краснобаковского ПАП
| Вид материала | Плановая потребность, т. | Источники покрытия потребности, т. | Заключено договоров, т. | Обеспечение потребности договорами, % | Поступило от поставщиков, т. | Выполнение договоров, % | |
| внутренние | внешние | ||||||
| Бензин А-76 | 47000 | 1000 | 46000 | 40000 | 87 | 41000 | 102,5 |
| Бензин АИ-92 | 10000 | 500 | 9500 | 9500 | 100 | 9000 | 95,0 |
| И т.д. | |||||||
2.8 Система налогов и налогообложения
Краснобаковское ПАП находится на стандартном режиме налогообложения. Это означает, что ежемесячно, в качестве авансовых платежей ПАП отчисляет взносы с ФОТ, в Фонд социального страхования, медицинского страхования взносы, а также взносы от несчастных случаев на производстве. Из заработной платы работников производятся удержания и дальнейшее перечисление НДФЛ (налога на доходы физических лиц). А также с ФОТ производятся отчисления в ПФР (Пенсионный фонд России).
Не позднее 15 числа, месяца следующего за отчетным, производятся все положенные платежи. Согласно действующему законодательству ни одно предприятие не вправе выдавать заработную плату работникам, если с этой заработной платы не пересилены все положенные налоговые платежи и взносы в различные фонды.
ПАП является не очень добросовестным налогоплательщиком, потому что согласно бухгалтерскому балансу на 1 января 2007 года (см. приложение №1) оно имело задолженности:
перед государственными внебюджетными фондами на начало года 127 тыс. руб., на конец года 138 тыс. руб. То есть можно судить о том, что задолженность за год увеличилась на 11 тыс. рублей или на 9%.
По налогам и сборам на начало года 248 тыс. руб., на конец года 284 тыс. руб., что на 36 тыс. руб. или на 14 % больше.
Краснобаковское ПАП является убыточным предприятием, так как величина расходов превышает величину расходов (см приложение №2), поэтому не имеет возможности перечислять все необходимые платежи в срок.
В последующем за счет отчислений, производимых в ФСС, выплачиваются пособия по временной нетрудоспособности, пособия на рождение детей, другие пособия, предусмотренные законодательством РФ.
Из заработной платы работников ежемесячно производятся удержания по налогу на доходы физических лиц (13%), кроме того, применяются стандартные налоговые вычеты (400, 600, 500 рублей и др.).
Краснобаковское ПАП уплачивает налог на имущество, в отчетном году эта сумма составила 45 тыс. рублей. Также транспортный налог начислено 111 тыс. рублей, перечислено 89 тыс. руб., налог на землю начислено 8 тыс. руб., перечислено 6 тыс. рублей. Кроме того предприятие уплачивает плату за право пользования недрами и за выбросы загрязняющих веществ, начислено 8 тыс. руб., перечислено 9 тыс. руб., прочие налоги и сборы (водный налог0 начислено 4 тыс. руб., перечислено 4 тыс. руб. (см. приложение)
По итогам отчетного периода предоставляется налоговая и статистическая отчетность в органы инспекции по налогам и сборам, и Росстат.
2.9 Использование рынка ценных бумаг
Краснобаковское ПАП не является акционерным обществом и поэтому не выпускает в обращение ценные бумаги, а именно акции.
Прочие финансовые вложения также отсутствуют, это означает, что Краснобаковское ПАП не является совладельцем других предприятий, т.е не участвует в их уставном капитале.
2.10 Система ценообразования
Тарифы на пассажирские перевозки и на грузоперевозки устанавливаются органами власти для конкретного региона. В нашем случае речь идет о Приволжском федеральном округе в котором тарифы с 1.12.2006 года выросли на 17%.
Поэтому, в нашем случае, нельзя рассматривать политику ценообразования как таковую, но вместе с тем, нужно помнить о том, что тарифы постоянно пересматриваются и с 5 июля 2007 года их опять планируется поднять.
2.11 Система маркетинга в Краснобаковском ПАП
На сегодняшний день на Краснобаковском ПАП плана маркетинга как такового нет. Однако, определив маркетинг как комплексный подход к управлению производством и реализацией товаров, ориентированный на учет требований рынка и воздействия на спрос с целью расширения объема этих товаров*, можно сказать, что в работе автобусного предприятия учитываются принципы организации работы на основе маркетинга.
Например, можно четко обозначить комплекс маркетинга ПАП (4Р):
Product. Оказание услуг грузоперевозки и перевозки пассажиров. В основном в пассажирских перевозках используются автобусы Павловского автозавода.
Price. Ценовая политика определяется головным предприятием.
Place. Услуги оказываются на территории как Краснобаковского района, так и за его пределами.
Promotion. Рекламная деятельность на сегодняшний день практически не ведется.
Таким образом, считается целесообразным выполнение следующих мероприятий по оптимизации системы маркетинга.
Решения относительно товара. В основном в пассажирских используются крупногабаритные автобусы производства Павловского автозавода. Сегодня ситуация на рынке складывается следующим образом: увеличивается доля частных извозчиков (пассажирские автомобили «ГАЗель»), которые составляют конкуренцию ПАП. В данном случае предлагается введение на маршруты, когда становится невыгодным использовать крупногабаритный транспорт, таких же автомобилей.
Решения относительно цены. Все-таки ценовая политика должна ориентироваться на ситуацию на рынке, т.е. цены не должны быть выше цен конкурентов, но и ниже опускать тоже смысла нет.
Решения относительно места продаж. Необходим постоянный (на начальном этапе) мониторинг спроса на услуги пассажирских перевозок, т.е. необходимо выявить «сезонность продаж» (очевидно, что наибольший пик продаж приходится на отрезок недели пятница-воскресенье), необходимо оценить потенциальный спрос на различных маршрутах, а также потребность в разное время в течении дня.
На основании этого (и с учетом выполнения предложения по товару) можно составить следующий график движения: варьировать использование различного транспорта (автобусы ПАЗ или «ГАЗели») на одних и тех же маршрутах в зависимости от дней недели или времени суток. Или вообще – переход на использование «ГАЗелей».
Решения относительно продвижения. На наш взгляд, огромную роль может сыграть принятие решений в области рекламы, что позволит, во-первых, позиционировать ПАП относительно других участников рынка; во-вторых, приведет к увеличению спроса на услуги именно Краснобаковского ПАП. Рекомендую рекламные обращения в местной прессе, рекламу в транспорте и на остановках. Основной упор следует сделать на опытности персонала (не нужно забывать, что перевозки изначально осуществлялись Краснобаковским ПАП), на наличии не только парка машин, но и ремонтной базы, на то, что ПАП заботится не только об извлечении прибыли, но и о соблюдении интересов своих клиентов: ежедневный медицинский контроль водителей, ежедневный контроль состояния техники, обязательное соблюдение правил безопасности (в том числе, скоростного режима). Также будет удачным размещение на остановках графика следования транспорта Краснобаковского ПАП.
В плане оптимизации деятельности предприятия по оказанию услуг необходимо ввести использовать резервного транспорта, т.е. транспорта, который не имел бы постоянного маршрута, но который мог бы дополнять те маршруты, на которых может быть резкое увеличение пассажиропотоков.
Как таковой службы маркетинга нет. Все маркетинговые решения принимаются непосредственно директором филиала. Возможно, введение в штат маркетолога (маркетологов) не имеет смысла, но обеспечение оперативного получения информации о пассажиропотоках на каждом из маршрутов, о наиболее оптимальном графике движения должно быть обязательным.
2.12 Статистический анализ экономических и финансовых показателей хозяйственной деятельности
Как видно по данным баланса Краснобаковское ПАП является владельцем основных средств, на начало 2006 года их стоимость составляла 2087 тыс. руб., на конец отчетного периода их стоимость уменьшилась на 23 тыс. рублей и составила 2064 тыс. руб.
Нематериальных активов предприятие не имеет и в балансе не отражает.
Во втором разделе баланса стоимость материальных запасов увеличилась на 191 тыс. руб., темп роста этого показатели составил приблизительно 132%.
Денежные средства предприятия на начало периода составляли 570 тыс. руб., а на конец составили 25 тыс. руб. – на расчетных банковских счетах, что на 96% меньше.
Также существует дебиторская задолженность в виде задолженности по рыночным продажам услуг. Но на начало года она составляла 48 тыс. руб., а на конец года она составила – 42 тыс. руб. – это означает, что на конец года покупатели и заказчики частично расплатились, и поэтому задолженность уменьшилась на 6 тыс. руб.
В третьем разделе баланса отсутствуют данные об уставном и прочих капиталах предприятия – это свидетельствует о том, что Краснобаковское ПАП является филиалом «Нижегородпассажиравтотранс» и собственного капитала не имеет.
Но по строке 470 «нераспределенная прибыль (непокрытый убыток)» стоят отрицательные суммы, которые свидетельствуют о том, что предприятие убыточно и если оценить этот показатель в динамике, то убыток на начало года составлял 444 тыс. руб., а на конец 2006 года составил 1708 тыс. руб., что 3,8 раза больше.
Значит, за 2006 год Краснобаковское ПАП понесло убытки в три раз большие, чем в предыдущем 2005 году.
Вывод: финансовый результат ПАП отрицателен – предприятие убыточно.
Данных по четвертому разделу баланса предприятие не имеет, т. е. долгосрочных обязательств у него нет.
Раздел пятый баланса «Краткосрочные обязательства» имеет ряд показателей, характеризующих кредиторскую задолженность нашего предприятия. Это, в первую очередь, задолженность прочим кредиторам, которая на конец отчетного периода увеличилась на 567 тыс. руб. по сравнению с началом периода и составила 3513 тыс. руб.
Также в данном разделе имеется информация о задолженности перед поставщиками и подрядчиками это 230 тыс. руб. на конец 2006 года.
Далее, задолженность перед персоналом организации 337 тыс.руб., перед государственными внебюджетными фондами 138 тыс. рублей, перед бюджетом по налогам и сборам 284 тыс. рублей.
Кроме того, на забалансовых счетах предприятия учитывается имущество полученное в аренду – это основные средства на начало года сумма составляла 547 тыс. руб., на конец года имущество отсутствует, и нематериальные активы, полученные в пользование на начало года сумма НМА 9803 тыс. руб., на конец года 9966 тыс. руб.
ГЛАВА 3 Анализ эффективности управления активами Краснобаковского ПАП
3.1 Анализ эффективности использования внеоборотных активов
Данный анализ проводится для изучения динамики общего объема и состава, степени их годности, интенсивности обновления и эффективности использования внеоборотных активов.
• На первой стадии анализа рассматривается динамика общего объема операционных внеоборотных активов предприятия - темпы их роста в сопоставлении с темпами роста объема производства и реализации продукции, объема операционных оборотных активов, общей суммы внеоборотных активов. В процессе этого анализа изучается изменение коэффициента участия операционных внеоборотных активов в общей сумме операционных активов предприятия. Расчет этого коэффициента осуществляется по формуле:
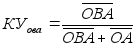
 КУова
- коэффициент
участия операционных
внеоборотных
активов в общей
сумме операционных
активов предприятия;
 - средняя
стоимость
операционных
внеоборотных
активов предприятия
в рассматриваемом
периоде;
- средняя сумма оборотных активов предприятия в рассматриваемом периоде.
В Краснобаковском ПАП
КУова = ((2087+2064)/2)/(((2087+2064)/2)+((1280+903)/2)) = 0,6553
На второй стадии анализа изучается состав операционных внеоборотных активов предприятия и динамика их структуры. В процессе этого изучения рассматривается соотношение основных средств и нематериальных активов, используемых в операционном процессе предприятия; в составе производственных основных средств анализируется удельный вес движимых и недвижимых их видов; в составе нематериальных активов рассматриваются отдельные их виды.
Анализ наличия и движения внеоборотных активов за 2006 год в Краснобаковском ПАП
Таблица 5
| Наименование ОС | На начало года | Структура в % | Поступило | Структура в % | Выбыло | Структура в % | На конец года | Структура в % |
| Здания | 2794 | 43 | 0 | 0 | 0 | 0 | 2794 | 38 |
| Сооружения и передаточные устройства | 935 | 14 | 0 | 0 | 0 | 0 | 935 | 13 |
| Машины и оборудование | 509 | 8 | 0 | 0 | 59 | 29 | 450 | 6 |
| Транспортные средства | 2097 | 33 | 1052 | 100 | 138 | 69 | 3011 | 41 |
| Производственный и хозяйственный инвентарь | 99 | 2 | 0 | 0 | 4 | 2 | 95 | 2 |
| ИТОГО | 6434 | 100 | 1052 | 100 | 201 | 100 | 7285 | 100 |
ВЫВОД: В Краснобаковском ПАП на конец отчетного 2006 года структура основных средств поменялась. На начало отчетного периода наибольший удельный вес занимали здания, а на конец периода наибольший удельный вес в структуре основных средств занимают транспортные средства.
На третьей стадии анализа оценивается состояние используемых предприятием операционных внеоборотных активов по степени их изношенности. В процессе такой оценки используются следующие основные показатели.
Коэффициент износа основных средств. Он рассчитывается по следующей формуле:
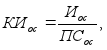
КИос - коэффициент износа основных средств;
Иос - сумма износа основных средств предприятия на определенную дату;
ПСос - первоначальная стоимость основных средств на определенную дату.
В Краснобаковском ПАП
КИос нач. года = 4347/6434 = 68%
КИос кон.года = 5221/7285 = 72%
На четвертой стадии анализа определяется период оборота используемых предприятием операционных внеоборотных активов. Он рассчитывается по следующей формуле:
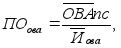
где ПОова - период оборота используемых операционных внеоборотных активов, лет;
 - среднегодовая
сумма всех
используемых
предприятием
операционных
внеоборотных
активов по
первоначальной
стоимости;
 - среднегодовая
сумма износа
всех используемых
предприятием
операционных
внеоборотных
активов.
В Краснобаковском ПАП
ПОова = 7285/874 = 8 лет
На пятой стадии анализа изучается интенсивность обновления операционных внеоборотных активов в предшествующем периоде. В процессе изучения используются следующие основные показатели.
Коэффициент выбытия операционных внеоборотных активов. Он характеризует долю выбывших операционных внеоборотных активов в общей их сумме.
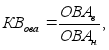
где КВова - коэффициент выбытия внеоборотных активов;
ОВАв - стоимость выбывших внеоборотных активов в отчетном периоде;
ОВАн - стоимость операционных внеоборотных активов на начало отчетного периода.
Коэффициент ввода в действие новых внеоборотных активов. Он характеризует долю вновь введенных операционных внеоборотных активов в общей их сумме и рассчитывается по формуле:
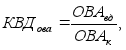
где КВДова - коэффициент ввода в действие новых операционных внеоборотных активов;
ОВАвд - стоимость вновь введенных операционных внеоборотных активов в отчетном периоде;
ОВАк - стоимость операционных внеоборотных активов на конец отчетного периода.
Коэффициент обновления операционных внеоборотных активов. Он характеризует прирост новых операционных внеоборотных активов в общей их сумме и рассчитывается по формуле:
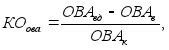
где КОова - коэффициент обновления операционных внеоборотных активов;
ОВАвд - стоимость вновь введенных операционных внеоборотных активов в отчетном периоде;
ОВАв - стоимость выбывших операционных внеоборотных активов в отчетном периоде;
ОВАк - стоимость операционных внеоборотных активов на конец отчетного периода.
Указанные показатели рассчитываются в процессе анализа не только по внеоборотным активам в целом, но и в разрезе их видов — основных средств и нематериальных активов.
2. Оптимизация общего объема и состава операционных внеоборотных активов предприятия. Такая оптимизация осуществляется с учетом вскрытых в процессе анализа возможных резервов повышения производственного использования операционных внеоборотных активов в предстоящем периоде. К числу основных из таких резервов относятся: повышение производительного использования операционных внеоборотных активов во времени (за счет прироста коэффициентов сменности и непрерывности их работы) и повышение производительного использования операционных внеоборотных активов по мощности (за счет роста производительности отдельных их видов в пределах предусмотренной технической мощности). В процессе оптимизации общего объема операционных внеоборотных активов из их состава исключаются те их виды, которые не участвуют в производственном процессе по различным причинам.
Принципиальная формула для определения необходимого общего объема операционных внеоборотных активов предприятия в предстоящем периоде имеет следующий вид:
ОПова= (ОВАк – ОВАнп) * (1 + ∆КИв) * (1 + КИм) * (1 + ОРп),
ОПова - общая потребность предприятия в операционных внеоборотных активах в предстоящем периоде;
ОВАк – стоимость используемых предприятием операционных внеоборотных активов на конец отчетного периода;
ОВАнп - стоимость операционных внеоборотных активов предприятия, не принимающих непосредственного участия в производственном процессе, на конец отчетного периода;
∆КИв - планируемый прирост коэффициента использования операционных внеоборотных активов во времени;
КИм - планируемый прирост коэффициента использования операционных внеоборотных активов по мощности;
ОРп - планируемый темп прироста объема реализации продукции, выраженный десятичной дробью.
По принципиальной формуле может быть рассчитан также необходимый объем операционных внеоборотных активов в разрезе отдельных их видов и элементов, что позволяет оптимизировать их стоимостной состав в рамках общей потребности.
Обеспечение правильного начисления амортизации внеоборотных активов.
Объектами амортизации являются операционные основные средства (кроме земли) и амортизируемые виды операционных нематериальных активов. Начисление амортизации осуществляется в течение срока полезного использования соответствующего актива, устанавливаемого предприятием. При определении срока полезного использования (эксплуатации) следует учитывать:
ожидаемое использование актива предприятием с учетом его мощности, производительности или другого полезного эффекта;
предполагаемый физический и моральный (функциональный) износ;
правовые или другие ограничения по срокам использования отдельных видов актива;
другие факторы, отражающие специфику эксплуатации соответствующего актива в операционном процессе.
Обеспечение своевременного обновления операционных внеоборотных активов предприятия.
В этих целях на предприятии определяется необходимый уровень интенсивности обновления отдельных групп операционных внеоборотных активов; рассчитывается общий объем активов, подлежащих обновлению в предстоящем периоде; устанавливаются основные формы и стоимость обновления различных групп активов.
Обеспечение эффективного использования операционных внеоборотных активов предприятия.
Такое обеспечение заключается в разработке системы мероприятий, направленных на повышение коэффициентов рентабельности и производственной отдачи операционных внеоборотных активов.
Выбор форм и оптимизация структуры источников финансирования операционных внеоборотных активов.
Принципиально обновление и прирост операционных внеоборотных активов могут финансироваться за счет собственного капитала, долгосрочного заемного капитала (долгосрочного банковского кредита, финансового лизинга и т.п.) и за счет смешанного их финансирования.
В системе управления операционными внеоборотными активами предприятия одной из наиболее важных функций финансового менеджмента является обеспечение своевременного и эффективного их обновления, финансовое управление обновлением внеоборотных активов подчинено общим целям политики управления этими активами, конкретизируя управленческие решения в этой области. Последовательность разработки и принятия управленческих решений по обеспечению обновления операционных внеоборотных активов предприятия характеризуется следующими основными этапами:
Формирование необходимого уровня интенсивности обновления отдельных групп операционных внеоборотных активов предприятия.
Интенсивность обновления операционных внеоборотных определяется двумя основными факторами - их физическим и функциональным (моральным) износом. Скорость утраты внеоборотными активами своих первоначальных функциональных свойств под воздействием физического и функционального (морального) износа, а соответственно и уровень интенсивности их обновления, во многом определяются индивидуальными условиями их использования в процессе операционной деятельности предприятия. В соответствии с этими условиями индивидуализируются (в определенных пределах) и нормы амортизации различных видов операционных внеоборотных активов. Эта индивидуализация норм амортизации, определяющая уровень интенсивности обновления отдельных групп операционных внеоборотных активов, характеризует амортизационную политику предприятия.
В процессе формирования амортизационной политики предприятия, определяющей уровень интенсивности обновления отдельных групп операционных внеоборотных активов, учитываются следующие основные факторы:
• объем используемых операционных основных средств и нематериальных активов.
методы отражения в учете реальной стоимости используемых основных средств и нематериальных активов.
реальный срок использования предприятием амортизируемых активов.
разрешенные законодательством методы амортизации.
состав и структура используемых основных средств.
• темпы инфляции.
• инвестиционная активность предприятия.
Учет перечисленных факторов позволяет предприятию выбрать соответствующие методы амортизации отдельных групп операционных внеоборотных активов, в наибольшей степени отражающие специфику их использования в операционном процессе.
Определение необходимого объема обновления операционных внеоборотных активов в предстоящем периоде.
Обновление операционных внеоборотных активов предприятия может осуществляться на простой или расширенной основе, отражая процесс простого или расширенного их воспроизводства.
• Простое воспроизводство операционных внеоборотных активов осуществляется по мере физического и функционального (морального) их износа в пределах суммы накопленной амортизации (средств амортизационного фонда). Необходимый объем обновления операционных внеоборотных активов