Финансовая политика в условиях инфляции ООО "Лада"
Анализ включает все сферы деятельности организации: текущую, инвестиционную, финансовую. В каждом разделе отдельно приводятся данные о поступлении средств и об их расходовании по каждой статье. На основании этого определяется общее изменение денежных средств на конец периода как алгебраическая сумма денежных средств на начало периода и изменений за период. Алгоритм работы с отчетом о движении денежных средств. В сфере текущей деятельности сумма чистой прибыли корректируется на следующие статьи: прибавляются: - амортизация, уменьшение счетов к получению, увеличение расходов будущих периодов, убытки от реализации нематериальных активов, увеличение задолженности по уплате налога; вычитаются: прибыль от продажи ценных бумаг, увеличение авансовых выплат, увеличение материально - производственных запасов, уменьшение счетов к оплате, уменьшение обязательств, уменьшение банковского кредита.
В разделе инвестиционной деятельности к чистой прибыли: прибавляются: продажа ценных бумаг и материальных внеоборотных активов; вычитаются: покупка ценных бумаг и материальных внеоборотных активов. В сфере финансовой деятельности к чистой прибыли: прибавляется: эмиссия обычных акций; вычитаются: погашения облигаций и выплата дивидендов. В завершении анализа производится расчет денежных средств на начало и конец года, позволяющий говорить об изменениях в финансовом положении фирмы.
С помощью косвенного метода руководство предприятия ООО «Лада-Сервис-Брянск» может контролировать свою текущую платежеспособность, принимать оперативные решения по стабилизации и оценить возможность осуществления дополнительных инвестиций.
Оценив и проанализировав состояние денежных потоков ООО «Лада-Сервис-Брянск», необходимо разработать и обосновать решения по эффективному их использованию. В ходе анализа было выяснено, что в организации нет устойчивого состояния, то есть временами преобладает то дефицит денежных средств, то временно свободные денежные средства.
Поэтому для того, чтобы была хотя бы относительная стабильность, а не резкие перепады, попытаемся разработать комплекс мероприятий по эффективному использованию денежных средств.
Выводы по разделу 2.
На основании вышеизложенных расчетов, финансовое состояние ООО «Лада-Сервис-Брянск» можно охарактеризовать следующим образом:
- Анализируя динамику показателей, можно сделать вывод, что в целом предприятие ООО «Лада-Сервис-Брянск» работало в течение 2004-2006 гг. достаточно эффективно, хотя в 2005 г и намечалось снижение некоторых показателей по сравнению с 2004 г
- В случае ООО «Лада-Сервис-Брянск»: темп экономического роста 2005г по отношению к 2004 г равен 0,5149 (51,49%); ТЭР 2006г по отношению к 2005 г составил 2,4042 (240,42%). Как и следовало ожидать, (по аналогии с интегральным показателем эффективности хозяйственной деятельности) исчисленный показатель ТЭР демонстрирует наличие у предприятия тенденции к развитию.
- У предприятия ООО «Лада-Сервис-Брянск» за весь исследуемый период наблюдалась тенденция к снижению показателей финансовой устойчивости, а значения отдельных коэффициентов были ниже нормативного. Таки образом финансовое состояние было определено как неустойчивое.
- На исследуемом предприятии в течение всех периодов наблюдается несоответствие первого условия абсолютной ликвидности – у ООО «Лада-Сервис-Брянск» недостаточно высоколиквидных активов для погашения наиболее срочных обязательств, т.е. присутствует возможность риска недостаточной ликвидности. В целом же предприятие не может быть признано достаточно ликвидным, к тому же наметилась тенденция к снижению относительных показателей ликвидности
- В целом положительная тенденция уменьшения продолжительности оборота всех проанализированных видов оборотных активов может быть объяснена резким ростом выручки в 2006 г стоит отметить повышение оборачиваемости всех проанализированных видов активов (ДЗ, ДС, МПЗ), что говорит об улучшении управления оборотными активами на ООО «Лада-Сервис-Брянск», поскольку скорость превращения оборотных средств в денежную форму оказывает непосредственное влияние на платежеспособность предприятия.
Таким образом, экономическое и финансовое состояние предприятия за исследуемый период было достаточно стабильным. Финансовым результатом деятельности предприятия в течение всего исследуемого периода была балансовая прибыль. Имущество предприятия было сформировано за счет собственных средств на 16,3% и 17% в 2004 и 2006 гг. соответственно. Это говорит о недостатках финансовой политики предприятия. Значения коэффициента платежеспособности на протяжении всего исследуемого периода говорят о том, что предприятие сможет погасить только 20% задолженности за счет собственного капитала, что конечно же явно недостаточно. Также наблюдается тенденция к незначительному уменьшению коэффициента задолженности (финансового левериджа), что отнюдь не делает предприятие привлекательным для внешних инвесторов. В целом структура пассивов ООО «Лада-Сервис-Брянск» не может быть признана вполне удовлетворительной.
3. АНАЛИЗ И ОЦЕНКА ФИНАНСОВОЙ ПОЛИТИКИ ПРЕДПРИЯТИЯ ООО «ЛАДА-СЕРВИС-БРЯНСК» В УСЛОВИЯХ ИНФЛЯЦИИ
3.1 Влияние инфляции на доходы предприятия
Влияние инфляции на доходы фирм проявляется многообразно, но общим знаменателем является изменение относительных пропорций цен и кредитно-финансовых показателей. К наиболее серьезным проблемам, опираясь как на мировой, так и на российский опыт, следует отнести:
- различие в динамике цен реализации готовой продукции и закупаемых для ее производства ресурсов;
- различие в динамике цен реализации готовой продукции и ставок процента по привлеченным денежным средствам;
- различия в динамике стоимости новых реальных активов и величин амортизационных фондов;
- влияние инфляции на динамику доходности проектов;
- изменение денежных потоков под влиянием задержек в расчетах и других факторов, значение которых усиливается при высокой инфляции.
В частности, российский опыт 1992-1994 гг. наглядно продемонстрировал сложность взаимосвязей инфляции и оборотных средств предприятий, а также возможность уничтожения инфляцией потенциала самоинвестирования фирм вследствие отставания темпов переоценки ОПФ и шагов по корректировке ставок амортизации от реальных темпов инфляции.
Отметим, что независимо от того, использует ли фирма метод ЛИФО или ФИФО, влияние инфляции проявится прежде всего в росте ее доходов, если спрос на ее продукцию допускает хотя бы минимальный рост цен. Причина проста: продажа идет по ценам, отражающим реалии дня сегодняшнего, тогда как стоимость запасов - в любом случае реалии дня вчерашнего, когда эти закупки были произведены (даже при системе поставок без складских запасов - «точно в срок» (just-in-time), когда зазор становится минимальным, но все равно сохраняется). На практике использование метода ФИФО в условиях инфляции приводит к более опережающему росту доходов по сравнению с затратами, чем при использовании метода ЛИФО, так как оценка запасов идет по более старым ценам. С этих позиций фирма, использующая метод ФИФО, оказывается в существенно лучшем положении перед внешними инвесторами, поскольку может продемонстрировать более высокий и более быстро растущий уровень своей доходности. С другой стороны, метод ЛИФО более выгоден с точки зрения минимизации налога на прибыль, поскольку он заметно сокращает налогооблагаемую базу за счет оценки запасов по более новым и потому более высоким ценам. Соответственно применение метода ЛИФО позволяет минимизировать проблемы с воспроизводством оборотных средств. Надо сказать, что в зарубежной практике метод ЛИФО особенно популярен, так как он позволяет получить более точную картину реальной прибыльности операций фирмы. А это - при высокой инфляции - вызывает у потенциальных инвесторов большее доверие, чем данные, опирающиеся на метод ФИФО.
Не меньшие проблемы инфляция порождает и с амортизацией. Причина этого - отставание динамики амортизационных отчислений от роста воспроизводственной стоимости новых реальных активов. По существующим в России правилам амортизация начисляется на стоимость приобретения таких активов, выраженную в ценах, действовавших на момент приобретения («историческую стоимость»), и скорректированную в соответствии с индексами, утверждаемыми правительством при периодических переоценках основных средств. Очевидно, что при высокой инфляции «историческая стоимость», несмотря на переоценки, быстро отстает от воспроизводственной стоимости основных средств, т.е. той цены, которую надо было бы уплатить для реальной физической замены износившихся машин, оборудования и сооружений. Отсюда следует, что инфляция ведет к занижению величин денежных поступлений в части амортизации, и это следует учитывать при инвестиционном анализе. Кроме того, влияние инфляции и способа оценки основных средств прямо проявляется в уровнях рентабельности по отношению к собственному капиталу. По данным американских аналитиков, разница в уровнях рентабельности к собственному капиталу в зависимости от того, как оценивать основные средства (по «исторической» или воспроизводственной стоимости), может достигать в капиталоемких отраслях 2-3 раз.
Влияние инфляции на номинальные и реальные уровни доходов фирм. Особая тема - как инфляция может изменить доходность инвестиций и соответственно как это обстоятельство надо учитывать при анализе приемлемости проектов.
Если исходить из того, что в результате инвестирования исходная сумма средств I0 должна возрасти в пропорции (1+r), где r - реальная норма прибыли на инвестиции, то в условиях инфляции (величину которой в процентах обозначим i) все это будет выглядеть несколько иначе. Действительно, в последнем случае новая (приращенная) величина инвестированных сумм I1 будет равна:
I1 = I0(1+ r)(1+ i) (6)
где произведение (1+ r)(1+ i) будет обозначать совокупный (номинальный) рост инвестиций в результате как собственно удачной их реализации, так и под влиянием инфляционного роста цен на товары, произведенные благодаря этим инвестициям. В этом случае результат инвестиционной деятельности можно было бы записать:
I1 = I0(1+ n) (7)
где n — номинальная ставка прибыльности проекта.
Очевидно, что: (1+ n) = (1+ r)(1+i) и соответственно n = r + i + ri.
Таким образом, номинальная доходность инвестиционного проекта в условиях инфляции складывается из реальной нормы прибыли, темпа инфляции и реальной нормы прибыли, умноженной на темп инфляции.
Особенно серьезной, однако, эта проблема становится не в связи с крупными колебаниями номинальной доходности инвестиционных проектов, а в связи с налогообложением, ставки которого куда менее изменчивы, чем темпы инфляции. При резком снижении инфляции уплата налогов, осуществлявшаяся поначалу преимущественно или полностью за счет чисто инфляционного дохода (компонент i), начинает уменьшать и реальный доход, скорректированный на инфляцию (компонент ri). Затем на погашение налоговых обязательств приходится отдавать уже и часть собственно реального дохода от инвестиций (компонент r). На этой основе можно вывести некоторые «контрольные» соотношения между номинальной доходностью проекта, его реальной доходностью, ставкой налогообложения и темпом инфляции. Прежде всего, мы можем определить, ниже какого уровня инфляции налогообложение прибыли начнет съедать уже не только чисто инфляционный доход (компонент i), но и часть реального дохода скорректированный на инфляцию (компонент ri). Эта ситуация возникнет при
i (8)
где i - уровень инфляции; n - номинальный доход от инвестиций; k - ставка налогообложения прибыли; r - уровень реальной доходности проекта.
Заметим, что чем выше реальная доходность проекта r, тем быстрее уменьшается тот пороговый уровень инфляции, за которым налоги погашать приходится уже и за счет части индексированного на инфляцию реального дохода, а затем и за счет самого реального дохода. Этот порог определяется соотношением:
i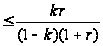 (9)
По расчетам специалистов еженедельника «Коммерсантъ», для проектов с реальной нормой прибыли около 100% погашение налогов за счет части индексированного на инфляцию реального дохода (компонент ri) начинает происходить при снижении инфляции до 4,5% в месяц, а за счет уже и самого реального дохода (компонент r) - при снижении инфляции до 3,9% в месяц. Таким образом, высокоэффективные проекты (т.е. проекты с наибольшими уровнями реальной прибыльности) оказываются наиболее чувствительными к инфляционным процессам: при росте инфляции их номинальная доходность возрастает наиболее быстро, но зато при резком снижении инфляции именно по таким проектам выгодность падает опережающими темпами по сравнению с менее эффективными вариантами вложения средств. Это означает, что, проводя инвестиционный анализ проектов в условиях высокой инфляции (галопирующей, с приближением годового роста цен к 100%), следует особо тщательно исследовать устойчивость выгодности тех проектов, которые обладают наиболее высокой реальной доходностью (сопоставимой по уровню с темпом инфляции), к резкому падению темпов инфляции.
Еще один
аспект динамики
доходов в условиях
инфляции связан
с их зависимостью
от эшелонирования
инвестиций
во времени,
т.е. длительности
их осуществления.
Чтобы разобраться
в этой проблеме,
запишем вначале
уравнение,
характеризующее
зависимость
уровня реальной
доходности
от величины
номинального
дохода и темпа
инфляции: r =
 (10)
Анализируя это уравнение, можно без труда обнаружить, что в принципе снижение инфляции должно вести к росту реальной доходности, так как уменьшение величины i ведет к увеличению числителя и сокращению знаменателя дроби, определяющей величину r. Но прежде чем сделать окончательный вывод, нам стоит вспомнить, что сама величина n в значительной мере зависит от инфляции, поскольку представляет собой разницу между выручкой и затратами, меняющимися в темпе инфляции. И если бы затраты и результаты в инвестиционных проектах были всегда одновременны, то величина n была бы неизменна, а реальная доходность при снижении инфляции неуклонно возрастала. Но еще в самом начале мы выяснили, что главной особенностью инвестиций в реальные активы является вложение средств сегодня ради получения выигрыша в будущем, причем срок жизни таких инвестиций обычно более года. Отсюда - неодновременность осуществления затрат и получения дохода, и чем больше этот разрыв, тем сильнее инвестиционный проект подвержен воздействию инфляционных процессов. Рассмотрим различные ситуации, которые здесь могут возникать.
1. Рост реальной нормы прибыли при снижении инфляции. Если вложения в проект растянуты во времени, то под влиянием инфляции цены на приобретаемые ресурсы и реализуемую продукцию меняются достаточно близкими темпами. Тогда номинальный доход оказывается нечувствителен к инфляции и практически не меняется. Т.к. инфляция снижается, то в соответствии с выведенной выше зависимостью уровень реальной доходности проекта при снижении инфляции начинает возрастать.
2. Стабильность реальной нормы доходности при снижении инфляции. Если в условиях затухающей инфляции цены на реализуемую продукцию снижаются быстрее, чем на приобретаемые ресурсы, номинальный доход начинает падать. Но если темп инфляции падает в большей мере, чем разница в средних индексах снижения доходов и затрат, то в соответствии с выведенной выше зависимостью уровень реальной доходности проекта при снижении инфляции может остаться стабилен.
3. Снижение реальной нормы доходности при снижении инфляции. Если в условиях затухающей инфляции цены на реализуемую продукцию снижаются значительно быстрее, чем на приобретаемые ресурсы, то номинальный доход начинает падать также ускоренными темпами. И если темп инфляции падает в меньшей мере, чем разница в средних индексах снижения доходов и затрат, то в соответствии с выведенной выше зависимостью уровень реальной доходности проекта при снижении инфляции также начинает понижаться.
То есть при макроэкономической ситуации, когда имеются основания ожидать резкого снижения инфляции, предпочтение следует отдавать проектам, для которых инвестирование не концентрируется в начальный момент времени, а более растянуто во времени. При таком эшелонировании вложений на затратах в большей мере сказывается эффект снижения темпов роста цен и разрыв между динамикой дисконтированных затрат и дисконтированных результатов уменьшается. Т.е. снижается и опасность убыточности проектов из-за сильной чувствительности к инфляции.
3.2 Резервы повышения эффективности управления предприятием ООО «Лада-Сервис-Брянск» в условиях инфляции
Процесс анализа, планирования и прогнозирования (т.е. реализации финансовой политики предприятия) завершается оптимизацией денежных потоков путем выбора наилучших форм их организации на предприятии с учетом внешних и внутренних факторов с целью достижения их сбалансированности, синхронизации и роста чистого денежного потока.
В первую очередь рассчитаем оптимальный уровень инфляции, исходя из фактических показателей деятельности предприятия, для обеспечения эффективности его деятельности. Уровень инфляции в нашей области составляет (по данным БОСГС) и прогнозируется (по данным бюджетного плана Администрации Брянской области на 2007-2009 гг.) на следующем уровне (табл. 17):
Таблица 17 – Инфляция в Брянской области (%)
| Годы | 2001 | 2002 | 2003 | 2004 | 2005 | 2006 | 2007 | 2008 | 2009 |
| Темп прироста инфляции | 18,6 | 15,1 | 12 | 11,7 | 10,9 | 10,0 | 8,0 | 6 | 5,5 |
Очевидно (ф.7), что: (1+ n) = (1+ r)(1+i) и соответственно n = r + i + ri.
1. Реальная доходность ООО «Лада-Сервис-Брянск» в 2004 г. составила 9,29%, а инфляция за год – 11,7%. Тогда согласно формуле 7 номинальная ставка доходности предприятия должна была составить:
0,0929 + 0,117+ 0,0929*0,117= 0,22
Т.е. в 2004 г., чтобы избежать влияния инфляции, уровень доходности предприятия должен был составить 22%. Вычислим оптимальный уровень инфляции для этого года при полученной ставке доходности:
22-9,29-11,7 = 1,01%
2. Реальная доходность ООО «Лада-Сервис-Брянск» в 2005 г. составила 19,17%, а инфляция за год – 10,9%. Номинальная ставка доходности предприятия должна была составить: 0,1917 + 0,109+ 0,1917*0,109= 0,321
То есть в 2005 г., чтобы избежать влияния инфляции, уровень доходности предприятия должен был составить 32,1%. Вычислим оптимальный уровень инфляции для этого года при полученной ставке доходности: 32,1-19,17-10,9 = 2,03 %
3. Реальная доходность ООО «Лада-Сервис-Брянск» в 2006 г. составила 16,89%, а инфляция за год – 10,0%. Номинальная ставка доходности предприятия должна была составить: 0,1689 + 0,1+ 0,1689*0,1 = 0,285
То есть в 2006 г., чтобы избежать влияния инфляции, уровень доходности предприятия должен был составить 28,5%. Вычислим оптимальный уровень инфляции для этого года при полученной ставке доходности: 28,5-16,89-10,0 = 1,61 %
Как видно из расчетов, существующий уровень инфляции в России отрицательно сказывается на финансовых результатах деятельности субъектов хозяйствования. Предприятию ООО «Лада-Сервис-Брянск», чтобы снизить влияние инфляции на уровень доходов необходимо:
В первую очередь добиться сбалансированности объемов положительных и отрицательных денежных потоков, поскольку и дефицит, и избыток денежных ресурсов отрицательно влияет на результаты хозяйственной деятельности. При дефицитном денежном потоке снижается ликвидность и уровень платежеспособности предприятия, что приводит к росту просроченной задолженности предприятия по кредитам банку, поставщикам, персоналу по оплате труда. При избыточном денежном потоке происходит потеря реальной стоимости временно свободных денежных средств в результате инфляции, замедляется оборачиваемость капитала по причине простоя денежных средств, теряется часть потенциального дохода в связи с упущенной выгодой от прибыльного размещения денежных средств в операционном/инвестиционном процессе.
Для достижения сбалансированности дефицитного денежного потока в краткосрочном периоде разрабатывают мероприятия по ускорению привлечения денежных средств и замедлению их выплат.
Поскольку данные мероприятия, повышая уровень абсолютной платежеспособности предприятия в краткосрочном периоде, могут создать проблемы дефицитности денежных потоков в будущем, то параллельно должны быть разработаны меры по сбалансированности дефицитного денежного потока в долгосрочном периоде. Способы оптимизации избыточного денежного потока связаны в основном с активизацией инвестиционной деятельности предприятия, направленной: на досрочное погашение долгосрочных кредитов банка; увеличение объема реальных инвестиций; увеличение объема финансовых инвестиций.
Таблица 18 - Мероприятия краткосрочного характера по сбалансированности дефицитного денежного потока
| Мероприятия по ускорению привлечения денежных средств | Мероприятия по замедлению выплат денежных средств |
| Обеспечение частичной или полной предоплаты за продукцию, пользующуюся большим спросом на рынке | Увеличение по согласованности с поставщиками сроков предоставления предприятию товарного кредита |
| Сокращение сроков предоставления товарного кредита покупателям | Использование флоута (периода прохождения выписанных платежных документов до их оплаты) для замерения инкассации собственных платежных документов |
| Увеличение размера ценовых скидок для реализации продукции за наличный расчет | |
| Ускорение инкассации просроченной дебиторской задолженности | Приобретение долгосрочных активов на условиях лизинга |
| Использование современных форм реинвестирования дебиторской задолженности (учета векселей, факторинга, форфейтинга) | Реструктуризация полученных кредитов путем перевода краткосрочных в долгосрочные |
Таблица 19 - Мероприятия долгосрочного характера по сбалансированности дефицитного денежного потока
| Мероприятия по увеличению положительного денежного потока | Мероприятия по сокращению отрицательного денежного потока |
| Дополнительная эмиссия акций | Снижение суммы постоянных издержек предприятия |
| Дополнительный выпуск облигационного займа | |
| Продажа часта долгосрочных финансовых вложений | Сокращение объема реальных инвестиций |
| Привлечение стратегических инвесторов | Сокращение объема финансовых инвестиций |
| Привлечение долгосрочных кредитов | |
| Продажа или сдача в аренду неиспользуемых видов основных средств | Передача в муниципальную собственность объектов соцкульбыта |
Синхронизация денежных потоков должна быть направлена на устранение сезонных и циклических различий в формировании как положительных, так и отрицательных денежных потоков, а также на оптимизацию средних остатков денежной наличности.
Заключительным этапом оптимизации является обеспечение условий максимизации чистого денежного потока предприятия, рост которого обеспечивает повышение уровня самофинансирования предприятия, снижает зависимость от внешних источников финансирования.
Повышение суммы чистого денежного потока может быть обеспечено за счет следующих мероприятий:
- снижения суммы постоянных издержек предприятия;
- снижения уровня переменных издержек;
- проведения эффективной налоговой политики;
- использования метода ускоренной амортизации;
- продажи неиспользуемых видов основных средств, нематериальных активов и запасов;
- усиления претензионной работы с целью полного и своевременного взыскания штрафных санкций и дебиторской задолженности.
Результаты оптимизации денежных потоков должны находить отражение при составлении финансового плана предприятия на год с разбивкой по кварталам и месяцам. Для оперативного управления положительными и отрицательными денежными потоками целесообразно составлять платежный календарь (план платежей точной даты), в котором с одной стороны отражается график поступления денежных средств от всех видов деятельности в течение прогнозного периода времени (5, 10, 15, 30-ти дней), а с другой - график предстоящих платежей (налогов, заработной платы, формирования запасов, погашения кредитов и процентов по ним и т.д.). Платежный календарь дает возможность финансовым службам предприятия осуществлять оперативный контроль за поступлением и расходованием денежных средств, своевременно фиксировать изменение финансовой ситуации и вовремя принимать корректирующие меры по синхронизации положительного и отрицательного денежных потоков и обеспечению стабильной платежеспособности предприятия.
На основании предложенных мероприятий составим план финансового оздоровления предприятия ООО «Лада-Сервис-Брянск» (табл. 20) и на его основе составим прогнозный баланс на 2007 г.
Таблица 20 - План финансового оздоровления предприятия
| № | Мероприятие |
Сроки испол- нения |
Ответственный за исполнение | Финансовый результат (тыс. руб.) |
| 1 | Получение текущей дебиторской задолженности, взыскание просроченной дебиторской задолженности через арбитражный суд | От 14 дней до 6 месяцев | Бухгалтер, менеджер, юрист | 370 |
| 2 | Списание просроченной кредиторской задолженности на доходы предприятия | ежегодно | Главный бухгалтер |
112 (за 2003 г.) |
| 3 | Проведение взаимозачета по платежам в бюджет | ежеквартально | Бухгалтер | 30 |
| 4 | Распределение части прибыли на погашение задолженности по налогам и сборам | До 3 месяцев | Главный бухгалтер | 250 |
| 6 | Распределение части прибыли на завершение строительства и перевод в эксплуатацию законченного объекта, увеличение уставного капитала | До 3 месяцев | Главный бухгалтер | 98 |
На основании предложенных мероприятий составим прогнозный баланс (табл. 21).
ООО «Лада-Сервис-Брянск» можно предпринять следующие меры по улучшению управления потоками денежных средств:
1. Немного увеличить коэффициент ликвидности до нормального значения.
2. Постараться сократить сроки погашения дебиторской задолженности, используя частичную предоплату или другие методы воздействия на дебиторов (пени, штрафы, неустойки и др.).
3. Попытаться получить больше прибыли от основной деятельности. Для этого возможно расширить территорию рынка, поставить дополнительные торговые места, выделить дополнительные места для сдачи в аренду. Это два самых крупных источника доходов организации.
Таблица 21 – Прогнозный баланс ООО «Лада-Сервис-Брянск» на 2007 г. на основе изменений согласно плану финансового оздоровления
| Актив | 2006 | 2007 |
| I. Внеоборотные активы | ||
| Основные средства | 371 | 590 |
| Незавершенное строительство | 172 | 51 |
| Долгосрочные финансовые вложения | 2 | 2 |
| Итого по разделу 1 |
545 |
643 |
| II. Оборотные активы | ||
| Запасы | 2690 | 2690 |
| НДС по приобретенным ценностям | 30 | 0 |
| Дебиторская задолженность в течении года | 515 | 145 |
| Денежные средства | 67 | 437 |
| Прочие оборотные активы | 14 | 14 |
| Итого по разделу 11 |
3316 |
3286 |
| БАЛАНС |
3861 |
3929 |
| Пассив | ||
| III. Капитал и резервы | ||
| Уставной капитал | 8 | 208 |
| Добавочный капитал | 9 | 9 |
| Нераспределенная прибыль | 639 | 461 |
| Итого по разделу III |
656 |
678 |
| V Краткосрочные обязательства | ||
| Займы и кредиты | 210 | 452 |
| Кредиторская задолженность | 2995 | 2799 |
| Итого по разделу V |
3205 |
3251 |
| БАЛАНС |
3861 |
3929 |
4. Направлять свободные денежные средства на финансовую деятельность. Организация практически не занимается финансовой деятельностью, которая при определенных обстоятельствах (наличии квалифицированного персонала и др.) могла бы приносить дополнительную прибыль, которая, не облагается налогом, т.к. такие доходы облагаются у источника их возникновения.
5. Основные источники расходования денежных средств - расходы на содержание помещений, инвентаря и оборудования, заработная плата и амортизация собственных основных средств. Заметим, что начисление амортизации не сопровождается реальным оттоком денежных средств. Заработная плата практически не подлежит уменьшению. Следовательно нужно попытаться снизить расходы на содержание помещений и др. активов.
Таким образом были проанализированы основные показатели состояния денежных потоков и даны рекомендации для улучшения управления денежными потоками.
ЗАКЛЮЧЕНИЕ
Оценка и анализ соответствия поставленных и достигнутых целей должны быть неотъемлемой частью работы финансового менеджера и выполняться, как правило, по завершении очередного проекта. Любой проект может быть охарактеризован с различных сторон: финансовой, технологической, организационной, временной и др. Каждая из них по-своему важна, однако финансовые аспекты инвестиционной деятельности во многих случаях имеют решающее значение. В финансовом плане, когда речь идет о целесообразности принятия того или иного проекта, по сути подразумевается необходимость получения ответа на три вопроса: каков необходимый объем финансовых ресурсов; где найти источники в требуемом объеме и какова их цена; достаточен ли объем прогнозируемых поступлений.
Понятие временной стоимости денег приобрело особую актуальность в нашей стране с началом перехода к рыночной экономике. Причин тому было несколько: инфляция, расширившиеся возможности приложения временно свободных средств, снятие всевозможных ограничений в отношении формирования финансовых ресурсов хозяйствующими субъектами и др. Появившаяся свобода в манипулировании денежными средствами и привела к осознанию факта, который в условиях централизованно планируемой экономики по сути не был существенным, и смысл которого заключается в том, что деньги помимо прочего имеют еще одну объективно существующую характеристику, а именно - временную ценность. Этот параметр можно рассматривать в двух аспектах. Первый аспект связан с обесценением денежной наличности с течением времени. Второй аспект связан с обращением капитала. Любая компания для обеспечения своей текущей деятельности должна располагать денежными средствами в определённой сумме. Значимость этого вида активов, по мнению Джона Кейнса, определяется тремя причинами:
- рутинность - денежные средства используются для выполнения текущих операций; поскольку между входящими и исходящими денежными потоками всегда имеется временной лаг, коммерческая организация вынуждена постоянно держать свободные денежные средства на расчетном счете;
- предосторожность - деятельность коммерческой организации не носит жестко предопределенного характера, поэтому денежные средства необходимы для выполнения непредвиденных платежей;
- спекулятивность - денежные средства необходимы по спекулятивным соображениям, поскольку постоянно существует ненулевая вероятность того, что неожиданно представится возможность выгодного инвестирования.
Исходя из этого, в большинстве компаний стараются следовать политике поддержания так называемого целевого остатка денежных средств на счете, который определяется либо интуитивно, либо с помощью формализованных методов и моделей. Омертвление финансовых ресурсов в виде денежных средств связано с определенными потерями. Поэтому любая компания должна учитывать два взаимно исключающих обстоятельства: поддержание текущей платежеспособности и получение дополнительной прибыли от инвестирования свободных денежных средств.
Таким образом, одной из основных задач управления денежными ресурсами является оптимизация их среднего текущего остатка. В наиболее общем виде смысл понятия «временная стоимость денег» может быть выражен фразой - рубль, имеющийся в распоряжении сегодня, и рубль, ожидаемый к получению в некотором будущем, не равны, а именно, первый имеет большую ценность по сравнению со вторым. Проблема «деньги-время» не нова, поэтому уже разработаны удобные модели и алгоритмы, позволяющие ориентироваться в истинной цене будущих поступлений с позиции текущего момента. Влияние инфляции – один из факторов, которые всегда должны учитываться в финансовых расчетах, даже если темпы роста цен невысоки.
СПИСОК ЛИТЕРАТУРЫ
Балабанов И.Т. Финансовый менеджмент: Учеб. – М.: Финансы и статистика, 1994. – 224 с
Балабанов И.Т. Основы финансового менеджмента. Как управлять капиталом?. - М.: Финансы и Статистика, 2004 – 223 с
Баринов В.А. Антикризисное управление: учеб. пособие – М.: ИД ФБК ПРЕСС, 2002. – 520 с
Бобылева А.З. Финансовое оздоровление фирмы: Теория и практика: учеб. пособие – М.: Дело, 2003. – 256 с
Быкадоров В.Л. Финансово экономическое состояние предприятия – М.: Изд-во ПРИОР, 2001. – 96 с
Волкова О.И., Девяткина О.В. Экономика предприятия (фирмы): Учебник - М.: ИНФРА-М 2003. – 600 с
Каратцев А.Г. Финансовый менеджмент: учеб. пособие – М.: ИД ФБК ПРЕСС, 2001. – 496 с
Ковалев В.В. Введение в финансовый менеджмент – М.: Финансы и статистика, 2000. – 768 с
Крейнина М.Н. Финансовый менеджмент: учеб. пособие – М.: «Дело и сервис», 2001. – 400 с
Моляков Д.С. Финансы предприятий отраслей народного хозяйства - М.: ФиС , 2004 – 212 с
Павлова Л.Н. Финансовый менеджмент: Учеб. – М.: ЮНИТИ-ДАНА, 2001. – 269 с
Поршнева А.Г. Основы и проблемы экономики предприятия М.: Финансы и статистика. 2002 - 92с
Самсонов Н.Ф. Финансы, денежное обращение и