Рынок ценных бумаг и рынок капитала
Курсовая работа
Рынок ценных бумаг и рынок капитала
ВВЕДЕНИЕ
Мировой рынок - это совокупность взаимосвязанных и взаимодействующих друг с другом национальных рынков отдельных государств, участвующих в международном разделении труда, в международной торговле и других формах экономических отношений.
В современных условиях экономика каждой страны поневоле попадает в возрастающую зависимость от экономики других стран. Это сказывается, проявляется в многообразии связей, складывающихся между странами. Сейчас отдельное государство практически не может существовать обособленно от других стран. Экономические отношения между странами уже не ограничиваются внешней торговлей, товарообменом. Они включают движение капитала между странами, валютные отношения, миграцию рабочей силы, научно-технический обмен.
Внешнеэкономические связи видятся нам чаще всего в виде ввоза и вывоза товаров, импорта и экспорта. Но в современной экономике в число вывозимых и ввозимых товаров попадает и такой специфический, как капитал. Под воздействием интернационализации хозяйственной жизни и в интересах извлечения прибыли за рубежом увеличиваются значение и масштабы вывоза капитала. Вывоз капитала - это целенаправленное перемещение денежных средств из одной страны в другую для помещения их в выгодное дело.
Экспорт капитала осуществляется в различных формах. Наиболее распространенная форма применения вывозимого капитала - прямые инвестиции (капиталовложения) в промышленные, торговые и другие предприятия за рубежом, в другой стране. Иностранные инвестиции служат источником денежных, а иногда и прямых имущественных вложений в развитие, расширение, освоение нового производства товаров и услуг, совершенствование технологии, добычу полезных ископаемых, использование природных ресурсов.
Портфельные инвестиции - это вложения капитала в иностранные акции, облигации и другие ценные бумаги, осуществляемые в расчете на высокие дивиденты, получение прибыли на капитал.
В результате глубоких институциональных реформ Россия, встав в начале 1990-х гг. на путь формирования экономики рыночного типа, добилась к настоящему времени поразительных результатов. Одним из таких достижений является формирование и быстрое развитие финансового рынка и его составляющей - рынка ценных бумаг.
Рынок ценных бумаг является неотъемлемой частью финансового рынка, цель которой состоит в аккумулировании финансовых ресурсов и обеспечении возможности их перераспределения путем совершения различными участниками рынка разнообразных операций с ценными бумагами, т. е. в осуществлении посредничества в движении временно свободных денежных средств от инвесторов к эмитентам ценных бумаг.
Ценные бумаги и фондовые рынки, исполняющие роль дополнительного или альтернативного источников финансирования экономики на макро- и микроуровне (деятельности предприятий всех видов, различных сфер экономики, государства и международного сотрудничества), постоянно трансформируются. За последнее десятилетие на рынках ценных бумаг большинства стран мира произошли эволюционные изменения, вызванные экономическим развитием и глобализацией экономик.
Поэтому рынок ценных бумаг, сами ценные бумаги, их различная предназначенность и целевые аспекты требуют постоянного изучения и анализа. Этому и посвящена данная курсовая работа.
1. СУЩНОСТЬ И СТРУКТУРА МИРОВОГО РЫНКА КАПИТАЛА, РОЛЬ РОССИИ В СТАНОВЛЕНИИ РЫНКА
1.1 Сущность мирового рынка капитала
Рынок капиталов - сфера формирования спроса и предложения на капитал, обеспечивающая аккумуляцию и перераспределение денежных средств, движение основного капитала, максимизацию прибылей, поддержание пропорций в экономике1. Через рыночный капитал привлекаются денежные накопления предприятий, государства и частных лиц, превышающие их текущие потребности, и в качестве кредитных средств направляются на развитие производства и др. сфер экономики. Одновременно капитал находится в руках кредитора в виде ценных бумаг. Рынок капиталов подразделяется на рынок ценных бумаг, рынок средне и долгосрочного кредита, определенную часть валютного рынка и рынок прямых инвестиций, в т.ч. иностранных. Соответственно основными видами операций на рынке капиталов является купля-продажа ценных бумаг, получение банковских ссуд, коммерческого и ипотечного кредита. Инструментами сделок на Рынок капиталов выступают ценные бумаги: депозитные сертификаты, банковские акцепты и т.д. Рынок капиталов - это разветвленная сеть финансово-кредитных учреждений, через которые осуществляется движение капитала: биржи фондовые, страховые компании брокерские и дилерские компании, аудиторские фирмы, коммерческие и инвестиционные банки, инвестиционные и пенсионные фонды, ссудо-сберегательные ассоциации и др. Они выступают контагентами сделок с конечными продавцами и покупателями капитала: торгово-промышленными компаниями, государством и частными лицами. Рынок капиталов формируется в органической связи с развитием национального и мирового хозяйства и кредитной системы. Рынок капиталов выходит за пределы отдельных стран, являясь важной составной частью мирового хозяйства. Он играет существенную роль в создании новых региональных экономических комплексов, обеспечивает структурные сдвиги в экономике, обслуживает структурные сдвиги в экономике, обслуживает внешнюю торговлю, экспорт капиталов, международные расчеты. На мировом Рынке капиталов в качестве кредиторов и заемщиков выступают в основном крупные транснациональные фирмы и банки, государства, правительственные и муниципальные органы, международные валютно-финансовые организации (Международный валютный фонд, Всемирный банк, Европейский банк реконструкции и развития). Базисным показателем на Рынке капиталов является ставка процента.
Структура процентных ставок включает учетные ставки, процентные ставки по кредитам, казначейским векселям, межбанковские ставки «либор» и др. Базовая ставка по банковским кредитам первоклассным заемщикам - «прайм рэйт» - оказывает влияние на всю шкалу процентных ставок Рынка капиталов. Процентные ставки национальных и международных рынков взаимозависимы. Национальные рынки капиталов подвержены колебаниям под влиянием хозяйственной конъюнктуры и экономической политики правительств. Правительственное влияние на Рынок капиталов осуществляется в форме интервенций, покупки и продажи ценных бумаг и посредством кредитной политики: установления учетной ставки центральных банков, определения размеров банковских резервов и т.д. В периоды экономического бума и инфляции правительство как правило, повышает учетную ставку, что при водит к сокращению спроса на капитал.
Особенности рынка капиталов развитых стран Запада обусловлены их ведущим местом в мировом хозяйстве, международных валютно-кредитных отношениях -высоким уровнем накопления капитала, наличием развитой кредитной системы и рынка ценных бумаг, относительной стабильностью политического режима. Формирование Рыночного капитала в России в настоящее время осложняется общим кризисным состоянием, огромной внешней задолженностью, дефицитом государственного бюджета, расстройством финансовой и кредитной систем, инфляцией. К числу основных проблем Рынка капиталов в России относятся дефицит кредитных и инвестиционных ресурсов, вызывающий рост процентных ставок по кредитам и сумм невозвращенных кредитов и просроченных платежей; несогласованность инвестиционной и кредитной политики государственных и коммерческих структур; отсутствие строгих гарантий прав инвесторов. Основные действующие институты на российском Рынке капиталов - Центральный банк России, более 1,5 тыс. (с филиалами - 3,5 тыс.) коммерческих банков, значительное число брокерских контор, ряд фондовых бирж и фондовых отделов товарных бирж, несколько инвестиционных компаний2.
Законодательной базой для действий на Рынке капиталов являются законы Российской Федерации «О банках и банковской деятельности РСФСР», «О Центральном банке (Банке России)», «Об инвестиционной деятельности в РСФСР», «Об иностранных инвестициях в РСФСР «Положение об акционерных обществах» и «Положение о выпуске и обращении ценных бумаг и фондовых биржах в РСФСР»3.
Мировой рынок, совокупность национальных рынков отдельных стран, связанных друг с другом торгово-экономическими отношениями. Охватывает все основные направления международного разделения труда. Степень развития мирового рынка характеризует уровень интернационализации общественного производства. Исторически Мировой рынок сформировался на базе капиталистического способа производства как мировой капиталистический рынок.
1.2 Россия на мировом рынке капитала
Россия начала привлекать иностранные инвестиции сравнительно недавно - с 1987 году. В настоящее время происходит снижение доли прямых иностранных инвестиций в экономику России при росте портфельных инвестиций и кредитов. Это означает рост внешнего долга страны.
Россия, как и другие страны с переходной экономикой, выступает в основном в качестве импортера прямых иностранных инвестиций, так как они необходимы для структурной перестройки экономики.
Однако масштабы иностранных инвестиций в России значительно меньше, чем в таких странах, как Бразилия (19652 млн. долларов в 1997 г.), Китай (44236 млн. долларов).
Традиционно к факторам, привлекательным для иностранных инвестиций в России, относят большую емкость рынка, богатые природные ресурсы, дешевую и квалифицированную рабочую силу. Однако в современных условиях дается неоднозначная оценка этих факторов.
Емкость внутреннего рынка в России носит скорее потенциальный характер, так покупательная способность основной массы населения низкая.
Добыча и переработка полезных ископаемых являются привлекательными для иностранных инвесторов. Что же касается качества рабочей силы, то швейцарский институт Бери исследовав конкурентное преимущество различных стран исходя из анализа трудового законодательства, тарифных соглашений, соотношений между уровнями заработной платы и производительностью труда, трудовой дисциплины и отношения к труду поместил Россию в группу стран, где размещение капитала возможно, но условия для этого недостаточно благоприятны.
Нестабильная политическая ситуация, неясные, часто меняющиеся законодательные положения формируют неблагоприятные условия для иностранных инвестиций.
В настоящее время в мировом хозяйстве усиливается внимание к возможностям регулирования прямых иностранных инвестиций на многостороннем уровне. Россия практически не принимает участия в формировании таких правил. Она пока не член ВТО, а именно эта организация является одним из центров разработки правил поведения инвесторов и ТНК в области зарубежных инвестиций.
1.3 Влияние международного движения капитала на мировую экономику и его последствия для стран экспортеров и импортеров капитала
Активизировавшийся в начале 70-х годов и набирающий силу процесс интернационализации рынков капитала проявляется в постоянно увеличивающихся объемах перелива капитала между государствами рыночной экономики. Об этом свидетельствует общий рост прямых и портфельных инвестиций, увеличение объема долгосрочных и краткосрочных кредитов, рост масштабов операций на рынке евровалют и др.
Международное
движение капитала,
занимая ведущее
место
в международных
экономических
отношениях,
оказывает
огромное влияние
на мировую
экономику:
1. Способствует росту мировой экономики. Капитал пересекает границы в поисках благоприятных сфер своего приложения и прироста в мировых масштабах. Приток зарубежных инвестиций для большинства стран-реципиентов помогает решить проблему нехватки производительного капитала, увеличивает инвестиционную способность, ускоряет темпы экономического роста.
2. Углубляет
международное
разделение
труда и международное
сотрудничество.
Вывоз
капитала является
одним из важнейших
условий формирования
и развития
международного
разделения
труда. Взаимное
проникновение
капитала между
странами укрепляет
экономические
связи и сотрудничество
между ними,
способствует
углублению
международных
специализации
и кооперации
производства.
3. Увеличивает объемы взаимного товарообмена между странами, в том числе промежуточными продуктами, между филиалами международных корпораций, стимулируя развитие мировой торговли4.
Играя стимулирующую роль в развитии мировой экономики, международное движение капитала вызывает различные последствия для стран-экспортеров и импортеров капитала.
К числу последствий для стран, экспортирующих капитал, можно отнести следующие:
- вывоз капитала за рубеж без адекватного привлечения иностранных инвестиций ведет к замедлению экономического развития вывозящих стран;
- вывоз капитала отрицательна сказывается на уровне занятости в стране-экспортере;
- перемещение капитала за границу неблагоприятно сказывается на платежном балансе страны.
Для стран, ввозящих капитал, положительные последствия могут быть следующими:
- регулируемый импорт капитала способствует экономическому росту страны-реципиента капитала;
- привлекаемый капитал создает новые рабочие места;
- иностранный капитал приносит новые технологии, эффективный менеджмент, способствует ускорению в стране научно-технического прогресса;
- приток капитала способствует улучшению платежного баланса страны-реципиента.
В свою очередь имеются и отрицательные последствия привлечения иностранного капитала:
- приток иностранного капитала, «подминая» местный капитал, либо пользуясь его бездействием, вытесняет его из прибыльных отраслей. В результате при определенных условиях это может привести к однобокости развития страны и угрозе ее экономической безопасности;
- бесконтрольный импорт капитала может сопровождаться загрязнением окружающей среды;
- импорт капитала часто связывается с проталкиванием на рынок страны-реципиента товаров, уже прошедших свой жизненный цикл, а также снятых с производства в результате выявленных недоброкачественных свойств;
- импорт ссудного капитала ведет к увеличению внешней задолженности страны;
- использование международными корпорациями трансфертных цен ведет к потерям страны-реципиента в налоговых поступлениях и таможенных сборах.
Последствия международного движения капитала сказываются на социально-экономических и политических целях конкретной страны. Естественно, они различны для развитых и слаборазвитых стран, а также стран с переходной экономикой. Однако в любом случае нельзя уповать на возможность использования только положительных факторов, отсекая отрицательные последствия. Государственная политика должна искать компромиссы, выделяя приоритетные факторы в таком сложном и противоречивом процессе как международная миграция капитала.
2. СУЩНОСТЬ И ОСОБЕННОСТИ ФУНКЦИОНИРОВАНИЯ РЫНКА ЦЕННЫХ БУМАГ
2.1 Сущность, функции и виды рынка ценных бумаг
Рынок ценных бумаг - это сфера экономических отношений, связанных с выпуском и обращением ценных бумаг. Его цель состоит в аккумулировании финансовых ресурсов и обеспечении возможности их перераспределения путем совершения различными участниками рынка разнообразных операций с ценными бумагами, т. е. в осуществлении посредничества в движении временно свободных денежных средств от инвесторов к эмитентам ценных бумаг.
Рынок ценных бумаг является частью финансового рынка и занимает промежуточное место среди рынков капитала и денежных рынков.
Задачами рынка ценных бумаг являются:
- мобилизация временно свободных финансовых ресурсов для осуществления конкретных инвестиций;
- создание рыночной инфраструктуры, отвечающей мировым стандартам;
- выпуск и обращение новых видов ценных бумаг;
- совершенствование рыночного механизма, системы управления и ценообразования;
- обеспечение реального контроля на основе государственного, биржевого регулирования;
- усовершенствование саморегулируемых организаций, регулирующих деятельность профессиональных участников рынка;
- вырабатывание портфельных стратегий;
- уменьшение инвестиционного риска;
- проведение маркетинговых исследований, на основе которых осуществляется прогнозирование перспективных направлений развития рынка.
На сегодняшний день имеется около 1000 законодательных и нормативных документов, регулирующих различные стороны рынка ценных бумаг и деятельности его участников. Основным из них является Федеральный закон РФ «О рынке ценных бумаг» от 22 апреля 1996 г.
Рынок ценных бумаг выполняет ряд общерыночных (присущих каждому финансовому рынку) функций и ряд специфических функций.
К общерыночным функциям относят:
1. Аккумулирующую функцию, которая проявляется через создание условий для мобилизации временно свободных финансовых ресурсов с последующим их использованием в интересах участников рынка и национальной экономики в целом.
2. Организацию процесса доведения финансовых активов до потребителей (покупателей, вкладчиков), которая проявляется через создание сети различных институтов по реализации ценных бумаг (банки, биржи, брокерские конторы, инвестиционные фонды и т. п.) и заключается в создании нормальных условий для реализации денежных ресурсов потребителей в обмен на интересующие их ценные бумаги.
3. Перераспределительную функцию, которая включает в себя оперативное перераспределение денежных средств между отраслями и сферами экономики, территориями и странами, группами и слоями населения, предприятиями и государством и т. п.; финансирование дефицита государственного бюджета на неинфляционной основе, т. е. без выпуска в обращение дополнительных денежных средств; перевод сбережений из непроизводительной в производительную форму.
4: Регулирующую функцию, которая заключается в создании правил торговли и участия в ней; определении органов контроля и управления, порядка разрешения споров между участниками рынка.
5. Стимулирующую функцию, которая заключается в мотивации юридических и физических лиц стать субъектами рынка путем предоставления им определенных прав: права на участие в управлении предприятиями (акции), права на получение дохода (процентов по облигациям, дивидендов по акциям), возможности накопления капитала или права стать владельцем имущества (облигации).
6. Контрольную функцию, которая заключается в проведении контроля за соблюдением норм законодательства, правил торговли, этических норм участниками рынка.
7. Ценовую функцию - функцию установления и обеспечения процесса формирования и движения рыночных цен (курсов) на ценные бумаги посредством сбалансирования спроса и предложения на ценные бумаги путем проведения операций с ними.
8. Функцию страхования ценовых и финансовых рисков (или хеджирование), которая осуществляется посредством заключения фьючерсных и опционных контрактов.
9. Коммерческую функцию, которая заключается в получении участниками рынка прибыли от операций на рынке ценных бумаг.
10. Информационную функцию, которая заключается в производстве и доведении информации об объектах торговли и ее участниках до экономических субъектов рынка.
11. Воздействие на денежное обращение, заключающееся в создании условий для непрерывного движения денег в процессе совершения различных платежей и регулировании объема денежной массы в обращении.
К специфическим функциям рынка ценных бумаг можно отнести следующие:
- использование ценных бумаг в приватизации, антикризисном управлении, реструктуризации экономики, стабилизации денежного обращения, антиинфляционной политике;
- учетную функцию, которая проявляется в обязательном учете в специальных списках (реестрах) всех видов ценных бумаг, обращающихся на рынке, в регистрации участников рынка ценных бумаг, а также фиксации фондовых операций, оформленных договорами купли-продажи, залога, траста, конвертации и др.
В мировой практике известны три модели рынка ценных бумаг в зависимости от банковского или небанковского характера финансовых посредников:
1) небанковская модель - в качестве посредников выступают небанковские компании по ценным бумагам. Такая модель существует в США;
2) банковская модель - посредниками выступают банки. Эта модель характерна для Германии;
3) смешанная модель - посредниками являются как банки, так и небанковские компании. Данная модель имеет место в Японии, России.
Имеются различные классификационные признаки рынков ценных бумаг. Остановимся на самых распространенных (рис. 2.1).
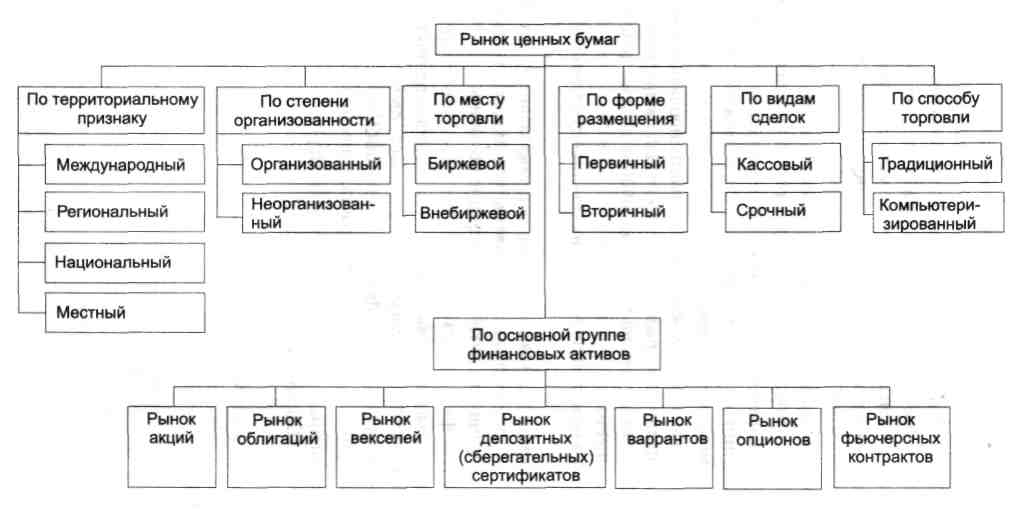
Рис. 2.1. Классификация рынков ценных бумаг
По территориальному принципу рынок ценных бумаг делится на: международный, региональный, национальный и местный.
В зависимости от времени и способа поступления ценных бумаг в оборот он подразделяется на первичный и вторичный.
Первичный - это рынок, который обслуживает выпуск (эмиссию) и первичное размещение ценных бумаг. К задачам первичного рынка ценных бумаг можно отнести: привлечение временно свободных ресурсов, активизацию финансового рынка, снижение темпов инфляции. Первичный рынок ценных бумаг выполняет следующие функции: 1) организацию выпуска ценных бумаг; 2) размещение ценных бумаг; 3) учет ценных бумаг; 4) поддержание баланса спроса и предложения.
Вторичный - это рынок, где производится обращение ранее выпущенных ценных бумаг, где происходит совокупность всех актов купли-продажи или других форм перехода ценной бумаги от одного ее владельца к другому в течение всего срока существования ценной бумаги. Здесь в процессе купли-продажи актива определяется его действительный курс, т. е. производится котировка курса финансового актива. К задачам вторичного рынка ценных бумаг относятся: повышение финансовой активности хозяйствующих субъектов и физических лиц; развитие новых форм финансовой практики; совершенствование нормативно-правовой базы; развитие инфраструктуры рынка; соблюдение принятых правил и стандартов. Функции вторичного рынка ценных бумаг: 1) сводить друг с другом продавцов и покупателей (обеспечивать ликвидность ценных бумаг); 2) способствовать выравниванию спроса и предложения.
В зависимости от степени организованности рынок ценных бумаг подразделяется на организованный и неорганизованный.
Организованный рынок - это обращение ценных бумаг на основе законодательно установленных правил между лицензированными профессиональными посредниками.
Неорганизованный рынок - это обращение ценных бумаг без соблюдения единых для всех участников рынка правил; это рынок, где правила заключения сделок, требования к ценным бумагам, к участникам и т. д. не установлены, торговля осуществляется произвольно, в частном контакте продавца и покупателя. Системы распространения информации о совершенных сделках не существует.
В зависимости от места торговли рынок ценных бумаг делится на биржевой и внебиржевой.
Биржевой рынок - это рынок, организованный фондовой (фьючерсной, фондовыми секциями - валютной и товарной) биржей и работающими на ней брокерскими (маклерскими) и дилерскими фирмами.
Внебиржевой рынок - сфера обращения ценных бумаг, не допущенных к котировке на фондовых биржах. Внебиржевой рынок занимается обращением ценных бумаг тех акционерных обществ, которые не имеют достаточного количества акций или доходов для того, чтобы зарегистрировать (пройти листинг) свои акции на какой-либо бирже и быть допущенными к торгам на ней. Он может быть организованным и неорганизованным. Организованный внебиржевой рынок образуется фондовыми магазинами, отделениями банков, а также дилерами, которые могут быть или не быть членами биржи, инвестиционными компаниями, инвестиционными фондами, отделениями банков и др.
В настоящее время внебиржевой фондовый рынок состоит из следующих сегментов:
- система торговли долгосрочными государственными облигациями для юридических лиц, созданная Банком России;
- система торговли государственными краткосрочными облигациями;
- торговая сеть Сбербанка по операциям с мелкономинальными государственными облигациями;
- аукционная сеть (центры приватизации и т. п.) Государственного комитета по имуществу РФ;
- внебиржевое первичное размещение акций вновь созданных акционерных обществ, долговых ценных бумаг;
- внебиржевой вторичный рынок ценных бумаг коммерческих банков;
- стихийные внебиржевые рынки, имеющие организованные системы торговли;
- стихийный рынок суррогатов ценных бумаг (коммерческие сертификаты, кредитные опционы и т. п.).
По видам сделок рынок ценных бумаг разделяется на: кассовый и срочный (форвардный).
Кассовый (кэш-рынок, спот-рынок) - это рынок с немедленным исполнением сделок в течение 1-2 рабочих дней, не считая дня заключения сделки.
Срочный (форвардный) - это рынок, на котором заключаются разнообразные по виду сделки со сроком исполнения, превышающим 2 рабочих дня.
По способу торговли рынок ценных бумаг делится на: компьютеризированный и традиционный.
Торговля на компьютеризированном рынке ведется через компьютерные сети, которые объединяют соответствующих фондовых посредников. Характерными чертами данного рынка являются: 1) отсутствие физического места, где встречаются продавцы и покупатели, и, следовательно, отсутствие прямого контакта между ними; 2) полная автоматизация процесса торговли и его обслуживания, роль участников рынка сводится в основном только к вводу своих заявок на куплю-продажу ценных бумаг в систему торгов.
Торговля на традиционном рынке осуществляется непосредственно на самой бирже между продавцами и покупателями ценных бумаг.
По эмитентам и инвесторам рынок ценных бумаг делится на рынок государственных ценных бумаг, рынок муниципальных ценных бумаг, рынок корпоративных ценных бумаг, рынок ценных бумаг, выпущенных (купленных) физическими лицами.
По гражданству эмитентов рынок ценных бумаг подразделяется на рынок резидентов и рынок нерезидентов;
По конкретным видам ценных бумаг бывает рынок акций, рынок облигаций, рынок векселей и пр.
По степени риска рынок ценных бумаг разделяется на высокорисковый, среднерисковый и малорисковый рынок.
В зависимости от происхождения ценных бумаг различают рынки первичных и производных ценных бумаг.
В зависимости от инвесторов рынки ценных бумаг бывают: рынки, ориентированные на молодежь в качестве инвесторов; рынки, ориентированные на людей пенсионного возраста, и т. п.
В зависимости от срока обращения ценных бумаг рынок делят на рынок кратко-, средне-, долго- и бессрочных ценных бумаг.
Кроме того, рынок ценных бумаг делится по отраслевому, территориальному и другим критериям.
Рынок ценных бумаг имеет свою собственную структуру, которая состоит из следующих компонентов:
- субъекты рынка - участники рынка;
- объекты рынка - ценные бумаги;
- собственно рынок - операции на рынке;
- регулирование рынка ценных бумаг;
- инфраструктура рынка (правовая, информационная, депозитарная, расчетно-клиринговая и регистрационная сеть).
2.2 Особенности функционирования международного рынка ценных бумаг
Современный этап развития международного финансового рынка характеризуется возрастанием роли и значения рынка ценных бумаг. Международный рынок ценных бумаг, являясь одним из секторов финансового рынка и будучи отражением реального воспроизводственного процесса в мировом масштабе, в то же время живет относительно самостоятельной жизнью, подчиненной своим особым закономерностям. Он оказывает громадное обратное воздействие на процессы производства как на национальном, так и на мировом уровне.
С экономической точки зрения международный рынок ценных бумаг представляет собой совокупность определенных отношений и механизм сбора и перераспределения на конкурентной основе финансовых ресурсов между странами, регионами, отраслями и институциональными единицами.
С функциональной точки зрения под международным рынком ценных бумаг понимается совокупность национальных и международных рынков, обеспечивающих направление, аккумуляцию и перераспределение денежных капиталов между субъектами рынка посредством финансовых учреждений для целей воспроизводства и достижения нормального соотношения между предложением и спросом на капитал.
С институциональной точки зрения международный рынок ценных бумаг - это совокупность финансовых институтов - участников рынка.
Всех участников международного рынка ценных бумаг можно классифицировать (рис. 2.2).
|
Классификационный признак |
Участники |
| Характер участия субъекта в операциях | прямые косвенные |
| Цели и мотивы участия | хеджеры спекулянты трейдеры арбитражеры |
| Типы эмитентов |
международные национальные региональные и муниципальные квазиправительственные частные |
| Типы эмитентов |
международные национальные региональные и муниципальные квазиправительственные частные |
| Типы инвесторов и должников | частные институциональные |
| Страна происхождения субъекта | развитые страны развивающиеся переходные экономики оффшорные центры международные институты |
Рис. 2.2 Классификация участников международного рынка ценных бумаг
По характеру участия субъекта в операциях участники делятся на прямых и косвенных или на непосредственных и опосредованных участников. По цели и мотивам участия выделяют хеджеров и спекулянтов, трейдеров и арбитражеров. По типу эмитентов - международные, национальные, региональные и муниципальные, квазиправительственные, частные. По типам инвесторов и должников участники бывают частными и институциональными. По стране происхождения субъекта - развитые страны, развивающиеся, переходные экономики, оффшорные центры, международные институты.
Можно выделить несколько крупнейших международных рынков ценных бумаг:
- европейский рынок с финансовыми центрами в Лондоне, Цюрихе, Франкфурте-на-Майне, Париже, Милане;
- североамериканский рынок с финансовым центром в Нью-Йорке;
- дальневосточный рынок с финансовыми центрами в Токио, Сингапуре, Гонконге.
Международные рынки ценных бумаг торгуют следующими видами ценных бумаг:
- долговые ценные бумаги:
1)еврооблигации;
2) иностранные облигации;
3) глобальные облигации.
- депозитарные расписки:
1) американские депозитарные расписки;
2) глобальные депозитарные расписки.
- финансовые деривативы, которые делятся по базисным активам:
1) деривативы на акции;
2) фьючерсы;
3) опционы на облигации;
4) свопционы и др.
Еврооблигации - это облигации, размещенные одновременно на рынках нескольких стран и номинированные в валюте, которая не является национальной валютой заемщика и кредитора. Такие облигации размещаются через международные синдикаты финансовых учреждений нескольких стран.
Иностранные облигации - облигации, размещаемые внутренним синдикатом на рынке одной страны, причем валюта займа для заемщика является иностранной, а для кредитора - национальной.
Глобальные облигации - средне- и долгосрочные облигации в валюте разных стран, обращающиеся одновременно на нескольких международных рынках ценных бумаг.
Американская депозитарная расписка - это обращаемая на американском фондовом рынке производная ценная бумага (сертификат), выпускаемая под депонированные в банке США акции неамериканских эмитентов. За владельцами американских депозитарных расписок сохраняются права на получение дивидендов и прироста курсовой стоимости. Вместо покупки акций иностранных компаний за рубежом резиденты могут приобретать акции в форме ADR. АДР были впервые выпущены компанией Морган Таранти в конце 1920-х гг. для получения американских инвестиций при размещении публичного выпуска акций британского универсального магазина «Селфриджиз». До сих пор Морган Гаранти является крупнейшим агентом по выпуску АДР.
Глобальная депозитарная расписка - депозитарный сертификат, подтверждающий право на акции иностранной компании, которые имеют хождение во всех странах мира.
Таким образом, международный рынок ценных бумаг - это выпуск ценных бумаг, выраженный в так называемых валютах и осуществляемый эмитентами вне рамок какого-либо национального регулирования эмиссий. В более широком шпане международный рынок ценных бумаг рассматривается как совокупность собственно международных эмиссий и иностранных эмиссий, т. е. выпуска ценных бумаг иностранными эмитентами на национальном. рынке других стран.
Основными функциями международных рынков ценных бумаг являются следующие:
- перераспределение и перелив капитала;
- экономия издержек обращения;
- ускорение концентрации и централизации капитала;
- межвременная торговле, снижающая издержки экономических циклов;
- содействие процессу непрерывного воспроизводства.
За первые три года XXI в на международном рынке ценных бумаг произошли существенные изменения, которые были вызваны ухудшением конъюнктуры в связи с падением курсов акций, падением доверия инвесторов к основным инструментам рынка, финансовой отчетности корпораций, беспристрастности аудиторских компаний, прогнозным оценкам консультационных фирм, рейтинговым агентствам и т. д.
Структурные и институциональные изменения на рынке:
1. Изменилось соотношение объемов операций на рынке основных наличных финансовых инструментов между акциями и облигациями. С одной стороны, в условиях возросшей нестабильности возрос спрос на государственные облигации как более надежный инструмент рынка, с другой - увеличилось предложение облигаций со стороны частных компаний, оказавшихся в сложном финансовом положении.
Ежедневный объем операций на рынке государственных облигаций США вырос за 2 года с 350 млрд долл. за I квартал 2000 г. до 600 млрд долл. за I квартал 2002 г.
2. Изменилась расстановка сил между биржевым и внебиржевым рынком.
Внебиржевая торговля существенным образом ослабляла позиции бирж на рынке. Операции с финансовыми инструментами активно проводили внебиржевые торговые системы инвестиционных банков и брокерских компаний, электронные коммуникационные сети и альтернативные биржевые торговые площадки. Но с наступлением 2000 г. и в последующие годы ситуация на фондовом рынке изменилась. В результате снижения курсов акций и падения активности инвесторов и эмитентов институты внебиржевого рынка понесли серьезные потери и вынуждены были ограничить свою активность на рынке акций. Банкротство компании Enron Online, скандалы между некоторыми инвестиционными банками и финансовыми компаниями, которым они предоставляли свои услуги, в связи с занижением стоимости оказываемых услуг - все это дало почву усомниться в надежности электронных коммуникационных систем на фондовом рынке.
Сократилось доверие к внебиржевой торговле и увеличилось - к фондовым биржам. Это произошло благодаря принимаемым биржами мерам по ужесточению правил листинга и контроля за финансовой отчетностью корпораций, чьи акции котируются на бирже; росту относительной ликвидности; прозрачности формирования курсов акций; надежности и гарантированности расчетов.
3. Произошло снижение объемов международных операций и относительное увеличение доли операций с национальными инструментами на национальных рынках. Если до финансового кризиса, по оценкам Немецкой фондовой биржи, доля финансовых инструментов иностранных компаний в биржевой торговле в среднем в Западной Европе достигла 40%, то в 2002 г. на Немецкой фондовой бирже она составила 10%.
На рынке акций это проявилось в сокращении покупок иностранцами акций американских компаний на американском фондовом рынке, что стало одной из причин сокращения притока капитала в США и снижения курса доллара.
Институциональные и структурные изменения лишь подтвердили тот факт, что в период финансовой нестабильности значение бирж как организаторов торговли возрастает. Они в последнее время заметно активизировали свою политику, направленную на укрепление своих позиций на фондовом рынке.
В целом произошедшие за три года изменения представляют естественную реакцию рынка на ухудшение экономической и финансовой ситуации. Подобные изменения дают возможность консолидировать рынки, сконцентрировать ликвидность рынка, освободить от не пользующихся спросом:
- ценных бумаг;
- компаний, которые не удовлетворяют установленным требованиям финансовой надежности;
- торговых площадок, на которых практически не происходит сделок.
Современными основными тенденциями развития международного рынка ценных бумаг считаются:
- интернационализация и глобализация рынка;
- повышение уровня организованности и усиление государственного контроля;
- компьютеризация рынка ценных бумаг;
- дезинтермедиация;
- нововведения на рынке;
- секьюритизация.
1. Интернационализация рынка ценных бумаг означает, что национальный капитал переходит границы стран, формируется мировой рынок ценных бумаг, по отношению к которому национальные рынки становятся второстепенными. Инвестор из любой страны получает возможность вкладывать свои свободные денежные средства в ценные бумаги, обращающиеся в других странах. Национальные рынки становятся составными частями глобального всемирного рынка ценных бумаг. Торговля на таком глобальном рынке ведется непрерывно и повсеместно ценными бумагами транснациональных компаний.
2. Повышение организованности рынка и усиление государственного контроля за ним имеет целью обеспечение надежности рынка ценных бумаг и доверия к нему со стороны масс оного инвестора. Масштабы и значение международного рынка ценных бумаг таковы, что его разрушение прямо ведет к разрушению экономического процесса, процесса воспроизводства вообще. Ни одно государство не может допустить, чтобы инвесторы, вложившие свои денежные средства в ценные бумаги своей страны или любой другой, потеряли бы их в результате каких-либо катаклизмов или мошенничества.
3. Компьютеризация рынка ценных бумаг позволила совершить революцию как в обслуживании рынка - прежде всего через современные системы быстродействующих и всеохватывающих расчетов для участников рынка и между ними, так и в его способах торговли. Компьютеризация составляет фундамент всех нововведений на рынке ценных бумаг.
Технические инновации снизили издержки входа на рынок и дальнейшего развития торговых систем. В США торговля акциями через