Упрощенная система налогообложения
На основании проведенной работы можно сделать вывод, что УСНО является льготным режимом налогообложения, который значительно упрощает работу налогоплательщиков, одновременно уменьшая налоговое бремя, что способствует развитию среднего и малого бизнеса, уровень развития которого определяет уровень развития экономики страны в целом.
В случае перехода на упрощенную систему в 2006 г у ООО "Петелин и Ко" существенно уменьшились бы налоги в суммовом выражении, упростилось ведение бухгалтерского учета.
Список использованных нормативно-правовых актов и литературы
Налоговый кодекс РФ части первая и вторая. - М: Проспект, КноРус,2010 (по состоянию на 15 сентября 2010 года);
Федеральный закон от 26.11.2008 г. № 224-ФЗ "О внесении изменений в часть первую, часть вторую НК РФ и отдельные законодательные акты РФ";
Федеральный закон от 15.12.2001 № 167-ФЗ ”Об обязательном пенсионном страховании в Российской Федерации” (ред. от 31.12.2002);
Приказ Минфина РФ от 19 декабря 2006 г. N 176н "О внесении изменений в приказ Министерства финансов Российской Федерации от 17 января 2006 г. N 7н "Об утверждении формы налоговой декларации по налогу, уплачиваемому в связи с применением упрощенной системы налогообложения, и Порядка ее заполнения";
Приказ Минфина РФ от 31 декабря 2008 г. N 154н "Об утверждении форм Книги учета доходов и расходов организаций и индивидуальных предпринимателей, применяющих упрощенную систему налогообложения, Книги учета доходов индивидуальных предпринимателей, применяющих упрощенную систему налогообложения на основе патента, и порядков их заполнения";
Практическая налоговая энциклопедия. Том 9. Упрощенная система налогообложения (под ред. Брызгалина А.В. - 2003 - 2007 г.);
Брызгалин А.В., Берник В.Р., Головкин А.Н. Специальные налоговые режимы. Упрощенная система налогообложения. Единый налог на вмененный доход для отдельных видов деятельности. - "Налоги и финансовое право", 2007 г;
Морозова Ж.А. "Упрощенка" в вопросах и ответах. (4-е изд., перераб.). - "Статус-Кво 97", 2006 г;
Петров А.В. Как уменьшить налоги фирмы. - "Бератор-паблишинг", 2005г;
Малый бизнес: налоги и отчетность (под ред. Оганесова А.Р.). (2-ое издание) - "Главбух", 2005 г;
Упрощенная система налогообложения. Ситуации и порядок их решения(А.Е.Суглобов,"Консультант бухгалтера", N9,сентябрь 2007 г.)
Переход с общего режима налогообложения на упрощенную систему налогообложения. Арбитражная практика (С.В. Рогов, "Консультант бухгалтера", N 9, сентябрь 2007 г.);
Выписка счетов-фактур организациями, применяющими упрощенную систему налогообложения. Налоговые последствия для сторон сделки (М.А. Климова, "Налоговый вестник", N 9, сентябрь 2007 г.);
Причины, по которым в контрагенты выбирают "упрощенцев" ("Упрощенка", N 8, 2007 г.);
Спорный момент: списание сырья и материалов ("Упрощенка", №5, 2009г.);
В перспективе – обязательный бухгалтерский учет ("Упрощенка", №11, 2009 г.);
Совмещение УСН и ЕНВД: ограничения по величине доходов ("Практическая бухгалтерия", N 7, 2007 г.).
Приложение
Таблица 1. Структура расходов ООО "Петелин и Ко", руб.
| Наименование показателя | Анализируемый период | |
| 2008 г | 2009 г | |
| Расходы: | ||
| - амортизационные начисления ОС и НМА; | 67 770 | --- |
| - расходы на приобретение ОС; | --- | 70 938 |
| - расходы на приобретение лицензии; | --- | 5 967 |
| - заработная плата; | 1 421 010 | 1 495 800 |
| - ЕСН; | 461 568 | --- |
| - взносы в пенсионный фонд; | .включены в ЕСН | 191 263 |
| - пособия по временной нетрудоспособности из средств организации; | --- | 17 070 |
| - платежи по аренде офиса; | 158 400 | 172 800 |
| - обслуживание охранно-пожарной сигнализации; | 7 500 | 7 500 |
| - услуги связи; | 15 000 | 14 458 |
| - расходы на командировки; | 30 784 | 27 384 |
| - компенсация за использование личного автомобиля; | 28 800 | 28 800 |
| - затраты на канцтовары; | 13 850 | 14 583 |
| - техническое обслуживание оргтехники; | 7 500 | 7 500 |
| - затраты на обновление электронных баз данных; | 9 832 | 9 832 |
| - оплата услуг банка; | 4 752 | 4 750 |
| - налог на имущество организации | 4 828 | --- |
| - НДС по приобретенным товарам и товарам и услугам, включаемая в .себестоимость | --- | 66 624 |
| Всего расходов | 2 231 594 | 2 135 269 |
| Выручка от реализации | 2 343 200 | 2 487 600 |
| НДС | 468 640 | --- |
| Налогооблагаемая прибыль | 111 606 | 352 331 |
| Налог на прибыль организации, 15 % | 16 741 | --- |
| Единый налог, 15% | --- | 52 850 |
| Чистая прибыль | 84 821 | 299 481 |
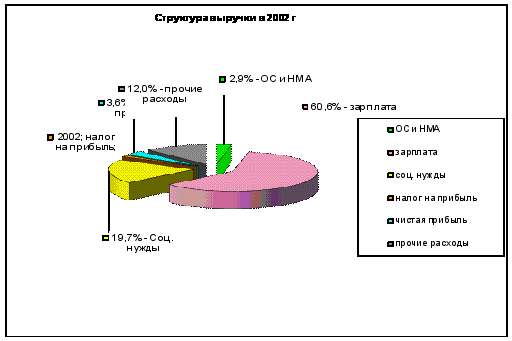
Рис. 1. Структура выручки ООО "Петелин и Ко" в 2008 г.
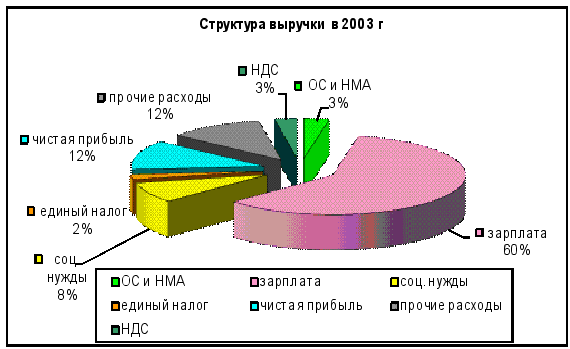
Рис. 2. Структура выручки ООО "Петелин и Ко" в 2009 г.
| Наименование показателя | Значение | Изменение | ||
| 2008 г | 2009 г | абсолютное | относительное | |
| Выручка (руб.) | 2 343 200 | 2 487 600 | +144 400 | + 6,2 % |
| Объем выполненных работ | 730 | 775 | + 45 | + 6,2 % |
| Расходы (руб.) | 2 231 594 | 2 135 269 | - 96 325 | - 4,3 % |
| Налогооблагаемая прибыль (руб.) | 111 606 | 352 331 | + 240 725 | + 216 % |
| Рентабельность* (%) | 4,7 | 14,1 | + 9,4 | + 195,8 % |
| Налог на прибыль (руб.) | 26 785 | 52 850 | +26 065 | + 97,3 % |
| Чистая прибыль (руб.) | 84 821 | 299 481 | +214 660 | + 253,0 % |
| Сумма налогов и обязательных платежей (руб.) | 493 181 | 327 807 | - 165 374 | - 33,5 % |
| Налоговое бремя (руб./руб.) | 0,21 | 0,13 | - 0,08 | - 38,1 % |