Оценка государственным посредником инвестиционной привлекательности предприятий – исполнителей контрактов в сфере военно-технического сотрудничества
Коэффициент самофинансирования (Ксф) – показывает, какая часть чистой прибыли (ЧП) предприятия направлена на его развитие, т.е. на увеличение дополнительного капитала предприятия (ДК):
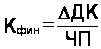 .
Единых нормативных критериев для приведенных выше показателей финансовой устойчивости не существует, так как они зависят от многих факторов отраслевой принадлежности предприятия, принципов кредитования, сложившейся структуры источников средств, оборачиваемости оборотных средств, репутации предприятия и т.д. Поэтому приемлемость тех или иных значений этих показателей, оценка их динамики и направленность изменений могут быть установлены только в результате пространственно-временных сопоставлений по группам родственных предприятий.
Общая оценка финансового состояния ПИК с использованием приведенных показателей должна производиться экспертами и специалистами в области финансового анализа, умеющими объяснить ту или иную динамику перечисленных показателей и дать ей оценку в конкретных условиях.
Так, расчеты коэффициентов ликвидности, устойчивости, рентабельности и т.д. должны дать первое представление о достоверности финансовой отчетности. Эти расчеты, например, могут заставить усомниться в соответствии декларируемой предприятием сферы деятельности фактически проводимым хозяйственным операциям. Очень плохие или очень радужные показатели деятельности предприятия являются также одним из признаков ошибки или обмана. Также очевидно, что плохое финансовое состояние предприятия увеличивает вероятность авантюрных решений руководства. Заметим, что в наших, чаще всего неблагоприятных, условиях очень сбалансированные показатели могут, наоборот, породить сомнения в их достоверности.
При оценке финансового состояния на краткосрочную перспективу, как правило, приводятся показатели оценки удовлетворительности структуры баланса (текущей ликвидности, обеспеченности собственными средствами и способности восстановления (утраты) платежеспособности). При характеристике платежеспособности следует обратить внимание на такие показатели, как наличие денежных средств на расчётных счетах в банке и иных кредитных учреждениях, в кассе организации, убытки, просроченные дебиторская и кредиторская задолженности, не погашенные в срок кредиты и займы; на оценку положения организации на рынке ценных бумаг.
При оценке финансового состояния на долгосрочную перспективу приводится характеристика структуры источников средств, степень зависимости организации от внешних инвесторов и кредиторов и пр.
2.3. Методика оценки инвестиционной привлекательности предприятий – исполнителей контрактов
В мировой и отечественной практике используется большое количество методик оценки инвестиционной привлекательности хозяйствующих субъектов. На основе анализа применимости этих методик в исследуемой предметной области разработана методика оценки инвестиционной привлекательности предприятий оборонно-промышленного комплекса, производящих продукцию военного назначения по контрактам с иностранными государствами. Эта методика включает оценку следующих основных параметров предприятий – исполнителей контрактов:
1. Стоимость активов.
2. Экспортный потенциал ПИК.
3. Доля на рынке продукции военного назначения.
4. Качество финансового состояния.
Рассмотрим сущность данных параметров подробнее.
Стоимость активов и уставного капитала
Величина активов и уставного капитала предприятия – исполнителя контракта рассматривается как один из важных факторов, определяющих его инвестиционную привлекательность. При проведении инвестиционной деятельности государственный посредник должен правильно определять рыночную цену активов исполнителя заказов для правильной оценки его инвестиционной привлекательности. В связи с этим предлагается метод, наиболее полно учитывающий российскую специфику и позволяющий существенно приблизить реальную цену активов ПИК к рыночным котировкам. Определение реальной стоимости активов можно проводить с использованием следующих исходных данных:
бухгалтерская отчетность конкретного предприятия;
бухгалтерская отчетность предприятий данной отрасли, акции которых имеют рыночную стоимость (котируются на рынке);
значения рыночных котировок по акциям этих предприятий.
Тогда прогнозируемая стоимость активов ПИК может быть рассчитана по алгоритму, сходному с алгоритмом определения прогнозной стоимости товара на рынке:
1. Рассчитывается совокупная балансовая стоимость (S) предприятий, акции которых котируются:
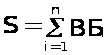 ,
где:
n – количество предприятий, акции которых котируются;
ВБi – валюта баланса i-го предприятия.
2. Для каждого предприятия рассчитывается удельный вес (qi) его валюты баланса в общей корзине:
 .
3. Для каждого предприятия рассчитывается коэффициент превышения (ki) расчетной капитализации над рыночной:
 ,
где:
КапРЫН – рыночная капитализация предприятия;
КапРАС – расчетная капитализация предприятия, равная стоимости собственных средств (капитала) предприятия.
4. Рассчитывается генеральный коэффициент превышения (К):
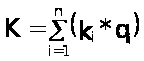 .
5. Рассчитывается прогнозная стоимость активов - рыночная капитализация (s) анализируемого ПИК:
 .
Экспортный потенциал ПИК
Экспортный потенциал ПИК оценивается на основе сравнения потенциальной емкости мирового рынка и текущей занятости рынка продукцией военного назначения, выпускаемой данным предприятием. То есть:
ЭП = VРЫН – ЗРЫН,
где
VРЫН – емкость рынка ПВН;
ЗРЫН – занятость рынка в рассматриваемый период времени.
Значения VРЫН и ЗРЫН рассчитываются на основе экспертных оценок по бесповторной выборке.
Доля на рынке продукции
Исследование инвестиционной привлекательности ПИК включает изучение уровня конкуренции, конкурентоспособности имеющихся продуктов, отношение к ПИК покупателей на рынке ПВН, поставщиков комплектующих и ресурсов, устойчивость потребности рынка вооружения к существующей и предлагаемой продукции военного назначения, возможность и необходимость внедрения на рынок принципиально новых видов ПВН, которые удовлетворяли бы потребности покупателей.
Расчет рыночных долей компаний (Sб), находящихся на рынке вооружения осуществляется по данным о ресурсах ДКО и объемах рынка:
а) на конец базисного периода:
 ,
где:
Vm – объем рынка ПВН, определяемый совокупными ресурсами всех его участников;
Vb – объем ресурсов бизнес-направления ДКО, действующего на данном рынке.
б) на конец анализируемого периода:
 .
По полученным результатам строится таблица распределения рыночных долей (табл. 2.1).
Таблица 2.1
Распределение рыночных долей на рынке
| № компании | Компания | Рыночная доля на конец базисного периода | Рыночная доля на конец анализируемого периода |
| 1 | - | - | - |
| … | - | - | - |
| N | - | - | - |
| ИТОГО: | 1,0 | 1,0 |
Анализ данных таблицы 2.1 дает возможность выявить изменения в системе конкурентов за анализируемый период и составить список компаний, которые на данном рынке определяют основные тенденции бизнеса (рыночная доля более 0,5), а затем рассчитать среднюю рыночную долю Sm, приходящуюся на одну компанию:
 .
Интенсивность конкуренции (Ud) тем выше, чем ниже коэффициент вариации и рыночных долей на конец анализируемого периода:
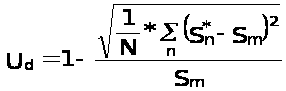 .
Таким образом, на основе определения интенсивности конкуренции можно определить уровень усилий бизнес-направления по освоению конкретного сегмента рынка ПВН.
Определение целей и ресурсов ПИК, которые необходимы для достижения целей на осваиваемом сегменте, является стратегически важным, так как позволяет осуществить согласование долгосрочных целей ПИК с текущими целями и, соответственно, установить достаточность имеющихся и потенциально возможных ресурсов для работы на рынке ПВН. В этой связи целесообразно рассчитать риск, который будет иметь ПИК в связи с выходом со своей продукцией на новый сегмент рынка. Риск следует определять для всех возможных сегментов рынка. Для расчета риска ПИК может пригласить специализированные маркетинговую, консалтинговую или актуарную компанию.
Качество финансового состояния
Финансовое состояние является важнейшей характеристикой финансовой деятельности ПИК. Оно определяет конкурентоспособность предприятия и его потенциал, является гарантом эффективной реализации экономических интересов всех участников финансовых отношений: как самого ПИК, так и его партнеров.
Устойчивое финансовое положение предприятия является результатом умелого, просчитанного управления всей совокупностью производственно-хозяйственных факторов, определяющих результаты его деятельности.
Теория анализа финансов, предпринимательства и экономики предприятия рассматривает понятие «устойчивое финансовое положение» не только как качественную характеристику его финансов, но и как количественно измеримое явление. Этот принципиальный вывод позволяет сформулировать общие принципы построения научно обоснованной методики оценки финансового состояния, рентабельности и деловой активности ПИК. Такую оценку можно получить различными методами с использованием различных критериев.
Ниже предлагается методика комплексной сравнительной рейтинговой оценки финансового состояния, рентабельности и деловой активности ПИК, основанная на теории и методике финансового анализа предприятия в условиях рыночных отношений.
Составными этапами методики комплексной сравнительной рейтинговой оценки финансового состояния ПИК являются:
сбор и аналитическая обработка исходной информации за оцениваемый период;
обоснование системы показателей, используемых дня рейтинговой оценки финансового состояния, рентабельности и деловой активности предприятия, и их классификация, расчет итогового показателя рейтинговой оценки; классификация (ранжирование) предприятий по рейтингу.
Итоговая рейтинговая оценка учитывает все важнейшие параметры (показатели) финансово-хозяйственной и производственной деятельности ПИК, т.е. хозяйственной активности в целом. При ее построении используются данные о производственном потенциале предприятия, рентабельности его продукции, эффективности использования производственных и финансовых ресурсов, состоянии и размещении средств, их источниках и другие показатели. Точная и объективная оценка финансового состояния не может базироваться на произвольном наборе показателей. Поэтому выбор и обоснование показателей финансово-хозяйственной деятельности должны осуществляться, согласно теории финансов предприятия на основе целей оценки, потребностей субъектов управления в аналитической оценке. В табл. 2.2 приводится пример выбора исходных показателей для общей сравнительной оценки.
Предлагаемая в таблице система показателей базируется на данных публичной отчетности предприятий. Это требование делает оценку массовой, позволяет контролировать изменения в финансовом состоянии предприятия .
В первую группу включены наиболее обобщенные и важные показатели оценки прибыльности (рентабельности) хозяйственной деятельности предприятия. В общем случае показатели рентабельности предприятия представляют собой отношение прибыли к тем или иным средствам (имуществу) предприятия, участвующим в получении прибыли.
Таблица 2.2
Система исходных показателей для рейтинговой оценки финансового состояния предприятия по данным публичной отчетности
| I группа | II группа | III группа | V группа |
| Показатели оценки прибыльности хозяйственной деятельности | Показатели оценки эффективности управления | Показатели оценки деловой активности | Показатели оценки ликвидности и рыночной устойчивости |
| 1.Общая рентабельность предприятия – балансовая прибыль на 1 руб. активов | 1.Чистая прибыль на 1 руб. объема реализации | 1. Отдача всех активов выручка от реализации на 1 руб. активов | 1.Коэффициент покрытия – оборотные средства на 1 руб. срочных обязательств |
| 3. Рентабельность собственного капитала – чистая прибыль на 1 руб. собственного капитала (средств) | 3. Прибыль от финансово-хозяйственной деятельности на 1 руб. объема реализации | 3. Оборачиваемость оборотных фондов – выручка от реализации продукции на 1 руб. оборотных средств | 3. Индекс постоянного актива – основные фонды и прочие внеоборотные активы к средствам |
| 4. Общая рентабельность производственных фондов – балансовая прибыль к средней величине основных производственных фондов и оборотных средств в товарно-материальных ценностях | 4. Балансовая прибыль на 1 руб. объема реализации | 4. Оборачиваемость запасов – выручка от реализации продукции на1 руб. запасов | 4. Коэффициент автономии – собственные средства на 1 руб. итога баланса |
| 5. Оборачиваемость дебиторской задолженности -выручка от реализации продукции на 1 руб. дебиторской задолженности | 5. Обеспеченность запасов собственными оборотными средствами – собственные оборотные средства на 1 руб. запасов | ||
| 6. Оборачиваемость наиболее ликвидных активов – выручка от реализации на 1 руб. наиболее ликвидных активов | |||
| 7. Отдача собственного капитала выручка от реализации на 1 руб. собственного капитала |
Поэтому здесь полагается, что наиболее важными для сравнительной оценки являются показатели рентабельности, исчисленные по отношению чистой прибыли ко всему имуществу или к величине собственных средств предприятия.
Величина чистой прибыли определяется по данным отчета предприятия о финансовых результатах (форма № 2 годовой и квартальной отчетности) по формуле: РЧ = РБ – НР, то есть форма № 2, строка 140, гр. 3 – строка 150, гр. 3, где:
РБ – балансовая прибыль предприятия – исполнителя контракта (строка 140, гр. 3);
НР – налог на прибыль, причитающийся по расчету в соответствии с Законом РФ «О налоге на прибыль предприятий и организаций»;
РЧ – чистая прибыль предприятия – исполнителя контракта, т. е. прибыль, остающаяся в его распоряжении после расчетов с бюджетом по налогу на прибыль.
Во вторую группу включены показатели оценки эффективности управления предприятием. Рассматриваются четыре наиболее общих показателя. Эффективность определяется отношением прибыли ко всему обороту (реализации продукции, работ, услуг). При этом используются показатели прибыли от реализации продукции; прибыль от финансово-хозяйственной деятельности; балансовая прибыль; чистая прибыль.
В третью группу включены показатели оценки деловой активности предприятия. Отдача всех активов (всего капитала) предприятия определяется отношением выручки от реализации продукции (форма № 2, строка 010, гр. 3) к среднему за период итогу баланса. Отдача основных фондов определяется отношением выручки от реализации продукции к средней за период стоимости основных средств и нематериальных активов. Оборачиваемость оборотных фондов (количество оборотов) определяется отношением выручки от реализации продукции к средней за период стоимости оборотных средств.
Оборачиваемость наиболее ликвидных активов определяется отношением выручки от реализации продукции к средней за период сумме наиболее ликвидных активов, т.е. денежных средств и краткосрочных финансовых вложений. Отдача собственного капитала определяется отношением выручки от реализации продукции (форма № 2, строка 010, гр. 3) к средней за период величине источников собственных средств.
В четвертую группу включены показатели оценки ликвидности и рыночной устойчивости предприятия. Коэффициент покрытия определяется отношением суммы оборотных средств (форма № 1, строка 290) к сумме срочных обязательств. Коэффициент критической ликвидности. определяется отношением суммы денежных средств, краткосрочных вложений и дебиторской задолженности (форма №1, строки 240 + 250 + 260) к сумме срочных обязательств. Индекс постоянного актива определяется отношением стоимости основных средств и прочих внеоборотных активов (форма №1, строка 190) к источникам собственных средств (форма №1, строка 490).
Коэффициент автономии (финансовой независимости) предприятия определяется отношением суммы собственных средств (форма №1, строка 490) к итогу баланса (форма №1, строка 399 или 699).
Обеспеченность запасов собственными оборотными средствами определяется отношением суммы собственных оборотных средств (форма №1, строка 490 – строка 190) к стоимости запасов (форма № 1, строка 210).
При характеристике рыночной устойчивости предприятий полезно использовать относительные показатели: чистая прибыль на 1 акцию, дивиденды на 1 акцию, дивиденды на 1 акцию к рыночному курсу акции и др.
После набора некоторой статистики для финансового анализа (бухгалтерских отчетов за ряд лет) целесообразно организовать и поддерживать автоматизированную базу данных исходных показателей для рейтинговой оценки финансового состояния ПИК, рассчитанных по данным баланса усреднено за каждый период.
В основе расчета итогового показателя рейтинговой оценки лежит сравнение предприятий по каждому показателю финансового состояния, рентабельности и деловой активности с условным эталонным предприятием, имеющим наилучшие результаты по всем сравниваемым показателям. Таким образом, базой отсчета для получения рейтинговой оценки состояния дел ПИК являются не субъективные предположения экспертов, а сложившиеся на реальном рынке наиболее высокие результаты из всей совокупности сравниваемых предприятий. Эталоном сравнения как бы является самый удачливый конкурент, у которого все показатели наилучшие.
Такой подход соответствует практике рыночной конкуренции, где каждый самостоятельный товаропроизводитель стремится к тому, чтобы по всем показателям деятельности выглядеть лучшего своего конкурента.
Если государственного посредника интересуют только вполне определенные ПИК, то эталонное предприятие формируется из совокупности однотипных объектов. Однако в большинстве случаев эталон может формироваться из показателей работы предприятий, принадлежащих различным отраслям деятельности. Это не является препятствием применению метода оценки, потому что финансовые показатели сопоставимы и для разнородных предприятий.
В общем виде алгоритм сравнительной рейтинговой оценки финансового состояния, рентабельности и деловой активности предприятия может быть представлен в виде последовательности следующих действий.
1. Исходные данные представляются в виде матрицы (аij), т.е. таблицы, где по строкам записаны номера показателей (i = 1, 2, 3,..., n), а по столбцам – номера предприятий (j = 1, 2, 3,..., m).
2. По каждому показателю находится максимальное значение и заносится и столбец условного эталонного предприятия (т + 1).
3. Исходные показатели матрицы стандартизуются в отношении соответствующего показателя эталонного предприятия по формуле:
xij = аij /тахj аij,
где xij – стандартизованные показатели состояния j-ого предприятия.
4. Для каждого анализируемого ПИК значение его рейтинговой оценки определяется по формуле:
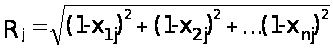 ,
где:
Rj – рейтинговая оценка для j-oго предприятия;
x1j, x2j,..., xnj – стандартизованные показатели j-ого анализируемого предприятия.
5. Предприятия ранжируются в порядке убывания рейтинговой оценки. Наивысший рейтинг имеет ПИК с минимальным значением R. Для применения данного алгоритма на практике никаких ограничений количества сравниваемых показателей и предприятий не предусмотрено.
Изложенный алгоритм получения рейтинговой оценки финансового состояния, рентабельности и деловой активности предприятия может применяться для сравнения ПИК на дату составления баланса (по данным на конец периода) или в динамике.
В первом случае исходные показатели, вошедшие в табл. 2.2, рассчитываются по данным баланса и финансовой отчетности на конец периода. Соответственно и рейтинг предприятия определяется на конец периода. Во втором случае исходные показатели табл. 2.2 рассчитываются как темповые коэффициенты роста: данные на конец периода делятся на значение соответствующего показателя на начало периода либо среднее значение показателя отчетного периода делится на среднее значение соответствующего показателя предыдущего периода (или другой базы сравнения).
Таким образом, в результате расчетов появляется возможность не только получить оценку текущего состояния ПИК на определенную дату, но и оценку его усилий и способностей по изменению этого состояния в динамике, на перспективу. Такая оценка является надежным измерителем роста конкурентоспособности предприятия. Она также определяет более эффективный уровень использования всех его производственных и финансовых ресурсов.
Алгоритм получения рейтинговой оценки может быть модифицирован. Например, можно использовать одну из формул:
А)
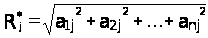 ;
В)
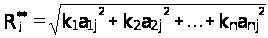 ;
С)
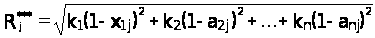 ,
где k1, k2,..., kn – весовые коэффициенты показателей, назначаемые экспертом.
Формула (А) определяет рейтинговую оценку для j-ого анализируемого предприятия по максимальному удалению от начата координат, а не по минимальному отклонению от предприятия-эталона. Упрощенно это значит, что наивысший рейтинг имеет предприятие, у которого суммарный результат по всем однонаправленным показателям выше, чем у остальных.
Формула (В) является модификацией формулы (А). Она учитывает значимость показателей, определяемую экспертным путем. Необходимость введения весовых коэффициентов для отдельных показателей появляется при дифференциации оценки в соответствии с потребностями пользователей.
Формула (С) является аналогичной модификацией основной формулы расчета рейтинга. Она учитывает значимость отдельных показателей при расчете рейтинговой оценки по отношению к предприятию-эталону.
3. Практическая реализация СИСТЕМНОГО ПОДХОДА к оценке инвестиционной привлекательности предприятий – исполнителей контрактов
3.1. Оценка инвестиционной привлекательности предприятий – исполнителей контрактов
В соответствии с изложенной выше методикой проведем оценку инвестиционной привлекательности нескольких предприятий оборонно-промышленного комплекса и выберем предприятие – исполнителя контракта (ПИК) в системе военно-технического сотрудничества с иностранными государствами. Оценка будет проведена по данным 5-ти оборонно - промышленных предприятий (ОПП), производящих боеприпасы для стрелкового оружия, за прошедшие 6 лет. Пусть имеем:
ОПП №1 (ОАО "Тульский патронный завод");
ОПП №2 (ГУП "ПО "Ульяновский машиностроительный завод");
ОПП №3 (ОАО "Новосибирский завод низковольтной аппаратуры");
ОПП №4 (ОАО "Климовский штамповочный завод");
ОПП №5 (ОАО "Барнаульский станкостроительный завод").
В рассматриваемом случае получены показатели за 30 периодов, что позволяет признать их значимыми и рекомендации по оценке инвестиционной привлекательности ПИК и управлению их финансовыми результатами могут считаться обоснованными. В первую очередь проанализируем показатели ликвидности. Расчеты проводились с использованием таблиц Microsoft Excel 7.0. Данные для анализа показателя общей ликвидности приведены в табл. 3.1.
Рассчитаем средние значения коэффициента общей ликвидности в каждом периоде, а также среднее значение по всем предприятиям за все периоды (генеральный коэффициент общей ликвидности). Результаты расчетов приведены в табл. 3.2.
Таблица 3.1
Значение коэффициента общей ликвидности ОПП за исследуемый период
| Предприятие | 1996 г. | 1997 г. | 1998 г. | 1999 г. | 2000 г. | 2001 г. |
| ОПП №1 | 1,472 | 1,544 | 1,601 | 1,647 | 1,147 | 1,395 |
| ОПП №2 | 2,625 | 2,618 | 2,381 | 2,033 | 1,960 | 2,040 |
| ОПП №3 | 0,991 | 0,921 | 0,864 | 0,816 | 0,990 | 1,009 |
| ОПП №4 | 1,302 | 1,258 | 1,226 | 1,203 | 1,130 | 1,112 |
| ОПП №5 | 1,089 | 0,855 | 0,743 | 0,728 | 1,354 | 1,433 |
Таблица 3.2
Значения средних коэффициентов общей ликвидности ОПП по периодам, а также среднего коэффициента
| 1996 г. | 1997 г. | 1998 г. | 1999 г. | 2000 г. | 2001 г. | |
| КОЛ | 1,4958 | 1,4392 | 1,363 | 1,2854 | 1,3162 | 1,3978 |
|
|
1,3829 |

По данным табл. 3.2 можно сделать вывод, что в целом по анализируемым предприятиям КОЛ хоть и выше 1, но, тем не менее, не удовлетворяет требованиям отечественного законодательства, поэтому руководству оцениваемых предприятий необходимо уделить особое внимание управлению структурой активов и пассивов. Динамика среднего значения коэффициента общей ликвидности представлена на рис. 3.1.
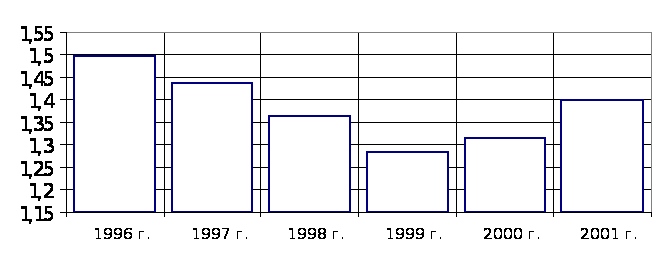
Рис. 3.1. Динамика коэффициента общей ликвидности
ОПП по периодам
Для анализа мобильных активов воспользуемся данными табл. 3.3, в которой приведены сводные расчетные значения мобильных активов по периодам для всех предприятий.
Таблица 3.3
Значения мобильных активов ОПП (тыс. руб.)
| Предприятие | 1996 г. | 1997 г. | 1998 г. | 1999 г. | 2000 г. | 2001 г. |
| ОПП №1 | 25 057 | 32 784 | 40 511 | 48 238 | 12 253 | 36 423 |
| ОПП №2 | 202 415 | 274 238 | 296 061 | 267 884 | 292 191 | 363 436 |
| ОПП №3 | -697 | -6 616 | -12 536 | -18 455 | -881 | 751 |
| ОПП №4 | 53 272 | 54 454 | 55 635 | 56 817 | 41 231 | 40 184 |
| ОПП №5 | 20 570 | -49 622 | -17 345 | -14 216 | 15 863 | 15 341 |
Однако само по себе значение мобильных активов дает мало информации для анализа, поэтому, на основе приведенных данных, а также на основе данных о собственном капитале предприятий (табл. 3.4), проведем анализ коэффициента маневренности, а также исследуем динамику указанного показателя.
Таблица 3.4
Значения собственного капитала ОПП (тыс. руб.)
| Предприятие | 1996 г. | 1997 г. | 1998 г. | 1999 г. | 2000 г. | 2001 г. |
| ОПП №1 | 135 391 | 145 445 | 156 493 | 165 954 | 132 496 | 167 043 |
| ОПП №2 | 508 629 | 682 702 | 827 841 | 1 004 188 | 831 353 | 1 001 591 |
| ОПП №3 | 119 597 | 112 339 | 105 081 | 97 823 | 114 059 | 114 352 |
| ОПП №4 | 213 452 | 220 185 | 227 652 | 232 647 | 216 990 | 213 844 |
| ОПП №5 | 5 549 663 | 4 829 691 | 4 130 189 | 3 843 107 | 6 427 836 | 6 756 534 |
На основе данных табл. 3.3 и 3.4, проведем расчет значения коэффициента мобилизации, а также его средних значений по периодам и генерального среднего, результаты расчетов представим в виде табл. 3.5.
Результаты расчета означают, что более 17% мобильных активов в среднем финансируются за счет собственных средств предприятий. Это свидетельствует о высоком удельном весе собственных средств в структуре пассивов, который подтверждается анализом структуры пассивов (табл. 3.6). Эти данные позволяют построить динамику изменения среднего коэффициента маневренности (рис. 3.2)
Таблица 3.5
Коэффициент мобилизации ОПП по периодам*
| Предприятие | 1996 г. | 1997 г. | 1998 г. | 1999 г. | 2000 г. | 2001г. |
| ОПП №1 | 0,185 | 0,225 | 0,259 | 0,291 | 0,092 | 0,218 |
| ОПП №2 | 0,398 | 0,402 | 0,358 | 0,267 | 0,351 | 0,363 |
| ОПП №3 | 0 | 0 | 0 | 0 | 0 | 0,007 |
| ОПП №4 | 0,250 | 0,247 | 0,244 | 0,244 | 0,190 | 0,188 |
| ОПП №5 | 0,037 | 0 | 0 | 0 | 0,180 | 0,223 |
| КМ | 0,174 | 0,175 | 0,172 | 0,160 | 0,163 | 0,200 |
|
|
0,174 |

* "0" в соответствующей графе означает отрицательное значение коэффициента маневренности.
Таблица 3.6
Удельный вес собственных средств ОПП в валюте баланса, %
| Предприятие | 1996 г. | 1997 г. | 1998 г. | 1999 г. | 2000 г. | 2001 г. |
| ОПП №1 | 63 | 62 | 61 | 60 | 51 | 55 |
| ОПП №2 | 73 | 70 | 67 | 66 | 57 | 58 |
| ОПП №3 | 61 | 57 | 53 | 49 | 57 | 57 |
| ОПП №4 | 55 | 51 | 48 | 45 | 41 | 37 |
| ОПП №5 | 71 | 58 | 47 | 42 | 66 | 66 |
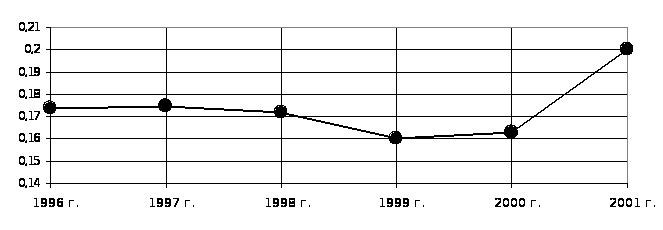
Рис. 3.2. Динамика среднего коэффициента маневренности
Помимо показателей ликвидности проанализируем показатели для оценки финансовых результатов, методы расчета которых приведены выше. В первую очередь рассмотрим структуру прибыли. (основные финансовые результаты сведены в табл. 3.7-3.9).
Таблица 3.7
Прибыль ОПП от основной деятельности (тыс. руб.)
| Предприятие | 1996 г. | 1997 г. | 1998 г. | 1999 г. | 2000 г. | 2001 г. |
| ОПП №1 | 32 947 | 35 028 | 36 054 | 21 179 | 52 472 | 35 307 |
| ОПП №2 | 115 581 | 113 817 | 77 394 | 104 524 | 80 232 | 113 255 |
| ОПП №3 | 2 773 | 2 890 | 11 346 | 19 185 | 13 221 | 14 092 |
| ОПП №4 | 10 892 | 7 823 | 16 285 | 1 280 | 16 655 | 16 451 |
| ОПП №5 | -549 430 | -728 163 | -681 299 | -270 333 | 327 032 | 351 530 |
По данным табл. 3.7 можно увидеть, что самую успешную основную деятельность ОПП №2, а самые слабые результаты у ОПП №4.
Таблица 3.8
Балансовая прибыль ОПП (тыс. руб.)
| Предприятие | 1996 г. | 1997 г. | 1998 г. | 1999 г. | 2000 г. | 2001 г. |
| ОПП №1 | 22 650 | 21 273 | 22 945 | 20 647 | 33 135 | 36 929 |
| ОПП №2 | 94 783 | 89 264 | 60 533 | 91 249 | 60 056 | 85 827 |
| ОПП №3 | -1 085 | -3 010 | 255 | 15 645 | 6 435 | 7 250 |
| ОПП №4 | 5 023 | 5 098 | 5 977 | 3 333 | 7 804 | 8 881 |
| ОПП №5 | -561 433 | -728 688 | -680 345 | -269 233 | 319 021 | 339 347 |
Балансовая прибыль включает в себя еще и прибыль от прочих операций, то есть позволяет оценить качество менеджмента в целом. По данным табл. 3.8 можно увидеть, что самые неудачные операции в рамках неосновной деятельности проводило ОПП №3.
Таблица 3.9
Чистая прибыль ОПП (прибыль после налогообложения, тыс. руб.)
| Предприятие | 1996 г. | 1997 г. | 1998 г. | 1999 г. | 2000 г. | 2001 г. |
| ОПП №1 | 18 648 | 18 017 | 20 016 | 17 499 | 29 373 | 33 160 |
| ОПП №2 | 90
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |