Установление факторов, оказавших влияние на изменение показателей финансовых результатов рассматриваемого предприятия ОАО "Надежда"
оказание платных услуг (фотография, ритуальные услуги);
- сбор, заготовка шерсти и других видов сырья овцеводства через свою заготовительную систему (приемные пункты);
- оптовая и розничная торговля. Продукция предприятия реализуется в основном в нашей республике, а также отправляется и за ее пределы (Н.Новгород, Казань, Чебоксары).
Открытое акционерное общество «Надежда» осуществляя производство продукции в 2003 году достигло следующих результатов:
1. Объем производства продукции, включая НДС, составил – 11237 тыс. рублей.
2. Выручка от реализации продукции и бытовых услуг составила – 12018 тыс. рублей.
3. Оказано бытовых услуг населению:
- расчес шерсти 108 тыс. рублей;
- индпошив 458 тыс. рублей;
- транспортные 317 тыс. рублей;
- ремонт одежды 38 тыс. рублей;
- ритуальные 8 тыс. рублей;
- трикотажные п/фабрикаты 404 тыс. .рублей;
Итого бытовых услуг 1333 тыс. рублей.
4. Реализация продукции непосредственно населению составила – 2120 тыс. рублей; предприятиям и организациям – 9898 тыс. рублей, в том числе:
- валяной продукции 5029 тыс. рублей;
- швейных изделий 2912 тыс. рублей;
- прочие 4077 тыс. рублей.
5. Объем реализации бытовых услуг в общем объеме реализации бытовых услуг и выпускаемой продукции составила – 11,8 %.
2.3. Ресурсы предприятия и их использование
Ресурсы предприятия – денежные средства, имеющиеся в его распоряжении. Финансовые ресурсы направляются на развитие производства (производственно-торгового процесса), содержание и развитие объектов непроизводственной сферы, потребление, а также могут оставаться в резерве.
Финансовые ресурсы предназначенные для развития производственно – торгового процесса (покупка сырья, товаров и других предметов труда, орудий труда, рабочей силы, прочих элементов производства), представляют собой капитал в его денежной форме.
Таблица 1
Ресурсы ОАО «Надежда» и их использование
| Показатели | 2002г. | 2003г. | Изменения | |
| абсолют. | относит. | |||
| 1 | 2 | 3 | 4 | 5 |
| 1. Валовая продукция, тыс. руб. | 7302 | 12017 | 4715 | 164,6 |
| 2. Ср.год. стоимость ОПФ, тыс. руб. | 4220,5 | 4369 | 148,5 | 103,5 |
| 3.Оборотные активы, тыс. руб. | 2064 | 4812 | 2748 | 233,1 |
| 4. Ср. спис. числен. рабочих, чел. | 90 | 85 | -5 | 94.4 |
| 5. Ср. спис. числ. работников, чел. | 150 | 161 | 11 | 107,3 |
| 6. Балансовая прибыль, тыс. руб. | 23 | 34 | 11 | 147,8 |
| 7. Фондоотдача, руб./ руб. | 1,73 | 2,75 | 1,02 | 159 |
| 8. Фондоёмкость, руб./ руб. | 0,6 | 0,36 | -0,24 | 60 |
| 9.Фондовооружённость, тыс. руб./чел. | 28,17 | 27,14 | -1,03 | 96,3 |
| 10. Материалоотдача, руб./ руб | 1,02 | 1,02 | 0 | 100 |
| 11. Доля рабочих в общей численности работников, чел. | 0,6 | 0,53 | -0,07 | 88,3 |
| 12. Производительность труда, тыс. руб. /чел | 48,68 | 74,64 | 26 | 153,3 |
| 13. Себестоимость всего, тыс. руб. | 7158 | 11805 | 4647 | 165 |
| 14. Рентабельность предп-я, % | 0,37 | 0,37 | 0 | 100 |
| 15. Рентабельность продукции, % | 2,01 | 1,8 | -0,21 | 90 |
| 16. Уровень окупаемости затрат, руб./ руб. | 1,02 | 1,02 | 0 | 100 |
Открытое акционерное общество «Надежда», анализируя результаты деятельности прошлых лет, выявив имевшие место недостатки и ошибки, а также изучив закономерности развития экономики, повысило эффективность производства, увеличило объем реализованной продукции, темп роста составил 165%.
Среднесписочная численность работников на предприятии составляет 161 человек. Средства, направленные на потребление составили 1599 тыс. рублей. Фонд потребления на 1 работника составил 9,9 тыс. рублей, в месяц – 825 рублей.
Дебиторская задолженность на конец года составила – 1298 тыс. рублей. Кредиторская задолженность – 6354 тыс. рублей.
Полученная прибыль за 2003 год составила – 30 тыс. рублей.
Объем производимой продукции возрос на 118,5 % по сравнению с предыдущим годом. Балансовая прибыль имеет положительную динамику, темп роста составил 148% по отношению к предыдущему году. Стоимость основных фондов увеличилась на 4%, что является положительным фактором. Все показатели характеризуют эффективность деятельности предприятия в 2003 году.
3. АНАЛИЗ ФИНАНСОВЫХ РЕЗУЛЬТАТОВ ДЕЯТЕЛЬНОСТИ ПРЕДПРИЯТИЯ
3.1. Анализ уровня и динамики показателей финансовых результатов
Прибыль - это часть чистого дохода, который непосредственно получают субъекты хозяйствования после реализации продукции. Только после продажи продукции чистый доход принимает форму прибыли.
Различные стороны производственной, сбытовой, снабженческой и финансовой деятельности предприятия получают законченную денежную оценку в системе показателей финансовых результатов. Обобщенно наиболее важные показатели финансовых результатов деятельности предприятия представлены в форме № 2 «Отчет о прибылях и убытках». К ним относятся:
- прибыль (убыток) от реализации продукции;
- прибыль (убыток) от прочей реализации;
- доходы и расходы от внереализационных операций;
- балансовая прибыль;
- налогооблагаемая прибыль;
- чистая прибыль и другие.
Показатели финансовых результатов характеризуют абсолютную эффективность хозяйствования предприятия. Важнейшими среди них являются показатели прибыли, которая в условиях перехода к рыночной экономике составляет основу экономического развития предприятия.
Конечный финансовый результат деятельности предприятия - это балансовая прибыль или убыток, что представляет собой алгебраическую сумму результата от реализации продукции (работ, услуг); от результата от прочей реализации; сальдо доходов и расходов от внереализационных операций.
В процессе анализа необходимо изучить состав балансовой прибыли, ее структуру, динамику и выполнение плана за отчетный год. При изучении динамики прибыли следует учитывать инфляционные факторы изменения ее суммы. Для этого выручку корректируют на средневзвешенный индекс роста цен на продукцию предприятия в среднем по отрасли, а затраты по реализованной продукции уменьшают на их прирост в результате повышения цен на потребленные ресурсы за анализируемый период.
Анализ финансовых результатов деятельности предприятия включает в качестве обязательных элементов исследования. Одним из таковых является изучение хотя бы в самом обобщенном виде динамики изменения показателей финансовых результатов за ряд отчетных периодов (т.е. "трендовый анализ"' показателей).
Для проведения данного анализа составим таблицу 2, используя данные отчетности предприятия из формы № 2.
Таблица 2
Анализ динамики показателей прибыли предприятия
| Наименование показателя | Сумма, тыс. руб. | Абсолют. отклон. | |||
| 2001г | 2002г | 2003г |
2002/ 2001 |
2003/ 2002 |
|
| 1. Выручка от продажи товаров, продукции за минусом НДС | 3687 | 7302 | 12018 | 3615 | 4716 |
| 2. Себестоимость проданных товаров, продукции, работ, услуг | 3611 | 7158 | 11805 | 3547 | 4647 |
| 3.Прибыль (убыток) от продаж | 76 | 144 | 212 | 68 | 68 |
| 4. Прочие операционные доходы | - | 4 | - | 4 | -4 |
| 5. Прочие операционные расходы | 62 | 125 | 178 | 63 | 53 |
| 6. Прибыль (убыток) до налогообложения | 8 | 23 | 34 | 15 | 11 |
| 7. Налог на прибыль и иные платежи | - | 3 | 4 | 3 | 1 |
| 8. Чистая прибыль | 8 | 20 | 30 | 12 | 10 |
Прибыль от реализации продукции и оказания услуг ОАО «Надежда» возросла в 2002 г. на 68 тыс. руб. (или на 90%) по сравнению с 2001 г. в 2003 г. также отмечен рост на 68 тыс. руб.
По данным табл. 2 проведем горизонтальный (временной) и вертикальный (структурный) анализ, который выявляет структурные изменения в составе валовой прибыли и влияния каждой позиции отчетности на результат в целом.
При горизонтальном анализе сумму балансовой прибыли, полученную в отчетном периоде, сравниваем с балансовой прибылью за соответствующий базовый период и находим абсолютное отклонение.
Найдем изменение балансовой прибыли в 2002 году по сравнению с 2001 годом.
Пб = Пб2002 - Пб2001 = 23 тыс. руб. - 8 тыс. руб. = 15 тыс. руб.
Далее находим изменение балансовой прибыли в 2003 году по сравнению с 2002 и 2001 годами.
Пб = П2003 – Пб2002 = 34 тыс. руб. - 23 тыс. руб. = 11 тыс. руб.
Пб = Пб2003 - Пб2001 = 34 тыс. руб. - 8 тыс. руб. = 26 тыс. руб.
Таким образом, балансовая прибыль предприятия в 2002 г. возросла по сравнению с 2001 г. на 15 тыс. рублей или 287,5%. В 2003 г. прибыль по сравнению с 2002 г. увеличилась незначительно, на 6 тыс. рублей или на 126,0%. Таким образом, наметилась положительная тенденция изменения величины балансовой прибыли.
По данным табл. 2, мы наблюдаем улучшение финансовых результатов деятельности ОАО «Надежда».
Полученная предприятием прибыль должна покрыть текущие затраты предприятия, обеспечить выполнение обязательств перед государством в виде отчисления от прибыли в бюджет, а также обеспечить предприятие необходимыми ему денежными средствами для внутрифирменных нужд.
Графически изменение показателей финансовых результатов представлено на рис. 5.
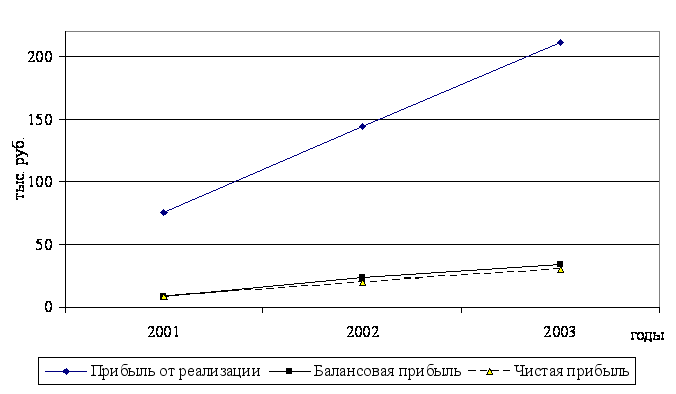 Рис.
5. Динамика
показателей
прибыли ОАО
«Надежда»
В общем же можно сделать вывод о том, что за анализируемый период (2001 – 2003 годы) на предприятии ОАО «Надежда» наблюдается рост объема выручки от реализации продукции (более чем в 3 раза), вызванный увеличением цен на производимую продукцию.
Вместе с тем происходит увеличение затрат на производство продукции, что связано в первую очередь с увеличением цен на сырье и материалы, а также тарифов на перевозки и электроэнергию. Это сказалось на изменении объема прибыли от реализации, которая с каждым годом растет и составляет в 2003 году 279% по сравнению с базисным периодом 2001 года.
Как следствие, растет балансовая прибыль предприятия, несмотря на увеличение убытков от прочей реализации. Рост балансовой прибыли по сравнению с базисным периодом составил 425%.
Далее проведем более детальный анализ показателей финансовых результатов за 2002-2003 гг.
Доходность предприятия характеризуется абсолютными и относительными показателями. Абсолютный показатель доходности – сумма прибыли, или доходов. Относительный показатель – уровень рентабельности. Рентабельность представляет собой доходность, или прибыльность, производственно-торгового процесса.
Таблица 3
Анализ доходности ОАО «Надежда» за 2002-2003 гг.
| Показатели | 2002г. | 2003г. | Изменения | |
| абсолют. | относит. | |||
| 1.Выручка от реализации продукции, тыс. руб. | 7302 | 12017 | 4715 | 164,6 |
| 2.НДС, тыс.руб. | 185 | 497 | 312 | 268,6 |
| 3.НДС в % к выручке | 2,5 | 4,14 | 1,64 | 165,6 |
| 4. Себестоимость продукции | 7158 | 11805 | 4647 | 165 |
| 5. Себестоимость в % к выручке | 98,03 | 98,24 | 0,21 | 100,2 |
| 6. Прибыль от реализации продукции, тыс. руб. | 144 | 212 | 68 | 147,2 |
| 7. Уровень рентабельности | 2,01 | 1,8 | -0,21 | 90 |
| 8. Прибыль от реализации продукции в % к выручке | 2 | 1,8 | -0,2 | 90 |
| 9. Убыток от прочей реализации, тыс. руб. | 121 | 178 | 57 | 147,1 |
| 10. Доходы от внереализац. операций, тыс.руб. | - | - | - | - |
| 11. Расходы по внереализ. операциям, тыс.руб. | - | - | - | - |
| 12.Балансовая прибыль, тыс.руб. | 23 | 34 | 11 | 147,8 |
| 13. Налоги выплачиваемые из прибыли, тыс. руб. | 3 | 4 | 1 | 133,3 |
| 14. Чистая прибыль, тыс. руб. | 20 | 30 | 10 | 150 |
Данные таблицы анализа доходности показывают, что прибыль от реализации продукции возросла на 68 тыс. руб. Балансовая прибыль составила 148 %. Отсюда чистая прибыль составила 150%, это характеризует прибыльность производственно-хозяйственной деятельности предприятия.
Отмечен рост прибыли от реализации продукции. Это явилось результатом влияния след. факторов:
1.Изменение выручки от реализации продукции на 4715 тыс. руб. увеличила прибыль (4715*2/100) 94,3 тыс.руб.
2. Увеличение уровня себестоимости в % к выручке 0,21% повысила сумму затрат, что соответственно снизило сумму прибыли на (0,21*12017/100) 25,2 тыс. руб.
Итого по прибыли от реализации продукции (94,3 – 25,2) составляет 69,1 тыс. руб. Разница в 68 тыс. руб. была получена в результате округления. В большей степени на рост прибыли от реализации продукции повлияло увеличение выручки от реализации продукции.
Рост убытка от прочей реализации на 57 тыс.руб. повлиял на балансовую прибыль, но предприятие осталось прибыльным, т.к. темпы роста прибыли от реализации в 2003г. возросли.
Доходов (расходов) по внереализационным операциям на 2002-2003г. не было.
Итого по балансовой прибыли (69,1-57) 12,1 тыс. руб., разница в 11 тыс. руб. была получена в результате округления. Основная доля роста балансовой прибыли принадлежит прибыли от реализации продукции.
Рост суммы налогов уплачиваемых из прибыли на 1 тыс. руб. снизила сумму чистой прибыли на 1 тыс. руб.
Итого по чистой прибыли 12,1 – 1 = 11,1 разница в 10 тыс. руб. была получена в результате округления.
Снижение уровня рентабельности на 0,21 является отрицательным результатом работы предприятия и явилось результатом того, что темпы роста себестоимости превышают темпы роста выручки.
3.2. Анализ состава и динамики балансовой прибыли
Для анализа и оценки уровня и динамики показателей финансовых результатов деятельности предприятия ОАО «Надежда» составляются таблицы (табл. 4 и 5), в которых используются данные отчетности предприятия из ф. №2.
Таблица 4
Анализ уровня и динамики балансовой прибыли предприятия 2001 – 2002 гг. (тыс. руб.)
Показатель |
2001 год | 2002 год | Отклонение от 2001 года | |
| Тыс. руб. | % | |||
|
1. Выручка от реализации продукции (работ, услуг) 2. Затраты на производство реализованной продукции (работ, услуг) 3. Прибыль от реализации продукции (работ, услуг) 4. Прибыль от прочей реализации 5. Прибыль (убыток) от внереали-зационных операций 6. Балансовая прибыль (3+4+5) |
3687 3611 76 -62 - 8 |
7302 7158 144 -121 - 23 |
3615 3547 68 -59 - 15 |
198,0 198,2 189,5 195,2 - 287,5 |
Горизонтальный анализ абсолютных показателей, приведенных в таблице, показывает, что в 2002 году предприятие добилось более высоких результатов в хозяйственной деятельности по сравнению с прошлым годом.
Исходя из полученных данных можно сделать вывод, что динамика роста выручки от реализации продукции аналогична росту затрат на производство реализованной продукции (почти в 2 раза), как следствие этого, прибыль от реализации в 2002 году превысила соответствующий показатель 2001 года в 1,9 раз.
На изменение балансовой прибыли в 2002 году повлияло отрицательное сальдо прочей реализации, которое составило 23 тыс. руб. прибыли, против 8 тыс. руб. прибыли по данным базисного периода. В итоге балансовая прибыль за 2002 год составила 287,5% от балансовой прибыли, полученной предприятием в 2001 году.
Таблица 5
Анализ уровня и динамики балансовой прибыли предприятия 2002 – 2003 гг. (тыс. руб.)
Показатель |
2002 год | 2003 год | Отклонение от 2002 года | |
| Тыс. руб. | % | |||
|
1. Выручка от реализации продукции (работ, услуг) 2. Затраты на производство реализованной продукции (работ, услуг) 3. Прибыль от реализации продукции (работ, услуг) 4. Прибыль от прочей реализации 5. Прибыль (убыток) от внереализа-ционных операций 6. Балансовая прибыль (3+4+5) |
7302 7158 144 -121 - 23 |
12017 11805 212 -178 - 34 |
4715 4647 68 -57 - 11 |
164,6 164,9 147,2 147,1 - 147,8 |
Проанализировав данные таблицы 5, можно заметить, что, несмотря на рост общего объема реализуемой продукции и выполненных работ, который составил 165% от величины реализованной продукции 2002 года, прибыль от реализации составила всего 147% от объема прибыли от реализации в 2002 году. Несмотря на достаточно неэффективные в 2003 году, по сравнению с прошлым годом результаты от прочей реализации, сумма балансовой прибыли, полученная предприятием составила 148% от суммы балансовой прибыли 2002 года или возросла на 11 тыс. руб.
Дальнейший анализ должен конкретизировать причины изменения прибыли от реализации продукции по каждому фактору.
3.3. Факторный анализ финансовых результатов от реализации продукции, работ и услуг
Основную часть прибыли предприятия получают от реализации продукции и услуг. В процессе анализа изучаются динамика, выполнение плана прибыли от реализации продукции и определяются факторы изменения ее суммы.
Прибыль от реализации продукции и услуг в общем случае находится под воздействием таких факторов, как изменение: объема реализации; структуры продукции; отпускных цен на реализованную продукцию; цен на сырье, материалы, топливо, тарифов на энергию и перевозки; уровня затрат материальных и трудовых ресурсов.
Объем реализации продукции может оказывать положительное и отрицательное влияние на сумму прибыли. Увеличение объема продаж рентабельной продукции приводит к пропорциональному увеличению прибыли. Если же продукция является убыточной, то при увеличении объема реализации происходит уменьшение суммы прибыли.
Структура товарной продукции может оказывать как положительное, так и отрицательное влияние на сумму прибыли. Если увеличится доля более рентабельных видов продукции в общем объеме ее реализации, то сумма прибыли возрастет и наоборот, при увеличении удельного веса низкорентабельной или убыточной продукции общая сумма прибыли уменьшится.
Себестоимость продукции и прибыль находятся в обратно пропорциональной зависимости: снижение себестоимости приводит к соответствующему росту суммы прибыли и наоборот.
Изменение уровня среднереализационных цен и величина прибыли находятся в прямо пропорциональной зависимости; при увеличении уровня цен сумма прибыли возрастает и наоборот.
Расчет влияния этих факторов на сумму прибыли можно выполнить способом цепных подстановок.
Чтобы найти влияние только объема продаж, необходимо плановую при- быль умножить на процент перевыполнения (недовыполнения) плана по реализации продукции в оценке по плановой себестоимости или в условно-натуральном исчислении и результат разделить на 100.
Затем можно определить влияние структурного фактора (из первого результата нужно вычесть второй).
Влияние изменения полной себестоимости на сумму прибыли устанавливают сравнением фактической суммы затрат с плановой, пересчитанной на фактический объем продаж.
Определим влияние объема реализации продукции, ее структуры, себестоимости, уровня среднереализационных цен и других факторов на изменение суммы прибыли от реализации продукции ОАО «Надежда» (табл. 6 и 7).
Определим степень влияния на прибыль следующих факторов:
а) изменение отпускных цен на продукцию. Это влияние определяется как разность между выручкой от реализации по отчету в фактически действующих ценах и ценах базисного периода: 7302 - 5106 = 2196 тыс. руб.
б) изменение цен на материалы, тарифов на энергию, перевозки и прочее. 6008 – 7158 = -1150 тыс. руб.
Таблица 6
Исходные данные для факторного анализа прибыли от реализации продукции, 2001 -2002, тыс. руб.
| Показатель |
2001 год |
Данные 2001 года на реализованную продукцию 2002 года |
2002 год |
Данные 2002 года с корректировкой на изменение цен 2001 года |
| Выручка от реализации продукции за вычетом НДС, акцизного налога и других отчислений от выручки (ВР) | 3687 | 5106 | 7302 | 6128 |
| Полная себестоимость реализованной продукции (ПС) | 3611 | 5011 | 7158 | 6008 |
| Прибыль от реализации продукции (П) | 76 | 95 | 144 | 120 |
в) увеличение объема реализации продукции в оценке по базисной полной себестоимости.
Для расчета влияния данного фактора исчисляют коэффициент роста объема реализации продукции в оценке по базисной себестоимости: 5011 / 3611 = 1,388
Затем корректируют базисную прибыль на данный коэффициент и вычитают из нее базисную прибыль: 76 х 1,388 – 76 = 29 тыс. руб.
г) увеличение объема реализации продукции за счет структурных сдвигов в составе продукции.
Для расчета влияния данного фактора базисная величина прибыли корректируется на разность между коэффициентом роста объема реализации в оценке по отпускным ценам и коэффициентом роста объема реализации продукции в оценке по базисной себестоимости: 76 х (5106 / 3687 – 5011 / 3611) = - 0,2 тыс. руб.
д) уменьшение затрат на 1 рубль продукции.
Влияние данного фактора определяется как разность между базисной полной себестоимостью фактически реализованной продукции и фактической себестоимостью, исчисленной с учетом изменения цен на материальные и прочие ресурсы и факторов, связанных с нарушениями хозяйственной дисциплины: 5011 – 6008 = -997 тыс. руб.
е) изменение себестоимости за счет структурных сдвигов в составе продукции.
Влияние данного фактора определяется как разность между базисной полной себестоимостью, скорректированной на коэффициент роста объема реализации продукции, и базисной полной себестоимостью фактически реализованной продукции: 3611 х 1,385 – 5011 = - 9,8 тыс. руб.
Общее отклонение по прибыли в 2002 году составляет 68 тыс. руб. (144 – 76), что балансируется по сумме факторных влияний: 68 = 2196 – 1150 + 29 – 0,2 – 997 - 9,8
Как видно из этих данных, наибольшее влияние на отклонение прибыли оказали ценовые факторы. За счет роста объема продаж получено дополнительной прибыли 42,6% (29 / 68).
Факторный анализ прибыли показывает, что также влияние на изменение прибыли оказывает отклонения в себестоимости, которые понизили прибыль на 9,8 тыс. руб., на снижение прибыли повлияло отклонение в структуре выполняемых работ, за счет чего прибыль снизилась на 0,2 тыс. руб.
Таблица 7
Исходные данные для факторного анализа прибыли от реализации продукции, 2002 -2003, тыс. руб.
Показатель |
2002 год |
Данные 2002 года на реа-лизованную продукцию 2003 года |
2003 год |
Данные 2003 года с коррек-тировкой на изменение цен 2002 года |
| Выручка от реализации продукции за вычетом НДС, акцизного налога и других отчислений от выручки (ВР) | 7302 | 9805 | 12017 | 11052 |
| Полная себестоимость реализованной продукции (ПС) | 7158 | 9640 | 11805 | 10854 |
| Прибыль от реализации продукции (П) | 144 | 165 | 212 | 198 |
Определим степень влияния на прибыль следующих факторов:
а) изменение отпускных цен на продукцию. Это влияние определяется как разность между выручкой от реализации по отчету в фактически действующих ценах и ценах базисного периода: 12017 – 9805 = 2212 тыс. руб.
б) изменение цен на материалы, тарифов на энергию, перевозки и прочее. 10854 – 11805 = -951 тыс. руб.
в) увеличение объема реализации продукции в оценке по базисной полной себестоимости.
Для расчета влияния данного фактора исчисляют коэффициент роста объема реализации продукции в оценке по базисной себестоимости: 9640 / 7158 = 1,347
Затем корректируют базисную прибыль на данный коэффициент и вычитают из нее базисную прибыль: 144 х 1,347 – 144 = 50 тыс. руб.
г) увеличение объема реализации продукции за счет структурных сдвигов в составе продукции. Для расчета влияния данного фактора базисная величина прибыли корректируется на разность между коэффициентом роста объема реализации в оценке по отпускным ценам и коэффициентом роста объема реализации продукции в оценке по базисной себестоимости: 144 х (9805/ 7302 – 9640 / 7158) = - 0,6 тыс. руб.
д) уменьшение затрат на 1 рубль продукции. Влияние данного фактора определяется как разность между базисной полной себестоимостью фактически реализованной продукции и фактической себестоимостью, исчисленной с учетом изменения цен на материальные и прочие ресурсы и факторов, связанных с нарушениями хозяйственной дисциплины: 9640 – 10854 = -1214 тыс. руб.
е) изменение себестоимости за счет структурных сдвигов в составе продукции. Влияние данного фактора определяется как разность между базисной полной себестоимостью, скорректированной на коэффициент роста объема реализации продукции, и базисной полной себестоимостью фактически реализованной продукции: 7158 х 1,343 – 9640 = - 28,4 тыс. руб.
Общее отклонение по прибыли в 2003 году составляет 68 тыс. руб. (212 - 144), что балансируется по сумме факторных влияний: 68 = 2212 – 951 + 50 – 0,6 - 1214 – 28,4
Как видно из этих данных, наибольшее влияние на отклонение прибыли в 2003 году также оказали ценовые факторы. Факторный анализ прибыли показывает, что наибольшее влияние на изменение прибыли оказывает себестоимость реализованной продукции. Изменение себестоимости повлекло за собой снижение прибыли на 28,4 тыс. руб. Изменение объемов реализуемой продукции увеличило прибыль на 50 тыс. руб.
3.4. Анализ прочих операционных финансовых результатов
Выполнение плана прибыли в значительной степени зависит от финансовых результатов деятельности, не связанных с реализацией продукции.
Наличие прочих доходов и расходов оказывает в ряде случаев существенное влияние на общий результат прибыли и рентабельности. Задача анализа в данном случае состоит в том, чтобы установить степень влияния внереализационных результатов на общий финансовый результат, выявить причины их образования и разработать мероприятия по предотвращению и сокращению убытков и потерь от внереализационных операций.
Анализ сводится в основном к изучению динамики и причин полученных убытков и прибыли по каждому конкретному случаю. При анализе устанавливаются причины невыполнения обязательств, принимаются меры для предотвращения допущенных ошибок.
Анализ динамики прибыли и убытка от прочей реализации ОАО «Надежда» приведен в табл. 8.
Таблица 8
Анализ динамики прибыли и убытка от прочей реализации, тыс. руб.
| Наименование показателей | 2001 г. | 2002 г. | 2003 г. | Отклонения | |
| 2002 г. к 2001 г. | 2003 г. к 2002 г. | ||||
| Доходы от реализации основных средств и прочего имущества | - | 4 | - | 4 | -4 |
| Доходы от сдачи имущества в аренду | - | - | - | - | - |
| Итого доходов | - | 4 | - | 4 | -4 |
| Расходы от списания основных средств с баланса по причине износа | - | - | - | - | - |
| Сумма уплаченных налогов и сборов за счет финансовых результатов | 62 | 125 | 178 | 63 | 53 |
| Итого расходов | 62 | 125 | 178 | 63 | 53 |
Анализ результатов от прочих видов деятельности показывает, что основную их сумму составляют прочие операционные расходы.
Анализ структуры прибыли (вертикальный анализ) позволяет установить, что доля операционных расходов в 2003 году по сравнению с базисным 2001 годом не изменилась, хотя в абсолютном выражении сумма данных доходов растет, что оказало отрицательное влияние на рост балансовой прибыли предприятия.
Сумма прочих операционных расходов предприятия ОАО «Надежда» увеличивается на протяжении рассматриваемого периода на 116 тыс. руб., что является отрицательной тенденцией в работе организации.
Сальдо доходов и расходов от прочей операционной деятельности отрицательно. Это говорит о том, что предприятию ОАО «Надежда» необходимо обратить внимание на этот немаловажный аспект получения дополнительной прибыли, отрицательное сальдо в 2001-2003 гг. говорит о недостаточно эффективном использовании внереализационного потенциала. В основном средства были получены как доходы от реализации основных средств и прочего имущества.
В рассматриваемом периоде с 2001 по 2003 год прибыль предприятия, кроме прибыли от реализации продукции (работ, услуг) включала в себя прибыль от прочей реализации, которые связаны в основном с доходами и расходами от реализации (списания) основных средств ОАО «Надежда». Однако сальдо от операционной деятельности за период 2001-2003 гг. отрицательное, что повлияло на снижение прибыли от реализации продукции.
3.5. Расчет показателей рентабельности ОАО «Надежда»
Под рентабельностью предприятия понимается его способность к приращению вложенного капитала. Задачей анализа рентабельности являются:
оценка динамики показателя рентабельности с начала анализируемого периода, степени выполнения задания;
определение и оценка факторов, влияющих на эти показатели;
выявление и изучение причин потерь и убытков, вызванных безхозяйственностью, ошибками в руководстве и другими упущениями в производственно-хозяйственной деятельности предприятия;
вскрытие и подсчет резервов возможного увеличения прибыли или дохода предприятия.
Рассчитаем показатели рентабельности ОАО «Надежда» (табл. 9) и проанализируем эффективность деятельности предприятия за рассматриваемый период.
Таблица 9
Динамика показателей рентабельности предприятия (%)
| Наименование коэффициента | 2001 г. | 2002 г. | 2003 г. |
| 1. Рентабельность продукции | 0,22 | 0,31 | 0,28 |
| 2.Рентабельность основной деятельности | 2,10 | 2,01 | 1,80 |
| 3. Рентабельность всего капитала предприятия | 0,24 | 0,44 | 0,40 |
| 4. Рентабельность собственного капитала | 0,33 | 1,02 | 1,65 |
Наглядное изменение показателей рентабельности представлено на рис. 6.
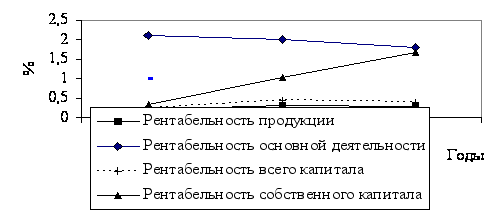
Рис. 6. Динамика коэффициентов рентабельности (в %)
Анализируя данные таблицы и рисунка, следует отметить, что наибольшие показатели рентабельности наблюдались в 2002 году, причем положение эффективного хозяйствования значительно стабилизируется.
Показатель рентабельности продукции в 2002 году возрос на 0,09%, а в 2003 году незначительно снизился на 0,03% по сравнению с предыдущим годом.
Коэффициент рентабельности основной деятельности предприятия уменьшается в 2002 году на 0,09%, а в 2003 году происходит его уменьшение на 0,21%.
Самые высокие показатели рентабельности продукции и основной деятельности предприятия наблюдаются в 2001 году, и в дальнейшем постепенно падают, что свидетельствует о менее эффективной финансово-хозяйственной деятельности предприятия.
Уменьшение данного показателя в 2003 году отражает снижение спроса на продукцию предприятия, что связано в первую очередь с низким уровнем платежеспособности потребителей продукции предприятия.
Коэффициент рентабельности всего капитала предприятия также растет за период анализа с 0,24 до 0,40 , что свидетельствует о росте эффективности использования всего имущества предприятия, характеризует некоторую стабилизацию финансового положения организации.
Коэффициент рентабельности собственного капитала возрос за 2001-2003 гг. более чем в 5 раз.
Данная тенденция отражает увеличение эффективности использования собственного капитала организации.
Итак, на протяжении рассматриваемого периода наблюдается улучшение эффективности деятельности ОАО «Надежда», однако предприятие должно изыскать и использовать внутренние резервы для дальнейшего роста рентабельности предприятия.
В целом можно сделать вывод о