Механизм налогового планирования на предприятии в условиях трансформационной экономики
Рис. 1.1 Схема вексельных поставок и бартерных расчетов
Приведенные схемы поставок газа обеспечивают следующие преимущества:
1). У потребителя газа – независимость расчетов за потребленный газ от денежных поступлений за отгруженную продукцию;
2). У поставщиков газа – наличие гарантий по расчету за потребленный газ от фирмы “Поручителя”, стабильный спрос на газ на долгосрочной основе;
У “Поручителя” (ТПК “Скиф-3”) – существенные скидки по цене на посуду, наличие на складе большого ассортимента посуды, наличие “рычагов влияния” через газовый кран.
Приведенные схемы поставки газа позволяют за счет оптовых скидок значительно расширить рынок сбыта у “Поручителя” на долгосрочной основе.
В связи с этим положительный эффект бизнеса достигается по следующим позициям:
1). Возможность предоставлять скидки по цене на посуду в большом диапазоне от крупнооптовых покупателей до мелкой розницы;
2). Наличие на складе полного ассортимента посуды, на которую существует постоянный спрос;
3). Предоставлением производителем исключительных прав по его представительству в Донецком регионе.
Предприятия, с которыми сотрудничает ТПК “Скиф-3” используют современное высокопроизводительное технологическое оборудование, совершенную технологию для выпуска стекольных изделий. Обладая высоким уровнем качества выпускаемой продукции и хорошей технической оснащенностью, которая постоянно совершенствуется, предприятие имеет возможность удовлетворять требования иностранных партнеров, продающих продукцию предприятия на всех рынках мира.
Необходимо отметить, что руководство предприятия постоянно контролирует ситуацию и по мере воздействия внешних факторов принимает решения по адекватной реакции на изменения для приведения состояния дел на предприятии в норму. Ярким примером тому является увеличение объемов закупок.
Не менее важным показателем производственной деятельности предприятия является рентабельность продукции. Рентабельность показывает сколько гривен прибыли приносит гривня, затраченная на закупку данной продукции, то есть это отношение между прибылью и себестоимостью, выраженное в процентах. Рентабельность продукции по Торгово-промышленной компании “Скиф-3” - общества с ограниченной ответственностью показана в табл. 1.1.
В целом по предприятию уровень рентабельности снизился из-за повышения себестоимости продукции в следствие частичных простоев, отключения электроэнергии.
Таблица 1.1 Рентабельность отдельных видов продукции за 2001 год
|
Наименование продукции |
Фактически реализовано, тыс. шт. (тыс) |
Цена единицы продукции, грн. |
Себестоимость ед. продукции, грн. | Рентабельность,%. |
| 1 | 2 | 3 | 4 | 5 |
|
Стопка
|
125 | 0,50 | 0,43 | 16,2 |
|
Стопка
|
130 | 0,55 | 0,45 | 22,2 |
|
Стакан
|
115,6 | 0,75 | 0,66 | 13,6 |
|
Стакан
|
100,5 | 0,85 | 0,75 | 13,3 |
|
Рюмка
|
86 | 0,95 | 0,86 | 10,4 |
|
Рюмка
|
78 | 1,05 | 0,86 | 22,1 |
|
Рюмка |
15,5 | 0,90 | 0,75 | 20 |
|
Бокал |
90,8 | 1,35 | 1,20 | 12,5 |
|
Бокал |
30 | 1,65 | 1,45 | 13,8 |
|
Бокал |
19,5 | 2,00 | 1,82 | 9,8 |
|
Фужер |
150 | 2,50 | 2,15 | 16,3 |
| Чашка 7В34 | 120,5 | 2,30 | 2,05 | 12,2 |
| Сервиз 9В765 | 2,63 | 10,00 | 8,97 | 11,5 |
| Сервиз 8В589 | 3,54 | 15,50 | 12,50 | 24 |
| Сервиз 5В97 | 4,25 | 30,50 | 25,42 | 20 |
| Тарелка 0В32 | 600 | 0,45 | 0,40 | 12,5 |
| Тарелка 0В34 | 500 | 0,55 | 0,43 | 27,9 |
| Кувшин 6В18 | 2,3 | 5,35 | 4,26 | 25,5 |
|
Комбикорм |
25 т. | 1500 | 1167 | 28,54 |
|
Комбикорм |
35 т. | 950 | 860 | 10,47 |
|
Комбикорм
|
40 т. | 900 | 812 | 10,84 |
|
Комбикорм |
150 т. | 850 | 753,62 | 12,8 |
Для поддержания конкурентоспособности ТПК “Скиф-3” использует новейшее оборудование и технологию для производства комбикорма. В данный момент потребности в оборудования удовлетворяются за счет средств, полученных от взаимных поставок продукции, а также путем бартерных операций.
Базовым вопросом в стратегическом плане развития производства на будущее является необходимость направления усилий на восстановление машинного парка и другого специального оборудования предприятия для обеспечения работоспособности предприятия.
Анализ основных фондов.
На балансе содержатся основные фонды на сумму 16744 тыс. грн. Наибольший удельный вес в структуре основных фондов занимают основные фонды первой группы, они составляют около 44 %, основных фондов, на третью группу приходится около 41 % основных фондов, остальные 15 % приходится на вторую группу основных фондов. Наличие и движение основных фондов приведено в табл. 1.2. Данные о составе основных фондов основного вида деятельности приведены в табл. 1.3.
Торгово-промышленная компания “Скиф-3” - общество с ограниченной ответственностью - в соответствии с законодательством Украины производит амортизационные отчисления по группам основных фондов. В зависимости от группы основных фондов с них взимаются амортизационные отчисления по различным процентным нормам. Так для первой группы эта норма составляет 5 % в год, для второй группы 25 % в год, а для третьей в размере 15 % в год. Из этого следует, что амортизационные отчисления по первой группе за год составили 373,55 тыс. гривен, по второй группе 564,25 тыс. гривен, а по третьей группе 1052,4 тыс. гривен в год. В целом по предприятию амортизационные отчисления за год составят 1990,2 тысяч гривен.
Таблица 1.2 Наличие и движение основных фондов в 2001 году
| Показатели | На начало 2000 г, тыс. грн. | Прибыло в 2000г., тыс.грн. | Выбыло в 2000г., тыс.грн. | На конец 2000 г., тыс.грн. |
Остаточная стоимость |
Амор-тизация за год, тыс.грн. |
|
| на нач. 2000 г., тыс.грн. | на кон. 2000 г., тыс.грн. | ||||||
|
Всего ОФ в т.ч. ОФ осн. вида деятельности из них: - машин и оборудования |
18238 16071 6445 |
671 671 571 |
- - - |
18909 16744 7016 |
11191 10115 2898 |
10955 9899 3086 |
907 887 383 |
|
ОПФ др. отраслей Из них: - торговля |
1083 1083 |
- - |
- - |
1083 1083 |
313 313 |
298 298 |
15 15 |
| Непроизводствен-ные ОФ | 1084 | - | - | 1084 | 763 | 758 | 5 |
Таблица 1.3 Состав основных фондов основного вида деятельности
| Группы основных фондов | Сумма, т.грн. |
|
І. Здания, строения и передаточные устройства в том числе: - здания - строения |
7471 6969 502 |
|
ІІ Транспортные средства, мебель, устройства и инструменты в том числе: - транспортные средства включая грузовые и легковые автомобили - устройства и инструменты, информационные системы, включая ЭВМ для автоматической обработки информации |
2257 287 1256 |
|
ІІІ. Другие основные средства В том числе: - машины и оборудование |
7016 7016 |
| Итого | 16744 |
Трудовой коллектив предприятия и трудовые показатели.
Все отношения, которые возникают между членами трудового коллектива предприятия, в процессе производственной деятельности, регулируются Кодексом Законов о труде Украины, а также Уставом предприятия. Порядок найма и увольнения работников, продолжительность и распорядок рабочего дня, порядок предоставления выходных дней, отпуска и социальных льгот отдельным категориям работающих, другие вопросы трудовой деятельности на предприятии, регулируются Правилами внутреннего трудового распорядка и соответствующими нормами трудового законодательства.
За нарушение трудовой и технологической дисциплины, требований Устава предприятия, Правил внутреннего трудового распорядка на виновных лиц налагаются взыскания, предусмотренные Кодексом Законов о труде Украины. Лица, допустившие грубые или систематические нарушения трудовой дисциплины могут быть уволены согласно законодательству Украины.
Все работники предприятия подлежат обязательному государственному социальному и медицинскому страхованию в соответствии с нормами, установленными законодательством Украины. На всех работников предприятия ведутся трудовые книжки.
Увеличение на 58 % основной заработной платы связано с увеличением средней зарплаты и незначительным ростом численности персонала. В результате снижения надбавок и премий, а также других выплат значительно снизился уровень дополнительной зарплаты.
Таблица 1.3 Фонд оплаты труда за 2000 -2001 годы
| Показатели | Ед.изм. | 2001 год | 2000 год | Отклонение за 2000 год | |
| % | Абсолютное отклонение | ||||
| Фонд основной зарплаты | тыс.грн | 2081,1 | 1318,8 | 157,8 | +762,3 |
| Фонд дополнительной зарплаты | тыс.грн | 735,2 | 1333,4 | 55,1 | -598,2 |
|
В том числе: - надбавки и доплаты к ставкам |
тыс.грн |
78,1 |
89,7 |
87,1 |
-11,6 |
| - премии за производ-ственные результаты | тыс.грн |
157,1 |
222,5 |
70,1 |
-65,4 |
| Другии поощрения и компенсационные выплаты | тыс.грн |
254,9 |
171,2 |
148,9 |
+83,7 |
|
Из них: - поощрения по результатам работы за год |
тыс.грн |
53,0 |
125,0 |
42,4 |
-72,0 |
| - предоставленные трудовые и социальные льготы | тыс.грн |
7,2 |
9,9 |
72,7 |
-2,7 |
| Другие выплаты, кото-рые не включаются в ФОТ | тыс.грн |
54,4 |
88,4 |
61,53 |
-34,0 |
Анализ себестоимости продукции.
Себестоимость продукции - важнейший экономический показатель работы предприятия, поскольку в ней отображается влияние их на экономику организации и технического уровня производства, производительности труда, степени экономичного использования сырья, материалов и энергии, уровня использования производственных мощностей и других условий производственно - хозяйственной деятельности.
Калькуляция себестоимости комбикорма за 2000 год приведена в табл. 1.4.
Себестоимость корма для молодых цыплят гораздо выше чем для взрослых. Это связано с потребностью в питательных веществах и витаминах для нормального развития молодняка, поэтому приходится добавлять большое количество дорогих продуктов, но с возрастом птице достаточно недорого корма.
Таблица 1.4. Калькуляция себестоимости комбикорма.
|
Составляющие |
1-15 нед. | 16-21 нед. | 22-47 нед. | 48-80 нед. | ||||||||
| кол-во | цена | сумма | кол-во | цена | сумма | кол-во | цена | сумма | кол-во | цена | сумма | |
| Кукуруза | 48,5 | 550 | 266,8 | 25 | 550 | 137,5 | 40 | 550 | 220 | 35 | 550 | 192,5 |
| Пшеница | 20 | 600 | 120 | 29 | 600 | 174 | 10 | 600 | 60 | 10 | 600 | 60 |
| Шрот подсолнечный | 10 | 570 | 57 | 15 | 570 | 85,5 | 16 | 570 | 91,2 | 16 | 570 | 91,2 |
| Шрот соевый | 5 | 2100 | 105 | 3 | 2100 | 63 | 2 | 2100 | 42 | 0 | 2100 | 0 |
| Дрожжи кормовые | 5 | 2200 | 110 | 2 | 2200 | 44 | 3 | 2200 | 66 | 3 | 2200 | 66 |
| Липрот | 2 | 2200 | 44 | 2 | 2200 | 44 | 1 | 2200 | 22 | 1 | 2200 | 22 |
| Мука рыбная | 6 | 5000 | 300 | 2 | 5000 | 100 | 2 | 5000 | 100 | 1,5 | 5000 | 75 |
| Известняк кормовой | 1 | 100 | 1 | 3 | 100 | 3 | 6,8 | 100 | 6,8 | 6,8 | 100 | 6,8 |
| Премикс | 1 | 3000 | 30 | 1 | 3000 | 30 | 1 | 3000 | 30 | 1 | 3000 | 30 |
| Ячмень | 0 | 500 | 0 | 11 | 500 | 55 | 10 | 500 | 50 | 15 | 500 | 75 |
| Отруби пшеничные | 0 | 300 | 0 | 6 | 300 | 18 | 7 | 300 | 21 | 8 | 300 | 24 |
| Соль поваренная | 0 | 120 | 0 | 0 | 120 | 0 | 0,2 | 120 | 0,24 | 0,2 | 120 | 0,24 |
| Трикальцийфосфат | 1,5 | 1500 | 22,5 | 1 | 1500 | 15 | 1 | 1500 | 15 | 1 | 1500 | 15 |
| Мука мясокостная | 0 | 800 | 0 | 0 | 800 | 0 | 0 | 800 | 0 | 1,5 | 800 | 12 |
| Всего | 100 | 1056 | 100 | 769 | 100 | 724 | 100 | 669,74 | ||||
| ТЗР (7%) | 73,9 | 53,8 | 50,7 | 46,882 | ||||||||
| Переработка | 69,5 | 69,5 | 69,5 | 69,5 | ||||||||
| Итого | 1130 | 823 | 775 | 716,62 | ||||||||
Оценка финансового состояния предприятия.
Основным источником анализа финансового состояния предприятия является баланс. Он характеризует состояние собственности предприятия, использование собственных и привлеченных денежных средств. Для анализа баланса Торгово-промышленной компания “Скиф-3” -общества с ограниченной ответственностью - необходимы некоторые величины, расчет которых приведен в табл. 1.7.
Таблица 1.7 Показатели анализа баланса Торгово-промышленной компания “Скиф-3” на 2001 год
|
Условные обозначения |
Значение показателя | Количественная оценка | |
| На нач. года | На кон. года | ||
| А1 |
Наиболее ликвидные активы (денежные средства, краткосрочные финансовые вложения ) |
75,5 | 230 |
| А2 | Быстро реализуемые активы (товары отгружены, но не оплачены в срок; дебиторская задолженость) | 1205,7 | 1370,1 |
| А1+А2 | 1281,2 | 1600,1 | |
| А3 | Медленно реализуемые активы (товары, готовая продукция, запасы) | 1992,5 | 1712,9 |
| А4 | Тяжело реализуемые активы (основные средства, незавершенные капитальные вложения) | 11000,7 | 10599,1 |
| П1 | Краткосрочные обязательства (кредиты банков, заемные средства, кредиты и заемы не погашенные в срок) | 1800,5 | 1188,8 |
| П2 | Среднесрочные и долгосрочные пассивы | 2,6 | 137,3 |
| П3 | Постоянные пассивы баланса (уставный фонд, резервы) | 13345 | 13345 |
| СО | Другие пассивы | 1829,1 | 1450,8 |
Коэффициент абсолютной ликвидности (2.1), который характеризует оперативную платежеспособность предприятия:
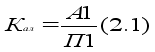
Кал на начало года равен 0,0419, а на конец года 0,1935.
Менее ликвидными активами считаются товары, готовая продукция, запасы, незавершенное производство. Потому рассчитывается коэффициент расчетной платежеспособности, который выше коэффициента денежной платежеспособности (коэффициента абсолютной ликвидности), потому что при его определении в числителе, кроме средств и краткосрочных финансовых вложений, учитываются и менее ликвидные активы.
Коэффициент ликвидности баланса или быстрой ликвидности (расчетной платежеспособности)
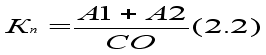 Коэффициент
ликвидности
на начало 2001 года
равен 0,7004, а на
конец – 1,1029. Достаточным
значением
коэффициента
является величина
в диапазоне
0,5:0,8, фактически
данный коэффициент
больше 1.
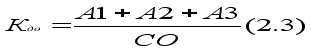 Коэффициент
покрытия баланса
или достаточности
оборотных
средств (2.3).
Коэффициент покрытия на начало года равен 1,7898, а на конец года 2,2836.
Желательно, чтобы этот коэффициент превышал единицу. На предприятии на конец года имело место высокая платежеспособность.
Коэффициент отношения ликвидных и неликвидных пассивов или отношение средних и медленно реализуемых активах к тяжело реализуемым активам (2.4).
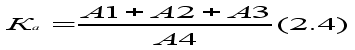
Ка на начало года равен 0,2976, а на конец года – 0,3126. Норматив этого коэффициента близок к 1. Имеет место недостаток ликвидных средств и, как следствие, задержка платежей по текущим финансовым операциям.
Следующим шагом оценки финансового состояния предприятия является анализ ликвидности баланса. Баланс считается абсолютно ликвидным, если выполняются следующие отношения:
А1+А2 > П1
А3 > П2
А4 > П3
Произведем анализ этих показателей на начало и конец 2001 года:
| На начало года | На конец года |
| 1281,2 < 1800,5 | 1600,1 > 1188,8 |
| 1992,5 > 2,6 | 1712,9 > 137,3 |
| 11000,7 < 13345 | 10599,1 < 13345 |
Таким образом, мы видим, что на начало 2001 года два неравенства из трех свидетельствовали о неликвидности баланса, а на конец года лишь одно неравенство говорит о нелеквидности баланса. Это свидетельствует об улучшении финансового состояния предприятия и возможности погашения задолженности.
Торгово-промышленная компания “Скиф-3” - общество с ограниченной ответственностью - использует компьютеризированное оборудование и передовые технологии для продажи стеклопосуды своим опытным и требовательным заказчикам.
Условия, в которых работает предприятие, для большинства производителей Украины оказались гибельными. Самой большой сложностью явилась потеря оборотных средств, что привело к значительному сокращению производства изделий на внутренний рынок.
В настоящее время продолжает существовать тот, кто постоянно развивается, изменяется.
Сложности обусловлены падением уровня производства в стране, снижением жизненного уровня населения и его покупательской способности, что ведет к уменьшению уровня рентабельности и получаемой прибыли.
Жесткая налоговая политика, увеличение цен на сырье и энергоресурсы до уровня мировых неминуемо влечет за собой увеличение затрат на производство.
2.2. Характеристика налогов, уплачиваемых предприятием.
Вопросы уплаты налогов предприятия оговорены в учетной политике предприятия, которая утверждается на собрании акционеров, и является обязательной для выполнения всеми сотрудниками предприятия.

Рис. 2.1. Место учетной политики предприятия в общей деятельности предприятия.
Учетная политика данного предприятия включает в себя :
Основными документами, регулирующими бухгалтерский учет в Украине, является Закон Украины от 16.07.99 г. № 996-XIV «О бухгалтерском учете и финансовой отчетности в Украине», а также Положение «О переходе на национальные Положения (стандарты) бухгалтерского учета и формировании учетной политики предприятия» от 27.12.1999.
Согласно п. 5 вышеуказанного закона, предприятие самостоятельно избирает форму бухгалтерского учета как определенную систему регистров учета, порядка и способа регистрации и обобщения информации в них, соблюдая единые правила, установленные данным законом, и учитывая особенности своей деятельности и обработки учетных данных.
Выборочные данные из приказа № 1 от 18.07.99 по предприятию Торгово-промышленной компании “Скиф-3”, касающиеся организации внутренней учетной политики:
I. Общие положения
Дата государственной регистрации - 13.07.99
№ регистрации – 03810
Идентификационный код - 30490896
№ Свидетельства плательщика НДС - 35339494
Организационно- правовая форма предприятия – ООО
Форма собственности предприятия - коллективная
Наличие вышестоящей организации - нет
Форма финансирования - смешанная.
Наличие филиалов, представительств, других подразделений (перечень, местонахождение, регистрация) - нет
Участие в совместной деятельности (перечень договоров, ответственные за ведение учета) - нет
Основной вид хозяйственной деятельности (код, наименование) - оптовая продажа посуды, изделий из фарфора,
Не основные виды деятельности (в соответствии с Учредительными документами, коды, наименование) - производсто комбикорма, выращивание цыплят.
Наличие лицензий, разрешений, патентов для указанных видов деятельности (при необходимости) - … .
Наличие льгот (код, наименование, документы подтверждающие право на льготу) - нет
Средняя численность персонала на предприятии - 48 чел.
II. Об организации бухгалтерского учета
В соответствии со статьями 8-10 Закона Украины «О бухгалтерском учете и финансовой отчетности в Украине» от 16.07.99 года № 996-ХIV, утверждёнными Положениями (стандартами) бухгалтерского учёта, а также в целях обеспечения единых методологических принципов бухгалтерского учета организация ведения бухгалтерского учета осуществляется бухгалтерской службой во главе с главным бухгалтером.
В составе хозяйственной деятельности предприятия утверждена:
- обычная деятельность в составе: реализация продукции.
Примечание. Обычная деятельность - любая основная деятельность предприятия, а также операции, которые ее обеспечивают или возникают в результате ее проведения, то есть производство и реализация продукции, не являющейся доминирующей по размерам дохода или по целям создания предприятия.
операционную деятельность: реализация продукции.
основную деятельность: реализация продукции, производство и реализация комбикорма.
Примечание. Основная деятельность - связанная с производством и реализацией продукции, работ, услуг, товаров, которые являются главной целью создания предприятия и обеспечивают основную долю его дохода.
- инвестиционную деятельность - нет.
Примечание. Инвестиционная деятельность - приобретение и реализация тех необоротных активов, а также финансовых инвестиций, которые не являются составной частью эквивалентов денежных средств (доходы и расходы от инвестиций - %, дивиденды и пр.)
- финансовую деятельность: выплата дивидендов, погашение кредита Банку «Финансы и кредит».
Примечание. Финансовая деятельность - деятельность, которая приводит к изменениям размера собственного и заемного капитала предприятия (движение уставного фонда, кредиты банка, займы, расчеты с учредителями и пр).
Главному бухгалтеру (Свиридова Е.А.) (п. 1 приказа №24 от 01.12.1999) обеспечить соблюдение на предприятии установленных единых методологических принципов бухгалтерского учета, составления и предоставление в установленные сроки финансовой отчетности основании ведения бухгалтерского учета :
- с применением бухгалтерской программы: 1- С бухгалтерия
Организовать бухгалтерский учет:
основных средств и необоротных активов с применением инвентарных карточек ф.03-6 «Инвентарная карточка учета основных средств», 03-7 «Опись инвентарных карточек по учету основных средств», ф. 03-8 «Карточка учета движения основных средств» ф. 03-9 и т. д.
нематериальных активов : бухгалтерский учет нематериальных активов ведется в отношении каждого объекта по группам см. п. 5 ПСБУ 8
запасов с применением: в сальдовых книгах в количественно - суммовом выражении; на складах - на карточках складского учета в количественном выражении.
административных расходов с применением утвержденных регистров
общехозяйственных затрат (расходов) с применением утвержденных регистров
расходов на сбыт с применением утвержденных регистров.
Установить следующий метод списания запасов на производство и реализацию:(согласно ПСБУ 9). Один из методов оценки убытия запасов, который применяется на предприятии:
- себестоимости первых по времени поступления запасов (ФИФО).
Утвердить порядок ведения бухгалтерского учета отдельных хозяйственных операций: начисление амортизации (износа) по основным средствам осуществлять в следующем порядке: по основным средствам - с применением обычных годовых норм амортизационных отчислений в соответствии с действующим законодательством и ПСБУ 7;
Начисление амортизации (износа) по нематериальным активам осуществлять: согласно применяемых методов и форм, предусмотренные ПСБУ 7 и 8) в размере согласно Приложению.
Примечание. Начисление амортизации нематериального актива может осуществляться - в течение срока его полезного использования, устанавливаемого предприятием при признании этого объекта активом (при зачислении на баланс), но не более 20 лет. Амортизация начисляется с применением прямолинейного метода. Расчет амортизации при применении соответствующих методов начисления осуществляется согласно ПСБУ 7 «Основные средства»
Создать на предприятии резерв сомнительных долгов с применением метода расчета резерва (выбрать в соответствии с ПСБУ 10)
на основе классификации дебиторской задолженности.
Установить порядок использования чистой прибыли (в % от суммы чистой прибыли) (в соответствии с Учредительными документами):
начисление резервного капитала - 15 %;
начисление фонда для выплаты дивидендов - 25%:
присоединение к уставному фонду - 30 %.
6.Установить, учетную политику с использованием следующих методов учета:
- начисления.
В соответствии с Налоговым Кодексом, руководствуясь Законами Украины «О налогообложении прибыли предприятий» от 22.05.97 г. №283/97-ВР, с изменениями и дополнениями, и «О налоге на добавленную стоимость» от 03.04.97 г. № 168/97-ВР в НТ ООО Торгово-промышленной компании “Скиф-3” установлен порядок накопления данных о валовых расходах и валовом доходе для целей налогообложения на основании первичных учетных документов, фиксирующих осуществление хозяйственных операций
с
записями на
счетах бухгалтерского
учета: «Валовые
расходы»,
«Валовые доходы»
с использованием оборотов по этим счетам как суммы валовых расходов и валового дохода для составления Налоговой декларации и налоговой отчетности в соответствии с Рекомендациями по бухгалтерскому учету валовых расходов и валовых доходов, утвержденными приказом Министерства финансов Украины от 04.06.97 за № 168/97.
Расчет прироста (уменьшения) балансовой стоимости покупных товаров (кроме активов, подлежащих амортизации, ценных бумаг и деривативов), материалов, сырья, комплектующих изделий и полуфабрикатов на складах, в незавершенном производстве и остатках готовой продукции (п. 5.9 Закона «О прибыли») производится поквартально.
Пересчет балансовой стоимости иностранной валюты и задолженности в иностранной валюте, которые находятся на учете на конец периода, производится (выбирается) поквартально.
Расчет суммы налогообложения невозможен без определения валового дохода предприятия за определенный период.
Рассмотрим как считается сумма валового дохода на данном предприятии.
Определим сумму валового дохода и затрат на 01.01.2003.
!!!!!!!!!!!! !!!!!!!!!!!!!!!!!!!!
!!!!!!!!!!!! !!!!!!!!!!!!!!
!!!!!!!!!!!! !!!!!!!!!!!!!
!!!!!!!!!!! !!!!!!!!!!!!!!!!!!!11
И в заключение рассмотрим характеристики отдельных видов налогов:
Налог на добавленную стоимость;
Акцизный сбор;
Налог на прибыль.
1. Налог на добавленную стоимость.
Налогоплательщиками есть:
Лицо, объем оподатковуваних операций по продаже товаров (работ, услуг) которой на протяжении любого периода из последних двенадцати календарных месяцев превышал 600 не обложенными налогами минимумов доходов граждан.
Лицо, которое ввозит (пересылает) товары на таможенную территорию Украины или получает от нерезидента работы (услуги) для их использования или потребления на таможенной территории Украины, за исключением физических лиц, не зарегистрированных как налогоплательщики, в случае когда такие физические лица ввозят (пересылают) товары (предметы) в объемах, которые не подлежат налогообложению в соответствии с законодательством.
Лицо, которое осуществляет на таможенной территории Украины предпринимательскую деятельность из торговли за наличные средства независимо от объемов продажи, за исключением физических лиц, которые осуществляют торговлю на условиях уплаты рыночного сбора в порядке, установленный законодательством.
Лицо, которое на таможенной территории Украины предоставляет услуги, связанные с транзитом пассажиров или грузов через таможенную территорию Украины.
Другие плательщики.
Объектом налогообложения являются операции налогоплательщиков с:
- продажи товаров (работ, услуг) на таможенной территории Украины, в том числе операции по оплате стоимости услуг по договорам оперативной аренды (лизинга) и операции по передаче права собственности на объекты залога заемщику (кредитору) для погашения кредиторской задолженности заставодавця;
- ввоз (пересылка) товаров на таможенную территорию Украины и получения работ (услуг), которые предоставляются нерезидентами для их использования или потребления на таможенной территории Украины, в том числе операции по ввозу (пересылка) имущества по договорам аренды (лизинга), залога и ипотеки; вывоз (пересылка) товаров за границы таможенной территории Украины и предоставления услуг (выполнения работ) для их потребления за пределами таможенной территории Украины.
- другие операции.
Не является объектом налогообложения операции :
- выпуску (эмиссии), размещения в любые формы управления и продажи за средство ценных бумаг, которые выпущенные в обращение (эмитированные) субъектами предпринимательской деятельности, Национальным банком Украины, Министерством финансов Украины, органами местного самоуправления
- передачи имущества арендодателя что есть резидентом, в пользование арендатору в соответствии с условиями договора аренды и его возвращения арендодателю после окончания действия такого договора;
- уплаты арендных платежей по условиям договора финансовой аренды или по условиям договора аренды жилого фонда, который есть основным местожительством арендатора;
- передачи имущества в залог заимодателю (кредитору) в соответствии с договором займа и его возвращения заставодавцю после окончания действия такого договора;
- предоставления услуг из страхования и перестрахование, обращения валютных ценностей, банковских металлов, банкнотов и монет Национального банка Украины, за исключением тех, которые используются для нумизматических целей, базой налогообложения которых есть продажная стоимость; выпуска, обращения и погашения билетов государственных лотерей, внедренных за разрешением Министерства финансов Украины; выплаты денежных выигрышей, денежных призов и денежных вознаграждений;
- предоставления услуг по инкассации, расчетно-кассового обслуживания, привлечения, размещения и возвращения денежных средств по договорам займа, депозита, вклада, страхование или поручения;
- выплат заработной платы, пенсий, стипендий, субсидий, дотаций, других денежных или имущественных выплат физическим лицам за счет бюджетов или социальных или страховых фондов в порядке, установленный законом; выплат дивидендов
- передачи основных фондов как взноса в уставный фонд юридического лица для формирования его целостного имущественного комплекса в обмен на эмитированные ею корпоративного права, в том числе при ввозе основных фондов на таможенную территорию Украины (кроме подакцизных товаров) или их вывозе за границы таможенной территории Украины; продажи за компенсацию совокупных валовых активов налогоплательщика (с учетом стоимости гудвилла) другому налогоплательщику.
База налогообложения
База налогообложения операций по продаже товаров (работ, услуг) определяется исходя из их договорной (контрактной) стоимости, определенной за свободными или регулированными ценами (тарифами) с учетом акцизного сбора, ввозной таможенной пошлины, других общегосударственных налогов и собрания (обязательных) платежей, за исключением налога на добавленную стоимость, которые включаются в цену товаров (работ, услуг) в соответствии с законами Украины с вопросов налогообложения.
Освобождаются от налогообложения операции с:
- продажи отечественных продуктов детского питания молочными кухнями и специализированными магазинами и уголками, которые выполняют функции роздаточних пунктов, в порядке и по перечню продуктов, установленными Кабинетом Министров Украины;
- продажи (подписки) и доставки периодических изданий печатных средств массовой информации отечественного производства;
- продажи книжек отечественного производства;
- продажи ученических тетрадей, учебников и учебных пособий отечественного производства;
- предоставления в соответствии с перечнем, установленным Кабинетом Министров Украины, услуг по высшему, среднему, профессионально-техническому и начальному образованию учебными заведениями, которые имеют специальное разрешение (лицензию) на предоставление таких услуг и услуг по воспитанию и образованию детей домами культуры в сельской местности, детскими музыкальными и художественными школами, школами искусств;
- продажи товаров специального назначения для инвалидов по перечню, установленным Кабинетом Министров Украины;
- услуг по доставке пенсий и денежной помощи населению;
- предоставления услуг по регистрации актов гражданского состояния государственными органами, уполномоченными осуществлять такую регистрацию в соответствии с законодательством;
- продажи лечебных средств и изделий медицинского назначения, зарегистрированных в Украине в установленный законодательством порядке, в том числе предоставления услуг по такой продаже аптечными учреждениями;
- предоставления услуг по здравоохранению в соответствии с перечнем, установленным Кабинетом Министров Украины, учреждениями здравоохранения, которые имеют специальное разрешение (лицензию) на предоставление таких услуг;
- продажи путевок на санаторно-курортное лечение и отдых детей в учреждениях по перечню, установленным Кабинетом Министров Украины;
- другие операции.
Объекты налогообложения, за исключением операций, уволенных от налогообложения, и операций, к которым применяется нулевая ставка, облагаются налогами по ставке 20 процентов.
Налог составляет 20 процентов базы налогообложения, и прибавляется к цене товаров.
Налог по нулевой ставке вычисляется относительно операций с:
- продажи товаров, которые были вывезены (экспортированные) налогоплательщиком за границы таможенной территории Украины;
- продажи работ (услуг), предназначенных для использования и потребления за пределами таможенной территории Украины;
- продажи товаров (работ, услуг) предприятиями розничной торговли, которые расположенные на территории Украины в зонах таможенного контроля (беспошлинных магазинах);
- продажи перерабатывающим предприятиям молока и мяса живым весом сельскохозяйственными товаропроизводителями всех форм собственности и хозяйствование;
- других операций.
НДС занимает наивысший удельный вес в доходах бюджетов всех уровней. Это важнейший косвенный налог.
НДС платится ежемесячно, до 20 числа месяца, слідуючого за отчетным; в отдельных случаях – ежеквартально, до 20 числа месяца, который следует за отчетным кварталом.
Вопрос начисления и спалти НДС регулируется Законом Украины “О налоге на добавленную стоимость” и многочисленными подзаконными актами Налоговой администрации.
2. Акцизный сбор.
Акцизный сбор - это косвенный налог на потребителей (получателей) отдельных товаров (продукции), определенных законом как подакцизные, что взимается из них во время осуществления оборотов из продажи (других видов отчуждения) таких товаров (продукции), выработанных на таможенной территории Украины, или при импортировании (ввозе, пересылке) таких товаров (продукции) на таможенную территорию Украины. Акцизный сбор включается в цену подакцизных товаров.
Плательщиками акцизного сбора есть:
а) субъекты предпринимательской деятельности, а также их филиала, отделения (другие отделенные подразделы) - производители подакцизных товаров (услуг) на таможенной территории Украины, в том числе из давальческого сырья;
б) нерезиденты, которые осуществляют изготовление подакцизных товаров (услуг) на таможенной территории Украины непосредственно или через их постоянные представительства или лица, приравненных к ним в соответствии с законодательством;
в) любые субъекты предпринимательской деятельности, другие юридические лица, их филиала, отделения, другие отделенные подразделы, которые импортируют на таможенную территорию Украины подакцизные товары, независимо от наличия внесенных в них иностранные инвестиции;
г) физические лица - резиденты или нерезиденты, которые ввозят (пересылают) подакцизные вещи или предметы на таможенную территорию Украины в виде сопроводительного или несопроводительного багажа, а также физические лица, которые получают такие подакцизные вещи (предметы), пересланные (присланные) из-за таможенной границы Украины в виде почтовых или других отправлений или несопроводительного багажа, в объемах или стоимостью, которые превышают нормы беспошлинного провоз (пересылка) для таких физических лиц, определенные таможенным законодательством;
д) юридические или физические лица, которые покупают (получают в другие формы владения, пользования или распоряжения) подакцизные товары у налоговых агентов.
Объектом налогообложения есть:
а) обороты от реализации выработанных в Украине подакцизных товаров (продукции) путем их продажи, обмена на другие товары (продукцию, работы, услуги), безвозмездной передачи товаров (продукции) или с частичной их оплатой;
б) обороты от реализации (передачи) товаров (продукции) для собственного потребления, промышленной переработки (кроме оборотов от реализации (передачи) для производства подакцизных товаров), а также для своих работников;
в) таможенная стоимость товаров (продукции), которые импортируются (ввозятся, пересылаются) на таможенную территорию Украины, в том числе в границах бартерных (товарообменных) операций или без оплаты их стоимости ли с частичной оплатой.
Акцизный сбор вычисляется:
а) по ставкам в процентах к обороту из продажи;
б) в твердых суммах из единицы реализованного товара продукции).
Ставки ацизного сбора есть едиными на всей территории Украины.
Акцизный сбор не справляется при реализации подакцизных товаров (продукции) на экспорт за иностранную валюту.
Суммы акцизного сбора, которые подлежат уплате, определяются плательщиками самостоятельно исходя из объемов реализованных подакцизных товаров (продукции) по установленным ставкам.
Акцизный сбор может платиться как ежемесячно, так и ежеквартально с обязательным представлением отчетности в органы Государственной Налоговой службы Украины.
3. Налог на прибыль.
Налогоплательщики
Налогоплательщиками есть:
Из числа резидентов - субъекты хозяйственной деятельности, бюджетные, общественные и прочие предприятия, учреждения и организации, которые осуществляют деятельность, направленную на получение прибыли как на территории Украины, так и за ее пределами.
Из числа нерезидентов - физические или юридические лица, созданные в любой организационно-правовой форме, которые получают доходы с источником их происхождения из Украины, за исключением учреждений и организаций, которые имеют дипломатический статус или иммунитет в соответствии с международными договорами Украины или законом. Филиала, отделения и прочие отделенные подразделы налогоплательщиков, которые не имеют статуса юридического лица, расположенные на территории другой, чем такой налогоплательщик, территориальной общины.
Национальный банк Украины и его учреждения
Объект налогообложения
Объектом налогообложения есть прибыль, которая определяется путем уменьшения суммы скорректированного валового дохода отчетного периода:
- сумму валовых затрат налогоплательщика;
- сумму амортизационных отчислений.
Валовой доход - общая сумма дохода налогоплательщика от всех видов деятельности, полученного (начисленного) на протяжении отчетного периода в денежной, материальной или нематериальной формах