Інвестиційна діяльність підприємства на ринку цінних паперів
Ф'ючерс - угода, яка аналогічна форварду, але відбувається за стандартизованими умовами: здійснюється тільки на біржах, під їх контролем, а форма і умови контрактів чітко уніфіковані (біржа чітко визначає вид валюти, що продається, обсяг операції, строк оплати, курс). Розрахунки щодо купівлі-продажу ф'ючерсних контрактів здійснюються через розрахункову палату біржі, яка гарантує своєчасність і повноту платежів. До остаточної оплати ф'ючерс може перепродаватися на біржі.
Своп - 1) своп процентної ставки - контрактна угода між двома сторонами, відомими як учасники свопу, про обмін потоками грошових коштів, які розраховані за різними ставками, але виходячи з однієї суми, відомої як умовна сума. Як правило, один потік коштів розраховується за фіксованою ставкою, а інший - за плаваючою ставкою; 2) валютний своп - одночасне укладання спот та протилежної форвардної угоди. іноземна валюта, придбана згідно з угодою спот, знову продається після закінчення певного проміжку часу, і, відповідно, валюта, що продається згідно з угодою спот, після закінчення певного проміжку часу купується знову. Обидві угоди укладаються з одним і тим самим партнером, при цьому курси, дати валютування та способи платежу встановлюються в момент укладання угоди.
Поняття та методи управління інвестиційним портфелем підприємства
Портфель цінних паперів - сукупність придбаних (отриманих) банком цінних паперів, право на володіння, користування та розпорядження якими належить банку та які згруповані за їх типами і призначенням.
Залежно від мети придбання, характеристики цінного паперу і строків зберігання в портфелі підприємства цінні папери підрозділяються на чотири види:
портфель цінних паперів на продаж - враховуються цінні папери, які обертаються на ринку та придбані на короткий строк з наміром подальшого їх продажу до часу погашення;
портфель цінних паперів на інвестиції - враховуються цінні папери, які придбані на строк до дати погашення або з метою інвестування на строк більше одного року (належність цінних паперів до портфеля на продаж обмежена календарним роком, після чого їх автоматично переводять у портфель на інвестиції):
портфель пайової участі (вкладень в асоційовані компанії);
портфель вкладень у дочірні компанії [8,c.343].
Тип портфеля - це його інвестиційна характеристика, яка основана на відношенні доходу и ризику.
Існують такі типи портфелів цінних паперів:
1. Портфель росту. Він формується з акцій компаній, курсова вартість яких зростає. Мета цього типу портфеля - ріст капітальної вартості портфелю разом з отриманням дивідендів. Але дивідендні виплати проводяться у невеликих розмірах.
2. Портфель доходу. Цей тип портфелю орієнтується на отримання високого поточного доходу - процентних та дивідендних виплат. Портфель доходу складається в основному з акцій доходу, які характеризуються помірним ростом курсової вартості та високими дивідендами, облігацій та інших ЦП.
3. Портфель росту та доходу. Одна частина фінансових активів, яка входить до даного портфелю, приносить власнику ріст капітальної вартості, а друга доход. Втрата однієї частини може компенсуватися іншою.
Вкладення в боргові цінні папери підрозділяються на п'ять видів:
боргові цінні папери центральних органів державного управління;
боргові цінні папери місцевих органів державного управління;
боргові цінні папери, випущені банком;
боргові цінні папери, випущені фінансовими (небанківськими) установами:
боргові цінні папери, випущені не фінансовими підприємствами.
Формування портфеля цінних паперів — це операція фондового ринку, яка передбачає проведення постійних операцій із цінними паперами, які входять до портфеля, для підтримки якості портфеля, забезпечення зростання його поточної вартості, збереження та приросту капіталу, доступу через придбання цінних паперів до дефіцитної продукції та послуг, майнових і немайнових прав, до власності.
ризиковість — невизначеність, пов'язана з величиною та часом отримання доходу за портфелем цінних паперів. Ризик інвестування в портфель визначається сумою ризику ліквідності, ризику неплатежу (невпевненість в отриманні виплат) та ризиком, пов'язаним з терміном обігу цінних паперів, що сформували портфель (більший період часу пов'язаний з більшою невизначеністю, а отже, і з більшим ризиком несвоєчасного отримання доходу за активом);
дохідність — показник, що відображає очікуваний у майбутньому дохід за портфелем цінних паперів. Дохідність прямо пов'язана із ризиковістю: чим більший потенційний ризик несе цінний папір, тим вищий потенційний дохід він повинен мати, і, навпаки, чим надійніший дохід, тим нижча його ставка. Це завдання вирішується шляхом придбання цінних паперів відомих АТ, які мають високі фінансові показники і відповідні індикатори фінансового стану;
безпечність — це принцип, що досягається за рахунок зниження дохідності й темпу зростання вкладень у портфель цінних паперів і визначає невразливість їх (цінних паперів) до потрясінь на фондовому ринку та стабільність в отриманні доходу;
ліквідність — одна з найважливіших властивостей портфеля цінних паперів, яка означає спроможність швидкого перетворення всього портфеля цінних паперів або його частини в грошовий капітал при відсутності значних втрат. Таке перетворення супроводжується своєчасним погашенням зобов'язань перед кредиторами, поверненням їм запозичених грошових ресурсів, за рахунок яких був сформований портфель. Чим вищий ранг фінансового ринку, на якому знаходяться в обігу цінні папери портфеля, тим більш ліквідним є цей портфель. Різні категорії цінних паперів, що перебувають в обігу на одному ринку, мають різний ступінь ліквідності і впливають на ліквідність портфеля цих цінних паперів. Так, акції вважаються менш ліквідними ніж облігації, довгострокові цінні папери — менш ліквідними ніж короткострокові, корпоративні цінні папери — менш ліквідними ніж державні. Найліквіднішим в багатьох країнах вважається портфель, що сформований із високонадійних державних цінних паперів, які завжди забезпечують інвесторам мінімальний для певного ринку рівень доходу.
Пріоритети інвестора визначають мету формування портфеля і його тип (взаємозв'язок мети і типу портфеля представлений на рисунку 1.4 ).
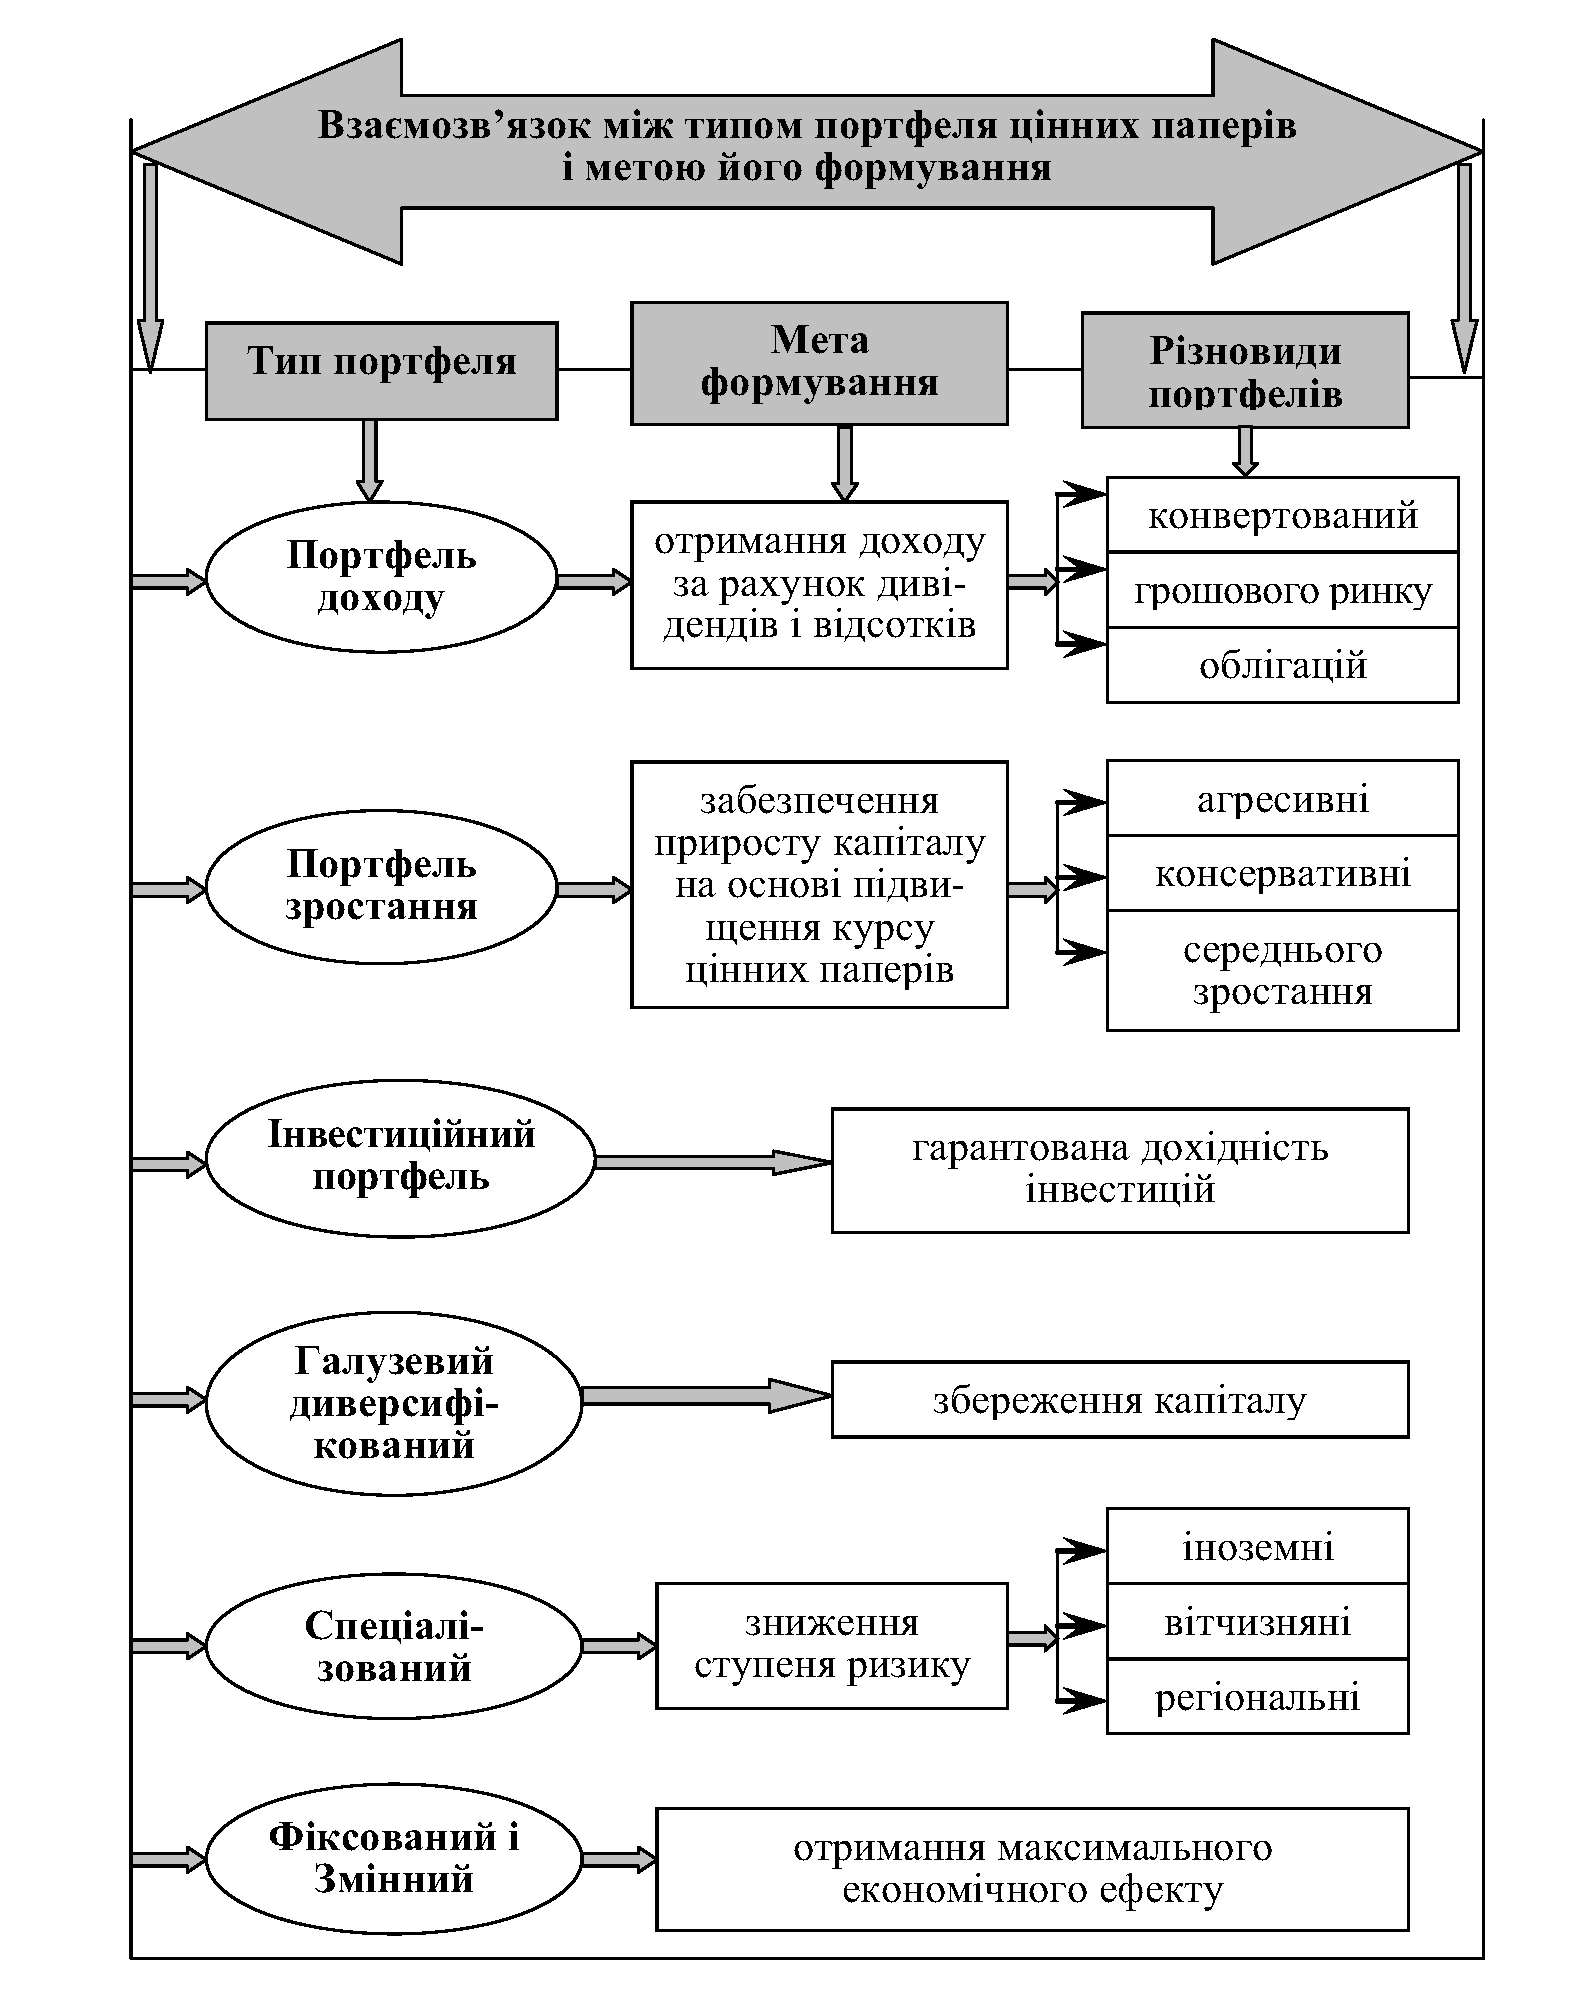
Рисунок 1.4 - Портфелі цінних паперів
Якщо метою інвестора буде:
отримання доходу — формується і портфель доходу, характерною ознакою якого є отримання доходу за рахунок дивідендів і відсотків (тому його часто називають дивідендним). Так як рівень доходу за портфелем планується, він має майже нульовий ризик. Портфель доходу має свої різновиди:
конвертований — дохід отримують за рахунок конвертації (обміну) акцій на облігації, які входять до складу портфеля, або навпаки;
грошового ринку — дохід одержують за рахунок готівки та активів, що входять до його складу і швидко реалізуються;
облігацій — середній дохід отримують майже за нульового ризику;
забезпечення приросту капіталу на основі підвищення курсу цінних паперів — формується портфель зростання, в якому капітал збільшується не за рахунок відсотків і дивідендів (як у портфелі доходу), а за рахунок підвищення курсу цінних паперів, тому його часто називають курсовим портфелем. Основні вкладення здійснюються переважно в акції. Портфель зростання потребує постійного зіставлення очікуваного зростання капіталу та ризику, що є основою поділу його на різновиди:
портфель агресивного зростання — орієнтиром є максимальний приріст капіталу;
портфель консервативного зростання — орієнтується на невеликий ризик;
портфель середнього зростання — має високу дохідність і середній ступінь ризику;
гарантована дохідність інвестицій — формує інвестиційний портфель, до якого мають входити як надійні, але менш прибуткові, так і ризикові, але більш дохідні папери різних емітентів, галузей, видів. З метою зменшення ризику інвестування необхідно враховувати різноманітні фактори, найважливішими з яких є дохідність, рівень оподаткування, термін фінансових вкладень.
збереження капіталу — формує переважно галузевий диверсифікований портфель.
отримання максимального економічного ефекту — формує фіксовані і змінні портфелі цінних паперів.
зниження ступеня ризику — в якійсь мірі властива будь-якому типу портфеля. Можливо, більше відношення має до спеціалізованих портфелів іноземних і вітчизняних цінних паперів, так як їх є переважна більшість.
Методика прийняття рішень при здійсненні операцій з цінними паперами
Визначення вартості цінних паперів
На рисунку 2.1 наведено складові сукупної дохідності за акцією.
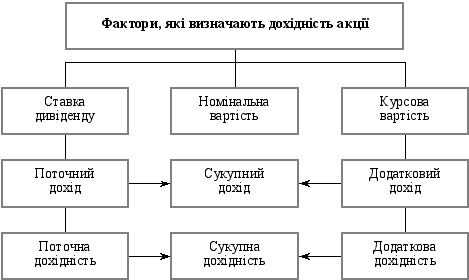
Рисунок 2.1 – Формування сукупної дохідності акції
Інвестиційна вартість привілейованої акції пов’язана з доведенням доходів (фіксованих дивідендів) до поточної вартості й визначається за такою формулою:
 (2.1)
де Pa — поточна ринкова вартість акцій;
D — дивіденд, який буде виплачено в періоді t;
r — норма дохідності акцій подібного класу ризику (десятковий дріб).
Теоретично ціна простої акції має визначатися дисконтуванням усіх доходів, тобто дивідендів, що за нею виплачуються. Тоді формула визначення курсової вартості набирає такого вигляду
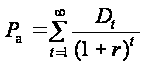 (2.2)
Якщо інвестор планує в майбутньому продати акцію, то він може оцінити її вартість за формулою:
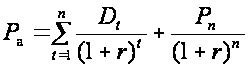 (2.3)
де Pn — прогнозна вартість реалізації акцій у кінці періоду її використання;
n — кількість років використання акції.
За умови постійних виплат дивідендів поточна ринкова вартість простих акцій визначається аналогічно ситуації з привілейованими акціями, тобто за такою формулою
 ,
(2.4)
де Pa — поточна ринкова вартість акцій;
D — річна сума дивідендів;
r — норма дохідності акцій подібного класу ризику.
Для розрахунку поточної вартості акцій з постійним приростом дивідендів використовується «модель Гордона»:
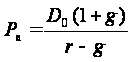 (2.5)
де g — річний темп приросту дивідендів, десятковий дріб (g = const);
D0 — дивіденди, виплачені компанією протягом року.
Надалі оцінка поточної ринкової вартості акцій визначається дисконтуванням прогнозованої сукупності дивідендів. Формула цієї оцінки така:
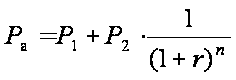 (2.6)
Курс облігації — це покупна ціна облігації в розрахунку на 100 грошових одиниць номіналу. Він залежить від середньої величини на даний момент позичкового проценту, терміну погашення, міри надійності емітентів та інших чинників. Розрахунок курсу облігації здійснюється за формулою:
Pk=P0/N*100, (2.7)
де Pk — курс облігації;
P0 — ринкова ціна облігації;
N — номінальна ціна облігації.
Прибутковість облігації характеризується низкою параметрів, що залежать від умов, запропонованих емітентом. Для облігацій, погашуваних у кінці терміну, на який вони випущені, прибутковість вимірюється купонною, поточною та повною прибутковістю.
Купонна прибутковість — це процентна ставка, означена на облігації і яку емітент зобов’язується сплатити за кожним купоном. Платежі за купонами можуть здійснюватися щорічно, щопівріччя, щоквартально.
Якщо літерою g позначимо купонну норму прибутковості, то купонна прибутковість облігації — Dk — дорівнюватиме:
Dk = Ng, (2.8)
Поточна прибутковість облігації характеризується вираженим у відсотках відношенням виплачуваного за облігацією річного процента до ціни її придбання, тобто:
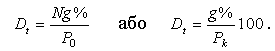 (2.9)
Поточна прибутковість облігації не враховує зміни її ціни за термін її зберігання.
Під час визначення прибутковості облігації враховується ціна придбання P0 (ринкова ціна), що залежить від таких чинників. Покупець облігації в момент її придбання розраховує на отримання прибутку у вигляді серії твердих виплат у формі процентів, що здійснюються впродовж усього терміну обігу облігації, а також відшкодування її номінальної вартості до кінця цього терміну. Іншими словами, ринкова ціна облігації дорівнюватиме сумі двох додатків — теперішньої вартості її ануїтетів (щорічних процентних платежів) і теперішньої вартості її номіналу, тобто:
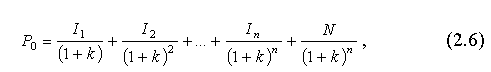 (2.10)
де P0 – ринкова ціна (теперішня вартість облігації);
It, t = 1, 2, …, n — величина процентного платежу в час t;
n — термін погашення, років;
N — номінал облігації;
k — необхідна ставка прибутковості облігації (для інвестора звичайно ця ставка прирівнюється до ставки позичкового процента, що надається банками в момент придбання і погашення облігації).
Розглянемо розрахунок ринкової ціни для різних видів облігацій.
Облігації з періодичною виплатою процентів без зазначення терміну погашення
Даний вид облігацій є різновидом довічної ренти, а оцінка облігації в цьому разі зводиться до визначення теперішньої вартості цієї ренти:
P0=gN/k, (2.11)
де g — процентна ставка, за якою сплачується прибуток;
k — ставка поміщення;
gN — періодично сплачуваний прибуток.
Якщо сплата прибутку здійснюється кілька разів на рік (p разів), то:
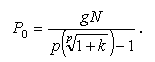 (2.12)
Визначення вартості дисконтного векселя. Дисконтні векселі котируються на підставі ставки дисконту. Вона говорить про величину знижки, яку продавець надає покупцю. Ставка дисконту вказується у відсотках до номіналу векселя як простий відсоток в розрахунку на рік. Ставку дисконту можна перерахувати в грошовий еквівалент за допомогою формули:
 (2.13)
де: D – дисконт векселя;
N – номінал векселя;
d – ставка дисконту;
t – число днів з моменту придбання векселя до його погашення.
В знаменнику зазначається 360 днів, оскільки розрахунки з векселем здійснюються на базі фінансового року, який становить 360 днів.
Ставка дисконту визначається за формулою:
 (2.14)
Визначення ціни векселя. Ціну векселя можна визначити, вирахувавши з номіналу величину знижки, а _ааме:
 (2.15)
де: P – ціна векселя.
Якщо відома ставка дисконту, то ціна визначається за формулою:
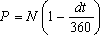 (2.16)
Якщо інвестор визначив для себе значення доходності, яку б він бажав забезпечити по векселю, то ціну паперу можна розрахувати за формулою:
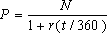 (2.17)
де: r – доходність, яку бажає забезпечити собі інвестор. (Якщо вкладник порівнює інвестиції у вексель з іншими паперами, для яких фінансовий рік становить 365 днів, то у формулі доцільно в знаменнику ставити цифру 365).
Визначення суми нарахованих відсотків і вексельної суми за процентним векселем. За процентним векселем нараховуються відсотки за ставкою, яка зазначається у векселі. Суму нарахованих відсотків можна визначити за формулою:
 (2.18)
де: I – сума нарахованих відсотків;
N – номінал векселя;
C% – відсоткова ставка, що нараховується за векселем;
ts – кількість днів від початку нарахування відсотку до його погашення.
Загальна сума, яку держатель процентного векселя отримає при його погашенні, дорівнює сумі нарахованих відсотків і номіналу. Її можна визначити за формулою:
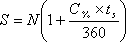 (2.19)
де: S – сума відсотків і номіналу векселя.
Визначення ціни векселя. Ціна векселя визначається за формулою:
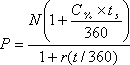 (2.20)
Оцінка ризику при купівлі цінних паперів
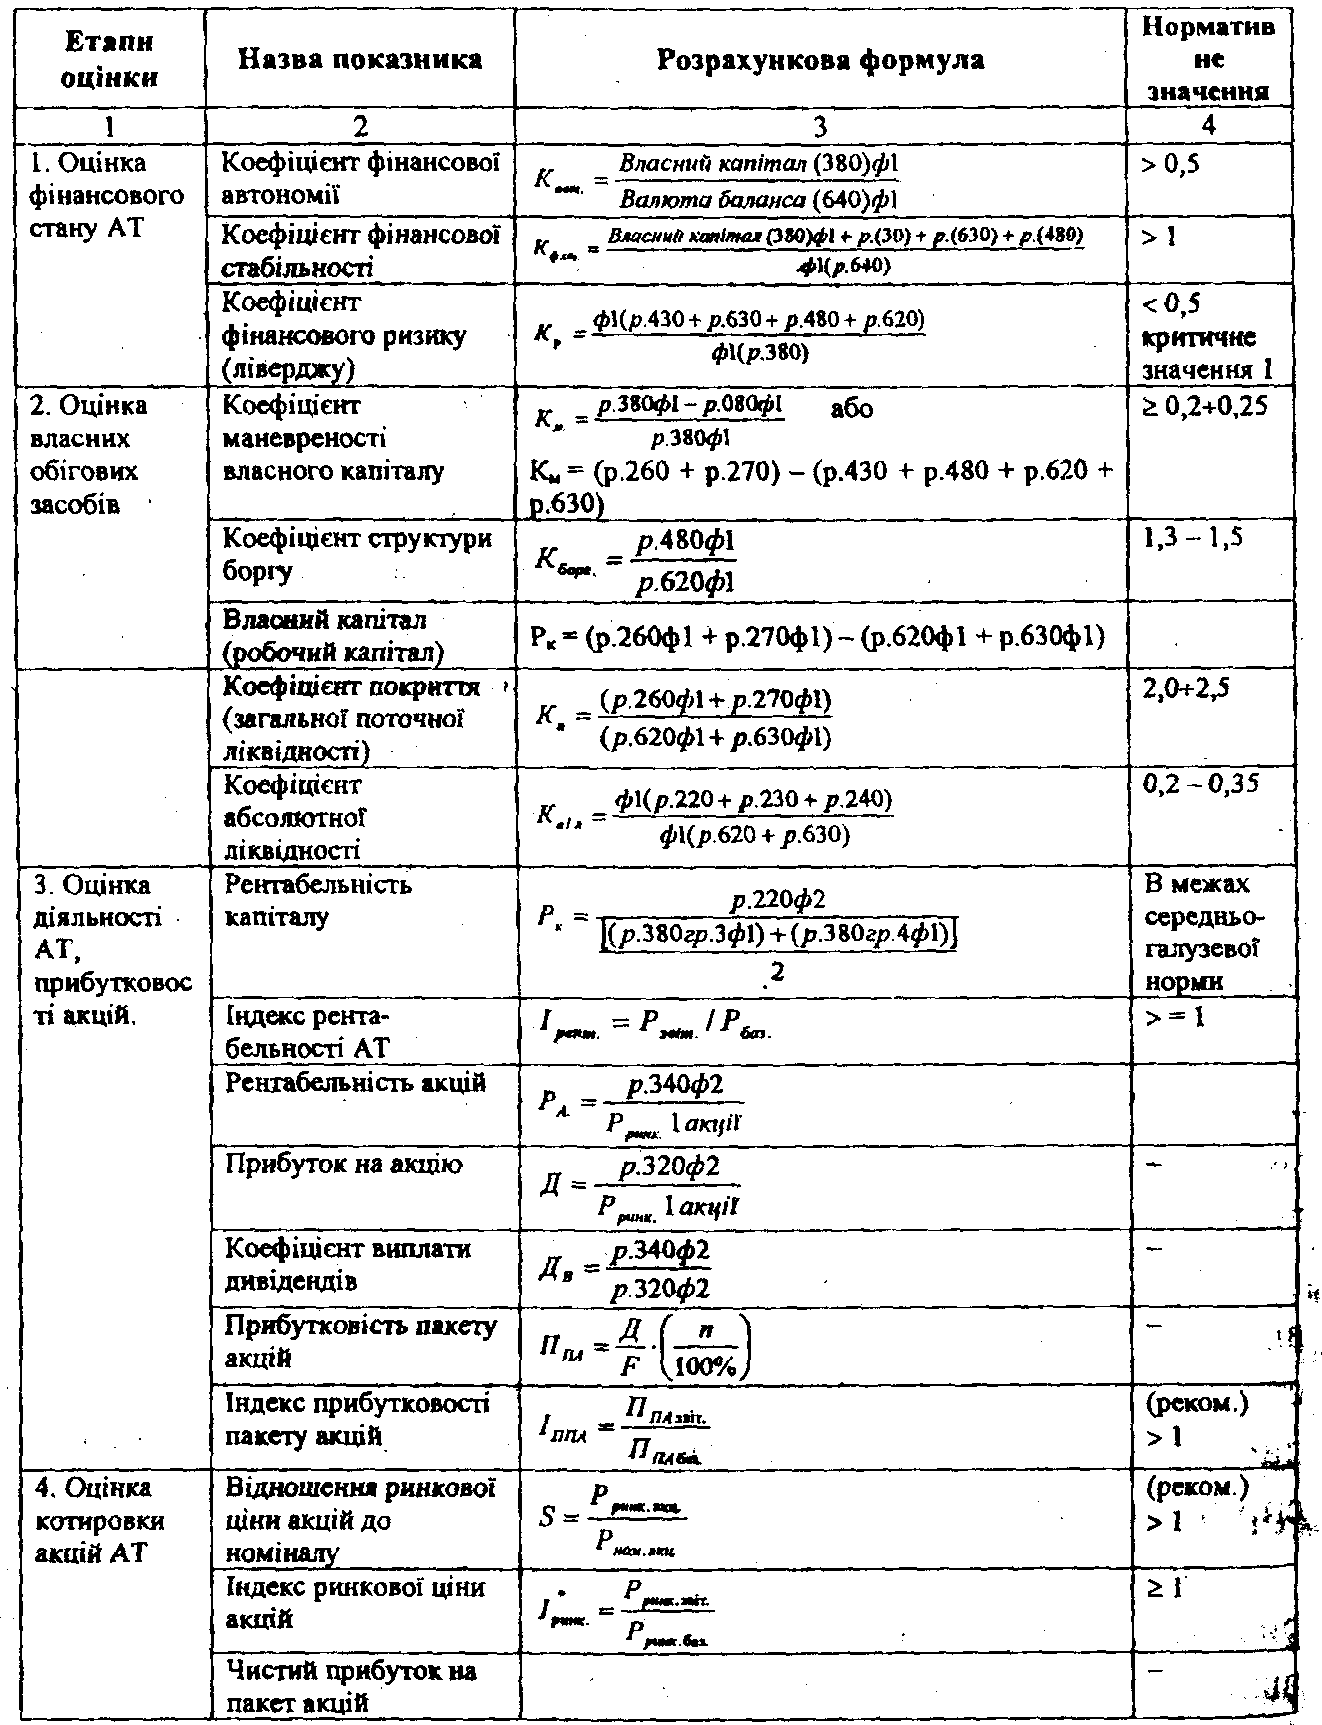
Сьогодні розроблено методику оцінки ефективності управління пакетом акцій в промисловості. В основу аналізу показників покладається порівняння їх значень з нормативними, які є індикатором нормального економічного стану підприємства як наслідків ефективного корпоративного менеджменту з участю уповноважених осіб (УО). Система показників наведена у таблиці 2.1.
Запропонована система показників має подвійне значення – з одного боку дотримання показників в межах нормативних значень є основою мотивації діяльності УО, з другого боку – отримані значення показників є індикаторами результативності цієї роботи.
Під час аналаліз використовуються наступні показники.
Аналіз ліквідності підприємства будемо проводити за допомогою розрахунку наступних коефіцієнтів:
коефіцієнт покриття, або загальної ліквідності;
коефіцієнт швидкої, або проміжної, ліквідності;
коефіцієнт абсолютної, або миттєвої, ліквідності;
чистий оборотний капітал.
Коефіцієнт покриття (Кп) характеризується відношенням загальних оборотних активів та поточних зобов’язань:
 (2.21)
де ОбА – оборотні активи підприємства (другий розділ активу балансу);
ПЗ – поточні зобов'язання (четвертий розділ пасиву балансу).
Коефіцієнт швидкої ліквідності (Кшл) характеризується відношенням загальних оборотних активів за мінусом їх найменш ліквідної частини – запасів – до поточних зобов’язань:
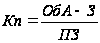 (2.22)
де З – запаси (сировина та матеріали, незавершене виробництво, готова продукція, товари).
Коефіцієнт абсолютної ліквідності (Кал) характеризується відношенням найбільш ліквідних активів до поточних зобов’язань:
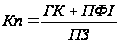 (2.23)
де ГК – грошові кошти та їх еквіваленти;
Суттєвою абсолютною характеристикою короткострокової платоспроможності вважають чистий оборотний капітал (ЧОК) (чисті оборотні активи, робочий капітал, робочі активи), що показує суму оборотних активів, яка профінансована з довгострокових джерел фінансування (власний капітал, довгострокові зобов'язання, забезпечення майбутніх виплат і платежів) за умови, що всі необоротні активи профінансовані за рахунок довгострокових джерел. Вона дорівнює різниці між оборотними активами та поточними зобов’язаннями:
ЧОК = ОбА – ПЗ (2.24)
Фінансова стійкість підприємства є комплексним поняттям, що залежить від численних і різноманітних факторів. Якщо якийсь із них випадає з аналізу фінансової стійкості, то оцінка впливу інших, прийнятих у розрахунок факторів, а також висновки ризикують виявитися спотвореними і не спроможними забезпечити фінансову стійкість.
Таблиця 2.1 – Показники фінансової стійкості
| № п/п | Назва показника | Порядок розрахунку | Норм. зн-ня | Призначення |
| 1 | Коефіцієнт автономії (концентрації власного капіталу) |
Ф.1 (ряд.380/ ряд. 640) |
> 0,5 | Визначається як відношення загальної суми власного капіталу до підсумку балансу: чим більше значення коефіцієнта, тим менша залежність підприємства від зовнішніх джерел фінансування |
| 2 | Коефіцієнт фінансування |
Ф.1(ряд.420+ 480+620+ ряд.630)/ф.1 (ряд.380) |
< 1 | Розраховується як відношення всієї суми зобов’язань та суми власного капіталу |
| 3 | Коефіцієнт маневреності власних засобів |
Ф.1(ряд.380- ряд.080)/ф.1 ряд.380 |
> 0.2 | Характеризує ступінь мобільності власних засобів підприємства |
| 4 | Коефіцієнт маневреності оборотних активів |
Ф.1(ряд.260- ряд.620)/ ф.1(ряд.260) |
> 0.2 | Розраховується як відношення вартості ЧОК до величини оборотних активів: характеризує ступінь мобільності використання оборотних активів |
| 5 | Коефіцієнт фінансової стабільності |
Ф.1(ряд.380)/ ф.1(ряд.420+ 480+620+630) |
> 1 | Визначається як відношення власного капіталу та залученого |
Ділова активність підприємства – це його спроможність за визначеної структури балансу формувати грошові надходження у вигляді виручки.
Коефіцієнти оборотності (Коб) за окремими статтями балансу характеризують швидкість обігу складових капіталу та активів, визначаючи, скільки оборотів зробили протягом звітного відповідні ресурси. Коефіцієнт обраховується в кількості разів. Зростання даного коефіцієнта для всіх видів активів позитивне з точки зору використання фінансових ресурсів, тому що характеризує ситуацію, за якої зменшується величина активів по відношенню до виручки підприємства, що призводить до відповідного зменшення потреб у фінансуванні цих активів. Формула розрахунку коефіцієнту оборотності в узагальненому вигляді може бути представлена наступним чином:
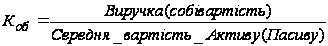 (2.25)
Період обороту (Тоб) є характеристикою, що визначає кількість днів, за які відбувається один оборот коштів, вкладених у відповідну групу активів, або оновлюється відповідне фінансове джерело. Особливо принциповими ці показники є для нормування оборотних активів та кредиторської заборгованості в днях та розрахунку виробничого, операційного та фінансового циклів. Для розрахунку періоду обороту використовують формулу:
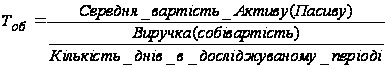 (2.26)
Очевидно, що період обороту можна розрахувати, використовуючи коефіцієнт обертання:
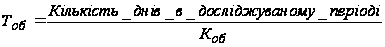 (2.27)
Коефіцієнтний аналіз рентабельності.
Основними показниками рентабельності, якими вимірюється доходність діяльності підприємств в Україні, являються наступні:
Рентабельність активів (Ра) показує, який прибуток отримує підприємство на одну гривню коштів, вкладених в активи
 , (2.28)
де ЧП – чистий прибуток підприємства за період;
А – середній розмір активів за період.
Рентабельність поточних активів (Рпа) показує, скільки прибутку отримує підприємства з однієї гривні, вкладеної в оборотні активи:
 , (2.29)
де Апа – середній обсяг оборотних активів за період.
Рентабельність інвестицій (Рі) показує ефективність використання засобів, що інвестовані у підприємства:

 , (2.30)
де П – фінансовий результат від операційної діяльності;
ВК – власний капітал в середньому за період;
ДЗ – середній розмір довгострокової заборгованості підприємства за період.
4. Рентабельність власного капіталу (Рвк) – головний показник для оцінки діяльності менеджерів підприємства власниками. Показує дохідність ресурсів, що належать власникам підприємства, або, іншими словами, скільки прибутку припадає на одну гривню коштів, вкладених у власний капітал компанії:
 , (2.31)
5. Рентабельність реалізації (Рр) показує, яку частину займає валовий прибуток у чистій виручці підприємства:
 , (2.32)
де ВП – валовий прибуток підприємства за період;
ЧВ – чиста виручка підприємства за період.
Середній рівень націнки (Нср) показує, скільки гривень валового прибутку приходиться на одну гривню собівартості продукції:
 , (2.33)
де СВ – собівартість реалізованої продукції за період.
Рентабельність власного капіталу являється найпринциповішим показником, тому що головною метою фінансового управління вважається максимізація вартості/
Відома компанія "Брансвік Варбург" розробила свою власну шкалу оцінки ризиків компаній за рівнем корпоративного керування в них.
Оцінка виробляється за наступними показниками (з виставлянням тим більшого числа балів, чим вище ризик). На основі цієї методики можна проводити оцінку корпоративного управління великих та середніх AT України.
Методика присвоює факторам ризику штрафні бали, і відповідно, чим більше балів набирає компанія, тим більш високу ступінь ризику ми з нею зв'язуємо. Практика показала, що ця модель дає результати, в значній мірі відповідні тому, як сам ринок сприймає ризик, зв'язаний з КУ.
Вважається, що компанії, що одержали більш 35 балів дуже ризиковані, в той же час як компанії, що набрали менш 7 балів, вважаються безпечними з точки зору корпоративного управління. Основні категорії факторів ризику які враховуються при аналізі КУ підприємством. Показниками корпоративного управління згідно методиці "Брансвік Варбург" які враховуються при аналізі є наступні фактори ризику (вісім категорій)
Таблиця 2.1 - Система показників управління пакетом акцій
1. Непрозорість (максимальна кількість балів = 14). Цей фактор у свою чергу підрозділяється на 4 підкатегорії:
ведення фінансової звітності згідно міжнародних стандартів;
наявність програми випуску АДР (американських депозитних розписок);
своєчасне повідомлення акціонерів про проведення зборів;
загальна репутація і відкритість AT
1.1. Ведення бухгалтерського обліку згідно міжнародних стандартів (максимальна кількість балів = 6). Число балів коливається від 6, для підприємств не бажаючих (по цілком зрозумілих причинах) вести фінансову звітність за міжнародними стандартами, до 0 (нуля) для підприємств, що вже протягом ряду років ведуть бухгалтерський облік відповідно до міжнародних стандартів.
1.2. Наявність програм випуску АДР (максимальна кількість балів = 2). Два штрафних бала нараховуються у випадку відсутності намірів по випуску АДР, і нуль балів у випадку наявності діючої програми АДР, АДР (американські депозитарні розписки) - це сертифікат, що засвідчує право його власника на відповідну долю (кількість) цінних паперів, депонованих на рахунку банку емітента - чи розписки його уповноваженого хранителя.
1.3. Своєчасне повідомлення про проведення загальних зборів акціонерів (максимальна кількість балів = 2). Підприємства, що не надають своїм акціонерам порядку денного загальних зборів акціонерів, одержують два бали. Підприємства які нерегулярно і несвоєчасно повідомляють про збори одержують півтора бала (1,5 )
1.4. Загальна репутація і відкритість компанії (максимальна кількість балів = 4). Це досить суб'єктивна оцінка, що приймає їй увагу наявність у AT ефективної діяльності відділу по роботі з акціонерами, відкритість керівництва і наявність інформації про компанію, необхідної для побудови точних моделей її розвитку.
2. Розмивання акціонерного капіталу (максимальна кількість балів = 13). Погроза розмивання акціонерного капіталу вважається одним з найбільш важливих факторів ризику для акціонерів. Наявність великої кількості оголошених акцій, що можуть бути випущені за рішенням ради директорів, часто свідчить про високу ймовірність майбутньої емісії, що веде до розмивання акціонерного капіталу.
2.1. Оголошенні але не випущені акції (максимальна кількість балів = 7). 2.2. Портфельні інвестори які мають блокуючий (25%) пакет акцій (максимальна кількість балів = 3). Додаються три штрафних бали