Привлечение финансирования в строительство с помощью конструкции закрытого паевого инвестиционного фонда недвижимости
2. Анализ привлекательности финансирования строительства посредством ЗПИФн.
2.1 Вопросы налогообложения ЗПИФов
Главным фактором, определяющим порядок налогообложения ПИФов, является то, что паевой инвестиционный фонд не признается юридическим лицом и, в соответствии со ст. 246 Налогового кодекса РФ (далее — НК РФ) не может рассматриваться как налогоплательщик.
Рассмотрим порядок налогового регулирования по конкретным налогам применительно к деятельности паевых инвестиционных фондов.
Налог на прибыль организаций
В период формирования фонда ни у пайщиков, ни у управляющей компании налоговые последствия не возникают. Согласно ст. 39 НК РФ (подп. 4 п. 3) внесение имущества в фонд не является реализацией, поскольку такая передача носит инвестиционный характер, и, соответственно, данные операции налогом на прибыль пайщика не облагается. Кроме того, необходимо обратить внимание на следующее положение. Если формируется закрытый фонд и в него вносятся не деньги, а иное имущество (например, недвижимость), то согласно законодательству это имущество должно пройти оценку у независимого оценщика. Как правило, оценочная стоимость имущества существенно выше балансовой. Возникает вопрос: является ли разница между этими оценками налогооблагаемой прибылью. Ответ на этот вопрос содержится в ст. 277 НК РФ (п. 1), в соответствии с которой разница между стоимостью вносимого в качестве оплаты паев имущества и номинальной стоимостью приобретаемых паев не признается в налоговом учете прибылью налогоплательщика-пайщика. Изложенная трактовка упоминавшихся статей НК РФ содержится в ряде писем регулирующих и контролирующих органов, например в Письме Минфина РФ от 30 марта 2006 г. № 03-03-02/74 и в Письме УФНС по г. Москве от 16 декабря 2004 г. № 26-12/8133 5.
В связи с тем, что фонд не является юридическим лицом, плательщиком налога на прибыль он быть не может. Управляющая компания также не может быть плательщиком налога на прибыль, образующуюся в фонде, так как эта прибыль формируется не на ее балансе. Пайщики, будучи владельцами паев, являются владельцами ценных бумаг и поэтому подчиняются требованиям ст. 280 НК РФ. В соответствии с этой статьей организация — владелец ценных бумаг уплачивает налог на прибыль с дохода при реализации или ином выбытии, в том числе при погашении ценных бумаг (инвестиционных паев). Таким образом, если в период действия фонда пайщик не продает и не погашает свои паи и, кроме того, ему не выплачивается промежуточный доход (что допускается в закрытых фондах), то налог на прибыль, образующуюся в это время в фонде, он не уплачивает (Письмо Минфина РФ от 25 ноября 2004г. № 03-03-01-04/1/153). Именно такой подход к налогообложению фондов создает возможность для получения существенного экономического эффекта. Вся прибыль, которая капитализируется и направляется на реинвестирование, выводится из-под налогообложения на период деятельности фонда, она полностью находится в обороте и служит базой для ускоренного роста дохода.
Чтобы оценить возможный экономический эффект, рассмотрим следующий пример. Допустим, юридическое лицо инвестирует 1 млн руб. в паевой фонд, время работы которого составляет 15 лет. Одновременно на такую же сумму оно приобретает пакет акций другого юридического лица (далее — Предприятие), облагаемого налогами на стандартных условиях, т. е. ежегодно. Примем доходность и в ПИФе, и в Предприятии равной 30% годовых и будем считать, что вся получаемая прибыль капитализируется в течение указанного срока.
Стоимости пая фонда и пакета акций через 15 лет будут следующими:
для ПИФа — FV = 1 000 000 (1 + 0,3)15 = 51 185 893 руб.,
для Предприятия — FV = 1 000 000 (1 + 0,228)15 = 21 775 869 руб.,
где FV - Future Value (будущая стоимость) — стоимость пая ПИФа при погашении в конце срока и стоимость пакета акций Предприятия;
0,3 — доходность, выраженная в долях;
0,228 — доходность, уменьшенная на ставку налога на прибыль.
Для получения денежных средств необходимо погасить (продать) пай и продать пакет акций. При этом должен быть начислен и уплачен налог на прибыль.
Сумма налога на прибыль ПИФа составляет 12 044 614 руб. Соответственно чистая стоимость пая будет равна 39 141 279 руб. Сумма налога на прибыль для пакета акций составляет 4 986 209 руб., соответственно чистая стоимость пакета акций — 16 789 660 руб.
Следует обратить внимание на тот факт, что доход, сформированный в Предприятии, подвергался налогообложению дважды: первый раз — на уровне реципиента инвестиций в период формирования; второй — раз на уровне инвестора при получении дохода. Доход, сформированный в ПИФе, облагался налогом только 1 раз — на уровне инвестора во время погашения паев. Отсутствие двойного налогообложения дохода позволяет ПИФу еще больше обогнать Предприятие по эффективности вложения.
Учитывая длительность периода между вложением денег и получением дохода, необходимо рассчитать чистый приведенный доход (NPV). Ставку дисконтирования примем равной средней ставке рублевого депозита — 10%. Чистый приведенный доход от вложений в ПИФ составит 8 370 111 руб., а от вложений в Предприятие — 3 019 311 руб. Таким образом, с заданными в примере параметрами эффект специального режима налогообложения позволяет ПИФу показать результат, в 2,77 раза превышающий таковой от вложений в бизнес с обычным режимом налогообложения. Полученные данные сведены в таблицу. Кроме того, графики формирования NPV представлены на рисунке.
Сравнение результатов вложений.
| Показатель | Вложение в Предприятие | Вложение в ПИФ |
| Сумма первоначального вложения, руб. | 1 000 000 | 1 000 000 |
| Период вложения, годы | 15 | 15 |
| Доходность годовых, % | 30 | 30 |
| Ставка налога на прибыль, % | 24 | 24 |
| Ставка дисконтирования, % | 10 | 10 |
| Уплата налога на прибыль | Ежегодно | При погашении |
| Стоимость вложения через 15 лет, руб. | 21 775 869 | 51 185 893 |
| Налог на прибыль при реализации (погашении), руб. | 4 986 209 | 12 044 614 |
| Чистая стоимость вложения, руб. | 16 789 660 | 39 141 2 |
| Приведенная стоимость вложения, руб. | 4 019 311 | 9 370 111 |
| Чистый приведенный доход (NPV), руб. | 3 019 311 | 8 370 111 |
Чистый приведенный доход (NPV) от вложений в ПИФ и Предприятие
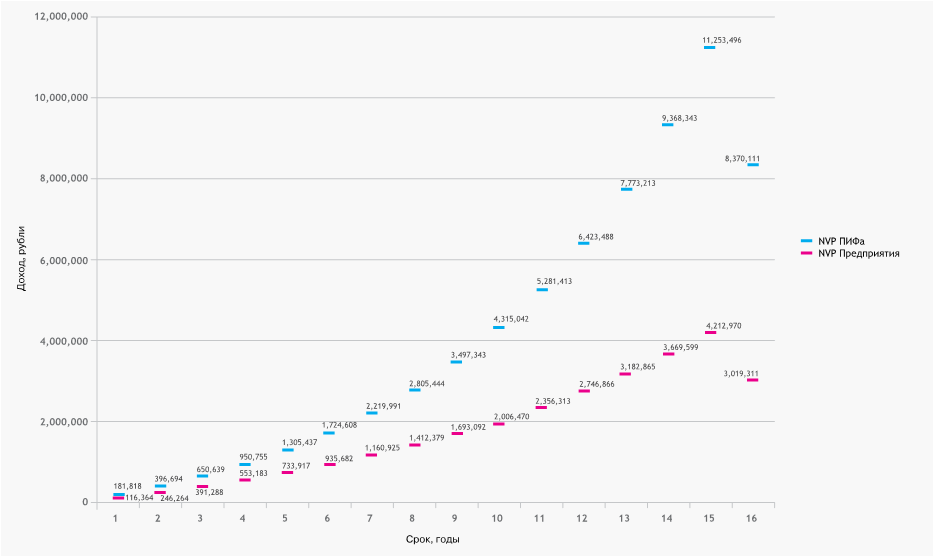
Безусловно, совершенно необязательно вкладывать средства на 15 лет. Можно ограничиться и меньшим сроком, учитывая, что фонд будет обгонять предприятие по всем показателям уже с первого года после инвестирования средств. Однако, как видно из рисунка, чем больше период инвестирования, тем выше экономический эффект. Нетрудно предположить, какое направление выберет грамотный инвестор, размещающий долгосрочные инвестиции. Тот, кто нуждается в инвестициях, должен иметь в виду, что с использованием конструкции ПИФа их привлечь легче, чем непосредственно привелекать их в бизнес.
Без преувеличения можно сказать, что ПИФы — уникальный инструмент для налогосберегающих технологий организации бизнеса. Используя конструкцию ПИФа, воспользоваться описанным экономическим эффектом могут все, кто планирует существенную часть прибыли капитализировать. То есть все, кто ставит перед собой задачу скорее повысить стоимость бизнеса, нежели получить от него текущий доход. Применительно к закрытым фондам это прежде всего:
– собственники объектов недвижимости, которые сдают их в аренду;
– девелоперские компании, чьим товаром являются созданные или приобретенные объекты недвижимости;
– производственные компании, которые имеют на балансе имущественные комплексы и намерены активно инвестировать в их развитие;
– торговые компании, имеющие на балансе торговые площади или торговые комплексы.
Для девелоперов (застройщиков) и собственников объектов недвижимости внесение их в паевой фонд позволит вывести из-под налогообложения доходы от реализации объектов или сдачи их в аренду, а значит, существенно повысить темпы реинвестирования, активнее приобретать новые объекты и осуществлять реконструкцию уже имеющихся. Для производственных (торговых) предприятий одним из решений может быть вывод имущественного комплекса в ПИФ и сдача его в аренду производственному (торговому) предприятию по таким арендным ставкам, чтобы прибыль, направляемая на развитие производственного (торгового) комплекса, уходила в паевой фонд в виде арендных платежей и исключалась из налогооблагаемой базы.
Завершая тему налога на прибыль организаций, следует отметить следующее. Дивиденды, выплачиваемые предприятием по акциям, которые находятся в составе ПИФа, налогом на прибыль при перечислении в фонд не облагаются, т. е. также попадают в режим отложенного налогообложения (Письмо Минфина РФ от 1 августа 2005 г. № 03-03-04/1/119).
Налог на доходы физических лиц
Данный налог регулируется ст. 214.1 НК РФ. Как и в случае с юридическими лицами, у физических лиц база для налогообложения возникает только в момент продажи или погашения пая. При этом следует иметь в виду, что из полученного дохода можно вычесть документально подтвержденные расходы на приобретение, реализацию и хранение ценных бумаг.
Ставка НДФЛ для физических лиц резидентов составляет 13% (п. 1 ст. 224 НК РФ), для физических лиц — нерезидентов — 30% (п. 3 ст. 224 НК РФ). При этом следует помнить, что согласно ст. 11 НК РФ резидентами признаются физические лица, фактически находящиеся на территории РФ не менее 183 дней в году.
В вопросе с НДФЛ необходимо отметить, что в соответствии со ст. 214.1 НК РФ управляющая компания является налоговым агентом по уплате НДФЛ, следовательно, она должна удерживать и перечислять налог в бюджет при выплате дохода физическим лицам, а также в соответствии со ст. 230 НК РФ предоставлять в налоговый орган сведения о доходах, выплаченных физическим лицам.
Налог на добавленную стоимость
В период формирования фонда, согласно ст. 39 НК РФ, так как операции внесения имущества носят инвестиционный характер и не являются реализацией, они не облагаются налогом на добавленную стоимость. Здесь следует отметить, что в соответствии со ст. 38 НК РФ (п. 2) имущественные права не относятся к имуществу. Формально при передаче в ПИФ имущественных прав должен начисляться и уплачиваться НДС (Письмо Минфина от 21 июля 2005 г. № 03-03-03/2). Однако при желании такой подход можно оспорить. Во-первых, характер операции при внесении имущественных прав с экономической точки зрения носит инвестиционный характер, во-вторых, в отношении налога на прибыль внесение и имущества, и имущественных прав налогом не облагается. Другими словами, порядок налогообложения указанных операций противоречит принципу экономической обоснованности налогов (п. 3 ст. 3 НК РФ), а также принципу равенства налогообложения (п. 1, ст. 3 НК РФ).
Аналогичная ситуация складывается с обложением НДС операций по уступке третьему лицу права требования инвестором, выполнившим свои обязательства по финансированию строительства. Налоговые органы в силу изложенных выше подходов полагают, что данные операции должны включаться в налогооблагаемую базу. Однако арбитражные суды не разделяют формального подхода ФНС и, исходя из инвестиционного характера операций, считают, что обязанности в начислении и уплате налога не возникают (например, Постановление ФАС Северо-Западного округа по делу № А56-43578/2004).
Дополнительно нужно отметить следующее. Если имущество, передаваемое в фонд, не приобреталось специально для этой операции, то НДС по нему был выставлен к зачету. Соответственно перед передачей имущества в фонд следует восстановить налог пропорционально остаточной стоимости. Налоговые органы считают, что данное положение закреплено в ст. 170 НК РФ. Формально ПИФы в этой статье не упоминаются, что создает перспективу выигрыша в суде в случае невыполнения требования по восстановлению НДС. Однако, исходя из экономической логики, для проведения правильных расчетов суммы НДС в случае реализации имущества фондом (п. 3 ст. 154 НК РФ) данное требование следует выполнять. Кроме того, не нужно забывать, что на сумму восстановленного НДС пайщик получает дополнительное количество паев.
Вопросы уплаты НДС в период деятельности фонда регулируются ст. 174.1. НК РФ. В соответствии с этой статьей по операциям, проводимым с имуществом фонда и облагаемым НДС, выставляются счета-фактуры и налог начисляется для уплаты в бюджет. Соответственно «исходящий» НДС принимается к зачету. Обязанность по учету НДС возлагается на управляющую компанию, она же осуществляет расчеты с бюджетом с баланса фонда.
Необходимо заметить, что при реализации с НДС имущества, переданного в фонд при его формировании, НДС выделяется из разницы между стоимостью имущества и ценой реализации включающей НДС.
Вознаграждение управляющей компании является ее реализацией и облагается НДС в общеустановленном порядке.
Реализация пая согласно ст. 149 НК РФ (пп. 2, 12) НДС не облагается.
Комментарии указанных статей НК РФ содержатся в Письмах Минфина РФ от 26 июля 2004 г. № 03-04-11/179, и от 6 августа 2004 г. 03-06-01-04/02, совместном Письме МНС РФ № 01-3-03/666 и Минфина РФ № 01-СШ/45 от 10 июня 2004 г.
Налог на имущество организаций
По мнению налоговых органов, к имуществу ПИФов должна применяться ст. 378 НК РФ. Она гласит, что имущество, переданное в доверительное управление, а также имущество, приобретенное в рамках доверительного управления, подлежит налогообложению у учредителя доверительного управления, т. е. пайщика. Думается, такой подход не совсем верен. Ведь в соответствии со ст. 374 НК РФ объектом налогообложения по налогу на имущество организаций признается движимое и недвижимое имущество, учитываемое на балансе в составе основных средств. Согласно ПБУ 6/01 «Учет основных средств» (п. 29) один из видов выбытия основных средств — это передача их в паевой фонд. На балансе пайщика находятся только паи, т.е. ценные бумаги, а значит, отсутствует база для начисления налога. Усугубляют ситуацию разъяснения, которые дают чиновники финансовых и налоговых ведомств (например, совместное Письмо МНС РФ № 01-3-03/666 и Минфина РФ № 01-СШ/45 от 10 июня 2004 г.). Согласно этим разъяснениям имущество пайщиков должно облагаться в соответствии со ст. 377 НК РФ, как у простого товарищества. Следуя требованиям этой статьи, пайщик, внесший в фонд имущество, должен платить налог по этому имуществу, а налог на имущество, приобретенное в результате деятельности фонда, распределяется среди всех пайщиков пропорционально стоимости паев. Очевидно, что это противоречит основному принципу фонда, в соответствии с которым имущество находится в общей долевой собственности. Почему налог за него должен платить бывший владелец? А также, почему за одну часть имущества должны платить все пайщики пропорционально долям, а за другую — только отдельные пайщики, хотя все имеют одинаковое отношение к этому имуществу?
Согласно требованиям налоговых органов управляющая компания должна сообщать пайщикам стоимость их доли приобретенного фондом имущества для целей налогообложения. Как начислять налог по получении таких сведений, нормативными требованиями не определено.
В сложившейся ситуации подавляющее большинство пайщиков налог на имущество ПИФов не уплачивают, и у налоговых органов не возникает к ним претензий, так как при проверках, проверяющие, как и проверяемые, не видят в балансе базу для налогообложения.
Более того, такой подход налоговых органов создает риск потери части базы для налогообложения. Рассмотрим такую ситуацию. Пусть пайщик, который внес в фонд имущество, продал свой пай. В этом случае у продавца обязанность уплачивать налог на имущество, вложенное в фонд, прекращается, а у покупателя — не возникает. Ведь покупатель пая имущество в фонд не вносил и, соответственно, налог платить не должен. Кроме того, это имущество не является приобретенным в результате деятельности фонда и не будет облагаться налогом пропорционально стоимости паев. Таким образом, плательщик налога по имуществу, внесенному в фонд, пропадает.
Если оплата паев производилась имуществом, облагаемым налогом на имущество организаций, достаточно продать паи аффилированным организациям либо перепродать паи пайщикам по кругу и можно на вполне законных основаниях про уплату налога на имущество, внесенное в фонд, забыть.
Налог на имущество физических лиц
Что касается налога на имущество физических лиц, то здесь ситуация, по крайней мере, более логичная. Логичность ее определяется тем, что физические лица в соответствии с п. 2 ст. 1 Закона РФ от 9 декабря 1991 г. № 2003-1 «О налогах на имущество физических лиц» уплачивают налог на имущество соразмерно доле в общем имуществе, независимо от того, вносилось имущество или приобреталось. Следует отметить, что у физических лиц иная база, чем у юридических. Под налогообложение подпадают дома, квартиры, дачи, гаражи и иные строения, помещения, сооружения. Исходя из упомянутого Закона, налог на физических лиц — собственников недвижимости исчисляется налоговыми органами по ставкам, установленным органами местного самоуправления в зависимости от суммарной инвентаризационной стоимости.
Земельный налог
Разъяснений Минфина и ФНС по вопросам уплаты земельного налога паевыми инвестиционными фондами не опубликовано. Видимо, это обусловлено отсутствием запросов по данной тематике в адрес этих ведомств. Однако на практике приходится сталкиваться с проявлением интереса к данному налогу.
Земельные участки могут быть внесены в паевые инвестиционные фонды либо как объекты недвижимости, либо в виде прав аренды. Что касается аренды, то согласно п. 2 ст. 388 НК РФ земельные участки, находящиеся в аренде, в налогооблагаемую базу не попадают. Земельные участки, находившиеся в собственности и переданные в фонд либо приобретенные в результате деятельности фонда, находятся в общей долевой собственности и согласно ст. 392 НК РФ облагаются земельным налогом пропорционально долям в общей долевой собственности. Учитывая, что в соответствии со ст. 396 НК РФ (п. 2) налогоплательщики-организации самостоятельно исчисляют сумму налога, добросовестному налогоплательщику следует запросить у управляющей компании данные о его доле в стоимости земельных участков, составляющих имущество фонда, и начислить земельный налог. Налогоплательщикам — физическим лицам согласно ст. 397 НК РФ (п. 4) следует дождаться налогового уведомления, присылаемого налоговыми органами. Последним придется потрудиться, исчисляя налогооблагаемую базу. Ведь для этого им необходимо запросить информацию о собственниках в регистрирующих органах, а информацию о кадастровой стоимости участков в земельных комитетах.
Подводя итог, следует отметить, что государство специально установило для паевых инвестиционных фондов особый налоговый режим (имеется в виду экономический эффект от отложенного налогообложения по налогу на прибыль организаций и налогу на доходы физических лиц) с целью ускорения развития рынка коллективных инвестиций. Этот фактически льготный режим является одним из факторов, позволяющих ПИФам демонстрировать в настоящее время высокие показатели доходности. Конечно, такая ситуация выгодна прежде всего просто инвесторам. Однако, используя конструкцию паевого инвестиционного фонда в организации бизнеса, экономический эффект от особого режима налогообложения фондов могут получить такие участники рынка, как собственники объектов недвижимости, сдающие их в аренду, девелоперы (застройщики), производственные и торговые организации, имеющие на балансе производственные или торговые активы.
Особенно выигрывают от использования конструкции ПИФов иностранные организации.
Что касается налоговой оптимизации, а именно возможности не уплачивать налоги пайщикам — иностранным организациям, не имеющим постоянного представительства в РФ, и возможности вывести из-под налогообложения налогом на имущество объекты основных средств, внесенные в фонды, то их следует рассматривать только как дополнительные преимущества от использования конструкции ПИФа в организации бизнеса.
2.2 ПИФЫ недвижимости как высокоэффективный инструмент инвестирования
ЗПИФН: современность и перспективы развития
Закрытый паевой инвестиционный фонд недвижимости (далее — закрытый ПИФ недвижимости, фонд недвижимости, ПИФ) в настоящее время является одной из наиболее стабильных, эффективных и перспективных форм организации долгосрочных проектов, связанных с решением ресурсоемких задач, с привлечением и управлением инвестиционными средствами внутренних и внешних инвесторов.
Ретроспективный взгляд на интенсивное становление отрасли ЗПИФн в России позволяет обозначить 3 основных этапа:
Первый этап — это полтора года, прошедшие от создания весной 2003 г. первого ПИФа недвижимости и до января 2005 г. Данный период стал, наверное, наиболее сложным для пионеров управления проектами на рынке недвижимости, отважившихся начать работу с неотлаженным механизмом ЗПИФн и выявить как совершенно очевидные сейчас преимущества фондов реального сектора, так и те проблемы, которые останавливали многих участников строительного и девелоперского бизнеса от участия в ЗПИФн.
Второй этап — с января 2005 г. по май 2006 г. — ознаменовался кризисом ЗПИФн, который спровоцировало Письмо ФСФР России от 29 декабря 2004 г. № 04-ВС-01/126923, фактически «заморозившее» для ЗПИФн возможность по работе с основными на тот момент активами (для строительных фондов) — инвестиционными контрактами.
Третий этап — с мая 2006 г. и по настоящее время — своего рода ренессанс ЗПИФн, который был обусловлен как законодательным разрешением проблемы инвестконтрактов для фондов недвижимости* и расширением линейки профильных для ЗПИФн активов**, так и формулированием позиции законодателя и фискальных органов по основным вопросам налогообложения в ПИФах.
* В целях стабилизации ситуации с участием закрытых ПИФов в строительстве и с учетом практической неприменимости первоначальной редакции ФЗ № 214 с мая 2005 г. новым Положением о составе и структуре активов акционерных инвестиционных фондов и активов паевых инвестиционных фондов, утвержденным Приказом ФСФР России от 30 марта 2005 г. № 05-8/пз-н (Бюллетень нормативных актов федеральных органов исполнительной власти. 2005. 15 апреля. № 17; Российская газета. 2005. 6 мая. № 95 (Приказ) (далее — Положение о составе и структуре активов)), ПИФам было временно разрешено работать с инвестиционными контрактами, удовлетворяющими специально установленным «квалифицированным» признакам. Вместе с тем в состав ПИФа разрешили включать обязательства из договоров участия в строительстве, заключенных в соответствии с Федеральным законом № 214-ФЗ «Об участии в долевом строительстве».
** В дополнение к «квалифицированным» инвестиционным контрактам и обязательствам из договоров участия по Закону № 214 для ЗПИФн был предусмотрен такой способ включения в процесс финансирования строительных проектов, как заключение договоров на строительство и реконструкцию недвижимости (т. е. договоров подряда или генерального подряда), в соответствии с Приказом ФСРФ России от 15 декабря 2005 г. № 05-83/пз-н.
Девелопмент, строительство и рента — на сегодня основные формы использования инструментария закрытых ПИФов недвижимости в России.
И обусловлено это, во-первых, тем, что данная категория закрытых паевых инвестиционных фондов специально выделена законодателем как один из способов привлечения инвестиций в долгосрочные проекты, связанные с недвижимостью, и управления этими проектами. Во-вторых, последовательное становление отрасли, как в законотворческом, так и в практическом аспектах, способствовало интенсивному развитию и созданию многочисленных фондов недвижимости. В-третьих, экономические условия функционирования рынка недвижимости и закрытых фондов предопределили существующую популярность этого инструмента и позволили раскрыть те преимущества, которые имеет закрытый ПИФ недвижимости в сравнении с альтернативными способами работы с реальными активами.
Таким образом, стало возможно рассматривать категорию закрытых ПИФов недвижимости в качестве полноценного инструментария для привлечения инвестиций и вложения их не только в рентные, но и девелоперские и строительные проекты.
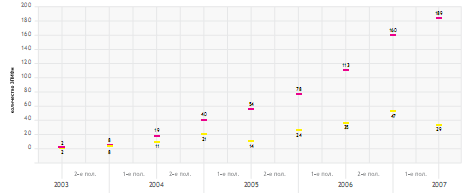
В качестве наглядной иллюстрации динамики роста числа ЗПИФн и стоимости чистых активов в ЗПИФн можно привести следующие статистические данные4.
За 2006 г. общее число зарегистрированных ЗПИФн увеличилось более чем в 2 раза и достигло рекордной цифры — 160 фондов недвижимости по состоянию на 1 января 2007г., а по состоянию на 11 апреля 2008 года количество сформированных ЗПИФН составляло уже 346. (рис. 1).
Рисунок 1. Динамика роста количества ЗПИФн
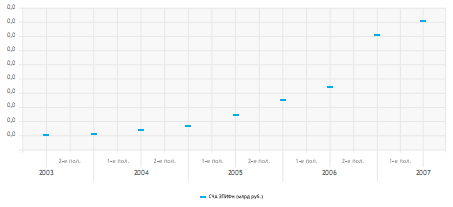
Еще более впечатляющими оказались темпы роста стоимости чистых активов ЗПИФн: всего за полгода (с июля 2006 г. по январь 2007 г.) СЧА выросла в 2 раза — до 70 млрд руб. по состоянию на 1 января 2007 г. (рис. 2).
Рисунок 2. Динамика роста количества СЧА ЗПИФн
Российский паевой фонд недвижимости — это новелла отечественной правовой системы, но отнюдь не новый инструмент в работе инвесторов и организаторов проектов в развитых экономиках. Многолетний опыт работы американских фондов недвижимости (real estate investment trusts - REITs), успешное функционирование европейских фондов недвижимости (английских closed-end real estate funds, немецких Immobilien Funds, французских и люксембургских SICAV(F/R)) подтверждают экономическую целесообразность учреждения инвестиционного фонда для аккумуляции «длинных» денег и управления ими в рамках обособленного имущественного пула.
Учреждаемые сейчас в России закрытые ПИФы недвижимости находятся на начальном этапе становления того сектора финансовой системы, в котором реализуются крупные и долгосрочные проекты.
Особо следует отметить тот факт, что пока отсутствует разделение всех ПИФов и, в том числе, фондов недвижимости на «венчурные» и «низкорисковые» фонды. Суть данного разделения заключается в том, что для отдельных категорий инвесторов участие в венчурном проекте (фонде), деятельность которого сопряжена с высокими рисками (наряду с высокой нормой прибыльности), обусловлено наличием определенного статуса — «квалифицированного инвестора» или «инвестора-эксперта». Такой статус, по определению, установленному законодательством, имеют институциональные инвесторы, участники финансового рынка, государственные структуры, но его нет у физических лиц, организаций, которые не отвечают определенным критериям для отнесения к такой категории и/или за которыми не признан в установленном порядке соответствующий статус. Целью введения данного разграничения является защита инвесторов, не обладающих крупными финансовыми ресурсами, за счет которых можно существенно снизить риски от закрытия проекта с убытками.
Западная практика пришла к разделению инвесторов в зависимости от уровня их финансовой устойчивости довольно давно.
Сегодня можно обозначить те сегменты финансового рынка и, в частности, проектного финансирования, которые затронет этот институт. Речь прежде всего идет о проектных ПИФах — фондах прямых, венчурных инвестиций и фондах недвижимости.
Последние сейчас регулируются единообразно. Иначе говоря, и банк (либо иная финансовая структура), и обычное физическое лицо могут без ограничений войти в состав пайщиков того же строительного ПИФа. Резонно предположить, что риски от потери вложений рядовым гражданином и банком несоизмеримы как с экономической, так и с социальной точек зрения.
Для того чтобы адекватно представлять себе специфику и перспективы работы закрытых ПИФов недвижимости, которые в скором времени будут работать в новых условиях, следует уже сейчас разграничивать эту категорию инвестиционных фондов на 2 профильные подгруппы:
– высокорисковые закрытые ПИФы недвижимости (девелопмент, в том числе строительство, и спекулятивные фонды с агрессивной стратегией);
– низкорисковые закрытые ПИФы недвижимости (рента, спекулятивные фонды с консервативной стратегией и иные направления работы фонда).
Для фондов первой подгруппы будут установлены как ограничения, связанные с участием «неквалифицированных» инвесторов в таких ПИФах (вплоть до запрета), так и весомые преференции и новации в части привлечения средств и их размещения в сравнении с фондами второй подгруппы. К таковым следует отнести:
– возможность установления поэтапной оплаты инвестиционных паев;
– использование заемных средств в работе фонда;
– максимально широкий инструментарий для размещения активов фонда и