Принципы и способы эффективной организации личных финансов
Представьте, что вам сейчас 40 и вы хотите выйти на пенсию в 50 и получать на пенсии пожизненные 5 тыс. долл. Для этого вам необходимо инвестировать под 12% годовых 3700 долл. ежемесячно.
Или представьте, что вам сейчас 20 и вы хотите выйти на пенсию в 50 и получать на пенсии пожизненные 5 тыс. долл. Для этого вам необходимо инвестировать 250 долл. ежемесячно.
Становится понятно, что желание, умение, возможности и сроки принятия решения имеют значение в формировании доходов.
Вот некоторые безопасные способы эффективного управления финансами в виде направлений:
1. Осуществлять трудовые пенсионные накопления.
Причем существуют разные варианты размещения Вашей трудовой пенсии:
Государственная управляющая компания или дополнительные отчисления в пенсионный фонд. В случае размещения денег в УК вы получаете небольшой, но стабильный доход на уровне 5% годовых. При дополнительных отчислениях государство гарантирует вам большую, по сравнению с аналогичными, ставку выплаты пенсионных средств. Это довольно надежный способ размещения своих трудовых пенсионных накоплений.
2. Защита своих близких с помощью страхования жизни.
3. Банковское целевое накопление.
Конечно, откладывать деньги ежемесячно - блестящая идея. Это один выбор - тот, под которым подписывается большинство людей. Существует ужасная теория, гласящая, что работники достаточно усердно работают, чтобы не быть уволенными, а владельцы лишь платят достаточно, чтобы работники не уволились. Если вы посмотрите, сколько платят людям в большинстве компаний, то убедитесь, что приведенное утверждение не лишено смысла. Вполне закономерно, что большинство работников ни к чему не стремятся. Они делают только то, что их научили делать - гоняться за надежной работой. Большинство работников трудятся за зарплату, фокусируются на том, чтобы побыстрее извлечь какую-то выгоду для себя, но, в конце концов, это для них оборачивается катастрофой.
Хотя откровенно хочется пожелать абсолютно всем гораздо больших высот и их преодоления.
2.3 Принципы и способы управления расходами
Если с получением дохода все более или мене понятно, т.к. это жизненно важная необходимость, то с расходами дела обстоят несколько хуже. Вполне уместно вспомнить выражение – «Нет денег проблема, есть деньги снова проблема». Это действительно так. Как только у индивидуума появляются свободные средства в количестве, достаточном для минимального вложения, это вызывает некоторые трудности и именно в отношении разумности трат или вложения этих средств.
С одной стороны довольно легко представить себе структуру трат среднестатистической семьи:
- траты на обеспечение семьи продуктами питания (потребительская корзина, которую субъекты формируют для себя, конечно в основном сформирована их доходами. Однако замечено, что процентном соотношении от общего дохода, более обеспеченные граждане тратя на еду меньшее кол-во денег)
- коммунальные платежи
-дополнительные доходы на обеспечение (завтраки, расходы на транспорт, праздники, предметы мебели и обихода)
- траты на одежду и обувь
- накопления, инвестиции, капиталовложения.
Мы прекрасно понимаем, что недостаток дохода вынуждает нас сокращать расходы по одному или нескольким направлениям. Соответственно откладывая во времени, мы удлиняем путь, который требуется пройти от начала формирования собственного капитала, до стадии, когда он становиться достаточным или теряет свою необходимость в связи с неактуальностью. В период стабильно растущей экономики отчетливо видно, что общий фон состоятельности населения увеличивается довольно приемлемыми темпами:
- повышается качество жизни
- расширяются потребительские корзины
- решаются проблемы с недвижимостью
- многие приобретают автомобили, гаражи, предметы роскоши
- появляется прослойка богатых сограждан
- увеличивается кол-во рабочих мест и оплата труда
- развиваются технологи, удешевляющие факторы производства и стоимость конечной продукции и т.д.
Однако это не представляется столь интересным, как управление личным бюджетом в режиме, когда в экономике наблюдаются рецессии и катаклизмы. Именно в такие моменты жизнь заставляет нас перераспределять существующие расходы, получать дополнительные знания для оптимального планирования бюджета, искать пути сокращения расходов. На эту тему многократно высказывались отечественные и зарубежные авторы и исследователи. В период кризиса быстро размножились публикации с рекомендациями о разумном личном финансовом поведении. Увы, многие из них просто агитки со стороны заинтересованных лиц. В этой роли выступали как представители финансового сообщества, так и государства. Банкиры уговаривают: быстро гасить кредиты, открывать банковские вклады, придерживаться "правильной" стратегии - нести деньги к нам в банк и ни в коем случае их не трогать. Даже если ставка по депозитам в два раза меньше инфляции. "Государственники" рекомендовали не покупать валюту, хранить все в рублях (это при 15% инфляции и неуклонно скользящем вниз рубле). Поэтому всех интересует, как же оставаться финансово-рациональным и прагматичным в ситуации кризиса, да и в обычные времена, т.к. мировая экономика постоянно находиться в движении и развитии.
Рассмотрим основные рекомендации отечественных специалистов на тему управления личными финансами в период кризиса:
Первое. Необходимы силы, терпение и позитивный настрой, а также способность трезво анализировать информацию. Получив любую информацию, анализировать, в чем заинтересован ее источник.
Второе. Целеустремленно думать именно о своих проблемах. Если банковский агитпром призывает вас не создавать трудностей банку, поскольку он "безбашенно" вел бизнес, игнорируйте это и в лучшем случае можете предложить банку заплатить вам за помощь повышением ставки по вкладу. Банк не делился и не будет делиться с вами своей прибылью.
Третье. Не паниковать. Принять ситуацию как точку отсчета и не искать виновных. Люди боятся не столько кризиса, сколько его последствий. Но какими они будут, во многом зависит от наших усилий. Будем помнить -любой кризис конечен.
Четвертое. Для успешного прохождения экономического кризиса полезно провести ревизию собственного опыта переживания любых жизненных кризисов. Попробуйте понять, каких результатов вы хотели бы достичь к окончанию кризиса.
Пятое. Урезать расходы на товары не первой необходимости. Отказаться от неиспользуемых услуг, за которые идет ежемесячная плата. Вообще привести в порядок финансы. Цель - обеспечить бездефицитный бюджет, чтобы не проедать сбережения.
Шестое. Создать собственный "стабилизационный" фонд для непредвиденных расходов, пополняя его по мере возможности. Его размер - от 3 до 6 месячных норм расходов. Лучше всего регулярно откладывать часть средств «на черный день» или пенсию или на что вам больше нравится
Седьмое. Диверсификация вложений. Нужно распределять сбережения между разными "корзинами. Опытные инвесторы вывели золотое правило: найдите свою "точку засыпания"; другими словами, как только вы берете на себя чрезмерные риски, от которых у вас пропадает сон, стоит сменить стратегию.
Восьмое. Изучить налоговую "матчасть" - может оказаться, что вам должны возмещать какие-либо налоги, но не делают этого, а вы и не в курсе.
Девятое. Навести порядок с кредитами. Если есть кредит, то изучить: есть ли у банка право в одностороннем порядке изменить процентную ставку. Если есть, то это серьезная причина рассмотреть вопрос о досрочном погашении
Десятое. Диверсифицированные источники дохода. Если у вас несколько "кранов", из которых в вашу чашу благополучия капает наличность и безналичность, то чувствовать себя вы будете гораздо устойчивее.
Одиннадцатое. Разумное потребление. "У меня депрессия, и я хочу сейчас что-то купить - тогда мне станет лучше!" На 80% такие покупки не объективная необходимость, а лишь временная компенсация отрицательных эмоций.
Двенадцатое. Забота о ликвидности. Вкладываясь в недвижимость, предметы длительного пользования, а тем более золото и драгоценности, вы подвергаете себя риску. Особенность любого кризиса - малая предсказуемость событий в среднекраткосрочной перспективе. Зачастую в кризис происходит падение цен на все дорогостоящее, но главное - сильное снижение его ликвидности1.
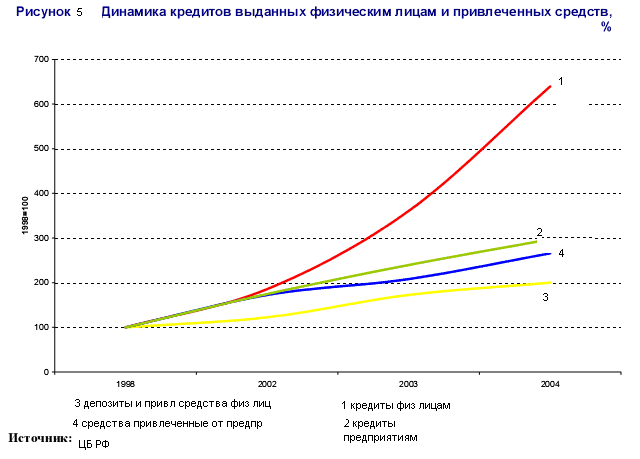
Довольно верные советы. Однако способы управления расходами могут быть совсем иными. Это демонстрируют в своих работах многие зарубежные авторы, которые, став миллионерами, опубликовали результаты своих трудов в виде биографий или книг-бестселлеров:
А вот выдержки из книги Роберта Т. Киосаки и Шарон Лечтер «Богатый папа, Бедный папа»:
Вы должны знать разницу между активом и пассивом и приобретать активы. Если вы хотите быть богаты, это все, что вам следует знать. Это правило № 1. Это - единственное правило. Это может звучать до безобразия просто, но большинство людей ведут финансовую борьбу, потому что они не знают разницу между активом и пассивом.
«Богатые люди приобретают активы. Бедные и средний класс приобретают пассив, который считают активом».
Средний класс находится в вечном состоянии финансовой борьбы. Первоначальный доход среднего класса - зарплата, а когда зарплата растет, то и налоги тоже. Доходная часть сокращается, т.к. расходы имеют тенденцию расти с ростом зарплаты. Дело идет к крысиным гонкам. Средний класс видит в своем доме первостепенный актив, не инвестируя в активы, продуцирующие доход1.
Следующий подход к финансам видит Рей Крок, основатель МакДональдс:
В 1974г. Рей Крок - основатель МакДональдс был приглашен в университет.
Все промолчали, а Рей ещё раз задал вопрос: «Как вы думаете, в каком я бизнесе?» студенты снова засмеялись, но, наконец, один смельчак выкрикнул: «Рей, кто ж не знает, что вы в гамбургеровом бизнесе».
Рей хихикнул. «Я так и думал, что вы это скажете». Выдержав паузу, он быстро сказал: «Дамы и господа, я не в гамбургеровом бизнесе. Мой бизнес - недвижимость».
Кит рассказал, что Рей весьма долго объяснял свою точку зрения. В бизнес-плане. Рей этого не отрицал, первоначальная нацеленность бизнеса была на продажу гамбургеровых франчайзов, но что Рей никогда не упускал из вида - это участок под каждый франчайзинг. Он знал, что недвижимость и ее местоположение крепко связаны между собой, что местоположение недвижимости - наиболее важный фактор в успехе каждого франчайза. В сущности, человек, который покупал франчайз, также платил за землю под франчаизом организации Рея Крока.
МакДональдс сегодня крупнейший в мире владелец недвижимости, № 1, и недвижимость МакДональдс больше по размерам, чем общая недвижимость католической церкви. Сегодня МакДональдс владеет одними из наиболее ценных точек пересечения улиц, владеет углами улиц наиболее выгодными в Америке, равно как и в других частях мира.
Оба автора выражают свою мысль в следующем:
- «Думайте о своём собственном бизнесе». Финансовая борьба часто является результатом того, что люди всю свою жизнь работают на кого-то ещё. Многие люди к пенсии ничего не будут иметь, по этой причине.
Когда ваш денежный поток станет расти, вы можете купить какие-нибудь предметы роскоши. Важно отметить то, что богатые люди покупают их в последнюю очередь, в то время, как бедные и средний класс стремятся приобретать предметы роскоши в первую очередь. Бедные и средний класс часто покупают предметы роскоши:
большие дома, бриллианты, шубы, драгоценности, катера потому, что хотят выглядеть богатыми. Они и выглядят богатыми, тогда как, на самом деле, лишь глубже погружаются в долги по кредитам. Люди, давно имеющие деньги, являющиеся богатыми долгое время, сначала строили свой актив. А затем, доход, генерируемый из графы «актив» приносил им предметы роскоши. Бедные и средний класс покупают предметы роскоши потом, кровью, и их дети поступают также1.
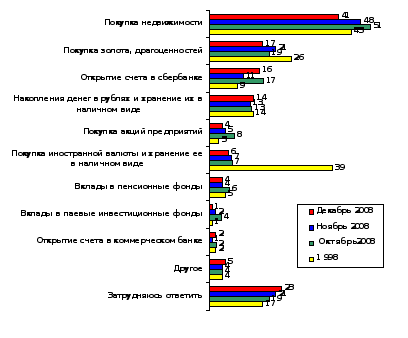
Надежные средства вложения. Рис 3.
Вот она статистика (Рис. 3), отчетливо показывающая путь развития многих из нас. Подходы заложенные в образовании развитых стран и существующие у нас абсолютно различны. Наши расходы бездумны и необоснованы, их перспектива обречена, путь размыт среди финасовых пирамид и мошенников, а богатство для большей части населения – лишь сны и химеры.
Отчетливо хочется помечтать о будущем полноценном финансовом образовании в России.
2.4 Формирование финансового образования личности
Степень разработанности проблемы весьма низка. В настоящей работе использовались результаты исследований, осуществленных в данной области экономистами, в том числе и иностранными. Решение поставленной задачи невозможно без применения соответствующего теоретического арсенала знаний, находящихся в распоряжении современной экономической науки. Одновременно должны быть учтены особенности предшествующего развития и современного состояния финансовой системы государства, сложившихся финансовых отношений в экономике страны.
Следует иметь в виду, что существует много исследований по темам, вплотную примыкающим к рассматриваемой: посвященных финансам домохозяйств, финансам населения, финансам граждан и семьи, отношениям собственности и хозяйствования, экономическим интересам, социальной сфере, доходам населения, семейному бюджету, а также финансовому менеджменту, маркетингу, организации и управлению в сфере финансов. Проблемы управления личными финансами, оптимизации структуры семейного бюджета изучались И. Балабановым, Д. Черновым.
Вопросы финансов частного потребительского сектора, их организации и управления можно разделить на следующие группы: личные финансы, семейные финансы, финансы домохозяйств. По данным вопросам были опубликованы работы ряда авторов. В теоретическом и методологическом плане исследователи опираются на ряд концепций, разработанных в области теории финансовых отношений, финансов и сбережений населения, экономической политики государства, денежно-кредитного регулирования, организации и управления финансовыми ресурсами. Это в частности:
- теория диалектических противоречий применительно к сфере финансово-экономических отношений;
- принципы взаимодействия различных экономических факторов, оказывающих влияние на организацию и структуру семейного бюджета и систему финансовых отношений страны в условиях рыночной экономики;
- теория «человеческого капитала»;
- принципы, методы и формы организации финансов на всех уровнях экономики;
- коллективные модели распределения инвестиционных ресурсов в реальный сектор экономики.
Зачастую используются официальные статистические данные государственных органов РФ, информация из специализированных периодических изданий. Фактологическую базу исследования составили также результаты исследований в области финансов и макроэкономической политики России, которые осуществлены на данный момент российскими учеными-экономистами.
Научная новизна заключается в следующих положениях:
1. необходимость разработки основных принципов организации личных финансов и управления ими, связь личных финансов с финансами хозяйствующих субъектов;
2. на основании анализа доходов и расходов семейного бюджета изучение альтернативных вариантов управления финансовыми ресурсами личности в современных условиях;
3. личные финансы рассматриваются в концепции диалектических противоречий;
4. требуется определение понятия «личные финансы» как экономической категории, обоснование их существование как базового системообразующего элемента системы финансовых отношений.
Теоретическая значимость подобного исследования заключается в разработке теоретической модели финансовой системы России и разработке основных принципов организации и управления личными финансами как инвестиционного ресурса в реальный сектор экономики.
Практическая значимость исследования состоит в возможности использования материалов исследования для организации семейного бюджета и управления им, с целью привлечения свободных денежных средств граждан как инвестиционного ресурса в промышленность страны.
Одним из важных практических результатов исследования можно считать возможность использования полученных материалов для реформирования курса «Финансы» в вузах и средних учебных заведениях, в преподавании спецкурсов.
Глава 3. Личные финансы как инвестиционный потенциал
3.1 Особенности процесса организации и управления личными финансами в России на современном этапе
Возникновение и развитие нового вида финансовых отношений в период реформ и создание экономики нового типа было бы невозможно без ее переориентации на всестороннее развитие человеческого фактора, образования и культуры людей, их творческих возможностей и стимулов. Вложения ресурсов в развитие человеческого капитала становятся самыми необходимыми и самыми эффективными с той лишь разницей, что их экономический эффект обнаруживается не сразу, а с некоторым опозданием.
В сложной экономической обстановке, когда общественное производство все в меньшей степени оказывается способным удовлетворить жизненные потребности населения, одним из основных направлений адаптации граждан к сложившейся ситуации становятся активизация и интенсификация воспроизводства индивида в границах домашних хозяйств. В развитых странах финансы домашних хозяйств уже много лет рассматриваются как важная часть национальной финансовой системы, как крупнейший экономический субъект государства. Последнее, представляет интересы всего населения и учитывается во всех процессах макрорегулирования и статистической отчетности.
Актуальность темы определяется тем, что в конце XX века в экономике России произошло изменение приоритетов в сторону финансов потребительского сектора, что в научном плане оформилось в неоклассическую теорию финансов, делающую упор на финансы населения. Проведение рыночных реформ в России привело к пересмотру ряда важнейших теоретических положений российской финансовой науки, которые еще не нашли полного отражения в учебной литературе. Это обуславливает необходимость корректировки методологии в области финансовой теории и выработки на этой основе общих принципов построения финансовых отношений и экономического поведения хозяйствующих субъектов различных форм собственности, а также институтов потребительского сектора1.
В процессе перехода к рынку изменилась сама структура инвестиционных ресурсов в реальный сектор экономики. Существенно снизилась доля государственных централизованных инвестиционных ресурсов, а также объем ресурсов, привлеченных по каналам банковского кредитования. Как следствие, государственная политика в области финансов трансформировалась в политику привлечения личных финансов в инвестиционные процессы. При этом делались не совсем последовательные и удачные попытки направить финансовые ресурсы населения в реальные секторы экономики. Примером непоследовательности данной политики можно считать появление всевозможных финансовых пирамид. Необходимо отметить, что изменилось содержание дисциплины «Финансы», преподаваемой в учебных заведениях. Если ранее она трактовалась обычно как государственные финансы, то сегодня в изучение ее предмета входят местные финансы, финансы предприятий, финансы домохозяйств и др.
Несмотря на то, что термины «финансы домашнего хозяйства», «семейные финансы», «личные финансы» все более широко используются в научной литературе и статистических материалах, их место и значение в финансовой системе государства и в жизни населения осознаются пока еще недостаточно четко, неоднозначно и требуют пояснения. До недавнего времени финансы характеризовались перекосом в сторону «обезличивания», попытками рассмотрения экономических, финансовых отношений в обществе минуя носителей этих отношений - людей. Человек при этом рассматривался скорее не как экономический субъект - основа экономики, обладающий волей, принимающий конкретные хозяйственные решения, а как пассивный носитель той или иной социальной роли. Только сравнительно недавно, с конца 90-х годов, в нашей стране появляются публикации, посвященные личным финансам граждан, в которых человек рассматривается как активный элемент экономической системы. Во многом это связано с началом экономических преобразований, происходящих в России, и пониманием возрастающей роли личных финансов в экономике страны.
В условиях постиндустриальных перемен в прежнюю формулу влияния социальных процессов на экономику не вмещается роль человеческого фактора, который превращается в главный источник и импульс экономического развития.
Конечной целью любого производства на уровне как отдельного человека, так и общества в целом, является удовлетворение потребностей, т.е. реализация экономических интересов хозяйствующих субъектов различных форм собственности.
В современном обществе единственный способ удовлетворения потребностей населения - это труд, его организация и участие факторов, принадлежащих человеку на правах собственности в общественном хозяйстве, в формировании собственного, независимого личного бюджета и личных финансов. Подобный подход позволит создать основу для теоретического обоснования и последующей практической реализации общих принципов организации личных финансов и управления ими в финансовой системе государства.
Экономические интересы иногда отождествляются с потребностями, но интерес не тождествен потребностям. Потребности объективны и возникают помимо воли и сознания человека под воздействием средств жизнедеятельности, интересы же осознаются человеком.
3.2 Организация финансов домохозяйств: потенциал инвестирования
На первый взгляд может показаться, что рост личных доходов населения сужает инвестиционную базу. На самом деле связь между потреблением и инвестициями является более сложной. В условиях глубокого спада производства, резкого сокращения объема инвестиций стимулировать инвестиционный процесс можно только увеличивая конечный спрос, состоящий из потребительского спроса и инвестиционного спроса. Между ростом объема продаж, а, следовательно, и потреблением населения и увеличением инвестиций прослеживается взаимосвязь. На это указывал Дж. Кейнс. Он писал, что "имеется достаточно оснований для одновременных действий в двух направлениях - и увеличения инвестиций, и увеличения потребления".
В отличие от неоклассиков Дж. Кейнс исходил из того, что решение всех жизненно важных проблем рыночной экономики следует искать не на стороне предложения ресурсов, а на стороне спроса, обеспечивающего реализацию этих ресурсов. Он на первый план поставил проблему формирования эффективного спроса. Если вся прежняя политическая экономия доказала, что основой роста экономики является бережливость, воздержание от потребления, накопление сбережений, то Дж. Кейнс сделал упор на то, что "бережливость не может существовать без предприимчивости", что "как только бережливость опережает предприимчивость, она положительно мешает оживлению последней и создает благодаря своему вредному влиянию на прибыль порочный круг". В теории воспроизводства Кейнса центральное место занимает концепция эффективного спроса, который складывается из потребительского и инвестиционного компонентов.
В своей трактовке эффективного спроса Дж. Кейнс отошел от методологического индивидуализма, отвергая односторонний взгляд на экономику и рассматривая её как органическое единство. Такой подход, как мне представляется, имеет принципиальное значение для решения сложных проблем инвестиционной сферы в российской экономике. За более чем семилетний период проведенных реформ были времена, когда резко снижалась инфляция, процентные ставки, доходность на фондовом рынке, но притока инвестиций в реальный сектор экономики не было, не наблюдалось оживления инвестиционного процесса. На мой взгляд, основной причиной такого положения является снижение уровня зарплатоемкости и потребления населения.
Когда речь идет об инвестиционном процессе, то чаще всего обращается внимание на инвестиции, их источники, но не учитывать их связь с конечными результатами этого процесса - с потреблением, его динамикой, социальным развитием общества. Эта односторонность подхода нашла свое отчетливое подтверждение в выборе весьма жесткого способа экономических и общественных преобразований в России, сведенного к голой экономизации и капитализации.
К сожалению, рыночные преобразования в России с самого начала их осуществления были ориентированы на достижение целей экономического роста за счет факторов снижения жизненного уровня и социального развития общества.
Социально-трудовая сфера отношений оказалась наименее реформированной частью российской экономики. В результате приватизации государственных предприятий федеральная и региональная власть потеряла инструменты управления и контроля за экономико-социальной ситуацией на приватизированных предприятиях.
В связи с резким ослаблением социальной составляющей экономических реформ произошло резкое снижение личных доходов большой части населения, сокращение их покупательского спроса. В 1986 г. по данным ЦСУ СССР, денежные фонды рабочих и служащих страны составляли 38% ВНП. С учетом выплат и льгот из общественных фондов потребления общий объем доходов населения достигал более 54% ВНП.
После 1991г. структура доходов подверглась усиленной деформации. Прежде всего произошло падение доходов лиц наемного труда с 49% в 1990 г. до 18 - 20% ВНП в 1998 г. В результате этого уменьшился в 2 с лишним раза внутренний спрос и соответственно внутренний рынок. В свою очередь это обернулось двукратным сокращением производства и десятикратным сокращением капиталовложений. Для сравнения отметим, что оплата труда, которая формирует платежеспособный спрос массового потребления, в США доведена до 60% ВВП и в ближайшие пять лет предполагается её увеличить до 70%.
Сегодня можно однозначно отметить прямую связь между потребительскими расходами населения США и огромными успехами экономики страны. Потребительские расходы растут самыми быстрыми темпами за последние 11 лет. В среднем они возрастали на 7% в год. На покупку товаров и услуг американцы быстро тратят свои сбережения. Банковские активы сокращаются на 30,9 млрд дол. в год. Потребительский бум стимулируется ростом доходов, которые увеличиваются теми же темпами, что и расходы. Зарплата только в частном секторе возрастает почти на 9 млрд дол. в год. И все это происходит при очень низкой безработице и почти отсутствующей инфляции. Причем стабильный рост американского ВВП продолжается уже который год1.
Совсем иное положение в российской экономике. В течение всего периода рыночной трансформации потребительские расходы сокращаются, что не стимулирует инвестиционный процесс и экономический рост. Сохранялась тенденция к уменьшению номинальной начисленной среднемесячной зарплаты. В ходе различных преобразований российской экономики рыночный механизм потерял два основных кейнсианских двигателя эффективного спроса - потребительский спрос и инвестиционный спрос. Заставить работать эти двигатели можно только повысив оплату труда и на этой основе потребительские расходы. Нынешний низкий уровень доходов основной массы населения является главным сдерживающим фактором инвестиций и тем более оживления инвестиционного процесса.
Опережающие темпы сокращения инвестиций по сравнению с потребительскими расходами населения обусловливают специфику перехода от централизованно управляемой экономики к рыночной. В рамках планового хозяйства существовало ресурсное ограничение. С переходом к рынку оно было дополнено спросовым ограничением.
С либерализацией цен происходит резкое изменение ценовых пропорций. На первых этапах перехода к рынку рост цен не сопровождается увеличением выпуска продукции ввиду сохранения жестких ресурсных ограничений. Причем в тех отраслях, в которых спрос и предложение товаров были накануне рыночных преобразований разбалансированы в большей степени, неравномерность изменения ценовых пропорций была сильнее, и спад производства и инвестиционного процесса оказался более глубоким.
Спад производства, угасание инвестиционного процесса во многом связаны с адаптацией предприятий к резким колебаниям цен. Сталкиваясь с жестким спросовым ограничением, предприятия при низких ценах сокращают выпуск продукции. Но и при высоких ценах они не всегда способны увеличить выпуск продукции, так как ресурсные ограничения жестче спросовых. Иначе говоря, переход от ресурсных ограничений к спросовым ограничениям затянулся надолго. Преодоление этого недостатка требует перераспределения ресурсов из отраслей с низкими ценами в отрасли с высокими ценами.
Не отрицая значимость взаимосвязи цен и спроса, все же следует ещё раз подчеркнуть необходимость реформы доходов населения, без которой вряд ли можно решить проблему активизации инвестиционного процесса.
В социально-экономической ситуации, в которой оказалась наша страна, реформирование доходов населения - это не второстепенная, а кардинальная проблема. Формирование социально ориентированной рыночной экономики, цивилизованного рынка предполагает реализацию общемировых тенденций, которые достаточно отчетливо проявились в странах с развитой рыночной экономикой.
С учетом этих тенденций необходимо существенно повысить уровень заработной платы, тем более что для этого имеются достаточные экономические основания. В России на 1 дол. заработной платы среднестатистический работник производит примерно в 3 раза больше конечной продукции, чем аналогичный работник в США. Об этом можно судить по данным таблицы.
Сравнительная оценка производительности и зарплатоотдачи по ВВП (по параметру покупательной способности национальной валюты за 1994 г.)1
| Группы | Страны | Часовая производительность по ВВП, доля | Часовая заработная плата | ВВП на 1 долю зарплаты |
| I | США | 27,0 | 16,4 | 1,7 |
| Великобритания | 22,0 | 13,8 | 1,6 | |
| Германия | 27,7 | 22,7 | 1,2 | |
| II | Турция | 10,3 | 2,6 | 4,0 |
| Чили | 9,7 | 4,3 | 2,3 | |
| III | Венгрия | 8,8 | 2,7 | 3,3 |
| Россия | 7,6 | 1,7 | 4,6 |
ООН давно признала, что часовая заработная плата ниже 3 дол. является предельной. Зарплата российского работника намного ниже этого поро-гового участия. За годы экономических реформ это положение не улучшилось. Диспропорция между низкой оплатой труда по отношению к нашей относительно низкой производительности труда не была ликвидирована, она только увеличилась.
Сегодня повышение заработной платы приобретает значение исходного условия роста производства и инвестиций. Реальным источником средств для решения этой задачи является восстановление социального статуса труда как основного источника личных доходов, резкого сокращения распределения по собственности и чрезмерной дифференциации доходов.
Ликвидация диспропорции между оплатой и производительностью труда путем доведения доли средней заработной платы в приросте производительности хотя бы до уровня восточноевропейских стран (то есть с 20-22 до 32-35%) является сегодня одной из основных задач экономической политики.
Реальный источник быстрой мобилизации ресурсов для пресечения опасной социальной поляризации - перераспределение совокупного личного дохода за счет прогрессивного обложения высокодоходных групп и трансфертов малоимущим. Необходимость экстренных мер по улучшению условий жизни беднейшего населения и полезность прогрессивного перераспределения доходов физических лиц (не требующего утяжеления налогового пресса на производство) признаются практически всеми. Однако конкретные предложения в этой области обычно замалчиваются. Тем не менее можно оценить перспективность предлагаемой меры.
Как показывают исследования доктора экономических наук Ю. Сухотина (ЦЭМИ РАН), перераспределение всего 13% регистрируемого статистикой СЛД позволило бы в 1.5 раза поднять благосостояние 60% населения путем удержания менее 24% дохода высокообеспеченных слоев и, ниже которой сейчас находится до 40% населения. Таким образом, решение проблемы повышения уровня доходов беднейших групп отчасти может быть обеспечено за счет совершенствования налоговой системы.
Правомерна и более общая постановка вопроса - о необходимости пересмотра налоговой системы в направлении адекватного отражения в ней вклада основных факторов производства в ВВП. Ныне основной упор в системе налогообложения делается на труд, точнее - на фонд оплаты труда. Между тем у нас самый существенный вклад в ВВП вносит не труд и даже не капитал, а природно-ресурсная рента.
Если для получения 100 грамм