Инвестиционные риски и способы их оценки на примере ООО "Ситис"
Финансовая устойчивость предприятия зависит от того, насколько рационально было сформировано имущество предприятия, т.е. от качества его активов. Для этого активы группируются по степеням их ликвидности и располагают в порядке ее убывания, а затем сравнивают с обязательствами по пассиву, объединенными по срокам их погашения и в порядке возрастания сроков.
Для характеристики источников формирования запасов и затрат используют три основных показателя.
Наличие собственных оборотных средств (СОС), как разница между капиталом и резервами и внеоборотными активами:
СОС = IVpП - IpA ,
где IVpП - IV раздел пассива баланса; IpA - I раздел актива баланса.
Наличие собственных и долгосрочных заемных источников формирования запасов и затрат (СД), определяемое путем увеличения предыдущего показателя на сумму долгосрочных пассивов (VpП - V раздел пассива баланса):
СД = СОС + VpП
Общая величина основных источников формирования запасов и затрат (ОИ), определяемая путем увеличения предыдущего показателя на сумму краткосрочных заемных средств (КЗС) - стр. 610 VI раздела пассива баланса:
ОИ = СД + КЗС
Этим трем показателям наличия источников формирования запасов соответствуют три показателя обеспеченности запасов источниками их формирования:
Излишек (+) или недостаток (-) собственных оборотных средств (СОС):
СОС = СОС - З ,
где З - запасы (стр. 210 II раздела актива баланса).
Излишек (+) или недостаток (-) собственных и долгосрочных источников формирования запасов (СД):
СД = СД – З
Излишек (+) или недостаток (-) общей величины основных источников формирования запасов (ОИ):
ОИ = ОИ - З.
В соответствии с показателями обеспеченности запасов и затрат источниками их формирования выделяют 4 типа финансовой устойчивости:
абсолютная устойчивость финансового состояния - собственные оборотные средства обеспечивают запасы и затраты;
нормально устойчивой финансовое состояние - запасы и затраты обеспечивают запасы и затраты обеспечиваются суммой собственных оборотных средств и долгосрочными заемными источниками;
неустойчивое финансовое состояние - запасы и затраты обеспечиваются за счет всех основных источников формирования запасов и затрат;
кризисное финансовое состояние - запасы и затраты не обеспечиваются источниками их формирования.
Для оценки финансового состояния ООО «Ситис» составим таблицу 15.
Из таблицы 15 следует, что предприятие обеспечено за счет собственных оборотных средств. Следовательно, предприятие можно отнести к 1-ому типу финансовой устойчивости, т.е. финансовое состояние - абсолютно устойчивое, поскольку запасы и затраты обеспечиваются за счет собственных оборотных средств.
Далее в таблице 16 проведем оценку финансовой независимости, структуры капитала и мобильности активов предприятия.
Коэффициент автономии характеризует удельный вес собственного капитала в общей валюте баланса и в нашем случае имеет положительное значение.
Коэффициент финансовой зависимости является дополнением коэффициента автономии, чем ниже значение этого коэффициента, тем более финансово устойчиво, стабильно и независимо предприятие.
Таблица 15. Показатели финансового состояния, тыс. руб.
| Показатели |
Условное обозначение |
2008 г. | Изменение | |
| начало года | конец года | |||
| 1.Источники формирования собственных оборотных средств | IpП | 5463 | 11018 | 5555 |
| 2. Внеоборотные активы | IpA | 3506 | 9413 | 5907 |
| 3.Наличие собственных оборотных средств (стр.1 - стр.2) | СОС |
1957 | 1605 | -352 |
| 4. Долгосрочные пассивы | VpП | 82 | 200 | 118 |
| 5.Наличие источников формирования средств (стр.3+ стр.4) | СД | 2039 | 1805 | -234 |
| 6.Краткосрочные заемные средства (стр. 610 VIpП) | КЗС |
0 | 40 | 40 |
| 7. Общая величина источников формирования запасов (стр.5+ стр. 6) | ОИ |
2039 | 1845 | -194 |
| 8.Общая величина запасов (стр. 210 IIpA) | З |
1428 | 372 | -1056 |
| 9.Излишек (+), недостаток (-) СОС(стр. 3 - стр. 8) | ∆СОС | 529 | 1233 | 704 |
| 10.Излишек (+), недостаток (-) СД (стр. 5 - стр. 8) | ∆СД |
611 | 1433 | 822 |
| 11.Излишек(+), недостаток (-) ОИ (стр. 7 - стр. 8) | ∆ОИ |
611 | 1473 | 862 |
Таблица 16. Показатели финансовой независимости, структуры капитала и мобильности активов предприятия
| № п/п | Наименование показателя | Порядок расчета | Нормативное значение | Фактические значения | Изменение | |
| 2007 | 2008 | |||||
| 1. | Коэффициент автономии | СК/СовК | >0,5 | 1,074 | 0,959 | -0,115 |
| 2. | Коэффициент финансовой зависимости | ЗК/СовК | <0,5 | 0,040 | 0,041 | 0,001 |
| 3. | Коэффициент равновесия | СК/ЗК | >=1 | 26,578 | 23,294 | -3,284 |
| 4. | Коэффициент финансового риска | ЗК/СК | <=1 | 0,038 | 0,043 | 0,005 |
| 5. | Коэффициент финансовой устойчивости | ПК/СовК | >0,5 | 0,974 | 0,976 | 0,002 |
| 6. | Коэффициент мобильности | ОА/СовК | - | 0,384 | 0,181 | -0,203 |
| 7. | Индекс постоянного актива | ВнА/СК | <=1 | 0,574 | 0,854 | 0,281 |
В нашем случае значение данного коэффициента 0,041, что говорит о финансовой устойчивости.
Коэффициент финансового риска характеризует долю собственного капитала, необходимую на покрытие всех заемных средств, то есть он должен быть не больше 1. В нашем случае коэффициент финансового риска имеет значение на много меньше 1.
Коэффициент равновесия отражает соотношение собственного и заемного капитала. В нашем случае показатель намного выше нормативного значения.
Значение коэффициента устойчивости показывает долю тех источников финансирования, которые предприятие может использовать в своей деятельности длительное время. У предприятия существуют такие источники.
Коэффициент мобильности говорит о том, что сумма оборотных активов в общей сумме имущества составляет 18,1%. В нашем случае коэффициент мобильности ниже норматива и требует своего повышения.
Анализ ликвидности и платежеспособности
Понятие платежеспособности и ликвидности очень близки, но второе очень емкое. Критерием ликвидности баланса является выполнение следующих неравенств:
А1>=П1, А2>=П2, А3>=П3, А4<=П4.
Для оценки ликвидности баланса составим таблицу 17.
Таблица 17. Оценка ликвидности баланса.
| Наименование группы активов, порядок расчета | Значение, т.р. | Наименование группы пассивов, порядок расчета | Значение, т.р. | Знак соотношения А и П | Величина платежного избытка (недостатка), т.р. | ||||
| н.г. | к.г. | н.г. | к.г. | н.г. | к.г. | н.г. | к.г. | ||
|
А1 стр. 250,260 |
200 | 764 |
П1 стр. 620 |
148 | 233 | > | > | 52 | 531 |
|
А2 стр. 240, 270 |
480 | 881 |
П2 стр. 610, 630, 660 |
0 | 40 | > | > | 480 | 841 |
|
А3 стр. 210,230 |
1428 | 372 |
П3 стр. 590 |
82 | 200 | > | > | 1346 | 172 |
|
А4 стр. 190, 220 |
3585 | 9474 |
П4 СК |
6113 | 11018 | < | < | -2528 | -1544 |
Мы традиционно выделяли 4 группы активов по степени их ликвидности и 4 группы обязательств по степени их срочности. Условие ликвидности баланса: обязательства каждой группы должны покрываться активами соответствующей ликвидности. Из данного соотношения видно, что в отчетном году предприятие было в состоянии расплачиваться по своим обязательствам, так как неравенство соблюдено.
Ликвидность активов - их способность трансформироваться в денежную форму. Ниже приведём расчет коэффициентов ликвидности: абсолютного, промежуточного и текущего (табл.18).
Таблица 18. Показатели платежеспособности.
| № п/п | Наименование показателя | Порядок расчета | Нормативное значение | Фактические значения | Изменение | |
| на н.г. | на к.г. | |||||
| 1. | Коэффициент абсолютной ликвидности | А1 /(П1+П2) |
0,2-0,5 |
1,35 | 0,7 | -0,65 |
| 2. | Коэффициент промежуточной ликвидности | (А1+А2)/(П1+П2) | >1 | 4,59 | 6,02 | 1,43 |
| 3. | Коэффициент текущей ликвидности | (А1+А2 +А3)/(П1+П2) | >2 | 14,2 | 7,4 | -6,8 |
Как видно из таблицы все коэффициенты ликвидности соответствует нормативным значениям и, следовательно, активы предприятия ликвидны.
Для дальнейшего повышения ликвидности необходимо способствовать росту обеспеченности запасов собственными оборотными средствами, для чего следует увеличивать собственные оборотные средства и обоснованно снижать уровень запасов, пополнять реальный собственный капитал предприятия и обоснованно сдерживать рост внеоборотных активов.
По результатам проведенного анализа можно сделать следующие выводы:
1. В 2008 году было получено выручки от реализации на 23,4% больше чем в 2007 году. Значительно увеличилась чистая прибыль предприятия.
2. Анализ финансового состояния показал, что предприятие обеспечено за счет собственных оборотных средств. Следовательно, предприятие можно отнести к 1-ому типу финансовой устойчивости, т.е. финансовое состояние - абсолютно устойчивое, поскольку запасы и затраты обеспечиваются за счет собственных оборотных средств.
3. Нельзя не отметить тенденцию увеличения затрат на 1 рубль выручки от реализованной продукции, что свидетельствует о снижении эффективности деятельности компании.
4. Величина ОПФ в 2008 году увеличилась и составила 116,8% от уровня 2007 года. Значения показателей обновления основных фондов говорят о том, что предприятие активно обновляет свои основные фонды.
Глава 3. Совершенствование деятельности ООО «Ситис» на основе разработки инвестиционного проекта
3.1 Общая характеристика инвестиционного проекта
Для реализации стратегии проникновения при росте рынка целесообразным будут мероприятия по улучшению качества предоставляемых услуг. Суть инвестиционного проекта заключается в покупке нового более совершенного оборудования для улучшения качества фотоснимков и увеличения скорости обслуживания.
Стоимость необходимого оборудования приведена в таблице 19.
Таблица 19. Стоимость комплекта оборудования.
| Наименование оборудования | Цена за единицу, руб. | Количество, шт. | Сумма, руб. |
| компьютер | 18 000 | 3 | 54000 |
| фотокамера и оборудование для фотосалона | 24 000 | 2 | 48000 |
| Слайд - сканер | 30 000 | 1 | 30000 |
| Вспомогательное оборудование | 30 000 | 1 | 30000 |
| принтер | 18 000 | 1 | 18000 |
| кондиционер | 6 000 | 1 | 6000 |
| мебель | 18000 | 1 | 18000 |
| Итого | 10 | 204000 |
В результате внедрения нового оборудования выручка фирмы увеличиться на 10%. Для обеспечения роста продаж необходим дополнительный оборотный капитал.
Так как выручка ресторана увеличиться на 10% , соответственно увеличатся и материальные затраты на 10% и увеличение составит 1845*0,1=184,5 тыс. руб. Так как коэффициент оборачиваемости в ресторане равен 4,53, то прирост чистого оборотного капитала составит 184,5/4,53= 40,72 тыс. руб.
В результате внедрения нового оборудования возникнут дополнительные амортизационные отчисления. Их расчет приведен в таблице 20.
Таблица 20. Амортизационные отчисления.
| Статьи расходов | Сумма |
| Величина вводимых основных средств, тыс. руб. | 204000 |
| Ставка амортизационных отчислений, % | 5 |
| Годовые амортизационные отчисления, тыс. руб. | 10,2 |
В таблице 21 приводится прогноз финансовых результатов ожидаемых от данного проекта.
Таблица 21. Прогноз финансовых результатов, тыс. руб.
| Показатели | Год | ||
| 2010 | 2011 | 2012 | |
| 1.Прирост выручки от реализации | 941,9 | 941,9 | 941,9 |
| 2.Прирост себестоимости | 615,1 | 615,1 | 615,1 |
| 3.Прибыль до налогообложения | 326,8 | 326,8 | 326,8 |
| 4.Налог на прибыль | 65,36 | 65,36 | 65,36 |
| 5.Чистая прибыль | 248,37 | 248,37 | 248,37 |
На основании проведенных нами расчетов составим поток реальных денег, который образуется вследствие реализации проекта (табл.22)
Таблица 22. Поток реальных денег, тыс. руб.
| Показатели | Годы | |||
| 2009 | 2010 | 2011 | 2012 | |
|
1.Инвестиционная деятельность |
||||
| 1.1 Капитальные вложения | 204 | |||
| 1.2.Прирост оборотного капитала | 40,72 | |||
| Итого инвестиций | 244,72 | |||
|
2.Операционная деятельность |
||||
| 2.1.Прирост выручки от реализации | 941,9 | 941,9 | 941,9 | |
| 2.2. Прирост себестоимости | 615,1 | 615,1 | 615,1 | |
| 2.3. Налогооблагаемая прибыль | 326,8 | 326,8 | 326,8 | |
| 2.4. Амортизация | 10,2 | 10,2 | 10,2 | |
| 2.5. Налоги | 78,43 | 78,43 | 78,43 | |
| 2.6.Чистая прибыль | 248,37 | 248,37 | 248,37 | |
| Чистый приток от операций | - | 248,37 | 248,37 | 248,37 |
|
3.Финансовая деятельность |
||||
| 3.1. Собственный капитал | 204 | 40,72 | ||
|
Сальдо реальных денег |
0 | 248,37 | 248,37 | 248,37 |
|
Поток реальных денег |
0 | 248,37 | 496,74 | 745,10 |
3.2 Особенности оценки эффективности инвестиционного проекта ООО «Ситис» с учетом факторов неопределенности и риска
Для оценки риска проекта, представленного выше, использовалась методика постадийной оценки риска.
Так как рассматриваемый проект охватывает несколько стадий, то и оценку риска целесообразно проводить постадийно.
По характеру воздействия риски были разделены на простые и составные. Составные риски являются композицией простых, каждый из которых в композиции рассматривается как простой риск. Простые риски определяются полным перечнем непересекающихся событий, то есть каждое из них рассматривается как не зависящее от других.
Характер инвестиционного проекта как чего-то совершаемого в индивидуальном порядке, по существу, оставляет единственную возможность для оценки значений рисков - использование мнений экспертов. Для оценки вероятности рисков использовались мнения трех экспертов:
Экономист-маркетолог (1);
Генеральный Директор аудиторской фирмы (2);
главный специалист инвестиционного отдела коммерческого банка (3).
Разработчиками проекта был составлен перечень первичных рисков по всем стадиям проекта. Каждому эксперту, работающему отдельно, предоставлялся перечень первичных рисков, и им предлагалось оценить вероятность их наступления, руководствуясь следующей системой оценок:
0 - риск рассматривается как несущественный;
25 - риск, скорее всего, не реализуется;
50 - о наступлении события ничего определенного сказать нельзя;
75 - риск, скорее всего, проявится;
100 – очень большая вероятность реализации риска.
Оценки экспертов подвергались анализу на их непротиворечивость согласно принятой методике.
Три оценки сведены в среднюю, которая используется в дальнейших расчетах.
Для получения оценки объединенных рисков использовалась процедура взвешивания. Процедура определения веса, с которыми каждый простой риск входит в общий риск проекта, проводилась согласно следующим правилам:
все простые риски могут быть ранжированы по степени важности (расставлены по приоритетам). Риски первого приоритета имеют больший вес, чем риски второго, и так далее
все риски с одним и тем же приоритетом имеют равные веса.
сумма весов равна единице, веса являются числами положительными, в диапазоне от 1 до 0.
Определение приоритетов прямо связано с социально-экономической ситуацией в стране. Так как она существенным образом связана с неплатежами, то все риски, связанные с системой расчетов, имели первый приоритет. Второй приоритет был отдан социальным факторам. Все остальные факторы получили третий приоритет.
Анализ рисков настоящего инвестиционного проекта приведен в Приложении 5.
Как показывает таблица, суммарный риск проекта составляет 44,83 балла и может быть охарактеризован как средний.
Наиболее высоким уровнем риска обладают подготовительная стадия и финансово-экономические факторы функционирования. Риск подготовительной стадии связан, прежде всего, с возможным валютным риском и непредвиденными затратами. Более конкретно влияние этих факторов будет рассмотрено далее. Особую опасность представляют непредвиденные затраты, из-за которых может снизиться общая рентабельность проекта.
Из результатов расчета финансово-экономических рисков следует, что риск составляет примерно 60% от общего показателя риска проекта, причем, доминирующими причинами этого является возможное снижение спроса и непредвиденное снижение цен конкурентами, а также неплатежеспособность потребителей и рост цен на сырье. Уровень социальных рисков составляет 11,9%, причем их подавляющая часть обусловлена возможными трудностями с набором персонала и его квалификацией.
Рассматриваемый проект не связан со значительными техническими и экологическими рисками. Риск проекта, как правило, в первую очередь связан с небольшим числом особо опасных факторов. В Приложении 6 приводятся наиболее значимые риски.
Кроме экспертной оценки рисков был проведен анализ чувствительности проекта, то есть анализ отклонений величины чистой текущей стоимости в зависимости от основных факторов:
ставки дисконтирования,
объема первоначальных инвестиций,
периода окупаемости,
издержек и цен.
Объем инвестиций в проект может быть увеличен более чем в 7 раз, прежде чем проект окажется неэффективным. Ставка дисконта (годовая реальная ставка по кредитам) может быть увеличена в 5 раз, прежде чем проект станет неэффективным. Общий уровень цен на продукцию может быть снижен не более чем на 12% - в этом случае период окупаемости составит 5,5 лет. Издержки производства могут увеличиться не более чем на 29%, прежде чем проект станет неэффективным (не принесет прибыли).
В качестве условий предотвращения рисков могут быть рекомендованы следующие мероприятия:
Страхование имущества и ответственности работников фирмы, заключение договоров с фиксированными суммами, детальная проработка подготовительной стадии проекта с целью снижения риска непредвиденных затрат;
заключение долгосрочных контрактов с поставщиками с четкими условиями и штрафными санкциями;
использование механизмов страхования валютных рисков (хеджирование, закрытие открытой валютной позиции и другие).
3.3 Оценка эффективности инвестиционного проекта
Для того, чтобы определить эффективность проекта и рассчитать срок его окупаемости, построим модель дисконтирования денежных потоков, которые возникают в результате его внедрения (табл.23)
Таблица 23.Модель дисконтирования денежных потоков, тыс. руб.
| Показатели | Год | |||
| 2009 | 2010 | 2011 | 2012 | |
| 1.Амортизация | - | 10,2 | 10,2 | 10,2 |
| 2.Чистый денежный поток | -204 | 217,85 | 258,57 | 258,57 |
| 3.Коэффициент дисконтирования r1=20% | 1 | 0,83 | 0,69 | 0,58 |
| 4.Чистый дисконтированный доход | -204 | 180,81 | 178,41 | 149,97 |
| 5.NPV1 | -204 | -23,18 | 155,23 | 305,20 |
| 6.Коэффициент дисконтирования r2= 110% | 1 | 0,48 | 0,23 | 0,11 |
| 7.Чистый дисконтированный доход | -204 | 104,57 | 59,47 | 28,44 |
| 8.NPV2 | -204 | -99,433 | -39,96 | -11,52 |
Из таблицы видно, что интегральный экономический эффект NPV = 305,2 тыс. руб.
Рассчитаем внутреннюю норму доходности – IRR.
IRR= r1+ (NPV r1)/( NPV r1 - NPV r2 ) Ч (r2 – r1),
IRR= 107,47 %.
Индекс рентабельности или прибыльности - РI – является относительной величиной и служит средством расположения проекта по рейтингу привлекательности в порядке убывания. Но не всегда проект с самым большим РI имеет самый высокий NPV , т.е. индекс рентабельности не является однозначным критерием эффективности. Хотя он очень удобен при выборе одного проекта из ряда альтернативных.
PI= 2,1.
Полученный показатель больше нормативного (2,1>1), следовательно, данный проект можно принять.
Построим финансовый профиль данного проекта (рис.2).
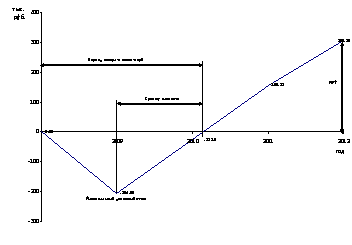
Рис. 2. Финансовый профиль проекта
Финансовый профиль проекта показывает, что максимальные вложения произойдут в 2009 году.
Найдем срок окупаемости.
Ток= tх + ([NPVt] /ДДПt+1) = 23,18/178,41= 1,1 года.
Основные технико-экономические показатели до и после внедрения мероприятия представлены в таблице 24.
Таблица 24. Технико-экономические показатели после внедрения проекта
| Основные экономические показатели | База | Проект | Отклонение +/- |
| 1.Выручка от реализации, тыс. руб. | 9419 | 10360,9 | + 941,9 |
| 2. Себестоимость, тыс. руб. | 6151 | 6766,1 | + 615,1 |
| 3.Среднегодовая стоимость ОФ, тыс. руб. | 3222 | 3426 | + 204 |
| 4.Среднесписочная численность, чел. | 28 | 28 | 0 |
| 5. Фондовооруженность, тыс. руб./чел. | 115,07 | 122,35 | + 7,28 |
| 6. Производительность труда, тыс. руб./чел. | 370 | 403,63 | + 33,63 |
| 7.Прибыль до налогообложения, тыс. руб. | 2903 | 3229,8 | + 326,8 |
| 8. Чистая прибыль, тыс. руб. | 2206 | 2454,37 | +248,37 |
| 9.Период возврата инвестиций, лет | - | 2,1 | - |
| 10.Срок окупаемости, лет | - | 1,1 | - |
| 11.Внутренняя норма доходности, % | - | 107,47 | - |
| 12. Индекс доходности | - | 2,1 | - |
Как видно из расчетов, проект внедрения системы оборудования в ООО «Ситис» соответствует всем критериям эффективности. Применение данной системы позволит предприятию придерживаться выбранной производственной стратегии направленной на повышение общей конкурентоспособности фирмы. Использование на предприятии нового оборудования целиком и полностью соответствует стратегическим целям, стремлению к улучшению качества обслуживания и уровню удовлетворенности клиентов.
Заключение
Процесс инвестирования представляет собой один из наиболее важных аспектов деятельности любой динамично развивающейся коммерческой организации. Предварительный анализ на стадии разработки инвестиционных проектов способствует принятию разумных и обоснованных управленческих решений.
Главным направлением предварительного анализа является определение показателей возможной экономической эффективности инвестиций, то есть отдачи от капитальных вложений, которые предусматриваются проектом.
При оценке рисков инвестиционных проектов важное значение имеет ряд моментов. Во-первых, оценка риска предполагает определение источников и массивов информации. Во-вторых, важен выбор конкретного подходящего метода оценки рисков из всего их многообразия. И, наконец, после выявления всех рисков необходимо дать рекомендации по их снижению по этапам осуществления инвестиционного проекта.
Среди методов оценки, используемых при анализе эффективности инвестиций, можно выделить такие, как: метод экспертных оценок, анализ чувствительности, анализ сценариев, метод ставки процента с поправкой на риск, метод средневзвешенной стоимости капитала, кумулятивный метод и другие.
Проблема анализа капитальных вложений может быть весьма непростой. Не случайно исследования западной практики принятия инвестиционных решений показали, что подавляющее большинство компаний, во-первых, рассчитывает несколько критериев риска и, во-вторых, использует полученные количественные оценки не как руководство к действию, а как информацию к размышлению.
Хочется отметить, что применение любых методов не обеспечит полной предсказуемости конечного результата, поэтому основной целью использования предложенной выше схемы является не получение абсолютно точных результатов эффективности реализации проекта и его рискованности, а сопоставление предложенных к рассмотрению инвестиционных проектов с использованием объективных и перепроверяемых показателей и составление относительно более эффективного и относительно менее рискованного инвестиционного портфеля.
Во второй части работы был проведен анализ стратегического потенциала ООО «Ситис».
Можно сказать что, данное предприятие занимает в среднем 10% рынка функционирования. В настоящее время рынок фотоуслуг развивается достаточно высокими темпами, и хотя повышенный интерес к услугам фотофирм начинает угасать, данный вид товаров всегда будет пользоваться популярностью, так как фотографии стали неотъемлемой частью жизни любой семьи. Рассчитанный прогноз позволяет сделать вывод о целесообразности расширения и увеличения доли рынка.
Проведенный технико-экономический и финансовый анализ позволяет сделать следующие выводы:
1. В 2008 году было получено выручки от реализации на 23,4% больше чем в 2007 году. Значительно увеличилась чистая прибыль предприятия.
2. Анализ финансового состояния показал, что предприятие обеспечено за счет собственных оборотных средств. Следовательно, предприятие можно отнести к 1-ому типу финансовой устойчивости, т.е. финансовое состояние - абсолютно устойчивое, поскольку запасы и затраты обеспечиваются за счет собственных оборотных средств.
3. Нельзя не отметить тенденцию увеличения затрат на 1 рубль выручки от реализованной продукции, что свидетельствует о снижении эффективности деятельности компании.
4. Величина ОПФ в 2008 году увеличилась и составила 116,8% от уровня 2007 года. Значения показателей обновления основных фондов говорят о том, что предприятие активно обновляет свои основные фонды.
В целом, можно сказать, что предприятие обладает высоким потенциалом. Основной стратегией развития является стратегия глубокого проникновения на рынок.
В третьей части работы был предложен инвестиционный проект по улучшению качества предоставляемых услуг.
Были определены определить простые и составной риски проекта на основе метода экспертных оценок, тем самым как охватив проект в целом, так и рассмотрев отдельные риски на каждой стадии его осуществления. В результате проведенного анализа стало ясно, что рассматриваемый проект связан со значительным инвестиционным риском, и даны рекомендации по его избежанию и снижению.
В качестве условий предотвращения рисков могут быть рекомендованы следующие мероприятия:
Страхование имущества и ответственности работников фирмы, заключение договоров с фиксированными суммами, детальная проработка подготовительной стадии проекта с целью снижения риска непредвиденных затрат;
заключение долгосрочных контрактов с поставщиками с четкими условиями и штрафными санкциями;
использование механизмов страхования валютных рисков (хеджирование, закрытие открытой валютной позиции и другие).
Предложенный проект эффективен, что подтверждается следующими расчетами:
Интегральный экономический эффект NPV = 305,2 тыс. руб. >0;
Внутренняя норма доходности IRR= 107,47 %.>ставки дисконта;
Индекс рентабельности или прибыльности PI= 2,1>1;
Срок окупаемости Ток =1,1 года.
Вывод: в целом можно сказать, что данный проект обладает инвестиционной привлекательностью, так как предполагается, что из года в год фирма будет расширяться, увеличивать свой ассортимент, совершенствовать технологии, а значит и увеличивать объемы продаж и прибыли, что является главным для инвестора. Данный проект хорош тем, что в отличие от конкурентов фирма предлагает низкие цены на свою продукцию, высокое качество фотоснимков и всей фотопродукции, предоставляет постоянным клиентам скидки, а также использует высокотехнологичное оборудование, которое позволяет ускорить процесс проявки и печати фотоснимков, что во многом экономит время занятых покупателей. Настоящий проект является еще и выгодным, так как объем затрат данной фирмы не большой и сумма результатов по проекту значительно больше, чем сумма вложенных средств, что доказывает расчет эффективности
Список использованной литературы
Монографии, коллективные работы, сборники научных трудов
Ахметзянова И.Р. Анализ инвестиций: методы оценки эффективности финансовых вложений. – М.: Эксмо, 2007.
Балабанов И.Т. Основы финансового менеджмента: Учебное пособие. – М.: Финансы и статистика, 1998
Бирман Г., Шмидт С. Экономический анализ инвестиционных проектов / пер. с англ. под ред. Л.П. Белых. – М.: Банки и биржи, ЮНИТИ, 2000.
Бланк И.А. Энциклопедия финансового менеджера. Том 3. Управление инвестициями предприятия. – М.: Издательство «Омега-Л», 2008.
Богатин Ю.В., Швандар В.А. Оценка эффективности бизнеса и инвестиций: Учебное пособие для вузов. - М.: Финансы, ЮНИТИ-ДАНА, 1999.
Бузова И.А., Терехова В.В., Маховикова Г.А. Коммерческая оценка инвестиций/ под.ред. Есипова В.Е. – Спб.: Питер, 2005.
Гитман Л.Дж., Джонк М.Д. Основы инвестирования. - М.: Дело, 1997.
Идрисов А. Б., Картышев С.В., Постников А.В. Стратегическое планирование и анализ эффективности инвестиций. - М.: Информационно-издательский дом “Филинъ”, 1997.
Капитаненко В.В. Инвестиции и хеджирование. – М.: 2001.
Ковалев В.В. Методы оценки инвестиционных проектов.- М.: Финансы и статистика, 2000.
Кучарина Е.А. Инвестиционный анализ. – Спб.: Питер, 2007.
Липсиц И.В. Инвестиционный проект: методы подготовки и анализа. – М.: изд. БЕК, 1999.
Липсиц И.В., Косов В.В. Экономический анализ реальных инвестиций. – М.: Магистр, 2007.
Мелкумов Я. С. Экономическая оценка эффективности инвестиций. - М.: ИКЦ “ДИС”, 2000.
Микков У.Э. Оценка эффективности капитальных вложений.- М.: 1999.
Подшиваленко Г.П., Лахметкина Н.И., Макарова М.В. Инвестиции: учебное пособие. – М.: КНОРУС, 2007.
Подшиваленко Г.П. Инвестиционная деятельность: учебное пособие. – М.: КНОРУС, 2006.
Ример М.И., Касатов А.Д., Матиенко Н.Н. Экономическая оценка инвестиций. 2-е изд. – Спб.: Питер, 2008.
Рэдхед К., Хьюс С. Управление финансовыми рисками. –М.: ИНФРА-М. –2000.
Староверова Г.С., Медведев А.Ю., Сорокина И.В. Экономическая оценка инвестиций: учебное пособие. – М.: КНОРУС, 2006.
Филин С.А. Страхование инвестиционных рисков. – М.: Благовест-В, 2005.
Хохлов Н.В. Управление риском. – М.: ЮНИТИ, 1999.
Чиненов М.В. Инвестиции: учебное пособие. – М.: КНОРУС, 2007
Шарп У., Александр Г., Бэйли Дж. Инвестиции.- М.: ИНФРА-М, 1999.
Статьи из периодических изданий
Егорова Е.Е Системный подход оценки риска. // Управление риском. –200, №2.
Лукасевич И.Я. Управление рисками. Методы оценки инвестиционных проектов // Управление финансовыми рисками. – 2006, №4.
Филин С.А. Инвестиционный риск и его составляющие при принятии инвестиционных решений // Инвестиции в России.- 2002, №3.
Ресурсы Интернет
dic.academic
www.cfin
www.economy.gov
www.finam/dictionary
www.invest.rin
www.investfunds
www.risk24
www.stockportal
www.vip-money
Приложение 1
Приложение 2
Основные виды рисков
| № | Классификационный признак | Виды рисков |
| 1 | по объектам приложения инвестиционной деятельности |
- риск финансового инвестирования - риск реального инвестирования |
| 2 | по формам собственности на инвестиционные ресурсы |
- риски государственного инвестирования - риски иностранного инвестирования - риски совместного инвестирования |
| 3 | по характеру участия в инвестировании |
- риски прямого инвестирования - риски непрямого инвестирования |
| 4 | по организационным формам |
- риски инвестиционных программ и проектов - риски инвестиционного портфеля |
| 5 | по периоду инвестирования |
- риски краткосрочного инвестирования - риски долгосрочного инвестирования |
| 6 | по региональному признаку |
- риски инвестирования внутри государства - риски международного инвестирования |
| 7 | по направленности действий |
- риски начальных инвестиций - риски вынужденных инвестиций (направлены на обеспечение выживаемости предприятия в будущем) - риски инвестиций для экономии текущих затрат - риски инвестиций, вкладываемых в сохранение позиций на рынке - риски инвестиций, предназначенных для повышения эффективности производства - риски инвестиций в расширение производства - риски инвестиций в создание новых производств - риски реинвестирования |
| 8 | по источникам финансирования |
- риски, связанные с внутренними источниками финансирования инвестиций - структурный инвестиционный риск, связанный с внешними источниками финансирования - риски, связанные с привлеченными источниками финансирования инвестиций - риски, связанные с соотношением собственных, заемных и привлеченных средств |
| 9 | по отношению к проекту |
- внешние риски - внутрипроектные риски - риски жизненного цикла инвестиционного проекта |
| 10 | по сфере проявления |
- технико-технологические риски - социальные риски - политические риски - экологические риски - общеэкономический риск - законодательно-правовой риск - криминогенный инвестиционный риск |
| 11 | по масштабу проявления рисков |
- общегосударственный риск - отраслевой риск - риск на уровне отдельной организации - риск, связанный с индивидуальным положением инвестора |
| 12 | по виду потерь |
- риск упущенной выгоды - риск снижения доходности - риск прямых инвестиционных потерь |
| 13 | по возможности прогнозирования |
- прогнозируемые риски - непрогнозируемые риски |
| 14 | по характеру проявления во времени и степени повторяемости |
- временный инвестиционный риск - постоянный инвестиционный риск - однократный риск - условный риск |
| 15 | по источнику возникновения |
- систематический рыночный риск - несистематический инвестиционный риск |
| 16 | по степени управляемости |
- управляемые риски - неуправляемые риски |
| 17 | по возможности страхования |
- страхуемые риски - нестрахуемые риски |
| 18 | по возможности диверсификации |
- диверсифицируемые риски - недиверсифицируемые риски - риск диверсификации - риск концентрации инвестиционного портфеля |
| 19 | по виду деятельности |
- инвестиционный риск - операционный риск - финансовый риск |
Приложение 3
Приложение 4
Приложение 5
Оценка простых рисков
| № |
Простые риски |
Эксперты |
Средняя |
Прио- ритет Pi |
вес Wi |
оценка Ii |
||
|
Эксперт 1 |
Эксперт 2 |
Эксперт 3 |
||||||
|
Прединвестиционная и инвестиционная стадии |
11,92 |
|||||||
| 1 . | Непредвиденные затраты | 50,00 | 50,00 | 75,00 | 58,33 | 1 | 0,09 | 5,25 |
| 2 . | Валютный риск | 75,00 | 50,00 | 75,00 | 66,67 | 1 | 0,09 | 6,00 |
| 3 . | Недостатки проектно-изыскательских работ | 25,00 | 50,00 | 25,00 | 33,33 | 3 | 0,01 | 0,33 |
| 4 . | Несвоевременная поставка комплектующих | 25,00 | 25,00 | 0,00 | 16,67 | 3 | 0,01 | 0,17 |
| 5 . | Несвоевременная подготовка оборудования и рабочих | 0,00 | 0,00 | 0,00 | 0,00 | 2 | 0,04 | 0,00 |
| 6 . | Недобросовестность подрядчика | 25,00 | 25,00 | 0,00 | 16,67 | 3 | 0,01 | 0,17 |
|
Эксплуатационная стадия |
||||||||
|
Финансово-экономические: |
26,83 |
|||||||
| 7 . | Неустойчивость спроса | 50,00 | 75,00 | 50,00 | 58,33 | 1 | 0,09 | 5,25 |
| 8 . | Появление альтернативного продукта | 50,00 | 75,00 | 50,00 | 58,33 | 3 | 0,01 | 0,58 |
| 9 . | Снижение цен конкурентами | 75,00 | 100,00 | 75,00 | 83,33 | 1 | 0,09 | 7,50 |
| 10 . | Рост налогов | 50,00 | 25,00 | 50,00 | 41,67 | 3 | 0,01 | 0,42 |
| 11 . | Неплатежеспособность потребителей | 50,00 | 50,00 | 25,00 | 41,67 | 1 | 0,09 | 3,75 |
| 12 . | Рост цен на сырье, материалы, перевозки | 75,00 | 50,00 | 75,00 | 66,67 | 1 | 0,09 | 6,00 |
| 13 . | Зависимость от поставщиков | 25,00 | 50,00 | 25,00 | 33,33 | 3 | 0,01 | 0,33 |
| 14 . | Недостаток оборотных средств | 25,00 | 25,00 | 50,00 | 33,33 | 1 | 0,09 | 3,00 |
|
Социальные: |
5,33 |
|||||||
| 15 . | Трудности с набором рабочей силы | 75,00 | 50,00 | 50,00 | 58,33 | 2 | 0,04 | 2,33 |
| 16 . | Угроза забастовки | 25,00 | 0,00 | 0,00 | 8,33 | 2 | 0,04 | 0,33 |
| 17 . | Отношение местных властей | 25,00 | 25,00 | 0,00 | 16,67 | 2 | 0,04 | 0,67 |
| 18 . | Недостаточный уровень заработной платы | 0,00 | 25,00 | 25,00 | 16,67 | 2 | 0,04 | 0,67 |
| 19 . | Квалификация кадров | 25,00 | 50,00 | 25,00 | 33,33 | 2 | 0,04 | 1,33 |
|
Технические: |
0,50 |
|||||||
| 20 . | Нестабильность качества сырья и материалов | 25,00 | 0,00 | 25,00 | 16,67 | 3 | 0,01 | 0,17 |
| 21 . | Новизна технологии | 0,00 | 25,00 | 25,00 | 16,67 | 3 | 0,01 | 0,17 |
| 22 . | Недостаточная надежность технологии | 0,00 | 25,00 | 25,00 | 16,67 | 3 | 0,01 | 0,17 |
| 23 . | Отсутствие резерва мощности | 0,00 | 0,00 | 0,00 | 0,00 | 3 | 0,01 | 0,00 |
|
Экологические: |
0,25 |
|||||||
| 24 . | Вероятность выбросов | 0,00 | 0,00 | 0,00 | 0,00 | 3 | 0,02 | 0,00 |
| 25 . | Вредность производства | 50,00 | 25,00 | 0,00 | 25,00 | 3 | 0,01 | 0,25 |
|
Суммарный риск проекта |
1,00 |
44,83 |
||||||
Приложение 6
Наиболее значимые риски проекта
|
Вид риска |
Уровень |
| Непредвиденные затраты | 5,25 |
| Валютный риск | 6,00 |
| Неустойчивость спроса | 5,25 |
| Снижение
цен
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |