Организация казначейской системы исполнения бюджета
По окончании каждого месяца территориальные органы казначейства на основании своих данных по учету доходов федерального бюджета составляют месячные отчеты об исполнении федерального бюджета ( ф.1 ) в разрезе разделов, подразделов, видов налогов и платежей бюджетной классификации нарастающим итогом сначала года и представляются в установленный срок вышестоящим органам казначейства.
А также в территориальные органы казначейства от налоговых органов на 1 число каждого месяца поступают отчеты о фактическом поступлении налогов и платежей, которые сверяются ими со своими отчетными данными. И после сверки на основании своих отчетов и отчетов налоговых органов, органы казначейства осуществляют анализ динамики поступления доходов в федеральный бюджет.
Территориальные органы казначейства по Пермской области, и в частности отделение по Дзержинскому району города Перми исполнение федерального бюджета по доходам осуществляют аналогичным образом в вышеописанном порядке.
Так, отделению федерального казначейства по Дзержинскому району города Перми счета по учету доходов федерального бюджета были открыты 1 апреля 1995 года. И с этого момента работниками отдела доходов и бухгалтерии отделения в целом по району ведется ежедневный учет доходов федерального бюджета и производится ежедневное распределение по установленным нормативам регулирующих налогов.
А также в оперативном режиме выполняются другие функции.
За 1994 год Управлением федерального казначейства по Пермсккой области было распределено между различными уровнями бюджетной системы 1042786,6 млн. рублей, за 1995 год - 2411841,5 млн. рублей, что на 1369054,9 млн. рублей больше по сравнению с 1994 годом. Данные о поступлении доходов в федеральный бюджет в 1994 и 1995 годах представлены в таблице 2.2.1. [18,3].
Таблица 2.2.1.
Поступление доходов в федеральный бюджет по Пермской области
( млн. руб. )
-
Наименование 1994 год (проиндекс) 1995 год Отклонение от 1994 года Всего поступлений 1042786,6 2411841,5 +1369054,9 в том числе в федеральный бюджет 346205,2 861017,4 +514812,2 удельный вес федерального бюджета ,% 33,2 35,7 +2,.5
За 1994 год фактическое поступление доходов в целом по Пермской области составило 1042786,.6 млн. рублей, из них в федеральный бюджет поступило 346205,2 млн. рублей, что составляет 33,2% от общей суммы поступлений.
В 1995 году поступление доходов составило 2411841,5 млн. рублей, в том числе в федеральный бюджет 861017,4 млн. рублей, что составляет 35,7%.
По сравнению с 1994 годом в 1995 году увеличилась сумма поступлений в федеральный бюджет на 514812,2 млн. рублей, соответственно и увеличилась доля поступлений в федеральный бюджет на 2,5% ( с 33,2% до 35,7% ).
Таблица 2.2.2.
Поступление доходов в федеральный бюджет за 9 месяцев 1996 г. по Пермской области
( млн. руб. )
| Наименование | 1 квартал | 2 квартал | 3 квартал | Итого за 9 месяцев | Удель-ный вес,% |
| Налог на прибыль | 84078,7 | 115865,6 | 92173,6 | 292117,9 | 23,6 |
| НДС | 216881,6 | 175762,1 | 217644,.3 | 610288,0 | 49,9 |
| Акцизы | 2164,4 | 20166,2 | 2597,.6 | 6778,.2 | 0,5 |
| Налог на прибыль банков | 3472,7 | 4783,3 | 2650,0 | 10906,0 | 0,9 |
| Специальный налог | 20215,8 | 8798,0 | 3244,1 | 32257,.9 | 3,.3 |
| Подоходный налог | 21161,6 | 22625,5 | 275336,.4 | 71323,.5 | 5,.6 |
| Другие доходы | 59899,9 | 45805,7 | 110889,8 | 216295,4 | 16,.2 |
| Всего | 407874,.4 | 375656,4 | 466736,6 | 1250267,7 | 100,0 |
За 9 месяцев 1996 года по Пермской области поступило доходов в федеральный бюджет в сумме 12502267,7 млн. рублей.
Поступление доходов во 2 квартале по сравнению с 1 кварталом уменьшилось на 32218 млн. рублей. В 3 квартале произошло увеличение поступлений на 91080,2 млн. рублей по сравнению со 2 кварталом.
Такое неравномерное поступление доходов в федеральный бюджет произошло из-за влияния переплат по налогам между бюджетами различных уровней бюджетной системы.
Из таблицы 2.2.2. видно, что наибольший удельный вес в структуре доходов федерального бюджета занимают налог на прибыль - 23,6% и налог на добавленную стоимость - 49,9%.
Поступление налога на прибыль во 2 квартале увеличилось по сравнению с 1 кварталом на 31786,.9 млн. рублей, что составляет 28,3 %, а в 3 квартале произошло снижение поступления налога на прибыль на 23682,0 млн. рублей по сравнению со 2 кварталом, что составляет 25,7 %.
Анализ поступления налога на прибыль свидетельствует о неравномерном поступлении в федеральный бюджет ( рис. 2.2.1. ).
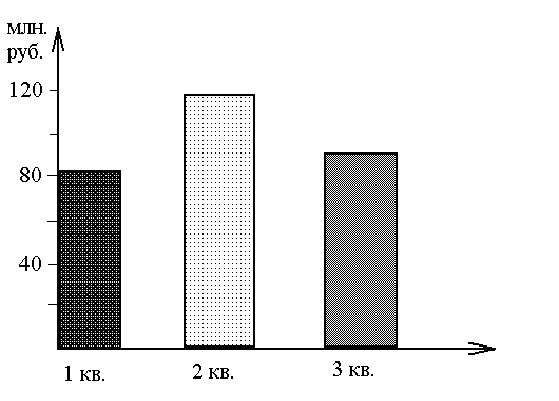
Рис. 2.2.1. Динамика поступления налога на прибыль в федеральный бюджет за 9 месяцев 1996 года.
Что касается налога на добавленную стоимость, то во 2 квартале произошло снижение поступлений по сравнению с 1 кварталом на сумму 41119,5 млн. рублей, что составляет 23,4 %, а в 3 квартале произошел рост на 41882,2 млн. рублей, что составляет 14,7 % по сравнению со 2 кварталом. Это показывает неравномерность поступления налога на добавленную стоимость в федеральный бюджет ( рис. 2.2.2. ).
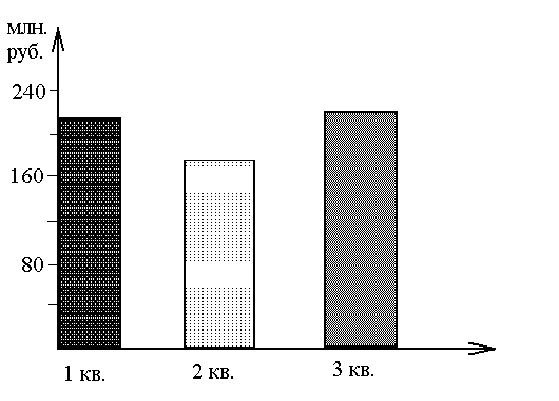
Рис. 2.2.2.Динамика поступления налога на добавленную стоимость в федеральный бюджет за 9 месяцев 1996 года.
За 9 месяцев 1996 года по Дзержинскому району города Перми в федеральный бюджет поступило налогов и платежей на сумму 76313,0 млн. рублей ( таблица 2.2.3 ).
В 1 и 2 квартале поступление доходов было примерно на одном уровне, а в 3 квартале произошел значительный рост по сравнению со 2 кварталом на 5991,3 млн. рублей. На него повлияло увеличение поступлений по налогу на добавленную стоимость и подоходному налогу с физических лиц.
На основании таблицы 2.2.3. можно сделать вывод, что поступление доходов в федеральный бюджет по Дзержинскому району города Перми в общей сумме поступлений на территории всей Пермской области составляют примерно 3,1%.
Таблица 2.2.3.
Поступление доходов в федеральный бюджет по Дзержинскому району города Перми за 9 месяцев 1996 года
( млн. руб. )
| Наимено-вание | 1 квартал | 2 квартал | 3 квартал | Итого за 9 месяцев | Уд.вес в доходах Перм.обл.,% |
| Налог на прибыль | 5310,8 | 7530,9 | 7375,0 | 20216,7 | 3,.5 |
| НДС | 15557,6 | 14361,5 | 186844,2 | 48603,3 | 3,9 |
| Акцизы | 244,1 | 9,4 | -130,1 | 123,4 | 0,9 |
| Налог на прибыль банков | -77,2 | -332,8 | 0,6 | -409,4 | -0,9 |
| Специальный налог | 860,3 | 304,1 | 261,0 | 1425,4 | 1,7 |
| Подоходный налог | 1078,1 | 1139,8 | 1966,8 | 4184,7 | 2,9 |
| Другие дохододы | 486,1 | 423,1 | 1269,8 | 2179,0 | |
| Всего | 23459,7 | 23436,0 | 29427,3 | 76313,0 | 3,1 |
Общая схема движения документов по зачислению доходов при организации системы казначейства имеет следующий вид (рис. 2.2.3. ).
Новый порядок расщепления регулирующих налогов, учета доходов в системе казначейства по разделам, подразделам, видам налогов бюджетной классификации позволяет получать ежедневную полную и оперативную информацию о поступивших в федеральный бюджет доходах и своевременно регулировать денежные потоки по территориям. А передача прав территориальным управлениям федерального казначейства по перечислению получаемых доходов на финансирование расходов федерального бюд -
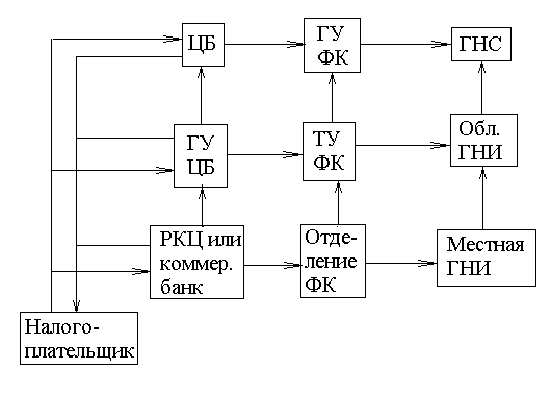
Рис. 2.2.3. Движение документов по зачислению доходов при организации казначейской системы [ 17,23 ].
жета позволяет обеспечивать быстрое и своевременное финансирование предусмотренных бюдетом расходов по соответствующим территориям в максимально возможном объеме и исключает необходимость перечисления всех собираемых по регионам налогов и платежей в центр, а следовательно, их централизацию на основном счете казначейства сверх необходимого размера, что позволяет гармонизировать бюджетные интересы Российской Федерации и ее субъектов.
Кроме того, организация казначейской системы исполнения бюджета поставила под полный контроль своевременность исполнения банками платежных поручений и создала объективные предпосылки сокращения сроков прохождения платежных документов от налогоплательщиков до зачисления средств в счет доходов федерального бюджета.
В настоящее время казначейская система исполнения бюджета в тех регионах, где ее нет - оперативно организуется, а в тех регионах, где она есть - постоянно совершенствуется. Главное управление федерального казначейства осуществляет совершенствование программы “ Казна”, так как в результате имеющейся в ней недостатков территориальные органы казначейства, пользующиеся ею, сегодня вынуждены на некоторых участках работы вести учет доходов вручную, что существенно усложняет их деятельность. В целом же новый механизм исполнения федерального бюджета гораздо эффективнее старого. Это подтверждает работа уже действующих органов казначейства и, в частности, отделения федерального казначейства по Дзержинскому району города Перми.
С его внедрением на местах повысилась оперативность зачисления доходов на счете федерального бюджета и возросла подконтрольность федеральных налогов, перечисляемых в бюджеты различных уровней бюджетной системы. А также органы власти и управления стали получать полную оперативную и достоверную информацию о суммах зачисленных доходов в федеральный бюджет и суммах федеральных регулирующих налогов, зачисленных в бюджеты субъектов Федерации и местные бюджеты.
- ОРГАНИЗАЦИЯ КАЗНАЧЕЙСКОЙ СИСТЕМЫ ИСПОЛНЕНИЯ БЮДЖЕТА ПО РАСХОДАМ
До недавнего времени финансирование расходов из федерального бюджета осуществлялось через счета главных распорядителей ассигнований, то есть отраслевых министерств и ведомств ( рис. 3.2.1 ).
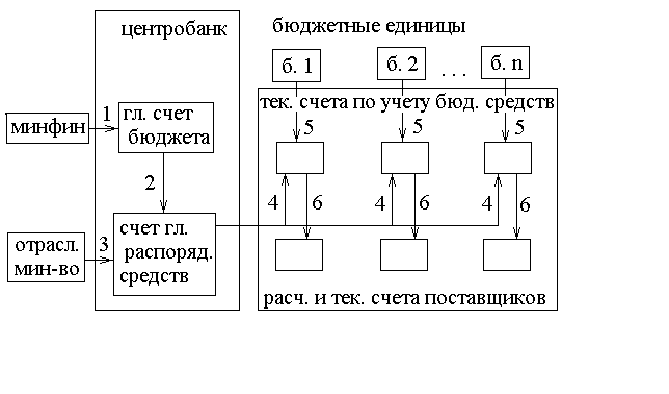
Рис. 2.3.1. Старая схема финансирования расходов из федерального бюджета [17,8].
Цифрами обозначены: 1 - платежное поручение Министерства финансов; 2 - перечисление средств бюджета с главного счета на счет главного распорядителя средств; 3 - платежное поручение главного распорядителя средств; 4 - движение средств со счета главного распорядителя; 5 - платежное поручение распорядителя кредитов второй очереди; 6 - трансферты с бюджетных счетов единиц финансирования на текущие и расчетные счета поставщиков.
Эта схема финансирования расходов имела ряд существенных недостатков. Она позволяла учитывать, контролировать и достоверно информировать федеральное Правительство лишь о суммах перечислений с главного счета расходов федерального бюджета на счета распорядителей средств, дальнейшие же денежные потоки не просматривались, а прохождение средств через банковскую систему не контролировалось и соблюдение целевого характера бюджетных средств не гарантировалось. Понятие "единство кассы" в отношении средств федерального бюджета в этих условиях было неприменимо, так как существовала множественность счетов на различных уровнях по учету бюджетных средств.
Поэтому в целях устранения этих недостатков и организации более эффективного механизма исполнения федерального бюджета стал осуществляться постепенный переход на новую ( казначейскую ) систему финансирования расходов из федерального бюджета, при которой средства, выделенные из федерального бюджета на нужды отраслевых министерств и ведомств, числятся на казначейских счетах, а их движение опосредуется территориальными органами федерального казначейства, не заинтересованными в их нецелевом, неэффективном или нерациональном использовании и активно препятствующими этому.
Процесс перехода на новый порядок исполнения бюджета по расходам во всех регионах России осуществляется по мере создания и развития территориальных органов казначейства в несколько этапов. Рассмотрим его в общем и применительно к конкретному региону - Пермской области - на примере территориального управления федерального казначейства по