Особливості фінансової діяльності підприємств з обмеженою відповідальністю
Размещено на /
ЗМІСТ
ВСТУП
РОЗДІЛ 1. ТЕОРЕТИЧНІ ОСНОВИ ФІНАНСОВОЇ ДІЯЛЬНОСТІ ТОВАРИСТВ З ОБМЕЖЕНОЮ ВІДПОВІДАЛЬНІСТЮ
1.1 Поняття товариства з обмеженою відповідальністю та його загальна характеристика
1.2 Засади фінансової діяльності товариства з обмеженою відповідальністю
РОЗДІЛ 2. АНАЛІЗ ФІНАНСОВОЇ ДІЯЛЬНОСТІ ТОВАРИСТВА З ОБМЕЖЕНОЮ ВІДПОВІДАЛЬНІСТЮ "ЗВАРКОНТАКТ"
2.1 Економічна характеристика діяльності підприємства
2.2 Аналіз структури статей балансу підприємства
2.3 Аналіз прибутковості та рентабельності діяльності підприємства
РОЗДІЛ 3. НАПРЯМИ УДОСКОНАЛЕННЯ УПРАВЛІННЯ ФІНАНСОВОЮ ДІЯЛЬНІСТЮ ТОВАРИСТВА З ОБМЕЖЕНОЮ ВІДПОВІДАЛЬНІСТЮ
ВИСНОВКИ
СПИСОК ВИКОРИСТАНИХ ДЖЕРЕЛ
ДОДАТКИ
ВСТУП
Актуальність роботи. В даний час для підприємств в умовах глобальної фінансової кризи характерні проблеми неплатоспроможності, відсутність замовлень на виробництво продукції, недостатнє цільове фінансування програм підтримки підприємництва, надмірний податковий тягар. Це спонукає менеджерів більш глибоко вивчати фінансово-господарське становище підприємства і виявляти правдиві причини виникнення кризової ситуації.
Кризовий стан фінансів у компанії жадає від менеджерів проведення ряду нетрадиційних заходів з метою подолання сформованої ситуації.
В умовах внутрішньої кризи менеджмент підприємства здобуває цілий ряд особливостей у порівнянні з нормальним станом і стабільною діяльністю компанії. Правильне використання доступних засобів і розробка необхідних у конкретній ситуації дій можуть дозволити перехід від спаду до розвитку і запланованого темпу зростання фінансових показників.
Вивчення і врахування невизначеності, конфліктності, багатокритеріальності та породжуваного ними ризику стало однією з магістральних ліній розвитку економічної теорії в другій половині ХХ ст. Особливістю сучасного економічного ризику є його тотальність, всеосяжність. Власне, тому економічний ризик належить до фундаментальних понять сучасної економічної теорії та менеджменту.
Останнім часом в Україні зберігається стійка тенденція щодо збільшення кількості фінансове нестійких підприємств. Як наслідок, найбільша кількість позовних заяв до судів надходить у зв'язку із банкрутством підприємств. Водночас банкрутство підприємства та його ліквідація означають не тільки збитки для його акціонерів, кредиторів, виробничих партнерів, споживачів продукції, а й зменшення податкових надходжень у бюджет, збільшення рівня безробіття, що в свою чергу може стати одним із чинників макроекономічної дестабілізації. Суттєвим є те, що серед підприємств, справи про банкрутство яких знаходяться на розгляді, дуже багато таких підприємств, які тимчасово потрапили у скрутне становище. Вартість їхніх активів набагато більша за дебіторську заборгованість. За умови санації (оздоровлення) чи реструктуризації ці підприємства можуть розрахуватися з боргами і успішно функціонувати далі.
У зв'язку з цим вивчення теми "Особливості фінансової діяльності підприємств з обмеженою відповідальністю" є актуальною.
Отже, виходячи з актуальності даної теми, визначимо мету роботи.
Мета роботи – проаналізувати особливості фінансової діяльності підприємств з обмеженою відповідальністю.
Об’єкт дослідження – товариство з обмеженою відповідальністю науково-виробнича фірма "Зварконтакт".
Предмет дослідження - фінансово-господарська діяльність товариства з обмеженою відповідальністю.
Завдання роботи:
вивчити теоретичні основи фінансової діяльності товариства з обмеженою відповідальністю;
проаналізувати та оцінити фінансовий стан ТОВ "Зварконтакт";
запропонувати шляхи удосконалення фінансової діяльності підприємства на прикладі об’єкта дослідження.
Питанням аналізу і удосконалення фінансово-господарської діяльності підприємства, в спеціальній науковій літературі приділено багато уваги. Певний внесок у вирішення окремих проблем, пов’язаних з розробкою методологічних, організаційних, інформаційних аспектів розвитку економічного аналізу, зробили такі вчені як М.І.Баканов, С.Б.Барнгольц, О.М.Бірман, П.І.Верба, П.М.Жевтяк, І.І.Каракоз, А.М.Кузьмінський, Н.С.Лісіциан, Б.І.Майданчик, В.Л.Перламутров, М.А.Пессель, В.І.Самборський, В.В.Сопко, В.І.Стражев, В.М.Суторміна, В.М.Федосов, М.Г.Чумаченко, А.Д.Шеремет, В.В.Шокун.
РОЗДІЛ 1. ТЕОРЕТИЧНІ ОСНОВИ ФІНАНСОВОЇ ДІЯЛЬНОСТІ ТОВАРИСТВ З ОБМЕЖЕНОЮ ВІДПОВІДАЛЬНІСТЮ
1.1 Поняття товариства з обмеженою відповідальністю та його загальна характеристика
Одним з найпоширеніших видів господарських товариств в економічній сфері України є товариства з обмеженою відповідальністю. Відповідно до ст. 50 Закону України "Про господарські товариства" [3] товариством з обмеженою відповідальністю визнається товариство, що має статутний фонд, поділений на частки, розмір яких визначається установчими документами.
Максимальна кількість учасників товариства з обмеженою відповідальністю може досягати 10 осіб. Учасники товариства несуть відповідальність в межах їх вкладів [3].
Учасники товариства, які не повністю внесли вклади, несуть солідарну відповідальність за його зобов'язаннями у межах вартості невнесеної частини вкладу кожного з учасників.
Товариством з обмеженою відповідальністю є господарське товариство, що має статутний фонд, поділений на частки, розмір яких визначається установчими документами, і несе відповідальність за своїми зобов'язаннями тільки своїм майном. Учасники товариства, які повністю сплатили свої вклади, несуть ризик збитків, пов'язаних з діяльністю товариства, у межах своїх вкладів (п. 3 ст. 80 ГК) [2].
Називаючи цей вид товариства "товариством з обмеженою відповідальністю", законодавець не має на увазі обмеження відповідальності товариства як суб'єкта господарського права (юридичної особи) якимись певними розмірами майна або грошових коштів (наприклад, лише розміром статутного фонду). Насправді йдеться про обмеження відповідальності учасників товариства, які несуть її ризик у межах своїх вкладів до статутного фонду. Установчими документами товариства з обмеженою відповідальністю може бути передбачено, що учасники, які не повністю внесли вклади, відповідають за зобов'язаннями товариства також у межах невнесеної частини вкладу.
У товаристві з обмеженою відповідальністю створюється статутний (складений) капітал, розмір якого повинен становити не менше суми, еквівалентної одній мінімальній заробітній платі, діючій на момент створення товариства з обмеженою відповідальністю.
Установчі документи товариства з обмеженою відповідальністю, крім відомостей, зазначених у статті 4 цього Закону, повинні містити відомості про розмір часток кожного з учасників, розмір, склад та порядок внесення ними вкладів, розмір і порядок формування резервного фонду, порядок передання (переходу) часток у статутному (складеному) капіталі.
Зміни вартості майна, внесеного як вклад, та додаткові внески учасників не впливають на розмір їх частки у статутному (складеному) капіталі, вказаної в установчих документах товариства, якщо інше не передбачено установчими документами.
Учасник зобов'язаний повністю внести свій вклад не пізніше одного року після реєстрації товариства.
Учасник товариства з обмеженою відповідальністю може за згодою решти учасників відступити свою частку (її частину) одному чи кільком учасникам цього товариства, а якщо інше не передбачено установчими документами, то і третім особам. Учасники товариства користуються переважним правом придбання частки учасника, який її відступив, пропорційно їхнім часткам у статутному фонді товариства або в іншому, погодженому між ними розмірі.
У разі передачі частки (її частини) третій особі відбувається одночасний перехід до неї всіх прав та обов'язків, що належали учаснику, який відступив її повністю або частково.
Частку учасника товариства (після повного внесення ним вкладу) може придбати саме товариство, яке протягом одного року зобов'язане передати її іншим учасникам або третім особам.
Будь-який з учасників має право вийти з товариства зі сплатою його вартості частини майна товариства, пропорційної його частці у статутному фонді. На вимогу учасника та за згодою товариства вклад може бути повернений повністю або частково в натуральній формі. Вищим органом товариства з обмеженою відповідальністю є збори учасників, що складаються з учасників або призначених ними представників. До компетенції зборів учасників товариства з обмеженою відповідальністю належить [3]:
1) визначення основних напрямів діяльності товариства і затвердження його планів та звітів про їх виконання;
2) внесення змін до статуту товариства;
3) обрання та відкликання членів виконавчого органу та ревізійної комісії;
4) затвердження річних результатів діяльності товариства, звітів і висновків ревізійної комісії, порядку розподілу прибутку;
5) створення, реорганізація та ліквідація дочірніх підприємств, філій та представництв, затвердження їхніх статутів та положень;
6) винесення рішень про притягнення до майнової відповідальності посадових осіб товариства;
7) затвердження правил процедури та інших внутрішніх документів товариства, визначення його організаційної структури;
8) встановлення розміру, форми і порядку внесення учасниками додаткових вкладів;
9) вирішення питання про придбання товариством частки учасника;
10) виключення учасника з товариства;
11) визначення умов оплати праці посадових осіб товариства;
12) затвердження договорів (угод), укладених на суму, що перевищує зазначену в статуті товариства;
13) прийняття рішення про припинення діяльності товариства Статутом товариства до компетенції зборів учасників можуть бути віднесені й інші питання.
З питань, зазначених у пунктах 1, 2 і 10, у вищому органі необхідна одностайність. З решти питань рішення приймаються простою більшістю голосів (учасники мають кількість голосів, пропорційну розміру їхніх часток у статутному фонді) [3].
Збори учасників товариства з обмеженою відповідальністю скликаються не рідше як два рази на рік, якщо інше не передбачено установчими документами. Такі збори вважаються повноважними, якщо на них присутні учасники (представники учасників), які володіють у сукупності більш як 60 відсотками голосів, а з питань, що потребують одностайності, - всі учасники.
У товаристві з обмеженою відповідальністю створюється виконавчий орган: колегіальний (дирекція) або одноособовий (директор). Дирекцію очолює генеральний директор. Членами виконавчого органу можуть бути також і особи, які не є учасниками товариства.
Дирекція (директор) вирішує всі питання діяльності товариства, за винятком тих, що входять до виключної компетенції зборів учасників, її повноваження при цьому визначено ст. 62 Закону України "Про господарські товариства" та установчими документами товариства [3].
Контроль за діяльністю виконавчого органу товариства з обмеженою відповідальністю здійснює ревізійна комісія, що утворюється зборами учасників товариства з їх числа у кількості не менше трьох осіб, її діяльність регламентовано ст. 63 Закону України "Про господарські товариства" [3].
Правовий статус, аналогічний статусу товариства з обмеженою відповідальністю, має товариство з додатковою відповідальністю. Особливість його (і головна відмінність від товариства з обмеженою відповідальністю) полягає в тому, що учасники товариства з додатковою відповідальністю відповідають за його боргами своїми внесками до статутного фонду, а при недостатності цих сум - додатково належним їм майном в однаковому для всіх учасників кратному розмірі до внеску кожного учасника.
Граничний розмір відповідальності учасників передбачається в установчих документах.
На сьогодні правовою базою засновницьких договорів є ЦК України (ст. ст. 87, 120, 134), ГК України (ст. ст. 57, 82), а також Закон України від 19 вересня 1991 р. № 1576-ХІІ "Про господарські товариства". У цих нормативних актах можна знайти реквізити засновницьких договорів. Щодо порядку укладання, зміни, розірвання засновницьких договорів застосовуються загальні норми цивільного законодавства про угоди та зобов'язання.
Законодавство окремо не визначає поняття та ознаки засновницького договору, а також порядок його укладання, зміни та припинення. В теорії засновницький договір визначається як консенсуальний цивільно-правовий договір, що регулює відносини між засновниками у процесі створення та діяльності юридичної особи як суб'єкта підприємницької діяльності1. Проте ця загальна теза потребує суттєвого уточнення, що і робиться далі. Відповідно до загального правила, що міститься у роз'ясненні Президії Вищого арбітражного суду України "Про деякі питання практики вирішення спорів, пов'язаних із створенням, реорганізацією та ліквідацією підприємств", засновницький договір укладається, якщо засновників підприємства два чи більше, і є рішенням про його створення.
Ця теза знаходить підтвердження у ГК України. Так, згідно із ч. 5 ст. 63 ГК України корпоративні підприємства, до яких належать "кооперативні підприємства, підприємства, що створюються у формі господарського товариства, а також інші підприємства, в тому числі засновані на приватній власності двох або більше осіб", утворюються, як правило, двома або більше засновниками за їх спільним рішенням (договором), яким і є засновницький договір [12, с. 129].
У засновницькому договорі ТОВ визначаються зобов'язання учасників створити товариство, порядок їх спільної діяльності щодо його створення, умови передання товариству майна учасників, а також розмір та склад статутного фонду товариства, розмір та порядок зміни часток кожного з учасників у статутному фонді, розмір, склад та строки внесення ними вкладів.
Підсумовуючи вищевикладене, зазначимо, що договір для того, щоб вважатися засновницьким і, відповідно, установчим документом, повинен не просто регулювати відносини між засновниками (учасниками) корпоративної юридичної особи з приводу її створення і функціонування. Правовий статус цієї юридичної особи повинен обумовлювати обов'язкову особисту спільну участь її засновників в діяльності, що нею здійснюється.
Інакше договір, що укладається між засновниками (учасниками) з приводу створення юридичної особи, наділення її майном тощо, є договором про заснування і установчим документом не вважається.
Загальні реквізити засновницьких договорів містяться у ГК України. Згідно з ч. 3 ст. 57 цього Кодексу (88 ЦК України) у засновницькому договорі засновники зобов'язуються утворити суб'єкт господарювання, визначають порядок спільної діяльності щодо його утворення, умови передачі йому свого майна, порядок розподілу прибутків і збитків, управління діяльністю суб'єкта господарювання та участі в ньому засновників, порядок вибуття та входження нових засновників, інші умови діяльності суб'єкта господарювання, які передбачені законом, а також порядок його реорганізації та ліквідації відповідно до закону.
Так, відповідно до ч. 2 ст. 82 ГК України установчі документи господарського товариства повинні містити відомості про вид товариства, предмет і цілі його діяльності, склад засновників та учасників, склад і компетенцію органів товариства та порядок прийняття ними рішень, включаючи перелік питань, з яких необхідна одностайність або кваліфікована більшість голосів, інші відомості.
Управління діяльністю ТОВ здійснюється за спільною згодою всіх учасників. Засновницьким договором товариства можуть бути передбачені випадки, коли рішення приймається більшістю голосів учасників. Кожний учасник товариства має один голос, якщо засновницьким договором не передбачений інший порядок визначення кількості голосів. Також учасник товариства, незалежно від того, чи уповноважений він вести справи товариства, має право ознайомлюватися з усією документацією щодо ведення справ товариства [14, c. 105-106].
Товариство з обмеженою відповідальністю (ТОВ) так само, як і акціонерне товариство, є суб’єктом колективної власності, має статутний капітал, поділений на частки, розмір яких визначається статутними документами. Згідно із законодавством України у товаристві з обмеженою відповідальністю створюється статутний капітал, розмір якого повинен становити не менше суми, еквівалентної 100 мінімальним заробітним платам. Для порівняння: у більшості країн Європейського Союзу (ЄС) мінімальний розмір статутного капіталу ТОВ встановлено на рівні 25 тис. євро; у Швейцарії — 20 тис. франків [5, c. 302].
На відміну від Росії чи Німеччини ТОВ в Україні не можуть створюватися однією особою, для цього потрібно мінімум 2 особи. Власниками (учасниками, засновниками) ТОВ можуть бути як фізичні, так і юридичні особи. Державні підприємства не можуть бути засновниками господарських товариств.
1.2 Засади фінансової діяльності товариства з обмеженою відповідальністю
До моменту реєстрації товариства з обмеженою відповідальністю кожен з учасників зобов’язаний зробити до статутного капіталу внесок не менше 30 % зазначеного в установчих документах розміру, що підтверджується документами, виданими банківською установою.
Учасник зобов’язаний внести необхідні кошти у повному обсязі не пізніше року після реєстрації товариства. У разі невиконання цього зобов’язання у визначений строк учасник, якщо інше не передбачено установчими документами, сплачує за час прострочки 10 % річних з недовнесеної суми. Учаснику товариства з обмеженою відповідальністю, який повністю сплатив свій внесок, видається свідоцтво товариства.
Відповідальність учасників ТОВ за борги підприємства обмежується їх внесками у власний капітал. Такий статус полегшує залучення власного капіталу ТОВ із зовнішніх фінансових джерел. У разі ліквідації товариства вимоги його власників задовольняються в останню чергу, після погашення претензій кредиторів.
Недоліком в організації фінансування ТОВ є складність і витратність передачі права власності на частки. На відміну від акцій АТ, частки ТОВ є не досить мобільними, оскільки відсутній організований ринок торгівлі ними. Окрім цього, операція купівлі-продажу (переуступлення) часток має бути нотаріально посвідчена. Якщо фізична чи юридична особа викуповує частку у статутному капіталі ТОВ, яка належить іншій особі, така операція оформлюється у формі договору купівлі-продажу частки. При оплаті частки у повному розмірі зазначена угода підтверджується не тільки платіжними документами, а й відповідним свідоцтвом, що видається товариством з обмеженою відповідальністю.
Для ТОВ, як і для інших підприємств, корпоративні права яких не мають обігу на фондовій біржі, характерним є загострення проблематики інформаційної асиметрії під час торгівлі частками, що ускладнює їх продаж третій стороні. Потенційний покупець частки може виходити з того, що учасник прагне продати корпоративні права через очікувану збиткову діяльність чи конфліктну ситуацію між власниками. Отже, продавець вимушений запропонувати мінімальну ціну продажу частки. Враховуючи перелічені чинники, пов’язані зі складністю реалізації часток, вклади у статутний капітал ТОВ здійснюються на максимально тривалий період.
Учасника ТОВ (на відміну від АТ) може бути виключено з товариства на підставі одностайного рішення зборів учасників товариства у разі систематичного невиконання своїх обов’язків або якщо він своїми діями перешкоджає досягненню цілей товариства. До числа типових зобов’язань, які на практиці не виконуються, можна віднести неповне внесення необхідних коштів (внеску) у статутний капітал згідно із засновницьким договором.
Законодавством передбачені певні особливості при передачі прав власності на частки ТОВ у разі правонаступництва. На відміну від інших форм організації бізнесу, правонаступники мають лише переважне (а не автоматичне) право вступу до товариства. Збори учасників мають право відмовити правонаступникові окремого учасника у прийнятті до товариства.
У разі виходу учасника (чи його правонаступника) з ТОВ йому виплачується вартість частини майна товариства, пропорційна його частці у статутному капіталі. Також виплачується належна частка прибутку, одержаного товариством у звітному році до моменту виходу. Звернення стягнення на частку учасника у товаристві з обмеженою відповідальністю по його власних зобов’язаннях не допускається.
Реалізація права учасника ТОВ на участь в управлінні підприємством аналогічно, як і для АТ, здійснюється на основі його участі у зборах власників. Учасники мають кількість голосів, пропорційну розміру їх часток у статутному капіталі. Повнота впливу окремого учасника на діяльність та управління підприємством залежить від величини його частки. Разом з тим власники ТОВ мають більше можливостей участі в управлінні, ніж акціонери АТ. Це зумовлено тим, що визначення основних напрямів діяльності ТОВ, затвердження його планів та звітів про їх виконання, внесення змін до статуту відбувається на основі одностайного голосування на зборах власників.
Фінансування товариства може здійснюватися на основі додаткових внесків учасників, тезаврації прибутку, залучення банківських і комерційних позичок, у т. ч. шляхом емісії облігацій (за певних обставин). У разі, якщо кредитоспроможність товариства та його активи є недостатніми для залучення необхідних розмірів кредитних ресурсів, окремі учасники ТОВ можуть надавати поручительства чи інші види кредитного забезпечення під позички, які виділяються цьому товариству. Завдяки цьому розширюються можливості фінансування підприємства. У такому разі відповідальність учасників за зобов’язаннями ТОВ не обмежується їхніми вкладами у статутний капітал, а додатково поширюється на майно, надане у кредитне забезпечення [14, c. 108].
Досить часто з метою економії на податках учасники ТОВ замість фінансування товариства на основі збільшення статутного капіталу надають підприємству довгострокові позички. В цьому разі учасники розглядатимуться одночасно як власники і кредитори підприємства. Ризик втрати капіталу для учасника-кредитора буде меншим, оскільки згідно із законодавством про банкрутство претензії кредиторів задовольняються в першочерговому порядку порівняно з власниками. З метою запобігання зловживань з позичками власників у законодавствах європейських країн, зокрема в Німеччині, Швейцарії, Австрії, передбачено положення, відповідно до якого у разі банкрутства товариства претензії учасників-кредиторів задовольняються в тому самому порядку, що й інших власників, тобто в останню чергу.
РОЗДІЛ 2. АНАЛІЗ ФІНАНСОВОЇ ДІЯЛЬНОСТІ ТОВАРИСТВА З ОБМЕЖЕНОЮ ВІДПОВІДАЛЬНІСТЮ "ЗВАРКОНТАКТ"
2.1 Економічна характеристика діяльності підприємства
Науково-виробнича фірма "Зварконтакт" заснована в 2001 році. За минулий час фірма "Зварконтакт" стала відома багатьом підприємствам і організаціям України, як надійний партнер по поставках і обслуговуванню різноманітного зварювального встаткування, аксесуарів і видаткових матеріалів, як вітчизняних, так і багатьох закордонних виробників.
Головним чином підприємство спеціалізується на технічно складній, високоефективній зварювальній техніці з випрямлячами інверторного типу, пропонуючи замовникові під конкретні технології оптимальну конфігурацію зварювальних постів.
Фірма "Зварконтакт" є офіційним дилером ДНВО "Комунар", одного з деяких українських розроблювачів і виробників сучасних зварювальних випрямлячів інверторного типу, а також офіційним дилером в Україні німецьких фірм DALEX і ELMATECH.
Підприємство пропонує поставку нових зразків зварювальної техніки власного виробництва:
а) малогабаритний плазморіз ВДУЧ-70 інверторного типу для всіх видів металу зі струмом різу від 25 до 70А;
б) напівавтомат на струми зварювання до 350А с двома режимами зварювання, перемикання яких зварник робить короткочасним натисканням кнопки на штатному пальнику без переривання процесу зварювання, що особливо ефективно для зварених швів складної геометрії;
в) компактний напівавтомат на струми зварювання до 350А чемоданного типу, у якому механізм подачі дроту на базі 4-х роликового А547УМ і пульт керування напругою зварювання й швидкістю подачі дроти розміщені в одному корпусі;
г) установки підвищеної частоти потужністю до 20 кВт для індукційного нагрівання металів;
д) у стадії випробувань перебуває напівавтомат із плавним наростанням параметрів на початку й спаді наприкінці зварювального процесу.
ТОВ НВФ "Зварконтакт" займається ремонтом і супроводом інверторної зварювальної техніки різного напрямку.
2.2 Аналіз структури статей балансу підприємства
Аналіз структури статей балансу й динаміки змін проводиться за допомогою одного з наступних способів:
- аналіз безпосередньо по балансу без попередньої зміни балансових статей;
- складання ущільненого порівняльного аналітичного балансу шляхом агрегування деяких однорідних по складу елементів балансових статей;
- проведення додаткового коректування балансу на індекс інфляції з наступним агрегуванням статей у необхідному аналітичному розрізі.
Подальший аналіз балансу провадиться такими способами (вони використаються також і при інтерпретації інших форм звітності):
- горизонтальний аналіз;
- вертикальний аналіз;
- аналіз із використанням коефіцієнтів.
Горизонтальний і вертикальний аналізи взаємодоповнюють один одного, а деякі показники можна віднести як до інструментів горизонтального, так і до інструментів вертикального аналізу. Отже, за підсумками горизонтального й вертикального аналізу балансу підприємства можна зробити висновки про структуру й динаміку зміни основних показників діяльності за 5 останнього років (табл. 2.1 і 2.2)
Таблиця 2.1
Порівняльний аналітичний баланс (актив) ТОВ НВФ "Зварконтакт" за 2007-2009 рр.
| Актив | Код | 2007р. | 2008р. | 2009р. | Темп зростання 2009/2008 | Темп зростання 2009/2007 | |||
|
абс. (тис. грн.) |
віднос. (%) |
абс. (тис. грн.) |
віднос. (%) |
абс. (тис. грн.) |
віднос. (%) |
||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| І. Необоротні активи | |||||||||
| Основні засоби й нематеріальні активи | 010+030 | 781190,5 | 98,7% | 754135,5 | 98,8% | 739693,3 | 98,62% | 98,1% | 94,7% |
| Довгострокові фінансові інвестиції й відстрочені податкові активи | 045+060 | 0 | 0,0% | 0 | 0,0% | 0 | 0,00% | 0,0% | 0,0% |
| Разом за розділом I | 080 | 781608,2 | 98,7% | 756117,9 | 99,0% | 742353,3 | 98,98% | 98,2% | 95,0% |
| II. Оборотні активи | |||||||||
| Запаси, з них: | 100…140 | 3712,9 | 0,5% | 3927,3 | 0,5% | 5367,6 | 0,72% | 136,7% | 144,6% |
| - виробничі запаси | 100 | 3697,6 | 0,5% | 3908,8 | 0,5% | 5349,7 | 0,71% | 136,9% | 144,7% |
| - незавершене виробництво | 120 | 0 | 0,0% | 0 | 0,0% | 0 | 0,00% | 0,0% | 0,0% |
| - готова продукція | 130 | 0 | 0,0% | 0 | 0,0% | 0 | 0,00% | 0,0% | 0,0% |
| - товари | 140 | 15,3 | 0,0% | 18,5 | 0,0% | 17,9 | 0,00% | 96,8% | 117,0% |
| Дебіторська заборгованість | 150...210 | 810,3 | 0,1% | 505,9 | 0,1% | 436,9 | 0,06% | 86,4% | 53,9% |
| Грошові кошти і їхні еквіваленти | 230+240 | 5306,4 | 0,7% | 2789,1 | 0,4% | 1428,4 | 0,19% | 51,2% | 26,9% |
| Разом за розділом II | 260 | 9928,9 | 1,3% | 7400,6 | 1,0% | 7488,9 | 1,00% | 101,2% | 75,4% |
| Баланс | 280 | 791570,7 | 100,0% | 763553,8 | 100,0% | 750012,9 | 100,00% | 98,2% | 94,7% |
Таблиця 2.2
Порівняльний аналітичний баланс (пасив) ТОВ НВФ "Зварконтакт" у 2007-2009 рр.
| Пасив | Код | 2007р. | 2008р. | 2009р. | Темп зростання 2009/2008 | Темп зростання 2009/2007 | |||
|
абс. (тис. грн.) |
віднос. (%) |
абс. (тис. грн.) |
віднос. (%) |
абс. (тис. грн.) |
віднос. (%) |
||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| I. Власний капітал | |||||||||
| Статутний капітал | 300 | 633602,6 | 80,0% | 633602,6 | 83,0% | 633602,6 | 84,48% | 100,0% | 100,0% |
| Інший додатковий капітал | 330 | 67938,3 | 8,6% | 70082,4 | 9,2% | 70032 | 9,34% | 99,9% | 103,1% |
| Резервний капітал | 340 | 0 | 0,0% | 0 | 0,0% | 0 | 0,00% | 0,0% | 0,0% |
| Нерозподілений прибуток | 350 | -139880 | -17,7% | -156341 | -20,5% | -166307 | -22,17% | 106,4% | 118,9% |
| Разом за розділом III | 380 | 561661,2 | 71,0% | 547344,1 | 71,7% | 537327,8 | 71,64% | 98,2% | 95,7% |
| III. Довгострокові зобов'язання | 480 | 0 | 0,0% | 0 | 0,0% | 0 | 0,00% | 0,0% | 0,0% |
| IV. Поточні зобов'язання, у тому числі | |||||||||
| Поточна заборгованість по довгострокових зобов'язаннях | 510 | 0 | 0,0% | 0 | 0,0% | 0 | 0,00% | 0,0% | 0,0% |
| Кредиторська заборгованість за товари, роботи, послуги | 530 | 209,6 | 0,0% | 867,3 | 0,1% | 2679,9 | 0,36% | 309,0% | 1278,6% |
| Поточні зобов'язання по розрахунках | 540...600 | 3993,8 | 0,5% | 5047,3 | 0,7% | 6325,7 | 0,84% | 125,3% | 158,4% |
| Разом за розділом IV | 620 | 5793 | 0,7% | 7933,1 | 1,0% | 11411,2 | 1,52% | 143,8% | 197,0% |
| Баланс | 640 | 791570,7 | 100,0% | 763553,8 | 100,0% | 750012,9 | 100,00% | 98,2% | 94,7% |
Базисні темпи зростання деяких показників представлені графічно на рис. 2.1 - 2.3.
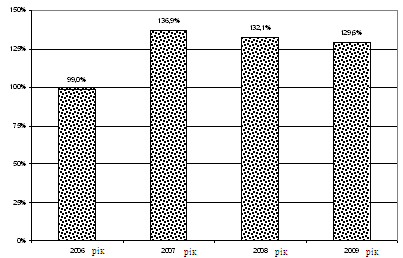
Рис. 2.1. Базисні темпи основних засобів й нематеріальних активів, % за 2007 - 2009 рр.
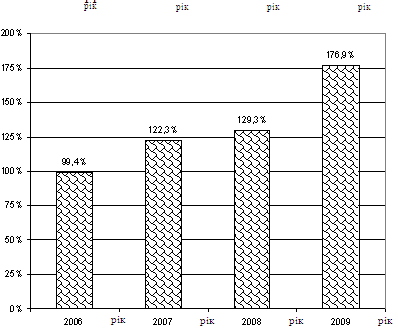
Рис. 2.2. Базисні темпи запасів, % за 2007 - 2009 рр.
фінансовий товариство обмежений відповідальність прибутковість
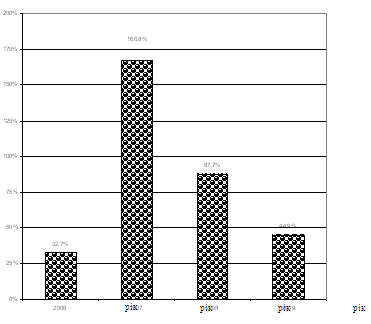
Рис. 2.3. Базисні темпи грошових коштів та їх еквівалентів, % за 2007 - 2009 рр.
Відзначаємо, наприклад, неухильне зростання запасів, які за 2009 р. становили 177% від рівня 2005 року.
А показник коштів й їхніх еквівалентів, навпаки, перетерплював збільшення й зниження й на кінець досліджуваного періоду рівняється приблизно половині від базисного рівня.
2.3 Аналіз прибутковості та рентабельності діяльності підприємства
Наступним етапом роботи є визначення впливу кожного з факторів на прибуток від реалізації.
Таблиця 2.3 Фінансові результати роботи підприємства ТОВ НВФ "Зварконтакт" за 2007 - 2009 рр.
| Показники | Код рядка | Звітний рік (X1), 2009р. | Попередній (базисний) рік (Х0), 2008р. | Зміна (DХ) |
| 1. Виторг від реалізації продукції без урахування ПДВ, акцизного збору й інших відрахувань із доходів (В) | 035 | 127624,8 | 120 105 | 7519,6 |
| 2. Собівартість реалізованої продукції (С) | 040 | 166056,6 | 151757,3 | 14299,3 |
| 3. Адміністративні витрати (АВ) | 070 | 30878,00 | 27304,4 | 3573,6 |
| 4. Витрати на збут (ЗВ) | 080 | 10728,6 | 9710 | 1018,6 |
| 5. Інші операційні витрати (ДОВ) | 090 | 0 | 0 | 0 |
| 6. Фінансові доходи (ФД) | 130 | 1418,3 | 1956,4 | -538,1 |
| 7. Фінансові витрати (ФВ) | 140 | 463,2 | 329,5 | 133,7 |
| 8. Податок на прибуток (ПНП) | 180 | 408,2 | 384,4 | 23,8 |
| 9. Чистий прибуток (ЧП) | 220 | х | х | х |
| Індекс інфляції | 1,08 | |||
Виходячи з позначень в табл. 2.3, результативний показник (прибуток від реалізації) представляється у вигляді аддитивної моделі [19, c. 203]:
П = В – С – АВ – ЗВ – ДОВ + ФД – ФВ – ПНП (2.1)
Припустимо, що ціни на продукцію у звітному році (2009-му) зросли на 18 % порівняно з базовим роком (2008-м), тобто індекс цін склав 1,18.
Темпи зростання собівартості продукції набагато випередили темпи зростання виручки від реалізації.
Визначаємо, що за звітний період виторг від реалізації продукції збільшився на 7519,6 тис. грн. Ця зміна є результатом впливу двох факторів: ціни реалізації й обсягу реалізованої продукції (з урахуванням структури). Розрахунок впливу цих факторів можна визначити в такий спосіб:
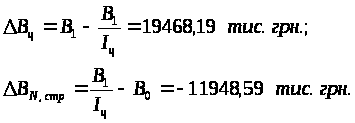
Таким чином, зростання цін сприяло збільшенню виторгу від реалізації на 19468,19 тис. грн. та зменшенням обсягу випуску на 11948,59 тис. грн. Як видно з розрахунків, на підприємстві спостерігається розширення виробництва.
Аналогічно розраховується вплив факторів на зміну собівартості реалізованої продукції. Зміна цін вплинула на чистий прибуток у складі двох показників: виторгу й собівартості. Причому вплив зміни цін на розмір чистого прибутку в складі виторгу й собівартості носить різнонаправлений характер.
За рахунок, наприклад, зростання фінансових доходів прибуток підприємства зменшився на 538,1 тис. грн.
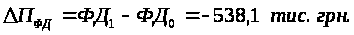
Узагальнимо в табл. 2.4 вплив факторів, що впливають на розмір чистого прибутку.
Відбувся потенційний позитивний вплив на прибуток, який відбувся через зростання цін (19468,19 тис. грн.). Спостерігається зменшення обсягу реалізованої продукції (на 11948,59 тис. грн.), а також збільшення адміністративних та збутових витрат (вплив: +3093,10 тис. грн.), тим не менш зменшення собівартості через ціни – на 25330,67 тис. грн. та збільшення собівартості через зміну обсягу та структури на 11031,37 тис. грн.) мало вирішальне значення і призвело в підсумку до зменшення прибутку на 3576,7 тис. грн.
Таблиця 2.4 Факторний аналіз прибутку ТОВ НВФ "Зварконтакт" за 2007 - 2009 рр.
| Показники | Сума, тис. грн. |
| Зміна цін | 19468,19 |
| Обсяг реалізованої продукції | -11948,59 |
| Собівартість виробленої продукції (вплив цін) | -25330,67 |
| Собівартість виробленої продукції (вплив обсягу й структури) | 11031,37 |
| Адміністративні витрати, витрати на збут, інші операційні витрати | 3093,10 |
| Фінансові доходи | 133,7 |
| Фінансові витрати | -23,8 |
| Податок на прибуток | 0 |
| Всього | -3576,7 |
Показником, що характеризує економічну ефективність, є рентабельність. Існує багато коефіцієнтів рентабельності, використання кожного з яких залежить від характеру оцінки ефективності фінансово-господарчої діяльності підприємства.
В залежності від того, з чим порівнюється обраний показник прибутку, виділяють три групи коефіцієнтів рентабельності:
- рентабельність інвестицій (капіталу);
- рентабельність продаж;
- рентабельність виробництва.
Основні показники рентабельності розраховані в табл. 2.5.
Таблиця 2.5 Коефіцієнти рентабельності за 2007 - 2009 рр.
| Показники | Формула розрахунку | Попередній рік (2008) | Звітний рік (2009) | Відхилення (2007р.) |
| Рентабельність сукупного капіталу | стр.170(ф.2) / стор. 640(ф.1) | -0,004 | -0,022 | -0,018 |
| Валова рентабельність продажів | стр.050(ф.2) / стор. 035(ф.2) | -0,113 | -0,264 | -0,150 |
| Операційна рентабельність продажів | стр.100(ф.2) / стор. 035(ф.2) | -0,023 | -0,147 | -0,124 |
| Валова рентабельність виробництва | стр.050(ф.2) / стор. 040(ф.2) | -0,102 | -0,209 | -0,107 |
| Чиста рентабельність виробництва | стр.220(ф.2) / стор. 040(ф.2) | -0,024 | -0,108 | -0,084 |
| Чиста рентабельність продажів RNPM | стр.220(ф.2) / стор. 035(ф.2) | -0,027 | -0,137 | -0,110 |
| Ресурсовіддача Рв | стр.035(ф.2) / стор. 280(ф.1) | 0,138 | 0,157 | 0,020 |
| Коефіцієнт фінансової залежності Кзал | стр.280(ф.1) / стор. 380(ф.1) | 1,409 | 1,395 | -0,014 |
| Рентабельність власного капіталу | стр.220(ф.2) / стр.380(ф.1) | -0,005 | -0,030 | 0,025 |
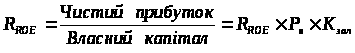
Для даного підприємства більшість показників рентабельності є від’ємними через негативні показники прибутку. Через зростання виручки від продажів та деяке зменшення валюти балансу дещо зросла ресурсовіддача (на 0,02). Оскільки зменшення за цей же період суми власного капіталу відбувалося повільніше, то показник фінансової залежності зменшився на 0,014. При аналізі коефіцієнтів рентабельності широке поширення одержала факторна модель фірми "DuPont". Призначення моделі - визначити фактори, що впливають на ефективність роботи підприємства й оцінити цей вплив. Оскільки існує безліч показників рентабельності, аналітиками цієї фірми обраний один, на їхню думку, найбільш значимий - рентабельність власного капіталу. Для проведення аналізу необхідно змоделювати факторну модель коефіцієнта рентабельності власного капіталу [15, c. 200].
 (2.2)
Факторний аналіз даної моделі за методом абсолютних різниць виконаний в табл. 2.6.
Таблиця 2.6 Факторний аналіз рентабельності власного капіталу ТОВ НВФ "Зварконтакт" за 2007 - 2009 рр.
| Показники |
Формула розрахунку (2007) |
Попередній рік (2008) | Звітний рік (2009) | Зміна | Вплив зміни показника на зміну RROE |
| Чиста рентабельність продажів RNPM | стр.220(ф.2) / стр. 035(ф.2) | -0,027 | -0,137 | -0,110 | -0,021 |
| Ресурсовіддача Ротд | стр.035(ф.2) / стр. 280(ф.1) | 0,138 | 0,157 | 0,020 | -0,004 |
| Коефіцієнт фінансової залежності Кзал | стр.280(ф.1) / стр. 380(ф.1) | 1,409 | 1,395 | -0,014 | 0,000 |
| Рентабельність власного капіталу RROE | стр.220(ф.2) / стр. 380(ф.1) | -0,005 | -0,030 | -0,025 | -0,025 |
Отже, зменшення рентабельності власного капіталу на