Анализ финансового состояния ЗАО "КСМ №1"
Таблица 1.10 Анализ финансовой устойчивости ЗАО «КСМ-1»
-
№ п/п
Показатели
2006г.
2007г.
2008г.
1
Капитал и резервы
48869
49842
79031
2
Внеоборотные активы
93003
177040
317490
3
Наличие собственных оборотных средств (стр. 1 - стр. 2)
-44134
-127198
-238459
4
Долгосрочные кредиты и заемные средства
-
-
-
5
Наличие собственных и долгосрочных заемных источников формирования запасов и затрат (стр. 3 + стр. 4)
-44134
-127198
-238459
6
Краткосрочные кредиты и заемные средства
18600
31553
31167
7
Общая величина основных источников формирования запасов и затрат (стр. 5 + стр. 6)
-25534
-95645
-207292
8
Общая величина запасов и затрат
52396
80706
80325
9
Излишек (+) или недостаток (-) собственных оборотных средств (стр. 3 - стр. 8)
-96530
-207904
-318784
10
Излишек (+) или недостаток (-) собственных и долгосрочных заемных источников формирования запасов и затрат (стр. 5 - стр. 8)
-96530
-207904
-318784
11
Излишек (+) или недостаток (-) общей величины основных источников формирования запасов и затрат (стр. 7 - стр. 8)
-77930
-14939
-287617
Трехкомпонентный показатель типа финансовой устойчивости S=(S (стр. 9), S (стр. 10), S (стр. 11)) 0,0,0 0,0,0 0,0,0
Доля собственных средств в общей сумме всех средств предприятия, 2008год снизилась, что свидетельствует об уменьшении финансовой независимости, сужает возможность привлечения средств со стороны;
Возможно выделение 4-х типов финансовых ситуаций:
1) Абсолютная устойчивость финансового состояния. Этот тип ситуации встречается крайне редко, представляет собой крайний тип финансовой устойчивости: S= {1,1,1};
2) Нормальная устойчивость финансового состояния, которая гарантирует платежеспособность: S={0,1,1};
3) Неустойчивое финансовое состояние, сопряженное с нарушением платежеспособности, но при котором всё же сохраняется возможность восстановления равновесия за счет пополнения источников собственных средств, за счет сокращения дебиторской задолженности, ускорения оборачиваемости запасов: S={0,0,1};
4) Кризисное финансовое состояние, при котором предприятие на грани банкротства, поскольку в данной ситуации денежные средства, краткосрочные ценные бумаги и дебиторская задолженность не покрывают даже его кредиторской задолженности: S={0,0,0}.
На ЗАО «КСМ-1» трёхкомпонентный показатель финансовой ситуации S={0;0;0} по трем периодам. Состояние предприятия характеризуется как кризисное, поскольку в данной ситуации денежные средства, краткосрочные ценные бумаги и дебиторская задолженность не покрывают даже его кредиторской задолженности.
Для получения более подробной картины в таблице 11 рассчитаны и проанализированы важнейшие относительные показатели, характеризующие финансовую устойчивость предприятия
Выводы по результатам таблицы 1.11:
- коэффициент автономии в 2006-2008 годах не достигает нормального, допустимого ограничения (0,5). Следовательно, не все обязательства предприятия могут быть покрыты его собственными средствами.
Доля собственных средств в общей сумме всех средств предприятия, 2008год снизилась, что свидетельствует об уменьшении финансовой независимости, сужает возможность привлечения средств со стороны;
- коэффициент соотношения заемных и собственных в 2006-2008 годах значительно выше нормального ограничения (менее 0,7), наибольшего значения достигает в конце 2008г. (6,13).
Следовательно, предприятие зависимо от внешних источников кредитования;
- значения коэффициента обеспеченности собственными средствами за 2006-2007 гг. намного ниже нормативных, а в 2006г. и вовсе данный коэффициент имеет отрицательное значение.
- коэффициент маневренности имеет крайне низкие значения, но положительную динамику за 2006-2008гг. Данные показатели свидетельствуют о том, что у предприятия практически нет возможности финансового маневра;
- значения коэффициента прогноза банкротства очень низки, в 2006г-2008г.. данный показатель имеет отрицательное значение. Это говорит о том, что ЗАО «КСМ-1» испытывает финансовые затруднения, что подтверждают также приведенные выше расчеты.
Таким образом, проведенный анализ относительных показателей финансовой устойчивости подтвердил, что ЗАО «КСМ-1» находится в критическом финансовом состоянии. Краткосрочные ценные бумаги и дебиторская задолженность не покрывают даже его кредиторской задолженности:
2.5 Анализ деловой активности предприятия
Трактовка термина «деловая активность» может быть различной: в широком смысле деловая активность означает весь спектр усилий, направленных на продвижение предприятия на рынках продукции, труда, капитала. В контексте анализа финансово-хозяйственной деятельности этот термин понимается в более узком смысле - как текущая производственная и коммерческая деятельность предприятия.
Оценка деловой активности на качественном уровне может быть получена в результате сравнения деятельности данного предприятия и родственных по сфере приложения капитала предприятий, поэтому главными качественными критериями деловой активности являются:
- конкурентоспособность.
- широта рынков сбыта продукции;
- репутация предприятия;
Количественные показатели деловой активности определяются абсолютными и относительными показателями. Среди абсолютных показателей следует выделить объем реализации продукции, прибыль, активы предприятия.
Наиболее информативным является сопоставление динамики прибыли, объема реализации и наращивания капитала и активов:
Данное соотношение условно называют «золотым правилом экономики предприятия»: прибыль должна возрастать более высокими темпами, чем объемы реализации и имущества предприятия.
Однако для рассматриваемого предприятия данное условие не выполняется, что свидетельствует о неэффективности использования ресурсов организации.
- выручка предприятия по периодам возросла (с 492,958тыс.руб. в 2006г. до 845722тыс.руб. в 2008г.);
- чистая прибыль ЗАО «КСМ-1» в 2007г. уменьшилась на 12349тыс.руб., а в 2008г. увеличился на 30274тыс.руб.;
- существенно увеличивается показатель производительности труда, однако это связано не только с повышением эффективности использования трудовых ресурсов, но и с сокращением численности работников, хотя и незначительным;
- основные фонды стали использоваться менее эффективно, так как если в 2006 году на каждый рубль основных средств и прочих внеоборотных активов было реализовано 6,26 руб. продукции, то в 2008 году - уже 3,42 р.;
- коэффициенты общей оборачиваемости капитала имеют низкие значения, что является неблагоприятной для организации тенденцией и неэффективном использовании экономического потенциала предприятия. Кроме того, в 2007г. данный показатель снизился на 0,6 пункта и составил 2,14, а в 2008г. уменьшились на 0,26 пункта и составил к концу года 1,88;
- анализ коэффициента оборачиваемости оборотных средств показал, что скорость оборота материальны и денежных средств предприятия очень мала, т.е. ресурсы используются неэффективно. И если в 2006г. оборотный капитал совершал 4,89 оборота, то в 2007г. оборачиваемость уменьшилась лишь на 0,8 оборота в год, а в 2008г. и вовсе увеличилась на 0,08 оборота.;
- оборачиваемость материальных оборотных средств в 2007г. уменьшилась на 1,74 оборота, то в 2008г. увеличилась на 2,26 оборота. Кроме того, низок средний срок оборота материальных средств (32,94 дня в 2006г., 39,08 дн. в 2007г., 31,47 дн. в 2008г. Это свидетельствует о эффективности работы предприятия в области материальных средств (небольшие затраты на содержание и перемещение запасов);
- анализ оборачиваемости дебиторской задолженности показал, что коэффициент оборачиваемости дебиторской задолженности в 2007г. уменьшился на 1,79 оборота, а в 2008г. на 0,8 оборота. Если в 2006г. продолжительность 1 оборота была 39,59дня, то в 2007г. она увеличилась до 49,13 дня, а в 2008г. составила 52,75 дня. Рост дебиторской задолженности в 2008г. свидетельствует об увеличении предоставляемого кредита. Средний срок оборота дебиторской задолженности в 2008г. существенно увеличивается, следовательно, возрастает риск ее непогашения. Руководству предприятия следует расширить круг потребителей, большее внимание уделять контролю за состоянием расчетов с покупателями, использовать способ предоставления скидок при долгосрочной оплате, следить за соотношением дебиторской и кредиторской задолженности;
- оборачиваемость кредиторской задолженности очень низка. В 2007г. она уменьшилась на 1,1 оборота, а в 2008г. – на 0,5 оборота. При этом если в 2006г. 1 оборот длился 91,48 дня, в 2007г. он увеличился до 126,29 дня, а в 2008г. – до 152,72 дня. Это свидетельствует о увеличении кредиторской задолженности;
- анализ оборачиваемости собственных средств показал в 2006г. на каждый рубль выручки собственного капитала получено 12,14 руб., в 2007г. 12,25 руб, в 2008г. – 13,12 руб., т.е. увеличение незначительно. Это свидетельствует о неэффективности использования собственного капитала предприятия;
- анализ продолжительности операционного цикла показал, что время, в течение которого финансовые ресурсы предприятия находятся в материальных средствах и дебиторской задолженности не велико (72,53 дня в 2006г., 88,21 дня в 2007г., 84,22 дня в 2008г.).;
- продолжительность операционного цикла в 2006 и 2008гг. имела отрицательное значение (соответственно -18,95 дня и -38,08дня ,-68,5 дня). Эта крайне неблагоприятная для организации тенденция связана с увеличением продолжительности операционного цикла за счет роста дебиторской задолженности и ускорением срока оборота кредиторской задолженности;
Итак, можно сказать, что уровень деловой активности на ЗАО «КСМ-1» низок. Конечно, существуют и благоприятные тенденции (увеличение выручки от реализации, фондоотдачи, производительности труда) однако большинство показателей крайне низки и имеют отрицательную динамику. Это связано с недальновидной политикой руководства в вопросах формирования запасов, предоставления кредитов своим покупателям, неэффективностью использования предприятием собственных средств.
2.6 Оценка уровня рентабельности предприятия
В условиях рыночных отношений велика роль показателей рентабельности, характеризующих уровень прибыльности (убыточности) производства. Показатели рентабельности являются относительными характеристиками финансовых результатов и эффективности деятельности предприятия. Они характеризуют относительную доходность предприятия, измеряемую в процентах к затратам средств или капитала с различных позиций.
Показатели рентабельности - это важнейшие характеристики фактической среды формирования прибыли и дохода предприятий. По этой причине они являются обязательными элементами сравнительного анализа и оценки финансового состояния предприятия. При анализе производства показатели рентабельности используются как инструмент инвестиционной политики и ценообразования.
В практике анализа применяют следующие группы показателей относительной доходности: продукции, производственных фондов и всего имущества, вложений (инвестиций), ценных бумаг.
1) Рентабельность вложений в общем виде определяется как отношение балансовой прибыли к средней стоимости имущества предприятия.
2) Чистая рентабельность определяется как отношение чистой прибыли к средней стоимости имущества.
3) Рентабельность собственных средств, исчисленная как отношение чистой прибыли к среднегодовой
4) прибыли, полученную с одного рубля собственного капитала.
5) Рентабельность производственных фондов определяется как отношение балансовой прибыли отчетного периода к средней стоимости основных производственных фондов и оборотных активов,сумме собственных средств, отражает сумму чистой Результаты расчетов отражены в таблице 1.13.
Таблица 1.13 Финансовые коэффициенты, применяемые для оценки уровня рентабельности предприятия
-
Показатель
2006 %
2007 %
2008 %
Рентабельность вложений 12,47% 1,81% 10,19% Читая рентабельность 9,36% 1,58% 7,72% Рентабельность собственных средств 41,39% 9,04% 53,9% Рентабельность производственных фондов 22,2% 3,47% 22,63%
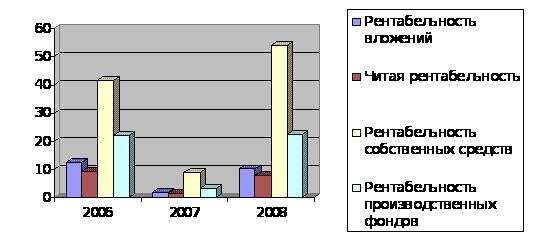
Из табл. 13 видно, что ЗАО «КСМ-1» - предприятие рентабельное. В 2008г. эффективность работы предприятия существенно увеличилась, что связано, в первую очередь, с ростом прибыли за счет сокращения себестоимости производимой продукции. В 2007г. наблюдается тенденция к сокращению показателей рентабельности (показатели прибыли снижаются за счет увеличения себестоимости продукции и необходимости выплаты процентов за кредит).В расчете на тысячу рублей своего имущества предприятием было получено 12,47 руб. балансовой прибыли в 2006г., 1,81руб. в 2007г. и 10,19руб. в 2008г., а также 9,36руб. чистой прибыли в 2006г., 1,58руб. в 2007г. и 7,72руб. в 2008г.
В 2006г. сумма чистой прибыли, полученная с 1 руб. собственного капитала, составляла 41,39руб., в 2007г. – 9,04руб., в 2008г. – 53,9руб. Это свидетельствует о повышении эффективности использования собственного капитала в 2007г. и снижении в 2008г.
Имущество ЗАО «КСМ-1» в 2008г. стало использоваться более эффективно, а в 2007г. наблюдается снижение данного показателя. Эффективное использование основных производственных фондов и оборотных активов привело к прибыльной деятельности предприятия, однако в 2006г. рентабельность производственных фондов составляет 22,2%, в 2007г. – 3,47%, а в 2008г. – 22,63%.
Таким образом, анализ рентабельности показал, что результаты от продажи продукции (работ, услуг) покрывают издержки производства. В 2008г. все показатели рентабельности возросли, что положительно характеризует деятельность предприятия. Однако, в 2007г.экономическая целесообразность функционирования ЗАО «КСМ-1» снижается вследствие сокращения прибыли в результате роста себестоимости продукции и необходимости уплаты процентов по кредиту, а также неплатежеспособности потребителей.
2.7 Анализ вероятности банкротства
В мировой практике известны и широко применяются несколько подходов к оценке и прогнозированию вероятности банкротства. Их применение не всегда оправдано для российских предприятий.
Нормативная система критериев для оценки несостоятельности (неплатежеспособности) предприятия определена в Постановлении Правительства РФ № 498 от 20.05.94. «О некоторых мерах по реализации законодательства о несостоятельности (банкротстве)».
В соответствии с данным Постановлением и методическими положениями по оценке финансового состояния предприятий и установлению неудовлетворительной структуры баланса ФСФО № 31 – р от 12.08.94. для признания предприятия неплатежеспособным необходимо наличие одного из следующих условий:
- коэффициент текущей ликвидности на конец отчетного периода имеет значение менее 2;
- коэффициента обеспеченности собственными средствами на конец отчетного периода имеет значение менее 0,1.
Проведем анализ вероятности банкротства ЗАО «КСМ-1» по трем периодам 2006-2008гг.
2006год.
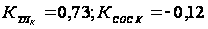
Т.к. критерии банкротства не выдерживаются, рассчитаем коэффициент восстановления платежеспособности за период, установленный равным 6 месяцам.
Коэффициент восстановления платежеспособности:
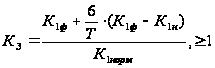 ,
где
 - значение
коэффициента
текущей ликвидности,
соответственно
в конце и в начале
отчетного
периода;
Т – продолжительность временного периода в месяцах (примем равным 12 мес.);
6 – период восстановления (утраты) платежеспособности в месяцах.
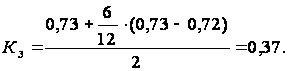
Коэффициент восстановления платежеспособности, рассчитанный за период, равный 6 месяцам, имеет значение меньше 1, что свидетельствует об отсутствии у предприятия реальной возможности восстановить свою платежеспособность в течение данного периода времени.
2007год.
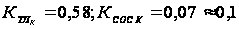
Т.к. коэффициент текущей ликвидности на конец отчетного периода имеет значение менее 2, рассчитаем коэффициент утраты платежеспособности за период, установленный равным 3 месяцам
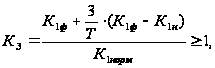
где 3 – период утраты платежеспособности в месяцах.
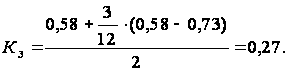
Коэффициент утраты платежеспособности, рассчитанный за период, равный 3 месяцам, имеет значение меньше 1, что свидетельствует о наличии у предприятия возможности в ближайшее время утратить платежеспособность.
Рассчитаем коэффициент восстановления платежеспособности за период, установленный равным 6 месяцам.
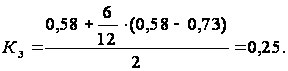
Коэффициент восстановления платежеспособности, рассчитанный за период, равный 6 месяцам, имеет значение меньше 1, что свидетельствует об отсутствии у предприятия реальной возможности восстановить свою платежеспособность в течение данного периода времени.
2008год.
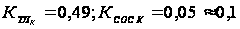
Т.к. коэффициент текущей ликвидности на конец отчетного периода имеет значение менее 2, рассчитаем коэффициент утраты платежеспособности за период, установленный равным 3 месяцам.
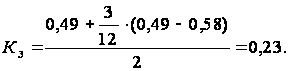
Коэффициент утраты платежеспособности, рассчитанный за период, равный 3 месяцам, имеет значение меньше 1, что свидетельствует о наличии у предприятия возможности в ближайшее время утратить платежеспособность.
Т.к. в данном периоде значение коэффициента текущей ликвидности снижается, коэффициент восстановления платежеспособности заведомо будет ниже 1.
Коэффициент восстановления платежеспособности, рассчитанный за период, равный 6 месяцам, имеет значение меньше 1, что свидетельствует об отсутствии у предприятия реальной возможности восстановить свою платежеспособность в течение данного периода времени.
Итак, значения коэффициентов восстановления платежеспособности за период 2006-2008г. ниже 1, а это свидетельствует о том, что у ЗАО «КСМ-1» нет реальной возможности восстановить платежеспособность. Однако предприятие все еще работает.
Основные направления улучшения финансового состояния предприятия
В этом документе прогнозируются остатки по основным балансовым статьям: внеоборотные активы, запасы, дебиторская задолженность, денежные средства, долгосрочные обязательства, кредиторская задолженность и т.д.
В соответствии с рекомендациями анализа необходимо преодолеть тенденцию снижения валюты баланса. В соответствии с этим одним из вариантов такой рекомендации примем плановую величину валюты баланса Б равной 546200 тыс. руб.
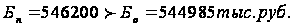
Изменения сумм статей внеоборотных активов ВИА (тбл.1.14) осуществляется по данным предыдущих расчётов и имеющейся тенденции. Примем объём незавершенного строительства по плану ввода в эксплуатацию части объектов, равным 207440 тыс.руб. В результате мы уменьшим сумму внеоборотных активов,
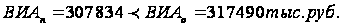
Изменения сумм статей оборотных активов осуществляется по результатам расчета и по сложившейся тенденции. Порядок расчёта всей суммы оборотных активов (ОА=Б-ВИА) и суммы краткосрочных финансовых вложений осуществляется по остаточному принципу и показан в таблице №14. В результате прогнозируется увеличение оборотных активов ОА:
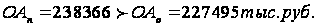
Выполнено также требование снижения сумм запасов и затрат ЗИЗ:
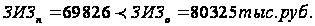
Изменение суммы капитала и резерва (собственный капитал СК) осуществляется по результатам расчета и по сложившейся тенденции. В результате прогнозируется увеличение суммы капитала и резерва СК:
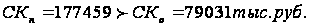
Изменение суммы долгосрочных обязательств (ДО) осуществляется по
сложившейся тенденции. В результате прогнозируется увеличение суммы ДО:
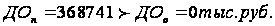
Изменение суммы Краткосрочных обязательств (КО) осуществляется по сложившейся тенденции. В результате прогнозируется уменьшение суммы КО:
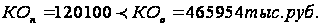
Проверка выполнения рекомендаций предпланового анализа
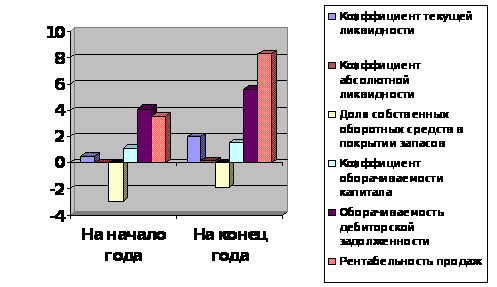
Проверка выполнения рекомендаций предпланового анализа выполняется с расчётом некоторых финансовых коэффициентов и сравнения элементов структуры капитала и его источников с антикризисным соотношением по укрупненным данным представленного варианта прогнозного баланса.
3. Безопасность и экологичность проекта
Обеспечение безопасности трудящихся на производстве, улучшение условий труда, защита окружающей среды, экологичность применяемых техпроцессов являются важными и актуальными задачами современного производства. При решении этих задач необходимо четко представлять сущность процессов и отыскивать способы (наиболее подходящие к каждому конкретному случаю), устраняющие воздействие на человеческий организм вредных и опасных факторов и исключающие, по возможности, травматизм и профессиональные заболевания.
При улучшении и оздоровлении условий труда важными моментами является комплексная механизация и автоматизация технологических процессов, применение результатов последних научных изысканий. Осуществление мероприятий по снижению производственного травматизма и профессиональной заболеваемости, а также улучшение условий на каждом рабочем месте ведут к профессиональной активности трудящихся, росту производительности труда и сокращению потерь при производстве.
Проблемы обеспечения промышленной безопасности тесно связаны с задачами охраны природы: очисткой сточных вод и газовых выбросов в воздушный бассейн, борьбой с шумом и вибрацией, защитой от электромагнитных полей и многое другое. Все эти мероприятия способствуют обеспечению нормальных условий жизнедеятельности человека. В этом разделе они будут рассмотрены применительно к предприятию ЗАО «Комбинат строительных материалов № 1».
3.1 Анализ опасных и вредных факторов
3.1.1 Опасные и вредные факторы при производстве железобетонных конструкций и изделий
На сегодняшний день ЗАО «Комбинат строительных материалов № 1» является весьма мощной и разветвленной структурой, в состав которой помимо заводоуправления входят такие производственные подразделения как цех изготовления железобетонных конструкций с формовочным и арматурным отделением, бетоносмесительный цех, цех деревообработки, электроцех, ремонтно-механический цех, четыре полигона, несколько складов и некоторые другие производственные подразделения.
Поскольку основным видом деятельности предприятия является производство железобетонных конструкций и изделий, нам необходимо рассмотреть опасные и вредные производственные факторы для каждого из технологических этапов изготовления этих изделий.
Работа на полигонах характеризуется помимо опасных и вредных факторов, действующих в закрытых цехах завода, наличием негативного влияния изменяющихся в широком диапазоне метеорологических условий, а именно высокой и низкой температуры воздуха, воздействия солнечной радиации, сильного ветра, атмосферных осадков. Неудовлетворительные параметры микроклимата на рабочих местах могут вызвать тепловые и солнечные удары, ангионеврозы, обморожение, хронические артриты и т.п.
Помимо работ по непосредственному производству железобетонных конструкций и изделий, на предприятии производятся вспомогательные работы, связанные с наладкой и ремонтом оборудования. Основными опасными и вредными факторами, возникающими при ремонтных работах, являются: подвижные части оборудования; передвигающиеся изделия, острые кромки, заусенцы, шероховатость на поверхностях заготовок, инструментов, оборудования, отходов; повышенная температура поверхности оборудования, материалов; опасный уровень напряжения в электрической цепи; повышенный уровень шума и вибрации; повышенные запыленность и загазованность воздуха рабочей зоны; взрывопожароопасность и др.
Шум и вибрация возникают при работе ручного механизированного инструмента, ковочного оборудования и инструмента (шлифование и полирование, шабрение, обрубка, опиливание, зачистка и притирка, правка листовых и маложестких деталей и т.п.).
Использование и неправильное обращение с органическими растворителями (бензином, керосином), ароматическими углеводородами (толуолом, ксилолом), хромсодержащими притирочными и полировочными пастами, свинцовыми припоями, серной, соляной и азотной кислотами создает повышенный уровень вредных веществ в воздухе рабочей зоны и опасность отравлений. Наличие металлической и абразивной пыли в воздухе может привести к заболеванию слесарей-сборщиков пневмокониозом, профессиональной бронхиальной астмой и т.д.
Аэрозоль нефтяных масел, входящих в состав смазывающе-охлаждающих жидкостей (СОЖ), может вызвать раздражение слизистых оболочек верхних дыхательных путей.
К психофизиологическим вредным производственным факторам можно отнести физические перегрузки при установке, закреплении и съеме крупногабаритных деталей, перенапряжение зрения. К биологическим факторам относятсяболезнетворные микроорганизмы и бактерии, проявляющиеся при работе с СОЖ.
Опасность поражения электрическим током возникает при эксплуатации электрооборудования (установки индукционного нагрева деталей, электродвигатели, термопечи, токоведущие шины, вентиляторы и др.).
- Обеспечение безопасности при работе на полигонах
На полигонах КСМ изготовляют конструкции больших габаритов и массы (колонны, фермы, сваи, ригели), производство которых в закрытых цехах нецелесообразно. Для обеспечения безопасного производства работ предусматривают: прекращение работ по формованию изделий и изготовлению арматурных каркасов при сильном снегопаде, ветре более 6 баллов (более 10 м/с), а также сварочных работ во время дождя и снегопада; постоянную очистку рабочих мест, проходов, лестниц, крановых путей и оборудования от снега и льда; навесы над оборудованием для механической обработки арматурной стали для защиты от атмосферных осадков и складирования готовых пучков арматуры на дощатые настилы; установку форм на площадках с бетонным или асфальтовым покрытием, имеющих уклон 1 ...2% для стока воды; перемещение пучков арматуры таким образом, чтобы исключить их контакт с электропроводкой. Для предохранения работающих от ожогов при тепловой обработке изделий пропариванием их под колпаками или другими покрытиями проверяют: надежность соединения гибкого шланга с отводом паровой магистрали и с наконечником из перфорированной трубы; тепловую изоляцию паропроводов; отсутствие накипи в отверстиях перфорированного наконечника; герметичность колпаков и покрытий.
Тепловую обработку изделий больших размеров и массы (фермы) в спецформах с паровыми рубашками производят при давлении пара не более 0,015 МПа.
Электрообработку бетона на стендах полигонов и электроразогрев бетонной смеси на специально оборудованных постах производят с выполнением следующих мер безопасности: -неизолированные токоведущие части трансформаторов и распределительных щитов защищают от случайного прикосновения людей и от атмосферных осадков;
- возле трансформаторов и распределительных щитов на стороне высшего и низшего напряжения устанавливают деревянные решетки (на изоляторах), покрытых диэлектрическими коврами;
- бадьи (бункера) для предварительного электроразогрева бетонной смеси и формы при электродном прогреве бетона сборных изделий надежно изолируют от грунта (деревянные и резиновые подкладки, двойной слой толя или рубероида);
- подачу напряжения к электродам производят только после ухода всех людей за пределы ограждения; при использовании напряжения 127... ... 380 В ограждение устанавливают на расстоянии не менее 3 м от участка прогрева изделий;
- в сырую погоду (при относительной влажности воздуха 90% и более) все виды электротермообработки на открытом воздухе прекращают; увлажнение бетона производят только при снятом напряжении; монтаж и присоединение к питающей сети электрооборудования, а также дежурство (не менее двух человек в смену) выполняют электромонтеры, имеющие квалификационную группу не ниже третьей.
При возникновении пожара на участке электропрогрева немедленно выключается напряжение, а для тушения пожара используют огнетушители типа "Тайфун", "Титан" и другие средства (за исключением воды).
При производстве работ в зимнее время для обогрева обслуживающего персонала в непосредственной близости от рабочих мест устанавливают временные отапливаемые помещения (будка и т.п.). Перерывы на обогрев работающих предусматриваются при температуре воздуха от -10 до — 15°С и скорости ветра 4...5 м/с и при температуре воздуха от —15 до — 20 °С и скорости ветра до 2 м/с. Прекращение работ при низких температурах производится на основании постановления администрации предприятия.
Раздачу питьевой воды на открытом воздухе производят посредством фонтанчиков, закрытых баков с фонтанирующими насадками и других устройств.
3.1.3 Обеспечение безопасности при ремонте оборудования
В ремонтно-механическом цехе производятся ремонтные работы. Для обеспечения безопасности при работе станков предусматривают:
- правильную организацию рабочего места (местное освещение, полочка для чертежей, инструментальный шкаф, табурет, подножная решетка, ящик для заготовок и деталей);
- применение экранов, пылестружкоприемников, стружколомов для защиты рабочего от поражения стружкой; удаление стружки из просверленных отверстий безопасными способами (гидравлическим, магнитным, металлическим крючком после остановки станка и отвода инструмента);
- на станках строгального типа ограждение опасных зон движения стола; ползун, выходящий за габариты станка; оснащение станков с абразивным инструментом защитным кожухом, ограждающим абразивные круги.
Для уменьшения загрязнения воздуха производственных помещений парами СОЖ (смазочно-охлаждающих жидкостей) взамен метода полива внедряют метод охлаждения режущего инструмента распыленными маслами и эмульсиями, при котором воздухожидкостную смесь подают в зону резания под давлением О,15...О,2МПа.
Уменьшение шума при работе металлорежущих станков достигается: повышением точности сборки и балансировки деталей и узлов; применением амортизирующих прокладок, звукоизолирующих кожухов для электродвигателей и др.
Безопасность слесарно-сборочных работ (правка и гибка металла, резка металла ножовкой и ножницами, опиливание металла, шлифование и полировка, сборка узлов, механизмов и др.) обеспечивается:
- правильной организацией рабочего места (устройство верстака с определенным расположением инструмента и изделий);
- применением исправного ручного и механизированного инструмента и правильной его эксплуатацией;
- использованием инструмента только по назначению; заменой вредных веществ и материалов безвредными или менее вредными.Для обезжиривания и промывки деталей можно вместо органических растворителей (бензин) применять химическое и электрохимическое обезжиривание в щелочных растворах, а также синтетические моющие средства (сульфанол ИП-1, смачиватель ДБ и др.). Не рекомендуется использовать хромсодержащие полировальные пасты. Для этих целей вместо оксида хрома применяют порошок электрокорунда, а также заменяют токсичный стеарин жировыми кислотами.
Части сборочного инструмента и приспособления (молоток, кувалда, струбцина, ключи, ломик, домкрат и др.), за которые рабочий берется руками, должны быть гладкими, не иметь заусенцев, вмятин, трещин. Рубку металла ударным инструментом производят таким образом, чтобы отлетающие осколки падали на защитные экраны. Для предотвращения ударов по руке при работе ударным инструментом (зубило и др.) рекомендуется на их конец надевать резиновые кольца.
Работу с тяжелым механизированным инструментом (массой более 3 кг) выполняют с применением специальных приспособлений (подвесок).
Шлифовальные машины используют только при наличии защитного кожуха, ограждающего шлифовальный круг.
Для снижения уровня шума в слесарно-сборочном отделении правку металлических листов производят на деревянном столе с металлической плитой, под которую укладывают материал с большим внутренним трением (битуминизированный войлок, песок, резина и др.); при работе пневмоинструмента используют глушители шума (пористый материал -войлок, поролон, перфорацию в корпусе и т.д.). Применение глушителей снижает уровень шума на высоких частотах на 10... 12 дБ.
Рабочие места в зоне обработки изделий пневмоинструментом, излучающим высокочастотный или среднечастотный спектр шума, ограждают переносными или стационарными звукоизолирующими экранами высотой не менее 2 м со звукопоглощающей облицовкой. Кроме того, в помещениях высотой до 6 м облицовку стен и потолка выполняют звукопоглощающими материалами (маты из стеклоткани типа ЭО-1, минераловатные плиты "Акмигран" и др.), а при высоте более 6 м делают звукопоглощающие потолки.
Для защиты от вибрации рекомендуется использовать механизированный инструмент в виброзащитном исполнении: рубильные молотки (ИП 4009, ПП45), зачистные молотки (П5, П6), электрические гайковерты (ИЭ 3113) и др.
В кузнечном отделении изготовляют поковки для деталей ремонтируемого оборудования, запасных частей, приспособлений; производят их термическую обработку. К устройству и содержанию помещения кузнечного отделения предъявляют следующие требования:
- полы настилают из прочных материалов (чугунных или стальных рифленых плит);
- выезды устраивают без порогов и выступов, с уклоном при въезде не более 0,05%;
- для складирования штампов, заготовок, поковок, материалов и запасных частей устраивают специальные площадки, оборудованные приспособлениями, предотвращающими их падение (стеллажи, тарные ящики и др.), а также грузоподъемными и транспортными средствами; общеобменная и местная вентиляция должна обеспечить допустимые параметры метеорологических условий.
Для безопасного производства работ при использовании оборудования кузнечного отделения (кузнечных горнов, нагревательных колодцев, термопечей, пневматических молотов и т.п.) предусматривают:
- равномерную загрузку горна топливом с периодическим включением вытяжной вентиляции, что предотвращает скопление газов в помещении;
- устройство на рабочих местах у ковочного оборудования специальных приспособлений для хранения инструмента;
- установку бачков с водой для охлаждения ручного инструмента; применение измерительного инструмента и шаблонов таких размеров в формы, чтобы при пользовании им руки находились вне зоны движения верхнего бойка молота;
- применение рукояток клещей для загрузки деталей в термопечь длиной не менее 750 мм;
- перед началом работы обязательную проверку исправности термопечи, форсунок, воздухопроводов;
- для предотвращения взрыва или возгорания при использовании закалочных масел внедряется полимерная закалочная среда, обладающая низкой пожароопасностью и сравнительной безвредностью продуктов испарения.
В сварочном отделении используют оборудование для газовой сварки и резки металла, полуавтоматической сварки под слоем флюса и в среде углекислого газа. Для обеспечения безопасности работ предусматривают:
- помещение сварочного отделения у наружных стен цеха с подветренной стороны, а полы из негорючих материалов; защиту сварочных токоведущих кабелей от механических повреждений;
- источники постоянного тока напряжением холостого хода не выше 65 В, а рабочее напряжение, подводимое от сварочного трансформатора к свариваемому изделию при переменном токе, — 70 В;
- расположение откидного щитка (200x200 мм) с защитными стеклами со стороны нахождения сварщика, против сварочной головки очистку сварных швов с помощью пневматических приспособлений и металлических щеток;
- напряжение на дуге при сварке в