Диагностика банкротства и механизм финансовой стабилизации
К пл = ДС+КФВ+ДЗ/ТО
При расчете коэффициента к ликвидным оборотным активам добавляется дебиторская задолженность. Достаточный критерий Кпл, находится в диапазоне от 0,70 до 1 и выше. По ООО «Возрождение 95» Кпл находится на недопустимых пределах в начале года. Общий коэффициент покрытия (Кп) дает общую оценку платежеспособности предприятия. Он показывает, в какой мере текущие кредиторские обязательства обеспечиваются материальными оборотными средствами. Его экономическая сущность — сколько рублей финансовых ресурсов, вложенных в оборотные активы, приходится на один рубль текущих обязательств.
Кп по ООО «Возрождение 95» в 2006 году составил – 0,66, а в 2007 году снизился и составил 0,39. Нормальное значение коэффициента покрытия зависит от того, к какой отрасли принадлежит предприятие. Его оптимальное значение варьирует в пределах от 2 до 3. Значение Кп по ООО «Возрождение 95» не соответствует оптимальному, и его уменьшение является плохой тенденцией. Таким образом, учитывая вышесказанное ООО «Возрождение 95» можно считать неплатежеспособным.
Оценка финансового состояния организации будет неполной без анализа финансовой устойчивости. Финансовая устойчивость предприятия характеризуется состоянием финансовых ресурсов, обеспечивающих бесперебойный процесс производства и реализации продукции (работ, услуг) на основе реального роста прибыли.
Для характеристики финансовой устойчивости предприятий и организаций принято рассчитывать ряд показателей как абсолютных, так и относительных по данным бухгалтерского баланса.
Основными показателями финансовой устойчивости предприятий и организаций являются следующие:
наличие собственных средств предприятия в оборотных;
коэффициент обеспеченности запасов и затрат собственными оборотными средствами;
коэффициент обеспеченности запасов и затрат собственными и заемными средствами;
коэффициент финансовой устойчивости;
коэффициент автономии.
Для того чтобы определить в сумме наличие собственных средств предприятия в обороте, нужно из общей суммы источников собственных средств (раздел III пассива баланса "Капитал и резервы") вычесть стоимость внеоборотных активов (раздел I актива баланса), а также убытков, отраженных в балансе (если они были), т. е.
СОС = Ис, - ВА - У.
где СОС — наличие оборотных средств собственных, руб.;
Ис — источники средств собственных (по балансу стр. 490);
ВА — внеоборотные активы (по балансу стр. 190);
У — убыток (по балансу стр. 465, 475).
Фактическое наличие собственных оборотных средств сравнивается с нормативом. Таким образом, по результатам сравнения наличия собственных средств в обороте с нормативом можно установить, как обеспечено предприятие оборотными средствами
Фактическую обеспеченность собственными оборотными средствами (без учета заемных средств, или с учетом заемных средств) можно определить расчетным путем.
Используя балансовые показатели, можно расчетным путем определить излишек (+) или недостаток (-) величины собственных и заемных средств для формирования запасов и затрат предприятия (таблица 6).
Таблица 6 - Оценка финансовой устойчивости
| Показатели | 2006 г. | 2007 г. | Изменения за период |
| Капитал и резервы (стр.490) | -940520 | -836739 | 103781 |
| Непокрытый убыток (стр.470) | -948869 | -845249 | 103620 |
| Внеоборотные активы (стр.190) | 129948 | 0 | -129948 |
| Наличие собственных оборотных средств (стр.1-стр.2- стр.3) | -121599 | -8510 | 113089 |
| Долгосрочные обязательства (стр.590) | 0 | 0 | 0 |
| Краткосрочные обязательства (стр.690) | 3135486 | 1377901 | -1757585 |
| Наличие собственных и заемных средств (стр. 4+стр.5+стр.6) | 3013887 | 1369391 | -1644496 |
| Запасы и затраты (стр.290) | 2065018 | 541001 | -1524017 |
| Излишек, недостаток собственных средств (4-8) | -2186617 | -549511 | 1637106 |
| Излишек, недостаток собственных и заемных средств для форм. Запасов и затрат (7-8) | 948869 | 828390 | -120479 |
| Доля собственных средств в запасах и затратах (стр.4 /стр.8) | -5,89% | -1,57% | 4,32% |
По таблице 6 можно сделать следующие выводы:
Наличие собственных средств предприятия в обороте составляет в 2006 году – (- 121599) руб., в 2007 году – (-8510) руб. Коэффициент обеспеченности запасов и затрат собственными оборотными средствами составил:
2006 год – -121599/3013887= -0,04
2007 год – -8510/1369391=-0,006
Коэффициент обеспеченности запасов и затрат собственными и заемными средствами:
2006 год – 3013887/2065018=1,45
2007 год – 1369391/541001=2,5
Коэффициент автономии = Итог раздела 3 баланса/Валюту баланса
2006 год = -940520/2194966=-0,45
2007 год – - 836739/541001= -1,5
Принятое нормативное значение коэффициента автономии 0,5. По ООО «Возрождение 95» коэффициент автономии имеет отрицательное значение из за наличия убытков.
Коэффициент финансовой устойчивости = собственные оборотные средства + долгосрочные обязательства/ оборотные активы
2006 год =-836739+0/541001=-1,54
2007 год= -940520+0/2065028=-0,45
Значение коэффициента отрицательно из за наличия убытков.
Таблица 7 - анализ рентабельности
| Показатели | 2005г. | 2006г. | Темп роста, % | 2007г. | Темп роста, % |
| 1.Объем реализованной продукции, тыс. руб. | 1805391 | 2083783 | 115,42 | 1714976 | 82,30 |
| 2. Среднегодовая стоимость основных средств, тыс. руб. | 181575 | 153352 | 84,46 | 64974 | 42,37 |
| 3. Среднегодовая стоимость оборотных средств, тыс. руб. | 2485298 | 2391934 | 96,24 | 1303010 | 54,48 |
| 4.Балансовая прибыль, тыс. руб. | 132009 | 808256 | 612,27 | 103620 | 12,82 |
| 5.Прибыль от реализации, тыс. руб. | -167747 | -289966 | 172,86 | 106158 | -36,61 |
| 6.Рентабельность реализации, % | -9,29 | -13,92 | 149,77 | 6,19 | -44,48 |
| 7.Рентабельность фондов,% | 72,70 | 527,06 | 724,96 | 159,48 | 30,26 |
| 8. Себестоимость товарной продукции, тыс. руб. | 1637644 | 2781487 | 169,85 | 1608818 | 57,84 |
| 11.Рентабельность производства (затрат),% | -10,24 | -10,42 | 101,77 | 6,44 | -61,78 |
Таким образом, обобщая результаты анализа необходимо отметить, что ООО «Возрождение 95» испытывает недостаток собственных средств и данное положение за год укрепилось. Коэффициенты платежеспособности находятся на недопустимо низких пределах. В общем, предприятие практически неплатежеспособно и финансово неустойчиво
Официальная методика выявления признаков банкротства предприятий в РФ определяется Федеральным Законом от 26.10.2005 N 127-ФЗ "О несостоятельности (банкротстве)" с изменениями и дополнениями. Оценка осуществляется на основе двух показателей: коэффициента текущей ликвидности и коэффициента обеспеченности собственными средствами, предприятие не считается банкротом, при условии, что значение коэффициента текущей ликвидности окажется не меньше 2, а коэффициент обеспеченности собственными средствами не меньше 0,1.
При невыполнении одного из двух условий рассчитывается коэффициент восстановления (утраты) платежеспособности.
В зарубежных странах для оценки риска банкротства и кредитоспособности предприятий широко используются факторные модели известных западных экономистов Альтмана, Лиса, Таффлера, Тишоу и др., разработанные с помощью многомерного дискриминантного анализа.
Наиболее широкую известность получила модель Альтмана:
Z= 0,717x1 + 0,847х2 + 3,107х3 + 0,42х4 + 0,995х5,
Где Х1 — собственный оборотный капитал / сумму активов= -8510/541001= -0,016
Х2 — нераспределенная (реинвестированная) прибыль/сумма активов=0;
Х3 — прибыль до уплаты процентов / сумма активов =106158/541001=0,20
Х4 — балансовая стоимость собственного капитала/ заемный капитал = -836739/1377901= -0,61
Х5 — объем продаж (выручка) / сумма активов =17149760/541001=3,17.
Константа сравнения — 1,23.
Если значение Z< 1,23, то это признак высокой банкротства, тогда как значение Z> 1,23 и более свидетельствует о малой его вероятности.
Проведя расчеты получим, что
Z= 0,717*(-0,016)+0,847*0+3,107*0,20+0,42*(-0,61)+0,995*3,17= -0,01+0+0,62-0,26+3,15=3,5,
что говорит о малой вероятности банкротства ООО «Возрождение 95».
Оценим степень отдаленности ООО «Возрождение 95» от банкротства на основании модели Волковой и Ковалева.
N=25N1+25N2+20N3+20N4+10N5
N1 = выручка от реализации / среднюю стоимость запасов =14149760/(1826172+536170)/2=11,98
N2= оборотные активы/ краткосрочные пассивы 541001/1377901=0,39
N3= собственный капитал/ заемные средства=-836739/1377901= -0,61
N4= прибыль / итог баланса= 103620/541001= 0,19
N5 = прибыль/ выручку 103620/17149760= 0,006
N=25*11,98+25*0,39+20*(-0,61)+20*0,19+10*0,006=299,5+9,75-12,2+3,9+0,06=301,01
Так как N больше 100, у ООО «Возрождение 95» удовлетворительное финансовое состояние и ему не угрожает банкротство.
Учитывая многообразие показателей и различие в уровне их критических оценок, многие отечественные и зарубежные экономисты рекомендуют проводить интегральную бальную оценку финансового состояния.
Сущность этой методики заключается в классификации предприятий по степени риска исходя из фактического уровня показателей и рейтинга каждого показателя в баллах. Приведем в качестве примера следующую систему показателей и их рейтинговую оценку:
I класс - предприятия с хорошим запасом финансовой устойчивости;
II класс - предприятия демонстрирующие некоторую степень риска по задолженности, но еще не рассматриваются как рискованные;
III класс - проблемные предприятия;
IV класс - предприятия с высоким риском банкротства даже после принятия мер по финансовому оздоровлению;
V класс - предприятия высочайшего риска, практически несостоятельные.
Таблица 7 - Группировка предприятия по критериям оценки финансового состояния
| Показатель | ООО «Возрождение 95» | Границы классов согласно критериям | |||||
| I класс, бал | II класс, бал | III класс, бал | IV класс, бал | V класс, бал | VI класс, бал | ||
| Коэффициент абсолютной ликвидности | 0,001 | 0,25 и выше - 20 | 0,2 - 16 | 0,15-12 | 0,1-8 | 0,05-4 | Менее 0,05 - 0 |
| Коэффициент быстрой ликвидности | 0,004 | 1,0 и выше - 18 | 0,9 - 15 | 0,8 - 12 | 0,7 - 9 | 0,6 - 6 | Менее 0,5 - 0 |
| Коэффициент текущей ликвидности | 0,66 | 2,0 и выше - 16,5 | 1,9-1,7 - 15-12 | 1,6-1,4 - 10,5-7,5 | 1,3-1,1 - 6-3 | 1,0 - 1,5 | Менее 1,0 - 0 |
| Коэффициент финансовой независимости | -1,5 | 0,6 и выше - 17 | 0,59-0,54 - 15-12 | 0,53-0,43 - 11,4-7,4 | 0,42-0,41 - 6,6-1,8 | 0,4 - 1 | Менее 0,4- 0 |
| Коэффициент обеспеченности собственными оборотными средствами | -0,006 | 0,5 и выше - 15 | 0,4 -12 | 0,3 - 9 | 0,2 - 6 | 0,1-3 | Менее 0,1 - 0 |
| Коэффициент обеспеченности запасов собственным капиталом | 2,5 | 1,0 и выше - 18 | 0,9 - 12 | 0,8 - 9,0 | 0,7 - 6 | 0,6-3 | Менее 0,5 - 0 |
| Минимальное значение границы | 18 | 100 | 85-64 | 63,9 - 56,9 | 41,6 - 28,3 | 18 | - |
ООО «Возрождение 95», согласно таблицы 13, относится к предприятия с высоким риском банкротства даже после принятия мер по финансовому оздоровлению.
Мы видим, что разные методики анализа банкротства дают разные результаты. Однако учитывая проведенный анализ необходимо отметить, что для ООО «Возрождение 95» необходимо разработать и реализовать комплекс организационных и финансовых мер по оздоровлению финансового положения предприятия. Цели санации могут быть достигнуты путем перемещения управленческих кадров, реструктуризации, ликвидации неэффективно работающих подразделений, привлечения новых источников финансирования и применения других мер. Если результаты анализа финансового состояния предприятия свидетельствуют об отсутствии реальной возможности восстановить его платежеспособность, это может явиться основанием для подготовки и применения процедур ликвидации предприятия.
Глава 3. Разработка мероприятий по финансовому оздоровлению предприятия
Для улучшения финансового состояния необходимо реализовать следующий проект, который предполагает:
Производство сухого обезжиренного молока;
Запуск линии по расфасовке масла крестьянского, творожных продуктов;
Увеличение выработки рассольных сыров.
Сухое обезжиренное молоко, используется в качестве сырья при производстве высококачественной пищевой продукции. Из такого сухого сырья можно достаточно успешно вырабатывать полутвердые, мягкие, рассольные сыры; кисломолочные продукты, такие как кефир, питьевой и десертный йогурт; детское питание; мороженое, творог и творожные продукты. Применение сухого обезжиренного молока при производстве молочных продуктов является для предприятия выгодным. На это есть ряд причин: отсутствие или недостаток сырья в межсезонье (летом поступление сырья возрастает, а в зимний период снижается); нерентабельность сливочного масла; длительный срок годности; экологичность.
Выработка сухого обезжиренного молока является рентабельным производством, так как на каждый вложенный рубль получаем 1 рубль чистой прибыли.
Планируется наладить бесперебойное производство рассольных сыров, основой которых будет сухое обезжиренное молоко в зимний период времени. Маслодельный цех будет реализовать данный вид продукции на рынки Москвы, Орла, Брянска, Тулы. Предполагаемая свободная отпускная цена за 1тонну сыра сулугуни 75000 рублей, при затратах 64424 рублей; имеретинский 60000 рублей, при затратах 49586. Сыр сулугуни необходимо выпускать в вакуумной упаковке, которая увеличивает срок реализации до 30 суток. Данный вид продукции пользуется огромным спросом на рынках города Москвы. В результате проведенного анализа было выявлено, что производством данного вида продукции не занимаются основные конкуренты.
Настоящий проект предлагает производство диетических, а также продуктов с длительным сроком хранения. Для выработки данных продуктов будет использоваться фасовочное оборудование, которое простаивает на предприятии несколько лет. Таким образом, необходимо запустить производство творожных изделий, витаминизированного и десертного молока.
Большое внимание необходимо уделить упаковке продукта. Упаковка молочной продукции имеет следующее назначение:
предохраняет от порчи и способствует сохранению качественных характеристик;
облегчает транспортирование и хранение;
дает возможность увеличить сбыт за счет новых рынков;
информирует потребителя о составе и свойствах;
дает возможность предложить потребителю продукт в нужном ему объеме и количестве.
Необходимо внедрить производство молочных продуктов с длительным сроком хранения. Это творог со сроком хранения 15 суток, сметана 20% жирности – 10 суток, масло крестьянское сладко-сливочное и шоколадное, фасованное в пластиковые стаканчики – 15 суток, сыр сулугуни- 30 суток.
Все продукты экологически чистые, имеющие рецептурные разновидности. Ассортимент продуктов питания и их витаминная сбалансированность позволяет максимально полно удовлетворить вкусы потребителей, а также обеспечивать диетическое питание. Высокое качество производимых продуктов питания обеспечивается использованием экологически чистого сырья для их производства, а также упаковке и хранение готовой продукции, доступная цена реализации, которая составляет 90% от уровня цены конкурентов.
Основным пунктом сбыта выпускаемых продуктов питания будет являться внутренний рынок г. Орла и Орловской области, а также крупные поставки сыра сулугуни в вакуумной упаковке в г. Москва.
Основным каналом распределения выпускаемой продукции будет двухуровневый канал:

Рисунок 1 - Канал распределения выпускаемой продукции ООО «Возрождение 95»
Для этого канала распределение 70% производимых продуктов будет реализовываться через торговые точки, 30% через оптовые базы.
Основными потребителями предлагаемых продуктов будут различные слои населения, что обеспечивается доступностью цены данных продуктов питания.
Основным методом определения цены ООО «Возрождение 95» является «Издержки + прибыль»
Определение цены методом «Издержки + прибыль» проводится по формуле:
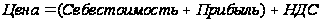 ,
Прибыль – планируемый размер прибыли на единицу продукции, руб. (10% от полной себестоимости)
НДС на молочные продукты составляет 10%.
Произведем расчет свободной отпускной цены сыра сулугуни:

Свободная отпускная цена с НДС за 1 тонну составит 75000 рублей.
Свободная отпускная цена 1 тонны молока:
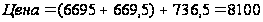 (1
литр – 8,1 рублей)
Определение средневзвешенной рыночной цены (Ценаср) необходимой для сопоставления с планируемой ценой, осуществляется по следующей формуле:
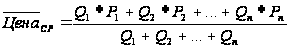 ,
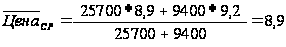
Таким образом, продукция ООО «Возрождение 95» является конкурентоспособной, так как цена на 1 литр молока ниже средневзвешенной рыночной цены, то есть уровень цен приемлем.
Ежегодно 13-20% производственных затрат будет направляться на проведение маркетинговых мероприятий, в том числе на рекламную компанию и участие в выставках. Все это поможет привлечь покупателя и поможет завоевать его доверие.
В нашем проекте предлагается производство сухого обезжиренного молока. Произведем расчет стоимости 1 кг сухого обезжиренного молока (таблица 8).
Таблица 8 - Расчет стоимости 1 кг сухого обезжиренного молока
| Показатель | Значение показателя |
| 1. Стоимость 1 литра обрата, включая транспортные расходы, руб. | 2 |
| 2. Количество обрата, л. | 13 |
| 3. Расходы на переработку сырья, руб. | 5 |
| 4. Стоимость сухого обезжиренного молока, руб. | 31 |
В 2006 году планируется насушить 3 тонны сухого сырья, в 2007-2008гг. – 5 тонн. На рынках минимальная стоимость сухого сырья составляет 65 рублей за кг, максимальная 85 рублей за кг.
Из полученного сухого обезжиренного молока в зимний период времени, будет налажено производство творожных изделий и рассольных сыров.
Производство творога из сухого сырья является выгодным для предприятия, приносит определенную прибыль, особенно в зимний период времени, когда остро ощущается нехватка сырого молока. Выработка творога будет осуществляться в творожном цехе.
Для производства 1 тонны творога необходимо 580 кг сухого обезжиренного молока.
Стоимость
сухого сырья
для выработки
1 тонны творога
составит 17980 рублей
(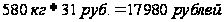 ),
затраты на
производство
7000 рублей. Цена
на творог в
зимний период
времени составляет
40 рублей за 1 кг,
соответственно
за 1 тонну – 40000.
Прибыль предприятия
равна:
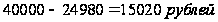 .
Также необходимо запустить линию по расфасовке масла крестьянского, творожных сырков. Для этого на предприятии установлено оборудование, которое простаивает уже несколько лет. Чтобы наладить данное производство необходимо произвести затраты на упаковку, которые составят 60000 рублей. Производство фасовоной продукции является для предприятия рентабельным.
Сырьем для производства творожных сырков, 18% служит молоко. Расчет себестоимости 1 кг творожных сырков, 18% отразим в таблицы 9.
Таблица 9 - Расчет себестоимости 1 кг творожных сырков, 18%
| Показатель | Значение показателя |
| 1. Стоимость сырья, руб. | 4,5 |
| 2. Количество сырья, кг | 5,8 |
| 3. Стоимость сырья на 1 кг готовой продукции, руб. | 26,1 |
| 4. Затраты на производство, руб.: | |
| транспортно-заготовительные расходы | 0,513 |
| вспомогательные материалы | 0,241 |
| тара и упаковочные материалы | 0,154 |
| топливо и энергия | 1,45 |
| заработная плата | 0,134 |
| дополнительная заработная плата | 0,008 |
| отчисления на соцстрах | 0,001 |
| расходы на содержание и эксплуатацию | 1,8 |
| общезаводские расходы | 3,266 |
| Производственная себестоимость | 33,6 |
| Внепроизводственные расходы | - |
| Полная себестоимость | 33,6 |
Таким образом, согласно таблице 9 себестоимость 1 кг творожных сырков составит 33,6 рублей.
Расчет прибыли производства 1 кг творожных сырков, 18% представлен в таблице 10.
Таблица 10 - Расчет прибыли производства 1 кг творожных сырков, 18% ООО «Возрождение 95»
| Масса сырка, гр. | Предполагаемая цена, руб. | Цена 1 кг готовой продукции, руб. | Себестоимость 1 кг готовой продукции | Прибыль, руб. |
| 250 | 15 | 60 | 33,6 | 26,4 |
В смену планируется вырабатывать 300 кг творожных сырков с различными натуральными добавками. Соответственно, прибыль предприятия за смену будет составлять 7920 рублей; за месяц 237600 рублей.
В целях осуществления проекта по увеличению производства рассольных сыров необходимо купить оборудование по фасовке сыра сулугуни в вакуумной упаковке, стоимость которого составляет 340000 рублей плюс затраты на упаковку 60000 рублей. Оборудование будет приобретено в г. Москве (ООО «ИнСерв и Ко»). Закупка оборудования за счет кредита.
Для производства данного вида продукта на маслодельном заводе предусмотрен цех плавленых сыров.
Проектная мощность производства сыра – 500 кг в смену или 15 т готового продукта в месяц при продолжительности смены 8 часов. Производство сыра в данном объеме будем осуществлять в период с мая по октябрь, в зимний период времени выработку сократим до 250 кг в смену (или 7,5 т в месяц). Расчет прибыли на 1 месяц работы линии приведен в таблице 11.
Прибыль за период, равный 6 месяцам равна 951840 рублей.
С ноября по апрель планируется производство сыра в смену 250 кг. Соответственно прибыль за месяц составит 79320 рублей, за период, равный 6 месяцам – 475920 рублей.
Таблица 11- Расчет прибыли производства сыра сулугуни на 1 месяц работы
| Показатель | Значение показателя |
| Отпускная цена за 1 тонну, руб. | 75000 |
| Полная себестоимость, руб. | 64424 |
| Прибыль за 1 тонну, руб. | 10576 |
| Производство в месяц, т | 15 |
| Чистая прибыль за месяц, руб. | 158640 |
Прогноз объемов продаж данного вида продукта и получение чистой прибыли на период 2006-2007 гг. приведен в таблице 12.
Таблица 12- Прогнозируемые объемы продаж и чистой прибыли производства сыра сулугуни на 2007-2009гг.
| Показатели | 2007 год | 2008 год | 2009 год |
| Объем продаж | 10125000 | 10800000 | 10800000 |
| Себестоимость | 8697240 | 9277056 | 92777056 |
| Валовая прибыль | 1427760 | 1522944 | 1522944 |
| Амортизация | 134010 | 134010 | |
| Налогооблагаемая прибыль | 1427760 | 1388934 | 1388934 |
| Налог, 24% | 342662 | 333344 | 333344 |
| Чистая прибыль | 1085098 | 1055590 | 1055590 |
Таким образом, согласно таблице 12 в маслодельном цеху ООО «Возрождение 95» планируется к 2007 году увеличить объем продаж на 6,7%, а в 2007 году - оставить на прежнем уровне.
В таблице 13 приведен прогноз объемов продаж продукции ООО «Возрождение 95» на 2006-2007гг.
Таблица 13 – Прогноз объемов продаж на 2007-2009 гг.
| Наименование продукции | Объем продаж, тыс. руб. | Объем продаж за 2006 год по кварталам | |||||
| 2007 | 2008 | 2009 | I | II | III | IV | |
| Молоко, 2,5% | 1690 | 1800 | 2000 | 488 | 423 | 358 | 423 |
| Сметана,20% | 241 | 250 | 300 | 40 | 40 | 80 | 80 |
| Масло крестьянское весовое | 1208 | 800 | 750 | 121 | 604 | 362 | 121 |
| Кефир пак. | 298 | 400 | 500 | 24,8 | 115,7 | 82,6 | 74,4 |
| Творог обезжиренный | 458 | 500 | 600 | 22,9 | 365,9 | 45,7 | 22,9 |
| Сыр сулугуни | 1427,76 | 1522,94 | 1522,94 | 237,96 | 475,92 | 475,92 | 237,96 |
| Сыр имеретинский | 220 | 240 | 260 | 55 | 55 | 55 | 55 |
| Отгрузка молока | 3572 | 4000 | 4200 | 96 | 1452 | 1980 | 46 |
| Творожные сырки, 18% (250гр) | 3456 | 3500 | 3500 | 864 | 864 | 864 | 864 |
| Масло крестьянское фасов. | 1500 | 1500 | 1540 | 200 | 540 | 650 | 110 |
| Итого | 14291,76 | 14490 | 15150 | 1914 | 5001,92 | 5087,92 | 2049,96 |
Согласно данным таблицы 13, на предприятии к концу 2009 года планируется увеличить объем продаж почти на 6%. Необходимо увеличить производство молока, сметаны, кефира, творога, сыра сулугуни, увеличить отгрузку молока. Выработку масла крестьянского весового необходимо сократить.
В данном разделе необходимо рассчитать фонд заработной платы на 2007 год. Расчет произведен в таблице 14.
Таблица 14 - Сводная таблица штатов и фондов оплаты труда работающих
| Категория работников | Количество работников | Годовой фонд оплаты труда | Средняя зарплата на 1 чел. | |||
| чел. | % | руб. | % | за год | за месяц | |
| 1. ППП | 34 | 91,9 | 993000 | 99,7 | 29205 | 2433 |
| 2. Непромышленный персонал | 3 | 8,1 | 3000 | 0,3 | 1000 | 83,34 |
| ИТОГО | 37 | 100 | 996000 | 100 | 26918 | 2243 |
Средняя заработная плата за год:
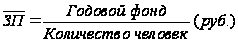 ,
Средняя заработная плата за месяц:
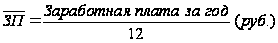 ,
С тем, чтобы определить, насколько рискован запланированный проект, производятся расчеты в следующей последовательности:
Определяем средневзвешенную рентабельность через вероятности. Среднеотраслевая рентабельность составила за ряд лет –(0,2)%, (0,1)%, (0,1)%, (0,9)%, (1,7)%. Планируемый уровень рентабельности – 35,7 %.
2. Определяем средневзвешенную рентабельность ООО «Возрождение 95»
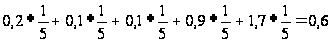
Далее определяем дисперсию, как сумму произведений всех квадратов разниц между средней и фактической их величиной на соответствующую величину вероятности данного события:
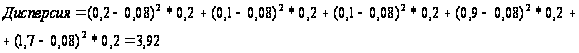
3.Находим
стандартное
отклонение
=
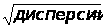

Это значит, что наиболее вероятное отклонение рентабельности продукции от ее средней величины составит ± 1,98%, то есть по пессимистическому прогнозу можно ожидать рентабельность продукции на уровне 1,38 %,а по оптимистическому прогнозу 2,58%.
Чтобы сократить вероятность наступления рисков на Определяем средневзвешенную рентабельность ООО «Возрождение 95» необходимо проводить следующие мероприятия:
1. Активный маркетинг, который предполагает: изучение, завоевание новых рынков сбыта, изучение политики ценообразования, ассортимента;
Систематический контроль качества выпускаемой продукции;
Выбор надежных поставщиков сырья. Для этого необходимо заключать договора поставки, в которых будут оговорены права, обязанности, ответственность сторон.
Перепрофилирование производства, то есть сокращение нерентабельных видов продукции и увеличение конкурентоспособной продукции.
Постоянная работа в области исследований и разработок.
Для своевременного устранения рисковых ситуаций, необходимо постоянно совершенствовать мероприятия по их снижению.
Как следует из данных, приведенных в предыдущем разделе, для организации запланированных работ Определяем средневзвешенную рентабельность ООО «Возрождение 95» необходимы капитальные вложения в сумме 400000 рублей.
Рассчитаем экономическую эффективность капитальных вложений с использованием простого метода.
Коэффициент общей экономической эффективности капитальных вложений:

где П - годовая прибыль;
К – капитальные вложения
Планируемая прибыль предприятия от производства сыра сулугуни в 2006 году составит 1227874 рублей.
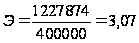
Срок окупаемости инвестиций составит:

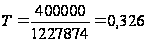
Срок окупаемости инвестиций, рассчитанный простым методом составит 3 месяца.
Оценка проектов усложненными методами основана на том, что потоки доходов и расходов по проекту несопоставимы. Для объективной оценки надо сравнивать затраты по проекту с доходами, приведенными к их текущей стоимости на момент осуществления затрат, исходя из уровня риска по оцениваемому проекту, то есть доходы должны быть продисконтированы. Расчет денежного потока сведем в таблицу 15.
Таблица 15 - Расчет денежного потока Определяем средневзвешенную рентабельность ООО «Возрождение 95»
| Наименование | 2007 год | 2008 год | 2009 год |
| Чистая прибыль | 1085098 | 1055590 | 1055590 |
| Амортизация | 134010 | 134010 | |
| Капитальные вложения | 400000 | ||
| Чистый денежный поток | 685098 | 1189600 | 1189600 |
Рассчитаем срок окупаемости проекта с применением усложненного метода (таблица 16).
Таблица 16- Срок окупаемости проекта производства сыра на 2006-2007 гг.
| Период | 0 | 2007 год | 2008 год | 2009 год |
| Денежный поток (CF) | (400000) | 685098 | 1189600 | 1189600 |
| Дисконтированный денежный поток | (400000) | 600963 | 915077 | 802699 |
| Ставка дисконта, 14% (r) | ||||
| Накопленный дисконтированный денежный поток | -400000 | 200963 |
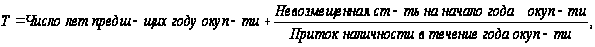
Согласно расчетам, приведенным в таблице 16, проект окупится в первый год.
Метод чистой текущей стоимости доходов позволяет классифицировать инвестиционные проекты и принимать решения на основе сравнения затрат с доходами по инвестиционному проекту, приведенными к текущей стоимости.
Чистая текущая стоимость доходов равна:
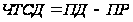 ,
где ПД- суммарные приведенные расходы
ПР- приведенные затраты по проекту
Расчет чистой текущей стоимости доходов приведен в таблице 17.
Таблица 17- Расчет чистой текущей стоимости доходов Определяем средневзвешенную рентабельность ООО «Возрождение 95»
| Период | 0 | 2007 год | 2008 год | 2009 год |
| Денежный поток | (400000) | 685098 | 1189600 | 1189600 |
| Дисконтированный денежный поток | (400000) | 600963 | 915077 | 802699 |
| Суммарный приведенный поток доходов | 600963+915077+802699 = 2318739 | |||
| Чистая текущая стоимость доходов | 2318739-400000 =1918739 | |||
Таким образом, данные таблицы 17 свидетельствуют о том, что стоимость активов инвестора от реализации данного проекта возрастет на 1918739 руб.
Ставка доходности (коэффициент рентабельности проекта) позволяет сравнить инвестиционные проекты, которые различаются по величине затрат и потокам доходов. Выбор оптимального проекта основан на оценки эффективности единиц затрат.
Ставка доходности проекта рассчитывается двумя способами:
1.
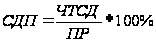 ,
2.
 ,
В первом случае коэффициент эффективности измеряется в процентах и показывает уровень чистого приведенного дохода на единицу затрат. Во втором случае