Формирование и исполнение регионального бюджета Республики Татарстан
Налоговые доходы бюджета субъектов РФ - это собственные налоговые доходы их бюджетов от региональных налогов и сборов, перечень и ставки которых определяются налоговым законодательством, а пропорции их распределения между бюджетом субъектов РФ и местными бюджетами определяются законом о бюджете субъекта РФ на очередной финансовый год. К ним относятся и налоговые доходы бюджетов субъектов РФ, поступающие от федеральных налогов и сборов, распределенных к зачислению в бюджеты субъектов
РФ по нормативам, определенным федеральным законом о федеральном бюджете на очередной финансовый год, кроме налогов и сборов, передаваемых в порядке бюджетного регулирования местным бюджетам.
Регулирующие доходы включают отчисления от федеральных налогов и сборов, распределенных к зачислению в бюджеты субъектов РФ по нормативам, определенным федеральным законом о федеральном бюджете на очередной финансовый год, а также дотаций, субвенций, субсидий и трансфертов, полученных за счет средств федерального бюджета.
Важную роль в выравнивании экономического и социального развития регионов играет оказание финансовой помощи из федерального бюджета.
Из фонда компенсации Республика Татарстан в 2009 г. получает субвенции на реализацию Федерального закона «О государственных пособиях гражданам, имеющим детей» в сумме 393929,0 тыс. руб.; субсидии на реализацию Федерального закона «О социальной защите инвалидов в Российской Федерации» в сумме 124705,0 тыс. руб. Кроме того, Республика Татарстан получает субсидии из федерального бюджета на 2009 г. на финансирование дорожного хозяйства 1200 млн. руб. В последние годы, когда почти все объекты социальной сферы были переданы в ведение региональных и местных органов власти, нагрузка на территориальные бюджеты резко возросла. Темпы роста бюджетных расходов существенно опережают темпы роста доходов. Это обострило проблемы территориальных бюджетов.
Уровень их собственных доходов снизился. Уменьшается бюджетная обеспеченность социальной сферы и населения.
Сумма бюджетных расходов стала меньше размера удовлетворения минимальных бюджетных потребностей. В числе причин этого – передача финансирования социальной инфраструктуры на территориальные бюджеты при неадекватном росте их доходов, а так же возложение на территориальные бюджеты различных социальных выплат населению, предусмотренных федеральными актами, которые не в полном объеме возмещаются из федерального бюджета.
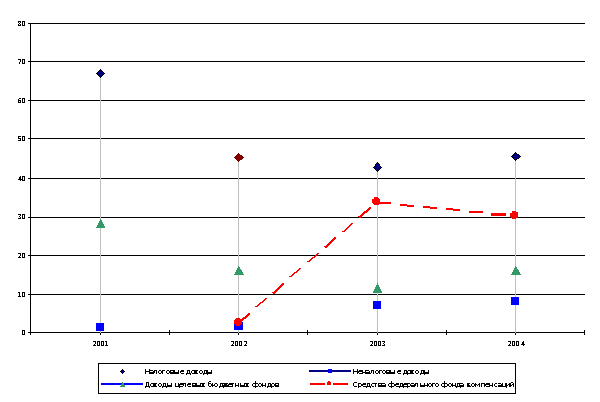
Доходы целевых бюджетных фондов снизились с 28,2% в 2006 г. до 16,57% по проекту 2009 г. и 16,12% по проекту 2010 г. [13, С. 27].
Более наглядно структуру бюджета РТ представим на рис. 2.2.1. и рис. 2.2.2.

2007 2008 2009 2010
Рис. 2.2.1. Структура основных доходов бюджета РТ
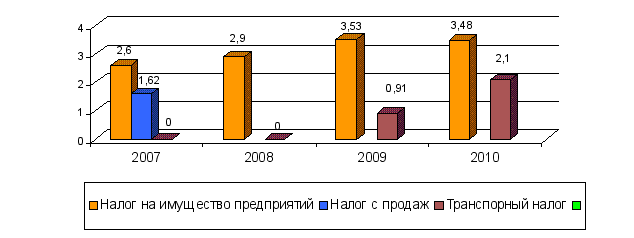
Рис. 2.2.2. Структура региональных налогов в доходной части бюджета РТ за 2007-2010 гг.
Из таблицы 2.2.1 и рис. 2.2.2. видно, что региональные налоги в доходах бюджета РТ занимают незначительный удельный вес.
Транспортный налог в доходах целевых бюджетных фондах также занимает незначительный удельный вес (4,88% по проекту 2009 г., а в доходах бюджета РТ 0,79%).
Доходы бюджета республики Татарстан.
На 2009 год вносятся следующие изменения в законы РТ о налогах и сборах.
С 2009 года расширен перечень затрат, учитываемых при налогообложении, которые влияют на налоговую базу по налогу на прибыль.
На 2010 год предусматривается продление снижения ставки налога на прибыль на 4 % для организаций, осуществляющих одобренные инвестиционные проекты.
Налог на прибыль в бюджете республики запланирован в объеме 12,5 млрд.руб., в сравнении с планом 2009 года это больше 156 %.
Акцизы.
При введении новой системы распределения акцизов на алкогольную продукцию прогнозируется уменьшение поступлений в бюджет республики.
Налог на доходы физических лиц в консолидированном бюджете запланирован в сумме 17,1 млрд.рублей, в сравнении с 2009 годом - больше на 121%.
НДПИ.
Налог запланирован на 2010 год в объеме 2 млрд.руб., в сравнении с 2009 годом это больше на 165 %,
Исходя из вышеизложенного, бюджет по доходам заложен достаточно напряженный, но при достижении заложенных экономических показателей, при слаженной работе всех уровней органов власти он будет выполнен.
Однако это обострило проблемы территориальных бюджетов.
1. Уровень их собственных доходов снизился. Уменьшается бюджетная обеспеченность социальной сферы и населения.
2. Сумма бюджетных расходов стала меньше размера удовлетворения минимальных бюджетных потребностей. В числе причин этого – передача финансирования социальной инфраструктуры на территориальные бюджеты при неадекватном росте их доходов, а так же возложение на территориальные бюджеты различных социальных выплат населению, предусмотренных федеральными актами, которые не в полном объеме возмещаются из федерального бюджета.
3 Развитие системы доходов региональных бюджетов
Как известно в начале 1990-х годов ХХ века Республика Татарстан приступила к формированию собственных уникальных механизмов управления региональным развитием, для чего в Татарстане были разработаны и претворены в жизнь целостная идеология государственного управления и соответствующие управленческие технологии.
Главной миссией государственной власти было признано функциональное обслуживание общества, основной целью являлось повышение качества жизни населения республики с точки зрения социального, экономического, гуманитарного и экологического состояния, а принципиальным способом достижения этой цели - обеспечение общественной самодостаточности на всех уровнях.
С 2000 года в Республике Татарстан в качестве основного метода государственного управления действует система индикативного управления экономикой. В соответствии с Регламентом системы индикативного управления экономикой Республики Татарстан ежегодно постановлением Кабинета Министров Республики Татарстан утверждаются пороговые значения индикаторов оценки уровни жизни населения, социально-экономического положения республики на год и ближайшие три года. Пороговые значения индикаторов фиксируются в Соглашениях о социально-экономическом сотрудничестве между Кабинетом Министров Республики Татарстан и Главами администраций районов и городов республики.
Подписанию соглашений о социально-экономическом сотрудничестве предшествует тщательный анализ реальной социально-экономической ситуации на местах, и в первую очередь, детальная работа по оценке уровня экономической самодостаточности хозяйствующих субъектов, расположенных на территории города, района. Татарстан располагает специальной методикой расчета уровня экономической самодостаточности предприятий промышленности по шести индикаторам. Учет уровня экономической самодостаточности предприятий промышленности позволяет достоверно оценить возможности региона и определить реальные ориентиры для глав администраций в рамках государственного заказа на управление.
Налоги - один из наиболее важных инструментов региональной социально-экономической политики. На их базе формируются более 80% собственных доходов территориальных бюджетов. Несмотря на принимаемые меры по реформированию налоговой системы, нынешняя налоговая политика государства еще недостаточно эффективна. Возникает немало проблемных вопросов, требующих решения.
В их числе - оптимизация распределения налогов между федеральным и региональным бюджетами. В то время как в федеральном бюджете Российской Федерации наблюдается профицит, во многих региональных бюджетах, в том числе в Республике Татарстан, - дефицит.
Большая часть налоговых сборов региона уходит в федеральный бюджет, а оставшихся средств хватает лишь на покрытие бюджетного дефицита и финансирование дополнительных расходов.
На развитие региона их не остается, а между тем Республика Татарстан обладает богатыми природными ресурсами и большим промышленным потенциалом. Спрос на продукцию основных отраслей региона в последние годы довольно высок и перспективы для развития конкурентно-способных секторов экономики и отраслей специализации благоприятные.
Высокие налоги подрывают возможности даже простого воспроизводства у добросовестных налогоплательщиков и способствуют формированию масштабного "теневого" сектора в экономике России. Сложность и противоречивость налоговой системы создают условия для построения разного рода схем "ухода" от налогов. Многочисленные адресные льготы и ненадежные формы расчетов фактически означают индивидуальное налогообложение, преобладание в структуре налоговых платежей косвенных налогов неблагоприятно влияет на финансовые показатели предприятий. Подобная ситуация во многом обусловлена тем, что в течение экономических реформ органы власти рассматривают налоги только как средство формирования доходной части бюджета, т.е. делают упор на их фискальную функцию.
За последнее время произошло углубление различий между регионами. По основным социально-экономическим показателям они составляют десятки раз, тогда как в развитых странах - 2-4 раза. Это создает условия для роста сепаратистских настроений, угрожающих целостности государства.
Как известно реформирование налогового законодательства в России началось с принятия Закона РФ от 27.12.1991 г. №2118-1 «Об основах налоговой системы в Российской Федерации» и других нормативных актов, регулирующих порядок взимания конкретных налогов. Для этих законодательных актов характерна практическая невозможность их прямого непосредственного применения.
Реализация этих законов требовала принятия налоговым ведомством подзаконных актов - инструкций, разъясняющих порядок начисления и уплаты налогов. Число инструктивных документов, регулирующих взаимоотношения между налогоплательщиком и налоговым органом доходило до тысячи. Нормы о налогообложении содержались в многочисленных aктax, принятых в самые разные годы и отличающихся по своей юридической силе и отраслевой принадлежности. Дальнейшее развитие российского налогового законодательства происходило по пути все возрастающего объема нормативных правовых актов.
Другой особенностью отечественного налогового законодательства середины 90-х годов прошлого века можно назвать его «сверхдинамизм» и постоянную изменчивость. Так, в каждый налоговый закон изменения и дополнения вносились в среднем по два раза в год, а в инструкцию по конкретному налогу— 4-5 раз в год. Поспешная кодификация, как наиболее предпочтительная ферма совершенствования законодательства, обеспечивающая комплексное решение проблем налогообложения стала неизбежной и привлекла к созданию четкой и стройной совокупности взаимосвязанных нормативно-правовых актов различного уровня, содержащих нормы, регулирующие отношения в сфере налогообложения. Эти нормативные акты и представляют собой современную систему российского законодательства.
Переход к рыночной экономике в России сопровождался глубоким социально-экономическим кризисом, который выявил следующие недостатки налоговой системы: высокое налоговое бремя подрывало возможности даже простого воспроизводства у добросовестных налогоплательщиков и способствовало формированию масштабного « теневого» сектора в экономике России; сложность и противоречивость налоговой системы создавали условия для построения разного рода схем «ухода» от налогов; многочисленные адресные льготы и ненадежные формы расчетов фактически означали индивидуальное налогообложение; преобладание в структуре налоговых платежей косвенных налогов неблагоприятно влияли на финансовые показатели предприятий.
Указанные недостатки во многом обусловлены тем, что в течение первого этапа экономических реформ органы власти рассматривали налоги только как средство формирования доходной части бюджета, т.е, делали упор на их фискальную функцию.
В целом эффективность использования налоговых инструментов как на федеральном, так и на региональном уровнях оказалась невысокой, прежде всего из-за недостаточной научной проработки вопросов формирования и реализации налоговой политики, отсутствия научно обоснованной стратегии развития экономики России в целом и ее регионов; распыления налоговых льгот между многочисленными их получателями.
Второй этап реформирования соответствует налоговым системам развитых стран, в которых основным источником налоговых доходов прямо или косвенно является заработная плата. В условиях крайне низких доходов большей части населения такая конструкция налоговой системы не способна обеспечить финансирование бюджетной сферы даже по минимальным стандартам.
Решение бюджетных проблем правительство ищет в сокращении бюджетных расходов, прежде всего, за счет статей, так или иначе связанных с удовлетворением базовых потребностей человека в образовании, здравоохранении, жилищных услугах. Низкие доходы препятствуют замещению бюджетных расходов частными, что приводит к дальнейшей деградации социальной сферы.
Таким образом, для улучшения состояния региональных бюджетов предлагаются следующие меры:
1. Сконцентрировать необходимые финансовые ресурсы в федеральном бюджете: для инвестирования стратегически важных отраслей и объектов; для оказания финансовой поддержки и создания точек роста в проблемных регионах.
2. Создать локальные свободные экономические зоны с целью увеличения самодостаточных регионов.
Целесообразно сократить практику необоснованного предоставления индивидуальных налоговых льгот, упорядочить систему определения особого налогового режима отдельных регионов. Установить в крайне бедных районах льготный режим налогообложения прибыли предприятия, в части перечисляемой в федеральный бюджет. При выдаче органами государственной власти субъектов Российской Федерации и органами местного самоуправления гарантий и поручительств необходимо учитывать соблюдение следующих условий: бюджетные средства предназначены для выполнения задач и функций государства.
3. Установить в крайне бедных районах льготный режим налогообложения прибыли предприятия, в части перечисляемой в федеральный бюджет. При выдаче органами государственной власти субъектов Российской Федерации и органами местного самоуправления гарантий и поручительств необходимо учитывать соблюдение следующих условий: бюджетные средства предназначены для выполнения задач и функций государства, в том числе для обеспечения населения необходимыми услугами и социальными гарантиями.
Заключение
Таким образом, от степени обеспеченности финансовыми ресурсами территории зависит выполнение финансовых гарантий программ по развитию здравоохранения, образования, социального обеспечения, культуры, а также расширение масштабов инвестиций в производственную и социальную сферы.
Региональными бюджетами являются бюджеты национально-государственных и административно-территориальных образований республик в составе Российской Федерации, краев, областей, автономных округов и городов Москвы и Санкт-Петербурга. Региональный бюджет – это форма образования и расходования фонда денежных средств, предназначенных для финансового обеспечения задач и функций региона.
В современных условиях все в большей степени региональные органы власти призваны обеспечить комплексное развитие регионов, пропорциональное развитие производственной и непроизводственной сфер на подведомственных территориях. Значительно возрастает их координационная функция в экономическом и социальном развитии территорий.
В последние десятилетие наблюдается регионализация экономических и социальных процессов. Все в большей мере функции регулирования этих процессов переходит от центральных уровней государственной власти к региональным. Поэтому роль региональных бюджетов усиливается, а сфера их использования расширяется.
Доходы субъектов РФ формируются за счет собственных средств и регулирующих налоговых доходов, кроме доходов, передаваемых в порядке регулирования местным бюджетам. В доходы бюджетов субъектов РФ полностью поступают доходы от использования имущества, находящегося в их собственности, и доходы от платных услуг, оказываемых органами государственной власти субъектов РФ, бюджетными учреждениями, находящимися в ведении органов государственной власти субъектов РФ. Другие налоговые доходы поступают в бюджеты субъектов РФ в порядке и по нормативам, которые установлены федеральными законами и законами субъектов РФ.
Налоговые доходы бюджета субъектов РФ - это собственные налоговые доходы их бюджетов от региональных налогов и сборов, перечень и ставки которых определяются налоговым законодательством, а пропорции их распределения между бюджетом субъектов РФ и местными бюджетами определяются законом о бюджете субъекта РФ на очередной финансовый год. К ним относятся и налоговые доходы бюджетов субъектов РФ, поступающие от федеральных налогов и сборов, распределенных к зачислению в бюджеты субъектов РФ по нормативам, определенным федеральным законом о федеральном бюджете на очередной финансовый год, кроме налогов и сборов, передаваемых в порядке бюджетного регулирования местным бюджетам.
Как известно в формировании налоговых доходов бюджета субъектов Федерации все еще имеются нерешенные проблемы. В частности, обратим внимание на проблему изъятия природной ренты и систему налогообложения природных ресурсов. Она актуальна, прежде всего, для Республики Татарстан как нефтегазодобывающего и перерабатывающего региона России. Президент РФ потребовал от правительства не "ослаблять внимания к вопросу более справедливого распределения налоговой нагрузки между добывающими и перерабатывающими секторами с тем, чтобы обеспечить диверсификацию российской экономики в целом". Судя по всему, имелось в виду, что недостаточно просто повысить ставку налога на добычу нефти с нынешних 347 руб. за тонну до 400 руб. Необходимо вернуться к вопросу о дифференцированной ставке нефтяного налога. Если это будет сделано, то налогообложение нефтяного сектора дополнительно увеличится по экспертным оценкам на 1-2 млрд. долл. Но может сложиться ситуация, что по мере утяжеления налогового пресса на сырьевой сектор инвестиции потекут не в обрабатывающие сектора, а за рубеж.
В России существует фактор, который препятствует перемещению большого количества налоговых доходов на уровень региональных и местных бюджетов: чрезвычайно резкие межрегиональные различия в бюджетной обеспеченности, для выравнивания которых необходимы большие масштабы перераспределения средств через федеральный бюджет.
В условиях нехватки доходов продолжается привлечение заемных средств на финансирование текущих расходов региональных бюджетов, что в мировой практике считается неприемлемым. Декларации региональных органов государственной власти о прекращении этой практики не выполняются.
Таким образом, для улучшения состояния региональных бюджетов предлагаются следующие меры:
1. Создание условий для развития доходной базы;
2. Среднесрочное бюджетное планирование;
3. Антициклическая финансовая политика;
4. Оптимизации расходов региональных бюджетов;
5. Повышение прозрачности и стабильности межбюджетных отношений;
6. Мобилизация источников финансирования дефицита региональных бюджетов, управление государственным (муниципальным) долгом.
Также сконцентрировать необходимые финансовые ресурсы в федеральном бюджете: для инвестирования стратегически важных отраслей и объектов; для оказания финансовой поддержки и создания точек роста в проблемных регионах. Создать локальные свободные экономические зоны с целью увеличения самодостаточных регионов.
Целесообразно сократить практику необоснованного предоставления индивидуальных налоговых льгот, упорядочить систему определения особого налогового режима отдельных регионов.
Установить в крайне бедных районах льготный режим налогообложения прибыли предприятия, в части перечисляемой в федеральный бюджет. При выдаче органами государственной власти субъектов Российской Федерации и органами местного самоуправления гарантий и поручительств необходимо учитывать соблюдение следующих условий: бюджетные средства предназначены для выполнения задач и функций государства, в том числе для обеспечения населения необходимыми услугами и социальными гарантиями; бюджетными средствами запрещено рисковать, и поэтому необходимо расходовать их только в соответствии с общественными нуждами, а не с коммерческими интересами; бюджетные средства не должны препятствовать развитию конкуренции путем создания предпосылок для возникновения рыночных диспропорций, а потому должны осуществляться только на конкурсной основе на условиях платности.
Реализация предлагаемых мер позволит оздоровить состояние региональных и местных бюджетов, а также всей бюджетной системы страны. Переориентация нерациональных расходов региональных и местных бюджетов должна быть нацелена, прежде всего, на финансирование таких социально значимых отраслей, как образование, наука, здравоохранение. Одной из открывающихся возможностей может стать увеличение оплаты труда, пенсий и других выплат населению.
Однако такие действия должны быть просчитаны с учетом анализа расходов и доходов собственно федерального бюджета, сложившейся территориальной структуры налоговой базы, а также возможности повышения эффективности бюджетных расходов в образовании, здравоохранении и других областях социальной сферы. Реализация высказанных предложений невозможна без снижения административных барьеров, ликвидации добровольно-принудительных сборов, практикуемых на региональном и местном уровнях, устранения коррупции.
Для второго этапа характерен переход к нейтралистической концепции налоговой политики, суть которой состоит в снижении налоговых ставок и расширении налоговой базы за счет отмены многочисленных льгот. Это должно свести к минимуму влияние налоговой системы на экономические решения и дать свободу действиям рыночных сил.
Показателями эффективности функционирования налоговой системы являются: профицит федерального бюджета, увеличение бюджетов регионов, уменьшение задолженности.
Суверенитет отельных территориальных единиц страны является мощным импульсом для мобилизации региональных интересов.
И чем выше уровень экономического развития регионов, тем выше уровень экономического развития всей страны. И очень важно увеличить количество самодостаточных регионов. Необходимо обеспечить автономность региональных бюджетов. Распределить налоговые полномочия с учетом расходных обязательств регионов и необходимости предоставления кредитов для развития важных для региона отраслей экономики.
Также необходимо предоставить самостоятельность и повысить ответственность региональных органов власти в проведении налоговой политики.
Список использованной литературы
Нормативно-правовые акты:
1. Налоговый кодекс Российской Федерации часть первая от 31 июля 1998 г. № 146-ФЗ и часть вторая от 5 августа 2000 г. № 117-ФЗ (с изменениями от 30 марта, 9 июля 1999 г., 1 января, 2010 г.).
2. Закон республики Татарстан о бюджете республики Татарстан на 2010 год. Принят Государственным Советом Республики Татарстан 24 ноября 2009 года (в ред. Закона РТ от 21.06.2009 №45-ЗРТ).
3. Закон Республики Татарстан о бюджете республики Татарстан на 2010 год принят государственным советом республики Татарстан 24 ноября 2009 года (в ред. законов РТ от 23.12.2009 n 67-зрт.
Специальная литература:
1. Бюджетная система Российской Федерации: учебник / Под ред. М.В. Романовского, О.В. Врублевской.- М.: Юрайт, 2008.-342с.
2. Бюджетная система России: Учебник для вузов / Под ред. проф. Г.Б. Поляка.- М.: ЮНИТИ-ДАНА, 2008.-372с.
3. Без федеральной поддержки будет сложнее: Состоялось республиканское совещание по итогам исполнения консолидированного бюджета РТ за I полугодие 2009 года // Время и деньги. - 2009.-26 июля.
4. Воробьева Е. Дефицит для подстраховки: Госсовет Татарстана утвердил бюджет-2005 // Коммерсантъ. - 2009.-25 ноября. - С. 12.
5. Гайзатуллин Р. Доклад министра финансов РТ: Выступление на XXVI сессии Госсовета РТ о бюджете РТ на 2010 год // Республика Татарстан. - 2009.-13 октября. - С. 3.
6. Гайзатуллии Р. Бюджет социальной направленности: О бюджете РТ на 2006 г. // Татарстан. - 2009.-№ 11. - С. 12-14
7. Грицюк Т.В. Макроэкономическое фискальное регулирование отношений центра и регионов // Финансы и кредит. - 2010.-№21, январь. - С. 31-49.
8. Гришанова О.А. Повышение собственных доходов бюджетов субъектов Федерации за счет неналоговых доходов // Финансы и кредит. - 2009.-№ 8, апрель. - С. 23-29.
9. Гришанова О.А. Повышение собственных доходов бюджетов субъектов Федерации за счет неналоговых доходов // Финансы и кредит. - 2009.-№ 9, апрель. - С.23-29.
10. Демидов А. Контроль за расходованием бюджетных денег должен быть жестким и принципиальным: О работе высшего контрольного органа РТ рассказывает Председатель Счетной палаты // Татарстан. - 2010.-N 6. - С.17-19.
11. Демидов А. Доклад председателя Счетной палаты: Выступление на сессии Госсовета РТ о бюджете РТ на 2010 год // Республика Татарстан. - 2009.-29 октября.
12. Зяббарова Е.Ю. Отдельные аспекты совершенствования региональной финансовой политики в Республике Татарстан // Мировая экономика и международные отношения. - 2009.-N 6. - С.52-54.
13. Зяббарова Е.Ю. Отдельные аспекты совершенствования региональной финансовой политики в Республике Татарстан // Мировая экономика и международные отношения. - 2009.-N 7.
14. Коваленко А. С. Без федеральной поддержки будет сложнее: Состоялось республиканское совещание по итогам исполнения консолидированного бюджета РТ за I полугодие 2010 года // Время и деньги. - 2009.-26 июля. - С.3.
15. Сайганова С. Бюджет-2010: деньги надо искать в республике: В Госсовете РТ прошли парламентские слушания по проекту закона о бюджете РТ на 2010 год // Время и деньги. - 2009.-6 октября.
16. Сафиуллин И. Содоклад председателя Комитета Госсовета по бюджету, налогам и финансам И. Сафиуллина: Выступление на XXVI сессии Госсовета РТ о бюджете РТ на 2010 год // Республика Татарстан. - 2009. - 13 октября. - С. 3.
17. Сафиуллин И. Дефицитный, но многообещающий: Особенности бюджета РТ на 2010 г., а также специфика современной бюджетной системы в целом // Татарстан. - 2009.-№21.
18. Сабитова Н.М. Распределение полномочий органов власти по формированию доходов бюджетов: Регулирование налогообложения. Есть материал о регулировании налогов в РТ // Финансы и кредит. - 2009.-N 33, июль. - С.42-50.
19. Рассолова Т.Л. Развитие межбюджетных отношений в субъектах федерации в условиях бюджетной реформы // Финансы и кредит. - 2009.-N 19, июль. - С.46-50.
20. Тараканова Т. Нерыночная инфраструктура: Финансовые итоги развития регионов Поволжья в третьем квартале 2009 года, в том числе в Татарстане // Деловое Поволжье. - 2009.-8-14 декабря. - С. 3
21. Егоров С.Г. О механизме расчета условного дохода регионального бюджета // Экономический вестник РТ. - 2008.- №3, декабрь. - С. 46-50
22. Шакиров Н. Оптимизация распределения налогов между федеральным и региональным бюджетом: Татарстан // Экономический вестник РТ. - 2010.-№ 22. - С. 59-67.