Исследование структуры и динамики оборотных средств предприятия и анализ их экономного расходования
Как видно из формулы, оборот является общим для всех слагаемых показателей. Сумма времени оборота, слагаемых показателей оборачиваемости отдельных элементов, дает общее время оборачиваемости оборотных средств.
Так, Ем - средние остатки производственных запасов, Е — средние заделы незавершенного производства, а Ет- средние остатки готовых изделий на складах, то Ем+Ех+Ет=Ен, где Ен — средние остатки нормируемых оборотных средств. Тогда
3.3Анализ ликвидности и платежеспособности как показателей эффективного использования оборотных активов предприятия
Платежеспособность и ликвидность оказывают положительное влияние на выполнение производственных планов и обеспечивают нужды производства необходимыми ресурсами. Поэтому они направлены на обеспечение планомерного поступления и расходования денежных ресурсов, выполнение расчетной дисциплины, достижение рациональных пропорций собственного и заемного капитала для наиболее эффективного его использования. Чтобы выжить в условиях рыночной экономики и не допустить банкротства предприятия, необходимо хорошо знать, как управлять финансами, какой должна быть структура капитала по составу и источникам образования, какую долю должны занимать собственные средства, а какую – заемные.
Главная цель анализа платежеспособности и кредитоспособности на ЗАО «Макеевкокс»– своевременно выявлять и устранять недостатки в финансовой деятельности и находить резервы улучшения платежеспособности и кредитоспособности. Для реализации этой цели на данном предприятии решаются следующие задачи: 1. На основе изучения причинно-следственной взаимосвязи между разными показателями производственной, коммерческой и финансовой деятельности дается оценка выполнения плана по поступлению финансовых ресурсов и их использованию с позиции улучшения платежеспособности и кредитоспособности ЗАО «Макеевкокс». 2. Прогнозирование финансовых результатов, экономической рентабельности, исходя из реальных условий хозяйственной деятельности и наличия собственных и заемных ресурсов. 3. Разработка конкретных мероприятий, направленных на более эффективное использование финансовых ресурсов. Анализом платежеспособности и кредитоспособности на ЗАО «Макеевкокс» занимаются не только руководители и соответствующие службы предприятия, но и его учредители и инвесторы. Данный анализ делится на внутренний и внешний. Внутренний анализ проводится службами предприятия, Его результаты используются для планирования, прогнозирования и контроля. Цель анализа – установить планомерное поступление денежных средств и разместить собственные и заемные средства таким образом, чтобы обеспечить нормальное функционирование предприятия, получение максимума прибыли и исключение банкротства. Внешний анализ осуществляется инвесторами, поставщиками материальных и финансовых ресурсов, контролирующими органами на основе публикуемой отчетности. Его цель – установить возможность выгодно вложить средства, чтобы обеспечить максимум прибыли и исключить риск потери. Основными источниками информации для анализа платежеспособности и кредитоспособности предприятия служат бухгалтерский баланс (форма №1), отчет о прибылях и убытках (форма №2). Отчет о движении капитала (форма №3) и другие формы отчетности, а также данные первичного и аналитического бухгалтерского учета, которые расшифровывают и детализируют отдельные статьи баланса.
Внешним проявлением финансовой устойчивости является его платежеспособность, то есть обеспеченность запасов и затрат источниками формирования средств. На ЗАО «Макеевкокс» выделяются следующие типы финансовой устойчивости:
-абсолютная финансовая устойчивость. Запасы и затраты обеспечиваются за счет собственных оборотных средств (СОС). Этому типу соответствуют неравенства: СОС ≥ 0; СДС ≥ 0; СЗС ≥ 0.
-нормальная
финансовая
устойчивость.
Запасы и затраты
формируются
за счет СОС и
долгосрочных
займов. СОС <
0; СДС ≥ 0; СЗС ≥ 0.
-неустойчивое финансовое состояние. Запасы и затраты обеспечиваются за счет СОС, долгосрочных и краткосрочных займов. СОС < 0; СДС < 0; СЗС ≥ 0.
-кризисное финансовое состояние. Запасы и затраты обеспечиваются источниками формирования средств и предприятие находится на грани банкротства. СОС < 0; СДС < 0; СЗС < 0.
Данные таблицы 3.3.1., приведенные ниже, указывают на то, что на начало и на конец 2007 года ЗАО «Макеевкокс» находилось в абсолютном финансовом состоянии, так как все показатели больше нуля.
Таблица 3.3.1 Финансовое состояние ЗАО «Макеевкокс»
| Показатели | На начало года | На конец года |
| Собственный капитал | 156,992,0 | 188,283,0 |
| Необоротные активы | 122,719,0 | 207,458,0 |
| Наличие собственных оборотных средств | 34,273,0 | 19,175,0 |
| Долгосрочные кредиты | - | 34,845,0 |
| Наличие собственных и долгосрочных средств | 69,188,0 | 54,02,0 |
| Краткосрочные кредиты | 264,568,0 | 349,083,0 |
| Наличие собственных и заемных средств | - | - |
| Запасы | 38,616,0 | 57,414,0 |
Для оценки обеспеченности собственными средствами на ЗАО «Макеевкокс рассчитывают коэффициенты устойчивости.
Коэффициент
автономии (К )
используют
для характеристики
независимости
финансового
состояния
данного предприятия
и заемных средств.
Данный коэффициент
показывает
долю собственных
средств в общей
сумме стоимости
имущества
предприятия.
Оптимальное
значение коэффициента
автономии –
0,5, если коэффициент
больше 0,5, то
предприятие
покрывает все
долги за счет
собственных
средств.
К=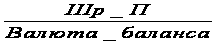
Следующий
коэффициент
финансовой
зависимости
(К ),
который используется
на ЗАО «Макеевкокс,
показывает
долю заемных
средств в
финансировании
предприятия.
Оптимальное значение данного коэффициента = от 0,67 до 1,0.
К=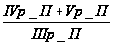
Коэффициент
маневренности
(К ),
применяемый
на ЗАО «Макеевкокс,
показывает
какая часть
СОС финансируется
за счет собственного
капитала. Оптимальное
значение этого
коэффициента
0,5 и чем больше
данный коэффициент
стремится к
нулю, тем больше
финансовых
возможностей
у предприятия.
К=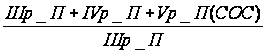
Часть
запасов и затрат,
финансируемых
за счет СОС на
ЗАО «Макеевкокс,
показывает
коэффициент
обеспеченности
материально-оборотных
активов (К ).
Оптимальное
значение данного
коэффициента
– от 0,6 до 0,8.
К=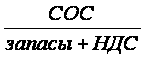
Долю СОС
в общей сумме
оборотных
активов характеризует
коэффициент
обеспеченности
оборотных
активов (К ).
Оптимальное
значение этого
коэффициента
– не меньше
0,1.
К=
Анализ платежеспособности, как показало наше исследование, необходим не только для предприятия ЗАО «Макеевкокс с целью оценки и прогнозирования своей финансовой деятельности, но и для внешних инвесторов (банков). Прежде чем выдавать кредит, банк удостоверяется в кредитоспособности заемщика. То же делают и металлургические предприятия, которые вступают в экономические отношения с ЗАО «Макеевкокс». Они узнают о финансовых возможностях ЗАО «Макеевкокс», если возникает вопрос о предоставлении ему коммерческого кредита или отсрочки платежа.
Оценка платежеспособности на ЗАО «Макеевкокс» осуществляется на основе характеристики ликвидности текущих активов, то есть времени, необходимого для превращения их в денежную наличность. Понятия «платежеспособность» и «ликвидность» очень близки, но второе более емкое. От степени ликвидности баланса зависит платежеспособность предприятия. В тоже время ликвидность характеризует не только текущее состояние расчетов, но и перспективу развития предприятия.
Анализ ликвидности баланса на ЗАО «Макеевкокс заключается в сравнении средств по активу, сгруппированных по степени убывающей ликвидности, с краткосрочными обязательствами по пассиву, которые группируются по степени срочности погашения.
Наиболее мобильной частью ликвидных средств на данном предприятии являются деньги и краткосрочные финансовые вложения. Ко второй группе относятся готовая продукция, отгруженные товары и дебиторская задолженность. Ликвидность этой группы текущих активов, как показало наше исследование, зависит от своевременности отгрузки продукции, оформления банковских документов, скорости платежного документооборота в банках, от спроса на продукцию, ее конкурентоспособности, платежеспособности покупателей, форм расчетов. Значительно больший срок на ЗАО «Макеевкокс» необходим для превращения производственных запасов и незавершенного производства в готовую продукцию, а затем в денежную наличность.
На три группы разбиваются и платежные обязательства предприятия ЗАО «Макеевкокс: 1) задолженность, сроки оплаты которые уже наступили; 2) задолженность, которую следует погасить в ближайшее время; 3) долгосрочная задолженность.
Анализ платежеспособности на ЗАО «Макеевкокс» осуществляют путем соизмерения наличия и поступления средств, с платежами первой необходимости. На предприятии выделяется текущая и ожидаемая (перспективная) платежеспособность.
Текущая платежеспособность определяется на дату составления баланса. Предприятие ЗАО «Макеевкокс является платежеспособным, так как у него нет просроченной задолженности поставщикам, по банковским ссудам и другим расчетам.
Таблица 3.3.2 Группировка текущих активов по степени ликвидности
| Текущие активы | На начало месяца | На конец месяца |
| Денежные средства | 19389 | 18680 |
| Краткосрочные финансовые вложения | 2700 | 2830 |
| Итого по первой группе | 21089 | 21510 |
| Готовая продукция | 10870 | 12456 |
| Товары отгруженные | 3984 | 4200 |
| Дебиторская задолженность | 3826 | 2679 |
| Итого по второй группе | 18680 | 19335 |
| Производственные запасы | - | - |
| Незавершенное производство | 1205 | 910 |
| Расходы будущих периодов | - | - |
| Итого по третьей группе | 1205 | 910 |
| Итого текущих активов | 40974 | 41755 |
Ожидаемая платежеспособность на данном предприятии определяется на конкретную предстоящую дату путем сравнения суммы его платежных средств со срочными (первоочередными) обязательствами предприятия на эту дату.
Для определения текущей платежеспособности сравнивают ликвидные средства платежными обязательствами. Идеальным вариантом является наличие коэффициента равного единице или немного больше. По данным баланса этот показатель можно рассчитать только один раз в месяц или квартал. ЗАО «Макеевкокс производят расчеты с кредиторами каждый день.
Для оценки перспективной платежеспособности на данном предприятии рассчитывают следующие показатели ликвидности:
- абсолютный показатель ликвидности. Он определяется отношением ликвидных средств первой группы ко всей сумме краткосрочных долгов предприятия (V раздел баланса). Его значение признается достаточным, если он выше 0,25 – 0,30. Если предприятие в текущий момент может на 25-30% погасить все свои долги, то его платежеспособность считается нормальной. В нижеприведенной таблице 3.3.3. показано, что на начало месяца абсолютный коэффициент ликвидности составлял 0,62 (21089/34198) а на конец месяца – 1,05 (21510/20540).
Это свидетельствует о высоком уровне его ликвидности. Отношение ликвидных средств первых двух групп к общей сумме краткосрочных долгов предприятия представляет собой промежуточный коэффициент ликвидности. Удовлетворяет обычно соотношение 1:1. Однако она может оказаться недостаточным, если большую долю ликвидных средств составляет дебиторская задолженность, часть которой трудно своевременно взыскать. В таких случаях требуется соотношение 1,5:1. Здесь в начале месяца величина этого коэффициента составляет 1,16 (39769/34198), в конце месяца – 2,0(40845/20540);
-общий коэффициент ликвидности. Он рассчитывается отношением всей суммы текущих активов к общей сумме краткосрочных обязательств. Удовлетворяет обычно коэффициент 1,5-2,0. В данном примере величина коэффициента на начало года равна 1,2 (40974/34198), а на конец – 2,03 (41755/20540).
Таблица 3.3.3 Показатели ликвидности предприятия.
| Показатель ликвидности | На начало месяца | На конец месяца |
| Абсолютный | 0,62 | 1,05 |
| Промежуточный | 1,16 | 2,0 |
| Общий | 1,2 | 2,03 |
Отметим, что на основании только этих показателей нельзя безошибочно оценить финансовое состояние предприятия ЗАО «Макеевкокс», так как данный процесс очень сложный, и дать ему полную характеристику 2-3 показателями нельзя. Коэффициенты ликвидности – показатели относительные и на протяжении некоторого времени не изменяются, если пропорционально возрастают числитель и знаменатель дроби. Само же финансовое положение за это время может существенно измениться, Например, уменьшится прибыль, уровень рентабельности, коэффициент оборачиваемости. Поэтому для более полной и объективной оценки ликвидности на вышеотмеченном предприятии используют следующую факторную модель:
Текущие активы Балансовая прибыль
Клик. = Балансовая прибыль * Краткосрочные долги = Х1 * Х2
где Х1 – показатель, характеризующий стоимость текущих активов, приходящихся на 1 тенге дохода; Х2 – показатель, свидетельствующий о способности предприятия погашать свои долги за счет результатов своей деятельности. Он характеризует устойчивость финансов. Чем выше его величина, тем лучше финансовое состояние предприятия.
При определении платежеспособности ЗАО «Макеевкокс мы рассмотрели структуру всего капитала, включая основной. Если авуары (акции, векселя и прочие ценные бумаги) довольно существенные, котируются на бирже, они могут быть проданы с минимальными потерями. Авуары гарантируют лучшую ликвидность, чем некоторые товары. В таком случае предприятию ЗАО «Макеевкокс не нужен очень высокий коэффициент ликвидности, поскольку оборотный капитал можно стабилизировать продажей части основного капитала.
Еще одним показателем ликвидности является коэффициент самофинансирования. Данный коэффициент можно рассчитать отношением самофинансируемого дохода к добавленной стоимости. Он показывает степень, с которой предприятие самофинансирует свою деятельность в отношении к созданному богатству. Можно определить также, сколько самофинансируемого дохода приходится на одного работника предприятия. Такие показатели в странах Запада рассматриваются как одни из лучших критериев определения ликвидности и финансовой независимости компании и могут сравниваться с другими предприятиями.
При анализе платежеспособности, кроме количественных показателей, на ЗАО «Макеевкокс» следует изучить качественные характеристики, не имеющие количественного изменения. Они зависят от финансовой гибкости предприятия.
Финансовая гибкость характеризуется способностью предприятия ЗАО «Макеевкокс» противостоять неожиданным перерывам в поступлении денежных средств, в связи с непредвиденными обстоятельствами. Это означает способность брать в долг из различных источников, увеличивать акционерный капитал, продавать и перемещать активы, изменять уровень и характер своей деятельности, чтобы выстоять в изменяющихся условиях.
Способность брать в долг денежные средства зависит от разных факторов и подвержена быстрому изменению. Она определяется доходностью, стабильностью, относительным размером предприятия, ситуацией в отрасли, составом и структурой капитала. Больше всего она зависит от такого внешнего фактора, как состояние и направления изменения кредитного рынка. Способность получать кредиты является важным источником денежных средств на ЗАО «Макеевкокс», когда они ему нужны, и также важна, когда предприятию необходимо продлить краткосрочные кредиты. Заранее договоренное финансирование или открытые кредитные линии (кредит, который предприятие может взять в течении определенного срока и на определенных условиях) – более надежные источники получения средств при необходимости, чем потенциальное финансирование. При оценке финансовой гибкости на ЗАО «Макеевкокс» принимается во внимание:
-- рейтинг его привилегированных акций;
- ограничение продажи активов; степень случайности расходов,
- способность быстро реагировать на изменяющиеся условия, такие, как забастовка, падение спроса или ликвидация источников снабжения.
В теории и практике рыночной экономики известны и некоторые другие показатели, используемые для детализации и углубления анализа перспектив платежеспособности. Наиболее важное значение из них имеют доход и способность зарабатывать. Так как именно эти факторы являются определяющими для финансового здоровья предприятия. Под способностью зарабатывать понимается способность предприятия постоянно получать доход от основной деятельности в будущем. Для оценки этой способности анализируются коэффициенты достаточности денежных средств и их капитализации.
Коэффициент достаточности денежных средств (Кдс) отражает способность предприятия их зарабатывать для покрытия капитальных расходов, прироста оборотных средств и выплаты дивидендов. Чтобы устранить влияние цикличности и других случайностей, в числителе и знаменателе используются данные за 5 лет. Расчет производится по следующей формуле:
Кдс=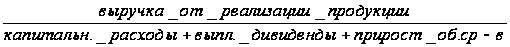
Коэффициент достаточности денежных средств, равный единице, показывает, что предприятие способно функционировать, не прибегая к внешнему финансированию. Если этот коэффициент ниже единицы, то предприятие не способно за счет результатов своей деятельности поддерживать выплату дивидендов и нынешний уровень производства.
Другой коэффициент - коэффициент капитализации денежных средств (Ккн) используется при определении уровня инвестиции в активы предприятия и рассчитывается по формуле:
Ккд
=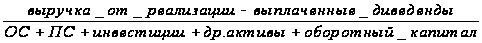
Уровень капитализации денежных средств считается достаточным в пределах 8-10%.
Предприятие ЗАО «Макеевкокс должно регулировать наличие ликвидных средств, в пределах оптимальной потребности в них. Она для данного предприятия зависит от следующих факторов:
- его размера и объема, деятельности (чем больше объем производства и реализации, тем больше запасы товарно-материальных ценностей);
-коксохимического производства (спрос на продукцию кокса и скорость поступления средств от его реализации);
- длительности производственного цикла (величины незавершенного производства);
- времени, необходимого для возобновления запасов материалов (продолжительности их оборота);
- сезонности работы предприятия;
- общей экономической конъюнктуры.
Если соотношение текущих активов и краткосрочных обязательств ниже, чем 1:1, то можно говорить о том, что предприятие не в состоянии оплатить свои счета. Соотношение 1:1 предполагает равенство текущих активов и краткосрочных обязательств. Принимая во внимание различную степень ликвидности активов, можно с уверенностью предположить, что на все активы будут реализованы в срочном порядке, а, следовательно, и в данной ситуации возникает угроза финансовой стабильности предприятия. Если же значение Кт.л. значительно превышает соотношение 1:1, то можно сделать вывод о том, что предприятие располагает значительным объемом свободных ресурсов, формируемых за счет собственных источников.
Со стороны кредиторов предприятия, подобный вариант формирования оборотных средств является наиболее предпочтительным. В то же время, с точки зрения менеджера, значительное накапливание запасов на предприятии, отвлечение средств, в дебиторскую задолженность, может быть связано с неумелым управлением активами предприятия.
Различные показатели ликвидности не только дают разностороннюю характеристику устойчивости финансового положения предприятия ЗАО «Макеевкокс» при разной степени учета ликвидных средств, но и отвечают интересам различных внешних пользователей аналитической информации. Так, например, для поставщиков сырья и материалов наиболее интересен коэффициент абсолютной ликвидности (Ка.л.). Банки, кредитующии данное предприятие, больше внимание уделяет промежуточному коэффициенту ликвидности (Кп.л.). Покупатели и держатели акций предприятия ЗАО «Макеевкокс» в большей мере оценивают финансовую устойчивость предприятия по коэффициенту текущей ликвидности (Кт.л.).
Следует отметить, что для данного предприятия характерно сочетание низких коэффициентов промежуточной ликвидности с высоким коэффициентом общего покрытия. Это связано с тем, что предприятие имеет излишние запасы сырья, материалы, комплектующие и готовую продукцию.
Необоснованностью этих затрат ведет в конечном счете к нехватке денежных средств. Отсюда, даже при высоком коэффициенте общего покрытия, необходимо выявить состояние и динамику его составляющих, особенно по тем статьям, которые входят в третью группу активов баланса.
С этой целью на ЗАО «Макеевкокс рассчитывается оборачиваемость производственных запасов, готовых изделий и незавершенного производства.
Наличие у предприятия низкого коэффициента промежуточной ликвидности и высокого коэффициента общего покрытия свидетельствует об ухудшении платежеспособности этого предприятия. Чтобы более объективно оценить платежеспособность предприятия при обнаружении у него ухудшения. следует раздельно разобраться в причинах задержек потребителями оплаты продукции и услуг, накопления излишних запасов готовой продукции, сырья, материалов. Эти причины могут быть внешними и не зависящими от анализируемого предприятия ЗАО «Макеевкокс», а могут быть и внутренними. Однако при этом необходимо исчислять названные выше коэффициенты ликвидности и платежеспособности, а также определять отклонение в их уровне и размере влияния на них внутренних и внешних факторов.
Таким образом, анализ ликвидности и платежеспособности предприятия ЗАО «Макеевкокс»указывает на необходимость использования оборотных активов для развития производства.
3.4 Анализ рентабельности оборотных активов предприятия
Показатели финансовых результатов характеризуют абсолютную эффективность хозяйствования предприятия. Важнейшими из них являются показатели прибыли, которая в условиях рыночной экономики составляет основу экономического развития предприятия.
Прибыль - это денежное выражение основной части денежных накоплений, создаваемых предприятиями любой формы собственности.
Как важнейшая категория рыночных отношений, прибыль выполняет определенные функции.
Во-первых, прибыль характеризует конечный финансовый результат предпринимательской деятельности предприятия. Она является показателем, наиболее полно отражающим эффективность производства, объем и качество произведенной продукции, состояние производительности труда, уровень себестоимости. Показатели прибыли являются важнейшими для оценки производственной и финансовой деятельности предприятия. Они характеризуют степень его деловой активности и финансового благополучия. По прибыли определяется уровень отдачи авансированных средств и доходность вложений в активы предприятия. Прибыль оказывает также стимулирующее воздействие на укрепление коммерческого расчета, интенсификацию производства.
Во-вторых, прибыль обладает стимулирующей функцией. Ее содержание состоит в том, что прибыль одновременно является финансовым результатом и основным элементом финансовых ресурсов предприятия. Реальное обеспечение принципа самофинансирования определяется полученной прибылью. Доля чистой прибыли, оставшейся в распоряжении предприятия, после уплаты налогов и других обязательных платежей, должна быть достаточной для финансирования, расширения производственной деятельности, научно-технического и социального развития предприятия.
Рост прибыли определяет рост потенциальных возможностей предприятия, повышает степень его деловой активности, создает финансовую базу для самофинансирования, расширенного воспроизводства, решения проблем социальных и материальных потребностей трудовых коллективов. Она позволяет осуществлять капитальные вложения в производство (тем самым расширяя и обновляя его), внедрять нововведения, решать социальные проблемы на предприятии, финансировать мероприятия по его научно-техническому развитию. Помимо этого прибыль является важным фактором в оценке потенциальным инвестором возможностей компании, служит показателем эффективного использования ресурсов, то е.сть необходима для оценки деятельности фирмы и ее возможностей в будущем.
В-третьих, прибыль является одним из источников формирования бюджетов разных уровней. Она поступает в бюджеты в виде налогов и наряду с другими доходными поступлениями используется для финансирования и удовлетворения совместных общественных потребностей, обеспечения выполнения государством своих функций, государственных инвестиционных, социальных и других программ, принимает участие в формировании бюджетных и благотворительных фондов. За счет прибыли выполняется также часть обязательств предприятия перед бюджетом, банками, другими предприятиями и организациями
Многоканальное значение прибыли усиливается с переходом экономики государства на основы рыночного хозяйства. Дело в том, что акционерное, арендное, частное или другой формы собственности предприятие, получив финансовую самостоятельность и независимость вправе решать на какие цели и в каких размерах направлять прибыль, оставшуюся после уплаты налогов в бюджет и других обязательных платежей и отчислений. Стремление к получению прибыли ориентирует товаропроизводителей на увеличение объема производства продукции, нужной потребителю, снижение затрат на производство. При развитой конкуренции этим достигается не только цель предпринимательства, но и удовлетворение общественных потребностей. Для предпринимателя прибыль является сигналом, указывающим, где можно добиться наибольшего прироста стоимости, создает стимул для инвестирования в эти сферы.
Цель предпринимательской деятельности — не только получение прибыли, но и обеспечение высокой рентабельности хозяйственной деятельности. В отличие от абсолютного показателя прибыли, рентабельность — относительный показатель и показывает степень доходности предприятия. Рентабельность отражает уровень прибыльности относительно определенной базы. Предприятие рентабельно, если суммы выручки от реализации продукции достаточно не только для покрытия затрат на производство и реализацию, но и для образования прибыли
Показатели рентабельности измеряют доходность предприятия с различных позиций и группируются в соответствии с интересами участников экономического процесса. Они являются важными характеристиками факторной среды формирования прибыли и дохода предприятия. По этой причине они служат обязательными элементами сравнительного анализа и оценки финансового состояния предприятия. При анализе производства показатели рентабельности используются как инструмент инвестиционной политики и ценообразования.
Основные показатели рентабельности можно объединить в следующие группы:
показатели, рассчитанные на основе стоимости реализованной продукции;
показатели, рассчитанные на основе производственных активов;
показатели, рассчитанные на основе потока наличных денежных средств.
Первая группа показателей формируется на основе расчета уровней рентабельности (доходности), отражаемым в отчетности предприятия:
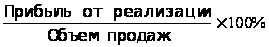
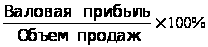
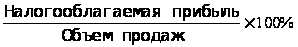
Данные показатели характеризуют прибыльность продукции рентабельность продукции можно рассчитать как по всей реализованной продукции, так и по отдельным ее видам. В первом случае она определяется как процентное отношение прибыли от реализации продукции к затратам на ее производство и реализацию. Рентабельность всей реализуемой продукции можно рассчитать и как процентное отношение прибыли от реализации товарной продукции к выручке от реализации (объему продаж). Эти показатели дают представление об эффективности текущих затрат предприятия и доходности реализуемой продукции.
Рентабельность отдельных видов продукции зависит от цены ее реализации и полной себестоимости. Она определяется как процентное соотношение цены реализации единицы данной продукции за вычетом полной себестоимости к полной себестоимости единицы данной продукции.
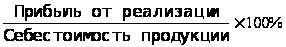
В связи с этим, при планировании ассортимента производимой продукции, учитывается насколько рентабельность отдельных видов будет влиять на рентабельность всей продукции. Поэтому важно сформировать структуру продукции так, чтобы в целом повысить эффективность производства и получить дополнительные возможности увеличения прибыли
Вторая группа показателей рентабельности формируется на основе расчета уровней рентабельности в зависимости от изменения размера и характера авансированных средств: все производственные активы предприятия; инвестиционный капитал (собственные средства и долгосрочные обязательства); акционерный (собственный) капитал
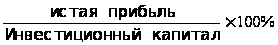
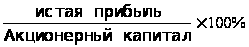
Несовпадение уровней рентабельности по этим показателям характеризуют степень использования предприятием финансовых рычагов для повышения доходности: долгосрочных кредитов и заемных средств.
Данные показатели весьма практичны в связи с тем, что отвечают интересам участников.
Третья группа показателей формируется аналогично показателям первой и второй групп, однако вместо прибыли в расчет принимается чистый приток денежных средств.
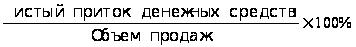
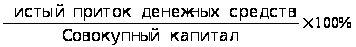
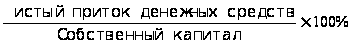
Данные показатели дают представление о степени возможности предприятия обеспечивать кредиторов, заемщиков и акционеров наличными денежными средствами. Концепция рентабельности, исчисляемая на основе притока денежной наличности (формула 1.1), широко применяется в странах с развитой рыночной экономикой. Она более приоритетна, потому что операции с денежными потоками являются признаком интенсивного типа производства и финансового “здоровья” предприятия. Переход на использование этой концепции требует перестройки отчетности предприятий. Эта работа находится лишь в начальной стадии.
Многообразие показателей рентабельности определяет альтернативность поиска путей ее повышения. Каждый из исходных показателей раскладывается в факторную систему с различной степенью детализации, что задает границы выявления и оценки производственных резервов.
Таким образом, анализ формирования прибыли на предприятии складывается из изучения финансовых результатов и анализа факторов, влияющих на величину и структуру изменений прибыли.
Выводы
Состояние и эффективность использования оборотных активов является одним из главных условий успешной деятельности предприятия ЗАО «Макеевкокс». Ограниченность ресурсов, нестабильность рыночной экономики, инфляция, неплатежи, и другие кризисные явления вынуждают данное предприятие изменять свою политику по отношению к оборотным активам, искать новые источники пополнения, изучать проблему эффективности их использования и